

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.32 miliardo di dollari |
| Dimensione del mercato (2031) | 17.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.04% CAGR |
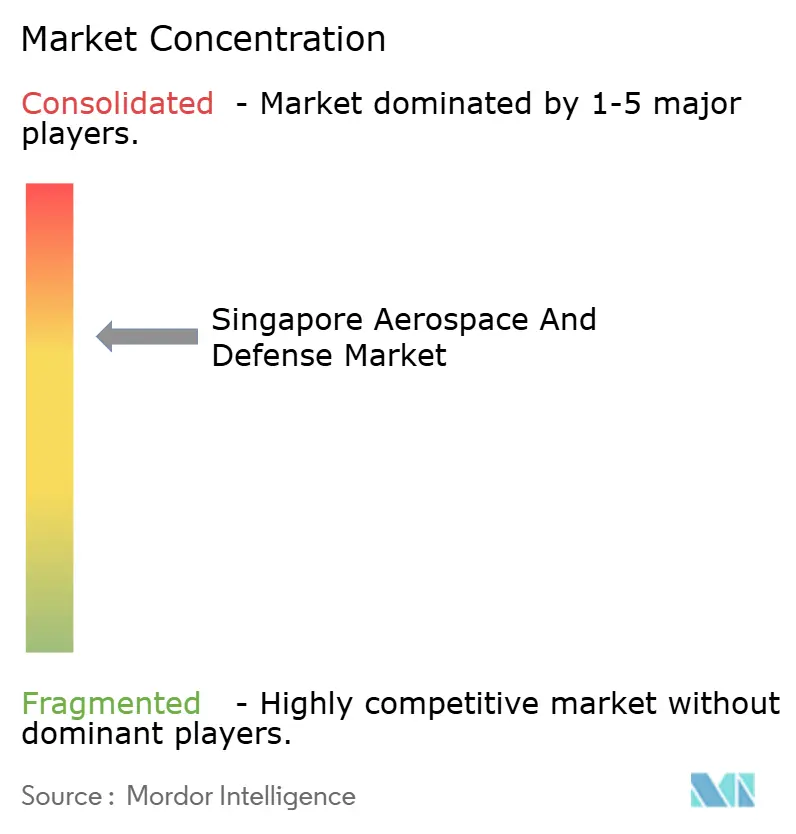
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato aerospaziale e della difesa di Singapore di Mordor Intelligence
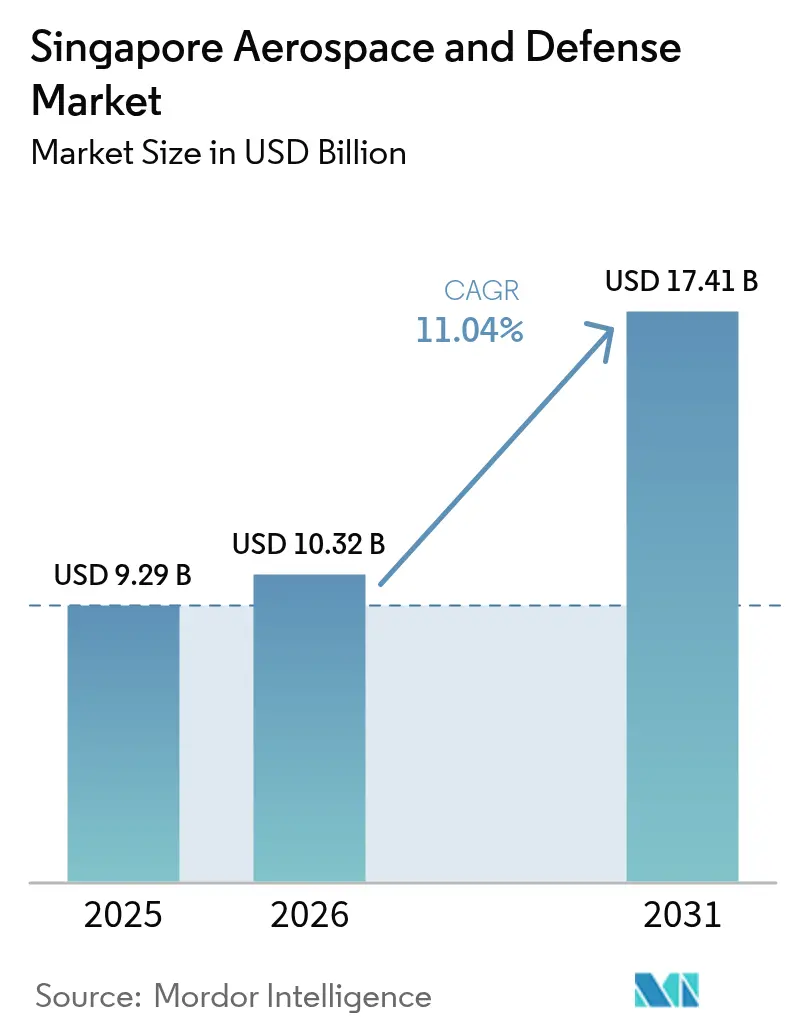
Si prevede che il mercato aerospaziale e della difesa di Singapore crescerà da 9.29 miliardi di dollari nel 2025 a 10.32 miliardi di dollari nel 2026, per poi raggiungere i 17.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.04% nel periodo 2026-2031. Questa rapida crescita si basa su tre pilastri: la costante espansione del bilancio della difesa, la piena ripresa delle attività globali di manutenzione, riparazione e revisione (MRO) e i continui investimenti diretti esteri nel settore manifatturiero avanzato. Lo stanziamento di 23.4 miliardi di dollari di Singapore per la difesa nell'anno fiscale 2025 rappresenta un punto di riferimento per i piani di approvvigionamento pluriennali e indica una visibilità a lungo termine della domanda per gli appaltatori locali. [1] Fonte: Ministero della Difesa di Singapore, “Bilancio della Difesa 2025”, mindef.gov.sg La ripresa parallela del traffico aereo commerciale sta ripristinando i volumi delle visite alle officine MRO, mentre l'aumento della capacità dei produttori di apparecchiature originali (OEM) dei motori rafforza la catena di approvvigionamento nazionale. Allo stesso tempo, gli incentivi alla ricerca e sviluppo previsti dalla strategia “Manufacturing 2030” accelerano il passaggio verso nicchie di progettazione, ingegneria e tecnologia spaziale ad alto valore aggiunto. [2] Fonte: Economic Development Board, “Scheda informativa sugli incentivi Manufacturing 2030”, edb.gov.sg
Punti chiave del rapporto
- Per settore, nel 62.03 MRO ha detenuto il 2025% della quota di mercato aerospaziale e della difesa di Singapore, mentre si prevede che il segmento di produzione, progettazione e ingegneria crescerà a un CAGR del 14.41% entro il 2031.
- Per tipologia, il segmento aerospaziale ha rappresentato il 71.62% dei ricavi nel 2025, mentre il segmento della difesa ha registrato il CAGR più rapido, pari al 12.18% fino al 2031.
- Per utente finale, nel 67.98 l'aviazione commerciale ha conquistato il 2025% del mercato aerospaziale e della difesa di Singapore; il segmento militare crescerà a un CAGR del 12.44% fino al 2031.
- Per piattaforma, nel 49.12 i velivoli ad ala fissa hanno rappresentato il 2025% dell'attività, mentre i velivoli senza pilota hanno guidato la crescita con un CAGR del 15.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato aerospaziale e della difesa di Singapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita robusta del bilancio della difesa fino al 2030 | + 2.1% | Nazionale, con ricadute sull'ASEAN | A lungo termine (≥ 4 anni) |
| Ripresa del business MRO dell'hub globale di Singapore | + 1.8% | Globale, concentrato nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Incentivi per la ricerca e sviluppo a duplice uso nell’ambito di “Manifattura 2030” | + 1.3% | Nazionale, con potenziale di esportazione della tecnologia | A lungo termine (≥ 4 anni) |
| L'espansione della capacità produttiva dei motori OEM sta rafforzando la catena di fornitura | + 1.6% | Integrazione regionale dell'Asia-Pacifico e dell'approvvigionamento globale | Medio termine (2-4 anni) |
| Banchi di prova per piccoli satelliti e tecnologie spaziali finanziati dal governo | + 0.9% | Nazionale, con l'espansione dei servizi spaziali regionali | A lungo termine (≥ 4 anni) |
| Campi di addestramento autonomi SAF “Island-in-a-Box” | + 0.7% | Nazionale, con applicazioni per l'esportazione nel settore della difesa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita robusta del bilancio della difesa fino al 2030
Gli stanziamenti annuali pari a circa il 3% del prodotto interno lordo forniscono finanziamenti prevedibili a lungo termine per l'ammodernamento della flotta, le strutture di addestramento intelligenti e le infrastrutture di base. La voce di bilancio da 2025 miliardi di SGD (23.4 miliardi di USD) dell'anno fiscale 18.09 destinerà 19.34 miliardi di SGD (15.19 miliardi di USD) alle operazioni e alla manutenzione, garantendo carichi di lavoro costanti alle officine locali di riparazione di componenti aerospaziali. Un'ulteriore votazione per lo sviluppo, in crescita del 43% dal 2022, finanzia l'automazione degli hangar e la strumentazione digitale per la misurazione della distanza, rafforzando la visibilità degli ordini per i fornitori di prodotti avanzati.
Ripresa del business MRO di Singapore, hub globale
I volumi delle visite ai negozi sono tornati ai picchi pre-pandemia con la normalizzazione dei flussi di passeggeri dell'aeroporto di Changi. Gli accordi di servizio a lungo termine di SIA Engineering con i principali vettori illustrano la stabilità dei ricavi MRO basati sulle transazioni, mentre il ripristino della forza lavoro a oltre il 95% del personale del 2019 sostiene la ripresa del flusso di lavoro. L'ultima espansione di Singapore Aero Engine Services aggiungerà 500 posizioni qualificate e porterà a terra competenze sui moduli motore di nuova generazione, preservando la quota a doppia cifra della città-stato nel fatturato MRO mondiale. [3] Fonte: Rolls-Royce, "Partners in Progress: Singapore", rolls-royce.com
Incentivi per la ricerca e sviluppo a duplice uso nell’ambito di “Manifattura 2030”
Detrazioni fiscali potenziate fino al 300% e un credito d'investimento rimborsabile fino al 50% riducono il costo effettivo della prototipazione di sistemi autonomi, componenti di motori realizzati tramite produzione additiva e piccoli payload satellitari. Il Singapore Aerospace Programme aggrega OEM, fornitori locali e istituti di ricerca pubblici in banchi di prova collaborativi focalizzati sulla sostenibilità e sulle innovazioni nei materiali avanzati. Il supporto di liquidità sotto forma di un'opzione di conversione in contanti amplia la partecipazione delle piccole e medie imprese, accelerando la diffusione della tecnologia nell'ecosistema.
Espansioni di capacità dei motori OEM che approfondiscono la catena di fornitura
La revisione della Smart Factory di GE Aerospace, costata 11 milioni di dollari, dota il più grande centro di riparazione componenti al mondo di robotica, metrologia avanzata e controllo di processo basato sui dati, gestendo oltre il 60% del volume globale di riparazioni motori di GE. Rolls-Royce ha consolidato la produzione di pale per ventilatori a corda larga a Singapore, a dimostrazione della fiducia nel bacino di talenti locali e nella resilienza delle infrastrutture. L'investimento in corso di Pratt & Whitney aumenta la produzione di turbofan con ingranaggi del 45% e attrae fornitori di primo livello di materiali compositi e lamierati nel Seletar Aerospace Park.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di terreni e invecchiamento della base tecnica | -1.4% | Nazionale, con competizione regionale per i talenti | Medio termine (2-4 anni) |
| Pressioni tra Stati Uniti e Cina sul controllo delle esportazioni di avionica e chip | -1.1% | Globale, concentrato nei segmenti high-tech | A breve termine (≤ 2 anni) |
| Costi operativi elevati rispetto agli hub emergenti del Sud-est asiatico | -0.8% | Competizione regionale del sud-est asiatico | A lungo termine (≥ 4 anni) |
| Le tensioni regionali volatili alterano i tempi degli appalti | -0.6% | Asia-Pacifico regionale, specifico per la difesa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di terreni e invecchiamento della base tecnica
La chiusura della base aerea di Paya Lebar entro il 2030 libererà 800 ettari per la riqualificazione urbana, ma concentrerà le operazioni aerospaziali nelle zone di Changi e Tengah. Nuovi hangar multipiano e gru per utensili automatizzate compensano in parte la riduzione degli spazi, aumentando al contempo l'intensità di capitale. Nel frattempo, i cambiamenti demografici fanno sì che solo 1,700 laureati in ingegneria aerospaziale entrino nel mondo del lavoro ogni anno, a fronte di una domanda di 2,500 unità, stimolando programmi di sensibilizzazione a inizio carriera e di conversione a metà carriera sponsorizzati dall'Associazione delle Industrie Aerospaziali di Singapore.
Pressioni sul controllo delle esportazioni di avionica e chip
In quanto nodo cruciale nelle catene del valore globali dei semiconduttori, Singapore deve applicare un controllo più rigoroso alle spedizioni di prodotti a duplice uso. Un rafforzamento delle misure di controllo può allungare i tempi di consegna per l'avionica avanzata e i computer di missione abilitati all'intelligenza artificiale, ritardando potenzialmente gli aggiornamenti delle piattaforme. Allo stesso tempo, il trasferimento a Singapore di alcuni produttori di apparecchiature statunitensi apre opportunità di diversificazione dei fornitori per gli integratori locali, mitigando parzialmente il rallentamento a breve termine.
Analisi del segmento
Analisi del segmento
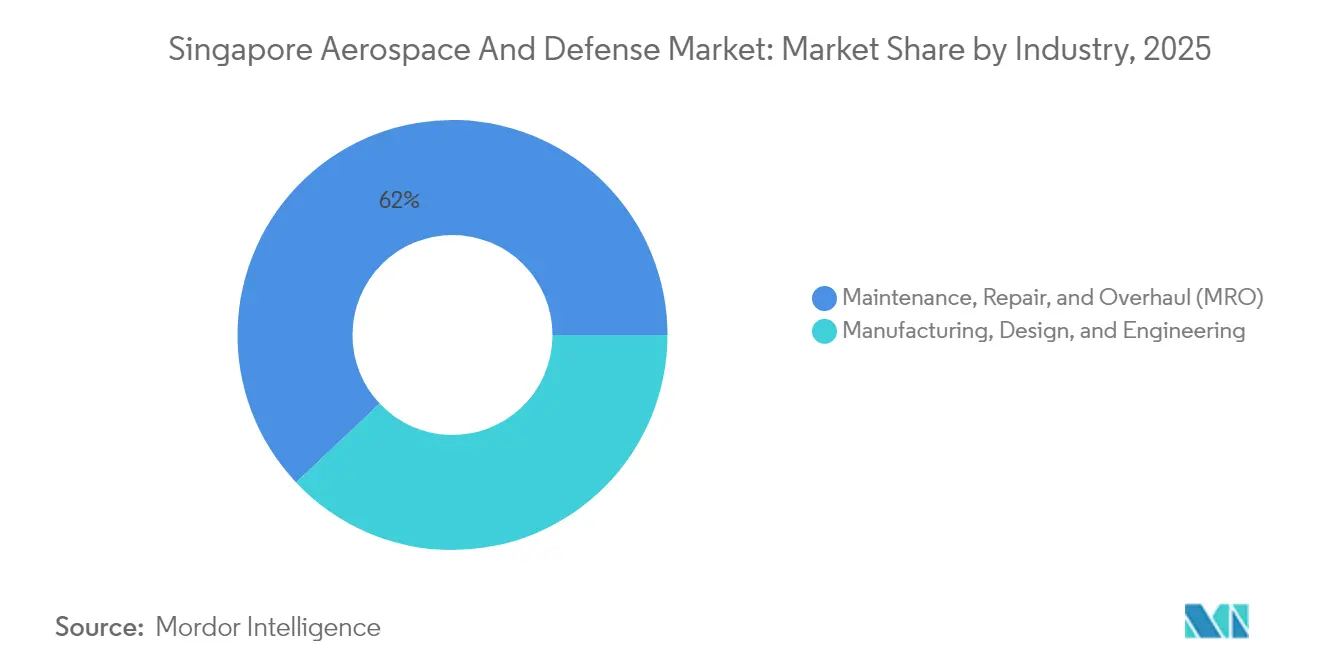
Nel 62.03, il segmento di manutenzione, riparazione e revisione (MRO) controllava il 2025% del mercato aerospaziale e della difesa di Singapore, riflettendo tre decenni di know-how accumulato e un ecosistema di oltre 130 fornitori di servizi. Questa solidità si traduce in una solida base di contratti per moduli motore, carrelli di atterraggio e avionica che coprono 34 aeroporti in otto paesi. Il fatturato del segmento è rafforzato dalla Smart Factory di GE Aerospace, ora il più grande sito di riparazione di componenti GE al mondo, e dall'ampliamento da 180 milioni di dollari di Singapore Aero Engine Services, che inaugura la capacità di ripristino delle pale dei ventilatori in materiali compositi.
Produzione, progettazione e ingegneria stanno crescendo a un CAGR del 14.41% fino al 2031, spinti dalla decisione di Rolls-Royce di costruire a Singapore ogni pala di ventola a corda larga al di fuori della Gran Bretagna, e dall'aumento della capacità produttiva di componenti per turbofan con ingranaggi di Pratt & Whitney. Un ulteriore incremento deriva dall'ammodernamento del centro di assistenza di Bombardier, che si estende su 290,000 metri quadrati, a sottolineare il passaggio a soluzioni di supporto di alto valore a marchio OEM. La stretta interazione tra banchi di prova di R&S e linee di produzione industriali significa che i componenti realizzati con la produzione additiva, convalidati nei laboratori congiunti di A*STAR, spesso passano direttamente alla produzione, comprimendo il ciclo dall'innovazione al mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo: Leadership aerospaziale in un contesto di accelerazione della difesa
Il segmento aerospaziale ha contribuito per il 71.62% al fatturato del 2025, grazie al ruolo di Changi come hub di trasferimento intercontinentale e al cluster di oltre 70 OEM e inquilini di primo livello del Seletar Aerospace Park. Dal 210, sovvenzioni governative per un valore di 164.94 milioni di dollari di Singapore (2022 milioni di dollari) supportano payload di piccoli satelliti, analisi di stazioni di terra e servizi di consapevolezza della situazione spaziale, contribuendo a diversificare il settore oltre l'aviazione civile tradizionale.
I ricavi della difesa stanno crescendo a un CAGR del 12.18% fino al 2031, con l'introduzione di 20 varianti di F-35 da parte dell'Aeronautica Militare della Repubblica di Singapore e l'arrivo di sei sottomarini di classe Invincible da parte della Marina. Questi progetti incrementano la richiesta di riparazione di aerostrutture in composito, manutenzione di rivestimenti stealth e sistemi acustici subacquei, consentendo agli specialisti MRO di sfruttare le capacità civili esistenti per nuovi carichi di lavoro militari.
Per l'utente finale: la scala commerciale incontra la crescita militare
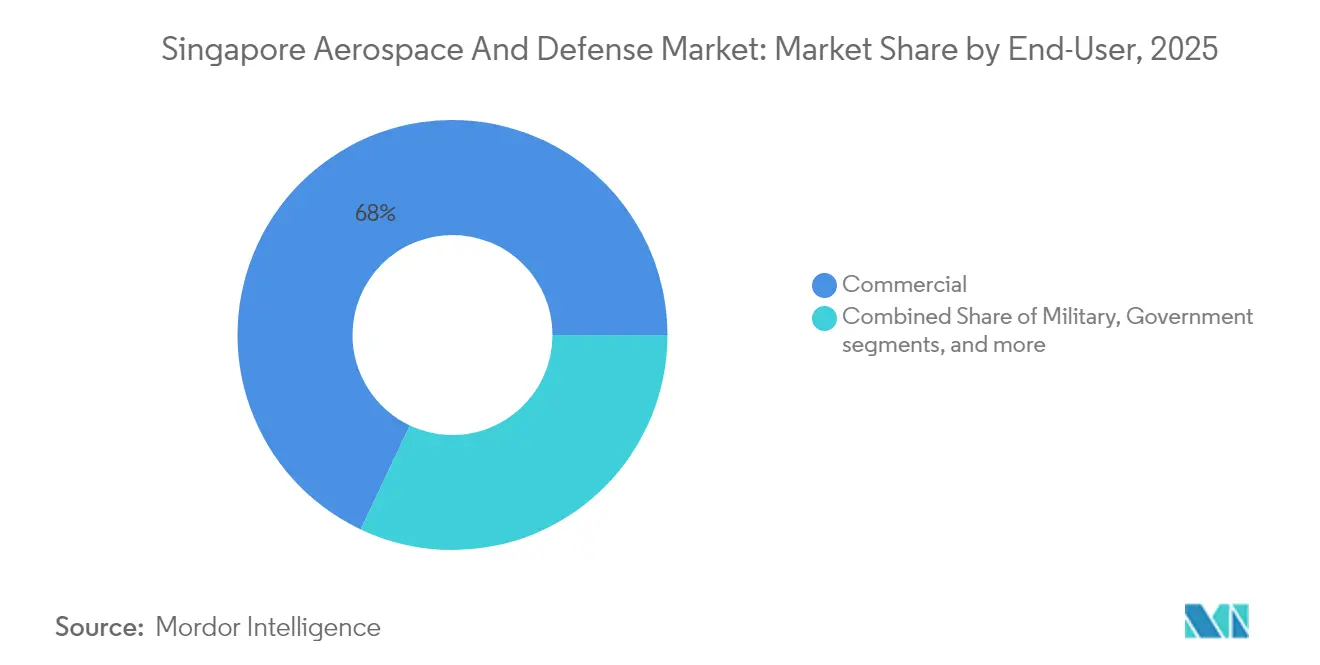
Nel 67.98, l'aviazione commerciale ha assorbito il 2025% del mercato aerospaziale e della difesa di Singapore, alimentato da 7,200 voli settimanali che collegano 170 città e dalla costruzione del Terminal 5 di Changi, che raddoppierà la capacità di trasporto passeggeri a 135 milioni all'anno. Accordi MRO di lunga durata, come l'accordo decennale di gestione della flotta di SIA Engineering con la sua compagnia di bandiera, garantiscono la stabilità degli input e supportano le decisioni di investimento.
La domanda degli utenti finali militari è destinata a crescere del 12.44% all'anno, poiché i piani di modernizzazione delle forze armate puntano su velivoli stealth, navi di superficie autonome e poligoni di addestramento urbani dotati di sensori. Il complesso SAFTI City, da 900 milioni di dollari di Singapore (706.85 milioni di dollari), integra 11,000 sensori di tracciamento da combattimento in spazi di prova strumentati, aprendo la strada all'esportazione di software di simulazione e hardware di telemetria per il tiro a fuoco vivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per piattaforma: la Fondazione ad ala fissa supporta l'innovazione dei droni
I velivoli ad ala fissa hanno mantenuto il 49.12% dei ricavi del 2025, trainati dalle linee di manutenzione, riparazione e revisione (MRO) per aerei wide-body e dalla flotta di caccia ad alte prestazioni della RSAF. I servizi di gestione digitale dello stato di salute dei motori ora accompagnano la maggior parte degli interventi di revisione, consentendo strategie predittive di sostituzione dei componenti che aumentano la disponibilità della flotta.
I velivoli senza pilota rappresentano la piattaforma in più rapida crescita, con un CAGR del 15.12%. Le prime implementazioni di droni cargo autonomi presso basi militari e aree portuali si stanno espandendo alle sperimentazioni di mobilità aerea urbana (UAM) per la logistica time-critical. Gli investimenti in collegamenti dati sicuri, algoritmi di rilevamento ed elusione e fusoliere in materiali compositi leggeri consentono alle aziende di Singapore di fornire sia operatori governativi che privati in tutto il Sud-est asiatico.
Analisi geografica
Singapore, con i suoi 728 chilometri quadrati di superficie, si trova a cavallo dello Stretto di Malacca, convogliando un terzo del commercio globale e circa il 40% del trasporto aereo di merci verso l'Asia. I 28 accordi di libero scambio e la prima rete 5G standalone in Asia offrono ai produttori aerospaziali un accesso al mercato pressoché senza attriti e connettività Industria 4.0. Aree appositamente costruite come il Seletar Aerospace Park integrano accessi lato volo, cluster di magazzini doganali e centri di sviluppo dei talenti, ospitando oltre 6,000 professionisti in un'area di 320 ettari.
I vincoli di spazio spingono verso una strategia hub-and-spoke. Le attività di ricerca e sviluppo ad alto valore e le revisioni di componenti a vita limitata rimangono all'interno del Paese, mentre i controlli della cellula, ad alta intensità di manodopera, vengono trasferiti in basi di joint venture a basso costo in Cambogia, Filippine e Vietnam. Il modello consente a Singapore di orchestrare i nodi di fornitura regionali, preservando al contempo le attività ad alto valore aggiunto in termini di proprietà intellettuale a livello locale. Per mantenere questo vantaggio, il governo finanzia retrofit di sistemi di automazione avanzati che aumentano la produttività del lavoro negli hangar fino al 25%, compensando i differenziali salariali con gli Stati confinanti.
La neutralità globale e il solido stato di diritto rafforzano lo status di primo porto di scalo di Singapore per le multinazionali che cercano un centro di comando in Asia. I solidi legami bilaterali con Stati Uniti e Cina offrono alle aziende locali canali di approvvigionamento diversificati. Tuttavia, il rispetto di regimi di controllo delle esportazioni più severi sta aggiungendo livelli procedurali per l'avionica e i chipset di fascia alta. Il calcolo complessivo continua a favorire Singapore come nodo di integrazione e certificazione grazie alla sua comprovata adesione agli standard internazionali e alle rigorose tutele della proprietà intellettuale.
Panorama normativo
Le attività aerospaziali e di difesa di Singapore si articolano su due binari correlati: la governance degli appalti per la difesa e la conformità al commercio strategico. I fornitori del settore della difesa che stipulano contratti con il Ministero della Difesa (MINDEF) operano nel rispetto delle norme sugli appalti del settore pubblico, tra cui le procedure di open sourcing, invito a presentare un preventivo e invito a presentare un'offerta, oltre alla registrazione dei fornitori e agli impegni di sicurezza gestiti a livello governativo. L'Ufficio per le politiche industriali e delle risorse (IRPO) del MINDEF definisce inoltre le politiche di gestione delle capacità di difesa, di sicurezza tecnologica e di sviluppo industriale, stabilendo i requisiti per i programmi sensibili e le attività di supporto.
Per il movimento transfrontaliero di hardware, software e dati tecnici soggetti a controllo, la dogana di Singapore gestisce i controlli ai sensi dello Strategic Goods (Control) Act 2002. Tale controllo è supportato da una Strategic Goods Control List allineata ai regimi multilaterali (Australia Group, MTCR, Nuclear Suppliers Group e Wassenaar Arrangement), con disposizioni generali che coprono gli usi finali sensibili alla proliferazione. Per agevolare gli scambi commerciali specifici del settore aerospaziale, l'Inland Revenue Authority of Singapore (IRAS) gestisce l'Approved Import GST Suspension Scheme (AISS) per gli operatori aerospaziali qualificati, riducendo le difficoltà di flusso di cassa legate all'IVA sulle importazioni di componenti aeronautici, pur richiedendo il rispetto delle condizioni del programma e la trasparenza dei registri.
Analisi della catena del valore
La catena del valore di Singapore è ancorata a servizi di manutenzione, riparazione e revisione (MRO) ad alto valore aggiunto e a una produzione avanzata concentrata nel Seletar Aerospace Park, dove i principali produttori di motori e sistemi e le aziende locali leader eseguono riparazioni su licenza OEM, revisioni di componenti e integrazioni complesse. Gli input a monte includono materiali di grado aerospaziale, avionica ed elettronica, e parti certificate distribuite attraverso logistica doganale e corridoi commerciali regolamentati, con il controllo dei beni strategici che funge da fase di verifica per gli articoli a duplice uso. Gli effetti di cluster sono rafforzati dagli impegni di multinazionali come lo stabilimento di produzione e manutenzione di Safran Electrical & Power nel Seletar Aerospace Park (inaugurato nel dicembre 2025) e dai programmi di sviluppo a lungo termine supportati dalle agenzie industriali di Singapore.
Le attività di manutenzione e modifica delle piattaforme nella fase intermedia sono guidate dai principali integratori locali e fornitori di servizi MRO (manutenzione, riparazione e revisione), supportati dallo sviluppo di capacità in collaborazione con il governo e da partnership con i produttori di apparecchiature originali (OEM). Esempi includono l'accordo DSTA-Airbus Helicopters del giugno 2025 per esplorare la collaborazione tra velivoli con equipaggio e senza equipaggio utilizzando l'elicottero H225M e il sistema UAS Flexrotor, e il protocollo d'intesa ST Engineering-Safran del dicembre 2025 per ampliare la cooperazione nell'integrazione tecnologica e nel supporto del ciclo di vita focalizzati sulla difesa. Nella fase successiva, la fornitura viene eseguita tramite contratti con compagnie aeree e operatori della difesa, con un crescente utilizzo di processi digitali (automazione, ispezione basata sui dati e tracciabilità) per gestire i tempi di fermo e i vincoli di manodopera. La pianificazione della capacità è inoltre legata alle infrastrutture a lungo ciclo, come il Terminal 5 dell'aeroporto di Changi, insieme alla sua zonizzazione per le attività MRO, logistiche e di assistenza post-vendita.
Panorama competitivo
La leadership di mercato è detenuta da due campioni nazionali: ST Engineering e SIA Engineering. Offrono servizi di riparazione di componenti con licenza OEM, integrazione di sistemi di difesa e soluzioni di addestramento intelligente. La loro portata complessiva attrae importanti aziende del settore motori – GE Aerospace, Rolls-Royce e Pratt & Whitney – che ora gestiscono siti di punta all'interno di Seletar, che attrae fornitori di componenti compositi e sensori di primo livello. I nuovi entranti si concentrano su analisi basate sullo spazio, componenti di ricambio realizzati con la tecnologia additiva e software per sistemi senza pilota, sfruttando le finestre di finanziamento pubblico e l'infrastruttura cloud a bassa latenza recentemente adottata dalla Defence Science and Technology Agency.
La differenziazione si basa sull'integrazione verticale e sulla maturità digitale. La decisione di Rolls-Royce di localizzare la produzione di pale per ventilatori crea profonde barriere tecnologiche difficili da replicare altrove nel Sud-est asiatico. In risposta a ciò, ST Engineering sta implementando robot di ispezione basati sull'apprendimento automatico che riducono del 20% i tempi di consegna nei controlli wide body. Nel frattempo, SIA Engineering sperimenta la tracciabilità dei componenti basata su blockchain, posizionandosi per l'economia basata sui dati di aeronavigabilità.
I temi della sostenibilità stanno prendendo sempre più piede nelle gare d'appalto. I costruttori di motori si impegnano a utilizzare il 50% di materiale riciclato per le ventole, e i ricercatori locali stanno sviluppando miscele di carburante per l'aviazione sostenibile "power-to-liquid". Le aziende che integreranno tempestivamente queste credenziali ecosostenibili probabilmente si aggiudicheranno i prossimi pacchetti di rinnovo della flotta da parte dei vettori regionali che mirano a soddisfare gli standard sulle emissioni dell'Organizzazione Internazionale per l'Aviazione Civile.
Leader del settore aerospaziale e della difesa di Singapore
SIA Engineering Company Limited
Rolls-royce plc
Società RTX
General Electric Company
Singapore Tecnologie Engineering Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: SIA Engineering Company Limited e Safran Aircraft Engines hanno firmato un accordo di joint venture per la creazione di un impianto di manutenzione, riparazione e revisione (MRO) per i motori CFM LEAP a Singapore, con Safran che detiene il 51% e SIA Engineering il 49%. L'operazione consolida le attività di manutenzione rapida dei motori LEAP in una piattaforma dedicata ed espande il ruolo di Singapore nel supporto ai motori di nuova generazione. Inoltre, rafforza l'ecosistema locale per quanto riguarda attrezzature specializzate, capacità di collaudo e supporto allo sviluppo e alla riparazione dei motori LEAP.
- Maggio 2025: Singapore ha firmato un contratto con thyssenkrupp Marine Systems per due ulteriori sottomarini di classe Invincible, ampliando il programma della flotta della Marina della Repubblica di Singapore a sei unità. Il contratto estende la domanda a lungo termine per l'integrazione dei sistemi navali, la pianificazione della manutenzione e la partecipazione della fornitura locale legata al supporto gestito dalla DSTA. Rafforza inoltre l'enfasi di Singapore sulla prontezza operativa sovrana attraverso l'acquisizione pluriennale di piattaforme.
- Febbraio 2024: ST Engineering ha firmato accordi con Airbus per il supporto al C295 e con Embraer per il supporto al C-390, che comprendono manutenzione a livello di deposito e soluzioni chiavi in mano presso le strutture esistenti a Singapore. Questi accordi di supporto legati ai produttori di apparecchiature originali (OEM) rafforzano la presenza di Singapore nel settore del supporto al trasporto aereo militare ed elevano i requisiti di certificazione e capacità per la riparazione dei componenti e la manutenzione pesante. Le partnership ampliano inoltre le opportunità di produzione, posizionando Singapore come nodo di supporto regionale per le flotte di C295.
Ambito del rapporto sul mercato aerospaziale e della difesa di Singapore
Il rapporto sul mercato aerospaziale e della difesa di Singapore copre le ultime tendenze, gli sviluppi tecnologici, le innovazioni, gli investimenti, gli scenari di importazione ed esportazione e altri fattori importanti che hanno un impatto sul mercato. Copre anche collaborazioni internazionali, partnership, sviluppo di armi e attrezzature di difesa, programmi spaziali e altri fattori importanti.
Il mercato aerospaziale e della difesa a Singapore è segmentato per settore e tipo. Per settore, il mercato è segmentato per progettazione e ingegneria, produzione e manutenzione, riparazione e revisione. Per tipo, il mercato è segmentato in aerospaziale e difesa. Per ogni segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per settore
| Produzione, progettazione e ingegneria |
| Manutenzione, riparazione e revisione (MRO) |
Per tipo
| Aeronautico | Aviation |
| lo spazio | |
| Difesa |
Per utente finale
| Commerciale |
| Linea militare |
| Governo (non militare) |
| Aviazione privata e d'affari |
Per piattaforma
| Velivoli ad ala fissa |
| Velivoli ad ala rotante |
| Veicoli aerei senza pilota (UAV) |
| Sistemi terrestri |
| Sistemi Navali |
| Missili e munizioni di precisione |
| Piattaforme e lanciatori spaziali |
| Per settore | Produzione, progettazione e ingegneria | |
| Manutenzione, riparazione e revisione (MRO) | ||
| Per tipo | Aeronautico | Aviation |
| lo spazio | ||
| Difesa | ||
| Per utente finale | Commerciale | |
| Linea militare | ||
| Governo (non militare) | ||
| Aviazione privata e d'affari | ||
| Per piattaforma | Velivoli ad ala fissa | |
| Velivoli ad ala rotante | ||
| Veicoli aerei senza pilota (UAV) | ||
| Sistemi terrestri | ||
| Sistemi Navali | ||
| Missili e munizioni di precisione | ||
| Piattaforme e lanciatori spaziali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'industria aerospaziale e della difesa di Singapore?
Il mercato è valutato a 10.32 miliardi di dollari nel 2026 e si prevede che raggiungerà i 17.41 miliardi di dollari entro il 2031.
Quale segmento detiene oggi la quota di mercato maggiore?
I servizi di manutenzione, riparazione e revisione (MRO) prevalgono, con il 62.03% dei ricavi del 2025.
Cosa determina le forti prospettive di crescita del mercato?
I tre fattori chiave sono l'aumento del bilancio della difesa, una piena ripresa della domanda globale di MRO e i generosi incentivi alla ricerca e sviluppo del programma "Manifacturing 2030".
Quale tipologia di piattaforma sta crescendo più rapidamente?
I veicoli aerei senza pilota (UAV) rappresentano la piattaforma in più rapida espansione, con un CAGR del 15.12% fino al 2031.
Quale vantaggio competitivo conferisce l'accorpamento delle pale del ventilatore di Rolls-Royce all'ecosistema più ampio di Singapore?
Rolls-Royce plc detiene una massa critica di competenze in materiali compositi avanzati, attraendo fornitori di materiali di primo livello e offrendo alle officine MRO adiacenti un accesso privilegiato a tecniche di riparazione proprietarie.
Quanto sono esposti gli integratori locali ai cambiamenti nei controlli sulle esportazioni di avionica e semiconduttori da parte di Stati Uniti e Cina?
I tempi di consegna dei computer di missione di fascia alta potrebbero allungarsi, ma il parallelo trasferimento a Singapore dei produttori di apparecchiature per chip statunitensi sta creando canali di approvvigionamento alternativi che attutiscono il colpo.


