

Dimensioni e quota del mercato della seta
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 23.05 miliardo di dollari |
| Dimensione del mercato (2031) | 33.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.72% CAGR |
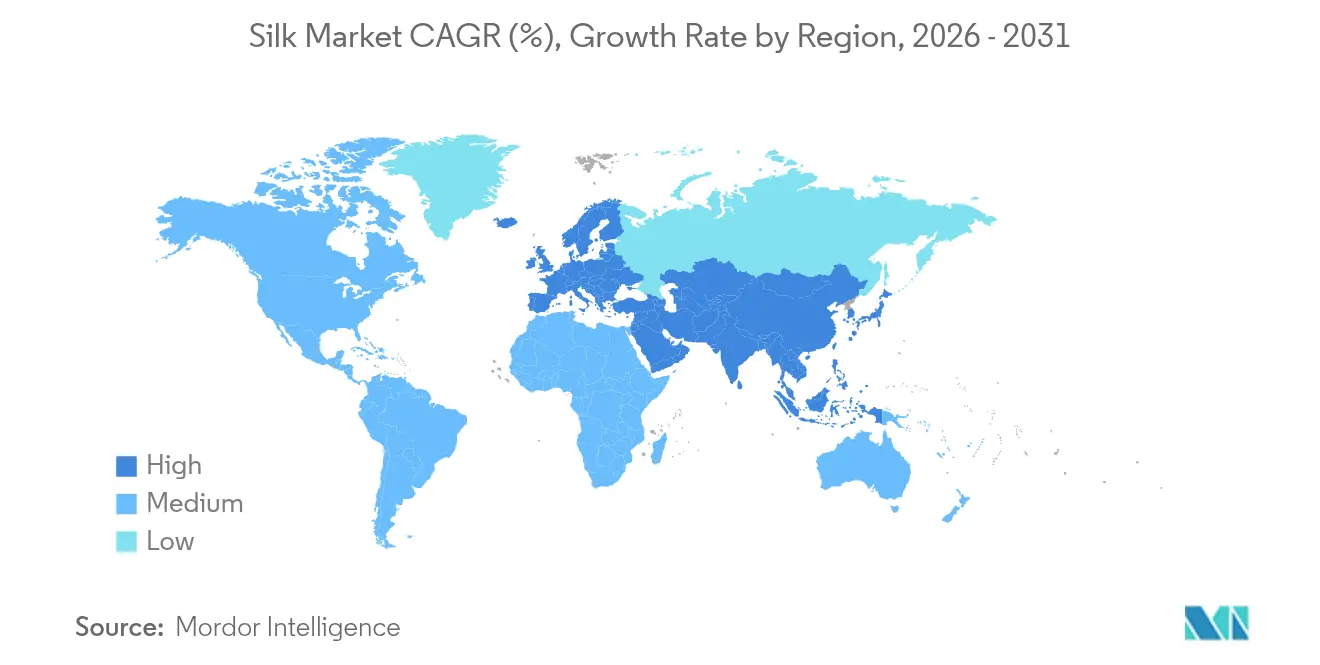
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
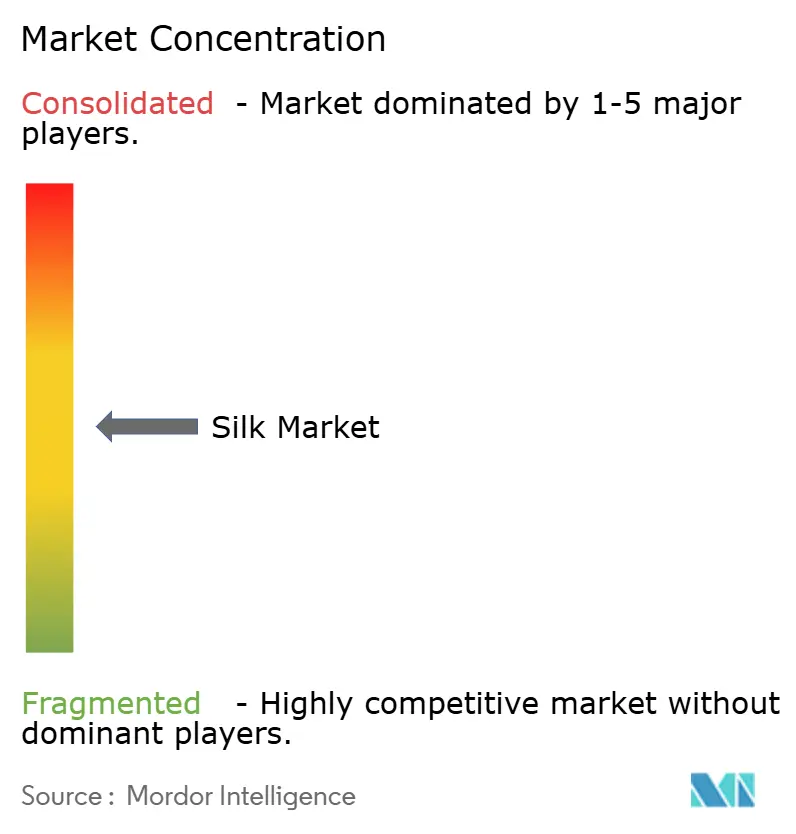
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della seta di Mordor Intelligence
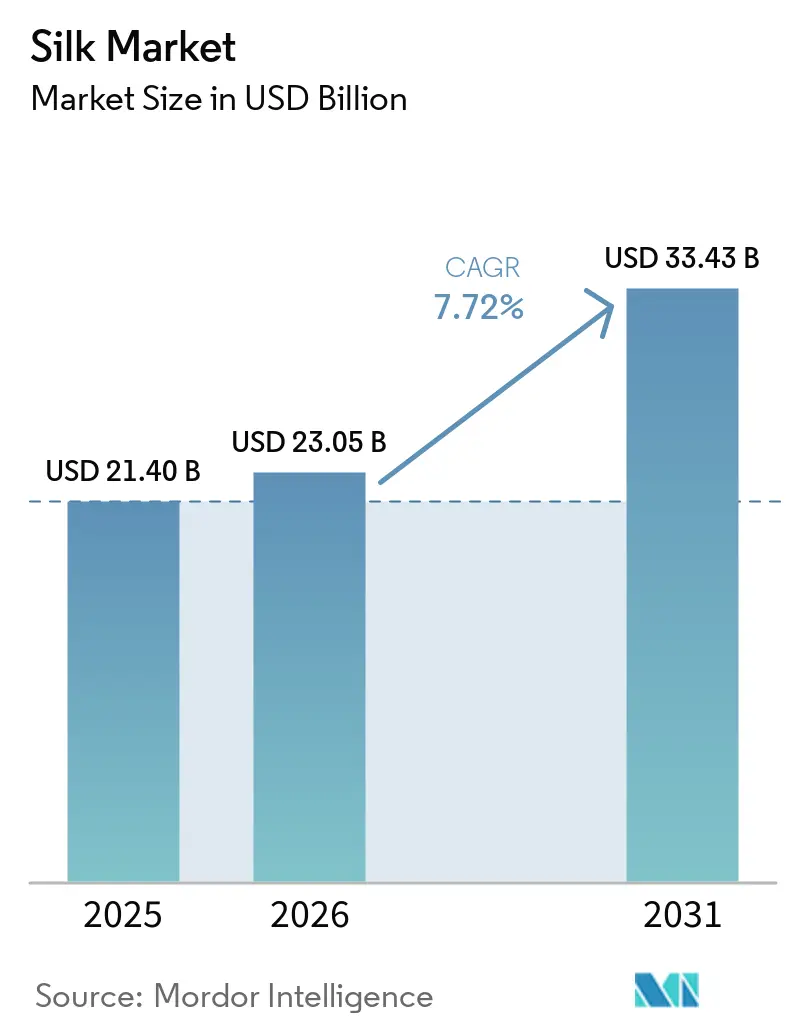
Si prevede che il mercato della seta crescerà da 21.4 miliardi di dollari nel 2025 a 23.05 miliardi di dollari nel 2026, per poi raggiungere i 33.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.72% nel periodo 2026-2031. Questa espansione riflette una transizione da un posizionamento puramente di lusso verso usi diversificati nell'ingegneria biomedica, nei tessuti ad alte prestazioni e nei materiali ecocompatibili. Le scoperte nel campo della seta di ragno bioingegnerizzata, come il baco da seta transgenico di Kraig Biocraft Laboratories, che fila fibre 10 volte più resistenti del para-aramide, indicano nuove frontiere prestazionali per il mercato della seta. L'Asia-Pacifico mantiene la leadership produttiva, ma l'Europa registra la crescita regionale più rapida, grazie agli investimenti dei marchi in processi di sericoltura tracciabili e a basso impatto ambientale. La crescente domanda di fibroina di grado medicale, i programmi di sostegno governativo e gli aggiornamenti dei processi digitali rafforzano le solide prospettive a lungo termine per il mercato della seta.
Punti chiave del rapporto
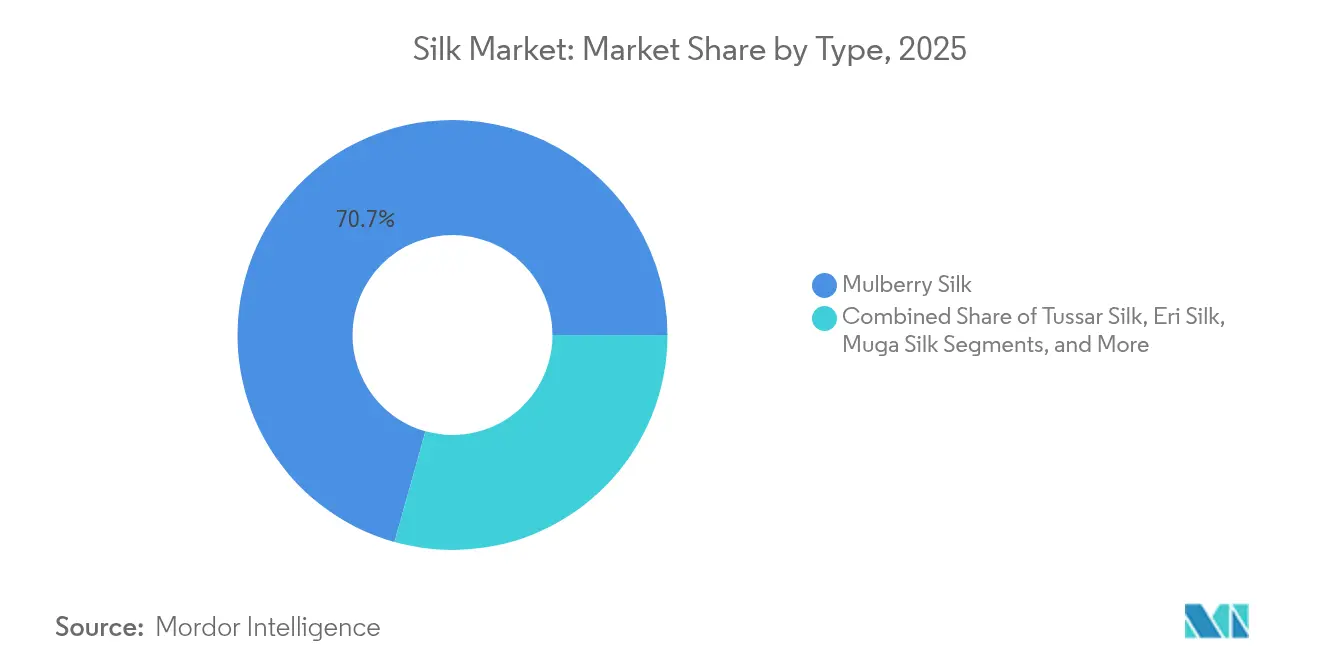
- In base alla tipologia, la seta di gelso ha registrato una quota di fatturato pari al 70.65% nel 2025, mentre si prevede che la seta di ragno bioingegnerizzata crescerà a un CAGR del 18.73% entro il 2031.
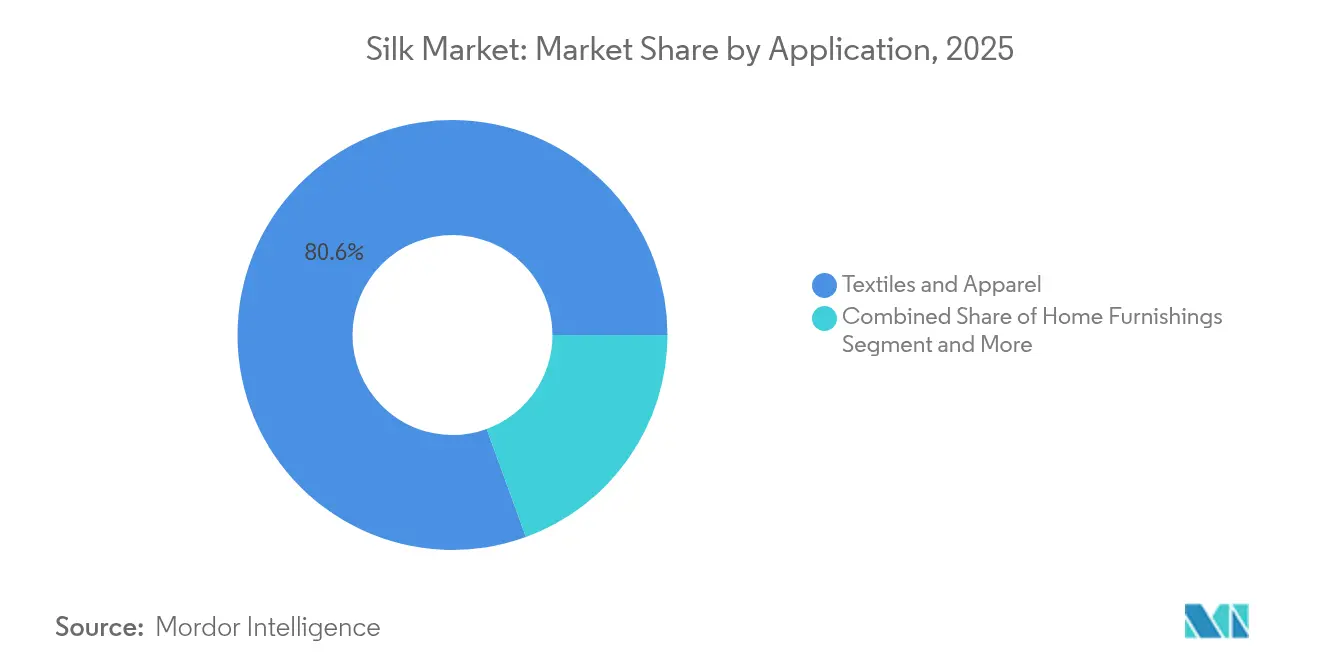
- Per applicazione, nel 80.55 i settori tessile e dell'abbigliamento rappresentavano l'2025% del mercato della seta; l'ingegneria biomedica e tissutale è in espansione a un CAGR del 13.58% fino al 2031.
- In termini geografici, nel 61.92 la regione Asia-Pacifico deteneva il 2025% della quota di mercato della seta; si prevede che l'Europa crescerà a un CAGR del 7.19% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della seta
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di abbigliamento di lusso e tessuti per la casa | + 1.8% | Asia-Pacifico, Europa | Medio termine (2-4 anni) |
| Progressi tecnologici nella sericoltura e nella bobinatura | + 1.5% | Asia-Pacifico, con ricadute su Europa e Nord America | A lungo termine (≥ 4 anni) |
| Sussidi governativi e programmi di sviluppo integrati | + 1.2% | India, Cina | A breve termine (≤ 2 anni) |
| Accelerare l'uso biomedico della fibroina della seta | + 2.1% | Nord America, Europa | Medio termine (2-4 anni) |
| Centri di eco-sericoltura per una seta etica e tracciabile | + 0.9% | Europa, Nord America, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ampliamento della produzione di seta di ragno coltivata in laboratorio per abbigliamento sportivo | + 2.3% | Nord America, Europa, trasferimento tecnologico in Asia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di abbigliamento di lusso e tessuti per la casa
La lucentezza e la morbidezza intrinseche della seta sostengono una domanda di alta qualità costante, nonostante la spesa globale del lusso si stia spostando verso proposte di valore esperienziali. Il crescente reddito disponibile dei consumatori cinesi alimenta l'interesse regionale per capi in seta lavorati a mano e biancheria da letto di alta gamma. I marchi del lusso coniugano la tradizione con messaggi di sostenibilità, soddisfacendo le preferenze dei Millennial e della Generazione Z per le fibre naturali. Il relativo isolamento dai cicli del fast fashion consente ai produttori di seta di mantenere il potere di determinazione dei prezzi, sostenendo la crescita a lungo termine del mercato della seta.
Progressi tecnologici nella sericoltura e nella bobinatura
La selezione artificiale e la modificazione genetica hanno portato a ceppi di bachi da seta con una maggiore resa di seta, resistenza alle malattie e migliore qualità della fibra. Le conoscenze sulla formazione di nanofibrille controllata dal pH stanno guidando le tecniche di filatura della seta artificiale che rivaleggiano con la resistenza delle fibre native. La NARO giapponese ha commercializzato bozzoli fluorescenti generati da bachi da seta geneticamente modificati, ampliando le applicazioni creative e tecniche. [1] NARO, “Fluorescent Silk Commercialization,” naro.go.jp Le diete artificiali formulate con farina di soia garantiscono una qualità costante dei bozzoli, riducendo la volatilità delle materie prime. I gemelli digitali negli impianti di filatura cinesi aumentano la produttività e riducono gli sprechi, illustrando come gli strumenti dell'Industria 4.0 aumentino la produttività in tutto il mercato della seta.
Sussidi governativi e programmi di sviluppo integrati
Il programma indiano Silk Samagra ha esteso la superficie coltivata a gelso a 263,352 ettari nel 2024 e ha aumentato la produzione di seta grezza a 38,913 tonnellate metriche, convalidando input coordinati, formazione e supporto al marketing. [2] Press Information Bureau, “Silk Samagra Scheme Performance 2025,” pib.gov.in Il Consiglio indiano per la promozione delle esportazioni di seta negozia agevolazioni tariffarie e facilitazioni logistiche, posizionando i mulini nazionali per una rinnovata spinta all'esportazione. La roadmap cinese per le fibre avanzate combina l'intelligenza manifatturiera con la bioinnovazione, garantendo la sicurezza dell'approvvigionamento e la competitività globale per tutto l'orizzonte di previsione.
Accelerare l'uso biomedico della fibroina della seta
Gli scaffold in fibroina di seta presentano caratteristiche di adesione cellulare e degradazione controllata, ideali per suture, guide nervose e film per il rilascio di farmaci. Le proteine ricombinanti della seta di ragno ampliano le indicazioni dalla riparazione muscoloscheletrica ai filler cosmetici. La valorizzazione della sericina, un ex flusso di scarto, in attivi cosmetici antiossidanti rafforza i modelli di business circolari. L'aumento della spesa sanitaria e l'invecchiamento demografico rafforzano la domanda a lungo termine di seta di grado medicale, amplificando ulteriormente la traiettoria del mercato della seta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione e volatilità del prezzo della seta grezza | -1.4% | Regioni di produzione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Concorrenza dei materiali sintetici e della cellulosa rigenerata | -1.1% | Segmenti di mercato di massa globali | Medio termine (2-4 anni) |
| Epidemie di malattie delle colture legate al cambiamento climatico | -0.8% | Nucleo Asia-Pacifico, ricadute a livello globale | A lungo termine (≥ 4 anni) |
| Rischio di concentrazione della catena di fornitura | -0.7% | Globale, critico nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione e volatilità dei prezzi della seta grezza
La produzione della seta prevede oltre 30 fasi distinte, mantenendo elevati i costi di manodopera. Le oscillazioni del prezzo del bozzolo comprimono i margini di profitto delle aziende e frenano la propensione ad aumentare la capacità produttiva. Il calo delle esportazioni cinesi del 2023% nel 14, a 801 milioni di dollari, riflette queste pressioni dal lato dell'offerta. Una fornitura persistentemente limitata di seta grezza può frenare la crescita a breve termine del mercato della seta.
Concorrenza di materiali sintetici e cellulosa rigenerata
Poliestere, rayon e cellulosiche di origine biologica offrono un'estetica simile alla seta a costi inferiori, allettando le catene di abbigliamento più attente al prezzo. Le preoccupazioni relative al benessere degli animali aumentano il rischio reputazionale della sericoltura tradizionale, indirizzando alcuni marchi verso materiali alternativi. Mentre i produttori sintetici replicano la sensazione al tatto della seta, l'industria della seta deve puntare su nicchie di biodegradabilità, tracciabilità e performance per mantenere la propria quota di mercato.
Analisi del segmento
Per tipo: la bioingegneria sconvolge la gerarchia tradizionale della seta
La seta di gelso ha mantenuto la quota maggiore del mercato della seta nel 2025, con una quota del 70.65% del fatturato. La seta di ragno bioingegnerizzata, sebbene ancora agli inizi, sta accelerando con un CAGR del 18.73% fino al 2031, riflettendo ingenti flussi di capitale di rischio e successi nella produzione su scala pilota. L'elevata resistenza alla trazione e la leggerezza rendono la seta di ragno interessante per l'abbigliamento militare, i compositi aerospaziali e l'equipaggiamento sportivo di alta gamma. La seta fluorescente CRISPR dell'Università di Bayreuth dimostra come l'editing genetico possa adattare le catene proteiche a funzioni specializzate. Le varietà tradizionali di tussar ed eri si stanno ritagliando nicchie etiche, mentre la seta muga continua a raggiungere prezzi di lusso nei circoli dell'alta moda di nicchia. L'intensificazione della ricerca e sviluppo sulle proteine ricombinanti suggerisce che la seta di ragno si assicurerà una quota di mercato maggiore con l'aumento della produzione commerciale.
Il predominio persistente del gelso si basa su reti agricole e di avvolgimento ben consolidate in Cina e India. Tuttavia, le difficoltà di margine spingono le aziende a introdurre tessuti misti e rivestimenti ad alte prestazioni. I programmi di allevamento statali per bachi da seta resistenti alle malattie potrebbero stabilizzare le rese e frenare i picchi di costo. Nel frattempo, le startup di biologia sintetica puntano alla parità di costo con i filamenti convenzionali ottimizzando i terreni di fermentazione e la purificazione a valle. La convergenza tra bioingegneria e sericoltura tradizionale indica un futuro mercato della seta diversificato, in cui le varianti ingegnerizzate coesistono con le fibre tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'ingegneria biomedica guida la crescita dei premi
Nel 2025, il settore tessile e dell'abbigliamento rappresentava l'80.55% del mercato della seta, trainato da capi di lusso per donna, cravatte e articoli per la casa. Gli impieghi in ambito biomedico e nell'ingegneria tissutale sono in espansione con un CAGR del 13.58%, segnalando un redditizio spostamento verso materiali sanitari di alto valore. La comprovata biocompatibilità della fibroina di seta consente la realizzazione di suture riassorbibili e scaffold cartilaginei, mentre la sericina sta guadagnando terreno nelle formule antiossidanti per la cura della pelle. La quotazione in borsa di Bolt Threads, del valore di 346 milioni di dollari, per finanziare i cosmetici in seta biologica, sottolinea la fiducia degli investitori nelle applicazioni funzionali per la cura della persona.
La domanda nutraceutica di proteine di insetti nei mangimi per acquacoltura introduce un ulteriore flusso di entrate derivante dai sottoprodotti delle pupe. L'arredamento per la casa beneficia delle proprietà termoregolatrici e ipoallergeniche della seta, mentre le applicazioni delle proteine della seta attraggono i consumatori attenti al benessere. Con la diversificazione delle indicazioni mediche, il mercato della seta dipenderà sempre più dagli standard di conformità biofarmaceutica, aprendo opportunità di consulenza e licenza per i fornitori con un elevato know-how.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della seta nella regione Asia-Pacifico
Nel 2025, l'area Asia-Pacifico rappresentava il 61.92% del mercato della seta, con la Cina che ha esportato seta per 801 milioni di dollari, nonostante la carenza di manodopera e le turbolenze dei prezzi. L'India ha prodotto 36,582 tonnellate di seta grezza nell'anno fiscale 2023 e ha ampliato la superficie coltivata a gelso grazie al programma Silk Samagra, a dimostrazione del continuo sostegno del settore pubblico. Il Vietnam ha registrato esportazioni per 143 milioni di dollari, rifornendo le fabbriche indiane e diversificando l'offerta regionale. La meccanizzazione comporta sfide legate alla carica batterica, spingendo all'adozione di disinfettanti a base di nano platino-poliesametilene che superano i trattamenti tradizionali. Le tensioni marittime nel Mar Cinese Meridionale evidenziano le vulnerabilità logistiche, spingendo gli acquirenti a ricorrere a due fonti di approvvigionamento nel mercato della seta.
Mercato europeo della seta
L'Europa è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.19% fino al 2031. L'Italia ha importato 161 milioni di dollari di seta grezza cinese per la finitura artigianale, rafforzando il suo ruolo nelle catene di approvvigionamento globali del lusso. Le officine dell'UE commercializzano seta tracciabile e a basso impatto ambientale a consumatori attenti all'ambiente disposti a pagare prezzi più elevati. Spin-out bioingegnerizzati come AMSilk stanno sviluppando fibre ricombinanti per calzature ad alte prestazioni e dispositivi medici, consolidando i cluster di innovazione regionali.
Mercato della seta in Nord America e Medio Oriente e Africa
Il Nord America si concentra su nicchie biomediche e ad alte prestazioni. Gli Stati Uniti hanno importato seta per 14.65 milioni di dollari nel 2024 per lavorazioni specializzate a valle. Kraig Biocraft Laboratories gestisce impianti pilota in Vietnam, ma pianifica la filatura nazionale per contratti di difesa. Il Medio Oriente e l'Africa rimangono mercati emergenti, ma mostrano un crescente consumo di beni di lusso e un'affinità culturale per la seta negli abiti cerimoniali, preparando il terreno per una futura ripresa della domanda con la maturazione delle infrastrutture logistiche e di vendita al dettaglio.
Panorama competitivo
La concorrenza abbraccia aziende sericole consolidate e aziende biotecnologiche emergenti, dando vita a un mercato della seta moderatamente frammentato. Shanghai Silk Group Co., Ltd. controllava il 18% delle vendite globali di seta nel 2024. Wujiang First Textile Co. Ltd. si è classificata al secondo posto con una quota del 10%. Zhejiang Jiaxin Silk Corp. Ltd. deteneva il 7%. Ongetta Srl si è assicurata il 5%, mentre l'azienda biotecnologica AMSilk GmbH ha contribuito con il 4%. Insieme, queste cinque aziende rappresentavano il 44% del mercato della seta, a dimostrazione di una moderata concentrazione. I produttori cinesi e indiani vantano vantaggi di scala nella coltivazione del gelso, ma la loro quota combinata lascia spazio agli innovatori. Kraig Biocraft Laboratories ha depositato brevetti per Monster Silk e Dragon Silk, destinati ad abbigliamento protettivo e suture chirurgiche. AMSilk ha raccolto nuovi fondi per fornire filati di seta di ragno ai principali marchi di abbigliamento sportivo, a dimostrazione della propensione intersettoriale verso fibre leggere e vegane.
Le aziende tradizionali si affidano al branding artigianale, alle certificazioni biologiche e alla co-creazione con le case di lusso per difendere i prezzi maggiorati. Nel frattempo, i competitor bioingegnerizzati promettono qualità costante, proprietà meccaniche personalizzabili e un minore impatto ambientale. La diversificazione in dispositivi medici e cosmetici offre margini più elevati rispetto ai filati di base. Si prevede che alleanze strategiche, come la partnership tra stabilimenti italiani e laboratori biotecnologici, accelereranno il trasferimento tecnologico e amplieranno il portfolio prodotti.
Le tattiche competitive si concentrano sempre più sulla collaborazione verticale e sul controllo della proprietà intellettuale, piuttosto che sulla semplice espansione della capacità produttiva. I laboratori europei collaborano con i laboratori biotecnologici per sviluppare congiuntamente tessuti ad alte prestazioni di nicchia che offrono margini di profitto più elevati. Gli investitori privilegiano le aziende che combinano la scienza dei materiali avanzata con la sostenibilità, accelerando il flusso di capitali verso progetti di seta di ragno coltivata in laboratorio. Nel periodo di previsione, il mercato della seta assisterà probabilmente a un consolidamento tra le aziende di medie dimensioni in cerca di capitali per la modernizzazione, mentre le spin-off ad alta tecnologia potrebbero concedere in licenza la progettazione di proteine alle aziende di filatura tradizionali.
Leader del settore della seta
Wujiang First Textile Co. Ltd.
AMSilk GmbH
Shanghai Silk Group Co. Ltd.
Zhejiang Jiaxin Silk Corp. Ltd.
Ongetta Srl
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: gli scienziati dell'Università di Bayreuth hanno applicato CRISPR-Cas9 ai ragni, producendo seta fluorescente rossa con il potenziale per l'ingegneria dei materiali avanzata.
- Gennaio 2025: Kraig Biocraft Laboratories ha presentato bachi da seta transgenici che trasportano i geni del ragno della corteccia di Darwin, puntando a una capacità produttiva di tonnellate nel 2025.
- Febbraio 2024: Con uno stanziamento di 105 milioni di dollari (900 crore di rupie indiane) per l'anno fiscale 2024-25, l'India sta intensificando il suo sostegno all'industria della seta. Il Central Silk Board (CSB) utilizzerà questi fondi per perfezionare le pratiche di sericoltura, guidare iniziative di ricerca e aumentare sia la quantità che la qualità della produzione nazionale di seta.
- Gennaio 2024: Kraig Biocraft Laboratories, Inc. ha firmato un Memorandum d'intesa (MOU) con la Vietnam Sericulture Association e il Lam Dong Agro-Forestry Research Experiment Center, con l'obiettivo di rafforzare e ampliare la produzione di seta in Vietnam.
Ambito e metodologia
La seta è una fibra proteica naturale che le larve del baco da seta producono per creare i bozzoli. La fibra, composta principalmente da proteina fibroina, presenta una struttura simile a un prisma triangolare.
Il mercato globale della seta è segmentato per tipo (seta di gelso, seta Tussar, altri tipi), applicazione (tessile, altri) e geografia (Nord America, Europa, Asia-Pacifico, Sud America, Africa). Il rapporto offre dimensioni di mercato e previsioni in valore (USD).
| Seta Mulberry |
| Tussar Seta |
| Eri seta |
| Muga Seta |
| Seta di ragno bioingegnerizzata |
| Tessile e abbigliamento |
| Arredamento |
| Cosmetici e cura della persona |
| Ingegneria biomedica e tissutale |
| Nutraceutici e additivi alimentari |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Norvegia | |
| Finlandia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Turchia |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per tipo | Seta Mulberry | |
| Tussar Seta | ||
| Eri seta | ||
| Muga Seta | ||
| Seta di ragno bioingegnerizzata | ||
| Per Applicazione | Tessile e abbigliamento | |
| Arredamento | ||
| Cosmetici e cura della persona | ||
| Ingegneria biomedica e tissutale | ||
| Nutraceutici e additivi alimentari | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Norvegia | ||
| Finlandia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Turchia | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della seta nel 2026?
Il mercato della seta valeva 23.05 miliardi di dollari nel 2026 ed è sulla buona strada per raggiungere i 33.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'7.72%.
Quale regione è leader nella produzione della seta?
La regione Asia-Pacifico detiene una quota di mercato del 61.92% della seta, trainata principalmente dalla capacità di esportazione della Cina e dalla crescente produzione di seta grezza dell'India.
Qual è il tipo di seta a crescita più rapida?
La seta di ragno bioingegnerizzata è la tipologia a più rapida crescita: si prevede che si espanderà a un CAGR del 18.73% entro il 2031, grazie alle sue superiori proprietà meccaniche.
Perché la domanda biomedica è importante per i fornitori di seta?
Gli utilizzi della fibroina della seta in campo biomedico e di ingegneria tissutale stanno aumentando a un CAGR del 13.58%, offrendo margini più elevati e ricavi diversificati oltre il settore dell'abbigliamento.
In che modo i governi sostengono la sebicoltura?
Programmi come il Silk Samagra Scheme in India forniscono sussidi, formazione e ampliano la coltivazione del gelso, contribuendo a stabilizzare la produzione e le esportazioni.
Quale vantaggio competitivo offrono le aziende di biologia sintetica?
Producono proteine di seta di ragno tramite fermentazione, ottenendo una qualità costante, proprietà personalizzate e minori requisiti di terra, spingendo i mulini tradizionali a innovare.


