

Dimensioni e quota del mercato del silicio metallico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
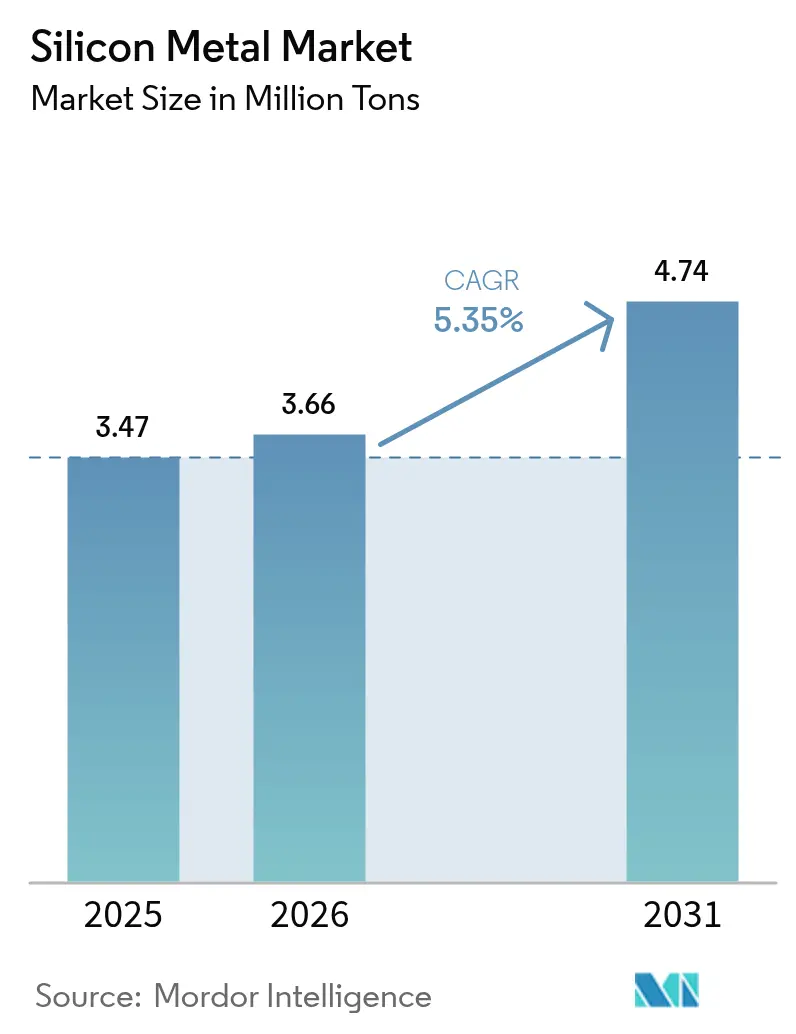
| Volume di mercato (2026) | 3.66 milioni di tonnellate |
| Volume di mercato (2031) | 4.74 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 5.35% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del silicio metallico di Mordor Intelligence
Si stima che il mercato del silicio metallico raggiungerà i 3.66 milioni di tonnellate nel 2026, in crescita rispetto al valore del 2025 di 3.47 milioni di tonnellate, con proiezioni per il 2031 che indicano 4.74 milioni di tonnellate, con un CAGR del 5.35% nel periodo 2026-2031. La traiettoria ascendente riflette il ruolo fondamentale del materiale nell'alleggerimento dell'alluminio, nei moduli solari fotovoltaici e nelle batterie ad anodi di silicio. I tagli alla produzione annunciati dalle fonderie cinesi nell'aprile 2025 hanno accresciuto la consapevolezza dell'offerta globale, nonostante la domanda da parte del gigacasting automobilistico, delle espansioni fotovoltaiche e del recupero dei semiconduttori sia rimasta stabile. Le misure di politica commerciale, tra cui nuove petizioni antidumping statunitensi e dazi esistenti su diverse origini asiatiche, hanno ampliato i differenziali di prezzo regionali, aumentando i premi nordamericani ma consentendo agli acquirenti asiatici di capitalizzare sui valori spot più bassi. Le economie di produzione ad alta intensità energetica e l'inasprimento delle normative sulle emissioni di carbonio continuano a spostare gli acquisti verso fornitori a basse emissioni. I progressi paralleli nella tecnologia degli anodi di silicio, supportati da ingenti sovvenzioni federali e da cicli di capitali privati, offrono uno sbocco nascente ma strategicamente importante che potrebbe proteggere il mercato del silicio metallico da future flessioni cicliche.
Punti chiave del rapporto
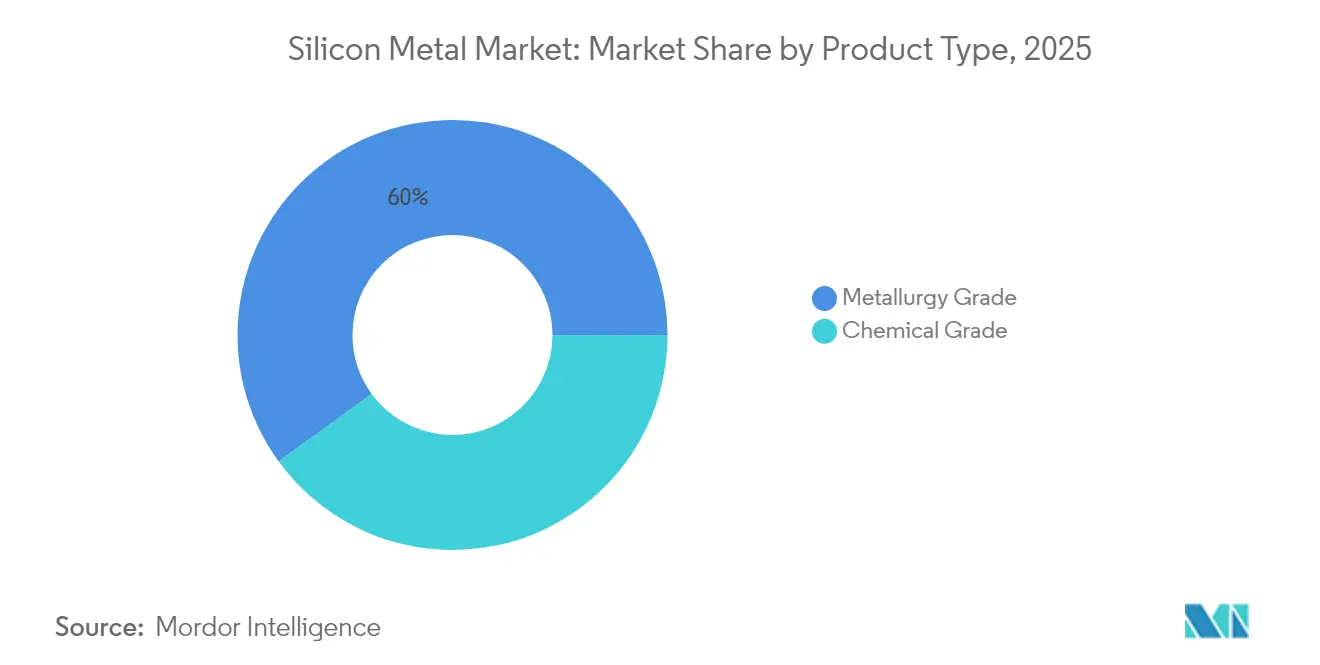
- Per tipologia di prodotto, il grado metallurgico ha dominato con il 60.02% della quota di mercato del silicio metallico nel 2025 e ha registrato il CAGR più rapido, pari al 5.83%, fino al 2031.
- In base alla forma, nel 2025 il pezzo in pezzi ha rappresentato il 44.62% del mercato del silicio metallico, mentre la polvere ha registrato un CAGR previsto del 6.25% fino al 2031.
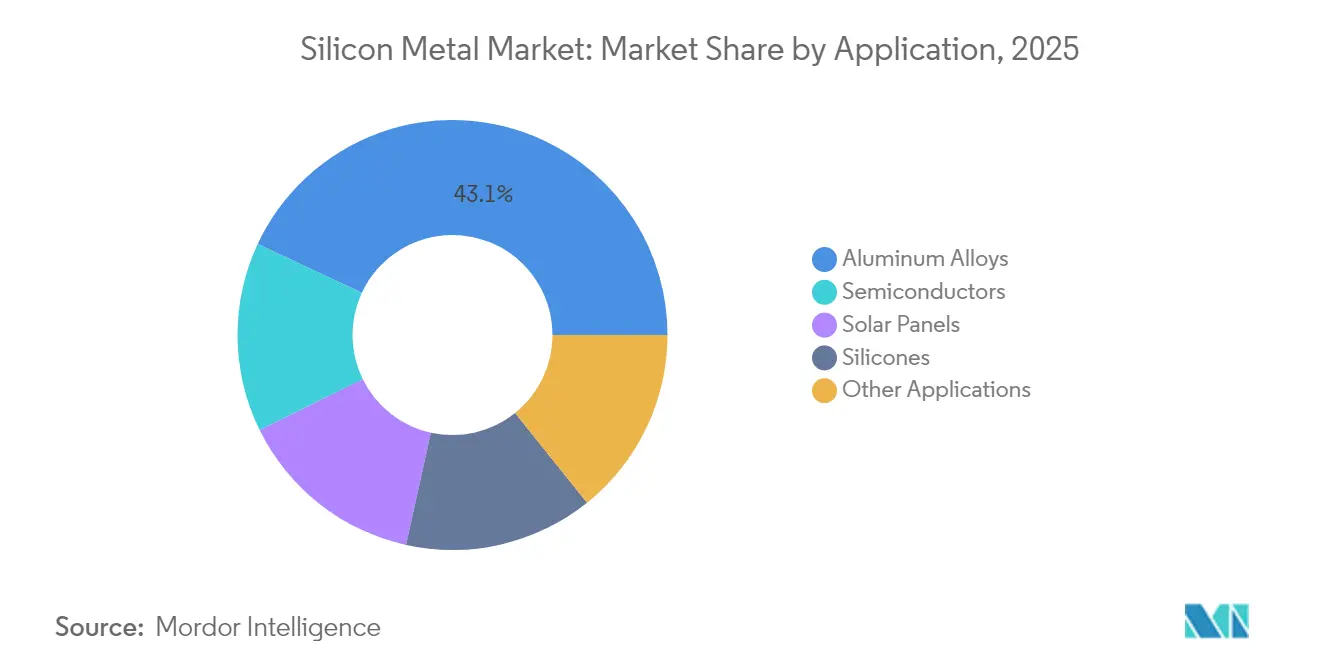
- Per applicazione, le leghe di alluminio hanno conquistato il 43.05% della quota di mercato del silicio metallico nel 2025; si prevede che i pannelli solari cresceranno a un CAGR del 6.92% entro il 2031.
- In termini geografici, l'area Asia-Pacifico deteneva una quota del 67.74% del mercato del silicio metallico nel 2025 e sta crescendo a un CAGR del 5.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del silicio metallico
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom della domanda di leghe di alluminio leggere | + 1.2% | APAC e Nord America | Medio termine (2-4 anni) |
| Accelerazione degli aumenti di capacità fotovoltaica | + 1.8% | Globale, guidato dall'APAC e dai mercati emergenti | A breve termine (≤ 2 anni) |
| Espansione della capacità globale di produzione di siliconi | + 1.1% | Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Crescita del contenuto di semiconduttori per dispositivo | + 0.9% | Globale, concentrato negli hub APAC | A lungo termine (≥ 4 anni) |
| Batterie con anodo al silicio in commercio | + 0.4% | Primi utilizzatori del Nord America e dell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom della domanda di leghe di alluminio leggere (settore automobilistico ed elettrico)
Gli OEM del settore automobilistico stanno aumentando il contenuto di alluminio per veicolo perché le strutture più leggere aumentano l'autonomia di guida senza aumentare le dimensioni dei pacchi batteria. L'adozione della tecnologia gigacasting da parte di Tesla ha spinto altre start-up cinesi del settore dei veicoli elettrici a replicare grandi sezioni di carrozzeria in alluminio che necessitano di additivi in silicio di elevata purezza per la metallurgia. Le fonderie di alluminio negli Stati Uniti e in Europa hanno annunciato espansioni di capacità che garantiscono gradi di lega locali, intensificando al contempo la domanda di input di silicio stabile. I produttori cinesi di leghe mantengono la leadership di prezzo grazie alle dimensioni, sebbene le maggiori barriere doganali e di trasporto merci erodano parte di questo vantaggio per gli acquirenti a ovest del Pacifico. Con il passaggio di sempre più involucri per batterie dalla ghisa all'alluminio, gli acquisti di silicio metallico da parte dei principali produttori automobilistici aumentano di pari passo con ogni lancio di nuove piattaforme per veicoli elettrici. Questo fattore trainante sostiene quindi una crescita di base costante nel mercato del silicio metallico, anche in presenza di fluttuazioni nei settori ciclici.
Accelerazione dell'aumento della capacità fotovoltaica
La Cina ha spedito 499 gigawatt di moduli fotovoltaici nel 2024 e punta a oltre 580 gigawatt nel 2025. L'eccesso di offerta di polisilicio ha costretto i principali produttori cinesi a ridurre l'utilizzo dei forni al di sotto del 40%, eppure l'obbligo governativo di energia pulita continua a dare il via libera a nuove capacità downstream. India, Brasile e Medio Oriente stanno accelerando le flottiglie solari che si affidano a lingotti importati, ampliando la domanda globale. Sebbene i margini del polisilicio si siano notevolmente ridotti, il consumo di silicio metallico per i reattori a barre rimane legato alle curve di installazione a lungo termine, non alle oscillazioni trimestrali dei prezzi. Con l'aumento dell'efficienza dei moduli, i produttori di wafer compensano utilizzando materie prime di qualità superiore, aumentando indirettamente i requisiti di purezza per il silicio di grado chimico. Anche con la volatilità a breve termine, la crescita pluriennale del solare rafforza un forte contributo positivo al mercato complessivo del silicio metallico.
Espansione della capacità produttiva globale di Siliconi
Dow, Wacker Chemie e Shin-Etsu hanno approvato misure pluriennali di riduzione dei colli di bottiglia che incrementano i volumi di elastomeri siliconici per sigillanti per l'edilizia e l'automotive. A differenza del solare o dei semiconduttori, i siliconi raggiungono molti mercati finali, ammortizzando la domanda durante i cicli economici. I nuovi codici architettonici che impongono facciate resistenti alle intemperie alimentano l'adozione di rivestimenti a base di silicone, soprattutto nei climi tropicali del Sud-est asiatico. Gli OEM del settore elettronico specificano materiali di interfaccia termica realizzati con siliconi speciali che dissipano il calore nei server ad alta potenza, aggiungendo un vantaggio premium alla materia prima di silicio metallico ad alta purezza. I trasformatori nordamericani cercano di approvvigionarsi internamente per coprire il rischio logistico, supportando nuovi studi di fattibilità per fonderie in Canada. Il modello di consumo diversificato fornisce un vento favorevole stabile per il mercato del silicio metallico, limitando l'esposizione alle oscillazioni di un singolo settore.
Crescita del contenuto di semiconduttori per dispositivo
Si prevede che le spedizioni di wafer aumenteranno tra l'11% e il 19% nel 2025 a causa della proliferazione di server AI e dispositivi edge [1] SEMI, “Quarterly Wafer Shipment Forecast,” semi.org . Il packaging avanzato richiede un die più grande per package e vie passanti in silicio, aumentando l'intensità del silicio grezzo. La taiwanese TSMC e la sudcoreana Samsung gestiscono entrambe stabilimenti multimiliardari che supportano la domanda di polisilicio sfuso. Sebbene i cali della memoria possano frenare la domanda a breve termine, la tendenza secolare verso un numero maggiore di transistor sostiene una pendenza positiva. I substrati emergenti di silicio su isolante impongono specifiche di impurità più severe, favorendo i fornitori con linee di raffinazione aggiornate. L'ecosistema di nodi geograficamente concentrato nell'Asia orientale sottolinea la necessità di materie prime sicure, rafforzando una spinta a lungo termine, seppur moderata, al mercato del silicio metallico.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Produzione ad alto costo energetico e ad alta intensità di CO₂ | -1.5% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi della catena di approvvigionamento incentrata sulla Cina | -0.8% | Globale, acuto nelle regioni dipendenti dalle importazioni | Medio termine (2-4 anni) |
| Rischio di restrizioni commerciali dovute al lavoro forzato | -0.6% | Globale, concentrato sui materiali provenienti dallo Xinjiang | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Produzione ad alto costo energetico e ad alta intensità di CO₂
Produrre 1 tonnellata di silicio metallico consuma quasi 12 megawattora di elettricità, esponendo le fonderie a tariffe energetiche volatili in Europa e in alcune parti del Nord America. I prezzi del carbonio nell'UE, superiori a 80 euro per tonnellata di CO₂, gravano ulteriormente sugli operatori occidentali che già pagano il doppio delle tariffe di rete tipiche dello Yunnan o del Sichuan. Il progetto pilota norvegese di Elkem per catturare i gas di scarico delle fornaci e riciclarli come riducente dimostra una mitigazione proattiva, ma richiede ingenti investimenti in conto capitale. In assenza di tali aggiornamenti a basse emissioni di carbonio, i divari di costo possono superare i 650 dollari per tonnellata, erodendo la competitività regionale. Gli acquirenti con obblighi ESG favoriscono un approvvigionamento più ecologico, ma si rifiutano di pagare premi elevati, il che spinge alcuni produttori europei a importare materiale asiatico nonostante l'esposizione ai dazi. Questa restrizione ostacola i piani di espansione in aree geografiche ad alto costo e frena la crescita del mercato globale del silicio metallico.
Rischio di restrizioni commerciali sul lavoro forzato
L'inclusione di Hoshine Silicon Industry negli elenchi delle entità statunitensi nel 2024 esemplifica l'esposizione reputazionale. I fermi doganali ritardano le spedizioni per mesi, costringendo gli acquirenti a suddividere i lotti di fornitura e ad aumentare le riserve di capitale circolante. I marchi globali emettono codici fornitore che richiedono audit indipendenti, spingendo alcune fonderie ad abbandonare completamente la regione. Tecnologie di conformità come la tracciabilità blockchain aumentano i costi generali per gli operatori più piccoli, consolidando indirettamente il mercato. Mentre la restrizione colpisce principalmente i flussi di silicio di grado chimico nel polisilicio, il sentimento di ricaduta comprime le vendite di silicio di grado metallurgico legate a miniere sospette, smorzando le prospettive del mercato del silicio metallico.
Analisi del segmento
Per tipo di prodotto: il grado metallurgico mantiene la leadership del volume
Il grado metallurgico ha contribuito per il 60.02% alle spedizioni del 2025 e si prevede che crescerà del 5.83% all'anno grazie alla solida domanda di leghe di alluminio nei settori automobilistico e aerospaziale. Questa porzione del mercato del silicio metallico ammonta a poco più di 2.08 milioni di tonnellate e si sviluppa quasi in sincronia con la produzione di fusione di alluminio in Cina, Stati Uniti e Messico. L'adozione del gigacasting moltiplica la capacità di lingotti di lega per veicolo, incorporando silicio a circa il 7% del peso nelle principali serie di leghe. Le fonderie asiatiche sfruttano l'energia idroelettrica e i grandi forni ad arco sommerso per fornire materie prime a basso costo, aiutando il mercato del silicio metallico a mantenere prezzi competitivi nonostante gli aumenti energetici altrove. In prospettiva, le strutture in alluminio stampate in 3D potrebbero ridurre leggermente i volumi di fusione, aumentando al contempo i requisiti di purezza, supportando nicchie premium.
Il grado chimico copre il resto e supporta i flussi di materie prime di polisilicio, siliconi e semiconduttori che oscillano con i cicli tecnologici. La quota di mercato del silicio metallico per il grado chimico è diminuita marginalmente nel 2025, poiché l'eccesso di offerta di polisilicio ha ridotto i volumi, ma la domanda di sostituzione da parte delle catene di fornitura di elettronica e batterie per veicoli elettrici limita il ribasso. Gli integratori verticali allineati con impianti di wafer e chimici coprono il rischio di prezzo autoconsumando, schermando i margini quando gli ordini esterni diminuiscono. Nel corso delle previsioni, la modesta ripresa degli investimenti nel solare e la stabilità dei mercati finali dei siliconi mantengono il CAGR del grado chimico nella zona del 4%, più lento della metallurgia ma fondamentale per la resilienza del mercato del silicio metallico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: il segmento delle polveri aumenta grazie alle applicazioni avanzate
Il materiale in pezzi grezzi continuava a dominare, con una quota del 44.62% nel 2025, grazie alla facilità di caricamento dei forni ad arco sommerso e ai minori costi di lavorazione. Tuttavia, le spedizioni di polvere stanno aumentando del 6.25% all'anno e la quota di mercato del silicio metallico legata alle polveri potrebbe superare il 29.00% entro il 2031. Le polveri fini inferiori a 10 micron forniscono anodi per batterie agli ioni di litio, paste di interfaccia termica e produzione additiva di metalli. I produttori investono in atomizzatori a gas inerte per ottenere una morfologia sferica che migliori la fluidità nei sistemi di sinterizzazione laser, creando così canali ad alto margine. I granuli rimangono importanti per le reazioni chimiche che si basano sul controllo dell'area superficiale, ma la crescita è moderata.
L'ascesa della polvere attrae nuovi operatori specializzati in rivestimenti per deposizione chimica da vapore e riempitivi per matrici composite. I prezzi si aggirano intorno al 15-18% in più rispetto al prezzo unitario su base di silicio equivalente, ammortizzando i margini contro l'inflazione energetica. Il controllo normativo sui rischi legati alla polvere stimola l'adozione di sistemi di movimentazione incapsulati che aumentano le barriere all'ingresso. Nel tempo, la concorrenza tra materiali, tra cui nanosilice e carburo di silicio, potrebbe frenare la crescita assoluta, ma la flessibilità della polvere la rende il materiale che contribuisce più rapidamente all'incremento della domanda nel mercato del silicio metallico.
Per applicazione: i pannelli solari superano il leader storico delle leghe
Le leghe di alluminio hanno assorbito il 43.05% del consumo globale nel 2025 e continuano a essere la pietra angolare del mercato del silicio metallico. Ogni tonnellata di getti di AlSi richiede 70-100 chilogrammi di silicio e la transizione del settore automobilistico verso telai leggeri consolida una base di riferimento durevole. Le estrusioni per l'edilizia in Medio Oriente e nel Sud-est asiatico aumentano ulteriormente il volume, estendendo la distribuzione geografica. Eppure, i pannelli solari detengono ora la fascia di crescita più elevata, con un CAGR del 6.92% al 2031, favorito da ambiziosi obiettivi climatici e dal calo dei costi dei moduli.
L'attuale eccesso di offerta di polisilicio ha ridotto la velocità di produzione dei forni, ma lo slancio delle spedizioni di moduli rimane intatto, garantendo la ripresa dell'assorbimento di qualità chimica una volta concluso il destocking. Le applicazioni dei semiconduttori e dei siliconi condividono quote pressoché uguali, vicine al 10% ciascuna, offrendo al mercato del silicio metallico flussi di reddito diversificati. Gli usi emergenti di nicchia spaziano dalle leghe ad alta entropia per l'industria aerospaziale al silicio poroso nei sensori di nuova generazione. Alcune di queste opportunità potrebbero sbloccare una domanda in rapida evoluzione se gli ostacoli commerciali dovessero venir meno, ma il mix di applicazioni principali rimane stabile per tutto il periodo considerato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del silicio metallico nella regione Asia-Pacifico
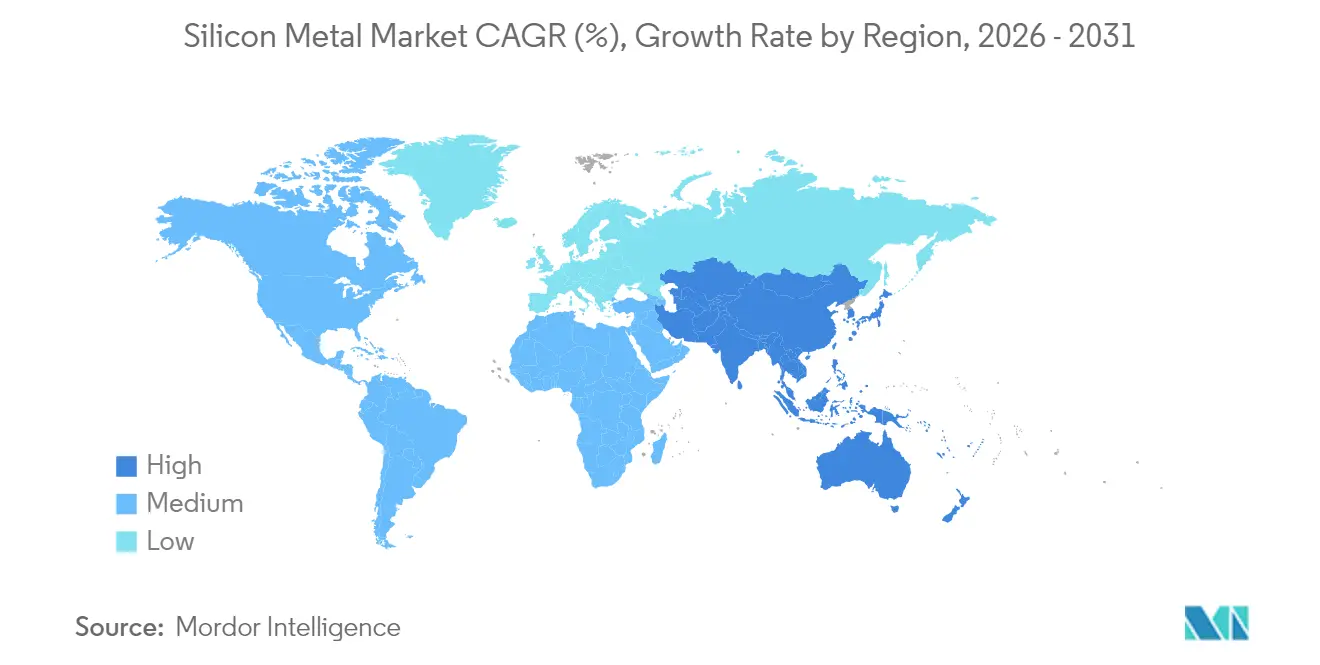
La regione Asia-Pacifico ha fornito il 67.74% del tonnellaggio previsto per il 2025 e si prevede un tasso di crescita annuo composto (CAGR) del 5.78% fino al 2031, affermandosi come regione leader nel settore del silicio metallico. La regione beneficia dei cluster integrati cinesi "dalla miniera al modulo", che riducono i tempi di consegna e comprimono i costi. La rete elettrica dello Yunnan, ricca di risorse idroelettriche, riduce le tariffe energetiche, mantenendo i punti di pareggio delle fonderie anche con le tasse sul carbonio. Giappone e Corea del Sud contribuiscono alla domanda di semiconduttori raffinati e piattaforme per veicoli elettrici all'avanguardia. L'Indonesia investe 45.74 miliardi di dollari nella filiera a valle della silice per sviluppare alternative regionali che contrastino il dominio cinese.
Mercato del silicio metallico in Nord America ed Europa
Il Nord America ha registrato prezzi spot premium, poiché le indagini antidumping hanno deviato le importazioni, aggravando la carenza di offerta. Le norme sul contenuto interno dell'Inflation Reduction Act incoraggiano nuovi progetti di caldaie nel Pacifico nord-occidentale, dove l'energia idroelettrica può parzialmente neutralizzare gli ostacoli ai costi energetici. Il Canada posiziona la sua rete a basse emissioni di carbonio come una calamita per gli OEM alla ricerca di leghe conformi agli standard ESG. L'Europa ha dovuto affrontare sfide simili in termini di costi con le tariffe elettriche, ma ha accolto con favore i finanziamenti per l'innovazione per promuovere progetti pilota di processi privi di CO₂, mantenendo la capacità produttiva sostenibile attraverso la differenziazione tecnologica.
Mercato del silicio metallico in Medio Oriente e Sud America
Il Brasile sfrutta l'abbondante quarzite e il know-how metallurgico esistente, mentre i membri del Consiglio di Cooperazione del Golfo convogliano gas naturale ed energia solare a basso costo in complessi di alluminio che richiedono leghe di silicio. L'Africa si concentra sulla realizzazione di impianti solari fotovoltaici in corridoi ad alta insolazione, promettendo un futuro aumento della domanda di polisilicio. Il mosaico sottolinea come l'economia energetica regionale e i filtri politici governino la geografia in evoluzione del mercato del silicio metallico.
Analisi della catena del valore
La catena del valore del silicio metallico inizia con l'estrazione e l'arricchimento di quarzo e quarzite, insieme a riducenti (in particolare fonti di carbonio) ed elettrodi utilizzati nei forni ad arco sommerso. La fusione è la principale fase di valorizzazione ed è strutturalmente legata alla disponibilità e al prezzo dell'energia elettrica, che in genere rappresenta una quota considerevole del costo totale di produzione. Ciò concentra la capacità produttiva competitiva nelle regioni con bassi costi energetici. La produzione si suddivide quindi in spedizioni di grado metallurgico per la produzione di leghe di alluminio (incluse le filiere di fornitura per la fusione e l'estrusione nel settore automobilistico) e materiale di grado chimico destinato ai produttori di polisilicio e siliconi, dove possono essere necessari ulteriori processi di raffinazione e granulazione o polverizzazione a seconda della purezza e delle esigenze di manipolazione richieste per l'utilizzo finale.
La logistica e la conformità nelle fasi intermedie e finali della filiera influenzano sempre più i flussi. Gli Stati Uniti rimangono un importatore netto e, secondo l'USGS, la produzione nazionale di silicio metallico e ferrosilicio nel 2025 si è concentrata in cinque impianti situati a est del fiume Mississippi, rendendo i canali di importazione e le scorte dei distributori importanti per i produttori di leghe e i clienti del settore chimico. Le misure commerciali sono diventate un collo di bottiglia e un fattore di reindirizzamento: le petizioni antidumping e sui dazi compensativi presentate nell'aprile 2025 da Ferroglobe e Mississippi Silicon, e le misure di salvaguardia della Commissione europea finalizzate tramite il Regolamento (UE) 2025/2351 nel novembre 2025, hanno aggiunto attriti di natura politica che possono spostare i volumi tra le regioni e aumentare il valore di una fornitura tracciabile e a basso rischio per gli acquirenti a valle.
Panorama competitivo
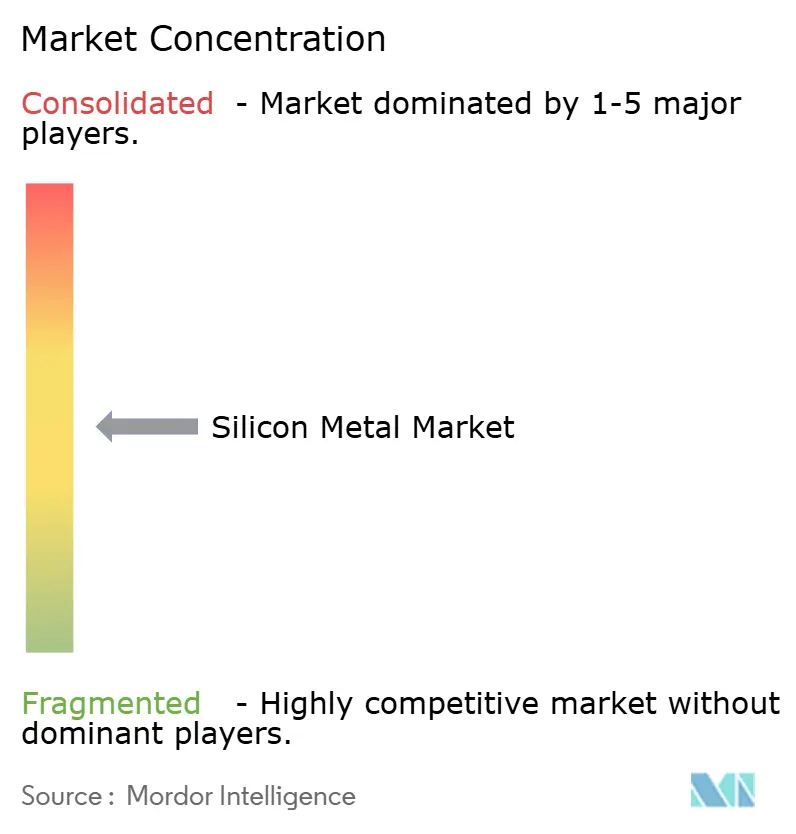
Il settore globale è moderatamente frammentato, con i principali produttori di silicio metallico come Elkem, Ferroglobe, Wacker Chemie, GCL Technology e Hoshine che sfruttano le economie di scala e l'integrazione della catena di approvvigionamento. I produttori cinesi hanno ridotto la produzione nell'aprile 2025 per stabilizzare i margini interni, segnalando una gestione coordinata dell'offerta. Le politiche commerciali stanno rimodellando il panorama competitivo. Le petizioni statunitensi dell'aprile 2025 hanno esercitato pressione sugli esportatori australiani, laotiani, norvegesi e thailandesi, spingendo alcuni a reindirizzare i volumi verso l'Europa e il Giappone. Gli investimenti tecnologici rappresentano un altro fronte: le aziende abbinano forni ad arco sommerso a impianti fotovoltaici per mitigare la volatilità dell'elettricità, mentre gli specialisti delle polveri sviluppano trattamenti superficiali proprietari per ottenere le approvazioni dei produttori di batterie.
Leader del settore del silicio metallico
Elkem ASA
Ferroglobo
Hoshine Silicon Industry Co., Ltd.
Rusal
Wacker Chemie AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Hoshine Silicon Industry Co., Ltd. ha annunciato un piano di collocamento privato per raccogliere fino a 5.8 miliardi di RMB al fine di finanziare infrastrutture energetiche presso la sua base industriale per nuovi materiali a Shanshan, incentrata sul silicio, incluso un progetto di integrazione carbone-elettricità, e per integrare il capitale circolante. Il piano mira a una base di costi energetici strutturalmente più bassa e controllabile, una leva fondamentale per la competitività del silicio metallico.
- Aprile 2025: i produttori statunitensi Ferroglobe e Mississippi Silicon hanno presentato ricorsi antidumping e contro i dazi compensativi relativi alle importazioni di silicio metallico provenienti da Australia, Laos, Norvegia e Thailandia. Tale azione ha aumentato il rischio legato alle politiche commerciali nelle strategie di approvvigionamento e ha contribuito ad ampliare le differenze di prezzo a livello regionale e a riequilibrare l'offerta.
- Novembre 2024: Elkem si è assicurata il supporto del Fondo europeo per l'innovazione per avviare un progetto pilota di riutilizzo della cattura del carbonio presso gli impianti norvegesi, con l'obiettivo di produrre silicio metallico a zero emissioni di CO2. Il progetto ha evidenziato come i finanziamenti legati alla decarbonizzazione vengano utilizzati per sostenere le regioni ad alto costo e per creare un'offerta differenziata per i clienti a valle sensibili ai criteri ESG.
Ambito del rapporto sul mercato globale del silicio metallico
Il silicio è un elemento metallico derivato da quarzo e materie prime carboniose attraverso un processo di fusione. È un metalloide grigio duro, fragile e lucido con elevata conduttività termica ed elettrica. Il silicio metallico è composto principalmente da silicio e piccole quantità di impurità come ferro, alluminio, calcio e magnesio. È comunemente usato come agente legante nella produzione di leghe di alluminio, leghe di ferrosilicio e altre leghe speciali.
Il mercato del silicio metallico è segmentato per tipo di prodotto, applicazioni e area geografica. In base al tipo di prodotto, il mercato è segmentato in grado metallurgico e grado chimico. In base alle applicazioni, il mercato è segmentato in leghe di alluminio, semiconduttori, pannelli solari, siliconi e altre applicazioni (edilizia e infrastrutture). Il rapporto copre anche le dimensioni del mercato e le previsioni per il silicio metallico in 27 paesi nelle principali regioni.
Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al volume (tonnellate).
| Grado metallurgico |
| Grado chimico |
| Grumo |
| Pastello |
| granuli |
| Leghe di alluminio |
| Semiconduttori |
| Pannelli solari |
| siliconi |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Turchia | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Egitto | |
| Nigeria | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Grado metallurgico | |
| Grado chimico | ||
| Per modulo | Grumo | |
| Pastello | ||
| granuli | ||
| Per Applicazione | Leghe di alluminio | |
| Semiconduttori | ||
| Pannelli solari | ||
| siliconi | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Turchia | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Egitto | ||
| Nigeria | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà la domanda globale di silicio metallico entro il 2031?
Il volume aumenta da 3.66 milioni di tonnellate nel 2026 a 4.74 milioni di tonnellate nel 2031, con un CAGR del 5.35%.
Quale regione detiene la quota maggiore di consumo di silicio metallico?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 67.74%, trainata dalle catene di fornitura integrate e dai minori costi energetici.
Quale applicazione aggiungerà il maggior numero di tonnellate incrementali entro il 2031?
I pannelli solari guidano la crescita con un CAGR del 6.92%, mentre aumentano le installazioni fotovoltaiche a livello globale nonostante l'attuale eccesso di offerta di polisilicio.
Perché le fonderie occidentali investono nella tecnologia di cattura del carbonio?
Gli elevati prezzi dell'energia e le imposte UE sulle emissioni di carbonio minacciano la competitività in termini di costi, pertanto gli aggiornamenti a basse emissioni di carbonio contribuiscono a garantire l'accesso al mercato e i premi sui prezzi.
In che modo le politiche commerciali influenzano i prezzi regionali del silicio?
Le misure antidumping degli Stati Uniti e le tariffe esistenti ampliano gli spread, facendo salire i prezzi nordamericani a 2,751 dollari a tonnellata, rispetto ai 1,459 dollari della regione Asia-Pacifico.


