

Dimensioni e quota di mercato dei condensatori al silicio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
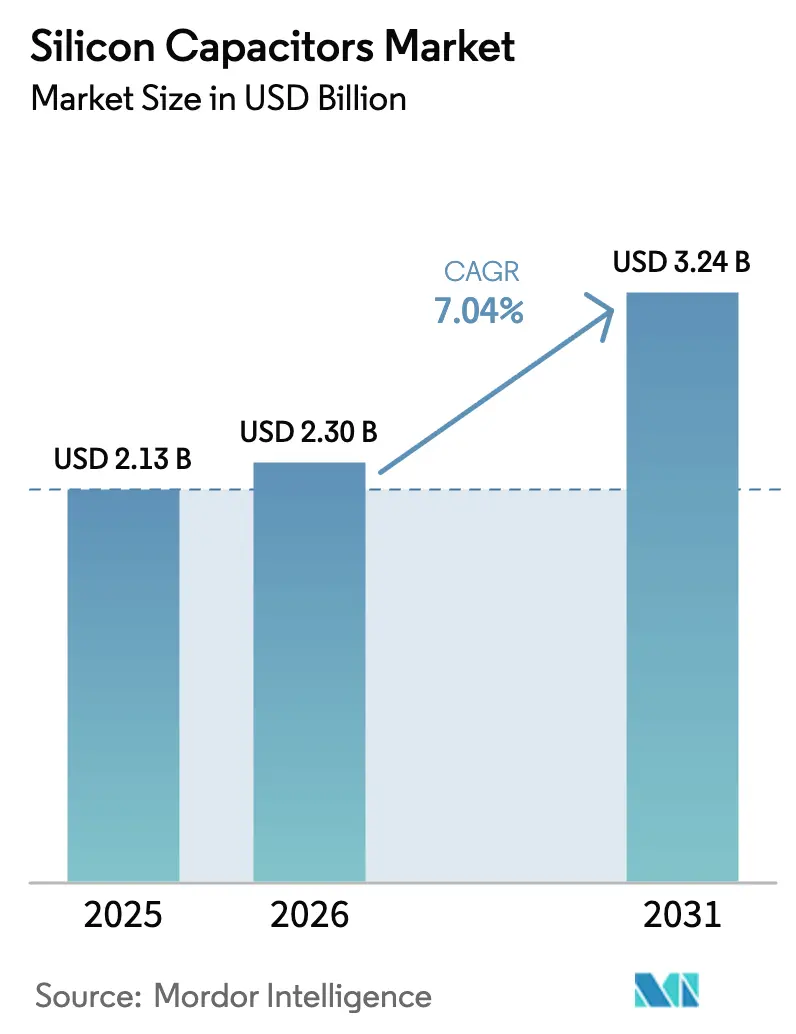
| Dimensione del mercato (2026) | 2.30 miliardo di dollari |
| Dimensione del mercato (2031) | 3.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.04% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei condensatori al silicio di Mordor Intelligence
Il mercato dei condensatori al silicio è stato valutato a 2.13 miliardi di dollari nel 2025 e si stima che crescerà da 2.30 miliardi di dollari nel 2026 a 3.24 miliardi di dollari entro il 2031, con un CAGR del 7.04% nel periodo di previsione 2026-2031. Le architetture eterogenee a chiplet negli acceleratori di intelligenza artificiale, la proliferazione di front-end a radiofrequenza 5G e 6G e l'accelerazione dell'elettrificazione automobilistica stanno reindirizzando la domanda dalle soluzioni ceramiche discrete all'integrazione passiva monolitica basata sul silicio. I formati di packaging fan-out a livello di wafer e chip-scale dominano le spedizioni di smartphone e dispositivi indossabili, mentre i design system-in-package a livello di modulo si stanno espandendo rapidamente nei veicoli elettrici e nei server di intelligenza artificiale. Le strutture a trincea profonda rimangono leader in termini di fatturato, ma le varianti metallo-isolante-metallo si stanno affermando come punto di riferimento prestazionale per i moduli di potenza a banda larga, e i programmi di sussidi regionali stanno riducendo i tempi di consegna e diversificando le catene di fornitura. Penalità per correnti di dispersione, prezzi elevati per wafer in silicio su isolante e limiti di affidabilità ad alta temperatura continuano a frenare la penetrazione nei nodi dell'Internet delle cose sensibili ai costi.
Punti chiave del rapporto
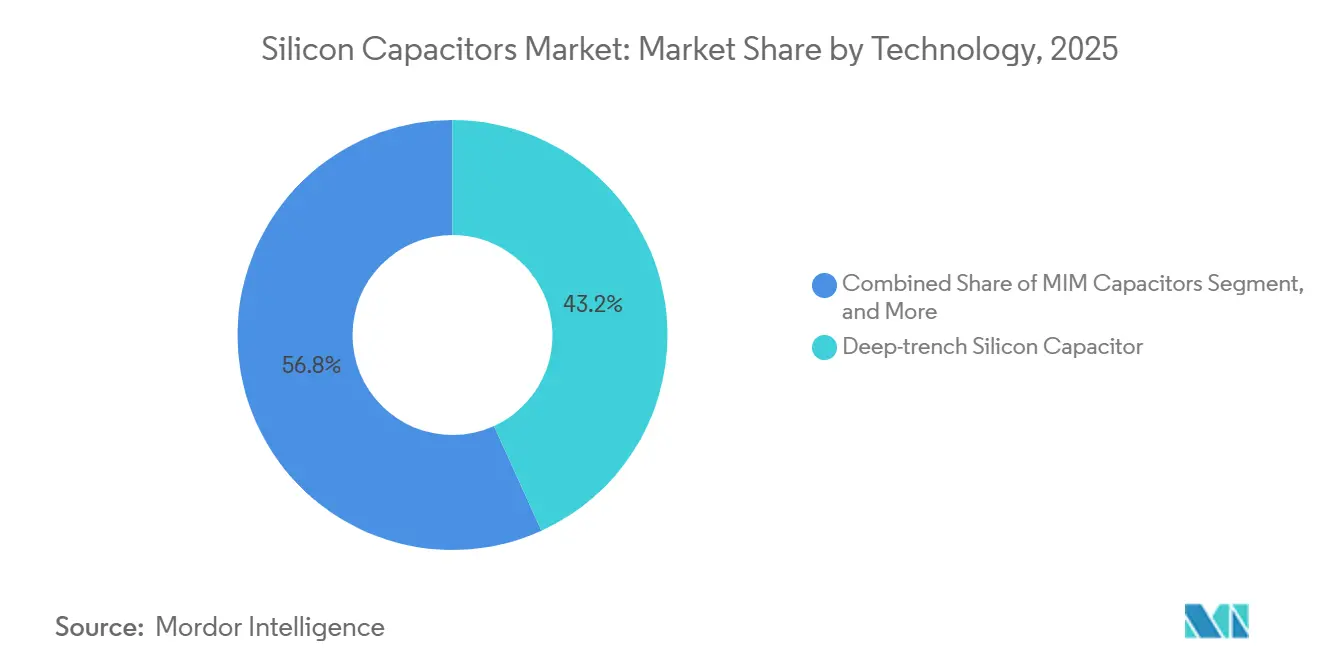
- In base alla tecnologia, i condensatori al silicio a scavo profondo hanno dominato il mercato dei condensatori al silicio con il 43.20% nel 2025, mentre si prevede che i dispositivi metallo-isolante-metallo cresceranno a un CAGR del 9.29% entro il 2031.
- A livello di packaging, i formati a livello di wafer hanno conquistato il 49.39% della quota di fatturato nel 2025; si prevede che l'integrazione system-in-package a livello di modulo crescerà a un CAGR del 9.09% fino al 2031.
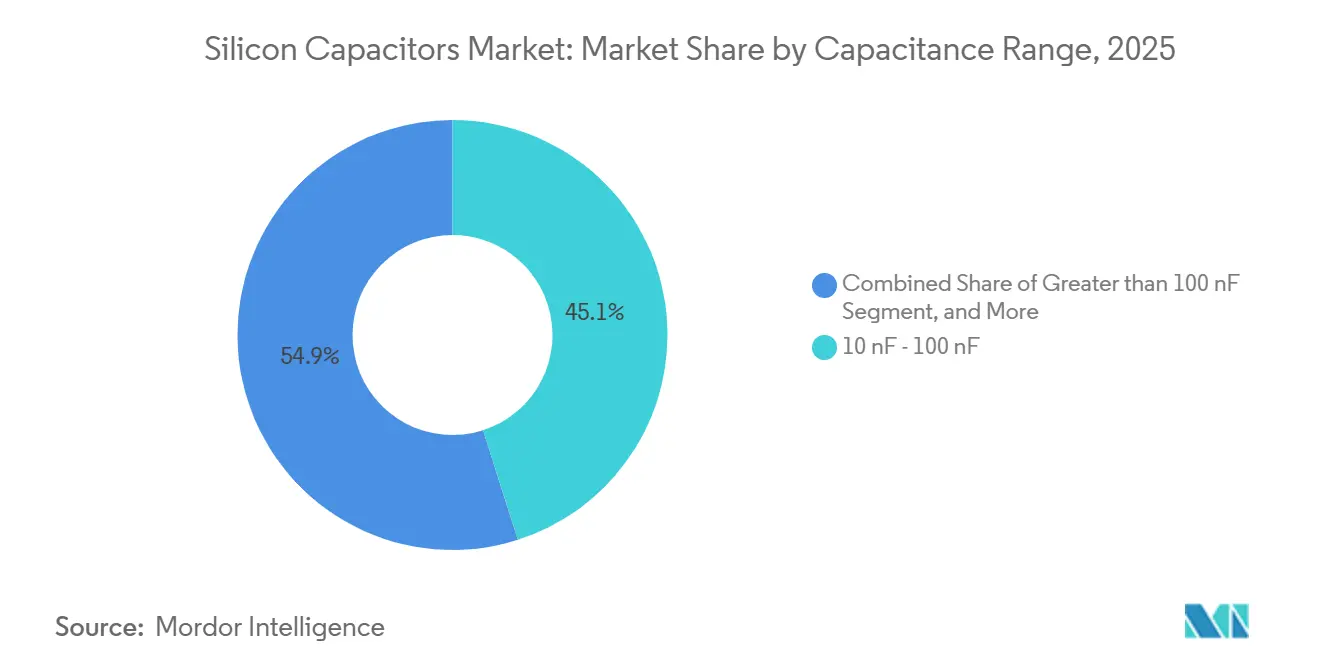
- In base all'intervallo di capacità, la banda da 10 a 100 nanofarad rappresentava il 45.08% delle dimensioni del mercato dei condensatori al silicio nel 2025; i valori superiori a 100 nanofarad stanno aumentando a un CAGR del 7.89% fino al 2031.
- In base all'applicazione dell'utente finale, l'elettronica di consumo e i dispositivi indossabili hanno rappresentato il 32.39% del fatturato nel 2025, mentre la domanda nel settore automobilistico è quella in più rapida crescita, con un CAGR dell'8.81% fino al 2031.
- In termini geografici, la Cina ha mantenuto una quota del 42.64% delle spedizioni del 2025, mentre si prevede che l'India registrerà il CAGR regionale più elevato, pari al 10.24%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei condensatori al silicio
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di componenti passivi miniaturizzati nei sistemi di propulsione dei veicoli elettrici e nei sistemi ADAS | + 1.80% | Globale, con concentrazione in Cina, Europa, Nord America | Medio termine (2-4 anni) |
| Proliferazione di moduli front-end RF 5G/6G che richiedono capacità di disaccoppiamento a banda ultralarga | + 1.50% | Globale, guidato da Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| L'evoluzione del packaging di chiplet eterogenei guida l'integrazione di IPD in silicio incorporato negli acceleratori di intelligenza artificiale e negli stack di memoria | + 1.40% | Nord America, Taiwan, Corea del Sud | Medio termine (2-4 anni) |
| Adozione della tecnologia dei condensatori 3D a trincea profonda che consente una maggiore densità di capacità | + 1.20% | Adozione globale e precoce nei settori automobilistico e aerospaziale | A lungo termine (≥ 4 anni) |
| Programmi di sussidi per i semiconduttori onshore che stimolano gli investimenti nelle fonderie locali di condensatori al silicio | + 0.90% | Stati Uniti, Europa, India | A lungo termine (≥ 4 anni) |
| Requisiti di affidabilità superiori a 175°C per perforazioni in foro e elettronica aerospaziale | + 0.60% | Nord America, Medio Oriente, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di componenti passivi miniaturizzati nei sistemi di propulsione e ADAS dei veicoli elettrici
Gli inverter di trazione dei veicoli elettrici e gli hub dei sistemi avanzati di assistenza alla guida specificano sempre più spesso condensatori al silicio per soddisfare obiettivi di induttanza inferiori a 50 picohenry che i dispositivi ceramici non possono raggiungere nello stesso ingombro. Il computer Hardware 4 di Tesla del 2025 incorpora dodici condensatori metallo-isolante-metallo al silicio per pacchetto a doppio die per sopprimere i transienti da 300 ampere, ottenendo un'attenuazione del 99.7% a 10 MHz. [1] Tesla Investor Relations, “2025 Investor Day Presentation,” tesla.com La berlina Seal di BYD integra condensatori a trincea profonda all'interno del suo inverter al carburo di silicio da 800 volt, riducendo l'induttanza parassita del 40% e supportando la commutazione a 20 kHz. [2] BYD Company, “Lancio europeo della Seal Sedan”, byd.com Il sensore radar di quinta generazione di Bosch stabilizza il rumore di fase dell'oscillatore locale al di sotto di −100 dBc-Hz incorporando condensatori a livello di wafer sul die del ricetrasmettitore a 77 GHz. [3] Robert Bosch GmbH, “Rapporto annuale Bosch Mobility 2025”, bosch-mobility-solutions.com La piattaforma del controller di zona 2026 di Continental consolida quindici ECU e richiede più di 200 condensatori al silicio per processore per mantenere l'integrità della tensione. [4] Continental AG, “Comunicato stampa del controller di dominio 2026”, continental.com La domanda globale di unità di condensatori al silicio per autoveicoli è triplicata tra il 2023 e il 2025 con l'intensificarsi delle roadmap di elettrificazione.
Proliferazione di moduli front-end RF 5G-6G che richiedono capacità di disaccoppiamento a banda ultralarga
Le architetture front-end di quinta e sesta generazione richiedono un'impedenza piatta da 100 MHz a 6 GHz, un intervallo che costringe i progetti ceramici a sovrapporre più codici dielettrici. La piattaforma Sky5 di Skyworks è dotata di diciotto condensatori al silicio integrati, che riducono la perdita di inserzione di 0.3 dB e aumentano la linearità di trasmissione di 1.5 dB. Il modem Snapdragon X80 2025 di Qualcomm integra ventidue condensatori metallo-isolante-metallo su un nodo da 4 nm per stabilizzare i burst di beamforming a onde millimetriche. Gli array Massive-MIMO di Ericsson incorporano condensatori a livello di wafer all'interno delle unità radio per mantenere la distorsione di intermodulazione al di sotto di -50 dBc, consentendo l'aggregazione di portanti a 200 MHz. La release 19 del 3GPP impone una risposta transitoria inferiore a 5 ns a 6 GHz, consolidando ulteriormente le soluzioni al silicio. Le spedizioni di unità di dispositivi passivi integrati in RF hanno superato i 15 miliardi nel 2025, con le varianti in silicio che hanno raggiunto una quota del 12%.
L'evoluzione del packaging di chiplet eterogenei guida l'integrazione di dispositivi IPD in silicio embedded
Gli acceleratori di intelligenza artificiale e gli stack di memoria ad alta larghezza di banda incorporano condensatori al silicio all'interno di interposer e bridge organici per mantenere il rumore di fondo al di sotto di 10 mV durante i trasferimenti di dati a terabit al secondo. Le GPU Ponte Vecchio di Intel utilizzano oltre 200 condensatori deep-trench per ogni tile di bridge per stabilizzare burst di elaborazione da 600 watt. Il processore MI300X di AMD integra dodici chiplet di elaborazione e otto die HBM attorno a 1,500 condensatori metallo-isolante-metallo, riducendo l'impedenza di rete a 0.5 mΩ. Il processo chip-on-wafer-on-substrate di TSMC inserisce condensatori negli strati di ridistribuzione, riducendo l'induttanza del 60%. Gli stack HBM3E di Micron richiedono cinquanta condensatori per modulo da 16 GB per preservare l'integrità del segnale a 9.6 Gbps-pin. Entro il 2025, il 40% degli 85 milioni di processori chiplet spediti conteneva condensatori al silicio incorporati.
Adozione della tecnologia dei condensatori 3D Deep-Trench che consente una maggiore densità di capacità
Le strutture deep-trench forniscono 50-100 nF mm-² mediante l'incisione di colonne con rapporto d'aspetto 50:1 che moltiplicano l'area superficiale. L'unità IPDiA di Murata ha incrementato la produzione di 60 nF mm-² nel 2025 per convertitori CC-CC da 48 V. I circuiti integrati VIPower M0-7 di STMicroelectronics integrano condensatori deep-trench per gestire load dump da 100 A, eliminando dodici ceramiche esterne e risparmiando 0.80 USD per unità. I prototipi IPMS Fraunhofer raggiungono i 120 nF mm-² utilizzando dielettrici all'ossido di afnio, mantenendo al contempo una dispersione inferiore a 1 µA. Empower Semiconductor integra quattro condensatori deep-trench in ciascun regolatore EP70xx, raggiungendo un'efficienza del 95% a 10 MHz. La capacità globale di deep-trench è aumentata del 35% nel 2025, raggiungendo 8 miliardi di unità.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata corrente di dispersione e densità di capacità limitata rispetto ai condensatori ceramici multistrato | -1.20% | Global | A breve termine (≤ 2 anni) |
| Prezzi premium dovuti a wafer SOI specializzati e requisiti di elaborazione TSV | -0.90% | Globale, acuto nell'IoT per i consumatori sensibili ai costi | Medio termine (2-4 anni) |
| Colli di bottiglia della capacità di fonderia per linee di produzione con IPD ≥200 mm | -0.60% | Asia-Pacifico, Europa | A breve termine (≤ 2 anni) |
| Le limitazioni di stress termomeccanico superiori a 200°C limitano l'adozione nei moduli di potenza SiC | -0.40% | Segmenti automobilistico e industriale in Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevata corrente di dispersione e la densità di capacità limitata rispetto ai condensatori ceramici multistrato ne limitano l'adozione
I condensatori MOS al silicio perdono 10-100 nA mm-² a 5 V di polarizzazione, fino a 100 volte di più rispetto alle ceramiche X7R, prosciugando i budget di standby nei dispositivi indossabili alimentati a batteria. KYOCERA AVX ha misurato una perdita di 8-12 ore di autonomia negli smartwatch quando i dispositivi al silicio hanno sostituito quelli in ceramica. I dati IEEE IEDM 2024 hanno mostrato una perdita di 50 nA per componenti in silicio da 100 nF contro 0.5 nA per le ceramiche, attribuendo le perdite alle trappole di interfaccia. La densità di produzione si è stabilizzata a 60 nF mm-³ nel 2025, ben al di sotto dei 150-200 nF mm-³ delle ceramiche leader. Knowles punta a una perdita inferiore a 10 nA utilizzando ossido di afnio-zirconio entro il 2027, ma la qualificazione dei volumi è ancora lontana due anni. Le perdite elevate accelerano la rottura del dielettrico a 85 °C, riducendo la durata media da dieci a tre anni in condizioni difficili sotto il cofano.
Prezzi premium dovuti a wafer SOI specializzati e requisiti di elaborazione TSV che limitano le applicazioni sensibili ai costi
I wafer in silicio su isolante costano tra 800 e 1,200 dollari per un pezzo grezzo da 200 mm, contro i 200-300 dollari dei CMOS standard, con un costo del die lifting da tre a quattro volte superiore. I passaggi attraverso il silicio aggiungono 15-25 dollari per un wafer da 300 mm, mantenendo i condensatori al silicio utilizzabili principalmente in dispositivi automotive, RF e data center, dove i massimali di distinta base superano i 50 dollari. Massachusetts Bay Technologies quota i die da 100 nF a 0.08-0.12 dollari in lotti da 10, contro 0.01-0.02 dollari per i materiali ceramici, una differenza di sei volte. Microchip ha segnalato un aumento del 12-15% dei costi dei circuiti integrati con l'integrazione di condensatori al silicio, accettabile per il settore automotive ma non per i progetti di elettrodomestici che mirano a un risparmio annuo del 20%. Nel 2025 l'utilizzo medio della linea IPD si è attestato al 68%, al di sotto della soglia di pareggio dell'85%, prolungando il divario di prezzo.
Analisi del segmento
Per tecnologia: le architetture MIM guadagnano terreno nei moduli di potenza a banda larga
Si prevede che i condensatori metallo-isolante-metallo cresceranno a un CAGR del 9.29% fino al 2031, il ritmo più rapido tra le tecnologie nel mercato dei condensatori al silicio. I moduli CoolSiC da 1,200 V di Infineon integrano sei condensatori MIM per semiponte per gestire i fronti ns-¹ a 50 V, portando l'efficienza dell'inverter al 98.5%. I dispositivi deep-trench hanno mantenuto il 43.20% del fatturato nel 2025, servendo rail a 48 V per il settore automobilistico e processori per smartphone; tuttavia, le difficoltà di rendimento oltre i 200 mm limitano un ulteriore ridimensionamento. Le strutture MOS persistono nei ruoli tradizionali di sintonizzazione RF e le varianti MIS si ritagliano una nicchia nell'elettronica aerospaziale resistente alle radiazioni.
I progetti MIM privilegiano stack planari a film sottile che riducono al minimo la resistenza equivalente in serie e stabilizzano le prestazioni oltre i 150 °C, un fattore chiave per gli amplificatori al nitruro di gallio. Il PA GaN-on-silicon da 28 GHz di MACOM integra condensatori MIM on-die, aumentando di cinque punti l'efficienza energetica. Lo slancio del settore segnala un panorama equilibrato in cui la tecnologia deep trench mantiene la leadership nell'alta densità, mentre la tecnologia MIM conquista nicchie ad ampio bandgap, plasmando collettivamente le dimensioni del mercato dei condensatori al silicio di prossima generazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di packaging: l'integrazione a livello di modulo accelera con l'adozione del sistema nel pacchetto
I pacchetti a livello di wafer detenevano una quota del 49.39% nel 2025 grazie all'economia dei volumi degli smartphone, ma i formati system-in-package a livello di modulo si stanno espandendo a un CAGR del 9.09% fino al 2031. Il SiP dell'S9 di Apple integra quattordici condensatori in un substrato a sei strati, riducendo lo spessore di 0.4 mm e prolungando la durata della batteria a 36 ore. L'adozione di flip-chip a livello di die è limitata alle GPU dei data center, dove le dimensioni del mercato dei condensatori al silicio supportano target di pH inferiori a 100, mentre i vettori 2.5D a livello di interposer dominano gli acceleratori AI che richiedono una larghezza di banda di terabit.
Samsung Electro-Mechanics prevede di introdurre substrati ball-grid-array con condensatori embedded per die logici da 5 nm entro il 2027, con l'obiettivo di ridurre l'impedenza del 30%. I condensatori discreti al silicio 0201 e 01005 rimangono rilevanti per i progetti di retrofit di PCB, rappresentando il 15-20% del volume unitario. La convergenza delle architetture fan-out e SiP consente al packaging ibrido di ottimizzare costi, prestazioni e dissipazione termica nel mercato dei condensatori al silicio.
Per intervallo di capacità: le bande di alto valore aumentano con l'intelligenza artificiale e la densità di calcolo EV
Si prevede che il segmento > 100 nF avanzerà a un CAGR del 7.89%, poiché la gestione delle batterie dei veicoli elettrici e i server di intelligenza artificiale richiedono energia localizzata. La GPU Blackwell 2025 di NVIDIA integra oltre 200 condensatori superiori a 100 nF all'interno del substrato del package per stabilizzare burst da 1,000 W. L'intervallo 10-100 nF si è assicurato una quota di mercato del 45.08% nel 2025, a cavallo tra i PMIC per smartphone e i gateway IoT industriali.
Texas Instruments specifica valori di 150-200 nF nei monitor per batterie per autoveicoli del 2025 per filtrare il rumore a 1 MHz, una capacità irraggiungibile con componenti in silicio inferiori a 100 nF. I front-end RF e i sensori radar continuano a utilizzare valori < 10 nF per il controllo della larghezza di banda, catturando il 20-25% delle unità nonostante i minori ricavi. Obiettivi di progettazione divergenti stanno quindi segmentando la quota di mercato dei condensatori al silicio tra domini di potenza ad alta densità e isole RF a basso valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione dell'utente finale: l'elettrificazione automobilistica supera la crescita dei dispositivi di consumo
Si prevede che la domanda nel settore automobilistico crescerà a un CAGR dell'8.81%, passando da 32 condensatori per veicolo nel 2020 a oltre 300 entro il 2030, con la proliferazione di ibridi leggeri a 48 V, trasmissioni a 800 V e architetture zonali. I mandati dell'Unione Europea sulle emissioni di CO₂ e le normative ACC II della California accelerano la crescita dei contenuti. L'elettronica di consumo deteneva una quota del 32.39% nel 2025, ma si trova ad affrontare la saturazione e l'allungamento dei cicli di sostituzione, con conseguente rallentamento della crescita a una cifra media.
Le apparecchiature per le telecomunicazioni, che spaziano dalle stazioni base 5G ai server dei data center, aggiungono 50-60 milioni di condensatori all'anno, rappresentando il 20-25% delle spedizioni. Il settore aerospaziale e della difesa, sebbene rappresenti meno del 10% del fatturato, registra prezzi maggiorati di 2-3 volte grazie alla resistenza alle radiazioni e al funzionamento a 200 °C in programmi come l'aggiornamento dell'avionica dell'F-35. L'assistenza sanitaria e l'IoT industriale rimangono settori di nicchia a causa dei vincoli di dispersione e della sensibilità ai costi, tuttavia alcuni PLC e controllori robotici adottano condensatori al silicio per l'immunità alle interferenze elettromagnetiche.
Analisi geografica
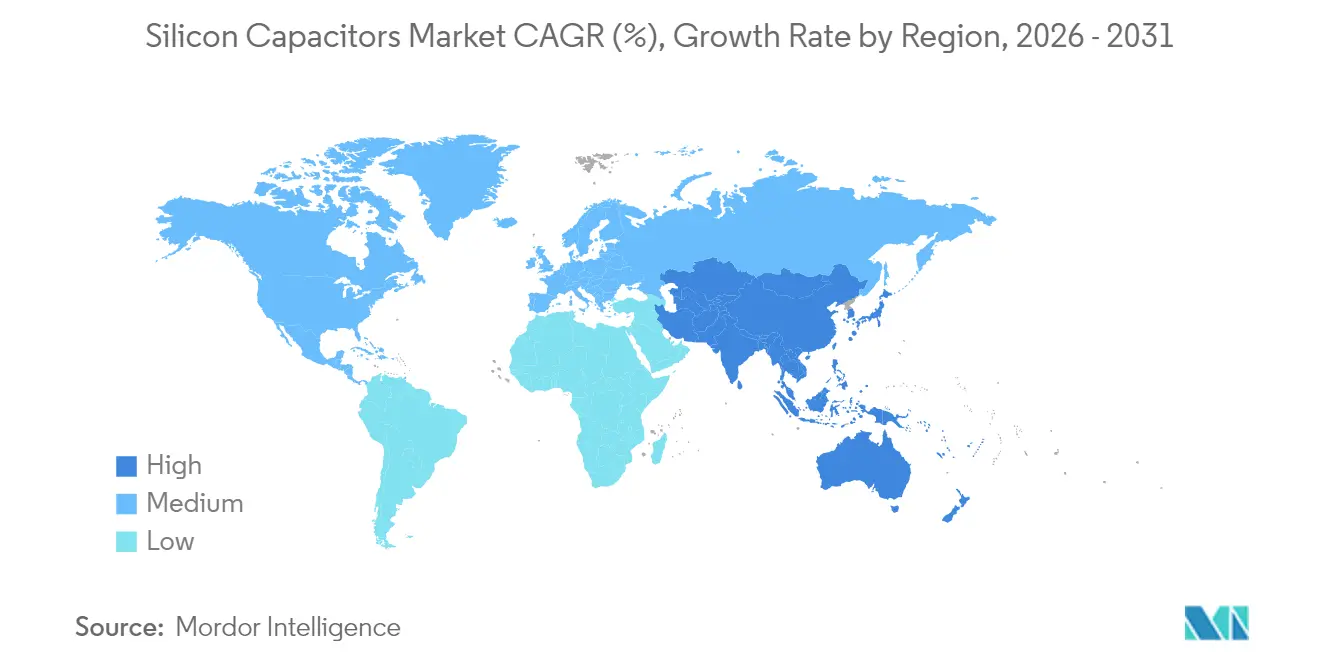
Mercato dei condensatori al silicio in Cina e Nord America
La Cina ha mantenuto il 42.64% delle spedizioni del 2025, sfruttando OEM verticalmente integrati e fonderie IPD sostenute dallo Stato concentrate attorno a Shenzhen e Shanghai. I volumi nazionali di smartphone e veicoli elettrici consolidano le dimensioni del mercato dei condensatori al silicio, mentre i sussidi governativi compensano il deprezzamento delle attrezzature. Il Nord America ha rappresentato quasi un quinto del fatturato, sostenuto dai finanziamenti del CHIPS Act statunitense che stanziano 1.5 miliardi di dollari per linee di confezionamento avanzate, riducendo così i tempi di consegna per i componenti di qualità automobilistica.
Mercato dei condensatori al silicio in Europa, Medio Oriente, Asia-Pacifico e Sud America
L'Europa ha conquistato una quota di mercato di circa il 16%, trainata dalle espansioni da 200 mm di STMicroelectronics e Infineon in Francia e Germania, rivolte alle case automobilistiche in cerca di resilienza della supply chain. L'India, sebbene ancora al di sotto del 10%, è l'area geografica in più rapida crescita, con un CAGR del 10.24%, grazie a un pool di incentivi da 10 miliardi di dollari e alla fabbrica da 300 mm di Tata Electronics a Dholera, che punta a 50,000 avviamenti di wafer al mese entro il 2027. Giappone e Corea del Sud, tradizionali potenze nel settore dei condensatori, hanno visto un'erosione della quota di mercato a causa delle pressioni sui costi che hanno spostato i volumi verso il Sud-est asiatico, mentre l'iniziativa NEOM dell'Arabia Saudita e la visione di hub degli Emirati Arabi Uniti avviano le prime linee pilota per condensatori al silicio per ambienti difficili. Il Sud America rimane in una fase embrionale, con il Brasile che importa oltre il 95% della domanda nonostante i primi sforzi di localizzazione.
Panorama competitivo
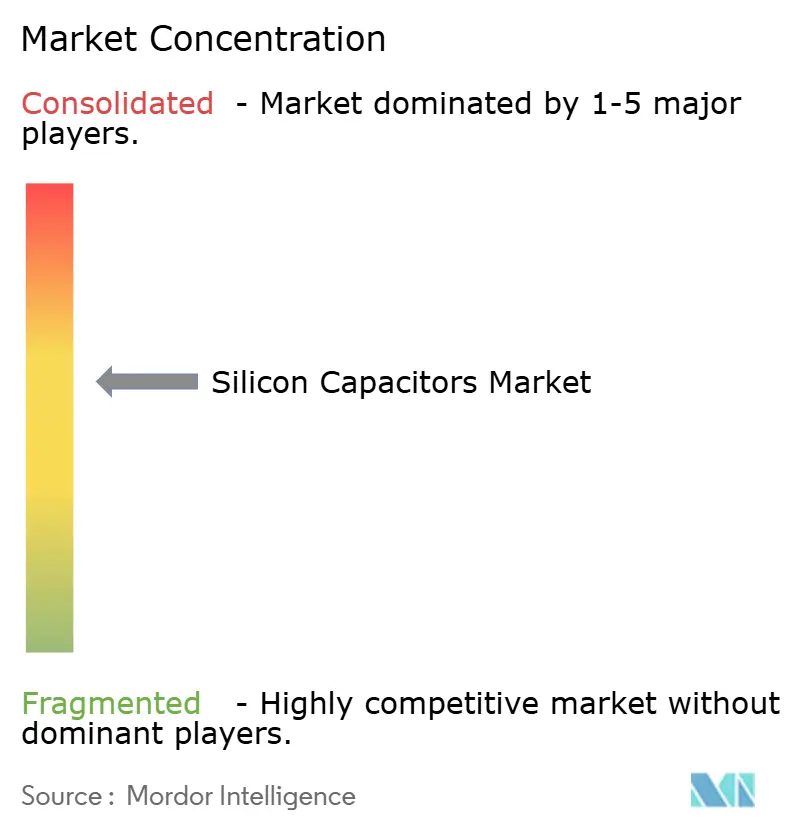
Il mercato dei condensatori al silicio è moderatamente concentrato: Murata Manufacturing, KYOCERA AVX, STMicroelectronics, Skyworks Solutions e Vishay Intertechnology detenevano congiuntamente una quota di mercato stimata tra il 55% e il 60% nel 2025. L'acquisizione di IPDiA da parte di Murata ha rafforzato l'integrazione verticale per i sistemi automotive a 48 V, mentre STMicroelectronics ha stretto una partnership con X-FAB nel 2025 per sviluppare congiuntamente condensatori compatibili con il SiC per inverter di trazione a 1,200 V. Il brevetto di Empower Semiconductor sui regolatori buck monolitici con condensatori a trincea profonda integrati illustra un passaggio verso l'integrazione point-of-load.
Fonderie emergenti come Massachusetts Bay Technologies ed ELOHIM hanno abbassato i prezzi di ingegneria non ricorrenti dei concorrenti storici del 20-30%, aggiudicandosi l'IoT industriale e le prese indossabili. La competizione tecnologica si concentra sulla densità volumetrica e sulle perdite: il prototipo in ossido di afnio da 120 nF mm-² di Fraunhofer raddoppia l'attuale benchmark di produzione, mentre i ferroelettrici in afnio-zirconio puntano a perdite inferiori a 10 nA entro il 2027. La riduzione dei tempi di consegna è diventata un fattore di differenziazione strategico, con i cicli di qualificazione per il settore automobilistico che si sono ridotti da 26 a 16 settimane dopo gli ampliamenti delle fonderie del 2024. Di conseguenza, la concorrenza si sta spostando dal prezzo alla velocità di progettazione e alla proprietà intellettuale specifica per applicazione, soprattutto negli amplificatori di potenza RF al nitruro di gallio e nei transceiver fotonici al silicio, dove i condensatori al silicio consentono guadagni di efficienza a 5 punti.
Leader del settore dei condensatori al silicio
Murata Manufacturing Co.Ltd.
Vishay Intertechnology Inc.
Skyworks Solutions Inc.
Potenzia i semiconduttori
TSMC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: ROHM lancia moduli stampati in SiC ad alta densità di potenza in HSDIP20, aprendo la strada ai caricabatterie di bordo compatti nei veicoli elettrici.
- Marzo 2025: Murata ha introdotto i PMIC Digital Envelope Tracking che riducono il consumo di energia RF del 25% nei dispositivi 5G, convalidati con la strumentazione Rohde & Schwarz.
- Marzo 2025: gli HEMT EcoGaN da 650 V di ROHM sono stati adottati da Murata Power Solutions per gli alimentatori front-end dei server AI da 5.5 kW.
- Marzo 2025: Mazda e ROHM hanno avviato lo sviluppo congiunto di componenti GaN per i veicoli elettrici di prossima generazione, puntando a ottenere demo a livello di veicolo entro l'anno fiscale 2025.
Ambito del rapporto sul mercato globale dei condensatori al silicio
Il rapporto sul mercato dei condensatori al silicio è segmentato per tecnologia (condensatori MOS, condensatori MIS, condensatori al silicio a trincea profonda, condensatori MIM), livello di confezionamento (livello die, livello di wafer, livello di interposer, livello di modulo/SiP, SMD discreto), intervallo di capacità (inferiore a 10 nF, 10-100 nF, superiore a 100 nF), applicazione per utente finale (settore automobilistico, elettronica di consumo e dispositivi indossabili, IT e telecomunicazioni, aerospaziale e difesa, sanità, IoT industriale e produzione intelligente, altre applicazioni) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Condensatori MOS |
| Condensatori MIS |
| Condensatori al silicio a trincea profonda |
| Condensatori MIM |
| Livello di matrice (su chip / matrice nuda / flip-chip) |
| Livello wafer (WLCSP, Fan-Out) |
| Livello interpositore (integrazione 2.5D/3D/TSV) |
| Livello di modulo / Sistema in pacchetto (SiP) |
| Dispositivi discreti a montaggio superficiale (SMD / Chip-Scale) |
| Meno di 10 nF |
| 10 nF - 100 nF |
| Maggiore di 100 nF |
| Automotive |
| Elettronica di consumo e dispositivi indossabili |
| IT e telecomunicazioni |
| Aerospazio e Difesa |
| Settore Sanitario |
| IoT industriale e produzione intelligente |
| Altre applicazioni dell'utente finale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Francia | |
| Germania | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Per tecnologia | Condensatori MOS | |
| Condensatori MIS | ||
| Condensatori al silicio a trincea profonda | ||
| Condensatori MIM | ||
| Per livello di imballaggio | Livello di matrice (su chip / matrice nuda / flip-chip) | |
| Livello wafer (WLCSP, Fan-Out) | ||
| Livello interpositore (integrazione 2.5D/3D/TSV) | ||
| Livello di modulo / Sistema in pacchetto (SiP) | ||
| Dispositivi discreti a montaggio superficiale (SMD / Chip-Scale) | ||
| Per intervallo di capacità | Meno di 10 nF | |
| 10 nF - 100 nF | ||
| Maggiore di 100 nF | ||
| Per applicazione dell'utente finale | Automotive | |
| Elettronica di consumo e dispositivi indossabili | ||
| IT e telecomunicazioni | ||
| Aerospazio e Difesa | ||
| Settore Sanitario | ||
| IoT industriale e produzione intelligente | ||
| Altre applicazioni dell'utente finale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale CAGR è previsto per il mercato dei condensatori al silicio tra il 2026 e il 2031?
Si prevede che il mercato crescerà a un CAGR del 7.04% nel periodo 2026-2031.
Quale segmento tecnologico si sta espandendo più rapidamente?
Si prevede che i condensatori metallo-isolante-metallo cresceranno a un CAGR del 9.29% entro il 2031, trainati dai moduli di potenza a banda larga.
Perché le applicazioni automobilistiche stanno acquisendo importanza?
L'elettrificazione e le architetture ADAS stanno raddoppiando il contenuto di condensatori al silicio per veicolo, incrementando la domanda nel settore automobilistico a un CAGR dell'8.81%.
Quale area geografica prevede la crescita futura più elevata?
Si prevede che l'India registrerà un CAGR del 10.24% entro il 2031, supportato da un programma di incentivi per i semiconduttori da 10 miliardi di dollari.
Qual è il principale ostacolo che limita la penetrazione nei dispositivi indossabili?
L'elevata corrente di dispersione, fino a 100 volte superiore a quella della ceramica multistrato, riduce la durata della batteria nei dispositivi a bassa potenza.
Quanto è concentrato il potere del fornitore?
Cinque fornitori leader rappresentano circa il 55-60% del fatturato, il che indica una moderata concentrazione del mercato.


