

Dimensioni e quota del mercato della silice
Panoramica di mercato
| Periodo di studio | 2025 - 2031 |
|---|---|
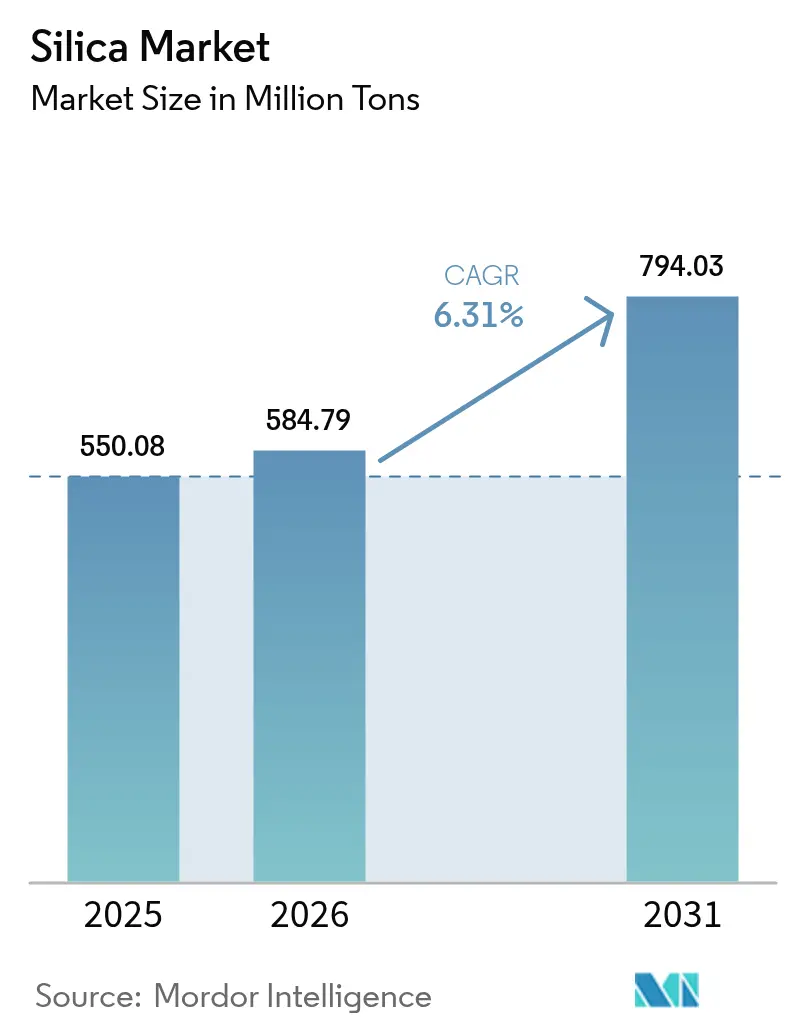
| Volume di mercato (2026) | 584.79 milioni di tonnellate |
| Volume di mercato (2031) | 794.03 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 6.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
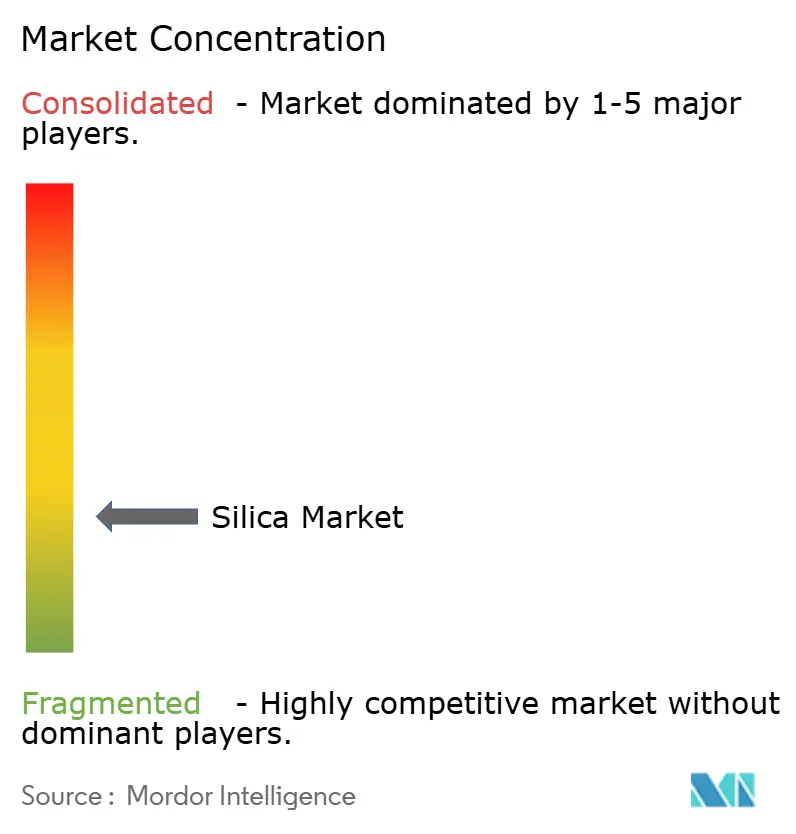
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della silice di Mordor Intelligence
Si prevede che il mercato della silice crescerà da 550.08 milioni di tonnellate nel 2025 a 584.79 milioni di tonnellate nel 2026, per poi raggiungere i 794.03 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.31% nel periodo 2026-2031. Questa solida espansione riflette il ruolo centrale del minerale nei materiali da costruzione, negli pneumatici a basso consumo energetico, nel vetro solare e nei substrati per semiconduttori. L'aumento della spesa per le infrastrutture nella regione Asia-Pacifico, la spinta globale verso pneumatici a bassa resistenza al rotolamento e l'accelerazione della diffusione del fotovoltaico stanno amplificando la domanda, mentre i fornitori di qualità speciale si assicurano prezzi più elevati grazie a offerte ad alta purezza e con superficie modificata. La volatilità dei costi di trasporto e le normative in materia di salute e sicurezza sul lavoro frenano la crescita, tuttavia gli investimenti nella lavorazione a base biologica e nell'arricchimento regionale rafforzano le prospettive a lungo termine per il mercato della silice.
Punti chiave del rapporto
- Per tipologia, la silice cristallina deteneva il 99.15% della quota di mercato della silice nel 2025 e sta avanzando a un CAGR del 6.22% fino al 2031.
- Per settore di utilizzo finale, l'edilizia e le costruzioni rappresentavano il 34.72% delle dimensioni del mercato della silice nel 2025, mentre si prevede che il petrolio e il gas di scisto cresceranno a un CAGR del 7.62% tra il 2026 e il 2031.
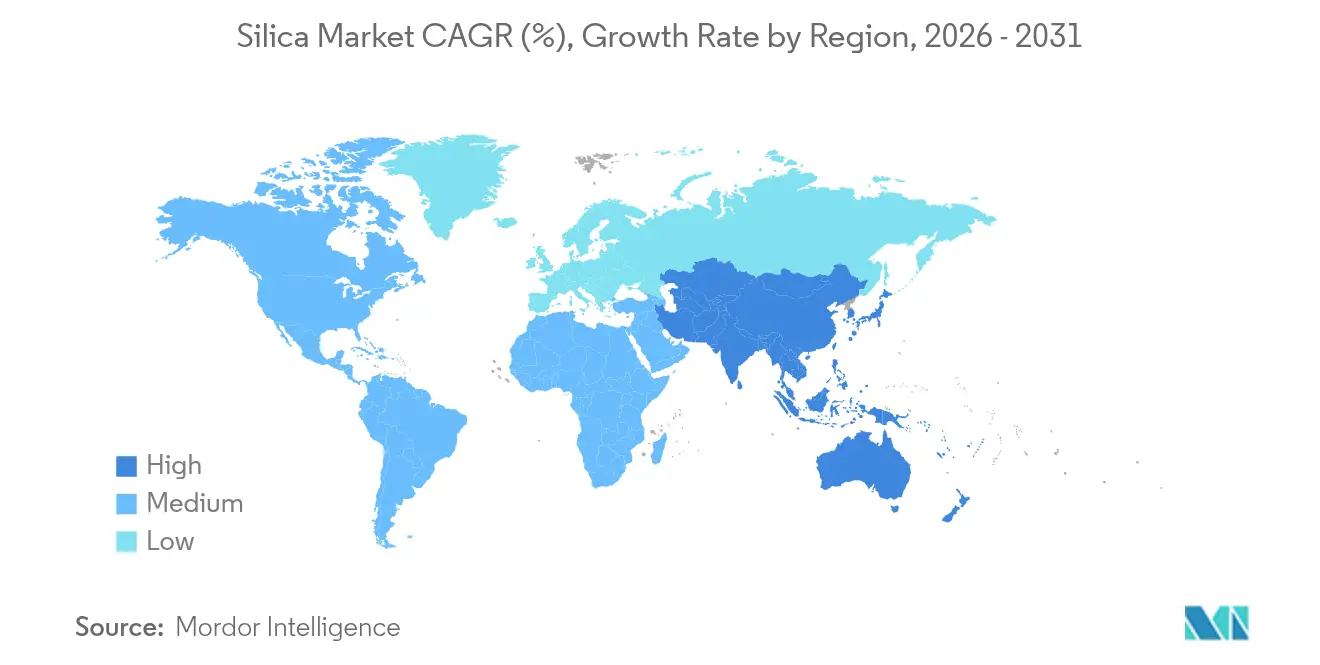
- In termini geografici, l'area Asia-Pacifico deteneva il 41.00% della quota di mercato della silice nel 2025 e sta crescendo a un CAGR dell'8.10% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della silice
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di pneumatici verdi per la silice precipitata | + 1.5% | Europa, Nord America, Cina | Medio termine (2-4 anni) |
| Espansione della capacità del vetro fotovoltaico | + 0.8% | Cina, India, Asia sud-orientale | A lungo termine (≥4 anni) |
| Silice ad alta purezza per semiconduttori avanzati | + 1.2% | Asia-Pacifico, Nord America, Europa | A breve termine (≤2 anni) |
| Silice ricavata dalla lolla di riso per ridurre l'impronta di carbonio | + 0.9% | India, Thailandia, Vietnam | Medio termine (2-4 anni) |
| Silice pirogenica per fanghi di batterie ad alto contenuto di solidi | + 1.1% | Cina, Corea del Sud, Germania | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte domanda di silice precipitata negli pneumatici verdi a basso consumo energetico
Gli pneumatici a bassa resistenza al rotolamento migliorano il risparmio di carburante del 3-7% e le normative europee che impongono l'etichettatura dell'efficienza degli pneumatici stimolano maggiori carichi di silice nelle mescole del battistrada. Gli pneumatici premium per autovetture ora contengono fino a 90 phr di silice precipitata, il doppio dei livelli tipici del 2020. Le flotte commerciali adottano formulazioni simili per ridurre i costi del gasolio, mentre i produttori di veicoli elettrici intensificano la tendenza ad aumentare l'autonomia di guida.
Sviluppo continuo della capacità produttiva di vetro fotovoltaico
Ogni gigawatt di energia solare installata richiede 15,000-20,000 tonnellate di vetro ultra-trasparente a base di silice con un contenuto di ferro inferiore a 120 ppm. La Cina detiene oltre l'85% della capacità globale di vetro fotovoltaico e sta abbinando nuove linee di vetro float a impianti di arricchimento della silice interni per garantire la qualità della materia prima. Il vetro bifacciale più sottile inasprisce ulteriormente le specifiche di purezza, stimolando gli investimenti nell'arricchimento avanzato [1] Royal Society of Chemistry, “Photovoltaic Glass Supply Challenges at Multiterawatt Scale,” rsc.org.
Crescente adozione di silice ad alta purezza nei nodi avanzati dei semiconduttori
I chip logici sub-3 nm necessitano di livelli di impurità metalliche inferiori a 1 ppb nelle sospensioni CMP, nelle fotomaschere e nei materiali di riempimento. L'espansione di Evonik in Michigan, del valore di 220 milioni di dollari, si rivolge a questa nicchia, dove il materiale di grado elettronico garantisce prezzi da 3 a 5 volte superiori a quelli delle materie prime. Gli stabilimenti di produzione statunitensi ed europei cercano forniture locali per ridurre il rischio di dipendenza dall'Asia [2] Evonik Industries, “Evonik Invests USD 220 Million in Colloidal Silica,” evonik.com.
Passaggio alla silice di lolla di riso di origine biologica in Asia per ridurre l'impronta di carbonio
La sola India produce oltre 45 milioni di tonnellate di lolla di riso all'anno. La combustione controllata produce silice amorfa con una superficie di 150-300 m²/g, adatta per applicazioni in pneumatici e gomma, riducendo al contempo le emissioni di processo del 60%. Incentivi governativi e crediti di carbonio ne promuovono l'adozione commerciale.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Minaccia competitiva da riempitivi di silicato di alluminio e silicato di calcio | -0.7% | Globale, con un impatto maggiore nelle applicazioni sensibili ai costi | Medio termine (2-4 anni) |
| Volatilità del costo del trasporto di sabbia silicea sfusa | -0.4% | Globale, con un impatto particolare sulle rotte commerciali a lunga distanza | A breve termine (≤ 2 anni) |
| Inasprimento dei limiti di esposizione alla silice cristallina respirabile (OSHA, UE) | -0.3% | Nord America ed Europa principalmente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Minaccia competitiva da riempitivi di silicato di alluminio e calcio
I prodotti a base di argilla calcinata e metacaolino offrono prestazioni inferiori alla silice di qualità standard fino al 25%, pur offrendo un rinforzo comparabile nel calcestruzzo e nei compositi polimerici. I fornitori investono in trattamenti superficiali delle particelle che riducono i gap prestazionali storici, con gli alluminosilicati micronizzati che guadagnano quote di mercato nelle miscele edilizie più economiche.
Volatilità del costo del trasporto di sabbia silicea sfusa
Le tariffe per il trasporto di rinfuse secche sulle rotte transpacifiche oscillano del 40-60% nel giro di un trimestre, aumentando i costi di consegna per i produttori di vetro e gli utilizzatori del settore edile. Il trasporto merci può rappresentare il 30% del valore della silice sbarcata sulle lunghe distanze, incentivando gli hub di lavorazione regionali e i contratti di spedizione "take-or-pay" che sacrificano la flessibilità in favore della stabilità dei costi.
Analisi del segmento
Per tipo: il dominio cristallino guida la crescita del volume
I gradi cristallini rappresentano il 99.15% del mercato della silice nel 2025 e sono in espansione a un CAGR del 6.22% fino al 2031. Il quarzo rimane indispensabile negli stampi per calcestruzzo, vetro e fonderia grazie alla stabilità termica e a una filiera consolidata. La tridimite e la cristobalite riempiono nicchie ceramiche ad alta temperatura più piccole, ma il loro complesso processo di conversione di fase ne limita la scalabilità. I gradi amorfi, sebbene di minore tonnellaggio, hanno prezzi elevati nei composti per pneumatici verdi, negli impasti per batterie ad alto contenuto di solidi e negli impasti CMP per semiconduttori. I fornitori specializzati sfruttano trattamenti superficiali idrofili e idrofobici che generano valore oltre il tonnellaggio di massa.
Un controllo ambientale più rigoroso incoraggia la migrazione da input cristallini estratti a forme amorfe ingegnerizzate con un rischio inferiore di polveri respirabili. La silice di lolla di riso di origine biologica soddisfa questo requisito, offrendo al contempo risparmi di carbonio durante il ciclo di vita e la vicinanza ai centri di produzione di pneumatici asiatici. Gli investimenti in reattori flash sotto vuoto e linee di purificazione a bassa alcalinità sottolineano la strategia di puntare a lotti più piccoli e con margini più elevati piuttosto che inseguire volumi di materie prime. Di conseguenza, il mercato della silice continua a biforcarsi tra gradi di elevata purezza e specifici per applicazione e sabbia da costruzione sfusa, con una divergenza di prezzo che dovrebbe aumentare fino al 2030.
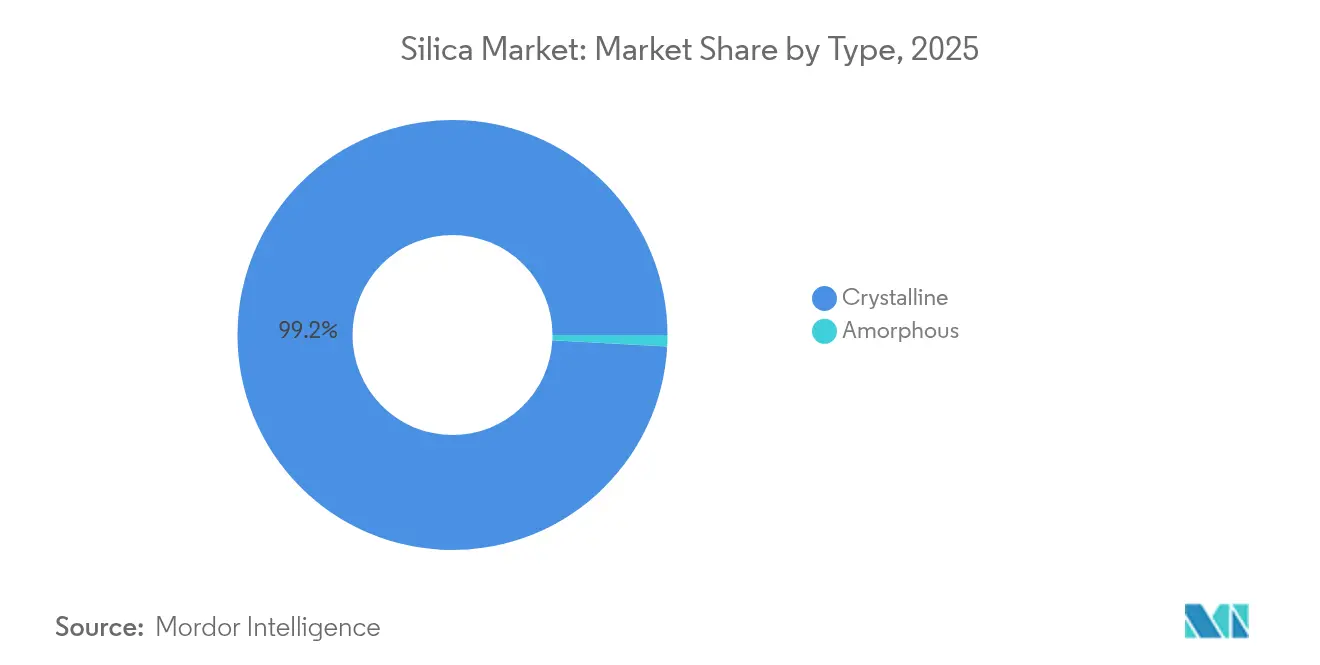
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la leadership nel settore delle costruzioni incontra la transizione energetica
L'edilizia e le costruzioni hanno mantenuto il 34.72% della quota di mercato della silice nel 2025 e registrano un costante aumento del tonnellaggio, in linea con la spesa infrastrutturale globale. L'urbanizzazione in Cina, India e Indonesia alimenta la domanda di calcestruzzo e vetro piano, mentre i codici di ristrutturazione europei promuovono le malte rinforzate con fibre ad alto contenuto di silice che migliorano la durabilità strutturale. In Nord America, le certificazioni per l'edilizia sostenibile stimolano l'adozione di additivi a base di silice riciclata e di origine biologica nelle miscele di cemento a basse emissioni di carbonio, mentre gli architetti perseguono obiettivi di zero emissioni nette.
Il petrolio e il gas di scisto si distinguono con un CAGR del 7.62%, che riflette l'intensità sostenuta della fratturazione in Nord America e l'aumento dei carichi di materiale di sostegno per pozzo laterale. La sabbia Northern White di qualità premium, apprezzata per la resistenza alla compressione e la sfericità, compete con le sabbie interne al bacino che riducono le distanze di trasporto di 500 km o più. La produzione di vetro mantiene una crescita a una cifra media, poiché la leggerezza dei contenitori compensa in parte l'aumento del consumo di bevande e prodotti farmaceutici.
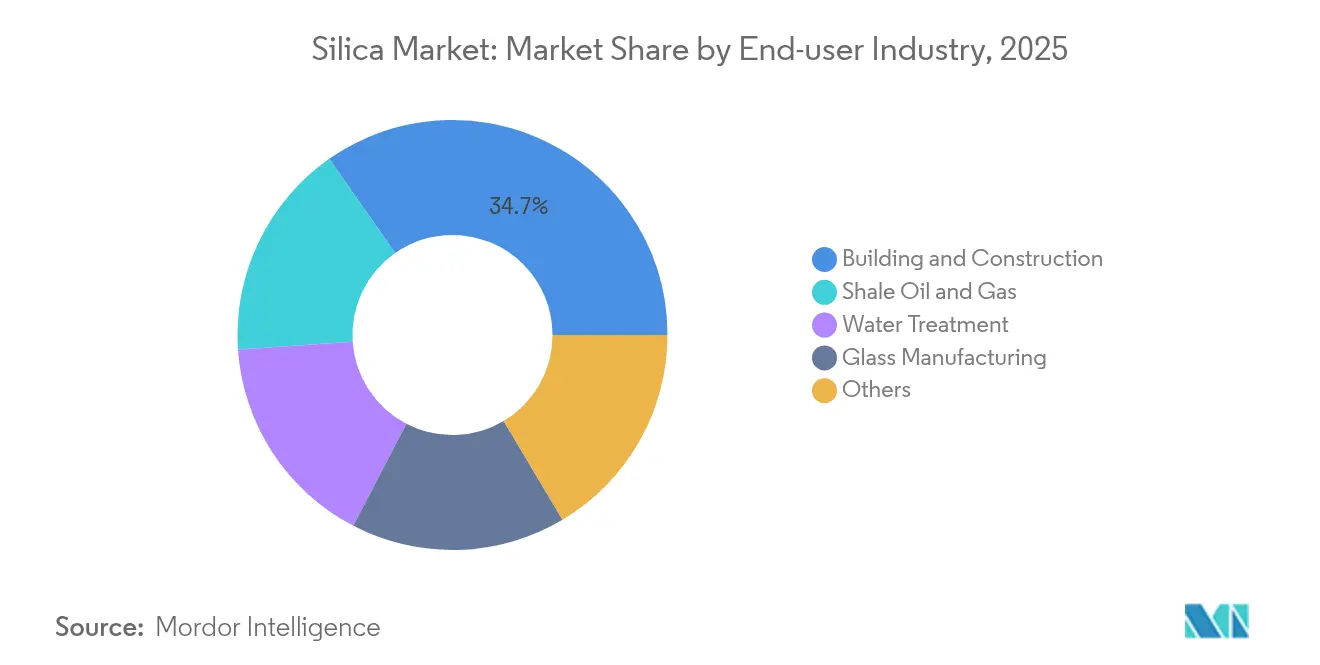
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della silice APAC
L'area Asia-Pacifico domina il mercato della silice con una quota del 41.00% nel 2025 e un CAGR dell'8.10% fino al 2031. La Cina ne consuma oltre 200 milioni di tonnellate all'anno tra edilizia, vetro fotovoltaico e derivati chimici, sostenuta da riserve strategiche e centri di arricchimento integrati. L'espansione autostradale e i programmi di smart city dell'India stimolano la domanda interna, mentre i sussidi governativi accelerano le iniziative per la silice ricavata dalla lolla di riso, che alimentano sia gli stabilimenti di pneumatici locali sia i mercati di esportazione.
Mercato della silice in Nord America
Il Nord America detiene una posizione fondamentale nell'approvvigionamento di materiale di sostegno per lo scisto, con giacimenti in Wisconsin, Texas e Alberta che soddisfano rigorosi requisiti di resistenza alla compressione. Gli impianti di lavorazione regionali accorciano le catene di approvvigionamento per le fornaci da vetro della Costa del Golfo, mentre i produttori canadesi catturano la domanda dalla costruzione di GNL e dalle infrastrutture per l'idrogeno verde. I fattori normativi, in particolare i limiti OSHA per la silice respirabile, spingono i minatori verso sistemi di lavorazione a umido e di movimentazione chiusi che aumentano gli investimenti ma riducono le passività assicurative.
Mercato europeo della silice
L'Europa presenta una domanda stabile e a valore aggiunto, concentrata in Germania, Francia e Regno Unito. Gli utilizzatori del settore automobilistico e chimico specificano gradi di elevata purezza e le direttive UE sull'economia circolare promuovono input riciclati e di origine biologica. I fornitori dell'Europa orientale, guidati dall'ampliamento del sito polacco di Qemetica, beneficiano della vicinanza sia agli OEM occidentali sia ai crescenti mercati edilizi turchi e nordafricani. Gli investimenti in tecnologie di forni ad alta efficienza energetica e in impianti solari in loco sono in linea con le normative UE sulla decarbonizzazione, consolidando la competitività regionale a lungo termine.
Analisi della catena del valore
La catena del valore della silice inizia con l'accesso alle risorse e l'estrazione di sabbia ricca di quarzo o depositi di roccia dura, seguita dalla lavorazione (lavaggio, vagliatura, classificazione e, per i flussi di maggior valore, separazione magnetica, flottazione e lisciviazione acida) per soddisfare le specifiche di purezza e granulometria richieste per l'utilizzo finale. La silice cristallina sfusa viene in genere trasportata attraverso un percorso logistico complesso tramite chiatte, ferrovie e navi costiere/a corto raggio verso terminali regionali, impianti di miscelazione e grandi consumatori come produttori di calcestruzzo, vetrerie e fonderie. La struttura dei costi di consegna rimane sensibile alla disponibilità di porti e ferrovie, nonché alle condizioni meteorologiche avverse.
Le fasi di conversione a valle includono la produzione di silice precipitata, colloidale e pirogenica attraverso processi chimici, in particolare la precipitazione con silicato di sodio e acido. I costi dei fattori produttivi, come l'acido solforico e il carbonato di sodio, insieme alle utenze, influenzano i margini e i prezzi. Le filiere specializzate per il fotovoltaico, i semiconduttori e i rivestimenti avanzati offrono controlli di qualità più rigorosi, tracciabilità e assistenza tecnica, e beneficiano sempre più della co-localizzazione con i cluster degli utenti finali per ridurre i tempi di consegna e il rischio di contaminazione. L'approvvigionamento responsabile e la governance stanno acquisendo visibilità nella parte a monte della catena, con quadri di riferimento come le linee guida dell'OCSE sulla due diligence per le filiere responsabili di sabbia e silicati che esercitano maggiore pressione sulla documentazione, sui controlli relativi ai rischi di estrazione informale e su una più rigorosa qualificazione dei fornitori a livello geografico.
Panorama competitivo
Il mercato della silice è altamente frammentato. Leader globali come Cabot, Evonik, Wacker Chemie e l'unità di silice precipitata di PPG, ora ceduta, puntano sulla leadership tecnologica e sull'integrazione a valle. Gli specialisti regionali sfruttano i vantaggi geologici o il know-how di nicchia nella purificazione, mentre i nuovi operatori del settore bio-based perseguono un posizionamento a basse emissioni di carbonio. L'integrazione verticale guadagna slancio; le vetrerie co-localizzano impianti di arricchimento e le aziende produttrici di pneumatici stipulano accordi di prelievo a lungo termine per assicurarsi la fornitura di silice precipitata. La sostenibilità differenzia il posizionamento competitivo. Le aziende investono in circuiti idrici a circuito chiuso, bruciatori a basse emissioni di NOx e valorizzazione delle ceneri di lolla di riso per soddisfare i parametri ESG degli investitori.
Leader del settore della silice
Sibelco
Covia Holdings LLC
Evonik Industrie AG
QEMETICA
Silice statunitense (fondi Apollo)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Evonik Industries AG ha avviato la produzione commerciale di ULTRASIL eCO dopo aver ottenuto la certificazione ISCC Plus per la silice circolare conforme al bilancio di massa presso il suo stabilimento di Adapazari, in Turchia. L'espansione aumenta la disponibilità di silice circolare certificata per i clienti del settore pneumatici e gomma che stanno inasprendo i requisiti di ambito 3 e di impronta di prodotto.
- Maggio 2026: Covia Holdings LLC ha annunciato un aumento dei prezzi fino al 20% per i prodotti industriali, con effetto dal 1° giugno 2026, per i clienti non vincolati da contratto, adducendo come motivazione l'aumento dei costi. Tale decisione sottolinea la continua volatilità dei costi di consegna per gli acquirenti di silice industriale e rafforza l'importanza di stipulare contratti, pianificare la logistica e adottare strategie di approvvigionamento regionale.
- Ottobre 2024: Evonik Industries AG ha avviato i lavori per un importante ampliamento della capacità produttiva di silice precipitata presso il suo stabilimento di Charleston, nella Carolina del Sud, con l'obiettivo di incrementare la capacità del 50% per soddisfare le esigenze dell'industria statunitense degli pneumatici. Questo investimento supporta la fornitura locale di silice ad alte prestazioni, utilizzata nelle mescole per pneumatici a basso consumo energetico, e riduce la dipendenza da lunghe rotte di approvvigionamento.
Ambito del rapporto sul mercato globale della silice
La silice, nota anche come biossido di silicio, è un composto di due elementi della crosta terrestre: silicio e ossigeno. Attualmente, la silice può essere utilizzata in un'ampia gamma di applicazioni. La sabbia silicea è utilizzata sotto forma di cemento Portland, malta e calcestruzzo, mentre l'arenaria è utilizzata nella costruzione di edifici e strade.
Il mercato è segmentato per tipo, settore dell'utente finale e area geografica. Per tipo, il mercato è segmentato in amorfo e cristallino. Per settore dell'utente finale, il mercato è segmentato in edilizia e costruzioni, petrolio e gas di scisto, produzione di vetro, trattamento delle acque e altri settori dell'utente finale (vernici e rivestimenti, ecc.). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato della silice in 27 paesi in tutto il mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al volume (tonnellate).
| Amorfo | Fumato/Pirogeno |
| Idratato | |
| Cristallino | Quarzo |
| Tridimite | |
| cristobalite |
| Edilizia e costruzione |
| Petrolio e gas di scisto |
| Produzione di vetro |
| Trattamento delle acque |
| Altro |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici | |
| Turchia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Nigeria | |
| Qatar | |
| Emirati Arabi Uniti | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Amorfo | Fumato/Pirogeno |
| Idratato | ||
| Cristallino | Quarzo | |
| Tridimite | ||
| cristobalite | ||
| Per settore degli utenti finali | Edilizia e costruzione | |
| Petrolio e gas di scisto | ||
| Produzione di vetro | ||
| Trattamento delle acque | ||
| Altro | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici | ||
| Turchia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Nigeria | ||
| Qatar | ||
| Emirati Arabi Uniti | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà la domanda globale di silice nel 2031?
Si prevede che il mercato della silice raggiungerà i 794.03 milioni di tonnellate entro il 2031, con un CAGR del 6.31%.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico è in testa con un CAGR dell'8.10%, sostenuto dalle politiche di edilizia, elettronica e di arricchimento a valle.
Perché gli pneumatici ecologici sono importanti per i fornitori di silice?
Gli pneumatici a bassa resistenza al rotolamento utilizzano carichi più elevati di silice precipitata per ridurre la perdita di energia del veicolo, determinando un volume incrementale di silice speciale.
In che modo le normative occupazionali incidono sui produttori?
I limiti di esposizione OSHA e UE richiedono sistemi di lavorazione a umido, di abbattimento delle polveri e di monitoraggio che aumentano i costi operativi ma migliorano la sicurezza dei lavoratori.
Quali sono le prospettive per la silice ricavata dalla lolla di riso di origine biologica?
I progetti commerciali di ceneri di lolla di riso in India e nel Sud-est asiatico riducono l'impronta di carbonio fino al 60% e soddisfano la domanda regionale di prodotti di qualità speciale.


