

Dimensioni e quota del mercato dei generatori di segnale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.89 miliardo di dollari |
| Dimensione del mercato (2031) | 2.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.34% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
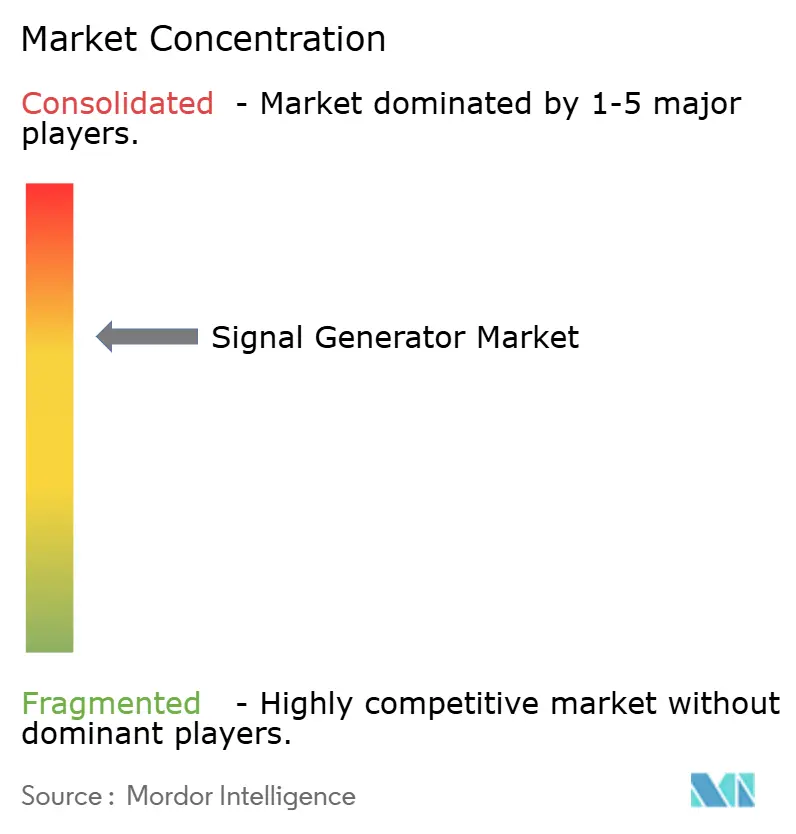
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei generatori di segnale di Mordor Intelligence
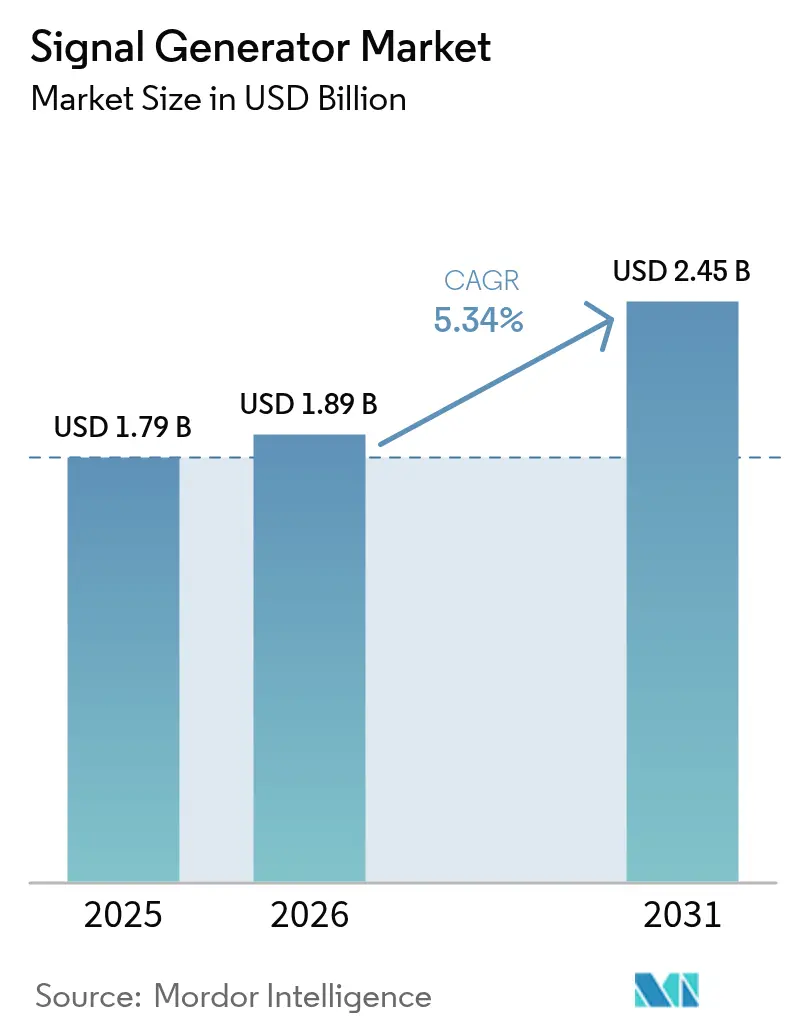
Si stima che il mercato dei generatori di segnale nel 2026 raggiungerà 1.89 miliardi di dollari, in crescita rispetto al valore di 1.79 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.45 miliardi di dollari, con un CAGR del 5.34% nel periodo 2026-2031. Questa traiettoria rispecchia la svolta del settore dai tradizionali test RF verso la validazione delle infrastrutture 5G, la prototipazione di radar automobilistici a onde millimetriche e la ricerca iniziale sul calcolo quantistico, tutti fattori che impongono requisiti più rigorosi in termini di rumore di fase, larghezza di banda e impostabilità della frequenza per gli strumenti di nuova generazione. L'aumento vertiginoso delle vendite di apparecchiature per la fabbricazione di wafer, pari a 113 miliardi di dollari nel 2024, ha aumentato la spesa per apparecchiature di test di precisione, mentre il piano della Cina di superare i 4.5 milioni di stazioni base 5G nel 2025 ha amplificato la domanda di generatori sub-6 GHz e a onde millimetriche in tutta l'Asia. Il Nord America ha mantenuto la leadership grazie alla modernizzazione dei radar aerospaziali e di difesa (A&D), ma la crescita più rapida è stata registrata nella regione Asia-Pacifico, con l'espansione della capacità di test dei semiconduttori da parte di Taiwan e Corea del Sud.
Punti chiave del rapporto
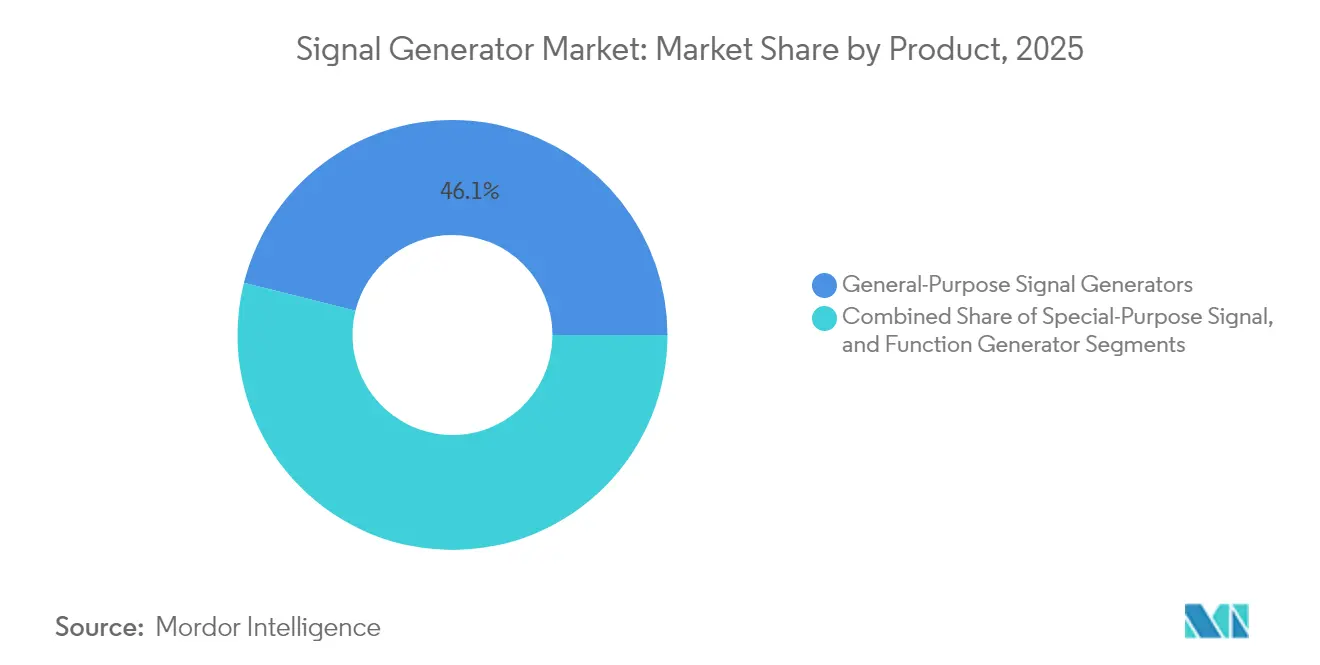
- In base alla tipologia di prodotto, nel 46.10 gli strumenti per uso generale hanno dominato il mercato dei generatori di segnale con una quota del 2025%, mentre si prevede che le unità a forme d'onda vettoriali/arbitrarie cresceranno a un CAGR del 6.85% entro il 2031.
- In base alla gamma di frequenza, nel 3 la banda 6-33.70 GHz rappresentava il 2025% del mercato dei generatori di segnale; il segmento sopra i 12 GHz è sulla buona strada per un CAGR del 9.12% entro il 2031.
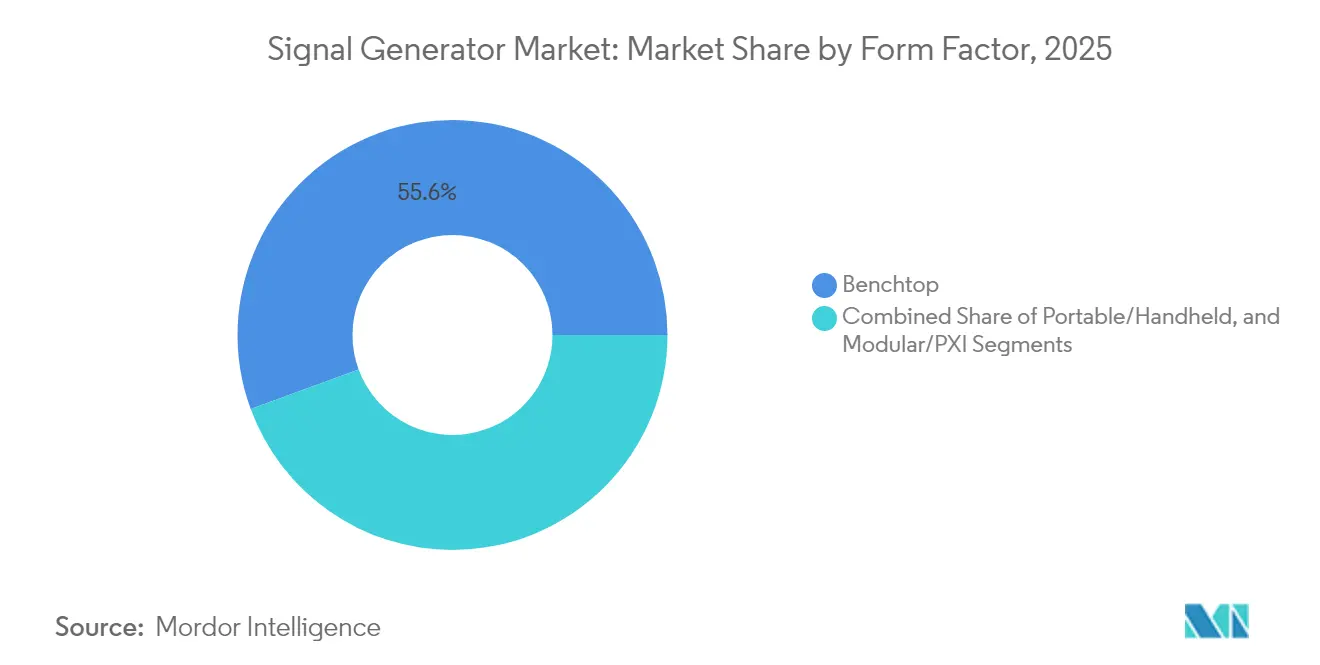
- In base al fattore di forma, nel 55.60 le apparecchiature da banco rappresentavano il 2025% del mercato dei generatori di segnale, mentre le soluzioni PXI/modulari mostrano le prospettive di CAGR più elevate, pari all'7.76%.
- In base alla tecnologia, nel 4 il 36.60G LTE ha dominato il 2025% del mercato dei generatori di segnale; il 5G NR sta avanzando a un CAGR del 10.05% fino al 2031.
- Per applicazione, i flussi di lavoro di progettazione hanno catturato il 32.80% delle dimensioni del mercato dei generatori di segnale nel 2025, ma il segmento dei test si sta muovendo verso un CAGR dell'8.34%.
- In termini di utenti finali, le telecomunicazioni hanno dominato con una quota del 41.00% nel 2025; l'automotive è il settore verticale in più rapida crescita con un CAGR del 5.61% entro il 2031.
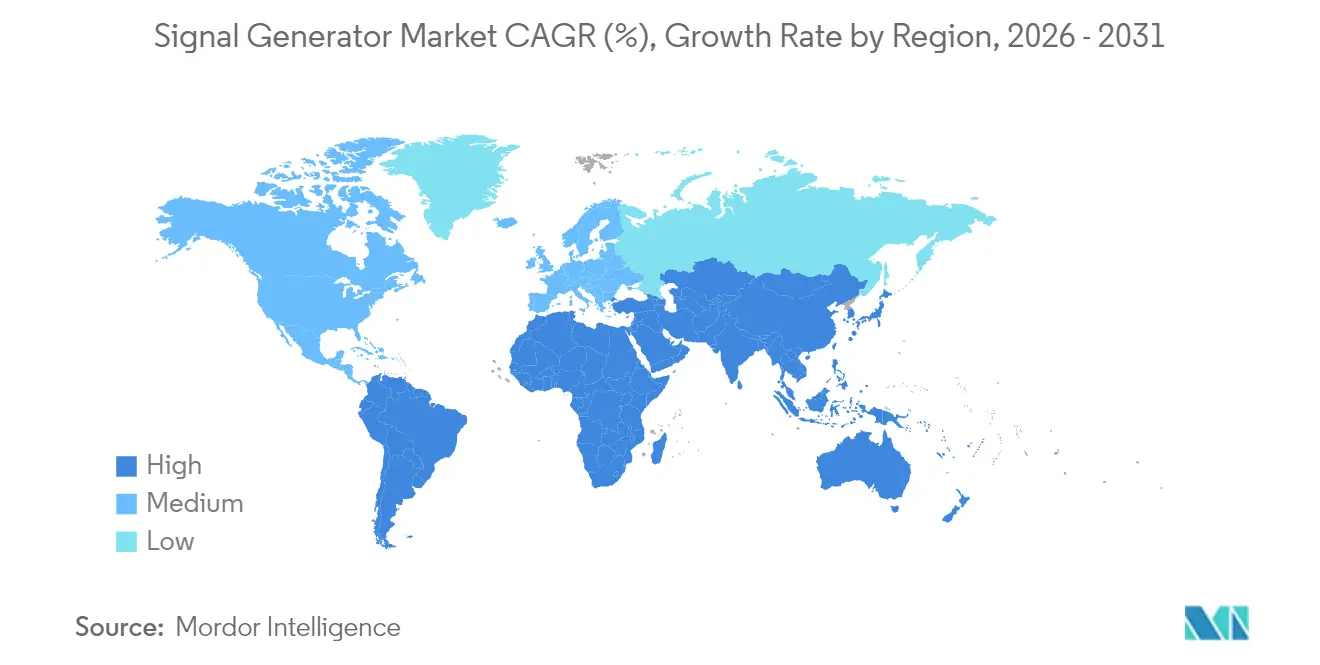
- In termini geografici, il Nord America ha rappresentato il 32.10% dei ricavi nel 2025, mentre l'area Asia-Pacifico è in espansione con un CAGR del 6.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei generatori di segnale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione dell'implementazione delle stazioni base 5G | + 1.2% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'UE | Medio termine (2-4 anni) |
| Programmi di aggiornamento radar in A&D | + 0.8% | Nord America, secondaria UE | A lungo termine (≥ 4 anni) |
| Prototipazione di radar automobilistico mmWave | + 0.7% | Europa, hub automobilistici globali | Medio termine (2-4 anni) |
| Espansioni di test sui semiconduttori | + 0.9% | Asia-Pacifico, esportazioni in tutto il mondo | A breve termine (≤ 2 anni) |
| Centri di ricerca sul calcolo quantistico | + 0.3% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Produzione di piccoli satelliti in Medio Oriente | + 0.4% | Medio Oriente, esportazione di satelliti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione dell'implementazione delle stazioni base 5G in Asia che richiedono generatori di segnali vettoriali ad alta frequenza
La Cina prevede oltre 4.5 milioni di stazioni base 5G attive nel 2025, in aumento rispetto ai 4.19 milioni del 2024, obbligando gli operatori ad acquistare unità vettoriali multicanale che convalidino forme d'onda sub-6 GHz e mmWave con una coerenza di fase rigorosa. Ogni sito necessita di diversi generatori per la conformità RF e l'effetto domino si estende ora all'India e al Sud-est asiatico, che stanno accelerando le sperimentazioni open-RAN. I controlli MIMO e beamforming richiedono larghezze di banda di modulazione più ampie, promuovendo modelli premium che coprono 3.5-28 GHz. Il backhaul a microonde, utilizzato dal 60% dei siti cellulari, spinge verso l'approvvigionamento aggiuntivo di sorgenti ad alta frequenza. Di conseguenza, l'area Asia-Pacifico sta modellando la curva della domanda per il mercato dei generatori di segnale nel medio termine.
I programmi di aggiornamento radar nel settore aerospaziale e della difesa nordamericano aumentano la domanda di generatori con frequenze superiori a 18 GHz
Il Dipartimento della Difesa degli Stati Uniti finanzia gli aggiornamenti AESA basati su GaN, spingendo gli appaltatori ad assicurarsi generatori in grado di emulare scenari di minaccia da 8 a 54 GHz. [1] Matthew Funaiole et al., "The Need to De-Risk Gallium Material Supply Chains", Center for Strategic & International Studies, csis.org La serie VXG di Keysight, che trasmette forme d'onda coerenti multicanale fino a 54 GHz, è emblematica del nuovo punto di riferimento. Complicato dalle esercitazioni di red team di guerra elettronica e dai mandati di approvvigionamento nazionale, la domanda di sorgenti a rumore di fase ultra-basso persisterà nel prossimo decennio, incrementando progressivamente la crescita del mercato dei generatori di segnale.
La prototipazione del radar automobilistico mmWave da parte dei Tier-1 europei alimenta le vendite AWG multicanale
I fornitori europei che passano dai radar ADAS a 24 GHz a quelli a 77-81 GHz necessitano di generatori di forme d'onda arbitrarie con allineamento temporale al livello di nanosecondi per la simulazione HIL. Ogni veicolo di lusso può ospitare fino a 12 sensori radar, amplificando i requisiti dei banchi di prova. La conformità europea in materia di mitigazione delle interferenze richiede inoltre output a spettro pulito, accentuando l'adozione di piattaforme multicanale a 79 GHz. Con l'aumento dell'elettrificazione delle flotte, i volumi dei sensori radar aumentano, consolidando lo slancio a medio termine per il mercato dei generatori di segnale.
L'espansione della capacità di test dei semiconduttori a Taiwan e in Corea del Sud guida le unità modulari PXI
Le fabbriche taiwanesi e coreane prevedono una spesa complessiva di 54.3 miliardi di dollari per apparecchiature da 300 mm entro il 2027. I centri di collaudo, pertanto, installano sorgenti di segnale PXI che si sincronizzano su centinaia di siti DUT per caratterizzazioni ad alta produttività. MPI Corporation registra già una visibilità degli ordini triennale, alimentata dal silicio per il carico di lavoro dell'intelligenza artificiale. Il picco a breve termine della domanda di piattaforme modulari si diffonde a livello globale attraverso le esportazioni di apparecchiature, fornendo un'immediata spinta al mercato dei generatori di segnale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le unità da banco cinesi entry-level stanno erodendo i prezzi | -0.6% | Nucleo del Sud America, effetto globale | A breve termine (≤ 2 anni) |
| La carenza di GaAs/MMIC ritarda le consegne | -0.8% | Primarie europee, fuoriuscita globale | Medio termine (2-4 anni) |
| Norme UE sulle emissioni elettromagnetiche | -0.4% | Europa, impatto sulle esportazioni | A lungo termine (≥ 4 anni) |
| Carenza di talenti nei test RF | -0.3% | Africa e Oceania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le unità da banco cinesi entry-level stanno erodendo i prezzi in America Latina
I fornitori cinesi sfruttano la normalizzazione dell'offerta post-COVID per spedire generatori a 6 GHz a prezzi inferiori del 30-40% rispetto ai marchi occidentali, soprattutto nel Sud America, paese sensibile ai prezzi. [2] Frank Cavallaro, “What to Expect in the 2025 Semiconductor Supply Chain,” sdcexec.com La disponibilità dei componenti offre loro leve di costo, spingendo gli operatori storici a difendere i margini o a migrare verso il mercato di fascia alta. Gli sconti che ne derivano abbassano i prezzi medi di vendita, riducendo la crescita dei ricavi a breve termine per il mercato dei generatori di segnale.
La carenza di GaAs/MMIC ritarda le consegne europee
Le restrizioni all'esportazione di gallio imposte da Pechino colpiscono il 98% dell'offerta globale, estendendo i tempi di consegna di MMIC da 16 a 30 settimane per i produttori europei. L'acquisizione di OMMIC da parte di MACOM mira a localizzare la fornitura di wafer, ma l'avvio richiede 18-24 mesi. Una carenza prolungata rischia di causare ritardi negli ordini e, di conseguenza, di danneggiare il mercato dei generatori di segnale nel medio termine.
Analisi del segmento
Per prodotto: Dominanza generale in mezzo all'innovazione vettoriale
Gli strumenti per uso generale hanno rappresentato il 46.10% del fatturato del 2025, a dimostrazione della loro versatilità nell'ambito della formazione RF, della risoluzione dei problemi e dei protocolli wireless legacy. Tuttavia, le unità vettoriali e a forma d'onda arbitraria, supportate dalle complesse numerologie del 5G NR, registreranno un CAGR del 6.85% e ridurranno costantemente il divario. Le dimensioni del mercato dei generatori di segnale per i prodotti vettoriali sono destinate a superare quelle delle apparecchiature convenzionali, poiché le architetture a due moduli cederanno il passo ai modulatori I/Q integrati. I leader del segmento ora integrano catene RF a conversione digitale e a banda larga per coprire frequenze sub-GHz fino a 40 GHz, consentendo a un singolo chassis di sostituire diversi modelli legacy.
Le soluzioni software-defined, come l'SMW200A di Rohde & Schwarz, che aggiunge amplificatori mmWave tramite testine plug-in, garantiscono aggiornamenti rapidi al terahertz senza dover reinvestire completamente nel capitale. I generatori di funzioni mantengono una nicchia nel mondo accademico, sebbene la riduzione del divario di prezzo incoraggi i laboratori ad acquistare invece AWG entry-level. Nell'ambito della ricerca e sviluppo OEM, i driver gemelli, il time-to-market ridotto e l'ingombro ridotto dei rack, sostengono la domanda di banchi ibridi di generazione e analisi, riaffermando l'importanza di accuratezza e purezza spettrale nel mercato dei generatori di segnale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per intervallo di frequenza: accelerazione delle onde millimetriche oltre le bande tradizionali
Il blocco 3-6 GHz ha generato il 33.70% del fatturato del 2025 attraverso casi d'uso 6G sub-5 GHz, Wi-Fi 6E e IoT industriale. Tuttavia, i radar automobilistici, il backhaul 5G mmWave e gli uplink satellitari spingono frequenze superiori a 12 GHz con un CAGR del 9.12%. Le architetture a doppio percorso che coprono la banda da CC a 44 GHz comprimono più strumenti in uno, semplificando le catene di calibrazione.
Le tecniche fotoniche, dimostrate dalle sorgenti THz sintonizzabili ultra-stabili di Rohde & Schwarz, estendono i riferimenti interni ben oltre i 100 GHz, un prerequisito per le sperimentazioni 6G. I front-end in GaN mitigano il roll-off della potenza in uscita, sebbene incombono i vincoli legati al gallio. Con l'aumento delle larghezze di banda istantanee degli strumenti, la tradizionale segmentazione basata su bande si sta attenuando, ma i budget di approvvigionamento continuano a fare riferimento a valori di soglia storici, preservando la chiarezza nell'allocazione della spesa nel mercato dei generatori di segnale.
Per fattore di forma: resilienza del banco di lavoro nonostante la crescita modulare
I sistemi da banco hanno mantenuto una quota del 55.60% nel 2025 grazie a interfacce grafiche intuitive, manopole locali e rapida riconfigurazione del banco. I laboratori didattici e le startup in fase iniziale continuano a privilegiare le unità standalone rispetto ai moduli integrati nel sistema. Ciononostante, le schede PXI cresceranno a un CAGR dell'7.76%, poiché le linee di produzione, l'assemblaggio del front-end RF e i test di produzione a livello di scheda cercano sorgenti multicanale sincronizzate. Le dimensioni del mercato dei generatori di segnale per slot PXI sono, pertanto, strettamente legate ai cicli di spesa in conto capitale dei semiconduttori.
I fornitori ora offrono controllo remoto basato sul web e licenze cloud per i modelli da banco, sfumando i confini con l'automazione rack. Al contrario, la domanda di dispositivi portatili rimane di nicchia: i tecnici sul campo per gateway satellitari o piccole fabbriche satellitari richiedono la portabilità, ma accettano specifiche più ristrette. Per gli OEM globali, flotte miste di banchi da banco per R&S e PXI per la produzione raggiungono il rapporto ottimale CAPEX/capacità produttiva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: accelerazione del 5G NR nel contesto della persistenza del 4G
Il 4G LTE ha rappresentato il 36.60% del fatturato del 2025, poiché molti mercati emergenti continuano ad estendere la copertura LTE e le implementazioni IoT Cat-M. Ciononostante, il 5G NR crescerà del 10.05% all'anno, con l'introduzione da parte degli operatori di core standalone, aggregazione di portanti a banda media e wireless fisso mmWave. Gli strumenti devono replicare larghezze di banda istantanee a 400 MHz, 1024-QAM e coesistenza FR1/FR2 in una piattaforma unificata, ridefinendo le specifiche dei clienti.
Le alleanze di ricerca tra Rohde & Schwarz e Qualcomm, che convalidano i collegamenti FR13 a 3 GHz, segnano un passo avanti verso il 6G, spingendo i fornitori a preinstallare percorsi D/A a banda ultralarga. Il 2G/3G legacy che richiede una semplice modulazione GMSK rimane redditizio solo per i ricambi post-vendita. Nel corso del decennio, la convergenza tecnologica con Wi-Fi 7 e i profili di rilevamento radar – tratti distintivi dei concetti ISAC 6G – complicherà ulteriormente le roadmap, ma rappresenterà un potenziale di crescita per il mercato più ampio dei generatori di segnale.
Per applicazione: test dell'evoluzione del mercato dei drive di sovratensione
I banchi di progettazione hanno assorbito il 32.80% della spesa del 2025, ma i controlli normativi, di sicurezza e di interoperabilità rendono ora la fase di test l'applicazione in più rapida crescita, con un CAGR dell'8.34%. Gli strumenti devono destreggiarsi tra script di conformità, maschere di limite automatizzate e commutazione ad alta produttività, in particolare per le linee di produzione ADAS a 77-81 GHz.
Il probing a livello di wafer utilizza sorgenti PXI per sweep di reti vettoriali all'interno di camere termiche, collegando direttamente le perdite di rendimento alle lacune nella fedeltà del segnale. Nel frattempo, la risoluzione dei problemi in loco si sta spostando verso dispositivi palmari connessi al cloud che trasmettono in streaming dati IQ per la diagnostica remota. Ogni nodo espande i ricavi ricorrenti derivanti dal software, migliorando la proposta di valore delle SKU premium nel mercato dei generatori di segnale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: leadership nelle telecomunicazioni in un contesto di accelerazione dell'automotive
Le telecomunicazioni hanno mantenuto una quota di fatturato del 41.00% nel 2025, trainate dalla densificazione, dal refarming dello spettro e dall'adozione di laboratori di conformità open-RAN. Tuttavia, l'elettronica automobilistica registrerà un CAGR del 5.61%, alimentata da radar ad alta risoluzione, V2X e compatibilità elettromagnetica dei gruppi propulsori dei veicoli elettrici. I sistemi ADAS di primo livello richiedono chirp sincronizzati multi-gigahertz con ripetibilità di fase nell'ordine dei microradianti, costringendoli a specificare generatori di forme d'onda arbitrarie di alta qualità.
I clienti A&D cercano multi-emettitori coerenti sopra i 40 GHz per scenari EW, mentre i laboratori di calcolo quantistico ricercano riferimenti con jitter inferiore a 100 fs su portanti a microonde di 4-12 GHz. I settori dell'istruzione e della sanità detengono una domanda di nicchia; i produttori OEM di dispositivi di imaging medicale convalidano preamplificatori per ultrasuoni o risonanza magnetica. Le università rispecchiano i programmi di studio emergenti per il 6G sub-THz. In generale, la profondità e la cadenza dei test di ciascun settore determinano la sua influenza proporzionale sul mercato dei generatori di segnale.
Analisi geografica
Mercato dei generatori di segnale in Nord America
Il Nord America ha detenuto il 32.10% dei ricavi del 2025, sostenuto dai persistenti finanziamenti A&D e dalle prime implementazioni del 5G. I bilanci federali statunitensi sostengono gli aggiornamenti dei radar, mentre i cluster quantistici canadesi acquistano apparecchiature a bassissimo rumore di fase per esperimenti sui qubit superconduttori. Le preferenze di approvvigionamento nazionali, derivanti dai regimi tariffari, favoriscono i fornitori locali, preservando i prezzi premium.
Mercato dei generatori di segnali nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.18% fino al 2031. L'annuncio della Cina di 4.5 milioni di siti macro 5G attivi nel 2025 garantisce un volume sostenuto di generatori vettoriali sub-6 GHz. Taiwan e Corea del Sud investiranno collettivamente oltre 54 miliardi di dollari in fabbriche da 300 mm entro il 2027, il che amplierà costantemente le installazioni di slot PXI. I crediti d'imposta governativi catalizzano i cluster locali della supply chain, rafforzando un circolo virtuoso per il mercato dei generatori di segnale.
Mercato dei generatori di segnale EMEA
L'Europa registra una crescita costante, ma più lenta. La ricerca e sviluppo di radar per autoveicoli a Stoccarda, Monaco e Göteborg sostiene la domanda ad alta frequenza, mentre le norme più severe sulle emissioni elettromagnetiche aumentano la complessità dei test per uscite >20 dBm. La carenza di gallio, tuttavia, rischia di ritardare la consegna dei modelli a 40+ GHz fino all'entrata in funzione delle linee di wafer onshore, riducendo marginalmente le dimensioni del mercato regionale dei generatori di segnale. Il Medio Oriente e l'Africa, sebbene attualmente di piccole dimensioni, investono in fabbriche sovrane di piccoli satelliti; le sorgenti RF portatili accompagnano l'assemblaggio e i test sui siti di lancio, offrendo un potenziale di crescita una volta che la cadenza di lancio accelererà.
Panorama normativo
I generatori di segnale sono principalmente condizionati dalla compatibilità elettromagnetica e da altri regimi di conformità relativi alle radiofrequenze, piuttosto che da licenze specifiche di settore. Negli Stati Uniti, l'accesso al mercato è generalmente regolato dai requisiti della FCC ai sensi della Parte 15 del titolo 47 del Codice dei Regolamenti Federali (47 CFR) per i dispositivi a emissione involontaria e, ove applicabile, della Parte 18 per le apparecchiature industriali, scientifiche e mediche, utilizzando la Dichiarazione di Conformità del Fornitore o percorsi di certificazione a seconda della configurazione del dispositivo.
Nell'Unione Europea, i produttori generalmente adeguano i propri prodotti alla Direttiva 2014/30/UE (Direttiva EMC) e, per le unità radio, alla Direttiva 2014/53/UE (Direttiva sulle apparecchiature radio), documentata tramite marcatura CE e norme armonizzate come la EN 61326-1. I riferimenti alle norme armonizzate ai sensi della Direttiva sulle apparecchiature radio vengono aggiornati periodicamente tramite decisioni di attuazione della Commissione europea, con aggiornamenti che proseguiranno fino a dicembre 2025, aumentando l'importanza di mantenere aggiornati i fascicoli tecnici per le esportazioni e le varianti di prodotto destinate a più regioni. Anche la politica commerciale incide sui costi di consegna: un proclama presidenziale statunitense emesso il 2 aprile 2026 (in vigore dal 6 aprile 2026) ha modificato i dazi previsti dalla Sezione 232, passando a un approccio basato sulla classificazione e sul valore immesso totale per i metalli e i derivati utilizzati in involucri e sottomoduli, mentre i dazi previsti dalla Sezione 301 sui semiconduttori di origine cinese sono rimasti elevati a metà del 2026, influenzando le strategie di approvvigionamento e di distinta base per le piattaforme ad alta frequenza.
Analisi della catena del valore
La catena del valore dei generatori di segnale inizia con componenti elettronici specializzati che definiscono le prestazioni ottenibili in termini di rumore di fase, larghezza di banda e spurie, tra cui DAC ad alta velocità, LDO a basso rumore e circuiti integrati per la gestione dell'alimentazione, oscillatori/riferimenti di temporizzazione di precisione, oscillatori locali (LO), mixer RF e dispositivi front-end a onde millimetriche (spesso basati su GaAs/GaN/MMIC), insieme a FPGA e controller embedded per la sequenza e la modulazione delle forme d'onda. Questi input alimentano la progettazione e l'integrazione degli OEM di strumenti, dove le catene di upconversion RF, le routine di calibrazione e le funzionalità definite dal firmware vengono integrate in fattori di forma da banco e modulari/PXI per i flussi di lavoro di ricerca e sviluppo, test di produzione e certificazione.
I modelli di produzione e assemblaggio spaziano dall'integrazione verticale all'esternalizzazione. Rohde & Schwarz evidenzia un elevato livello di integrazione verticale, che include capacità interne di microelettronica/ASIC in Germania, con sedi secondarie di assemblaggio e spedizione a Singapore e in Malesia per supportare la domanda regionale e la logistica dei servizi. A valle, la distribuzione comprende vendite dirette alle aziende nei settori delle telecomunicazioni, aerospaziale e della difesa, automobilistico e dei semiconduttori, oltre a partner di canale per laboratori didattici e generici; il valore ricorrente è rafforzato da licenze software, opzioni applicative, servizi di calibrazione e aggiornamenti sul campo che estendono la copertura di frequenza e il supporto degli standard per l'intero ciclo di vita dello strumento.
Panorama competitivo
Il consolidamento del settore si è intensificato nel 2024-25: l'acquisizione di Spirent da parte di Keysight per 1.46 miliardi di dollari e l'acquisizione di National Instruments da parte di Emerson per 8.2 miliardi di dollari hanno ampliato i portafogli, passando dalla generazione pura a stack completi di progettazione, verifica e ottimizzazione. Una piattaforma di questo tipo integra livelli software comuni che orchestrano le funzioni di sorgente di segnale, analizzatore, switch e alimentazione su sistemi da banco e PXI, fidelizzando i clienti e aumentando i costi di switching.
La differenziazione tecnologica si concentra sul rumore di fase, sulla planarità dell'uscita e sulla larghezza di banda istantanea. Rohde & Schwarz spinge i vettori terahertz basati sulla fotonica, mentre il Rubidium analogico a 70 GHz di Anritsu si concentra su livelli di spurie ultra-puliti. Nel frattempo, i nuovi concorrenti cinesi a basso costo conquistano i primi acquirenti nei mercati emergenti con dispositivi da banco a 6 GHz sotto i 3,000 dollari, frammentando la fascia bassa. I marchi affermati contrastano la concorrenza attraverso passaporti di servizio, hub di calibrazione e firmware in abbonamento che sbloccano le bande future, consentendo la monetizzazione del ciclo di vita.
Le opportunità offerte dagli spazi bianchi emergono nelle catene di lettura del calcolo quantistico, dove -135 dBc/Hz con offset di 10 kHz è obbligatorio, e nei sistemi di conformità O-RAN che necessitano di sorgenti multiporta allineate in fase oltre i 7 GHz. I fornitori che investono in algoritmi di test modulari per la cancellazione del rumore di fase e la predistorsione digitale (DPD) sono nella posizione migliore per monetizzare questi nodi di crescita. Nel complesso, scalabilità, software e purezza spettrale definiscono il vantaggio competitivo nel mercato in evoluzione dei generatori di segnale.
Leader del settore dei generatori di segnale
Keysight Technologies Inc.
Rohde & Schwarz Gmbh & Co Kg
National Instruments Corporation
Teledyne Technologies Incorporata
Società Anritsu
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Rohde & Schwarz ha aggiunto la simulazione del segnale di navigazione Pulsar come opzione software per i suoi generatori di segnali vettoriali R&S SMBV100B e R&S SMW200A. L'aggiornamento amplia la copertura dei test satellitari e di navigazione senza la necessità di nuovo hardware, supportando i laboratori che necessitano di generare scenari per i casi d'uso GNSS e PNT resilienti in continua evoluzione.
- Giugno 2025: Anritsu ha presentato il modulo sintetizzatore a microonde EcoSyn Lite MG36021A, che copre la gamma di frequenze da 10 MHz a 20 GHz, per applicazioni ATE in ambienti con spazio limitato. Il formato del modulo è pensato per ambienti di produzione ad alta produttività, dove l'integrazione compatta e la stabilità della sorgente sintetizzata sono fondamentali per la densità e la disponibilità delle celle di test.
- Maggio 2024: Keysight ha introdotto un generatore di impulsi opzionale per i suoi analizzatori portatili, aggiungendo la funzionalità di stimolazione alla misurazione sul campo. Avvicinare la generazione di impulsi ai flussi di lavoro portatili riduce la dipendenza dagli strumenti da banco per determinate attività di risoluzione dei problemi e convalida, rafforzando il legame tra le funzionalità di livello laboratorio e le esigenze di manutenzione in situ.
Ambito del rapporto sul mercato globale dei generatori di segnale
Un generatore di segnale è uno strumento di test elettronico che si impegna a generare forme d'onda ripetute o non ripetitive. I generatori di segnali di tutti i tipi sono generalmente utilizzati per progettare, produrre, riparare e riparare dispositivi elettronici.
Il mercato dei generatori di segnale è segmentato per prodotto (generatore di segnale per uso generico, generatore di segnale per uso speciale e generatore di funzioni), tecnologia (2G, 3G e 5G - 4G), applicazione (progettazione, test, produzione, risoluzione dei problemi e riparazione) Industria degli utenti finali (telecomunicazioni, aerospaziale e difesa, automobilistico, produzione elettronica e sanità) e geografia.
| Generatore di segnale per uso generale | Generatore di segnali RF |
| Generatore di segnali a microonde | |
| Generatore di forme d'onda arbitrarie | |
| Generatore di segnali per scopi speciali | Generatore di segnale video |
| Generatore di segnali audio | |
| Generatore di intonazione | |
| Generatore di funzioni | Generatore di funzioni analogiche |
| Generatore di funzioni digitali | |
| Generatore di funzioni sweep |
| Meno di 3GHz |
| 3-6 GHz |
| 6-12 GHz |
| Oltre 12 GHz (mmWave) |
| da banco |
| Portatile/portatile |
| Modulare/PXI |
| 2G (GSM, CDMA) |
| 3G (W-CDMA, CDMA2000) |
| 4G (LTE, WiMAX) |
| 5G NR |
| Progettazione |
| Collaudo |
| Produzione |
| Certificazione |
| Troubleshooting |
| Riparazione |
| Telecomunicazioni |
| Aerospazio e Difesa |
| Automotive |
| Produzione elettronica e semiconduttori |
| Assistenza sanitaria/Dispositivi medici |
| Educazione e la ricerca |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici (Danimarca, Svezia, Norvegia, Finlandia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Sud-Est asiatico | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per prodotto | Generatore di segnale per uso generale | Generatore di segnali RF | |
| Generatore di segnali a microonde | |||
| Generatore di forme d'onda arbitrarie | |||
| Generatore di segnali per scopi speciali | Generatore di segnale video | ||
| Generatore di segnali audio | |||
| Generatore di intonazione | |||
| Generatore di funzioni | Generatore di funzioni analogiche | ||
| Generatore di funzioni digitali | |||
| Generatore di funzioni sweep | |||
| Per gamma di frequenza | Meno di 3GHz | ||
| 3-6 GHz | |||
| 6-12 GHz | |||
| Oltre 12 GHz (mmWave) | |||
| Per fattore di forma | da banco | ||
| Portatile/portatile | |||
| Modulare/PXI | |||
| Per tecnologia | 2G (GSM, CDMA) | ||
| 3G (W-CDMA, CDMA2000) | |||
| 4G (LTE, WiMAX) | |||
| 5G NR | |||
| Per Applicazione | Progettazione | ||
| Collaudo | |||
| Produzione | |||
| Certificazione | |||
| Troubleshooting | |||
| Riparazione | |||
| Per settore degli utenti finali | Telecomunicazioni | ||
| Aerospazio e Difesa | |||
| Automotive | |||
| Produzione elettronica e semiconduttori | |||
| Assistenza sanitaria/Dispositivi medici | |||
| Educazione e la ricerca | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Paesi nordici (Danimarca, Svezia, Norvegia, Finlandia) | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Sud-Est asiatico | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei generatori di segnale?
Nel 2026, il mercato dei generatori di segnale varrà 1.89 miliardi di dollari.
Quanto velocemente crescerà il mercato nei prossimi cinque anni?
Si prevede che i ricavi aumenteranno a un CAGR del 5.34%, raggiungendo i 2.45 miliardi di USD entro il 2031.
Quale regione si espanderà più rapidamente?
La regione Asia-Pacifico registra il CAGR più elevato, pari al 6.18%, alimentato dalle implementazioni 5G su larga scala e dagli investimenti nelle fabbriche di semiconduttori.
Quale categoria di prodotti sta guadagnando slancio?
I generatori di forme d'onda vettoriali e arbitrarie registreranno un CAGR del 6.85% poiché le applicazioni 5G, radar e quantistiche richiederanno una modulazione complessa.


