

Dimensioni e quota di mercato delle maschere viso in tessuto
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
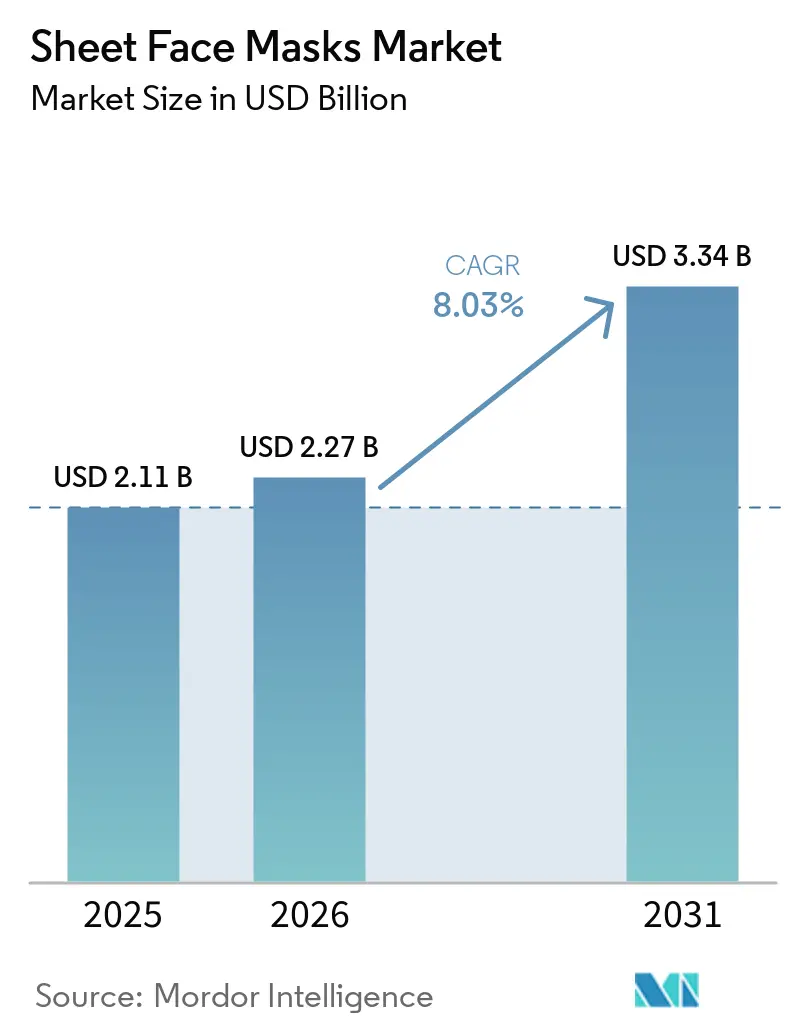
| Dimensione del mercato (2026) | 2.27 miliardo di dollari |
| Dimensione del mercato (2031) | 3.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.03% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle maschere viso in tessuto a cura di Mordor Intelligence
Il mercato delle maschere viso in tessuto aveva un valore di 2.1 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.3 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.03% dal 2026 al 2031. Questo mercato è sostenuto dalla crescente diffusione delle routine di cura della pelle sudcoreane, un supporto reso ancora più evidente dall'aumento delle esportazioni di cosmetici sudcoreani, con gli Stati Uniti come principale destinazione. Tale cambiamento sta ampliando la base di vendita al dettaglio per il mercato delle maschere viso in tessuto in Nord America ed Europa, dove le catene di bellezza di fascia alta e i negozi online offrono ora ai marchi coreani e giapponesi un migliore accesso ai nuovi clienti e agli acquirenti abituali. Il mercato delle maschere viso in tessuto beneficia anche di una più rapida scoperta attraverso il social commerce, poiché i canali digitali accorciano il percorso tra la conoscenza del prodotto, la prova e il riacquisto, soprattutto per i marchi più piccoli che non dipendono da lunghi cicli di inserimento nei negozi fisici. Al contempo, il mercato delle maschere viso in tessuto si sta orientando verso ingredienti migliori, dichiarazioni più chiare e una maggiore differenziazione dei formati, il che favorisce la tendenza all'acquisto di prodotti di fascia alta, sebbene i prodotti di massa rappresentino ancora la maggior parte della domanda. Le condizioni competitive rimangono equilibrate, ma i marchi che non affrontano i problemi legati agli sprechi di imballaggio, alla contraffazione e ai requisiti di tracciabilità rischiano di perdere potere di determinazione dei prezzi, man mano che il controllo da parte degli acquirenti si fa più esigente.
Punti chiave del rapporto
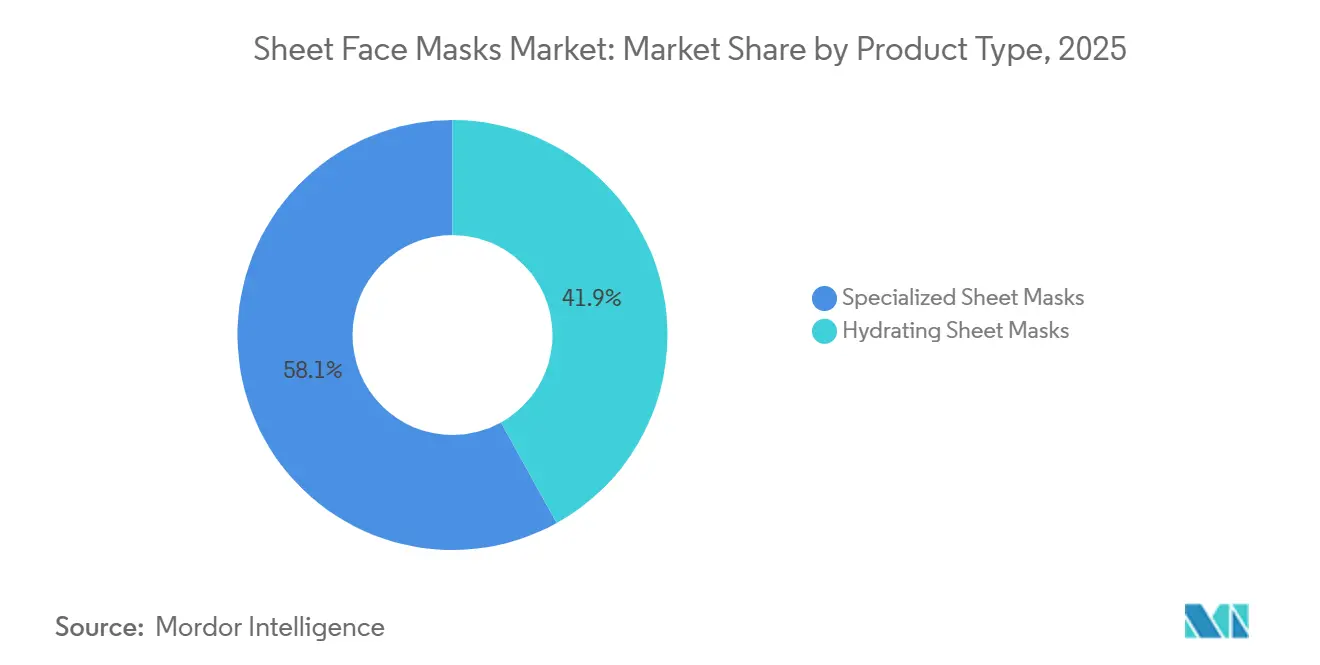
- Per tipologia di prodotto, le maschere viso specializzate in tessuto hanno rappresentato il 58.04% del fatturato nel 2025, mentre si prevede che le maschere viso idratanti in tessuto cresceranno a un tasso annuo composto (CAGR) dell'8.41% fino al 2031.
- In termini di prezzo, i prodotti di massa hanno rappresentato il 68.32% del fatturato nel 2025, mentre si prevede che i prodotti premium cresceranno a un tasso annuo composto del 9.13% fino al 2031.
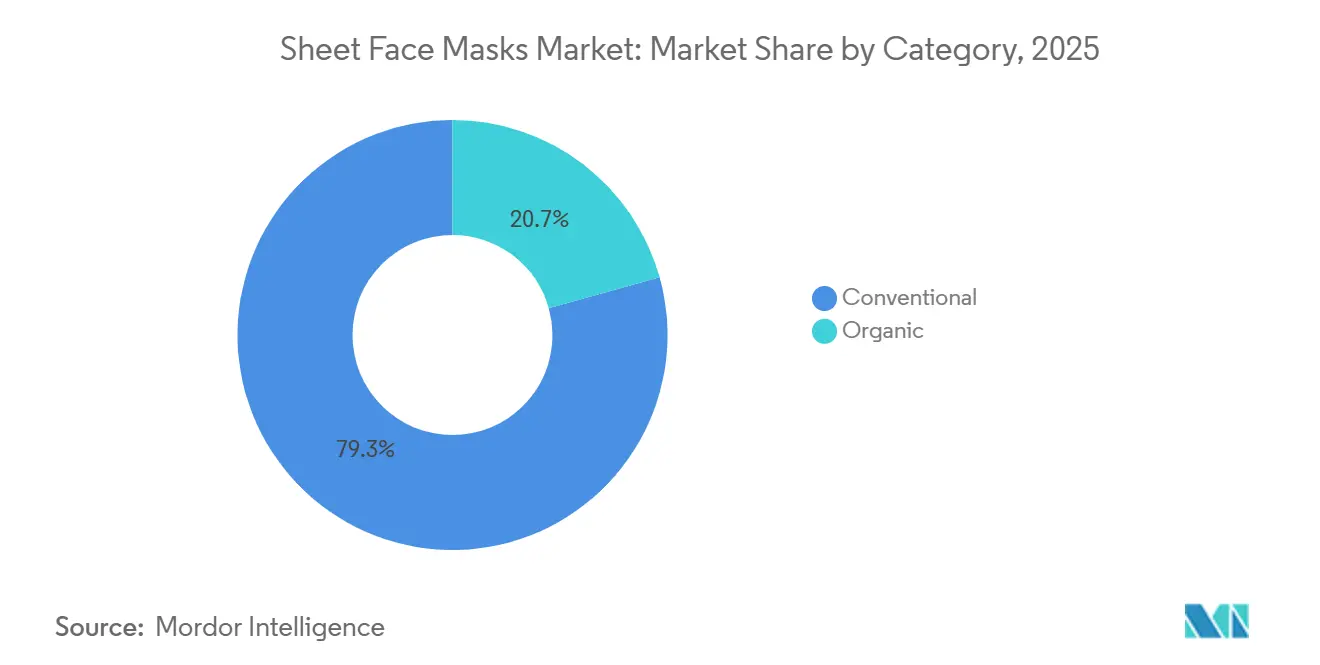
- Per categoria, i prodotti convenzionali hanno rappresentato il 79.32% del fatturato nel 2025, mentre si prevede che i prodotti biologici cresceranno a un tasso annuo composto del 10.26% fino al 2031.
- Per quanto riguarda gli utilizzatori finali, nel 2025 le donne detenevano l'82.66% della quota di mercato delle maschere viso in tessuto, mentre si prevede che gli uomini registreranno una crescita annua composta (CAGR) del 9.57% fino al 2031.
- Per canale di distribuzione, i negozi di prodotti di bellezza e salute hanno rappresentato il 57.83% del fatturato nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto (CAGR) dell'8.79% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 46.57% della quota di mercato delle maschere per il viso in tessuto nel 2025, e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.48% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle maschere facciali in tessuto
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'influenza crescente delle tendenze K-Beauty nella cura della pelle | + 2.1% | A livello globale, con un'accelerazione concentrata in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Espansione delle vendite di prodotti di bellezza tramite e-commerce. | + 1.5% | A livello globale, con Cina, Nord America e Sud-est asiatico in testa. | A breve termine (≤ 2 anni) |
| Crescente diffusione di prodotti per la cura della pelle vegani e non testati sugli animali. | + 1.2% | Nord America e Europa | Medio termine (2-4 anni) |
| Prodotti innovativi con benefici multifunzionali per la cura della pelle. | + 0.9% | Globale, concentrato in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Ampliamento delle routine di cura della pelle e di toelettatura maschile | + 0.8% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Promozione di prodotti con l'ausilio di celebrità e influencer | + 0.7% | Globale, con il maggiore impatto in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'influenza crescente delle tendenze K-Beauty nella cura della pelle
Il mercato delle maschere viso in tessuto è strettamente legato alla diffusione internazionale della cultura della cura della pelle sudcoreana, poiché la conoscenza del prodotto, la familiarità con il formato e la fiducia negli ingredienti tendono a muoversi di pari passo una volta che i marchi coreani conquistano una presenza sugli scaffali di un nuovo paese. Le esportazioni coreane di maschere viso in tessuto sono aumentate nel primo trimestre del 2026 e gli Stati Uniti hanno superato la Cina come principale destinazione, il che segnala un più ampio spostamento verso ovest della domanda di prodotti premium. Questo è importante per il mercato delle maschere viso in tessuto perché gli acquirenti occidentali spesso confrontano le maschere premium con trattamenti per la cura della pelle più costosi piuttosto che con prodotti economici per l'uso quotidiano, e questo confronto supporta prezzi medi di vendita più elevati per i marchi con un posizionamento clinico o incentrato sugli ingredienti. Lo slancio sembra inoltre duraturo piuttosto che di breve durata, poiché si prevede che le esportazioni annuali coreane di maschere viso in tessuto raggiungeranno un record nel 2026, il che suggerisce che l'attuale ciclo della K-Beauty viene rafforzato da una distribuzione più ampia e da un comportamento di acquisto ripetuto.
Espansione delle vendite di prodotti di bellezza tramite e-commerce.
Il mercato delle maschere viso in tessuto sta beneficiando strutturalmente della vendita online, poiché il formato è facile da spiegare, permette di provare i prodotti in piccoli lotti e facilita il riassortimento tramite ordini digitali ripetuti. I negozi online rappresentano il canale di distribuzione in più rapida crescita nel mercato delle maschere viso in tessuto, con un CAGR (tasso di crescita annuale composto) previsto dell'8.8% fino al 2031, a dimostrazione che l'espansione del canale non è una tendenza marginale, ma una componente centrale della crescita del settore. Il social commerce sta cambiando il modo in cui gli acquirenti si avvicinano a questo segmento, poiché brevi video, dimostrazioni di influencer e consigli basati sulle problematiche della pelle possono spingere un acquirente dalla curiosità all'acquisto in pochi minuti. Questo è particolarmente importante per i marchi coreani e giapponesi più piccoli, poiché i canali digitali riducono la loro dipendenza dai tradizionali punti vendita fisici e consentono loro di espandersi attraverso i contenuti piuttosto che attraverso un lungo lancio sul mercato tradizionale. Lo stesso schema sta modificando anche i budget di marketing all'interno del mercato delle maschere viso in tessuto, poiché i marchi ora attribuiscono maggiore importanza allo storytelling del prodotto, alla velocità delle recensioni e alle collaborazioni con i creator, piuttosto che alle promozioni generali sugli scaffali. Con l'ampliamento dell'offerta online, i marchi che combinano affermazioni di efficacia credibili con immagini chiare, formati di confezione accessibili e una produzione costante di contenuti hanno maggiori probabilità di fidelizzare i clienti più rapidamente rispetto ai marchi che si affidano esclusivamente alla visibilità nei negozi fisici.
Crescente diffusione di prodotti per la cura della pelle vegani e non testati sugli animali.
Anche il mercato delle maschere viso in tessuto si sta orientando verso prodotti più puliti ed etici, e questo cambiamento sta influenzando sia lo sviluppo dei prodotti che la definizione dei prezzi premium. La richiesta di prodotti vegani e cruelty-free è sempre più legata alla scelta dei materiali, pertanto i marchi utilizzano substrati a base di biocellulosa, fibra di bambù e cotone per allineare il messaggio etico con la qualità visibile del prodotto. Questo cambiamento sta influenzando anche la formulazione dei sieri, poiché i marchi sono alla ricerca di alternative agli ingredienti un tempo legati all'origine animale e li stanno sostituendo, ove possibile, con versioni di origine vegetale o biotecnologica. La maschera viso Rose PDRN Essential Sheet Mask di Mediheal, lanciata a livello nazionale in oltre 1,400 negozi Ulta Beauty nel febbraio 2026, ne è un buon esempio, in quanto ha abbinato il PDRN vegano derivato dalla rosa a un messaggio di efficacia clinica, anziché trattare le affermazioni vegane come una nicchia separata. Ciò supporta la rapida crescita dei prodotti biologici nel mercato delle maschere viso in tessuto, poiché gli acquirenti premiano i prodotti che combinano una maggiore trasparenza degli ingredienti con affermazioni di performance comprensibili al momento dell'acquisto.
Ampliamento delle routine di cura della pelle e di toelettatura maschile
Il mercato delle maschere viso in tessuto si sta espandendo oltre la sua tradizionale base di consumatori femminili, e il segnale più evidente di questo cambiamento è la forte crescita prevista per gli utenti maschili. Si prevede che gli uomini rappresenteranno il gruppo di utenti finali in più rapida crescita nel mercato delle maschere viso in tessuto, con un CAGR del 9.6% fino al 2031, ben al di sopra del tasso di crescita complessivo del settore. Questa crescita è trainata principalmente da Corea del Sud e Giappone, dove le routine di cura della pelle in più fasi sono già consolidate, e successivamente dai consumatori urbani in India, Nord America e Sud-est asiatico, che stanno acquisendo maggiore familiarità con la cura mirata della pelle. La domanda maschile si concentra su esigenze pratiche come l'idratazione, il controllo dell'oleosità, il recupero della pelle dopo la rasatura e un visibile effetto anti-età, il che rende più facile posizionare il prodotto come un trattamento specifico piuttosto che come un semplice lusso cosmetico. Questa distinzione è importante perché riduce lo stigma legato all'utilizzo e consente a un branding neutro o minimalista di ottenere risultati migliori rispetto a confezioni eccessivamente decorate. I marchi che si adatteranno rapidamente a questa più ampia base di consumatori probabilmente otterranno un vantaggio duraturo nel mercato delle maschere viso in tessuto, mentre i marchi che rimarranno focalizzati esclusivamente sul target femminile tradizionale potrebbero perdere l'occasione di intercettare la fascia di consumatori in più rapida evoluzione del settore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prodotti di abbigliamento contraffatti: la fiducia dei consumatori diminuisce. | -0.6% | Impatto globale, picco in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Incertezze su taglie e vestibilità negli acquisti online | -0.5% | Globale, il più alto in Nord America e in Europa | Medio termine (2-4 anni) |
| Preoccupazioni dei consumatori in materia di privacy dei dati e sicurezza informatica. | -0.4% | Globale, il più alto in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Cresce la preoccupazione per la sostenibilità e i rifiuti da imballaggio. | -0.3% | Europa, Nord America e le aree dell'Asia-Pacifico trainate dai consumi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prodotti contraffatti che incidono sulla fiducia dei consumatori
Il mercato delle maschere viso in tessuto si trova ad affrontare un problema di fiducia diretto a causa dei prodotti contraffatti, soprattutto perché questi prodotti sono ampiamente venduti online e spesso acquistati da consumatori che non possono verificarne l'autenticità prima dell'uso. Nel 2024, Marqvision ha identificato oltre 1.1 milioni di inserzioni sospette di prodotti K-Beauty contraffatti su 1,500 piattaforme in 80 paesi, il che dimostra quanto sia diventata ampia l'esposizione per i marchi legittimi.[1]Fonte: Information Technology & Innovation Foundation, "Proteggere l'autenticità nel mercato globale della K-Beauty", itif.orgLa stessa analisi ha rilevato che le aziende cosmetiche coreane hanno perso 362 milioni di dollari di fatturato a causa di prodotti di consumo contraffatti tra gennaio e maggio 2025, il che significa che il problema sta influenzando sia il valore del marchio che le vendite effettive. Il danno va oltre la pressione sui prezzi, perché le maschere contraffatte possono contenere ingredienti non dichiarati o formulazioni inefficaci, e le esperienze negative degli utenti possono essere facilmente attribuite al marchio originale piuttosto che al venditore fraudolento. Questo rischio è particolarmente grave per i prodotti premium e di fascia clinica nel mercato delle maschere viso in tessuto, poiché il loro valore dipende dalla fiducia, dall'uso ripetuto e dalla credibilità degli ingredienti. Con la continua espansione online, i marchi avranno bisogno di una maggiore tracciabilità, di un controllo più efficace sui venditori e di una maggiore informazione per i consumatori, se vogliono crescere nei canali digitali senza una parallela perdita di fiducia.
Preoccupazioni ambientali relative ai rifiuti di fogli monouso
Il mercato delle mascherine in tessuto subisce pressioni anche a causa della natura monouso del formato, poiché la maggior parte delle mascherine convenzionali combina fogli sintetici con imballaggi multistrato difficili da riciclare attraverso i normali sistemi di smaltimento municipale. Questa preoccupazione sta diventando sempre più rilevante in Europa e Nord America, dove rivenditori e consumatori prestano maggiore attenzione ai materiali di imballaggio, all'intensità dei rifiuti e al costo ambientale complessivo degli articoli di uso frequente. I fornitori stanno reagendo con modifiche al prodotto e al packaging piuttosto che abbandonando completamente la categoria, il che suggerisce che il problema sta rimodellando la concorrenza anziché ridurre la domanda. Ciò crea una spaccatura all'interno del mercato delle mascherine in tessuto, dove i marchi che investono in substrati migliori e formati più riciclabili possono utilizzare la sostenibilità come leva di marketing, mentre i marchi low-cost che non si adattano corrono un rischio maggiore di essere esclusi dal mercato. È improbabile che il problema da solo inverta la crescita della categoria, ma renderà la qualità dell'innovazione e la realizzazione del packaging più importanti per la sopravvivenza a lungo termine del marchio.
Analisi del segmento
Per tipologia di prodotto: la specializzazione clinica fissa il valore, mentre l'idratazione determina il volume di ingresso.
Nel 2025, le maschere viso in tessuto specializzate rappresentavano il 58.04% del fatturato per tipologia di prodotto, risultando il gruppo più ampio del mercato e riflettendo una forte domanda di trattamenti mirati per la pelle, piuttosto che di un utilizzo occasionale. Gli acquirenti considerano sempre più queste maschere come un formato di somministrazione per problematiche specifiche come l'anti-età, la cura dell'acne, l'azione lenitiva e il supporto della barriera cutanea, il che ha accresciuto l'importanza dei principi attivi e delle dichiarazioni di prodotto visibili. Questo ha contribuito a far sì che i formati specializzati acquisissero un valore maggiore, poiché i consumatori sono spesso disposti ad accettare un prezzo per utilizzo più elevato quando la maschera è posizionata come parte di una routine mirata piuttosto che come un semplice accessorio di bellezza occasionale. Il segmento beneficia anche della migrazione di ingredienti un tempo associati a trattamenti topici di alta gamma o eseguiti in clinica verso formati in tessuto più accessibili, il che facilita il passaggio a prodotti di fascia superiore all'interno della categoria. Di conseguenza, il mercato delle maschere viso in tessuto si sta allontanando da un'immagine ristretta di semplice coccola per orientarsi verso una logica di prodotto più focalizzata sul trattamento.
Si prevede che le maschere viso idratanti in tessuto cresceranno a un tasso annuo composto (CAGR) dell'8.41% fino al 2031, e le dimensioni del mercato delle maschere viso idratanti in tessuto si stanno espandendo perché questi prodotti rimangono il punto di ingresso più semplice per i nuovi utenti. L'idratazione è il beneficio più facile da comunicare, il che aiuta i marchi a raggiungere i consumatori più giovani, gli uomini e coloro che si avvicinano per la prima volta al mondo della K-Beauty con meno informazioni rispetto a un prodotto di trattamento specializzato. Le prospettive di crescita riflettono anche come il confine tra idratazione e beneficio clinico stia diventando meno rigido, poiché i marchi ora sviluppano prodotti focalizzati sull'idratazione attorno a principi attivi più potenti e texture più pregiate. La maschera in gel Green Tea PDRN Exosome di Innisfree, lanciata nel 2026 con la promessa di migliorare l'idratazione della pelle del 108% dopo un singolo utilizzo, illustra come un prodotto idratante possa anche supportare un'immagine di maggiore efficacia. Questa sovrapposizione dovrebbe mantenere i prodotti idratanti importanti per la crescita dei volumi nel mercato delle maschere viso in tessuto, anche se i prodotti specializzati continuano a rappresentare il segmento di fascia alta dell'assortimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per prezzo: i grandi volumi incontrano le dinamiche di passaggio al segmento premium.
Nel 2025, i prodotti a prezzo di massa rappresentavano il 68.32% del fatturato, a dimostrazione del fatto che l'accessibilità economica continua a garantire al mercato delle maschere viso in tessuto la sua più ampia base di consumatori abituali. Questi prodotti registrano ottime performance nei minimarket, nei supermercati, negli ipermercati e nei canali online orientati al rapporto qualità-prezzo, dove lo scontrino medio è più basso ma gli acquisti ripetuti sono più frequenti. La domanda di massa è inoltre supportata dal fatto che le maschere viso in tessuto rimangono uno dei prodotti di bellezza più facili da acquistare d'impulso, grazie al prezzo contenuto e alla chiara utilità del prodotto. In molti Paesi, questa combinazione di facilità d'acquisto e valore percepito in termini di cura personale mantiene il segmento di mercato di massa centrale per la crescita della categoria. Il segmento di massa, pertanto, rimane essenziale per il mercato delle maschere viso in tessuto, nonostante la maggiore intensità competitiva e la minore differenziazione del prodotto in questa parte dell'assortimento.
Si prevede che i prodotti premium cresceranno a un tasso annuo composto (CAGR) del 9.13% fino al 2031, e la quota di mercato delle maschere viso in tessuto di fascia alta è trainata da un posizionamento incentrato sugli ingredienti e da un linguaggio clinico più incisivo. Gli acquirenti occidentali spesso confrontano le maschere premium con sieri o prodotti per il trattamento più costosi, il che rende una maschera premium monouso più accettabile rispetto a quanto lo sarebbe nei mercati in cui la categoria è ancora vista come puramente promozionale. Questa tendenza al passaggio a una fascia di prezzo superiore è ulteriormente rafforzata da principi attivi clinicamente testati, formati in idrogel, materiali in biocellulosa e un targeting più preciso incentrato su problematiche quali elasticità, tono e recupero della pelle. Allo stesso tempo, alcuni marchi continuano a difendere la fascia media del mercato di massa con un posizionamento dermatologico strutturato, come si è visto con il lancio nel 2024 del marchio Dermatician di Tony Moly per E-Mart. Queste strategie contrastanti dimostrano che il mercato delle maschere viso in tessuto si sta espandendo su entrambi i lati, con un maggiore slancio del segmento premium e una continua importanza per il mercato di massa, piuttosto che una convergenza attorno a un unico prezzo medio.
Per categoria: la crescita organica supera quella convenzionale nonostante la quota attuale inferiore
Nel 2025, le maschere viso tradizionali in tessuto hanno rappresentato il 79.32% del fatturato della categoria, consolidando la loro posizione di leader nel mercato grazie a costi inferiori, sistemi di formulazione consolidati e un'ampia copertura sugli scaffali. La loro forza è dovuta anche alla familiarità con i processi produttivi, poiché la maggior parte dei produttori affermati può scalare più facilmente materiali e formule convenzionali rispetto alle alternative biologiche certificate. Nei canali ad alto volume, questo conferisce ai prodotti convenzionali un vantaggio pratico, in quanto i prezzi rimangono accessibili e l'assortimento è ampio. È quindi probabile che i prodotti convenzionali mantengano la leadership in termini di vendite assolute per il prossimo futuro, soprattutto nei mercati in cui il prezzo di ingresso è più importante della certificazione. Questo vantaggio di scala continua a garantire al mercato delle maschere viso in tessuto il maggior numero di acquisti quotidiani e di nuove esperienze di consumo.
Si prevede che i prodotti biologici cresceranno a un tasso annuo composto (CAGR) del 10.26% fino al 2031, e il mercato delle maschere viso in tessuto per questa categoria sta crescendo più rapidamente perché gli acquirenti desiderano sempre più approvvigionamenti più puliti, etichette più trasparenti e materiali che percepiscano un minore spreco. La crescita non si limita alle nicchie occidentali della cosmesi naturale, poiché anche i marchi sudcoreani stanno sviluppando versioni certificate o incentrate sulla natura per soddisfare le aspettative dei mercati di importazione con un controllo più rigoroso delle dichiarazioni. In pratica, il posizionamento biologico nel mercato delle maschere viso in tessuto riguarda sia il substrato del tessuto che il siero, il che significa che la credibilità dipende da quanto bene la storia del materiale e degli ingredienti del prodotto si adatti agli standard di certificazione di ciascun paese di destinazione. I marchi che non allineano le dichiarazioni ai quadri normativi locali rischiano lo scetticismo dei consumatori e la resistenza dei rivenditori, soprattutto laddove la trasparenza degli ingredienti sta diventando sempre più centrale nella gestione della categoria. Ciò rende il segmento biologico più piccolo oggi, ma strategicamente più importante per la crescita futura del segmento premium e per la fiducia nel marchio.
Dal punto di vista dell'utente finale: le donne guidano la crescita, gli uomini definiscono la traiettoria di sviluppo.
Nel 2025, le donne rappresentavano l'82.66% del fatturato derivante dalla vendita di maschere viso in tessuto, confermandosi come principale segmento di consumatori per questo mercato in Asia-Pacifico ed Europa. Questa posizione riflette le consolidate abitudini di cura della pelle, in cui le maschere viso in tessuto si integrano naturalmente come trattamento regolare o occasionale. Le donne rimangono inoltre il gruppo più familiare con il formato, le indicazioni terapeutiche e il più ampio rituale della K-Beauty che ha sostenuto lo sviluppo della categoria per molti anni. Per questo motivo, la maggior parte dell'offerta, le tempistiche promozionali e le strategie di informazione al dettaglio nel mercato delle maschere viso in tessuto si rivolgono ancora direttamente alle acquirenti donne. Questa solida base conferisce alla categoria una dimensione stabile, anche se la crescita si sta gradualmente estendendo a nuovi gruppi di utenti.
Si prevede che il segmento maschile crescerà a un tasso annuo composto (CAGR) del 9.57% fino al 2031, diventando così il gruppo di utenti finali in più rapida crescita nel mercato delle maschere viso in tessuto e una fonte sempre più importante di domanda incrementale. L'adozione da parte degli uomini è favorita dalla normalizzazione della cura della persona in Corea del Sud, da una maggiore accettazione sociale nei mercati urbani e da piattaforme di contenuti che presentano la cura della pelle in modo pratico e orientato ai risultati. I prodotti legati al controllo dell'oleosità, all'anti-età, alla cura dopobarba e all'idratazione rapida sono particolarmente ben posizionati, perché risolvono problemi visibili senza richiedere agli acquirenti di adottare routine di bellezza eccessivamente elaborate. Nei mercati occidentali, anche il mix di canali di vendita è importante, poiché gli acquirenti di sesso maschile sono ancora più propensi ad acquistare tramite farmacie, supermercati o piattaforme online generaliste piuttosto che esclusivamente tramite negozi di bellezza specializzati. I marchi che stanno guadagnando terreno più rapidamente in questo segmento del mercato delle maschere viso in tessuto sono spesso quelli che utilizzano un packaging minimalista e un linguaggio neutro rispetto al genere, perché ciò riduce le barriere senza imporre un'identità di marca separata esclusivamente maschile.
Per canale di distribuzione: il commercio al dettaglio fisico mantiene la quota di mercato, i canali digitali tracciano la traiettoria
Nel 2025, i negozi di prodotti di bellezza e salute hanno rappresentato il 57.83% del fatturato derivante dalla distribuzione, confermandosi come il principale canale di commercializzazione per le maschere viso in tessuto, grazie alla possibilità di offrire informazioni sui prodotti, campioni e assistenza alla vendita. Per un formato in cui vestibilità, consistenza e percepita compatibilità con la pelle sono fattori determinanti, la vendita al dettaglio fisica continua a svolgere un ruolo importante, aiutando i clienti a provare un nuovo prodotto con maggiore sicurezza. Questi negozi contribuiscono inoltre a comunicare in modo più chiaro il valore dei prodotti premium e specifici per trattamenti, poiché il personale qualificato e gli espositori in negozio permettono di collegare la maschera a una routine di bellezza più ampia. Supermercati e ipermercati rimangono fondamentali per gli acquisti quotidiani e di massa, mentre farmacie, negozi duty-free e altri canali soddisfano esigenze più specifiche. La vendita al dettaglio fisica, pertanto, rimane centrale per il mercato delle maschere viso in tessuto, anche se la crescita si sta spostando verso le piattaforme digitali.
Si prevede che i negozi online cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.79% fino al 2031, diventando così il canale di crescita più importante per il mercato delle maschere viso in tessuto nel periodo di previsione. Il vantaggio dell'online non si limita alla comodità, poiché i canali digitali supportano anche assortimenti più ampi, lanci di prodotto più rapidi, abbonamenti combinati e feedback diretti tramite valutazioni e recensioni. Questo modello avvantaggia in particolare i marchi che agiscono rapidamente su contenuti e packaging, poiché immagini accattivanti e cicli di informazione brevi sono spesso sufficienti a stimolare il primo acquisto. Aiuta inoltre i nuovi operatori a competere con le aziende più grandi, perché un prodotto può ottenere visibilità a livello nazionale attraverso contenuti di creator o promozioni sulle piattaforme prima di conquistare un ampio spazio sugli scaffali. Di conseguenza, è probabile che il mercato delle maschere viso in tessuto veda una struttura di canali più mista, con i negozi fisici che continuano a guidare le vendite assolute, mentre le piattaforme online influenzano la velocità di prova del prodotto e lo slancio del marchio.
Analisi geografica
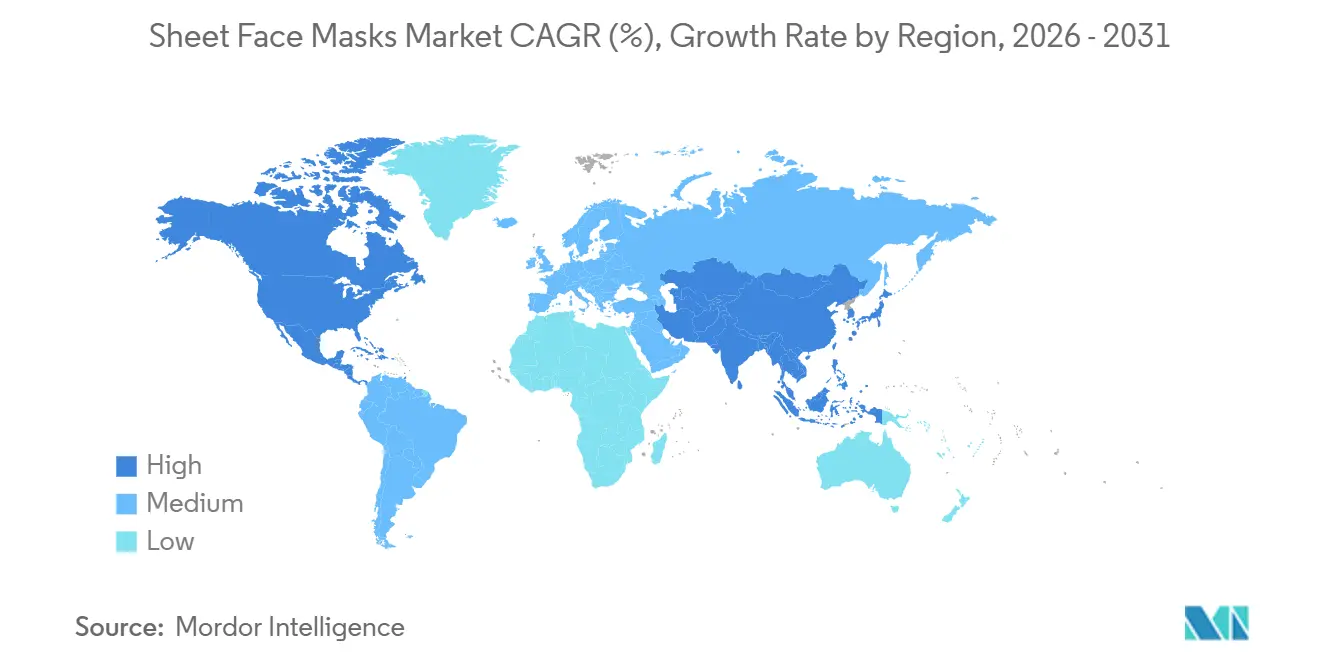
Nel 2025, la regione Asia-Pacifico ha rappresentato il 46.57% del fatturato e si prevede che il mercato delle maschere per il viso in tessuto nella regione crescerà a un tasso annuo composto (CAGR) dell'8.79% fino al 2031, confermandosi come il blocco regionale più grande e in più rapida crescita. Corea del Sud e Giappone rimangono i principali centri di innovazione del settore, in quanto continuano a plasmare la terminologia relativa agli ingredienti, i miglioramenti dei formati e le aspettative dei consumatori, che si diffondono poi in altre regioni. La Cina riveste ancora un ruolo importante in termini di volume, ma la domanda locale sta diventando più selettiva, con gli acquirenti che si allontanano dagli acquisti all'ingrosso a basso costo per orientarsi verso prodotti di qualità superiore e clinicamente testati. Questo cambiamento è stato evidente quando i 10 principali marchi di mascherine in tessuto su Tmall hanno visto il volume delle vendite diminuire da circa 500,000 unità nell'aprile 2025 a circa 360,000 unità nell'aprile 2026. Allo stesso tempo, le esportazioni coreane di mascherine in tessuto verso la Cina sono aumentate del 94.3% su base annua nell'aprile 2026, il che suggerisce che i marchi premium transfrontalieri continuano a generare valore anche se i volumi locali di fascia bassa si indeboliscono.
Il Nord America è una delle aree di espansione più importanti per il mercato delle maschere viso in tessuto, poiché le partnership con i rivenditori di fascia alta e la maggiore familiarità dei consumatori con la cosmesi coreana stanno abbassando le barriere all'ingresso per i marchi importati. L'Europa sta seguendo un percorso simile, con le esportazioni di cosmetici coreani nella regione in aumento del 60% su base annua fino ad aprile 2026, raggiungendo gli 820 milioni di dollari, il che dimostra la rapidità con cui la categoria si sta espandendo oltre la sua base originaria. [2]Fonte: Agenzia di stampa Younhap, "Il secondo boom della K-beauty: come i marchi indipendenti e le grandi aziende manifatturiere stanno riscrivendo il settore", en.yna.co.krI Paesi Bassi sono diventati un importante nodo logistico per questa crescita, classificandosi al primo posto tra le destinazioni europee per le esportazioni coreane di maschere viso in tessuto nell'aprile 2026, con un valore di 16.3 milioni di dollari. Queste due regioni sono particolarmente importanti per il mercato delle maschere viso in tessuto perché premiano il posizionamento premium, supportano una distribuzione omnicanale più ampia e pongono maggiore enfasi sulla trasparenza degli ingredienti e sulla qualità del packaging. Questa combinazione rende il Nord America e l'Europa attraenti non solo per la crescita delle vendite, ma anche per l'espansione dei margini e la costruzione del marchio.
Il Sud America e il Medio Oriente e l'Africa rimangono mercati di dimensioni inferiori, ma offrono un significativo spazio di crescita per le maschere viso in tessuto, grazie alla crescente diffusione delle importazioni, degli acquisti di prodotti di bellezza online e delle abitudini di cura personale di alta gamma. Il Brasile è leader nella domanda sudamericana grazie alla sua ampia base di consumatori attenti al settore della bellezza, mentre Argentina, Colombia, Cile e Perù stanno aggiungendo ulteriori opportunità grazie alla spesa della classe media urbana e a una maggiore disponibilità di prodotti. In Medio Oriente e Africa, i maggiori potenziali mercati a breve termine si trovano negli Emirati Arabi Uniti e in Arabia Saudita, dove le infrastrutture di vendita al dettaglio di alta gamma e la forte spesa per la bellezza facilitano l'inserimento di marchi importati di lusso. L'Africa rappresenta ancora un'opportunità a lungo termine, ma sistemi anticontraffazione più efficaci e lo sviluppo della vendita al dettaglio formale potrebbero migliorare il contesto per il mercato delle maschere viso in tessuto nel tempo.
Panorama competitivo
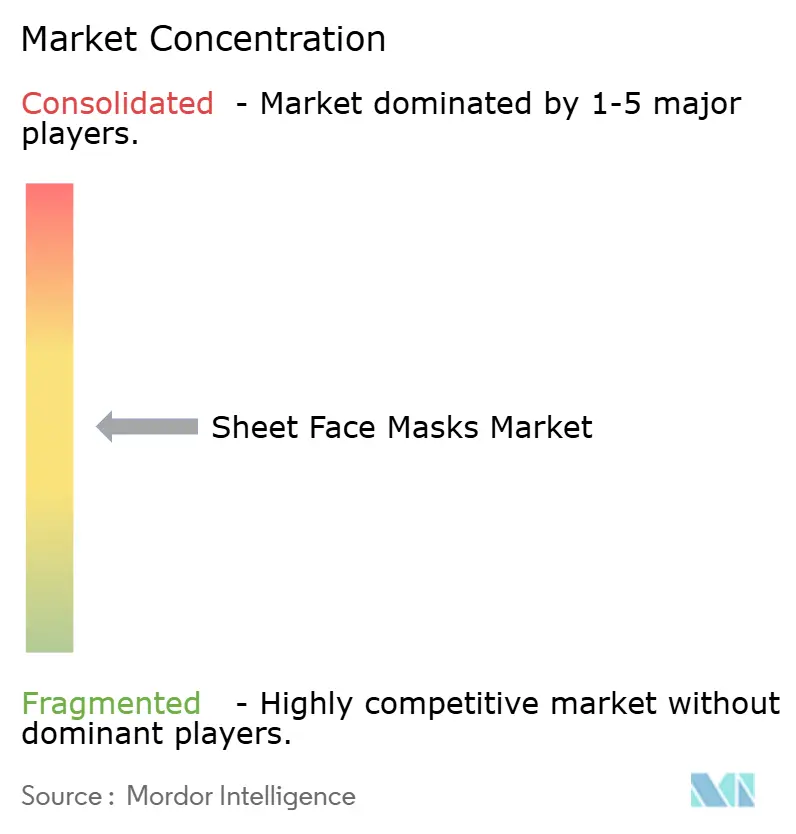
Il mercato delle maschere viso in tessuto presenta una struttura moderatamente concentrata, dove le aziende coreane e giapponesi continuano a dettare gran parte delle tendenze tecniche, mentre le multinazionali occidentali garantiscono una portata globale, una distribuzione più ampia e una maggiore diversificazione del portafoglio prodotti. Aziende come Amorepacific, Shiseido, Mediheal e Kao rimangono importanti perché strettamente legate alle routine, ai materiali e agli ingredienti che hanno contribuito alla nascita di questa categoria. Gruppi globali del settore beauty come L'Oréal, Estée Lauder e Unilever mantengono la loro rilevanza perché sono in grado di integrare nuovi formati in portafogli di prodotti per la cura della pelle più ampi e di distribuirli in più paesi e canali. Il risultato è un mercato in cui nessun singolo modello competitivo domina, poiché la leadership nell'innovazione e nella distribuzione è spesso detenuta da attori diversi. Questo equilibrio mantiene il mercato delle maschere viso in tessuto sufficientemente aperto ai nuovi entranti, ma alza anche l'asticella per i marchi più piccoli che desiderano passare dalla visibilità virale a una domanda stabile e ripetuta.
Nel 2025 e nel 2026, una tendenza importante è stata l'espansione selettiva dei marchi asiatici nel settore retail, soprattutto in Nord America, dove le partnership con Sephora, Ulta Beauty e OLIVE YOUNG hanno creato visibilità senza costringere il marchio a competere immediatamente con tutti i canali di distribuzione di massa. Mediheal ha ampliato la sua presenza retail negli Stati Uniti nel giugno 2026 con l'apertura del primo negozio OLIVE YOUNG a Pasadena, rafforzando l'impegno del marchio a incrementare l'accesso sia in negozio che online, mantenendo al contempo un contesto premium tipico della K-Beauty. Anche Amorepacific si è spinta ulteriormente in Nord America e il debutto di IOPE da Sephora nel marzo 2026 ha rispecchiato una scelta deliberata di posizionare la skincare coreana attorno a un posizionamento di livello clinico piuttosto che a una mera novità. L'Oréal ha completato l'acquisizione di Kering Beauté nel marzo 2026, a dimostrazione del fatto che i grandi gruppi continuano a preferire rafforzare le proprie capacità nel settore della bellezza premium attraverso acquisizioni, quando intravedono la possibilità di un posizionamento più prestigioso. Questi sviluppi suggeriscono che il mercato delle maschere viso in tessuto è plasmato tanto dalla strategia di accesso, dal posizionamento del marchio e dalla qualità del portafoglio prodotti, quanto dal solo numero di prodotti.
La differenziazione competitiva si sta spostando sempre più a monte, verso materiali, imballaggi e tecnologie, rendendo la catena di fornitura ancora più importante per il posizionamento a lungo termine del marchio nel mercato delle maschere viso in tessuto. Lo sviluppo della bustina di carta riciclabile da parte di Kolmar Korea ne è un esempio: un miglioramento del packaging guidato dal fornitore può aiutare molti marchi clienti a colmare il divario in termini di sostenibilità senza dover riprogettare completamente il concetto di prodotto. Allo stesso tempo, gli strumenti di personalizzazione e i concetti di skincare collegati ai dispositivi stanno spingendo i marchi a pensare oltre il semplice formato in tessuto e verso un sistema di cura più ampio. Ciò significa che la prossima fase del mercato delle maschere viso in tessuto premierà probabilmente le aziende che sapranno coniugare efficacia del prodotto, coinvolgimento digitale e credibilità del packaging in un'unica proposta, piuttosto che affidarsi esclusivamente alla presenza sugli scaffali.
Leader del settore delle maschere viso in tessuto
-
L'Oreal SA
-
La Estée Lauder Companies Inc.
-
PLC Unilever
-
Società Shiseido, Limited
-
LVMH Moët Hennessy Louis Vuitton SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Mediheal ha ampliato la sua presenza nel settore della vendita al dettaglio negli Stati Uniti grazie a una partnership con OLIVE YOUNG, inaugurando il suo primo negozio statunitense a Pasadena, Los Angeles, con distribuzione sia in negozio che online; il lancio ha presentato diverse delle più recenti innovazioni di prodotto di Mediheal, tra cui collezioni di dischetti tonificanti migliorate e nuovi formati per la protezione solare.
- Giugno 2026: Rael ha lanciato due maschere idrogel K-Beauty scientificamente validate, la Cryo Soothing Hydrogel Mask e la Glutathione + Vitamin C Brightening Hydrogel Mask, in esclusiva presso Ulta Beauty e sul suo sito di vendita diretta al consumatore, portando la tecnologia all'avanguardia sudcoreana per le maschere viso in tessuto nel mercato statunitense a prezzi accessibili di 4.99 dollari a maschera singola.
- Marzo 2026: L'Oréal ha completato l'acquisizione di Kering Beauté, che comprende la Maison Creed e le licenze esclusive cinquantennali per i marchi di bellezza e profumi Bottega Veneta e Balenciaga, rafforzando la divisione lusso di L'Oréal e segnalando l'impegno del gruppo a investire nel settore della bellezza di alta gamma.
Ambito del rapporto sul mercato globale delle maschere facciali in tessuto
Il mercato delle maschere in tessuto comprende la produzione, la vendita e la distribuzione di queste maschere, progettate per rilasciare ingredienti concentrati e mirati sulla pelle per idratarla, contrastarne l'invecchiamento, combatterne l'acne e illuminarla. Il rapporto sul mercato delle maschere in tessuto è segmentato per tipologia di prodotto (maschere in tessuto specializzate, maschere in tessuto idratanti), prezzo (premium, di massa), categoria (biologica, convenzionale), utente finale (uomini, donne), canale di distribuzione (supermercati/ipermercati, negozi online e altri canali di distribuzione) e area geografica (Nord America, Europa, Asia-Pacifico e altre). Le previsioni di mercato sono espresse in termini di valore (USD).
| Maschere in tessuto specializzate |
| Maschere in tessuto idratanti |
| Premium |
| Massa |
| Organic |
| Convenzionale |
| Uomo |
| Donna |
| Negozi di bellezza e salute |
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Maschere in tessuto specializzate | |
| Maschere in tessuto idratanti | ||
| Prezzo | Premium | |
| Massa | ||
| Categoria | Organic | |
| Convenzionale | ||
| Utente finale | Uomo | |
| Donna | ||
| Canale di distribuzione | Negozi di bellezza e salute | |
| Supermercati / Ipermercati | ||
| Negozi al dettaglio online | ||
| Altri canali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per le maschere viso in tessuto al 2031?
Si prevede che il mercato delle maschere per il viso in tessuto raggiungerà i 3.3 miliardi di dollari entro il 2031, rispetto ai 2.1 miliardi di dollari del 2025, con un tasso di crescita annuo composto (CAGR) dell'8% dal 2026 al 2031.
Quale regione sta registrando la maggiore domanda e crescita per le mascherine in tessuto?
La regione Asia-Pacifico ha rappresentato il 46.6% del fatturato previsto per il 2025 ed è anche la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.5% previsto fino al 2031.
Quale tipologia di prodotto sta crescendo più rapidamente nel settore delle maschere viso in tessuto?
Si prevede che le maschere viso idratanti in tessuto cresceranno a un tasso annuo composto dell'8.4%, mentre i prodotti specializzati manterranno la quota di fatturato maggiore nel 2025, pari al 58%.
Perché le maschere viso in tessuto di alta qualità stanno riscuotendo tanto successo?
I prodotti premium stanno crescendo a un tasso annuo composto del 9.1% perché gli acquirenti rispondono positivamente a informazioni più convincenti sugli ingredienti, al posizionamento clinico e a una migliore differenziazione del formato, soprattutto nei canali di vendita al dettaglio occidentali.


