

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
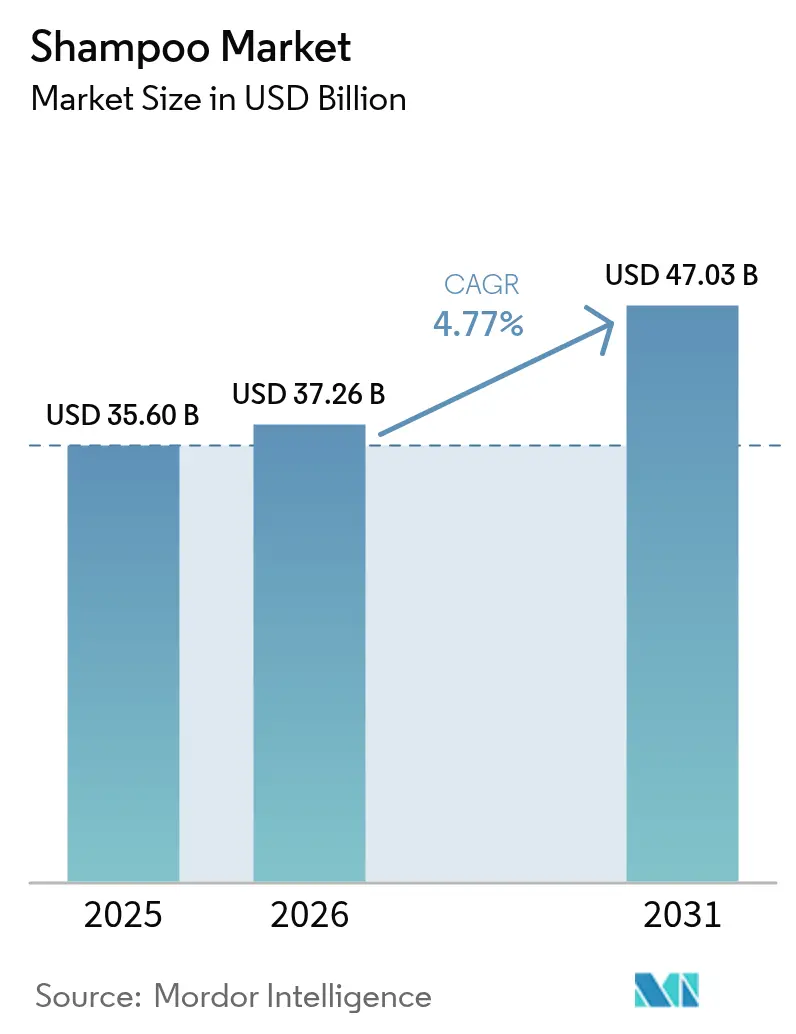
| Dimensione del mercato (2026) | 37.26 miliardo di dollari |
| Dimensione del mercato (2031) | 47.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.77% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
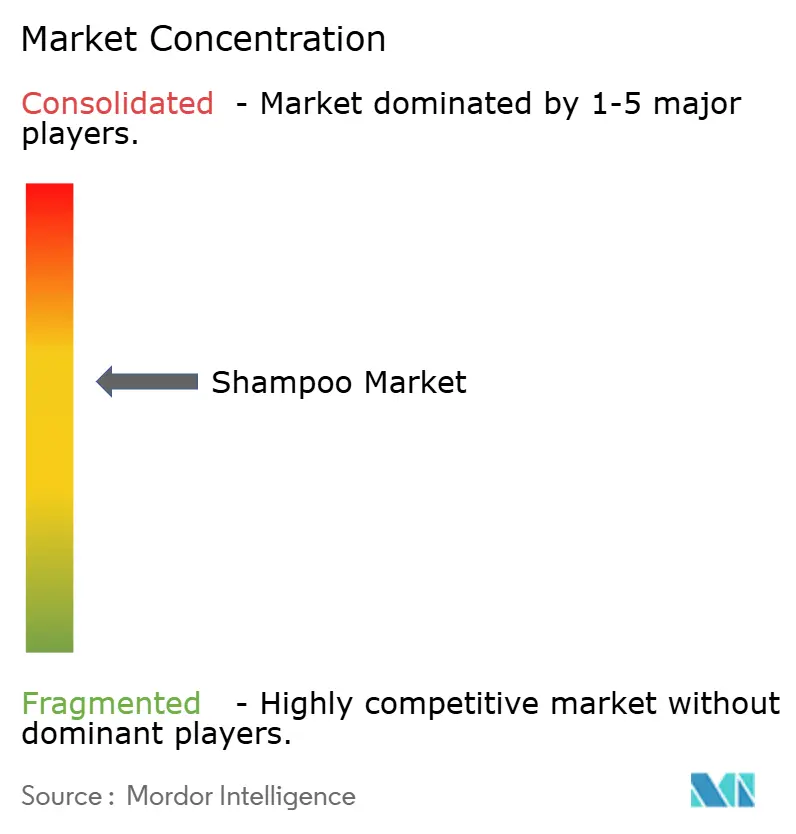
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli shampoo di Mordor Intelligence
Il mercato globale degli shampoo aveva un valore di 35.6 miliardi di dollari nel 2025 e si prevede che crescerà da 37.26 miliardi di dollari nel 2026 a 47.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.77% durante il periodo di previsione (2026-2031). Il mercato globale degli shampoo per capelli è in costante crescita, trainato dal cambiamento dei comportamenti dei consumatori nel settore della vendita al dettaglio. Gli acquirenti di oggi danno priorità alla trasparenza degli ingredienti, ai benefici per il benessere e all'approvvigionamento etico. Questo cambiamento ha rafforzato la popolarità degli shampoo naturali e biologici, con marchi come Garnier Whole Blends e Herbal Essences Bio: Renew in testa alla classifica. La tendenza alla premiumizzazione è evidente, poiché i consumatori optano per prodotti di fascia alta come Kérastase Nutritive e Olaplex Bond Maintenance, segnalando la loro disponibilità a investire in soluzioni per uso domestico che offrono risultati visibili. Mentre i giganti del mercato di massa come Head & Shoulders e Dove mantengono il loro dominio sugli scaffali, i consumatori più giovani si stanno rivolgendo ai marchi direct-to-consumer e di nicchia. Le offerte personalizzate, come quelle di Function of Beauty e Prose, permettono agli acquirenti di adattare le formulazioni ai propri tipi di capelli e stili di vita. Il mercato online sta ulteriormente alimentando questa tendenza, garantendo ai consumatori un facile accesso a marchi emergenti e soluzioni personalizzate. La regione Asia-Pacifico è all'avanguardia di questa crescita globale, sostenuta dall'aumento dei redditi e da un'impennata del commercio digitale, che porta a frequenti prove di prodotti e cambi di marca. Nel frattempo, Nord America ed Europa si stanno orientando verso imballaggi ecocompatibili e varianti senza solfati e vegane. In sostanza, la domanda di shampoo si sta evolvendo, ponendo l'accento su efficacia premium, personalizzazione e sostenibilità, con i consumatori che ridefiniscono il valore al di là del semplice prezzo.
Punti chiave del rapporto
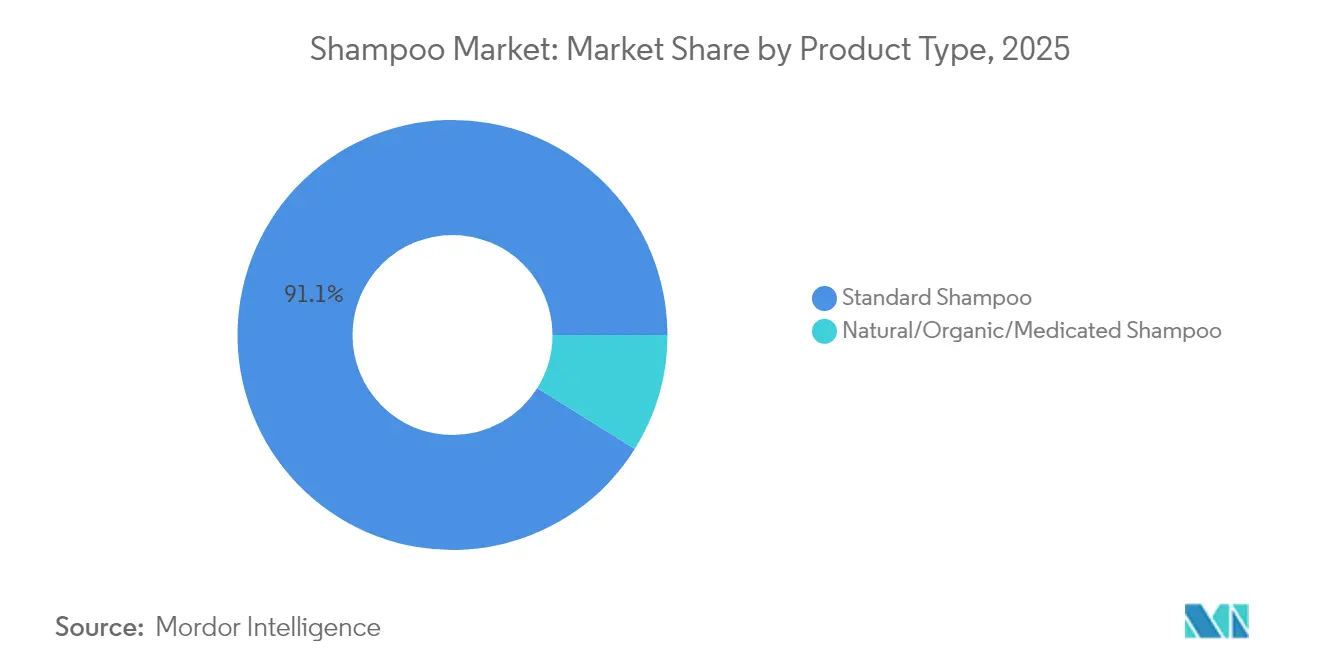
- Per tipologia di prodotto, nel 91.10 gli shampoo standard rappresentavano il 2025% della quota di mercato degli shampoo, mentre le varianti naturali, biologiche e medicate stanno crescendo a un CAGR del 6.92% entro il 2031.
- Per quanto riguarda i capelli, le formulazioni specifiche hanno rappresentato il 55.10% del fatturato del mercato degli shampoo nel 2025 e stanno crescendo a un CAGR del 4.83% fino al 2031.
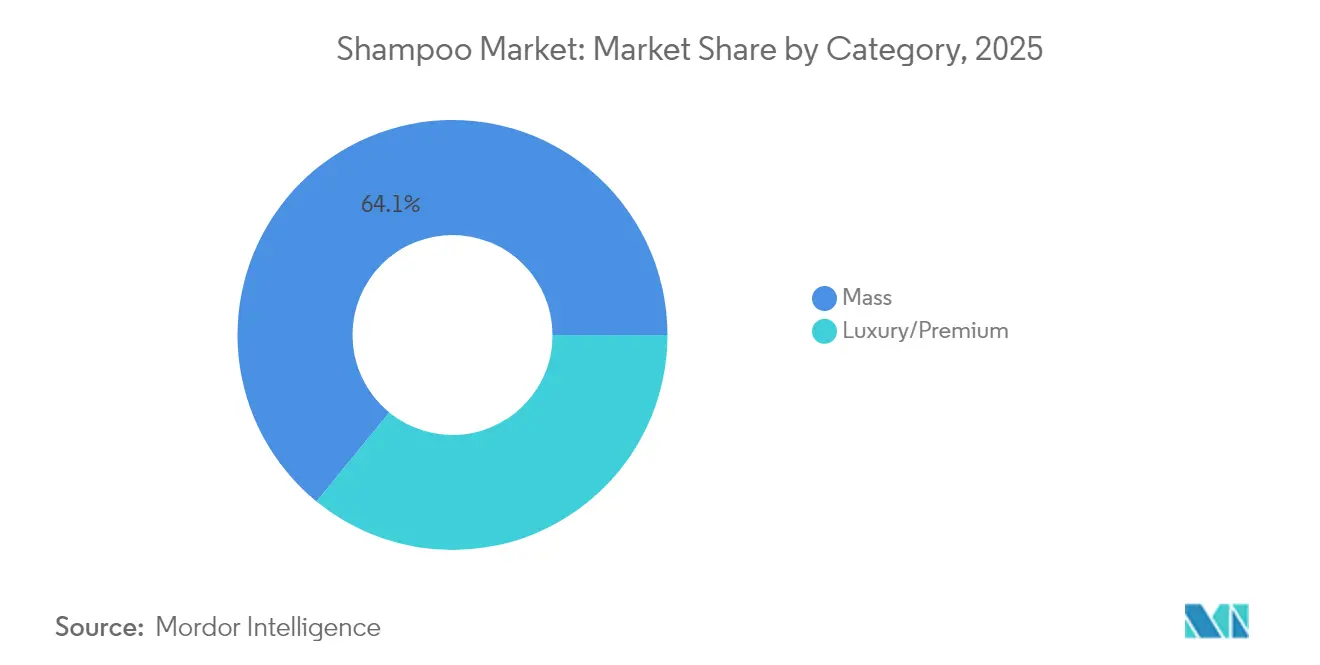
- Per categoria, il segmento di massa ha dominato il 64.10% della quota di mercato degli shampoo nel 2025, mentre il segmento premium/lusso sta avanzando a un CAGR del 4.93% fino al 2031.
- Per canale di distribuzione, nel 35.20 supermercati e ipermercati detenevano il 2025% della quota di mercato degli shampoo, mentre la vendita al dettaglio online sta crescendo a un CAGR del 6.38% fino al 2031.
- In termini geografici, l'area Asia-Pacifico deteneva il 47.10% della quota di mercato degli shampoo nel 2025 e sta crescendo a un CAGR del 5.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli shampoo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenza per shampoo biologici ed erboristici | + 1.2% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Influenza dei social media e del marketing digitale | + 0.8% | Asia-Pacifico, Nord America | A breve termine (≤ 2 anni) |
| Domanda crescente nel segmento maschile | + 0.6% | Asia-Pacifico, Globale | Medio termine (2-4 anni) |
| Adozione di formule multifunzionali e ricche di principi attivi | + 0.9% | Livelli premium globali | A lungo termine (≥ 4 anni) |
| Sostenibilità e packaging ecologico | + 0.7% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Personalizzazione e personalizzazione basate sull'intelligenza artificiale | + 0.5% | Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza per gli shampoo biologici ed erboristici
Poiché i consumatori cercano sempre più alternative più delicate e naturali che rispecchino i loro valori di benessere, il mercato al dettaglio dei prodotti per la cura dei capelli sta assistendo a un'impennata della domanda di shampoo biologici ed erboristici. Uno studio del marzo 2025 condotto da NSF ha rivelato che il 74% dei consumatori ora dà priorità agli ingredienti biologici nella cura personale, sottolineando una svolta significativa verso la bellezza pulita [1] Fonte: NSF International, “Global Consumer Insights on Organic Personal Care,” nsf.org . Questo cambiamento sta stimolando l'innovazione dei prodotti, come dimostra la linea “Pure Plants” di Herbal Essences, realizzata con aloe e olio di camelia e pensata per i consumatori attenti all'ambiente grazie alla sua lista di ingredienti trasparente e al packaging sostenibile. In India, marchi come Forest Essentials, Lotus Herbals, Biotique, Pilgrim, Jovees e Khadi Natural sono all'avanguardia nella crescita degli shampoo erboristici al dettaglio. Questi marchi stanno infondendo nelle loro offerte ingredienti botanici come shikakai, amla, neem, ibisco e bhringraj. Commercializzati per affrontare problemi come forfora, caduta dei capelli e salute del cuoio capelluto, questi shampoo sfruttano campagne digitali, collaborazioni con influencer e piattaforme come Nykaa per entrare in contatto con un pubblico più giovane e attento agli ingredienti. Nel 2024, la linea Cécred di Beyoncé ha debuttato, mettendo in risalto ingredienti naturali bioattivi come l'acqua di riso fermentata, a dimostrazione della rapida accoglienza da parte dei consumatori delle affermazioni relative agli ingredienti di origine vegetale. In definitiva, poiché i consumatori danno sempre più importanza ad autenticità, efficacia e sostenibilità, gli shampoo biologici ed erboristici si stanno evolvendo da prodotti di nicchia a protagonisti del mercato globale degli shampoo al dettaglio.
Influenza dei social media e del marketing digitale
I social media e il marketing digitale stanno rimodellando il coinvolgimento dei consumatori e le decisioni di acquisto nel mercato degli shampoo, con l'influenza online che emerge come un fattore chiave per la crescita del retail. Un sondaggio del 2024 dell'Università di Portsmouth ha rivelato che il 60% dei consumatori si fida delle raccomandazioni degli influencer [2] Fonte: Università di Portsmouth, "Influencer Impact on Consumer Skincare Choices", port.ac.uk. Inoltre, quasi la metà di tutte le decisioni di acquisto è influenzata da queste raccomandazioni, evidenziando il significativo impatto delle voci digitali sul comportamento dei consumatori. I lanci di prodotti guidati dalle celebrità sottolineano questa tendenza: la linea Cécred di Beyoncé ha rapidamente guadagnato popolarità su TikTok e Instagram, mentre il debutto del marchio di bellezza di Blake Lively nel 2024 ha mostrato il potere delle icone culturali nel generare consapevolezza immediata e stimolare la domanda al dettaglio. Anche i marchi affermati stanno capitalizzando su questa tendenza. Olaplex rimane all'avanguardia nelle discussioni digitali sulla cura dei capelli, grazie ai tutorial guidati dagli influencer. In India, marchi come Biotique e Pilgrim sfruttano Instagram Reels e i micro-influencer per promuovere shampoo naturali, rispondendo a problematiche locali come la forfora e la caduta dei capelli. Anche le piattaforme di vendita al dettaglio non sono da meno: Nykaa, con le sue ambasciatrici Sharvari e Rasha Thadani, ha trasformato il suo portfolio di shampoo e prodotti per la cura dei capelli in una categoria di vendita leader, grazie a campagne ambiziose che fondono perfettamente bellezza e stile di vita. Questi sforzi congiunti sottolineano l'evoluzione degli acquisti di shampoo: un tempo una necessità di routine, ora è una scelta di stile di vita, guidata dal coinvolgimento sui social media, dall'approvazione dei pari e dal sostegno delle celebrità. Questo cambiamento non solo sta accelerando l'adozione di prodotti premium, ma sta anche ampliando la portata sia dei marchi di vendita al dettaglio affermati che di quelli emergenti.
Crescente domanda di shampoo per il segmento maschile
Poiché gli uomini considerano sempre più la cura della persona un aspetto fondamentale del benessere personale, lo shampoo da uomo sta registrando un'impennata di popolarità, trainando la crescita del settore retail. Un catalizzatore significativo di questa tendenza è la crescente preoccupazione per la caduta dei capelli. Medihair riporta che oltre il 65% degli uomini americani sperimenterà vari gradi di perdita di capelli entro i 35 anni. Entro i 50 anni, circa l'85% mostrerà segni di diradamento e quasi un quarto inizierà a perdere i capelli prima dei 21 anni [3] Fonte: Medihair, “Hair Loss Statistics 2025,”medihair.com . Questa diffusa preoccupazione sta alimentando la domanda di soluzioni retail pensate per le esigenze specifiche degli uomini. Nel 2025, Phyto ha lanciato il suo shampoo antiprurito, formulato per il cuoio capelluto maschile sensibile, sottolineando la svolta del settore verso prodotti specifici per genere. I colossi della vendita al dettaglio stanno ampliando le loro linee di prodotti per uomo, con offerte come Head & Shoulders Men Ultra, che vanta proprietà antiforfora e di pulizia profonda, e Beardo Onion Shampoo, che non solo contrasta la caduta dei capelli ma risponde anche alla crescente preferenza per gli ingredienti naturali. Marchi premium, come American Crew, stanno intensificando la presenza dei loro shampoo nei punti vendita della grande distribuzione, rivolgendosi ai professionisti urbani che desiderano risultati da salone a casa. In India, aziende specializzate nella cura della persona come Man Matters stanno ampliando la loro selezione di shampoo per uomo sia online che nei negozi fisici, integrandoli in routine di benessere complete. Questi sviluppi sottolineano un cambiamento significativo: gli uomini si stanno allontanando dai prodotti generici o per famiglie, ricercando attivamente shampoo che rispecchino il loro stile di vita e la loro identità. Questo cambiamento non solo sta espandendo i segmenti funzionali e premium, ma sta anche trainando la crescita complessiva del mercato degli shampoo.
L'ascesa degli shampoo multifunzionali con principi attivi innovativi
Mentre i consumatori danno sempre più priorità a prodotti efficienti e mirati, gli shampoo multifunzionali si stanno facendo avanti, combinando perfettamente i benefici di detersione, trattamento e styling. I marchi stanno creando formulazioni intelligenti che racchiudono molteplici vantaggi in un'unica applicazione. Prendiamo ad esempio il Men's Active Cleanse di Nutrafol (2024): non solo combina shampoo e balsamo, ma promuove anche la salute del microbioma del cuoio capelluto con la sua delicata detersione a base di biosurfatanti. Questo si rivolge direttamente agli uomini che apprezzano sia l'efficacia che la semplicità. Il BOND SHAMPOO di Viemaa (2025) si spinge ancora oltre, incorporando la tecnologia Biomimetic Cuticle Technology e proteine idrolizzate di pisello. Questo duo deterge, fortifica, districa e ravviva i capelli danneggiati, soddisfacendo la duplice esigenza di riparazione e praticità. Evolvh, pioniere dei capelli puliti, ha presentato il suo Better Roots Growth Shampoo (fine 2024), che sfrutta peptidi biomimetici ed elisir di fico d'India. Questa formulazione non solo rafforza la salute del cuoio capelluto e i follicoli, ma garantisce anche l'idratazione, sottolineando il desiderio del consumatore di prestazioni multifunzionali. Lo Shampoo Antiforfora di Verb (2024) combina magistralmente l'acido salicilico ad alta concentrazione con le proprietà lenitive della salvia sclarea e dello zinco PCA. Questa miscela non solo combatte la forfora in modo diretto, ma nutre anche il cuoio capelluto, affrontando molteplici problemi in un'unica soluzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide normative | -0.9% | Nord America, Europa | Medio termine (2-4 anni) |
| Elevata concorrenza e saturazione del mercato | -1.1% | Mercati maturi globali | A breve termine (≤ 2 anni) |
| Interruzioni della catena di fornitura | -0.7% | Global | A breve termine (≤ 2 anni) |
| Shampoo contraffatti | -0.6% | Mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata concorrenza e saturazione del mercato
La sovrasaturazione sta ponendo sfide significative al mercato globale degli shampoo, poiché l'afflusso di prodotti concorrenti in tutti i segmenti rende difficile per i marchi distinguersi. I player del mercato di massa, come Tresemmé con la sua collezione Pro Pure e le nuove infusioni alle erbe di Sunsilk, stanno ampliando costantemente la loro offerta. Allo stesso tempo, marchi incentrati sulla natura come Lotus Herbals e Pilgrim stanno introducendo varianti sovrapposte, enfatizzando ingredienti botanici come aloe, ibisco ed estratto di cipolla. I marchi premium, tra cui Aveda e Redken, stanno espandendo la loro presenza al dettaglio con shampoo incentrati sul trattamento, fondendo i mondi dei prodotti di qualità professionale con quelli del mercato di massa. I lanci sponsorizzati dalle celebrità, dalla linea di bellezza di Jisoo in Corea al Cécred di Beyoncé, hanno intensificato la concorrenza, spostando l'attenzione dei consumatori dalla fedeltà al marchio alla novità. I giganti dell'e-commerce come Amazon e Nykaa presentano numerosi shampoo simili contro la forfora e la caduta dei capelli, spingendo i marchi a ricorrere a forti sconti per ottenere visibilità. Questa pletora di opzioni confonde le scelte dei consumatori, diluendo la fedeltà a lungo termine e costringendo sia i marchi affermati che quelli emergenti a investire massicciamente nel marketing per raggiungere la pertinenza. I rivenditori, con spazi a scaffale limitati, stanno riducendo la duplicazione dei prodotti semplificando i loro assortimenti, spesso a scapito dei marchi più piccoli. Di conseguenza, il mercato sta diventando sempre più affollato, rendendo la differenziazione una sfida, riducendo la redditività e bloccando la crescita complessiva, anche con un flusso costante di nuovi lanci di prodotti.
Disponibilità di shampoo contraffatti
Gli shampoo contraffatti stanno minando la fiducia dei consumatori e ostacolando la crescita legittima del mercato globale della cura dei capelli. Ad esempio, un incidente nell'aprile 2025: le autorità di Surat hanno intercettato flaconi di shampoo "Head & Shoulders" contraffatti, per un valore di oltre 16 lakh di rupie, destinati alla vendita online e all'ingrosso. Questo incidente sottolinea l'allarmante infiltrazione di prodotti contraffatti nei canali di distribuzione tradizionali. Ulteriori raid nella stessa area hanno portato alla luce shampoo adulterati etichettati in modo fuorviante, amplificando la confusione che questi prodotti illeciti creano nei punti vendita al dettaglio. Quando i consumatori acquistano inavvertitamente queste imitazioni di qualità inferiore e si trovano ad affrontare risultati deludenti o addirittura reazioni avverse, la loro fiducia sia nel marchio che nella categoria in generale diminuisce. Questa erosione della fiducia rende i consumatori diffidenti nel provare nuovi prodotti o nel fare spese folli per quelli premium. Alla luce di queste sfide, marchi e rivenditori sono costretti a investire massicciamente in imballaggi anticontraffazione, sistemi di autenticazione e formazione dei consumatori. Sebbene queste misure siano essenziali, aumentano anche i costi operativi e riducono i margini di profitto. I rivenditori, nell'intento di mitigare i rischi, potrebbero persino scegliere di rimuovere dal listino prodotti meno noti o di nicchia, riducendo lo spazio sugli scaffali per potenziali innovazioni. Il problema pervasivo dei prodotti contraffatti non solo semina dubbi nelle decisioni di acquisto, ma fa anche aumentare le spese per la tutela del marchio. Questa dinamica limita la capacità del mercato di introdurre nuovi prodotti o offerte premium, ostacolando la crescita sostenibile del settore degli shampoo.
Analisi del segmento
Per tipo di prodotto: Dominanza standard in mezzo all'accelerazione naturale
Gli shampoo standard, con una quota di mercato del 91.10%, dominano il mercato globale degli shampoo per capelli, grazie alla loro ampia diffusione tra i consumatori e alle consolidate reti di distribuzione. Marchi come Head & Shoulders, Dove e Pantene sfruttano la forte riconoscibilità del marchio e le prestazioni costanti dei prodotti per mantenere la propria leadership sugli scaffali dei negozi al dettaglio in tutto il mondo. Questi marchi, beneficiando di economie di scala, godono di un'ampia disponibilità in supermercati, ipermercati e piattaforme di e-commerce, il che li rende la scelta ideale per i consumatori alla ricerca di soluzioni affidabili per la cura quotidiana dei capelli.
Gli shampoo naturali, biologici e medicati si stanno affermando come il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) di circa il 6.92%. Questa impennata riflette un cambiamento nelle preferenze dei consumatori verso la trasparenza degli ingredienti, formulazioni incentrate sul benessere e notevoli benefici per la salute dei capelli. Marchi come Sienna Naturals, Prose, Ceremonia, Ursa Major e Attitude si stanno ritagliando una nicchia offrendo ingredienti botanici, biologici e di provenienza sostenibile, rivolgendosi a consumatori attenti all'ambiente e alla scelta degli ingredienti. Inoltre, le varianti medicate, come le soluzioni mirate contro la forfora o la caduta dei capelli, stanno riscontrando una maggiore accettazione, sostenuta dalla distribuzione tradizionale attraverso i canali di vendita al dettaglio e di e-commerce. Questa accessibilità non solo riduce la barriera del prezzo premium, ma stimola anche l'espansione complessiva del mercato nel segmento naturale e biologico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per Hair Concern: soluzioni specifiche per stimolare la crescita
Nel 2025, gli shampoo specifici hanno conquistato una quota di mercato del 55.10%, con una crescita prevista a un CAGR costante del 4.83% fino al 2031. Questa tendenza sottolinea la crescente preferenza dei consumatori per prodotti personalizzati in base alle esigenze individuali dei capelli. Tra i principali canali di vendita al dettaglio, i prodotti antiforfora e per la salute del cuoio capelluto, come Head & Shoulders Clinical Strength e Neutrogena T/Gel, vantano un'efficacia clinicamente validata. Allo stesso tempo, gli shampoo volumizzanti e ispessenti, come Living Proof Full Shampoo e Olaplex Volume Shampoo, si concentrano sul miglioramento della densità e della gestibilità dei capelli a livello delle radici. I prodotti rinforzanti e riparatori, come Prose Repair Shampoo e Ceremonia Hair Repair, si rivolgono ai consumatori che danno priorità alla cura preventiva dei capelli. Inoltre, le alternative naturali e vegetali, tra cui Sienna Naturals Anti-Dandruff e Ursa Major Fortifying Shampoo, si stanno ritagliando una nicchia unendo prestazioni a formulazioni ecocompatibili.
Gli shampoo generici e multiuso, pensati per la praticità della famiglia, continuano a prosperare grazie alla loro praticità d'uso quotidiana e alla capillare presenza nei negozi. Marchi come Dove Daily Moisture e Pantene Daily Care si rivolgono ai consumatori che desiderano soluzioni affidabili e complete, anche senza promesse specifiche. Sebbene questi prodotti familiari godano di un'ampia accessibilità, sono sempre più sfidati da varianti specifiche che, nonostante il prezzo elevato, invogliano i consumatori a cercare soluzioni mirate per problemi come forfora, caduta dei capelli e riparazione. Inoltre, con l'evoluzione della consapevolezza dei consumatori, preoccupazioni emergenti come la protezione dall'inquinamento e la difesa dalla luce blu vengono affrontate da marchi come Attitude Protect & Repair Shampoo, ampliando gradualmente la gamma di offerte multiuso.
Per categoria: Stabilità del segmento di massa in un'accelerazione di lusso
Nel 2025, la categoria di massa dominerà il mercato globale degli shampoo per capelli con una quota dominante del 64.10%, a dimostrazione del suo ampio appeal per i consumatori e della solida presenza nel commercio al dettaglio. Marchi leader come Head & Shoulders, Dove, Pantene e Sunsilk stanno facendo parlare di sé nei supermercati, negli ipermercati e nell'e-commerce. Il loro successo si basa sull'efficienza operativa, su una comunicazione chiara del valore e su formulazioni pensate per le famiglie. Per rafforzare la propria quota di mercato, i marchi di massa stanno implementando innovazioni di merchandising, programmi fedeltà ed espandendo le private label, garantendo che i loro prodotti rimangano accessibili e affidabili per la cura quotidiana dei capelli.
D'altro canto, il segmento lusso/premium è in ascesa, con un tasso di crescita annuo composto (CAGR) di circa il 4.93% previsto fino al 2031. Questa impennata è trainata dalla crescente preferenza dei consumatori per formulazioni ad alte prestazioni, incentrate sugli ingredienti, che promettono risultati visibili e una migliore salute dei capelli. Marchi come Kérastase, Olaplex, Oribe e Living Proof stanno sfruttando questa tendenza, utilizzando ingredienti attivi avanzati, esperienze di packaging uniche e sponsorizzazioni da parte di celebrità per catturare un pubblico più giovane e benestante. Il mondo online è fondamentale, con iniziative sui social media e collaborazioni con influencer che aumentano significativamente la visibilità del marchio e incoraggiano le sperimentazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera
Supermercati e ipermercati detengono una quota dominante del 35.20% del mercato globale degli shampoo per capelli, capitalizzando sulla comodità del consumatore, sugli acquisti abituali e sugli acquisti impulsivi. Marchi leader come Head & Shoulders, Dove e Pantene mantengono la loro importanza nel retail, grazie alla loro consolidata visibilità e ai solidi legami con i rivenditori. Questi canali di vendita al dettaglio godono di vantaggi come l'accessibilità geografica, la creazione di pacchetti promozionali e la perfetta integrazione con gli strumenti di scoperta digitale, garantendo il raggiungimento costante di un'ampia base di consumatori.
La vendita al dettaglio online emerge come il canale in più rapida crescita, con un CAGR del 6.38%, mentre il mondo digitale rimodella le abitudini di acquisto dei prodotti per la cura dei capelli. I marchi di prestigio e premium, tra cui Olaplex, Living Proof e Kérastase, stanno assistendo a un'impennata delle vendite online, sostenuta da piattaforme come TikTok Shop che facilitano il coinvolgimento diretto tra creatori e consumatori. I rivenditori specializzati di prodotti di bellezza e i marchi direct-to-consumer, come Prose e Sienna Naturals, si distinguono offrendo servizi personalizzati e prodotti esclusivi. Questo scenario in evoluzione sta modificando le dinamiche competitive, con i marchi digitalmente esperti che sfruttano il marketing online, mentre i rivenditori tradizionali si orientano verso strategie omnicanale, puntando alla visibilità e alla crescita sia nei mercati tradizionali che in quelli di nicchia.
Analisi geografica
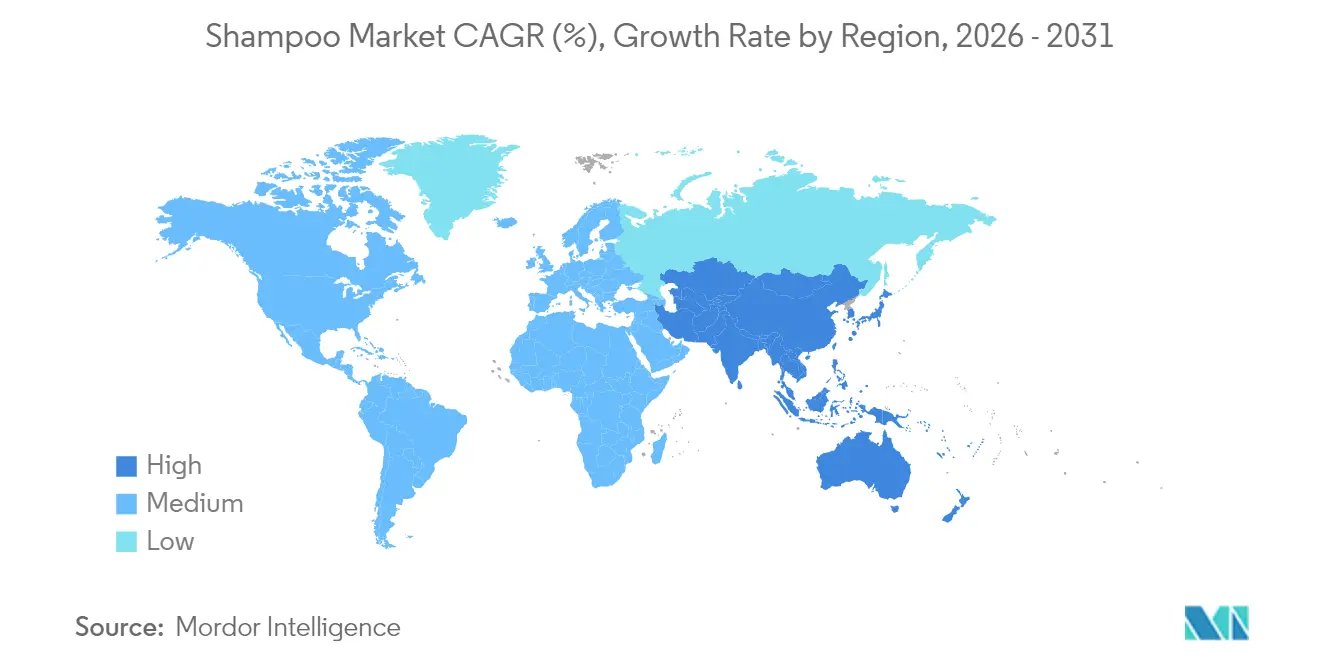
La regione Asia-Pacifico domina il mercato globale degli shampoo per capelli, con una quota del 47.10% e un CAGR del 5.52%. Una solida infrastruttura di vendita al dettaglio, una domanda crescente da parte dei consumatori e una rapida adozione di prodotti premium e specializzati alimentano questa crescita. Paesi come Cina e India sottolineano questa supremazia regionale. Con vaste catene di supermercati, formati commerciali moderni e un panorama e-commerce in forte espansione, i marchi stanno raggiungendo efficacemente diversi segmenti di consumatori. In India, marchi come Sunsilk, Dove e Patanjali si muovono abilmente sia offline che online per servire sia un pubblico mainstream che di nicchia. Nel frattempo, in Cina, marchi di lusso per la cura dei capelli come L'Oréal Professionnel e Kérastase stanno guadagnando slancio, grazie a campagne digitali rivolte a un pubblico più giovane ed esperto di tecnologia.
Il Nord America e l'Europa stanno assistendo a una crescita, trainata dall'innovazione, dalla spinta verso prodotti premium e dal cambiamento delle preferenze dei consumatori. In Nord America, i cambiamenti normativi, esemplificati da iniziative come il MoCRA, stanno orientando il mercato. Questi cambiamenti favoriscono i produttori affermati con le risorse per lo sviluppo dei prodotti, soprattutto perché i consumatori richiedono trasparenza, sostenibilità e formulazioni ad alte prestazioni. Questa tendenza ha amplificato la richiesta di shampoo di lusso e specializzati. Nel frattempo, la crescita dell'Europa è sostenuta da normative rigorose, dall'impegno per la sostenibilità e da una maggiore attenzione dei consumatori all'approvvigionamento etico. Questo contesto ha permesso ai marchi premium e artigianali di prosperare, soprattutto attraverso rivenditori specializzati di prodotti di bellezza e piattaforme online.
Sud America, Medio Oriente e Africa stanno assistendo a una crescita graduale, influenzata dalle normative locali e dai nuovi scenari di vendita al dettaglio. In Brasile, mentre i miglioramenti economici e la maggiore notorietà dei marchi offrono opportunità sia per gli operatori globali che locali, si profilano sfide sotto forma di instabilità politica, volatilità valutaria e prodotti contraffatti. Queste regioni si affidano fortemente alla crescita del commercio al dettaglio moderno e all'e-commerce, sebbene i canali tradizionali svolgano ancora un ruolo fondamentale nei mercati rurali e sensibili ai prezzi, determinando una crescita più moderata rispetto alle controparti più consolidate.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I produttori di shampoo operano nell'ambito di normative cosmetiche che si concentrano sempre più su restrizioni a livello di ingredienti, comprovata sicurezza del prodotto e responsabilità a livello di stabilimento. Negli Stati Uniti, la FDA sta implementando il Modernization of Cosmetics Regulation Act del 2022 (MoCRA), che include requisiti per la registrazione degli stabilimenti cosmetici e l'inserimento dei prodotti nell'elenco (con aspettative di rinnovo biennale legate alla tempistica della registrazione iniziale). Questo approccio innalza gli standard di conformità per i marchi che vendono attraverso la grande distribuzione e i canali di vendita diretta al consumatore.
In Europa, i continui aggiornamenti al Regolamento (CE) n. 1223/2009 sui cosmetici continuano a ridefinire le formulazioni di shampoo consentite. Nel 2026, il Regolamento UE 2026/78 ha inasprito le restrizioni per le sostanze classificate come CMR, con applicazione a partire dal 1° maggio 2026, mentre il Regolamento UE 2026/909 (aprile 2026) ha modificato diversi allegati riguardanti alcuni ingredienti di fragranze e funzionali, tra cui il salicilato di benzile e il fosfato di trifenile. Anche il Regno Unito ha emanato modifiche tramite il Regolamento sui prodotti cosmetici (2026 n. 23), comprese modifiche in vigore dal 15 luglio 2026 e ulteriori divieti dal 15 agosto 2026, insieme a tempistiche transitorie nell'ambito del quadro delle restrizioni del 2025. Queste includono una transizione per l'accesso al mercato che termina il 21 luglio 2026 per le patologie da benzofenone-3, che richiede ai proprietari dei marchi e ai produttori a contratto di gestire la riformulazione specifica per regione e gli aggiornamenti delle etichette.
Analisi della catena del valore
La catena del valore dello shampoo comprende l'approvvigionamento delle materie prime (tensioattivi, agenti condizionanti, conservanti, fragranze ed estratti botanici), la formulazione e il confezionamento (stabilimenti di proprietà del marchio e produttori a contratto), la trasformazione del packaging (flaconi, dosatori, tappi, etichette e formati di ricarica) e la distribuzione attraverso supermercati/ipermercati, minimarket, negozi specializzati in prodotti di bellezza e marketplace online/vendita diretta al consumatore. Con l'aumento della quota di mercato del posizionamento "naturale", l'approvvigionamento si estende dai derivati petrolchimici agli input agricoli, tra cui olio di palma, di cocco, di ricino ed estratti botanici, il che aumenta la necessità di tracciabilità e qualità costante per diciture come "a base di erbe", "di origine naturale" e "senza solfati".
Le priorità operative si stanno spostando verso la sicurezza dell'approvvigionamento e gli acquisti orientati alla conformità. I termini contrattuali e i comportamenti di acquisto si sono inaspriti in alcune parti dell'ecosistema produttivo della cosmesi, tra cui la riduzione delle finestre di validità degli ordini di acquisto per i marchi privati e un trasferimento più esplicito dei costi tariffari a partire dal 2025. Ciò incide sul capitale circolante e sulla disciplina dei prezzi tra i produttori e i marchi. Anche la due diligence relativa alla sostenibilità sta diventando un requisito più diretto della catena di approvvigionamento, rafforzata da programmi e politiche che incidono sugli input legati alle materie prime, tra cui il Regolamento sulla deforestazione della Gran Bretagna annunciato nel giugno 2026. I grandi fornitori di ingredienti e le aziende di beni di consumo che pubblicano roadmap per l'approvvigionamento responsabile e l'allineamento climatico stanno riversando le aspettative sui fornitori a monte e sui partner di produzione a valle.
Panorama competitivo
I player globali del mercato degli shampoo per capelli, moderatamente consolidati, stanno affinando le loro strategie di marketing per raggiungere un'ampia gamma di consumatori. I principali marchi, tra cui Procter & Gamble, Unilever e L'Oréal, stanno sfruttando il potere delle partnership con influencer, della diffusione sui social media e delle sponsorizzazioni di celebrità, puntando in particolare al coinvolgimento della Generazione Z e dei Millennial. Nel frattempo, i marchi radicati nel mondo digitale, come Prose e Sienna Naturals, stanno promuovendo la fidelizzazione attraverso messaggi personalizzati e contenuti incentrati sulla community. Marchi premium come Kérastase e Olaplex stanno attirando consumatori ambiziosi mettendo in risalto la tradizione dei loro prodotti, il branding di lusso e le esperienze di marketing immersive. Per aumentare la visibilità sugli scaffali e incoraggiare le prove da parte dei consumatori, i marchi si stanno sempre più rivolgendo a strategie come promozioni di prodotti di punta, lanci stagionali e bundle curati.
L'adozione della tecnologia sta diventando un fattore cruciale per distinguere gli attori del mercato. I brand stanno investendo in piattaforme basate sull'intelligenza artificiale che creano routine di cura dei capelli personalizzate in base ai profili e alle esigenze individuali. Inoltre, i miglioramenti del commercio digitale stanno semplificando la scoperta dei prodotti online, i processi di pagamento e gli sforzi di fidelizzazione dei clienti. Brand come Living Proof e Prose stanno sfruttando analisi sofisticate per valutare i rendimenti degli influencer, monitorare le metriche del commercio sui social e perfezionare le proprie strategie di pubblicità digitale. Sottolineando l'importanza della proprietà intellettuale in questo panorama competitivo, innovazioni come le formulazioni brevettate di colorazione per capelli in schiuma di Kao Corporation ne sottolineano il ruolo di scudo per la differenziazione del mercato.
Alleanze strategiche, fusioni ed espansioni geografiche influenzano sempre di più le dinamiche di mercato. Le mosse strategiche di Henkel, tra cui l'acquisizione delle attività di Vidal Sassoon nella Grande Cina e della divisione professionale per capelli di Shiseido nell'area Asia-Pacifico, sottolineano una tendenza al consolidamento per una maggiore efficienza operativa e una maggiore penetrazione del mercato. L'acquisizione da parte di Unilever del marchio eco-consapevole Wild, noto per i suoi prodotti ricaricabili, segnala un impegno verso i principi dell'economia circolare e della sostenibilità. Mentre i marchi emergenti stringono alleanze con fornitori di ingredienti asiatici per formulazioni innovative ed economiche, le aziende consolidate stanno rafforzando le proprie difese investendo in conformità normativa e sistemi di garanzia della qualità.
Leader del settore degli shampoo
PLC Unilever
L'azienda Procter & Gamble
Henkel AG & Co. KGaA
Kao Corporation
L'Oreal SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Henkel ha completato con successo l'acquisizione di OLAPLEX dopo aver ottenuto le approvazioni normative. L'accordo amplia la presenza di Henkel nel settore della cura dei capelli di alta gamma e aggiunge un marchio leader nel settore della riparazione dei legami capillari, ampiamente distribuito sia nei canali di vendita al dettaglio che in quelli professionali.
- Aprile 2026: Henkel ha completato l'acquisizione di Not Your Mother's, aggiungendo al proprio portafoglio di marchi di consumo un marchio nordamericano in rapida crescita nel settore della cura e dello styling dei capelli. L'operazione rafforza la posizione di Henkel nel settore della cura dei capelli, orientato alle tendenze e al digitale, dove shampoo e routine complementari rappresentano i principali fattori di crescita.
- Novembre 2024: CeraVe ha introdotto le linee Antiforfora e Idratante Delicata, basate sull'1% di piritione di zinco e sulla piattaforma di ceramidi del marchio. Il lancio ha rafforzato la "skinificazione" della cura dei capelli, abbinando i benefici per il cuoio capelluto a ingredienti specifici per la cura della pelle, supportando la premiumizzazione nei segmenti degli shampoo medicati e per usi specifici.
Ambito del rapporto sul mercato globale degli shampoo
Lo shampoo è un prodotto per la cura dei capelli, tipicamente sotto forma di liquido viscoso, utilizzato per pulire i capelli. Meno comunemente, lo shampoo è disponibile in formato barra solida. Lo shampoo viene utilizzato applicandolo sui capelli bagnati, massaggiando il prodotto sul cuoio capelluto e poi risciacquandolo.
Il mercato degli shampoo è segmentato per tipo di prodotto, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in shampoo 2 in 1, shampoo antiforfora, shampoo per bambini, shampoo medicato, shampoo standard e altri tipi di prodotto. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket/negozi di alimentari, farmacie e parafarmacie, negozi al dettaglio online e altri canali di distribuzione. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Shampoo normale |
| Shampoo naturale/biologico/medicato |
Di HairConcern
| Generale/Multiuso | |
| Scopo specifico | Antiforfora e salute del cuoio capelluto |
| Volumizzante e ispessente | |
| Rafforzamento e riparazione | |
| Ricrescita e riparazione dei capelli | |
| Altro |
Per Categoria
| Massa |
| Lusso / Premium |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Shampoo normale | |
| Shampoo naturale/biologico/medicato | ||
| Di HairConcern | Generale/Multiuso | |
| Scopo specifico | Antiforfora e salute del cuoio capelluto | |
| Volumizzante e ispessente | ||
| Rafforzamento e riparazione | ||
| Ricrescita e riparazione dei capelli | ||
| Altro | ||
| Per Categoria | Massa | |
| Lusso / Premium | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual era il leader del mercato degli shampoo per dimensione geografica nel 2025?
La regione Asia-Pacifico è in testa con una quota del 47.10%, trainata da un reddito disponibile più elevato e da una forte adozione del commercio digitale.
Quale segmento di prodotto crescerà più rapidamente entro il 2031?
Si prevede che gli shampoo naturali, biologici e medicati registreranno l'espansione più rapida, con un CAGR del 6.92%.
Come stanno cambiando i canali di distribuzione per l'acquisto di shampoo?
La vendita al dettaglio online sta crescendo a un CAGR del 6.38%, grazie alla crescente popolarità del commercio sociale e dei modelli di vendita diretta al consumatore, mentre supermercati e ipermercati restano il canale più importante con una quota del 35.20% nel 2025.
Perché gli shampoo specifici stanno prendendo piede?
I consumatori ricercano sempre più benefici mirati, come prodotti antiforfora o riparatori di danni, con una quota del 55.10% e una previsione di CAGR del 4.83% per questo segmento.


