

Dimensioni e quota di mercato dei decoder
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
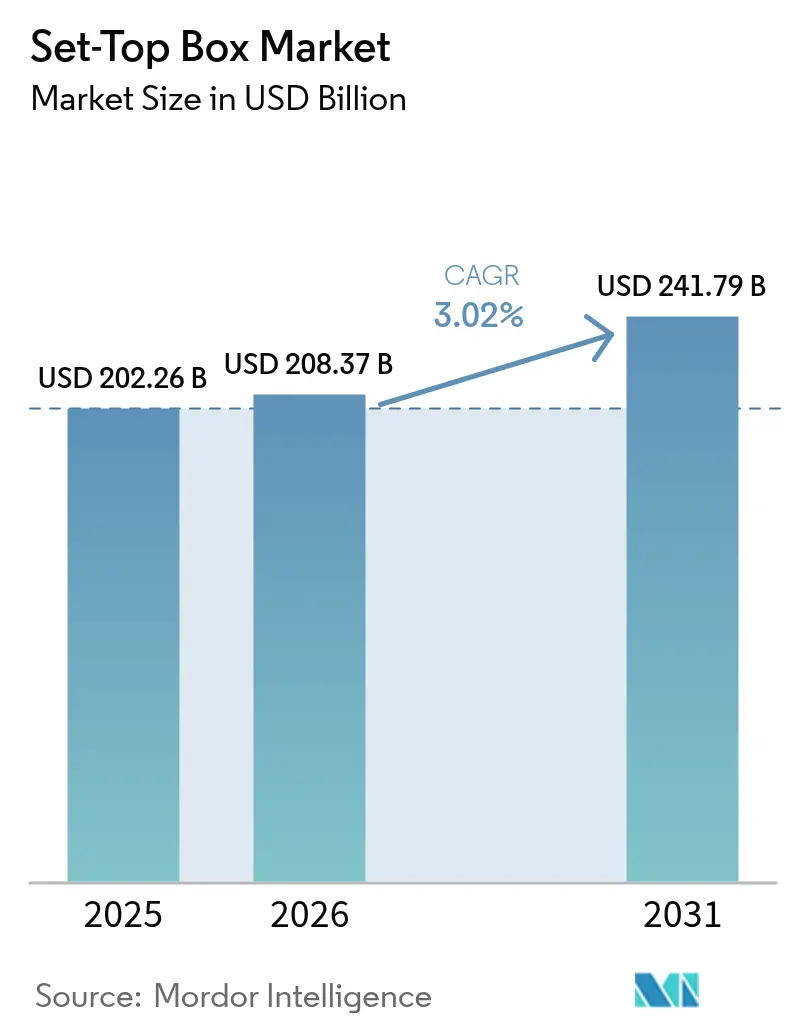
| Dimensione del mercato (2026) | 208.37 miliardo di dollari |
| Dimensione del mercato (2031) | 241.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.02% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei decoder di Mordor Intelligence
Il mercato dei decoder è stato valutato a 202.26 miliardi di dollari nel 2025 e si stima che crescerà dai 208.37 miliardi di dollari del 2026 ai 241.79 miliardi di dollari entro il 2031, con un CAGR del 3.02% nel periodo di previsione (2026-2031). Le implementazioni Fibre-to-the-Home in Europa e nella regione Asia-Pacifico stanno accelerando il passaggio dai ricevitori satellitari alle architetture basate su protocollo Internet e ibride, mentre gli operatori via cavo nordamericani compensano le perdite di abbonati con prezzi di vendita medi più elevati per le unità 4K. L'adozione da parte degli operatori di Android TV e del middleware Reference Design Kit comprime i cicli di sviluppo, riduce i costi operativi e consente aggiornamenti delle funzionalità over-the-air. L'aumento del catalogo di contenuti sportivi 4K e ad alta gamma dinamica in vista della Coppa del Mondo FIFA 2026 e dei Giochi Olimpici del 2028 stimola la domanda di dispositivi ad altissima definizione. Allo stesso tempo, le norme più severe dell'Unione Europea in materia di ecodesign e di rifiuti di apparecchiature elettriche ed elettroniche aumentano i costi di conformità, spingendo i fornitori a riprogettare gli alimentatori e a migliorare l'efficienza energetica.
Punti chiave del rapporto
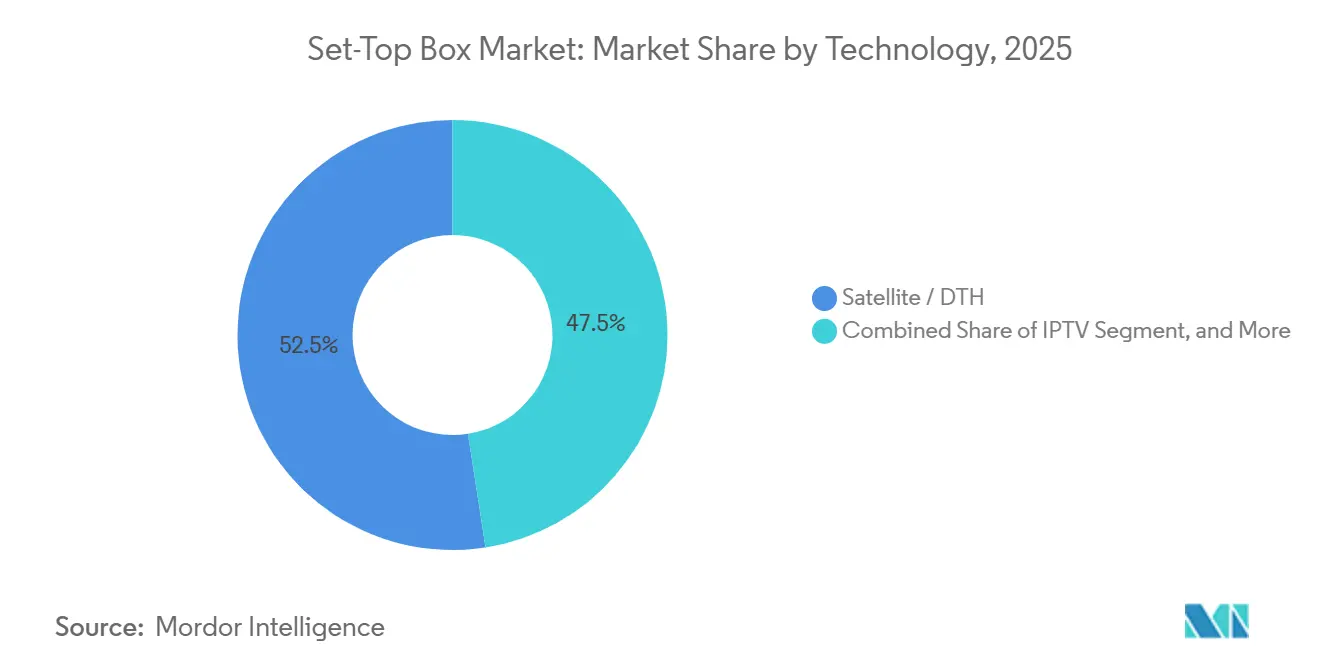
- In termini di tecnologia, le piattaforme satellitari e direct-to-home hanno guidato il mercato dei decoder con una quota di mercato del 52.46% nel 2025, mentre si prevede che la televisione via protocollo Internet crescerà a un CAGR del 3.82% fino al 2031.
- In base alla risoluzione, i ricevitori ad alta definizione hanno dominato il 48.32% della quota di mercato dei decoder nel 2025, mentre si prevede che i dispositivi ad altissima definizione e 4K cresceranno a un CAGR del 3.66% nel periodo 2026-2031.
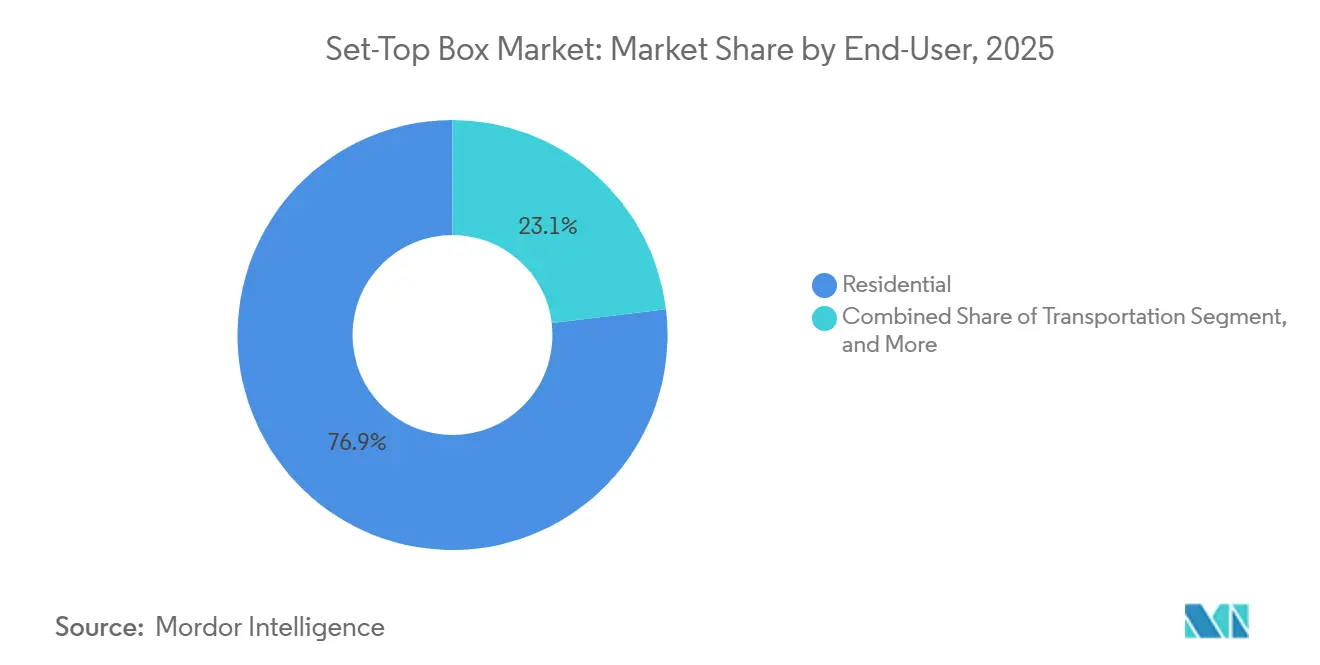
- Per quanto riguarda l'utente finale, gli abbonati residenziali rappresentavano il 76.91% della quota di mercato dei decoder nel 2025, ma il segmento dei trasporti è destinato a crescere a un CAGR del 3.86% durante il periodo di previsione.
- In base al sistema operativo, Android TV ha conquistato una quota di fatturato del 47.83% nel 2025 e si prevede che aumenterà a un CAGR del 3.89% entro il 2031.
- In termini geografici, nel 2025 il Nord America rappresentava il 33.67% della quota di mercato dei decoder, ma la regione Asia-Pacifico è destinata a registrare la crescita regionale più rapida, con un CAGR del 4.11% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei decoder
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Migrazione tramite fibra ottica verso STB IP/ibridi | + 0.9% | Europa, Asia Pacific core, espansione verso il Nord America | Medio termine (2-4 anni) |
| RDK open source e Android TV riducono i costi operativi | + 0.7% | Globale, con i primi guadagni in Europa, Nord America, India | A breve termine (≤ 2 anni) |
| Stimolo alla digitalizzazione in Africa e nel Sud-Est asiatico | + 0.6% | Africa (Nigeria, Kenya, Sudafrica), Asia sud-orientale (Indonesia, Filippine, Vietnam) | A lungo termine (≥ 4 anni) |
| Canali sportivi 4K e HDR in vista dei mega-eventi | + 0.5% | Globale, concentrato in Europa, Nord America, Medio Oriente | A breve termine (≤ 2 anni) |
| Aggregazione OTT in bundle nel DTH dei mercati emergenti | + 0.4% | Asia Pacifico, Medio Oriente e Africa, Sud America | Medio termine (2-4 anni) |
| Cicli di aggiornamento CPE a basso consumo basati su ESG | + 0.3% | Europa, Nord America, mercati selezionati dell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Migrazione tramite fibra ottica verso STB IP/ibridi
La penetrazione della fibra fino a casa ha superato il 50% delle famiglie con banda larga in Francia, Spagna e Portogallo entro la metà del 2025, consentendo agli operatori di dismettere il rame e spostare il video dal multicast satellitare all'unicast del protocollo Internet. Il piano di BT Group di chiudere la rete telefonica pubblica commutata entro gennaio 2027 costringe milioni di telespettatori del Regno Unito ad aggiornare i propri ricevitori a IP o ibridi. [1] BT Group, “Annual Report and Form 20-F 2024/25,” bt.com I decoder ibridi eliminano i costi di installazione delle parabole, sfruttano i gateway domestici esistenti e supportano il fallback terrestre gratuito, riducendo così i sussidi. Openreach ha contato 15 milioni di abitazioni con fibra alla fine del 2025, il che si traduce in una prevista sostituzione di 8 milioni di decoder legacy nel periodo 2026-2028. L'autorità di regolamentazione irlandese ora richiede agli operatori di wireless fisso di offrire la compatibilità ibrida broadcast-banda larga, consolidando la domanda di doppi sintonizzatori.
RDK open source e Android TV riducono i costi operativi
Il middleware Reference Design Kit e Android TV riducono i cicli di prodotto da 18 mesi a meno di 12 mesi e tagliano i costi del middleware di circa il 30-40% rispetto agli stack proprietari. Liberty Global ha implementato i box RDK in tutta Virgin Media O2 nel 2024, consentendo aggiornamenti remoti dell'interfaccia che hanno ridotto le chiamate di assistenza sul campo. [2] Liberty Global, "Investor Presentation Q4 2024", libertyglobal.com Comcast ha riportato un calo del 25% delle chiamate all'assistenza clienti dopo aver implementato il suo dispositivo di streaming Flex basato su RDK. In India, l'ibrido Android di Tata Play è stato lanciato alla fine del 2024 e ha raggiunto 1.2 milioni di attivazioni entro dicembre 2025, dimostrando l'attrattiva delle app precaricate. L'integrazione con l'assistente vocale e l'accesso a Google Play rendono Android TV particolarmente attraente per gli abbonati più giovani, riducendo il tasso di abbandono.
Stimolo alla digitalizzazione in Africa e nel Sud-Est asiatico
Gli sblocchi obbligatori dell'analogico continuano a stimolare i volumi. L'autorità di regolamentazione nigeriana ha distribuito circa 3 milioni di ricevitori sovvenzionati prima della scadenza rivista di dicembre 2024. [3] National Broadcasting Commission of Nigeria, “Digital Switchover Progress Report 2024,” nbc.gov.ng La penetrazione della televisione digitale in Kenya è salita al 78% entro marzo 2025, rispetto al 65% del 2023, grazie ai decoder terrestri a basso costo. L'Indonesia ha stanziato 500 miliardi di IDR (32 milioni di dollari USA) nel 2024 per connettere 5 milioni di famiglie rurali entro il 2026. Le Filippine hanno finalizzato gli standard DTT a metà del 2024, aprendo le gare d'appalto pubbliche per i ricevitori conformi. Questi programmi espandono la base indirizzabile di livello base e creano una domanda di sostituzione una volta scaduti i finanziamenti iniziali.
Canali sportivi 4K e HDR in vista dei mega-eventi
Le emittenti televisive stanno correndo per trasmettere tornei premium in Ultra HD. Sky Deutschland ha lanciato i feed 4K HDR della Bundesliga e della UEFA Champions League a marzo 2025. I rivenditori nordamericani hanno registrato una crescita del 18% su base annua nelle vendite di decoder 4K durante le promozioni del 2025 legate alla Coppa del Mondo 2026. Sebbene l'Unione Europea di Radiodiffusione abbia ridotto alcuni streaming UEFA a 1080p HDR alla fine del 2024 a causa di problemi di capacità, l'investimento complessivo in larghezza di banda rimane in linea con i piani. I fornitori di chipset ne traggono vantaggio perché la decodifica 4K richiede progetti system-on-chip avanzati che consentono margini più elevati. Quando le famiglie aggiornano i loro televisori, spesso optano per ricevitori 4K forniti dagli operatori per garantire la compatibilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Taglio del cordone ombelicale in Nord America e nell'Europa occidentale | -0.8% | Nord America, Europa occidentale | A breve termine (≤ 2 anni) |
| Dispositivi di pirateria IPTV del mercato grigio | -0.4% | Globale, concentrato in Europa, Nord America, Asia Pacifico | Medio termine (2-4 anni) |
| Inflazione dei costi dei semiconduttori | -0.3% | Global | A breve termine (≤ 2 anni) |
| Obblighi rigorosi di ritiro dei rifiuti elettronici | -0.2% | Europa, mercati selezionati dell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Taglio del cordone ombelicale in Nord America e nell'Europa occidentale
Negli Stati Uniti, le famiglie che usufruiscono della pay-tv si sono ridotte di circa 4.8 milioni nel 2025, proseguendo il declino pluriennale. Comcast e Charter hanno entrambe registrato perdite a due cifre nel numero di abbonati alla pay-tv, mentre il Regno Unito ha perso 1.2 milioni di famiglie nello stesso anno. I pacchetti di solo streaming bypassano i ricevitori proprietari, erodendo le spedizioni di unità e costringendo gli operatori a lanciare piani ridotti di banda larga più streaming che spesso si basano su dispositivi acquistati dai consumatori. I produttori, in risposta, si stanno orientando verso unità IP ibride a basso margine.
Dispositivi di pirateria IPTV del mercato grigio
Le autorità preposte all'applicazione della legge hanno confiscato oltre 50,000 dispositivi Android illegali nel Regno Unito nel marzo 2025, arrestando 12 persone legate a reti di pirateria. L'Ufficio dell'Unione Europea per la Proprietà Intellettuale ha stimato le perdite derivanti dalla pirateria per il settore audiovisivo nel 2024 a 1 miliardo di euro (1.1 miliardi di dollari). Questi dispositivi, venduti a prezzi fortemente scontati, attraggono consumatori attenti al prezzo, deprimendo la domanda legittima. I proprietari di contenuti investono in una gestione più efficace dei diritti digitali, ma l'applicazione transfrontaliera delle normative continua a essere in ritardo rispetto alla rapida proliferazione dei flussi del mercato grigio.
Analisi del segmento
Per tecnologia: il satellite incrementa i ricavi, l'IP guadagna quote di mercato
Le piattaforme satellitari e direct-to-home rappresentavano il 52.46% della quota di mercato dei set-top box nel 2025, riflettendo una copertura rurale consolidata e l'adozione nei mercati emergenti. Tuttavia, si prevede che la televisione via protocollo Internet registrerà la crescita più rapida, con un +3.82% fino al 2031, grazie allo sfruttamento da parte degli operatori delle reti wireless fisse in fibra ottica e 5G. I ricevitori via cavo continuano a ritirarsi in Nord America e in Europa occidentale, sebbene gli operatori latinoamericani continuino a installare unità per complessi residenziali multifamiliari. I dispositivi terrestri-digitali e ibridi attraggono gli spettatori europei che richiedono canali in chiaro insieme ai servizi di streaming, sfruttando gli standard TV a banda larga ibrida per una commutazione senza interruzioni.
La resilienza del satellite deriva da India, Brasile e paesi del Consiglio di Cooperazione del Golfo, dove la fibra ottica rimane disomogenea. Tata Play e Dish TV India servivano complessivamente oltre 50 milioni di abbonati attivi alla fine del 2025. Ciononostante, Comcast ha destinato il 60% della spesa in conto capitale per l'infrastruttura video del 2025 alle piattaforme IP, segnalando una svolta strutturale. I decoder ibridi terrestri-IP in Francia e Spagna compensano l'abbandono del cavo in Germania e Regno Unito. Con la migrazione del middleware verso i back-end cloud degli operatori, le funzionalità software-defined erodono ulteriormente il vantaggio di costo a lungo termine del satellite, intensificando il passaggio all'IP.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per risoluzione: l'adozione dell'UHD tiene traccia dei contenuti premium
Nel 2025, i ricevitori ad alta definizione rappresentavano il 48.32% del fatturato, ma si prevede che i dispositivi ad altissima definizione e 4K cresceranno del 3.66% tra il 2026 e il 2031. Nelle regioni con un budget limitato, si continua a utilizzare decoder a definizione standard. Tuttavia, con la diffusione di eventi sportivi e serie televisive in 4K, sempre più famiglie stanno passando a decoder di ultima generazione. Questo cambiamento è dovuto principalmente all'incapacità dei vecchi processori HD di decodificare i flussi HEVC o AV1 4K, essenziali per la riproduzione di contenuti 4K di alta qualità. La crescente disponibilità di contenuti 4K accelera ulteriormente questa transizione, poiché i consumatori ricercano esperienze di visione sempre più coinvolgenti.
Nonostante le limitazioni di banda che costringono alcune trasmissioni UEFA a tornare al 1080p HDR, il pacchetto 4K di Sky Deutschland per marzo 2025 sottolinea la volontà degli operatori di investire in contenuti di alta qualità. L'importanza della definizione standard diminuirà man mano che i governi completeranno lo spegnimento delle trasmissioni analogiche e che i chipset di fascia bassa integreranno la decodifica HD a costi irrisori. Il settore alberghiero commerciale continua a preferire l'HD per la sua affidabilità, ma le crescenti aspettative degli ospiti e i pannelli 4K a basso consumo energetico spingeranno gradualmente gli acquisti verso l'hardware UHD.
Per utente finale: il trasporto emerge come sacca di crescita
La domanda residenziale ha rappresentato il 76.91% delle vendite nel 2025, una cifra destinata ad aumentare solo modestamente poiché il taglio dei servizi via cavo compenserà l'aumento degli abbonati nei mercati emergenti. Al contrario, si prevede che il settore dei trasporti crescerà a un CAGR del 3.86% fino al 2031, poiché compagnie aeree, ferroviarie e crociere investiranno nello streaming da sedile e in cabina basato su Android.
Panasonic Avionics e Thales hanno introdotto le piattaforme Android nel 2024, consentendo il casting dei dispositivi di proprietà dei passeggeri e riducendo la dipendenza dagli hard disk integrati. Deutsche Bahn ha iniziato a sperimentare display 4K sugli schienali dei sedili nel giugno 2024, e Japan Railways East ha testato hardware simile sui servizi Shinkansen. Le reti commerciali del settore alberghiero e universitario migrano verso head-end IP multicast, ma i segmenti governativi e dell'istruzione, con budget limitati, crescono lentamente a causa dei lunghi cicli di approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sistema operativo: Android TV consolida le preferenze dell'operatore
Android TV ha registrato un fatturato del 47.83% nel 2025 e si prevede che crescerà del 3.89% entro il 2031, il più rapido tra gli stack software. La piattaforma offre app di streaming preintegrate, assistenti vocali e un'interfaccia simile a quella degli smartphone che semplifica l'onboarding degli utenti. Il Reference Design Kit offre una maggiore personalizzazione, ma richiede maggiori risorse ingegneristiche. Le varianti proprietarie di Linux, un tempo dominanti tra le emittenti satellitari, ora subiscono un calo poiché gli spettatori si aspettano ecosistemi di app più ricchi.
Sky Glass e Sky Stream di Sky UK, rinnovati nel 2024, supportano Android TV e hanno contribuito a un aumento del 15% degli abbonati solo streaming entro dicembre 2025. L'ibrido Android di Tata Play convalida ulteriormente il modello. RDK rimane interessante per i gruppi via cavo nordamericani che cercano un controllo royalty-free, ma il suo ecosistema di silicio frammentato rallenta l'uniformità delle funzionalità. I sistemi operativi di nicchia persistono solo in implementazioni mediche o governative specializzate che richiedono firmware bloccato.
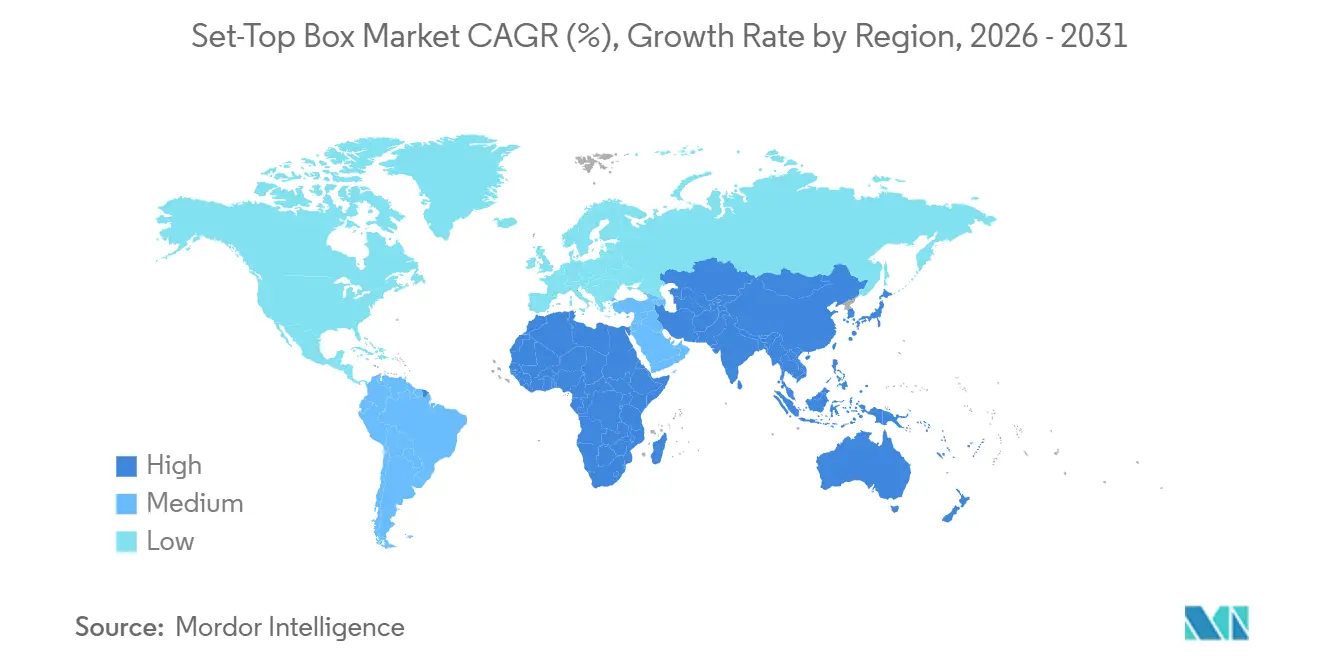
Analisi geografica
Mercato dei decoder in Nord America
Il Nord America ha rappresentato il 33.67% del fatturato globale nel 2025. Nonostante i prezzi elevati, la crescita regionale sarà inferiore alla media globale perché il cord-cutting riduce le spedizioni di unità e gli operatori si stanno orientando verso i dongle IP. I leader statunitensi del settore via cavo Comcast e Charter hanno perso oltre 3 milioni di clienti video nel 2025, mentre il panorama competitivo canadese spinge gli operatori più piccoli verso ricevitori Android a basso costo. Le messicane América Móvil e Televisa stanno trasferendo gli abbonati satellitari ai servizi IP per risparmiare sui costi dei transponder.
Mercato dei set-top box nella regione Asia-Pacifico
Si prevede che l'Asia Pacifica registrerà l'espansione più rapida, con un CAGR del 4.11% tra il 2026 e il 2031, sostenuta dai 62 milioni di abbonati direct-to-home in India, dagli oltre 300 milioni di famiglie con IPTV in Cina e dalle aggressive migrazioni dal digitale terrestre in Indonesia e Filippine. Giappone e Corea del Sud si concentrano sull'8K e sull'integrazione con la smart home piuttosto che sui volumi, pur continuando a rinnovare l'hardware di fascia alta. I prezzi medi di vendita rimangono ben al di sotto del Nord America perché i dispositivi non dispongono di DVR integrati e si rivolgono a consumatori sensibili al prezzo.
Mercato europeo dei set-top box
L'Europa mostra uno slancio disomogeneo. Regno Unito e Germania affrontano l'erosione degli abbonati, ma Francia, Spagna e Italia sfruttano l'implementazione della fibra per sostituire i vecchi decoder con ricevitori IP ibridi. La copertura in fibra della Francia ha superato il 60% entro la metà del 2025, consentendo alle compagnie telefoniche di abbinare i canali terrestri in chiaro allo streaming in abbonamento. Le nuove norme di Ecodesign limitano la potenza in standby a 0.5 watt, aumentando i costi di progettazione ma aprendo opportunità di marketing per il risparmio energetico.
Mercato dei set-top box in Sud America e Medio Oriente e Africa
Le prospettive del Sud America dipendono dalla stabilità macroeconomica. La base della pay-TV in Brasile è scesa del 5% nel 2025 a causa dell'inflazione, sebbene le dimensioni della popolazione salvaguardino la domanda di base. Il deprezzamento del peso argentino gonfia i prezzi delle importazioni, ritardando gli aggiornamenti. Gli operatori satellitari storici del Medio Oriente mantengono un pubblico sportivo fedele e gli obiettivi di banda larga Vision 2030 dell'Arabia Saudita consentiranno ricevitori ibridi nelle città secondarie. L'Africa ha visto un picco di ordini durante il passaggio di Nigeria e Kenya, ma si raffredderà una volta che i sussidi saranno scaduti e i giovani delle città si rivolgeranno allo streaming tramite smartphone.
Panorama competitivo
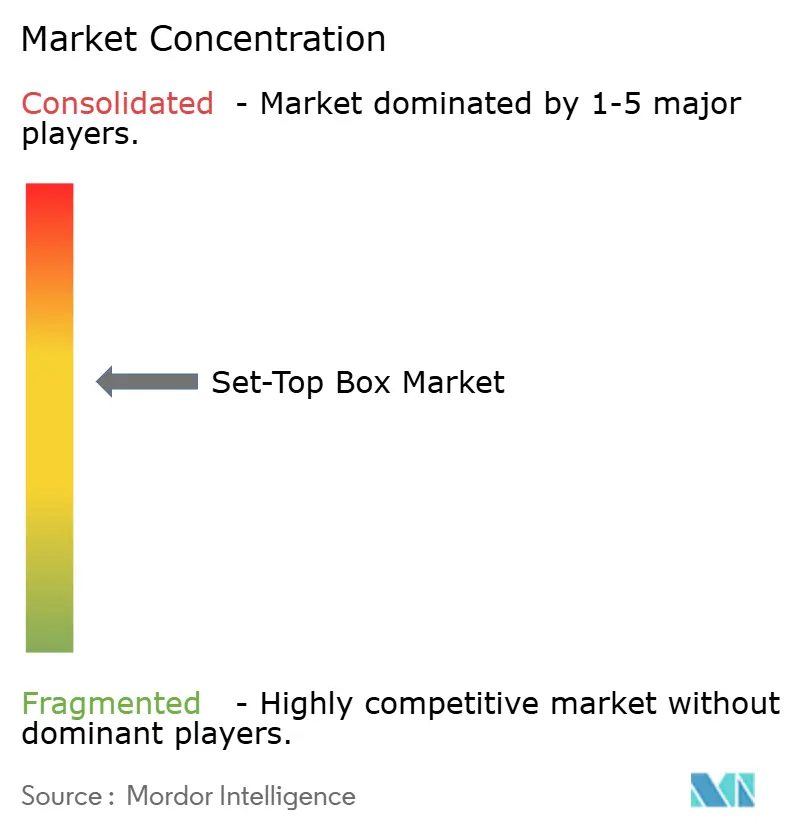
Il mercato dei decoder mostra una moderata concentrazione, con Vantiva, Samsung Electronics, Huawei Technologies, Skyworth Digital e Humax Holdings che controllano collettivamente circa il 45-50% delle spedizioni globali. La concorrenza ruota attorno alla riduzione dei costi di distinta base, alla riduzione dei cicli di progettazione e all'integrazione di chipset avanzati in grado di gestire la decodifica 4K e ad alta gamma dinamica. I fornitori competono anche per garantire l'integrazione con i back-end DVR cloud degli operatori, che garantiscono ricavi ricorrenti dai servizi. Gli specialisti regionali, tra cui Netgem in Europa e AirTies in Medio Oriente e Africa, colmano le lacune che i fornitori di primo livello trascurano, mantenendo elevata la pressione sui prezzi complessiva. I produttori a contratto in Cina e Vietnam intensificano ulteriormente la rivalità offrendo decoder Android TV white-label a prezzi di fabbrica inferiori a 40 dollari.
I leader di mercato si stanno adattando attraverso partnership mirate e investimenti in piattaforme. Vantiva ha firmato un accordo di fornitura pluriennale con Broadcom nel 2025 per sviluppare congiuntamente progetti di sistemi su chip a 6 nanometri ottimizzati per gateway in fibra e Wi-Fi 7, ottenendo così un vantaggio iniziale in termini di silicio per i dispositivi ibridi. Samsung ha integrato la propria memoria e i propri pannelli display in ricevitori 4K premium per operatori coreani e statunitensi, riducendo i tempi di approvvigionamento dei componenti fino al 20%. Huawei ha ampliato il suo portafoglio di set-top box basati su HarmonyOS per le piattaforme IPTV provinciali cinesi, allineando gli aggiornamenti software con i suoi gateway 5G fissi wireless per la vendita incrociata di dispositivi di rete. Skyworth e Humax si sono concentrate su progetti di riferimento Android TV già pronti che consentono ai provider di pay-TV di piccole e medie dimensioni di lanciare nuove interfacce utente in meno di 6 mesi, preservando i volumi nei mercati sensibili al prezzo.
Un'ondata di disruptor sta rimodellando l'economia. Roku e Amazon hanno iniziato a offrire dispositivi di streaming finanziati dalla pubblicità agli operatori con margini hardware prossimi allo zero, spingendo gli operatori storici a esplorare livelli simili supportati da pubblicità. Comcast, Liberty Global e Charter Communications continuano a supportare il Reference Design Kit open source, mettendo in comune le risorse ingegneristiche per ridurre le royalty sul middleware e accelerare il lancio delle funzionalità. Compagnie aeree, ferrovie e catene alberghiere offrono nicchie interessanti in cui i client di postazione o in camera basati su Android sostituiscono i sistemi proprietari, attirando nuovi operatori con l'agilità dell'elettronica di consumo. Poiché standard di interoperabilità come IEC 62002 riducono i costi di passaggio per gli operatori, la concorrenza sui prezzi probabilmente si irrigidirà, tuttavia la credibilità del marchio, l'approvvigionamento su larga scala e il silicio verticalmente integrato rimangono vantaggi decisivi per i cinque principali fornitori.
Leader del settore dei decoder
Vantiva SA
Samsung Electronics Co., Ltd.
Huawei Technologies Co., Ltd.
Skyworth Digital Technology Co., Ltd.
ZTE Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Sky Deutschland ha introdotto un livello sportivo 4K HDR che copre le partite della Bundesliga e della UEFA Champions League, stimolando la domanda di sostituzione del 4K tra gli abbonati premium.
- Marzo 2025: l'Ufficio per la proprietà intellettuale del Regno Unito ha sequestrato oltre 50,000 dispositivi di streaming illegali, evidenziando la battaglia in corso contro i dispositivi pirata che erodono la domanda legittima.
- Febbraio 2025: l'autorità di regolamentazione delle comunicazioni irlandese ha imposto la compatibilità ibrida broadcast-broadband per gli operatori di telefonia mobile fissa, aprendo un nuovo canale per i dispositivi a doppio sintonizzatore.
- Gennaio 2025: Tata Play ha annunciato che il suo box ibrido Android, lanciato nell'ottobre 2024, ha superato 1.2 milioni di attivazioni, sottolineando il successo dell'abbinamento dei canali satellitari con le principali app di streaming.
Ambito del rapporto sul mercato globale dei decoder
Il rapporto sul mercato dei decoder è segmentato per tecnologia (satellite/DTH, cavo, IPTV, DTT/ibrido), risoluzione (SD, HD, UHD/4K e superiore), utente finale (settore residenziale, commerciale/alberghiero, pubblica amministrazione e istruzione, trasporti), sistema operativo (Android TV, RDK, Linux proprietario, altri sistemi operativi) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente, Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Satellite / DTH |
| Cavi |
| IPTV |
| DTT / Ibrido |
| SD |
| HD |
| UHD / 4K e superiore |
| Residenziale |
| Commerciale / Ospitalità |
| Governo e istruzione |
| Trasporti |
| Android TV |
| RDK |
| Linux proprietario |
| Altri sistemi operativi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tecnologia | Satellite / DTH | ||
| Cavi | |||
| IPTV | |||
| DTT / Ibrido | |||
| Per risoluzione | SD | ||
| HD | |||
| UHD / 4K e superiore | |||
| Per utente finale | Residenziale | ||
| Commerciale / Ospitalità | |||
| Governo e istruzione | |||
| Trasporti | |||
| Per sistema operativo | Android TV | ||
| RDK | |||
| Linux proprietario | |||
| Altri sistemi operativi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono i ricavi previsti per il settore dei decoder entro il 2031?
Si prevede che il mercato dei decoder raggiungerà i 241.79 miliardi di dollari entro il 2031.
Quanto velocemente cresceranno i dispositivi televisivi basati su protocollo Internet rispetto alle unità satellitari?
Si prevede che i ricevitori IPTV cresceranno a un CAGR del 3.82% entro il 2031, superando i dispositivi satellitari, la cui crescita sarà più lenta con l'aumento della copertura in fibra ottica.
Quale sistema operativo è attualmente in uso?
Nel 2025, Android TV deteneva una quota del 47.83% ed è sulla buona strada per ampliare il suo vantaggio grazie a un ecosistema di app precaricate e all'integrazione con gli assistenti vocali.
Perché le applicazioni nel settore dei trasporti sono considerate un settore in crescita?
Le compagnie aeree, le linee ferroviarie e gli operatori di crociere stanno installando piattaforme Android per lo streaming da sedile o cabina, spingendo il settore dei trasporti a un CAGR previsto del 3.86% nel periodo 2026-2031.
In che modo le nuove norme sull'ecodesign influiscono sulla progettazione dei dispositivi?
I limiti imposti dall'Unione Europea a 0.5 watt di potenza massima in standby richiedono chipset e alimentatori più efficienti, aumentando i costi di sviluppo ma consentendo agli operatori di commercializzare hardware più ecologico.
Quali regioni contribuiranno maggiormente alla futura crescita delle unità?
Si prevede che la regione Asia-Pacifico, guidata dai cicli di aggiornamento direct-to-home dell'India e dall'espansione dell'IPTV in Cina, registrerà la crescita regionale più rapida, con un CAGR del 4.11%.


