

Dimensioni e quota di mercato delle servopresse
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.80 miliardo di dollari |
| Dimensione del mercato (2031) | 5.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.28% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle servopresse a cura di Mordor Intelligence
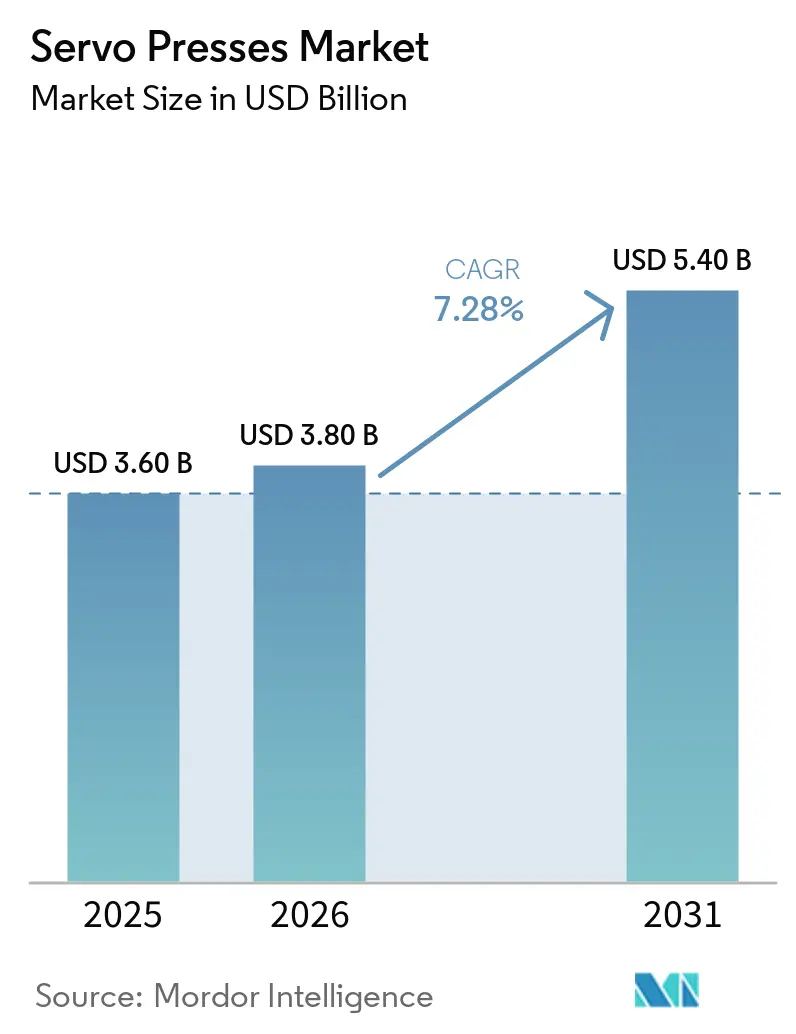
Il mercato delle presse servoassistite aveva un valore di 3.60 miliardi di dollari nel 2025 e si stima che crescerà da 3.80 miliardi di dollari nel 2026 a 5.40 miliardi di dollari entro il 2031, con un CAGR del 7.28% durante il periodo di previsione (2026-2031).
La domanda di presse servoassistite è in aumento, poiché i produttori cercano un maggiore controllo sul movimento del carrello, sulla velocità di formatura, sulla forza e sul tempo di permanenza durante la lavorazione di acciai ad alta resistenza, alluminio e altri materiali difficili da formare. I profili di formatura programmabili consentono la produzione di geometrie complesse, migliorano la consistenza dimensionale e riducono le perdite di materiale e di utensili. L'aumento dei costi dell'energia elettrica sta rafforzando il valore aggiunto dei sistemi servoassistiti, che riducono il consumo di energia a vuoto fornendo potenza in base al ciclo di formatura anziché azionando continuamente un volano. L'espansione della produzione di veicoli elettrici sta inoltre creando ulteriori applicazioni per le presse servoassistite in involucri per batterie, terminali, componenti per motori e parti strutturali leggere, dove precisione e ripetibilità sono essenziali. Inoltre, i controlli connessi, la movimentazione automatizzata degli stampi, il monitoraggio delle condizioni e l'acquisizione dei dati di produzione supportano l'integrazione delle presse servoassistite nelle celle di produzione automatizzate. Tuttavia, gli elevati costi iniziali delle apparecchiature, la necessità di competenze specializzate di programmazione e manutenzione e i lunghi cicli di sostituzione delle presse continuano a limitare l'adozione, in particolare tra le piccole e medie imprese manifatturiere.
Punti chiave del rapporto
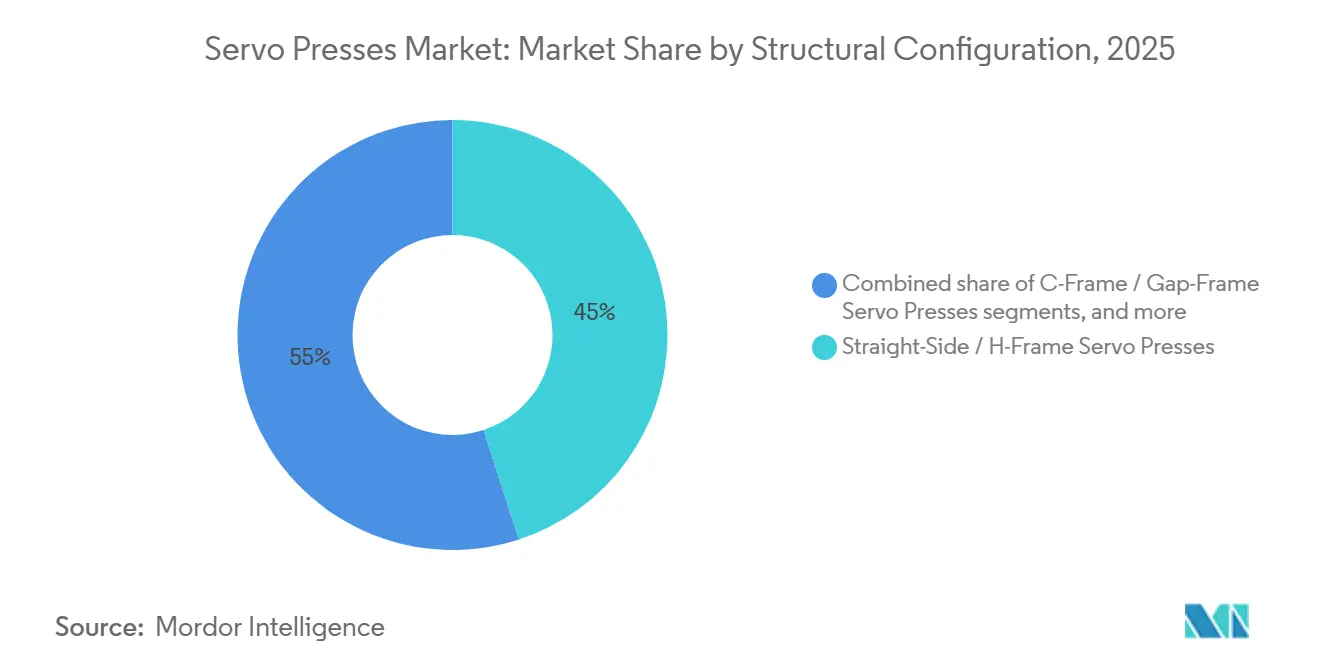
- In base alla configurazione del telaio/struttura, le servopresse a telaio dritto o a H detenevano il 45% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.50% fino al 2031.
- Per tipologia di tecnologia/sistema delle presse servoassistite, le presse per formatura dei metalli servomeccaniche detenevano il 48% del mercato nel 2025, mentre si prevede che le presse di assemblaggio servoassistite elettromeccaniche/elettriche cresceranno a un CAGR dell'11.6% fino al 2031.
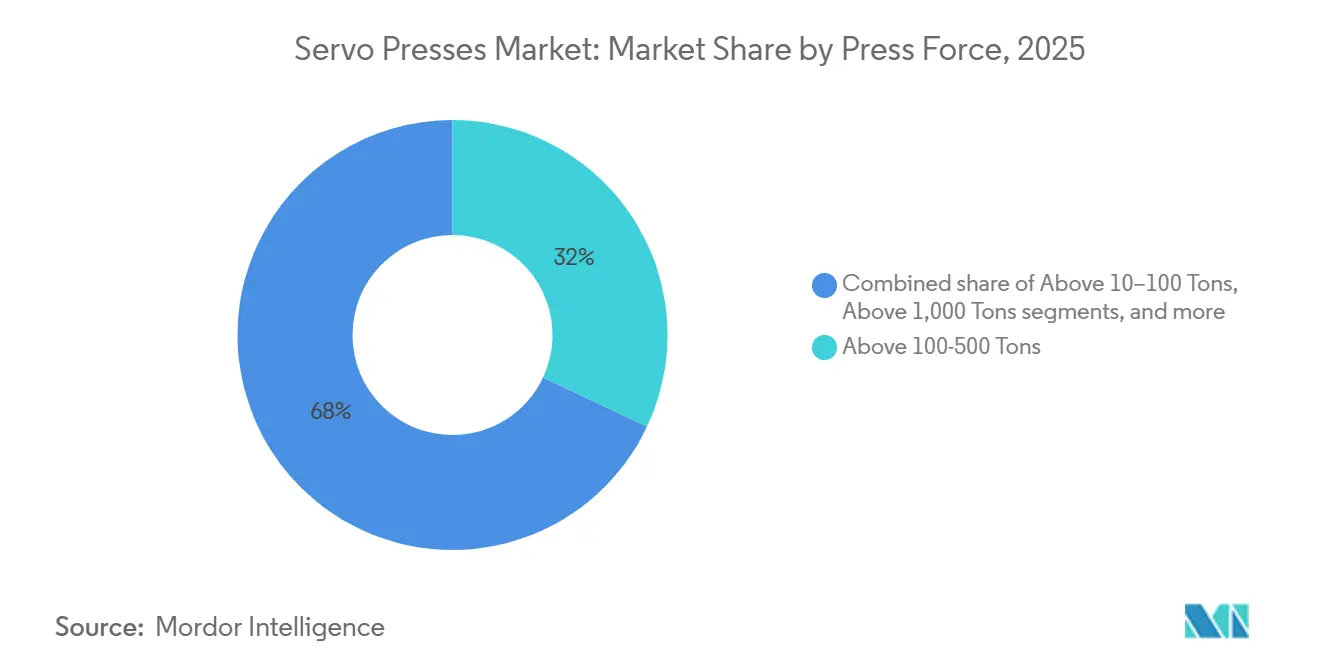
- In termini di forza/capacità di pressatura, il segmento superiore a 100-500 tonnellate deteneva il 32% della quota di mercato delle presse servoassistite nel 2025, mentre si prevede che il segmento superiore a 1,000 tonnellate crescerà a un CAGR del 10.7% fino al 2031.
- Per tipologia di applicazione, stampaggio, tranciatura e punzonatura detenevano il 34% della quota di mercato delle presse servoassistite nel 2025, mentre si prevede che altre applicazioni di pressatura di precisione e specializzate cresceranno a un tasso annuo composto (CAGR) dell'11.4% fino al 2031.
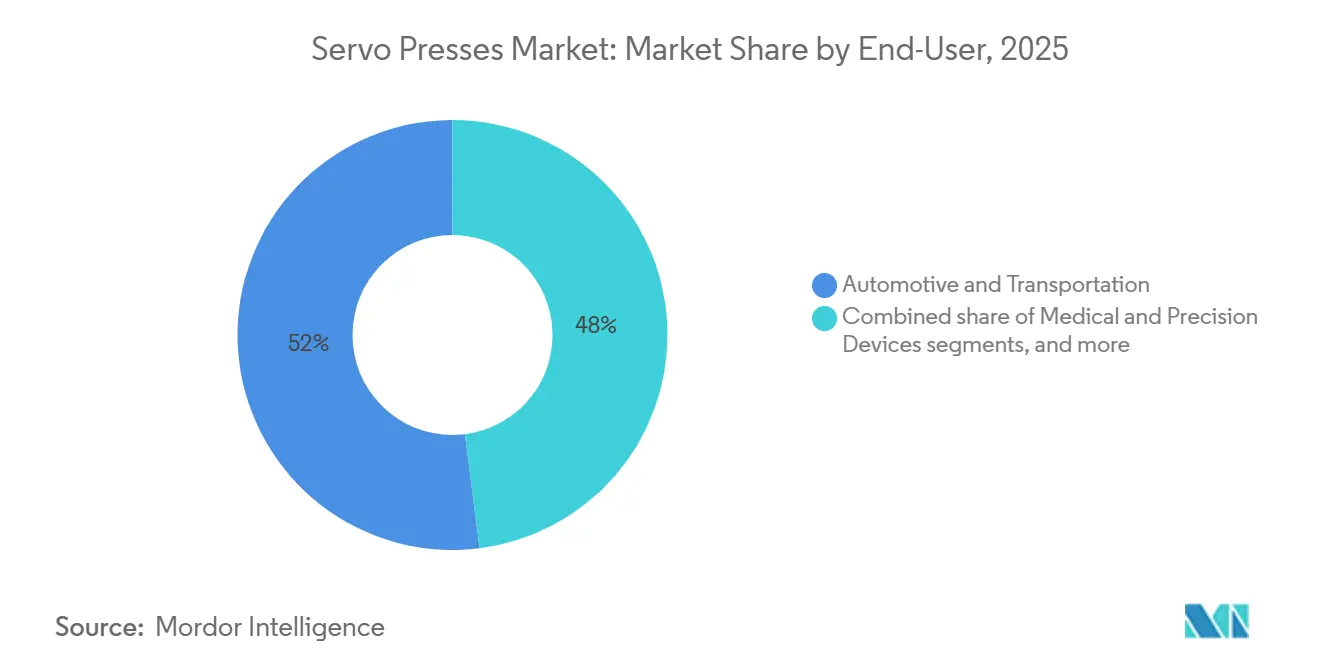
- Per settore di utilizzo finale, nel 2025 il settore automobilistico e dei trasporti deteneva il 52% della quota di mercato delle servopresse, mentre si prevede che i dispositivi medici e di precisione cresceranno a un tasso annuo composto del 14.8% fino al 2031.
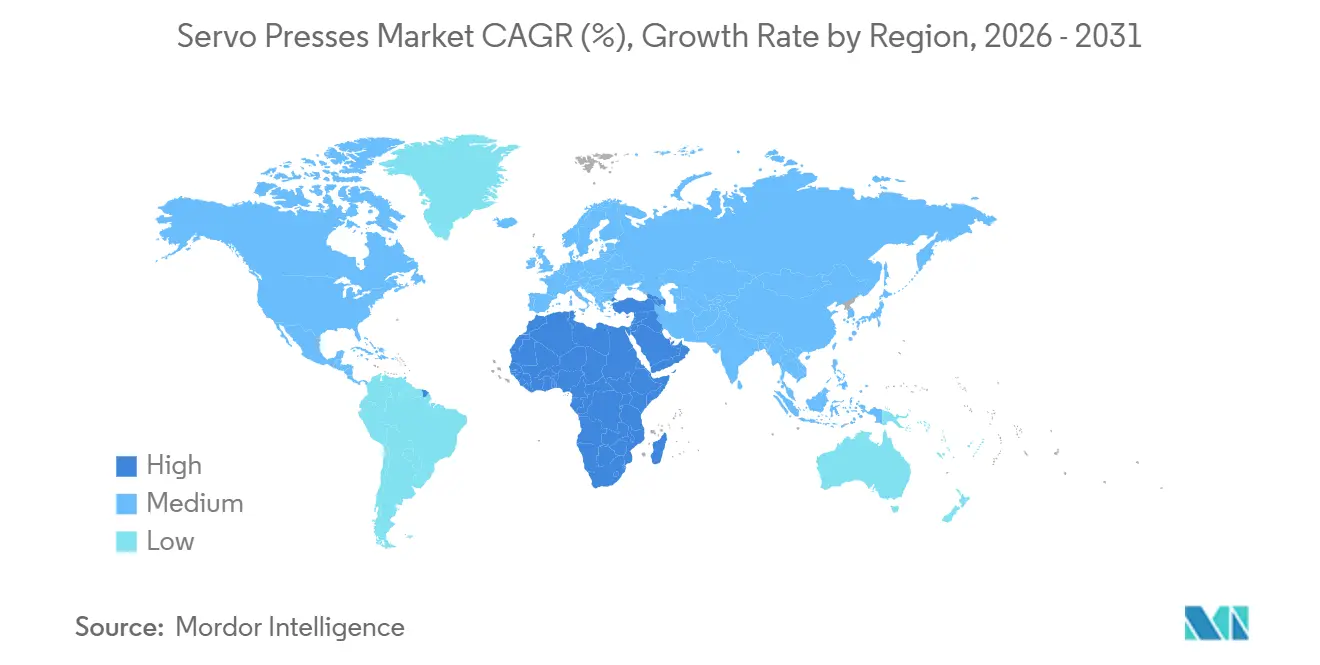
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 52.48% della quota di mercato delle servopresse nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle servopresse
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Efficienza energetica e minori costi totali di proprietà. | + 1.5% | Globale, concentrata nell'UE, in Giappone e nei centri manifatturieri ad alta intensità energetica dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Elettrificazione del settore automobilistico e produzione di componenti leggeri | + 1.3% | Azienda leader a livello globale, con una presenza più forte in Cina, Germania e nei corridoi di produzione di veicoli elettrici del Nord America. | Medio termine (2-4 anni) |
| Crescente domanda di formatura di metalli ad alta precisione | + 1.1% | A livello globale, con l'Asia-Pacifico e il Nord America in testa nelle catene di fornitura di elettronica e semiconduttori. | Medio termine (2-4 anni) |
| Integrazione nell'Industria 4.0 e controllo qualità tracciabile | + 0.9% | Il Nord America e l'UE sono i mercati principali, mentre l'adozione sta accelerando nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Crescita nel settore dell'elettronica e della produzione di componenti di precisione | + 0.7% | Regione Asia-Pacifico, in particolare Cina, Corea del Sud e Taiwan, con espansione nel Sud-est asiatico. | A lungo termine (≥ 4 anni) |
| Sostituzione e modernizzazione della base installata delle presse convenzionali | + 0.5% | A livello globale, con Nord America ed Europa in testa per età della base installata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Efficienza energetica e minori costi totali di proprietà.
Nel 2025, l'efficienza energetica è diventata un fattore di acquisto più importante, a causa dell'aumento dei costi dell'elettricità industriale e dei requisiti di rendicontazione delle emissioni di carbonio. I sistemi servoassistiti utilizzano energia durante i cicli di formatura attivi e possono evitare le continue perdite di pompaggio associate alle apparecchiature idrauliche. Tolomatic ha riferito che gli attuatori elettromeccanici richiedevano 4.4 volte meno energia rispetto alle controparti idrauliche nelle applicazioni valutate. Nel gennaio 2026, ANDRITZ Schuler ha introdotto i sistemi di tranciatura di precisione HFA plus+ con azionamenti di pompe idrauliche servoassistite e miglioramenti dell'efficienza energetica a doppia cifra. Questi risparmi operativi possono ridurre il periodo di ammortamento per le linee ad alto utilizzo e supportare una più ampia adozione sul mercato delle presse servoassistite. [1] ANDRITZ, “More Energy Efficiency and Output: ANDRITZ Schuler Further Develops HFA Fineblanking Presses Together with Feintool,” ANDRITZ Newsroom, andritz.com.
Elettrificazione del settore automobilistico e produzione di componenti leggeri
La produzione di veicoli elettrici richiede componenti diversi da quelli utilizzati nei propulsori convenzionali. Gli alloggiamenti delle batterie, le chiusure in alluminio e le strutture in acciaio ad altissima resistenza necessitano di profili di movimento in grado di gestire il ritorno elastico e la formabilità. Uno studio su una pressa servoassistita per carichi pesanti da 25,000 kN ha rilevato che l'errore di previsione della coppia post-calibrazione è sceso dal 7.6% all'1.4% nella produzione di pannelli per portiere automobilistiche. Le linee di presse servoassistite riducono inoltre il consumo energetico del 30-45% rispetto alla stampatura idraulica convenzionale. AIDA Engineering ha installato una pressa servoassistita a trasmissione diretta da 300 tonnellate metriche presso lo stabilimento Wiegel di Silao, in Messico, nel gennaio 2026 per la produzione di barre collettrici, terminali, telai di collegamento e connettori per veicoli elettrici. Queste esigenze estendono il mercato delle presse servoassistite oltre la semplice domanda di sostituzione.
Crescente domanda di formatura di metalli ad alta precisione
I produttori di dispositivi medici, aerospaziali, elettronici e di semiconduttori necessitano di un controllo più preciso della geometria dei componenti. Le presse servoassistite utilizzano un controllo a circuito chiuso di forza e posizione, e la ricerca presentata identifica una precisione della corsa di ±0.01 mm per le lavorazioni di microstampaggio. Questa capacità supporta la produzione di componenti come filtri SAW, cappucci per attuatori MEMS e coperchi per dispositivi a cristallo in volumi molto elevati. I fornitori del settore aerospaziale necessitano di registrazioni di produzione a livello di singolo componente per soddisfare i requisiti di tracciabilità AS9100. Il mercato delle presse servoassistite trae vantaggio laddove le presse meccaniche convenzionali non sono in grado di fornire costantemente la precisione e la documentazione necessarie.
Integrazione nell'Industria 4.0 e controllo qualità tracciabile
Le celle di produzione connesse necessitano di presse in grado di acquisire e condividere dati relativi a ogni singola fase di stampaggio. Questa capacità supporta il controllo qualità, la pianificazione della manutenzione e la verifica del processo. Uno studio IEEE pubblicato nel 2025 ha rilevato che un framework di digital twin abilitato dall'IoT ha ridotto i tempi di tracciabilità dell'85.6% e le emissioni di carbonio legate all'ispezione del 23.4%. I fornitori del settore automobilistico si trovano ad affrontare pressioni simili, poiché la norma IATF 16949 attribuisce grande importanza alla tracciabilità dei processi. I dati digitali possono inoltre aumentare i costi di transizione una volta che una pressa viene integrata con i sistemi di qualità e produzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali di capitale più elevati | -0.9% | Il problema è diffuso a livello globale, con una maggiore incidenza nelle aree del Sud-est asiatico, del Sud America e dell'Europa orientale, caratterizzate da un'elevata presenza di PMI. | A breve termine (≤ 2 anni) |
| Programmazione, messa in servizio e requisiti di manodopera specializzata | -0.7% | A livello globale, con particolare gravità in Nord America ed Europa occidentale. | Medio termine (2-4 anni) |
| Lunghi cicli di sostituzione per presse meccaniche e idrauliche esistenti | -0.5% | Nord America e UE, dove le apparecchiature installate nel mercato di fascia media hanno spesso più di 20 anni. | A lungo termine (≥ 4 anni) |
| Limitazioni nelle applicazioni ad altissimo tonnellaggio | -0.3% | Segmenti dell'industria pesante a livello globale, in particolare la forgiatura, l'acciaio strutturale e l'imbutitura profonda di grosso spessore. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali di capitale più elevati
Le presse servoassistite costano di più rispetto ai sistemi convenzionali comparabili perché utilizzano motori di precisione, encoder, azionamenti rigenerativi e controllori multiasse. Questa differenza rappresenta un ostacolo significativo per le piccole e medie imprese con budget di capitale limitati. I dispositivi di sicurezza, la certificazione e i lavori di integrazione aumentano ulteriormente il costo di acquisto per alcune installazioni. La norma ISO 16092-2:2025 definisce i requisiti di sicurezza per le presse meccaniche, compresi i sistemi servoassistiti. Il mercato delle presse servoassistite dipenderà dalla capacità dei fornitori di dimostrare che i minori costi operativi a lungo termine giustificano il sovrapprezzo iniziale.
Programmazione, messa in servizio e requisiti di manodopera specializzata
Le apparecchiature servoassistite richiedono personale in grado di programmare profili di movimento e gestire sistemi di controllo elettronici. Queste esigenze sono più complesse rispetto al funzionamento di routine delle presse meccaniche basate su volano. L'Ufficio di statistica del lavoro degli Stati Uniti ha previsto un calo del 7% nell'occupazione di operai addetti alle macchine per la lavorazione di metalli e plastica dal 2024 al 2034, nonostante 87,900 posti vacanti annuali, principalmente dovuti a esigenze di sostituzione. L'agenzia ha registrato 56,060 operatori di macchine per taglio, punzonatura e pressatura nella produzione di prodotti metallici lavorati nel 2025. La formazione e il supporto alla messa in servizio rimarranno importanti per il ritmo di diffusione sul mercato delle presse servoassistite. [2] "Operai addetti alle macchine per la lavorazione di metalli e plastica", Manuale delle prospettive occupazionali, bls.gov.
Analisi del segmento
Per telaio/configurazione strutturale: i telai a lati dritti consentono lavori di precisione ad alta forza
Nel 2025, le presse a telaio dritto o a H detenevano il 45% della quota di mercato delle presse servoassistite e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.50% fino al 2031. La loro struttura rigida limita la flessione angolare sotto carico eccentrico. Questo è importante per i pannelli della carrozzeria automobilistica e per le stampature di grosso spessore che utilizzano utensili multipunto. Il segmento ha anche registrato la crescita prevista più elevata tra le tipologie di telaio fino al 2031. Le dimensioni maggiori del piano di lavoro e le linee tandem sincronizzate rafforzano la domanda per questa configurazione nella produzione di veicoli.
Le presse a telaio a C o a telaio con intercapedine continuano a essere utilizzate nell'assemblaggio di componenti elettronici, nella formatura di elettrodomestici e nelle lavorazioni di precisione di medio tonnellaggio. I sistemi a colonna e a montante sono impiegati in settori più specifici come quello aerospaziale, della compattazione di polveri e dei macchinari industriali. I fornitori di attrezzature più piccoli possono sfruttare questa domanda per rivolgersi ai clienti del settore medicale ed elettronico. I sistemi a lati dritti rimangono comunque il nucleo del mercato delle presse servoassistite per applicazioni ad alta forza e alta precisione. La scelta del telaio è strettamente legata al modello di carico e agli utensili utilizzati sulla linea di produzione. I sistemi a lati dritti sono adatti a lavorazioni in cui sono necessari un piano di lavoro lungo, uno stampo di grandi dimensioni e una guida stabile. Questo li rende rilevanti per la stampatura di grandi pezzi singoli nel settore automobilistico e per gli aggiornamenti delle linee tandem. Le attrezzature a telaio a C offrono un accesso più agevole per gli operatori e l'automazione in applicazioni di precisione di dimensioni ridotte. I sistemi a colonna e montante rimangono adatti laddove le condizioni di formatura specializzate hanno la priorità rispetto a volumi di produzione elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia Servo Press / Tipo di sistema: Sistemi servo-meccanici leader, sistemi di assemblaggio elettrico in più rapida espansione
Nel 2025, le presse servomeccaniche per la formatura dei metalli detenevano il 48% del mercato delle servopresse. Sono ampiamente utilizzate nella stampatura ad alta velocità per il settore automobilistico e degli elettrodomestici. La loro diffusione riflette la necessità di una produzione affidabile in operazioni ad alto volume. Le presse servoidrauliche rimangono rilevanti per la stampatura profonda e altre lavorazioni ad alta forza. I sistemi HFA plus+ di ANDRITZ Schuler dimostrano come gli azionamenti delle pompe idrauliche servoassistite possano migliorare l'efficienza in questa categoria. Le servopresse ibride combinano un azionamento primario servoassistito con cuscinetti idraulici per stampi, ideali per la lavorazione di acciai difficili utilizzati nel settore automobilistico. Il mercato delle servopresse si sta suddividendo in sistemi di produzione ad alta forza e sistemi di assemblaggio di precisione. Le attrezzature di assemblaggio si stanno espandendo più rapidamente, poiché i produttori aggiungono processi di giunzione controllata e fasi di produzione tracciabili.
Si prevede che le presse di assemblaggio servoassistite elettromeccaniche o elettriche cresceranno a un tasso annuo composto (CAGR) dell'11.6% fino al 2031. L'assemblaggio di moduli batteria, la formatura di lead-frame, l'assemblaggio di dispositivi medicali e l'inserimento di connettori supportano questa crescita più rapida. La tecnologia riflette anche l'ambiente di produzione, non solo il tonnellaggio. Le linee di stampaggio ad alta velocità richiedono prestazioni di ciclo costanti e l'integrazione con stampi progressivi. Le linee di assemblaggio necessitano di un controllo preciso della forza per evitare danni ai componenti sensibili durante l'assemblaggio. Le apparecchiature servoidrauliche rimangono preziose laddove l'imbutitura profonda e i materiali difficili richiedono caratteristiche di forza idraulica. Le apparecchiature ibride offrono flessibilità laddove sono necessari sia una corsa primaria controllata che il supporto del cuscinetto dello stampo. Questa gamma di opzioni consente ai fornitori di servire sia gli impianti di stampaggio consolidati che le nuove celle di assemblaggio di precisione. La scelta è particolarmente importante quando i clienti desiderano combinare una nuova pressa con la movimentazione dei materiali e gli utensili esistenti.
Per forza di stampa / Capacità: la domanda di ancore da 100-500 tonnellate
Nel 2025, il segmento delle presse servoassistite da 100 a 500 tonnellate deteneva il 32% del mercato. Questa gamma è ampiamente utilizzata per lo stampaggio di pannelli della carrozzeria automobilistica. Offre una forza sufficiente per componenti strutturali ed esterni, supportando al contempo gli stampi progressivi utilizzati dai fornitori di primo livello. Le gamme fino a 10 tonnellate e da 10 a 100 tonnellate sono destinate ai settori dell'elettronica, medicale e dell'assemblaggio di precisione. Il loro contributo al fatturato è inferiore, ma supportano applicazioni con requisiti rigorosi in termini di forza e posizionamento. La gamma da 100 a 500 tonnellate rimane il punto di riferimento pratico per gli investimenti nello stampaggio automobilistico. Oltre i 5,000 kN, le presse idrauliche convenzionali mantengono un ruolo importante nella forgiatura pesante e nell'imbutitura profonda. In questa divisione, la scelta della capacità rimane strettamente legata al componente, al materiale e al processo produttivo.
Si prevede che la capacità produttiva superiore a 1,000 tonnellate crescerà a un tasso annuo composto (CAGR) del 10.7% fino al 2031. Le strutture per veicoli elettrici, i grandi involucri per batterie e i componenti per la difesa supportano questa crescita. Le decisioni relative alla capacità produttiva non si basano solo sulle dimensioni del componente finito. Gli acquirenti considerano anche lo spessore del materiale, la progettazione dello stampo, la profondità di stampaggio richiesta e il numero di pezzi prodotti per ciclo. I fornitori del settore automobilistico utilizzano la gamma di capacità produttiva tra 100 e 500 tonnellate perché si adatta a un'ampia varietà di lavorazioni di pannelli e strutture. Le gamme di forza inferiori rimangono importanti laddove la giunzione controllata o la microformatura creano valore. I sistemi più grandi sono destinati a progetti specializzati che richiedono forza elevata e movimento stabile su un'ampia area di lavoro. I fornitori devono quindi offrire un'ampia gamma di capacità produttiva, mantenendo al contempo la precisione richiesta dai servocomandi. L'utilizzo di stampi progressivi rende il movimento ripetibile fondamentale nella gamma principale del settore automobilistico. Anche la lavorazione degli involucri per batterie richiede una forza sufficiente, mantenendo al contempo il controllo su forme complesse.
Per settore di applicazione: la stampatura genera il maggior fatturato, la pressatura specializzata è quello in più rapida crescita.
Nel 2025, stampaggio, tranciatura e punzonatura rappresentavano il 34% del mercato delle presse servoassistite. I produttori del settore automobilistico, degli elettrodomestici e dell'elettronica dipendono da questi processi per la lavorazione ad alta velocità della lamiera. L'imbutitura profonda e la formatura della lamiera rimangono importanti per le chiusure e gli alloggiamenti delle batterie dei veicoli elettrici. L'assemblaggio, il montaggio a pressione e la giunzione si stanno espandendo grazie al collegamento delle presse con celle robotizzate. Anche la forgiatura e la formatura a freddo beneficiano delle configurazioni ibride servoidrauliche per la realizzazione di componenti del gruppo propulsore dei veicoli elettrici quasi a forma definitiva. Uno studio del 2025 sull'integrazione delle presse robotizzate ha confermato il valore della tracciabilità dei processi connessi nelle linee di stampaggio. Questi utilizzi ampliano il mercato delle presse servoassistite oltre il tradizionale stampaggio della lamiera. [3] Chien-Yi Yu et al., “Integrating a Fast and Reliable Robotic Hooking System for Enhanced Stamping Press Processes in Smart Manufacturing,” Automation, mdpi.com.
Si prevede che altre applicazioni di pressatura di precisione e specializzate cresceranno a un CAGR dell'11.4% fino al 2031. Questa categoria include connettori microstampati, compattazione metallurgica delle polveri e formatura di dispositivi medici. I requisiti di tracciabilità rafforzano l'uso di apparecchiature servoassistite programmabili in queste applicazioni. I requisiti applicativi determinano il valore attribuito alle capacità servoassistite. La stampatura ad alto volume beneficia di un movimento programmabile che può essere adattato al materiale e allo stampo. Le applicazioni di precisione beneficiano di forza controllata, posizionamento ripetibile e registrazioni di produzione. Le celle robotizzate possono utilizzare queste registrazioni per supportare una sequenza di assemblaggio più integrata. L'imbutitura profonda e la forgiatura richiedono apparecchiature in grado di gestire il comportamento impegnativo del materiale senza perdere il controllo del processo. La gamma di applicazioni offre ai costruttori di presse diverse strade per espandersi con i clienti. Un produttore può iniziare con la stampatura convenzionale e in seguito aggiungere capacità di giunzione o formatura di precisione. Ciò può creare domanda per diversi tipi di presse all'interno dello stesso stabilimento. Il passaggio alle celle robotizzate rende anche la compatibilità del sistema di controllo un importante fattore di acquisto. Le apparecchiature in grado di fornire dati di produzione a livello di corsa sono preziose laddove sono richieste registrazioni di qualità. I fornitori che combinano l'esperienza nella formatura con il supporto all'automazione sono nella posizione migliore per soddisfare queste esigenze applicative.
Per utente finale: i settori automobilistico, medicale e dei dispositivi di precisione registrano la crescita più rapida.
Nel 2025, il settore automobilistico e dei trasporti deteneva il 52% del mercato delle presse servoassistite. I produttori di veicoli utilizzano queste presse per la produzione di componenti convenzionali per la trasmissione e strutture per veicoli elettrici. Il segmento beneficia della domanda costante di pannelli per la carrozzeria, alloggiamenti per batterie, barre collettrici e componenti strutturali. La domanda nel settore elettrico ed elettronico è supportata dalle infrastrutture 5G, dall'hardware per data center basati sull'intelligenza artificiale e dai dispositivi di consumo. I clienti del settore aerospaziale e della difesa richiedono la formatura tracciabile di elementi di fissaggio, staffe in titanio e componenti strutturali. I macchinari industriali e la produzione manifatturiera in generale offrono una base di domanda più ampia in tutti i cicli di investimento. Gli elettrodomestici e i beni di consumo durevoli stanno sostituendo le vecchie linee meccaniche per migliorare la produttività e il consumo energetico. Il mercato delle presse servoassistite sta quindi diventando meno dipendente dalla sola domanda del settore automobilistico.
Si prevede che il settore dei dispositivi medici e di precisione crescerà a un tasso annuo composto (CAGR) del 14.8% fino al 2031. La miniaturizzazione, la biocompatibilità e i requisiti di controllo di processo supportano questa crescita. Le esigenze degli utenti finali variano in termini di forza, velocità, tracciabilità e pulizia richieste. Gli stabilimenti automobilistici privilegiano la produttività, la compatibilità degli stampi e la gestione affidabile dei materiali strutturali. I produttori di dispositivi medici pongono maggiore enfasi sulla ripetibilità della forza e sulla registrazione dei dati di processo. I produttori di elettronica necessitano di precisione nella produzione di piccoli componenti in grandi volumi. I fornitori del settore aerospaziale e della difesa richiedono la tracciabilità di componenti e materiali specializzati. Questa varietà contribuisce ad ampliare la base clienti per i fornitori di servopresse e riduce l'impatto di un eventuale rallentamento in un singolo gruppo di utenti finali. Il settore automobilistico rimane la principale fonte di fatturato, ma la rapida crescita dei dispositivi medici e di precisione modifica il mix di domanda. I fornitori devono adattare il proprio approccio di vendita e assistenza ai clienti che utilizzano volumi di produzione e standard qualitativi diversi. Le applicazioni nel settore dell'elettronica e dei dispositivi medici possono richiedere sistemi più piccoli con funzionalità di controllo avanzate. La base clienti finale privilegerà quindi i fornitori in grado di servire sia linee di produzione ad alto volume che ambienti di produzione specializzati.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 52.48% del mercato delle servopresse. La Cina sostiene la domanda grazie alla produzione automobilistica, alla produzione di elettronica e agli investimenti nella capacità di produzione di semiconduttori. Il Giappone rimane importante perché diverse case produttrici di servopresse hanno sede lì. Corea del Sud e Taiwan contribuiscono alla domanda grazie alle catene di fornitura di semiconduttori, display ed elettronica di precisione. Il 15 aprile 2026, Nidec Drive Technology ha inaugurato un nuovo stabilimento di assemblaggio di presse a Ritto, nella prefettura di Shiga, raddoppiando la capacità produttiva nazionale da 60 a 120 presse all'anno ed estendendo la dimensione massima delle macchine da 150 a 330 tonnellate. Anche India, Thailandia, Vietnam e Indonesia sostengono la domanda regionale grazie all'espansione delle catene di fornitura del settore automobilistico ed elettronico.
Nel 2025 l'Europa ha mantenuto una posizione significativa in termini di fatturato, trainata dal settore automobilistico tedesco e dalla base di fornitori di primo livello. Il settore della meccanica di precisione italiano e la base manifatturiera aerospaziale francese contribuiscono alla domanda regionale. Il Regolamento Macchine UE entrerà in vigore il 20 gennaio 2027 e supporterà le decisioni di modernizzazione delle attrezzature. A gennaio 2026 ANDRITZ Schuler ha migliorato la sua offerta di tranciatura di precisione HFA plus+. A marzo 2026 Fagor Arrasate e Funditec hanno costituito Primus Robotics per sviluppare robot umanoidi industriali per la produzione di precisione. Polonia, Repubblica Ceca e Ungheria contribuiscono alla domanda grazie alla localizzazione della produzione da parte dei fornitori del settore automobilistico.
Nel 2025, il Nord America ha registrato una domanda costante, con gli Stati Uniti sostenuti dalla produzione di componenti per il settore automobilistico nel Midwest, dalle attività di reshoring e dall'assemblaggio di componenti elettronici. Il Messico ha acquisito importanza nelle catene di fornitura di veicoli elettrici e mobilità elettrica grazie alla produzione di nuovi componenti. Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 9% fino al 2031, il tasso regionale più elevato tra quelli analizzati. La diversificazione industriale dell'Arabia Saudita, i programmi di produzione avanzata degli Emirati Arabi Uniti e l'assemblaggio automobilistico in Sudafrica supportano queste prospettive. Il Sud America mantiene la domanda grazie al settore automobilistico brasiliano, sebbene gli alti tassi di interesse abbiano limitato gli investimenti nel 2025. Le strategie regionali nel mercato delle servopresse devono adeguare la capacità produttiva, la copertura dei servizi e le esigenze di automazione alle condizioni locali.
Panorama competitivo
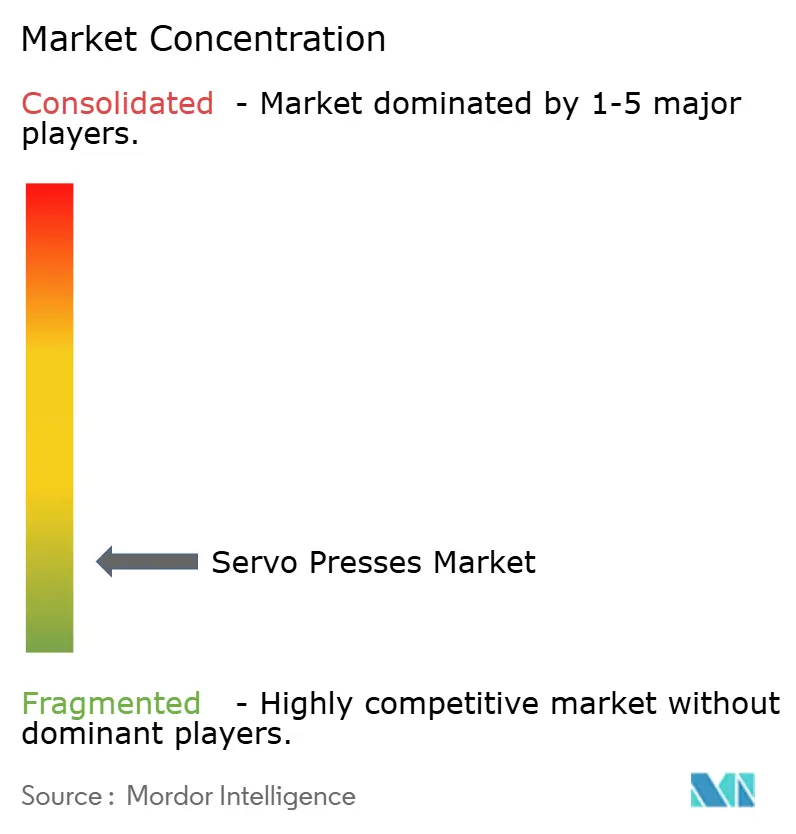
Il mercato delle presse servoassistite è frammentato tra produttori OEM giapponesi, europei e taiwanesi, con i produttori cinesi che esercitano pressione sui prezzi nelle fasce di capacità medie. AIDA Engineering, ANDRITZ Schuler e Komatsu Industries competono grazie alla tecnologia a trasmissione diretta, alle relazioni con i clienti del settore automobilistico e alle reti di assistenza globali. La loro posizione è più forte laddove gli acquirenti necessitano di alta precisione, automazione complessa o un supporto tecnico consolidato. I fornitori cinesi competono più direttamente nelle fasce di capacità standard, dove il prezzo di acquisto ha un peso maggiore. La competizione si basa sulla capacità ingegneristica, sulla reattività del servizio e sulla capacità di fornire sistemi di produzione affidabili.
I principali fornitori offrono sempre più spesso pacchetti completi per la sala stampa che combinano la macchina da stampa, l'alimentazione servoassistita, il cambio stampo automatizzato e i sistemi di controllo per la gestione dei dati. Questo approccio può supportare prezzi più elevati e consolidare i rapporti con i clienti del settore automobilistico impegnati in programmi di investimento. Nel gennaio 2025, AMADA ha concordato l'acquisizione del 100% di H&F Corporation per 116 milioni di dollari, espandendosi nel settore delle macchine da stampa di grande formato, delle apparecchiature di trasferimento e del taglio laser. Nel gennaio 2026, ANDRITZ Schuler e Feintool hanno ampliato la loro collaborazione sui sistemi di tranciatura di precisione HFA plus+. Queste iniziative dimostrano che le aziende stanno ampliando la loro offerta di sistemi anziché affidarsi alla vendita di singole macchine da stampa.
Gli aggiornamenti digitali rappresentano un'opportunità rilevante per le presse servoassistite più datate prive di connettività IIoT. Anche i sistemi ibridi servoidraulici ad alta forza offrono un'opportunità in applicazioni in cui l'idraulica convenzionale è ancora predominante. I fornitori di componenti potrebbero cercare di massimizzare il valore aggiunto attraverso l'elettronica, i sistemi di controllo e il software, mentre i costruttori di presse tutelano il proprio ruolo attraverso sistemi integrati.
Presse servoassistite leader del settore
AIDA Engineering, Ltd.
ANDRITZ Metals Forming / ANDRITZ Schuler
Komatsu Industries Corp.
Nidec Press & Automation (inclusi Minster e ARISA)
Gruppo AMADA – AMADA PRESS SYSTEM / H&F Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: AIDA-America ha supportato l'installazione da parte di Graham Stamping Company di una pressa servoassistita a telaio unitario da 400 tonnellate metriche presso il suo stabilimento di Hermitage, in Pennsylvania. L'impianto è progettato per supportare contratti ad alto volume nei settori automobilistico e minerario, opera con movimento pendolare fino a 50 corse al minuto e consente la produzione di stampi a uscite multiple.
- Aprile 2026: Nidec Drive Technology Corporation ha inaugurato il suo nuovo stabilimento di assemblaggio di presse a Ritto, nella prefettura di Shiga, in Giappone. Lo stabilimento ha raddoppiato la capacità produttiva nazionale, passando da 60 a 120 presse all'anno, e ha esteso la dimensione massima delle macchine da 150 a 330 tonnellate.
- Gennaio 2026: ANDRITZ Schuler e Feintool hanno ampliato la loro collaborazione sui sistemi di presse per tranciatura di precisione HFA plus+. I sistemi utilizzano azionamenti di pompe idrauliche servoassistite, offrono miglioramenti a doppia cifra in termini di efficienza energetica e dispongono di opzioni di forza da 3,200 a 15,500 kN.
Ambito del rapporto sul mercato globale delle servopresse
Il rapporto sul mercato delle presse servoassistite è segmentato per tipo di telaio (telaio a C, telaio a H e altri), per tipologia di sistema (presse servoassistite e altre), per forza di pressatura (fino a 10 tonnellate e oltre), per applicazione (forgiatura e formatura a freddo e altre), per settore di utilizzo finale (automotive e trasporti e altri) e per area geografica (Asia-Pacifico, Europa e altre). Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Presse servoassistite a telaio a C / a telaio aperto |
| Presse servoassistite a telaio dritto/a H |
| Presse servoassistite a colonna/a colonna |
| Altre configurazioni di servopresse |
| Presse servomeccaniche per la formatura dei metalli |
| Presse di assemblaggio servoassistite elettromeccaniche/elettriche |
| Presse servoidrauliche |
| Presse servoassistite ibride |
| Fino a 10 tonnellate |
| Oltre 10-100 tonnellate |
| Oltre 100-500 tonnellate |
| Oltre 500-1,000 tonnellate |
| Sopra 1,000 tonnellate |
| Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera |
| Forgiatura e formatura a freddo |
| Assemblaggio, pressatura e giunzione |
| Compattazione della polvere |
| Altre applicazioni di pressatura di precisione e specializzate |
| Automotive e trasporti |
| Elettrico ed Elettronica |
| Aerospazio e Difesa |
| Dispositivi medici e di precisione |
| Macchinari industriali e produzione manifatturiera in generale |
| Elettrodomestici e beni di consumo durevoli |
| Altri settori di uso finale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Italia | |
| Francia | |
| Regno Unito | |
| Russia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Taiwan | |
| ASEAN (Singapore, Malesia, Indonesia, Thailandia, Vietnam, Filippine, Myanmar, Cambogia, Laos e Brunei) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turkiye | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per telaio / configurazione strutturale | Presse servoassistite a telaio a C / a telaio aperto | |
| Presse servoassistite a telaio dritto/a H | ||
| Presse servoassistite a colonna/a colonna | ||
| Altre configurazioni di servopresse | ||
| Per tecnologia/tipologia di sistema Servo Press | Presse servomeccaniche per la formatura dei metalli | |
| Presse di assemblaggio servoassistite elettromeccaniche/elettriche | ||
| Presse servoidrauliche | ||
| Presse servoassistite ibride | ||
| Per forza stampa / capacità | Fino a 10 tonnellate | |
| Oltre 10-100 tonnellate | ||
| Oltre 100-500 tonnellate | ||
| Oltre 500-1,000 tonnellate | ||
| Sopra 1,000 tonnellate | ||
| Per Applicazione | Stampaggio, tranciatura e punzonatura | |
| Imbutitura profonda e formatura della lamiera | ||
| Forgiatura e formatura a freddo | ||
| Assemblaggio, pressatura e giunzione | ||
| Compattazione della polvere | ||
| Altre applicazioni di pressatura di precisione e specializzate | ||
| Per utente finale | Automotive e trasporti | |
| Elettrico ed Elettronica | ||
| Aerospazio e Difesa | ||
| Dispositivi medici e di precisione | ||
| Macchinari industriali e produzione manifatturiera in generale | ||
| Elettrodomestici e beni di consumo durevoli | ||
| Altri settori di uso finale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Italia | ||
| Francia | ||
| Regno Unito | ||
| Russia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Taiwan | ||
| ASEAN (Singapore, Malesia, Indonesia, Thailandia, Vietnam, Filippine, Myanmar, Cambogia, Laos e Brunei) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turkiye | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per le presse servoassistite fino al 2031?
Si prevede che il mercato delle presse servoassistite crescerà a un tasso annuo composto (CAGR) del 7.3% dal 2026 al 2031, raggiungendo i 5.4 miliardi di dollari entro il 2031. La crescita è sostenuta dall'efficienza energetica, dalla produzione di componenti per veicoli elettrici, dalla formatura di precisione e dai sistemi di qualità interconnessi negli stabilimenti produttivi di tutto il mondo.
Quale tecnologia di presse servoassistite sta crescendo più rapidamente?
Si prevede che le presse per l'assemblaggio elettromeccaniche o servoassistite registreranno una crescita annua composta (CAGR) dell'11.6% fino al 2031. Tale crescita è trainata dall'assemblaggio di moduli batteria, dalla formatura di lead-frame, dall'assemblaggio di dispositivi medicali e dall'inserimento di connettori di precisione.
Quale utente finale acquista il maggior numero di presse servoassistite?
Nel 2025, il settore automobilistico e dei trasporti deteneva il 52% del mercato. Questo settore utilizza presse servoassistite per la produzione di pannelli della carrozzeria, componenti strutturali, involucri per batterie, barre collettrici, terminali e altri componenti relativi ai veicoli elettrici.
Perché i produttori stanno adottando le presse servoassistite?
Gli acquirenti ricercano un minore consumo energetico, un controllo di formatura programmabile, precisione e acquisizione dati per garantire qualità e tracciabilità. I sistemi servoassistiti possono inoltre contribuire a gestire materiali difficili e geometrie complesse in operazioni di formatura impegnative.
Quale regione genera la domanda di presse servoassistite?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 52.48% del fatturato globale. Cina, Giappone, Corea del Sud e Taiwan sostengono la domanda attraverso i settori automobilistico, elettronico, dei semiconduttori, della produzione di precisione e la presenza di importanti produttori di macchine da stampa.
Quali sono i fattori che limitano l'adozione delle presse servoassistite?
Costi iniziali più elevati, necessità di manodopera specializzata, lunghi cicli di sostituzione e limiti nelle applicazioni ad alta forza possono rallentare l'adozione. I piccoli produttori potrebbero trovare particolarmente difficile gestire gli impegni di capitale e i requisiti di programmazione.


