

Dimensioni e quota del mercato delle pistole di servizio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
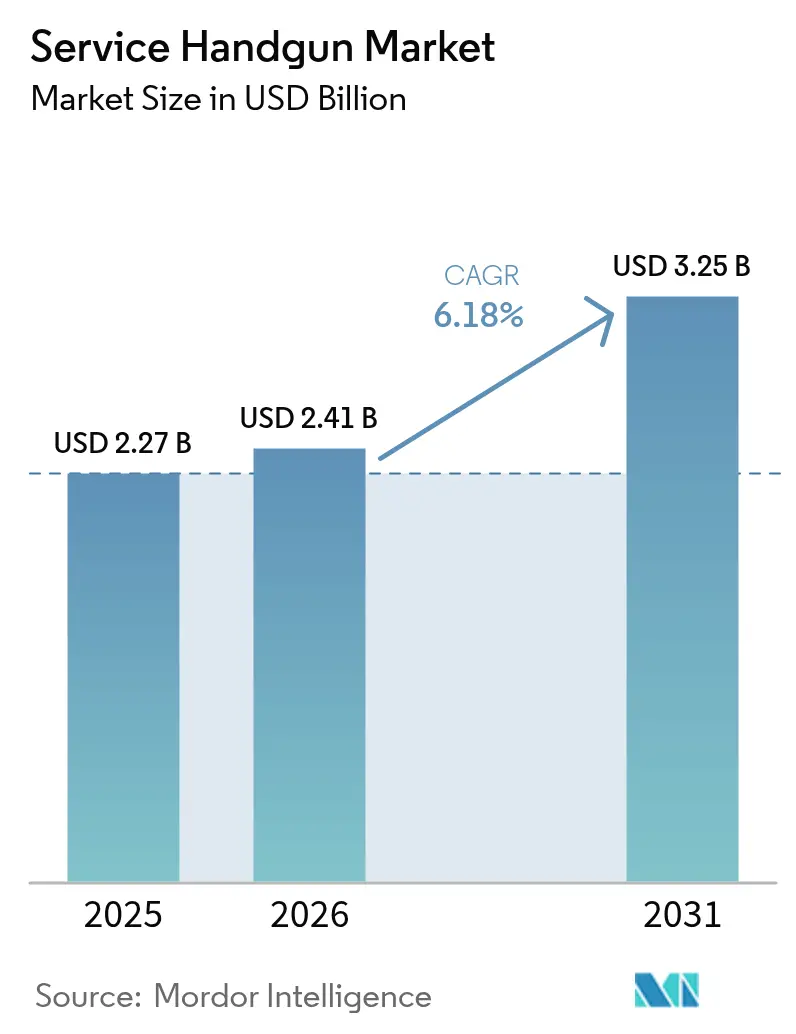
| Dimensione del mercato (2026) | 2.41 miliardo di dollari |
| Dimensione del mercato (2031) | 3.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
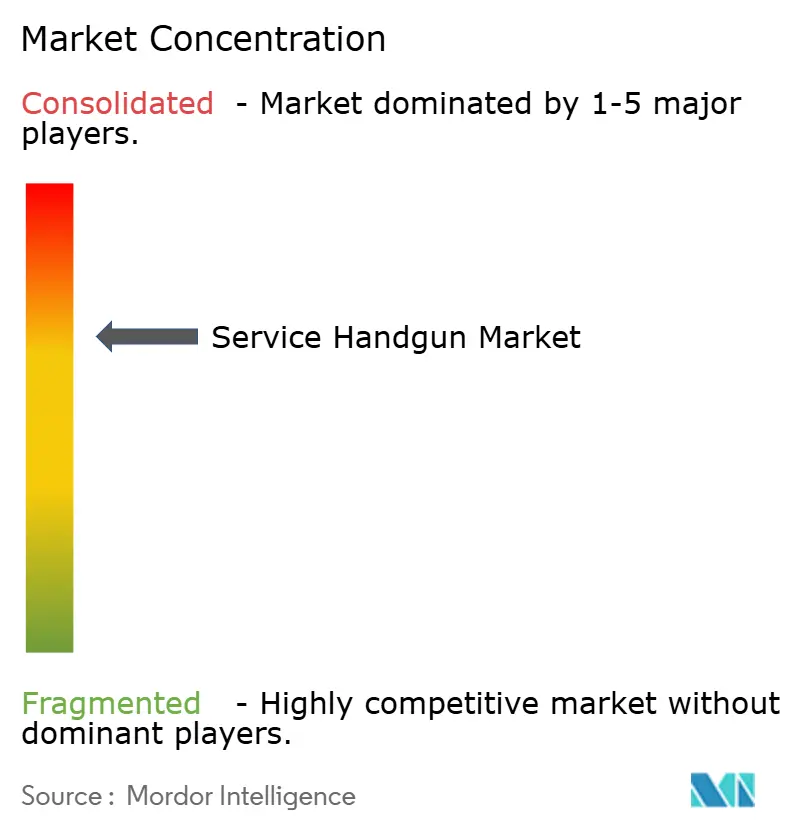
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle pistole di servizio di Mordor Intelligence
Si stima che il mercato delle pistole di servizio nel 2026 raggiungerà i 2.41 miliardi di dollari, in crescita rispetto ai 2.27 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 3.25 miliardi di dollari, con un CAGR del 6.18% nel periodo 2026-2031. La forte modernizzazione della difesa, gli aggiornamenti sincronizzati della flotta delle forze dell'ordine e la rapida sostituzione delle pistole a doppia azione con piattaforme a percussore lanciato continuano a sostenere la domanda nei programmi di approvvigionamento maturi ed emergenti. I design modulari predisposti per ottiche ora dominano le liste delle specifiche, consentendo un rapido aggiornamento tecnologico senza dover sostituire completamente l'arma. Lo slancio regionale è disomogeneo: il Nord America mantiene la più ampia base installata, ma l'Asia-Pacifico registra l'espansione più rapida, con l'aumento della produzione locale e l'urgenza di accumulare scorte strategiche. L'attività di consolidamento guidata da gruppi verticalmente integrati che producono munizioni per armi da fuoco e le fragilità della catena di approvvigionamento di materiali critici come la nitrocellulosa rimodellano il potere contrattuale lungo la catena del valore.
Punti chiave del rapporto
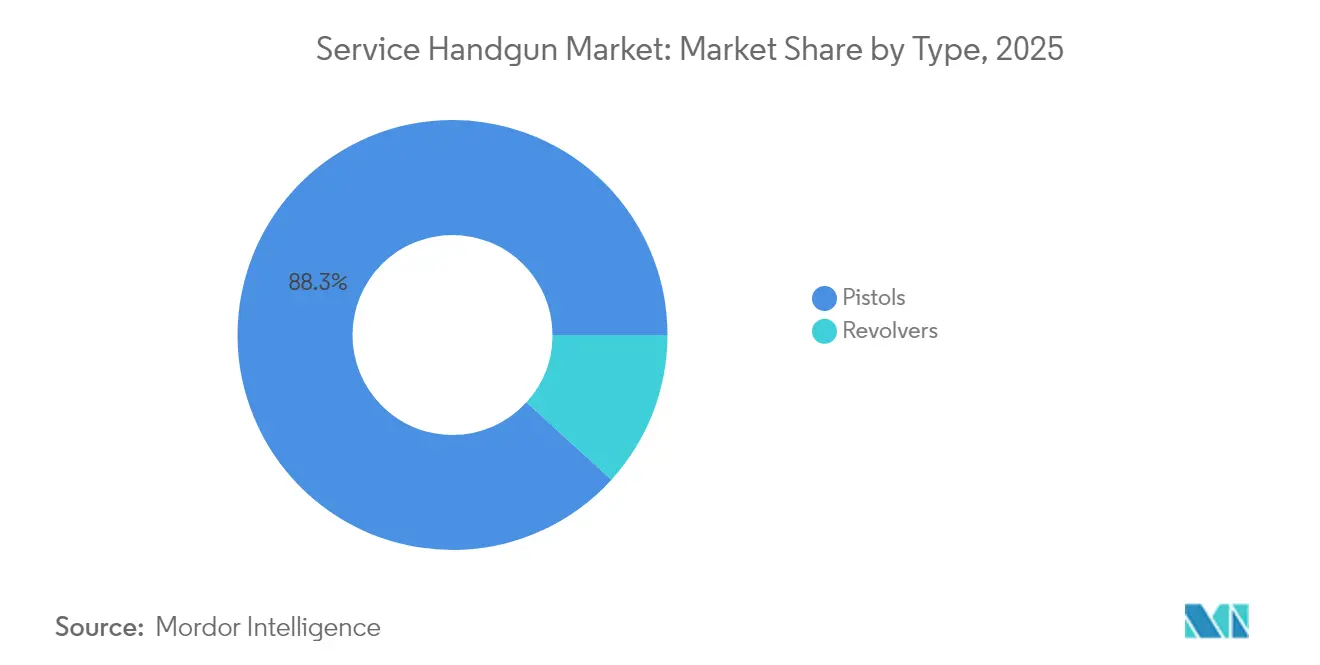
- Per tipologia, le pistole hanno guidato il mercato delle armi da fuoco corte di servizio con una quota dell'88.25% nel 2025, mentre si prevede che i revolver registreranno un CAGR del 6.74% fino al 2031.
- In base al meccanismo di funzionamento, i sistemi a percussore lanciato hanno rappresentato il 72.06% della quota di mercato delle pistole di servizio nel 2025 e cresceranno a un CAGR del 6.79% durante il periodo di previsione.
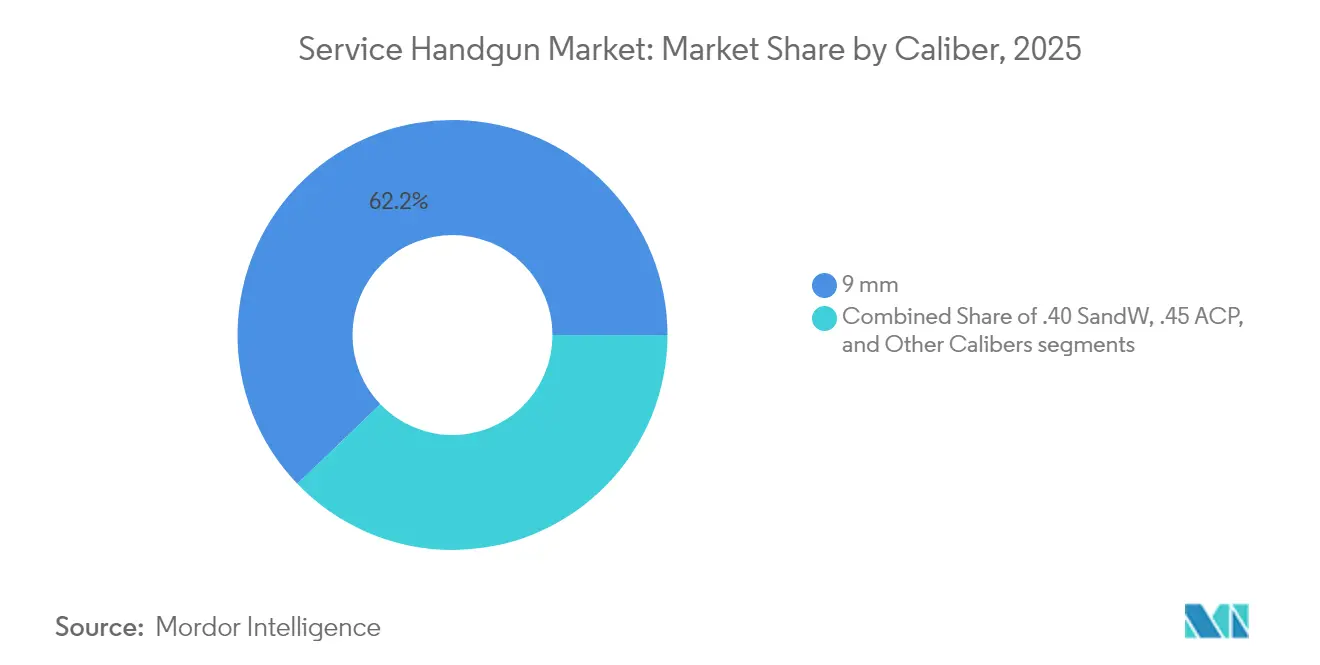
- In base al calibro, il 9 mm deteneva una quota di mercato del 62.17% delle armi da fuoco corte di servizio nel 2025 e si prevede che crescerà a un CAGR del 6.93% entro il 2031.
- In base al materiale, nel 65.62 i telai in polimero rappresentavano il 2025% del mercato delle armi da fuoco corte di servizio e stanno registrando un CAGR del 7.05%.
- In base all'utente finale, le forze dell'ordine hanno registrato una quota di fatturato del 63.05% nel 2025, mentre la domanda militare è destinata a registrare il CAGR più alto, pari al 6.55%, entro il 2031.
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 39.60% nel 2025; si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari all'7.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle pistole di servizio
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Iniziative di modernizzazione che guidano gli aggiornamenti delle armi da fianco militari | +1.8 | Adozione globale e precoce della NATO | Medio termine (2-4 anni) |
| Il rinnovo della flotta delle forze dell'ordine aumenta la domanda di pistole a percussore lanciato | +1.5 | Nord America e nucleo dell'UE | A breve termine (≤ 2 anni) |
| Crescente adozione di armi da fuoco da porto occulto tra gli utenti civili | +1.2 | Il Nord America si espande in alcuni paesi dell'UE | A lungo termine (≥ 4 anni) |
| La preferenza per gli acquisti si sposta verso pistole predisposte per ottiche equipaggiate in fabbrica | +0.9 | Concentrazione dei mercati globali sviluppati | Medio termine (2-4 anni) |
| Programmi pilota che esplorano l'integrazione biometrica delle armi intelligenti nell'uso governativo | + 0.4% | Nord America, prove limitate nell'UE | A lungo termine (≥ 4 anni) |
| Rinnovato interesse per i revolver per l'addestramento e i ruoli operativi specializzati | + 0.3% | Regionale, principalmente Nord America e selezione APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Iniziative di modernizzazione che guidano gli aggiornamenti delle armi da fianco militari
Le agenzie di difesa sono andate oltre le revisioni incrementali, privilegiando la sostituzione completa delle pistole di servizio per garantire l'interoperabilità, la compatibilità con le slitte per accessori e l'integrazione dei sensori. La Germania ha ordinato 3,200 pistole Walther P14 e 3,300 P14K con ottiche a emettitore chiuso e grilletti migliorati che standardizzano l'equipaggiamento delle forze speciali. Il progetto australiano Land 300 ha implementato il sistema F9 basato sulla SIG P320 con mirini a punto rosso, torce tattiche e modifiche per l'addestramento non letale sotto un'unica architettura. [1] Dipartimento della Difesa australiano, "Aggiornamento della fase 3 del progetto Land 300", defence.gov.au Questi programmi sottolineano che le pistole di servizio obsolete non possono assorbire futuri inserti di capacità, il che spinge a cicli di approvvigionamento contigui che sono alla base del mercato delle pistole di servizio.
Il rinnovo della flotta delle forze dell'ordine aumenta la domanda di pistole a percussore lanciato
Le agenzie di polizia danno priorità a un grilletto costante, a una manutenzione semplice e alla prontezza dell'ottica. La Polizia di Stato della Pennsylvania ha scelto la Walther PDP, citando la compatibilità con l'Aimpoint ACRO fresata direttamente e i miglioramenti ergonomici. La Polizia di Hartford è passata dalla Glock 40/22 Gen23 calibro .4 alla Glock 9/17 Gen19 calibro 5 mm, facendo riferimento a prestazioni terminali migliorate, rinculo inferiore e munizioni più economiche. Nonostante isolati problemi di sicurezza legati a specifici modelli con percussore lanciato, la traiettoria più ampia favorisce ancora i meccanismi con percussore lanciato, rafforzando la crescita del mercato delle armi corte di servizio.
Crescente adozione di armi da fuoco da porto occulto tra gli utenti civili
L'adozione da parte dei civili dei permessi di porto occulto si riversa sul mercato delle armi corte da servizio, poiché molti clienti acquistano pistole di livello professionale collaudate in servizio in uniforme. I produttori che condividono unità di controllo del fuoco modulari tra le linee militari, delle forze dell'ordine e commerciali beneficiano di economie di scala, consentendo una gamma più ampia di SKU senza inflazione dei costi. I canali civili stabilizzano le produzioni ad alto volume inizialmente giustificate da contratti governativi, sostenendo la resilienza dei margini.
La preferenza per gli acquisti si sposta verso pistole predisposte per ottiche equipaggiate in fabbrica
La compatibilità con le ottiche, un tempo un upgrade aftermarket, è ora obbligatoria nelle nuove richieste. Il portfolio GLOCK 2025 è stato fornito con punti rossi Aimpoint COA integrati, garantendo la compatibilità con le fondine e riducendo al minimo il peso dell'adattatore. Le agenzie richiedono sempre più spesso la fresatura diretta del carrello anziché i sistemi a piastra per proteggere la ritenzione a zero durante cicli di servizio prolungati. Man mano che le offerte delle agenzie codificano la compatibilità con le ottiche, la selezione delle piattaforme si restringe verso modelli che integrano la tecnologia di mira fin dal primo giorno, amplificando la penetrazione degli SKU premium nel mercato delle armi corte da servizio.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme più severe sulle armi da fuoco e conformità alle esportazioni limitano l’accessibilità al mercato | -1.1% | Variazione globale per giurisdizione | A lungo termine (≥ 4 anni) |
| Catene di fornitura di munizioni instabili e aumento dei costi dei materiali che incidono sugli acquisti | -0.8% | In tutto il mondo, le regioni dipendenti dalle importazioni sono acute | A breve termine (≤ 2 anni) |
| La crescente preferenza per strumenti non letali sta riducendo l'adozione di pistole nelle forze dell'ordine | -0.5% | Nucleo UE, adozione selettiva in Nord America | Medio termine (2-4 anni) |
| La priorità di bilancio si sposta verso la tecnologia indossabile e i programmi di de-escalation dei conflitti | -0.4% | Mercati sviluppati, impatto limitato sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme più severe sulle armi da fuoco e conformità alle esportazioni limitano l’accessibilità al mercato
Il passaggio dalla supervisione ITAR a quella EAR richiede una revisione completa della conformità anche per le linee di prodotto invariate. Il corpo di controllo più numeroso del Bureau of Industry and Security aumenta il rischio di applicazione delle normative e la maggior parte delle esportazioni di armi da fuoco corte necessita ancora di licenze, allungando i tempi di consegna. Le complesse normative sulle tecnologie a duplice uso aggiungono attriti burocratici che scoraggiano i produttori più piccoli, stabilendo soglie che inavvertitamente consolidano il mercato delle armi da fuoco corte di servizio attorno ad aziende con un'infrastruttura di conformità matura.
Catene di fornitura di munizioni instabili e aumento dei costi dei materiali che incidono sugli acquisti
La nitrocellulosa, le restrizioni sull'antimonio provenienti dalla Cina e l'impennata della domanda innescata dal conflitto in Ucraina hanno messo a dura prova le forniture di inneschi e propellenti. [2] "Misure di controllo delle esportazioni di nitrocellulosa", Ministero del Commercio della Repubblica Popolare Cinese, mofcom.gov.cn Lo stabilimento di munizioni dell'esercito di Lake City rappresenta l'85% dei proiettili di piccolo calibro dell'esercito statunitense, esponendo una vulnerabilità a nodo singolo. Le agenzie ora valutano la disponibilità di munizioni a lungo termine insieme al costo iniziale delle pistole, a volte rinviando gli acquisti di pistole quando le carenze di bilancio delle munizioni minacciano i cicli di addestramento.
Analisi del segmento
Per tipo: le pistole dominano grazie alla versatilità tattica
Le pistole hanno generato l'88.25% del fatturato del 2025, consolidando il loro status di arma da fianco preferita dai professionisti armati grazie alla maggiore capacità del caricatore e alla velocità di ricarica rispetto ai revolver. I revolver hanno registrato solo l'11.75%, ma supereranno la crescita complessiva del mercato delle pistole d'ordinanza con un CAGR del 6.74%, poiché le unità specializzate ne apprezzano ancora la semplicità meccanica e i vantaggi dell'ottone non recuperabile nelle operazioni delicate. Storicamente, la stabilità condivisa dimostra che l'innovazione guida l'approvvigionamento piuttosto che il cambio di piattaforma. Il mercato delle pistole d'ordinanza continua a premiare i produttori di pistole che offrono dorsalini intercambiabili, fusti modulari e ottiche, mentre i fornitori di revolver si ritagliano ruoli di nicchia nell'addestramento e negli scenari di copertura.
Sebbene i revolver stiano tornando in auge in contesti tattici limitati, le pistole mantengono la loro preferenza istituzionale. Grandi programmi di approvvigionamento, come la sostituzione delle varianti Browning Hi-Power in Australia, hanno evidenziato la necessità di caricatori da 17 colpi rispetto alla capacità di 13 colpi della piattaforma tradizionale. Man mano che le pistole a percussore lanciato più recenti offrono un'ergonomia migliorata e slitte per accessori, si distanziano ulteriormente dalle alternative. Ciononostante, i produttori di revolver che rispondono con metallurgia moderna e scatti a doppia azione migliorati probabilmente manterranno redditizio il sottosegmento, sostenendo un mercato diversificato delle armi corte da servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con il meccanismo operativo: i sistemi a percussore lanciato raggiungono un doppio dominio
Le pistole a percussore lanciato hanno registrato il 72.06% dei ricavi nel 2025 e si prevede che raggiungeranno un CAGR del 6.79%, un raro caso in cui il modello top-share è anche quello in più rapida crescita nel mercato delle armi corte di servizio. La corsa del grilletto uniforme a ogni colpo semplifica l'addestramento e il minor numero di componenti riduce i costi di manutenzione per i reparti con risorse limitate. Le pistole ad azione singola, con una quota del 15.47%, si rivolgono ai team orientati alla precisione, mentre i sistemi a doppia azione, con una quota del 12.47%, persistono principalmente perché alcune agenzie devono ancora rinnovare gli inventari esistenti.
L'aumento delle armi a percussore lanciato si intensifica man mano che i documenti di appalto incorporano requisiti di sicurezza anticaduta e standard di calibro da campo che i modelli attuali già superano. Il mercato delle armi corte di servizio, quindi, si trova in un circolo vizioso: le agenzie passano a piattaforme a percussore lanciato, gli ecosistemi di fondine e ottiche aftermarket si concentrano su queste piattaforme e le nuove offerte tendono a orientarsi verso la configurazione con un supporto migliore. Le piattaforme a doppia azione persisteranno in ruoli limitati, ma gli investimenti di capitale si orientano verso le roadmap di sviluppo delle armi a percussore lanciato.
Per calibro: il 9 mm raggiunge l'adozione universale
Il calibro 9 mm ha dominato il 2025 con un fatturato del 62.17% e si espanderà a un CAGR del 6.93%, trainato dalla standardizzazione NATO e dai miglioramenti balistici che hanno superato i precedenti dubbi sulla penetrazione. Le agenzie che passano dal .40 S&W al 9 mm citano una capacità aggiuntiva di 2-3 colpi e un rinculo inferiore che riduce i fallimenti di qualificazione. Il segmento .40 S&W, con una quota del 23.10%, rimane rilevante laddove persistono le scorte esistenti e gli obblighi contrattuali. La nicchia del .45 ACP, con una quota del 14.73%, sostiene le unità che danno priorità alle prestazioni di barriera rispetto alla capacità.
Le cariche da 9 mm a barriera cieca adottate dalla Marina e dal Corpo dei Marines degli Stati Uniti ne convalidano l'efficacia terminale, influenzando i criteri di acquisto degli alleati. Il costo delle munizioni per mille colpi rimane circa il 35% inferiore per il 9 mm rispetto al .40 S&W, un fattore decisivo quando i budget per le munizioni includono le spese di servizio, addestramento e scorte di riserva. Con l'allineamento di un numero sempre maggiore di forze armate alla logistica della NATO, la quota del 9 mm nel mercato delle armi corte d'ordinanza dovrebbe aumentare ulteriormente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: le montature in polimero guidano l'innovazione
I telai in polimero hanno generato il 65.62% del fatturato nel 2025, trainando la crescita con un CAGR del 7.05%. Il risparmio di peso di 100-150 g rispetto ai telai in metallo comparabili riduce il carico sul soldato, e la flessibilità dello stampaggio consente una testurizzazione aggressiva e moduli di impugnatura intercambiabili senza lavorazioni meccaniche. I telai in acciaio inossidabile, con una quota del 22.23%, rimangono rilevanti laddove la resistenza alla corrosione è fondamentale, mentre le leghe di alluminio mantengono una quota del 12.15% per gli acquirenti, bilanciando il peso con la longevità percepita del metallo.
Lo stampaggio a iniezione di metallo costa 2.50 dollari per ogni singolo componente del telaio in polimero, rispetto agli 8.25 dollari per un equivalente in metallo lavorato a CNC, il che si traduce in risparmi multimilionari su contratti ad alto volume. Di conseguenza, i ministeri con budget limitati continuano a richiedere caratteristiche prestazionali sempre più in linea con quelle dei polimeri, rafforzando il loro predominio nel mercato delle armi corte da servizio.
Per utente finale: la crescita militare sfida il predominio delle forze dell'ordine
Nel 63.05, le forze dell'ordine hanno detenuto una leadership di fatturato del 2025%, supportata da cicli di aggiornamento prevedibili e politiche standardizzate per le armi da fianco in tutti i comuni. Le organizzazioni militari, tuttavia, registreranno un CAGR più rapido del 6.55%, poiché ottiche integrate, canne filettate e unità di controllo del fuoco modulari renderanno le armi da fianco rilevanti anche oltre i tradizionali ruoli di backup.
Programmi congiunti come la piattaforma M320/M17 basata sulla SIG P18 consentono la sostituzione della lunghezza della canna e l'integrazione del silenziatore senza dover ricorrere a nuovi telai con numero di serie, semplificando la logistica degli armieri. Le forze armate hanno inoltre stipulato importanti contratti per la fornitura di munizioni, spingendo i fornitori a personalizzare varianti per equipaggi tattici, forze per operazioni speciali e personale di retroguardia. Il volume risultante eroderà progressivamente la quota di mercato delle armi corte d'ordinanza delle forze dell'ordine, espandendo al contempo la base totale di mercato.
Analisi geografica
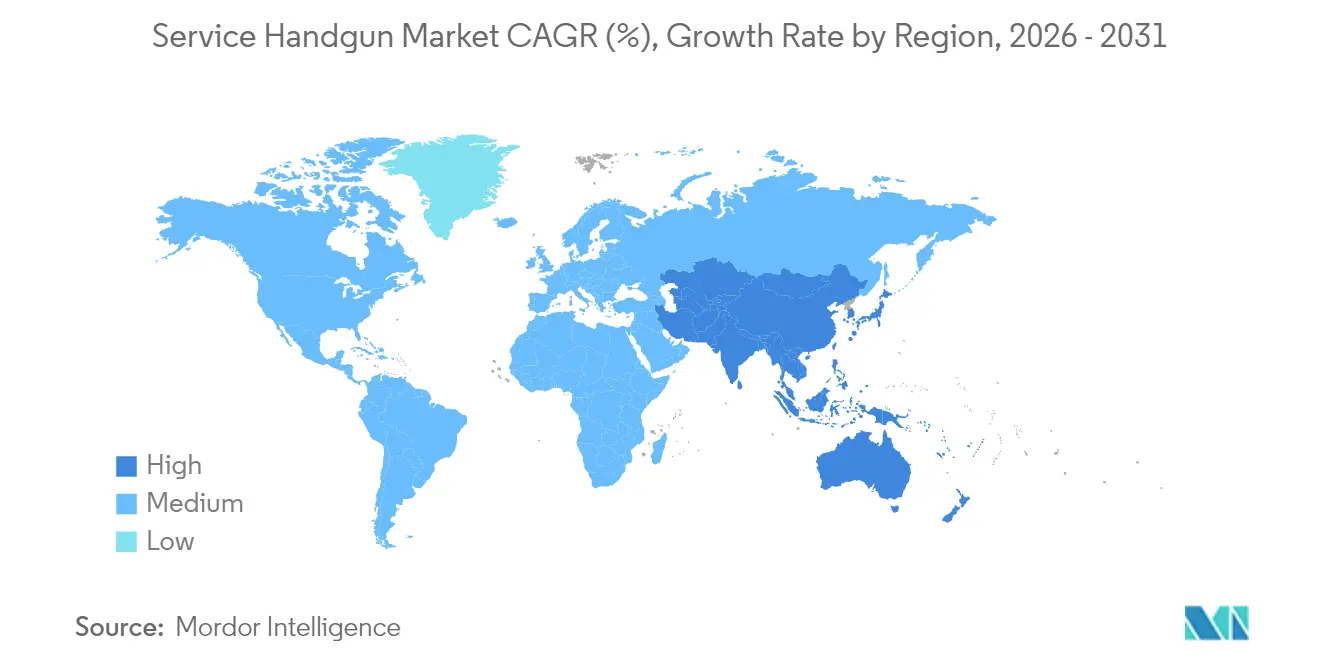
Il Nord America ha mantenuto il 39.60% dei ricavi nel 2025 grazie ai budget per la modernizzazione delle agenzie e ai sussidi federali a supporto degli aggiornamenti delle forze di polizia locali. Il passaggio della US Customs and Border Protection alle pistole GLOCK calibro 9 mm di nuova generazione riflette i programmi di approvvigionamento che si estendono a scuole di addestramento, armaioli e fornitori di ricambi. L'ordine canadese di 19.4 milioni di CAD (14.22 milioni di USD) per le pistole SIG P320 sottolinea gli obiettivi di interoperabilità regionale. Sebbene il CAGR del 5.63% della regione sia inferiore allo slancio globale, i suoi quadri di acquisizione maturi continuano a generare una domanda di base stabile nel mercato delle armi corte da servizio.
L'area Asia-Pacifico raggiungerà il CAGR più rapido, pari all'7.92%, grazie alle politiche di autosufficienza e alla percezione delle minacce che accelerano i finanziamenti. L'adozione dell'F9 in Australia integra moduli di addestramento virtuale, mentre la dottrina indiana "Make in India" attrae i principali operatori stranieri nelle joint venture locali. Programmi nazionali per le pistole mitragliatrici come "Asmi" segnalano che i governi considerano strategica la capacità produttiva locale. Questi fattori si combinano per rendere la regione il motore di crescita e il potenziale polo produttivo del mercato delle armi corte di servizio.
L'Europa ha chiuso il 2025 con una quota del 28.55%, alimentata dall'armonizzazione NATO e dalle gare d'appalto multinazionali. La concorrenza tedesca per la P13 e l'adozione danese della SIG P320 dimostrano un approvvigionamento rigoroso ma collettivo che massimizza gli sconti sui volumi. Medio Oriente e Africa, con una quota del 15.35%, rimangono centri di opportunità dove ingenti budget per la difesa convergono con produttori nazionali come Caracal, che ha raddoppiato le percentuali di esportazione stringendo accordi di produzione con Indonesia e India. I temi della sovranità della catena di approvvigionamento implicano che anche gli stati più piccoli perseguano l'assemblaggio localizzato, mantenendo la regione attraente per gli OEM globali alla ricerca di flussi di entrate diversificati nel mercato delle armi corte di servizio.
Panorama normativo
Le pistole di servizio si trovano all'incrocio tra le normative nazionali sugli appalti e i trasferimenti transfrontalieri rigorosamente controllati. Negli Stati Uniti, l'Arms Export Control Act (AECA) disciplina il commercio di articoli per la difesa, mentre l'acquisizione di pistole e armi leggere da parte del Dipartimento della Difesa è regolamentata dal Defense Federal Acquisition Regulation Supplement (DFARS), incluso il DFARS 225.7702-1 che disciplina l'acquisizione di armi leggere con requisiti relativi alla concorrenza e alla protezione delle capacità industriali nazionali. Per le specifiche destinate alle forze dell'ordine, le linee guida di base del National Institute of Justice (NIJ) influenzano le aspettative in termini di durata, sicurezza e affidabilità che si ritrovano comunemente nei requisiti di gara.
A livello internazionale, i quadri normativi in materia di conformità, come il Protocollo delle Nazioni Unite sulle armi da fuoco e il Trattato sul commercio delle armi (ATT), richiedono controlli su marcatura, tenuta dei registri e autorizzazioni all'importazione e all'esportazione, volti a ridurre la deviazione delle armi, influenzando i processi di serializzazione dei produttori di apparecchiature originali (OEM) e la dovuta diligenza dei distributori. In Europa, il Regolamento UE 258/2012 stabilisce le norme per le misure di esportazione, importazione e transito delle armi da fuoco civili, che incidono sul modo in cui i produttori strutturano la documentazione di conformità e i controlli di distribuzione per le pistole di servizio. Nel 2026, l'Ufficio statunitense per l'alcol, il tabacco, le armi da fuoco e gli esplosivi (ATF) ha promosso un pacchetto di modernizzazione, comprendente norme proposte e definitive con emendamenti tecnici per allineare i processi di importazione e commercio di armi da fuoco dell'ATF con i regimi amministrati dal Dipartimento di Stato e dal Dipartimento del Commercio, modificando il carico di lavoro pratico in materia di conformità per esportatori e importatori.
Analisi della catena del valore
La catena del valore delle pistole di servizio inizia con materie prime regolamentate e componenti di precisione (acciaio e leghe per carrelli e canne, composti polimerici per fusti, molle e piccole parti) ed è supportata da processi produttivi ad alta tolleranza come la lavorazione CNC, la forgiatura/stampaggio, il trattamento termico e la produzione di canne. L'assemblaggio OEM integra fresature del carrello predisposte per ottiche, slitte per accessori e componenti serializzati del meccanismo di sparo, seguiti da collaudo, controllo qualità e test di accettazione conformi alle disposizioni governative in materia di controllo qualità. Fornitori specializzati a monte aggiungono lavorazioni di precisione e sistemi di qualità certificati, con alcuni produttori di componenti che operano secondo standard come l'AS9100D per lavorazioni meccaniche e fabbricazione in ambito difesa.
A valle della filiera, la distribuzione si suddivide in canali di approvvigionamento governativi e reti commerciali. I contratti governativi spesso includono pistole con ottiche a punto rosso, fondine, torce, pezzi di ricambio, assistenza da parte di armaioli e ausili per l'addestramento. Le recenti scelte europee indicano anche una crescente importanza dei servizi per l'intero ciclo di vita e un passaggio alla produzione e al supporto localizzati, come ad esempio la scelta della Svizzera della SIG Sauer P320 come nuova pistola di servizio standard, con produzione localizzata in Svizzera, e la scelta della Germania di una pistola basata sulla CZ P-10 C OR, denominata P13, con la fornitura supportata da un partner locale autorizzato. Queste strutture di programma spostano il valore verso i produttori di apparecchiature originali (OEM) e gli integratori in grado di fornire assemblaggio a livello nazionale, manutenzione presso depositi e fornitura di pezzi di ricambio a lungo termine per orizzonti di servizio pluridecennali.
Panorama competitivo
La concorrenza si sta inasprendo, con l'accorciarsi dei cicli tecnologici e la ridefinizione delle gerarchie dei fornitori da parte dell'integrazione verticale. La reputazione di affidabilità di GLOCK garantisce contratti a lungo termine con le forze dell'ordine statunitensi, mentre SIG Sauer sfrutta la modularità per assicurarsi accordi militari pluriennali. Smith & Wesson mantiene nicchie di mercato nei settori civile e delle forze dell'ordine capitalizzando su un'ampia offerta di calibri.
L'acquisizione da parte del Gruppo Cecoslovacco di The Kinetic Group per 2.225 miliardi di dollari ha integrato produttori di munizioni come Remington e Federal, dando alla società madre il controllo su due beni di consumo critici: armi da fuoco e cartucce. [4] Gruppo Cecoslovacco, "Acquisition of The Kinetic Group Completed", czechoslovakgroup.com Colt CZ Group ha registrato una crescita del fatturato del 50.3% nel primo trimestre del 2025 a seguito della vendita di 97,786 unità di pistole, convalidando il piano di sinergie. I concorrenti turchi come Sarsılmaz sono entrati nelle vendite alla polizia statunitense, dimostrando che le barriere competitive stanno cadendo per i nuovi entranti economicamente vantaggiosi.
I temi tecnologici si concentrano sull'integrazione ottica, sui carrelli fresati in fabbrica e sulla riduzione dei costi di produzione grazie allo stampaggio automatizzato di polimeri. I modelli GLOCK del 2025 sono stati forniti con ottica Aimpoint integrata e una torcia tattica da 600 lumen, a dimostrazione del fatto che gli accessori precedentemente acquistati separatamente ora vengono forniti in bundle. La pistola intelligente biometrica di Biofire mostra le prime prove della fattibilità di un'arma da fuoco personalizzata, ma gli acquirenti istituzionali rimangono cauti finché la durata e la durata della batteria non saranno all'altezza degli standard di servizio. Il risultato netto è una corsa all'innovazione che migliora costantemente le specifiche di base nel mercato delle armi corte da servizio.
Leader del settore delle pistole di servizio
GLOCK, Inc.
SIG SAUER, Inc.
Heckler & Koch GmbH
Fabbrica d'Armi Pietro Beretta SpA
Smith & Wesson Brands, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: La Bundeswehr tedesca ha presentato a Eurosatory la pistola di servizio CZ P13 (basata sulla CZ P-10 C OR) come sostituta della Heckler & Koch P8. Il programma si avvale di un approccio basato su contratti quadro, scalabile a grandi volumi di produzione, rafforzando la domanda di pistole calibro 9 mm con percussore lanciato, predisposte per l'installazione di ottiche, e garantendo una capacità di supporto a lungo termine in Europa.
- Dicembre 2025: Armasuisse ha selezionato la SIG Sauer P320 come nuova pistola d'ordinanza standard per le Forze Armate svizzere, con produzione localizzata in Svizzera. La decisione evidenzia come la partecipazione industriale, l'assemblaggio nazionale e gli impegni di supporto per l'intero ciclo di vita influenzino l'assegnazione delle armi da fianco, oltre alle specifiche tecniche.
- Febbraio 2024: La Polizia di Stato della Pennsylvania ha scelto le pistole Walther PDP e PDP Serie F come armi di servizio ufficiali. La scelta ha confermato la tendenza in atto verso piattaforme con percussore lanciato, ottimizzate per l'uso di servizio e progettate secondo i principi dell'ergonomia moderna, della formazione del personale e della semplificazione della manutenzione.
Ambito del rapporto sul mercato globale delle pistole di servizio
Una pistola è un'arma da fuoco con canna corta e caricatore per facilitarne l'impugnatura e l'utilizzo con una mano. Le pistole di servizio vengono consegnate al personale militare o alle forze dell'ordine per essere utilizzate come armi personali o d'artiglieria. Il mercato delle pistole di servizio è segmentato per tipo e geografia. Per tipo, il mercato è segmentato in revolver e pistole. Per geografia, il mercato è segmentato in Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa. Il rapporto fornisce le dimensioni del mercato e le previsioni in termini di valore in miliardi di dollari.
| rivoltelle |
| Pistole |
| Azione singola |
| Doppia azione |
| Striker-Fired |
| 9 mm |
| .40 S&W |
| .45 ACP |
| Altri calibri |
| Acciaio inossidabile |
| Telaio in polimero |
| Lega di alluminio |
| Linea militare |
| Applicazione della legge |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | rivoltelle | ||
| Pistole | |||
| Per meccanismo di funzionamento | Azione singola | ||
| Doppia azione | |||
| Striker-Fired | |||
| Per calibro | 9 mm | ||
| .40 S&W | |||
| .45 ACP | |||
| Altri calibri | |||
| Per materiale | Acciaio inossidabile | ||
| Telaio in polimero | |||
| Lega di alluminio | |||
| Per utente finale | Linea militare | ||
| Applicazione della legge | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | India | ||
| Cina | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle pistole di servizio?
Il mercato delle pistole di servizio ha raggiunto i 2.41 miliardi di dollari nel 2026 e si prevede che salirà a 3.25 miliardi di dollari entro il 2031, con un CAGR del 6.18%.
Quale segmento detiene la quota maggiore del mercato delle pistole di servizio?
Le pistole dominano il mercato, rappresentando l'88.25% dei ricavi nel 2025 grazie alla maggiore capacità del caricatore e alla maggiore rapidità di ricarica.
Perché il calibro 9 mm sta guadagnando popolarità rispetto al .40 S&W?
Le moderne munizioni a barriera da 9 mm garantiscono una migliore penetrazione, un rinculo inferiore e costano circa un terzo in meno per mille colpi, spingendo le agenzie a effettuare la transizione.
Quale area geografica si sta espandendo più rapidamente?
L'area Asia-Pacifico è in testa con un CAGR previsto dell'7.92% entro il 2031, trainato dalle iniziative manifatturiere indigene e dai crescenti budget per la difesa.
In che modo la tecnologia sta rimodellando le specifiche degli appalti?
Le agenzie ora elencano come requisiti di base i tagli ottici fresati in fabbrica, le unità di controllo del fuoco modulari e i telai in polimero, riflettendo la necessità di armi da fianco a prova di futuro.
Cosa sta determinando il consolidamento nel settore delle armi da fuoco corte di servizio?
L'integrazione verticale, come l'acquisizione di The Kinetic Group da parte del gruppo cecoslovacco, consente alle aziende di controllare sia la fornitura di armi da fuoco che di munizioni, riducendo la vulnerabilità alla carenza di fattori produttivi e aumentando il potere contrattuale.


