

Dimensioni e quota di mercato delle piattaforme di fornitura di servizi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
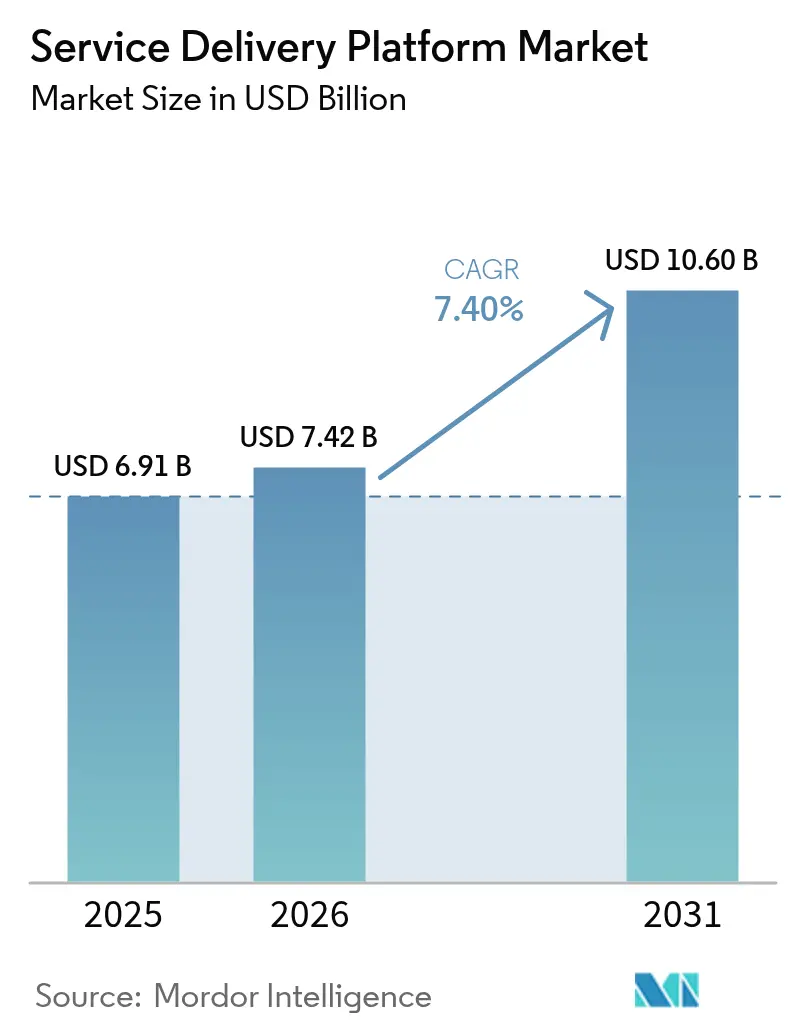
| Dimensione del mercato (2026) | 7.42 miliardo di dollari |
| Dimensione del mercato (2031) | 10.6 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.40% CAGR |
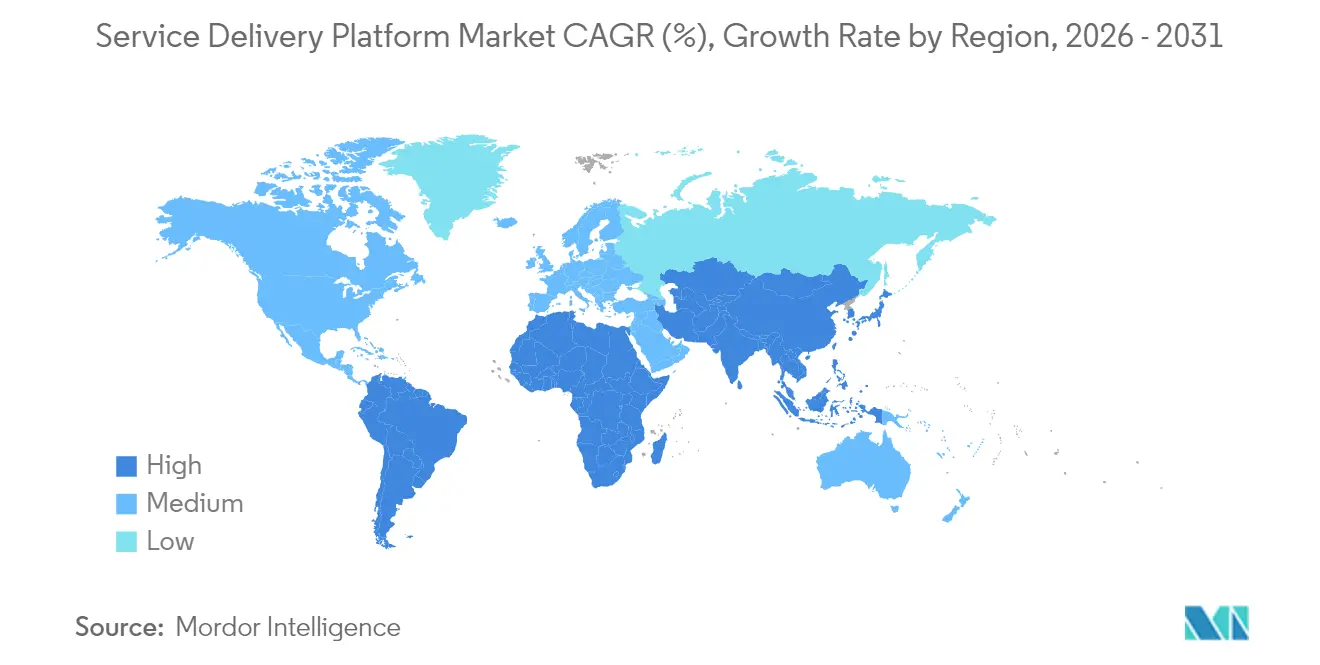
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
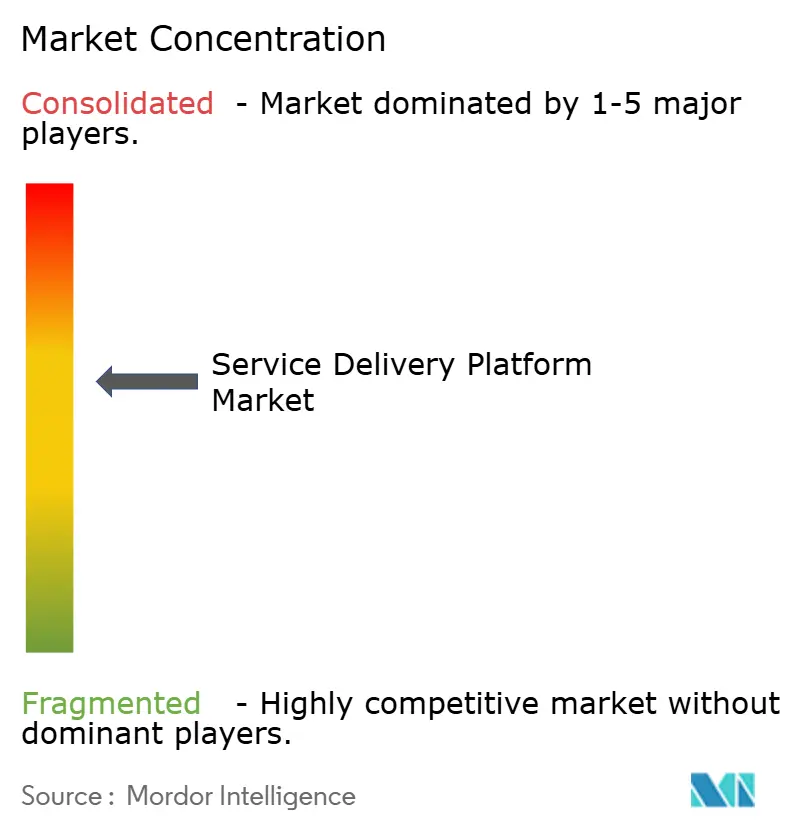
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme di fornitura di servizi di Mordor Intelligence
Si prevede che il mercato delle piattaforme di erogazione dei servizi crescerà da 6.91 miliardi di dollari nel 2025 a 7.42 miliardi di dollari nel 2026 e raggiungerà i 10.6 miliardi di dollari entro il 2031, con un CAGR del 7.40% nel periodo 2026-2031. Le implementazioni 5G standalone, le strategie di trasformazione cloud-native e l'urgente sostituzione degli stack OSS/BSS legacy si combinano per attrarre capitali verso la modernizzazione della piattaforma. Gli operatori stanno investendo in architetture di microservizi che riducono i cicli di rilascio, consentono lo slicing di rete e monetizzano casi d'uso aziendali a bassa latenza. L'agilità definita dal software è ulteriormente amplificata dall'adozione del 5G privato nei campus industriali e dalla crescente domanda di proposte iper-personalizzate per i consumatori. L'intensità competitiva sta aumentando poiché i provider di cloud iperscalabile, i fornitori di reti tradizionali e gli specialisti di software di nicchia convergono sullo stesso insieme di opportunità, forzando il consolidamento, le partnership e le strategie open-API.
Punti chiave del rapporto
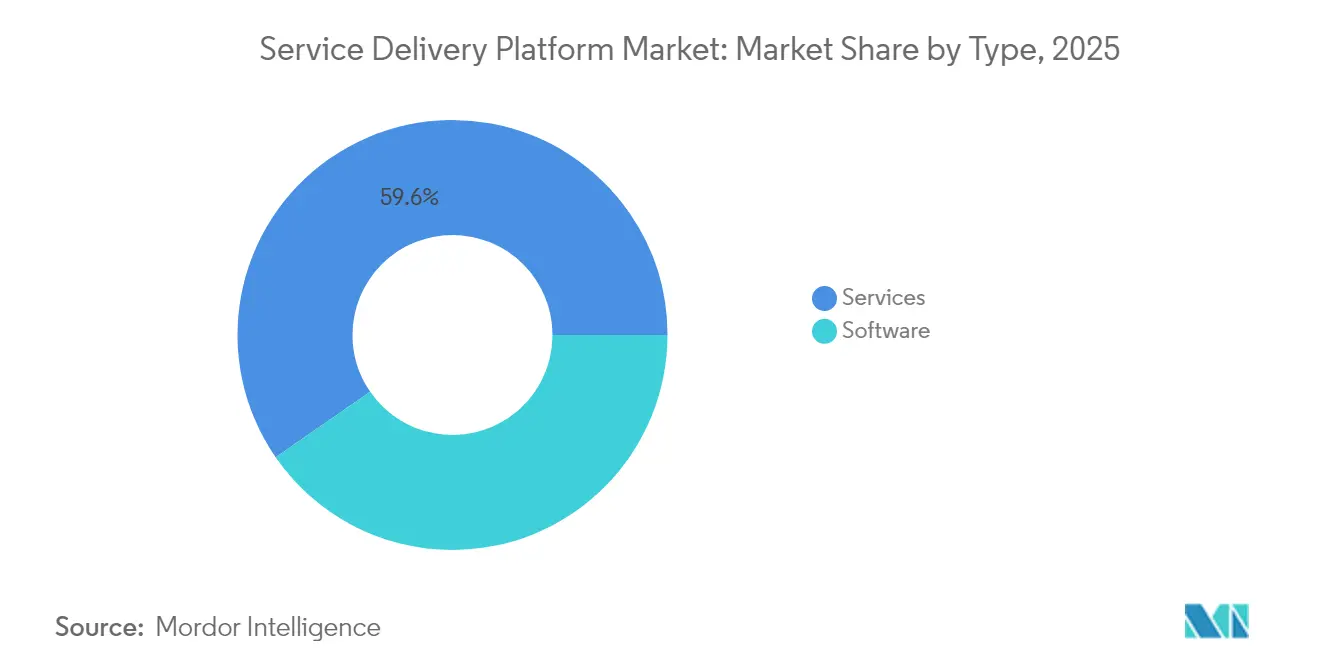
- Per tipologia, nel 59.62 i servizi hanno conquistato il 2025% della quota di mercato delle piattaforme di erogazione dei servizi, mentre il software è in espansione a un CAGR dell'11.25% fino al 2031.
- In base alla modalità di implementazione, il segmento cloud ha registrato il primato con una quota di fatturato del 62.55% nel 2025 e sta accelerando con un CAGR del 13.85% entro il 2031.
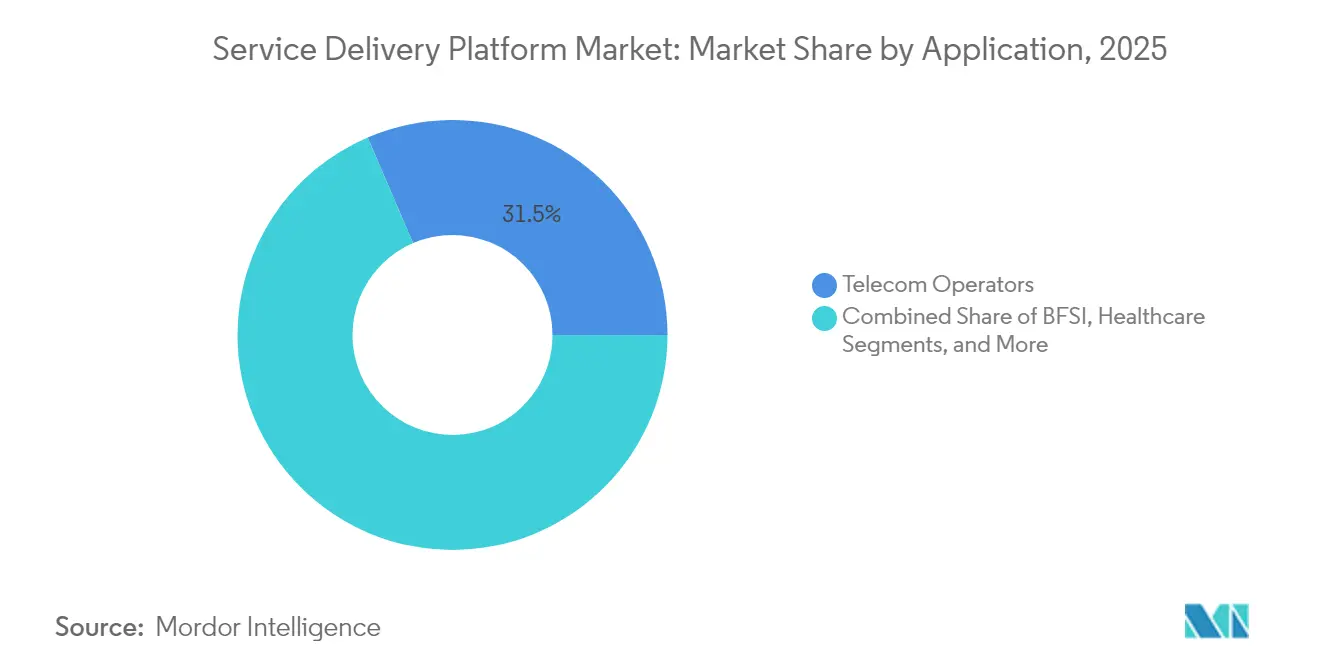
- Per applicazione, nel 31.45 gli operatori delle telecomunicazioni rappresentavano il 2025% del mercato delle piattaforme di fornitura di servizi, mentre si prevede che il settore sanitario registrerà il CAGR più rapido, pari al 12.25%, fino al 2031.
- In base al tipo di rete, le piattaforme wireless hanno dominato con una quota del 70.90% nel 2025 e si prevede che cresceranno a un CAGR del 11.75% nel periodo di riferimento.
- In termini geografici, nel 31.20 il Nord America deteneva il 2025% del mercato delle piattaforme di fornitura di servizi, ma l'area Asia-Pacifico è destinata a generare il CAGR più elevato, pari al 13.65%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle piattaforme di fornitura di servizi globali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'implementazione del 5G favorisce l'orchestrazione flessibile dei servizi | + 2.1% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Trasformazione cloud-native tra gli operatori di telecomunicazioni | + 1.8% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Domanda di BSS digitale e servizi iperpersonalizzati | + 1.5% | Mercati sviluppati in tutto il mondo | Medio termine (2-4 anni) |
| La proliferazione dell'IoT richiede una gestione dei servizi scalabile | + 1.3% | Asia-Pacifico, Nord America | A lungo termine (≥ 4 anni) |
| Adozione di microservizi e containerizzazione | + 1.0% | Mercati cloud maturi a livello globale | Medio termine (2-4 anni) |
| Network slicing e monetizzazione del 5G privato | + 0.9% | Nord America, Europa, Asia-Pacifico selezionata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'implementazione del 5G promuove l'orchestrazione flessibile dei servizi
Le implementazioni 5G standalone obbligano gli operatori ad adottare livelli di orchestrazione che allocano le risorse di rete in millisecondi ed espongono funzionalità tramite API aperte. Ericsson stima che il solo network slicing possa sbloccare 200 miliardi di dollari di nuovo valore, sottolineando perché Singtel ha commercializzato il consumer slicing nel 2024 per creare livelli 5G+ premium [1] Ericsson Research Team, “200 Billion Reasons to Explore Network Slicing,” Ericsson, ericsson.com . La spesa globale per il core mobile è aumentata del 32% su base annua nel primo trimestre del 2025, poiché gli operatori hanno spostato i carichi di lavoro sui core cloud-native. L'architettura basata sui servizi si adatta intrinsecamente ai microservizi e i fornitori di piattaforme stanno integrando motori di policy che monetizzano latenza, larghezza di banda e garanzie di sicurezza. Il mercato delle piattaforme di erogazione dei servizi cattura quindi la domanda di orchestrazione basata sull'intento che collega le risorse radio 5G agli SLA aziendali. Con l'aumento del numero di piattaforme integrate nei settori sanitario, logistico e dei media, le opportunità di guadagno si moltiplicheranno e la scalabilità delle piattaforme diventerà un fattore determinante per la competitività.
Trasformazione cloud-native tra gli operatori di telecomunicazioni
Le alleanze hyperscale stanno ridefinendo le roadmap IT delle compagnie di telecomunicazioni. L'accordo decennale da 1.5 miliardi di dollari tra Vodafone e Microsoft punta a 300 milioni di abbonati in Europa e Africa, trasferendo i carichi di lavoro su Azure e integrando pratiche DevOps che riducono i cicli di rilascio da mesi a settimane. Telefónica Germania ha migrato 45 milioni di utenti su un core 5G cloud-native senza interruzioni del servizio, a dimostrazione della maturità delle funzioni di rete containerizzate. L'integrazione continua e i test automatizzati supportano ora la rapida attivazione delle funzionalità, mentre la scalabilità dinamica delle risorse migliora la gestione dei costi. I fornitori stanno rispondendo con modelli di distribuzione SaaS e licenze pay-as-you-grow, espandendo il mercato delle piattaforme di erogazione dei servizi. Nel lungo termine, le strategie cloud-first renderanno le compagnie di telecomunicazioni meno dipendenti dall'hardware proprietario e più agili nel lancio di proposte inter-verticali.
Domanda di BSS digitale e servizi iperpersonalizzati
La differenziazione dell'esperienza del cliente si basa su addebiti in tempo reale, fatturazione convergente e targeting basato sull'intelligenza artificiale. Nuuday ha ridotto i tempi di lancio dei prodotti e i costi operativi implementando la suite cloud BSS/OSS di Netcracker. Indosat Ooredoo Hutchison ha integrato 100 milioni di abbonati su una piattaforma di monetizzazione digitale in soli 18 giorni, dimostrando la velocità di esecuzione raggiungibile con i microservizi. I modelli di intelligenza artificiale emergono offerte contestuali, aumentando l'ARPU e riducendo il tasso di abbandono. Con l'evoluzione delle telco in ecosistemi digitali che curano servizi fintech, cloud gaming e IoT, i motori BSS scalabili diventano fondamentali. Questo canale di domanda amplia il mercato delle piattaforme di erogazione dei servizi collegando la logica di monetizzazione direttamente ai livelli di orchestrazione dei servizi.
La proliferazione dell'IoT richiede una gestione dei servizi scalabile
Miliardi di asset connessi in fabbriche, corridoi logistici e smart city richiedono un controllo del ciclo di vita indipendente dal dispositivo. La piattaforma Symphony di EdgeIQ presenta le funzioni di DeviceOps che spaziano dal provisioning, agli aggiornamenti del firmware, fino all'applicazione delle policy. I progetti pilota 5G privati negli stabilimenti automobilistici evidenziano la necessità di un'orchestrazione edge che elabori i dati dei sensori localmente, integrandosi al contempo con i motori di policy centrali. La manutenzione predittiva, il controllo qualità in tempo reale e i veicoli a guida autonoma dipendono ciascuno da parametri deterministici di throughput e latenza. Le piattaforme che integrano flussi di lavoro 5G, MEC e AI si assicurano quindi un ruolo fondamentale nella digitalizzazione industriale, rafforzando la domanda a lungo termine nel mercato delle piattaforme di erogazione dei servizi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX per modernizzare i sistemi OSS/BSS legacy | -1.2% | Mercati emergenti in tutto il mondo | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla sicurezza informatica e alla privacy dei dati | -0.8% | Europa, Nord America | Medio termine (2-4 anni) |
| Blocco del fornitore negli ecosistemi cloud-SDP | -0.6% | Distribuzioni globali multi-fornitore | A lungo termine (≥ 4 anni) |
| Carenza di talenti DevOps/cloud-native | -0.5% | Asia-Pacifico e altre regioni emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX per modernizzare i sistemi OSS/BSS legacy
L'investimento iniziale necessario per sostituire gli stack dell'era mainframe scoraggia molti operatori di fascia media e dei mercati emergenti dalla digitalizzazione completa. La trasformazione di Airtel Sri Lanka ha ridotto la spesa IT operativa dell'80%, ma ha richiesto iniezioni di capitale graduali e il supporto di consulenti specializzati [2] Light Reading Staff, “How Airtel Sri Lanka Revamped Its BSS,” Light Reading, lightreading.com . Gli operatori più piccoli spesso ricorrono ad approcci di sovrapposizione che lasciano intatti i silos principali, moderando i ricavi immediati della piattaforma. Sebbene i modelli di abbonamento al cloud attenuino la pressione sul bilancio, la complessità dell'integrazione richiede ancora budget considerevoli per i servizi professionali. Di conseguenza, le curve di adozione a breve termine possono appiattirsi, moderando il CAGR complessivo del mercato delle piattaforme di erogazione dei servizi di circa -1.2 punti percentuali.
Preoccupazioni relative alla sicurezza informatica e alla privacy dei dati
Le architetture multicloud si accompagnano a superfici di minaccia più ampie e le autorità di regolamentazione stanno rafforzando i requisiti di conformità. Thales segnala che l'81% delle società di telecomunicazioni rimane incerto riguardo alla sicurezza del 5G, citando la proliferazione di endpoint SaaS. Il Telecoms Security Act del Regno Unito impone 258 controlli individuali, spingendo gli operatori a verificare le pipeline di codice, rafforzare la trasparenza della supply chain e segmentare le reti. Le leggi europee sulla localizzazione dei dati impongono complessi progetti di implementazione multiregionale che possono far aumentare i costi e ritardare i roll-out. Un controllo più rigoroso obbliga i fornitori a rafforzare le piattaforme contro attacchi DDoS, abusi di API e minacce interne, aggiungendo sovraccarico e allungando i cicli di approvvigionamento, il che riduce complessivamente di circa -0.8 punti percentuali la crescita prevista.
Analisi del segmento
Per tipo: l'adozione del software supera quella dei servizi
I ricavi del software nel mercato delle piattaforme di erogazione dei servizi stanno crescendo a un CAGR dell'11.25%, eclissando il tasso di crescita nominale, con gli operatori che migrano da appliance proprietarie a suite di orchestrazione basate su API. I servizi hanno comunque generato il 59.62% del fatturato del 2025, riflettendo la continua domanda di integrazione, migrazione e gestione delle operazioni. I fornitori stanziano ingenti investimenti in Ricerca e Sviluppo (la sola Huawei ha speso 24.8 miliardi di dollari nel 2024) per intelligenza artificiale, analisi e strumenti low-code che comprimono i tempi di innovazione dei servizi.
Il software di piattaforma consente microservizi componibili che astraggono la complessità della rete e promuovono l'onboarding dei partner. Progetti come il framework di Nexign hanno ridotto le finestre di integrazione da tre mesi ad appena quattro settimane, consentendo a MegaFon di implementare rapidamente oltre 170 offerte. I servizi professionali rimangono indispensabili durante le fasi di passaggio a soluzioni legacy e di abilitazione DevOps. Nel complesso, i progressi software aumenteranno costantemente la quota di mercato delle piattaforme di erogazione dei servizi di prodotti modulari basati su licenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: il dominio del cloud rafforza l'agilità
Le implementazioni cloud hanno contribuito al 62.55% del fatturato globale nel 2025 e stanno aumentando a un CAGR del 13.85%, poiché gli operatori stanno riducendo il rischio degli impegni di capitale e perseguendo una scalabilità elastica. La traiettoria cloud-first è testimoniata dalla migrazione del suo BSS prepagato da parte di T-Mobile su AWS per ridurre il sovraccarico hardware e migliorare i tempi di attività.
Modelli ibridi stanno emergendo nei servizi finanziari e nel settore pubblico, dove le regole di residenza dei dati impongono piani di controllo on-premise. I toolkit dei fornitori ora automatizzano le pipeline di CI/CD e forniscono aggiornamenti delle funzioni di rete zero-touch, orientando ulteriormente la preferenza verso il cloud. Di conseguenza, si prevede che il mercato delle piattaforme di erogazione dei servizi attribuibile alle implementazioni cloud supererà i 5.4 miliardi di dollari entro il 2031.
Per applicazione: l'assistenza sanitaria detta il ritmo
Gli operatori di telecomunicazioni hanno assorbito il 31.45% della spesa per il 2025; tuttavia, si prevede che le applicazioni sanitarie registreranno un CAGR leader di mercato del 12.25%, grazie alla telemedicina, all'integrazione delle cartelle cliniche elettroniche e alla diagnostica remota. Piattaforme come HealthNXT sintetizzano i flussi di dati dei pazienti, plasmando percorsi di cura olistici e riducendo gli ostacoli amministrativi.
Banche e assicurazioni digitalizzano l'onboarding dei clienti e il rilevamento delle frodi, sfruttando motori di tariffazione convergenti per integrare i prodotti finanziari nei pacchetti di connettività. I programmi di servizi digitali della pubblica amministrazione e le strategie omnicanale del retail aggiungono ulteriore slancio. Nel complesso, l'adozione multi-verticale amplia le dimensioni del mercato delle piattaforme di erogazione dei servizi e diversifica i flussi di entrate, allontanandoli dalla pura connettività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di rete: la tecnologia wireless porta alla creazione di valore
Le architetture wireless hanno generato il 70.90% del fatturato del 2025 e stanno registrando un CAGR del 11.75%, con la maturazione del 5G a onde millimetriche, delle reti private e del network slicing. Aziende come Tesla implementano sistemi 5G dedicati per automatizzare la robotica e i veicoli autonomi in tutti gli stabilimenti, stimolando la domanda di livelli di comunicazione a bassa latenza e ultra-affidabili.
La fibra ottica continua a supportare il backhaul e l'interconnessione edge, ma la crescita incrementale è più lenta. Le strategie di convergenza fisso-mobile, illustrate dai bundle di prodotti KPN, guidano i requisiti di orchestrazione integrata. Con la proliferazione della RAN virtualizzata e della RAN aperta, si concretizzerà un coordinamento fluido tra domini radio e core, consolidando il primato delle reti wireless nella spesa complessiva per le piattaforme.
Analisi geografica
Il Nord America ha mantenuto il 31.20% del fatturato nel 2025, sostenuto da aggressivi calendari di lancio del 5G, da una politica di supporto per lo spettro e da una profonda competenza nel cloud. Fusioni su larga scala come l'acquisizione di Frontier da parte di Verizon per 20 miliardi di dollari e l'acquisizione di Cox da parte di Charter per 34.5 miliardi di dollari espandono la copertura in fibra e stimolano il consolidamento delle piattaforme end-to-end. La joint venture di T-Mobile con KKR per l'acquisizione di Metronet accelera le proposte integrate di soluzioni fixed-wireless. L'attenzione normativa alla sicurezza della supply chain e alla supervisione dei cavi sottomarini crea una domanda parallela di consulenza sulla conformità, plasmando i portafogli di servizi dei fornitori nella regione.
Si prevede che l'area Asia-Pacifico genererà un CAGR del 13.65%, il più rapido a livello mondiale, poiché gli operatori si orienteranno verso ricavi derivanti da servizi oltre la connettività, che già costituivano il 19.9% degli incassi del primo semestre del 1. China Mobile e China Unicom incanalano i vantaggi di scalabilità verso servizi digitali cloud, video e industriali. Il programma Cloud Infinity di StarHub sfrutta l'orchestrazione multi-cloud con AWS, Google Cloud e Nokia per offrire una latenza inferiore a 2024 millisecondi per i carichi di lavoro aziendali, a dimostrazione dell'innovazione architetturale. Le politiche nazionali per l'economia digitale indirizzano gli incentivi verso l'implementazione di reti 10G private e di sistemi di produzione intelligente, rafforzando lo slancio regionale.
L'Europa rappresenta un ambiente maturo e fortemente regolamentato, in cui l'AI Act dell'UE e i mandati sulla sovranità dei dati influenzano le scelte architettoniche. La partnership di Vodafone con Azure esemplifica l'impegno di capitale a lungo termine per la trasformazione cloud-native in diversi mercati nazionali. Il Telecoms Security Act del Regno Unito obbliga gli operatori di primo livello a implementare 1 controlli di sicurezza informatica, stimolando aggiornamenti accelerati delle piattaforme. Sebbene Sud America, Medio Oriente e Africa partano da livelli di base inferiori, la crescente penetrazione della telefonia mobile e i programmi di digitalizzazione della pubblica amministrazione segnalano una forte domanda futura di framework agili per l'erogazione dei servizi.
Panorama normativo
Le piattaforme di erogazione dei servizi si collocano all'intersezione tra sicurezza delle telecomunicazioni, garanzia del cloud e governance dei dati, con obblighi di conformità sempre più definiti da codici di sicurezza e framework di controllo del cloud piuttosto che da norme specifiche del settore delle telecomunicazioni. Nel Regno Unito, il Telecommunications (Security) Act è stato reso operativo attraverso un insieme dettagliato di controlli e, nel giugno 2026, il governo britannico ha pubblicato una bozza rivista del Codice di condotta per la sicurezza delle telecomunicazioni. L'aggiornamento rafforza le aspettative in materia di progettazione sicura, garanzia della catena di fornitura e controlli operativi che incidono sui requisiti di appalto e sulla preparazione agli audit delle piattaforme di erogazione dei servizi.
Anche gli enti di standardizzazione tecnica stanno inasprendo i requisiti di base per l'interoperabilità e la garanzia di qualità nelle architetture incentrate sull'orchestrazione. L'Ufficio federale tedesco per la sicurezza informatica (BSI) ha pubblicato il catalogo di conformità per il cloud computing C5:2026, che incorpora nuovi requisiti allineati al lavoro europeo di certificazione del cloud (EUCS). Ciò riguarda le implementazioni SDP (Service Data Provider) ospitate nel cloud utilizzate dagli operatori di telecomunicazioni e dai settori verticali affini con esigenze di residenza dei dati. Parallelamente, le raccomandazioni ITU-T come Q.4142 (giugno 2024) e Y.3046 (settembre 2024) definiscono i requisiti di riferimento per l'orchestrazione dei servizi e il networking orientato ai servizi, fornendo ai team di diversi fornitori un vocabolario tecnico condiviso per la mappatura della conformità nell'erogazione di servizi multidominio.
Analisi della catena del valore
La catena del valore delle piattaforme SDP (Service Platform Platform) inizia con input tecnologici di base, tra cui infrastrutture cloud, piattaforme Kubernetes/container, database, strumenti di sicurezza e funzioni e mediazione di rete per le telecomunicazioni. Prosegue poi con il software di piattaforma e i livelli di integrazione, come l'orchestrazione dei servizi, il controllo delle policy, la fatturazione, l'esposizione delle API e l'analisi o l'intelligenza artificiale, insieme alle funzionalità di garanzia della qualità. I produttori di apparecchiature di rete (OEM) e i fornitori di OSS/BSS (Operational Software Support System) in genere offrono queste funzioni in pacchetti, mentre i fornitori di cloud hyperscale forniscono primitive cloud di livello carrier e servizi gestiti. Gli integratori di sistemi e i fornitori di servizi gestiti si occupano della migrazione, dell'integrazione e della gestione operativa. A valle, i fornitori di servizi di comunicazione e le aziende utilizzano le piattaforme SDP per lanciare e monetizzare i servizi digitali, spesso attraverso modelli B2B2X che includono partner applicativi, fornitori di CPaaS (Configuration as a Service) e specialisti di soluzioni di settore.
L'allineamento delle interfacce e dell'ecosistema si basa sempre più su specifiche di settore, inclusi i requisiti della piattaforma per operatori GSMA (OPG.02) e i framework del TM Forum, come l'architettura di riferimento per l'ecosistema GB1067. Questi framework influenzano il modo in cui i fornitori espongono le API e integrano i partner. I vincoli si concentrano nella fornitura di semiconduttori e componenti elettronici specializzati, poiché un numero crescente di servizi si sta spostando verso core cloud-native, edge computing e trasporti ad alta capacità. La pressione sui tempi di consegna dei componenti di rete avanzati è stata amplificata dall'incertezza sui componenti dovuta alle tariffe doganali (Supplyframe Commodity IQ, aprile 2025) e dalle interruzioni logistiche, tra cui la deviazione delle spedizioni dal Golfo Persico, che ha causato ritardi di diverse settimane per semiconduttori ed elettronica critica per le telecomunicazioni (giugno 2026). Questi attriti aumentano l'attrattiva delle implementazioni software-first e dei programmi di modernizzazione a fasi che riducono la dipendenza da cicli di aggiornamento hardware rigidamente vincolati.
Panorama competitivo
Il mercato delle piattaforme di erogazione di servizi mostra una frammentazione moderata, con i principali fornitori che controllano collettivamente meno del 50% del fatturato globale. I fornitori di apparecchiature tradizionali Huawei, Ericsson e Nokia sfruttano le consolidate relazioni con gli operatori, ma coesistono sempre più spesso con agili pure-play OSS/BSS, fornitori di cloud hyperscale e specialisti verticali. L'acquisizione di Infinera da parte di Nokia per 2.3 miliardi di dollari potenzia le capacità integrate ottico-cloud ed evidenzia una strategia per incorporare l'intelligenza di trasporto all'interno dei portafogli di piattaforme [4] Semiconductor Today Editorial, “Nokia to Acquire Infinera for USD 2.3 Billion,” Semiconductor Today, semiconductor-today.com.
Gli hyperscaler perseguono un obiettivo simile: Microsoft ha ceduto Metaswitch ad Alianza per semplificare la focalizzazione, pur continuando a integrare Azure Operator Nexus come cloud fabric di livello carrier. Ericsson ha finalizzato l'acquisizione di Vonage per 6.2 miliardi di dollari per integrare le risorse CPaaS con le API di rete 5G, consentendo agli sviluppatori di creare applicazioni a bassa latenza che monetizzano gli attributi di qualità della rete. Nel frattempo, i disruptor del SaaS come Amdocs MVNO&GO promettono di lanciare operatori virtuali in poche settimane, comprimendo ulteriormente il time-to-revenue.
Alleanze strategiche e apertura dell'ecosistema determinano il vantaggio competitivo. Le software house che puntano sulle API si aggiudicano accordi verticali di nicchia, mentre gli integratori di sistemi forniscono orchestrazione multicloud e garanzia della sicurezza. Nel medio termine, la differenziazione si baserà sull'automazione basata sull'intelligenza artificiale, sulle operazioni zero-touch e sulla capacità di monetizzare le funzioni di esposizione alla rete, rimodellando le traiettorie delle quote di mercato e la propensione alle fusioni.
Leader del settore delle piattaforme di fornitura di servizi
Huawei Technologies Co., Ltd.
Nokia Corporation
Ericsson AB
Cisco Systems, Inc.
Amdoc Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Activeport ha lanciato a livello internazionale la sua piattaforma Global Edge e ha annunciato la stipula di contratti con Spark (Nuova Zelanda) e ViewQwest (Singapore). Questa mossa amplia l'accesso alle funzionalità di erogazione di servizi edge e abilitati alla connettività in diverse aree geografiche, supportando modelli di abilitazione dei servizi B2B che dipendono da un'orchestrazione coerente a livello globale.
- Giugno 2026: Nokia e Amazon Web Services hanno ampliato la loro collaborazione per la fornitura di reti autonome, posizionando la piattaforma Autonomous Networks Fabric di Nokia su AWS e integrandola con servizi di intelligenza artificiale cloud come Amazon Bedrock e Amazon SageMaker. L'annuncio rafforza l'approccio al cloud pubblico per la fornitura di carichi di lavoro di automazione e orchestrazione, influenzando le scelte architetturali SDP verso implementazioni cloud-native e operazioni assistite dall'intelligenza artificiale.
- Aprile 2026: Albion e Tecnotree hanno stretto una partnership per fornire a TELUS in Nord America una piattaforma di servizi a valore aggiunto di nuova generazione, combinando la piattaforma digitale di Tecnotree con i servizi gestiti di Albion. Ciò rafforza il ruolo delle piattaforme integrate con i servizi nell'accelerare il time-to-market di nuove proposte, evidenziando al contempo la continua spesa degli operatori per la modernizzazione e la monetizzazione.
Ambito del rapporto sul mercato delle piattaforme di fornitura di servizi globali
La piattaforma di erogazione dei servizi aiuta a creare una struttura che consenta agli operatori di creare, fornire e gestire i servizi. Il rapporto offre una valutazione completa del mercato. Il mercato è stato segmentato per tipologia e geografia.
Il mercato della piattaforma di fornitura di servizi è segmentato per tipologia (software, servizi) e area geografica (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti di cui sopra.
| Software |
| Servizi |
| On-Premise |
| Cloud |
| Operatori di telecomunicazioni |
| BFSI |
| Media and Entertainment |
| Settore Sanitario |
| Vendita al dettaglio ed e-commerce |
| Governo e settore pubblico |
| Altro |
| Wireless |
| Wireline |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per tipo | Software | ||
| Servizi | |||
| Per modalità di distribuzione | On-Premise | ||
| Cloud | |||
| Per Applicazione | Operatori di telecomunicazioni | ||
| BFSI | |||
| Media and Entertainment | |||
| Settore Sanitario | |||
| Vendita al dettaglio ed e-commerce | |||
| Governo e settore pubblico | |||
| Altro | |||
| Per tipo di rete | Wireless | ||
| Wireline | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle piattaforme di fornitura di servizi?
Nel 7.42, il mercato delle piattaforme di fornitura di servizi ha raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà i 10.6 miliardi di dollari entro il 2031.
Quale modello di distribuzione sta crescendo più rapidamente?
L'implementazione basata su cloud è leader con un CAGR del 13.85% grazie alla scalabilità elastica, ai costi hardware ridotti e all'agilità abilitata da DevOps.
Perché il settore sanitario è il segmento applicativo in più rapida crescita?
La telemedicina, l'orchestrazione unificata del percorso del paziente e le spinte normative verso sistemi interoperabili stanno spingendo la domanda di assistenza sanitaria a un CAGR del 12.25%.
In che modo lo slicing 5G influisce sulle piattaforme di fornitura dei servizi?
Lo slicing richiede l'orchestrazione e la monetizzazione in tempo reale di attributi di rete differenziati, espandendo la funzionalità della piattaforma e il potenziale di fatturato.


