

Dimensioni e quota del mercato dell'automazione della fornitura di servizi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
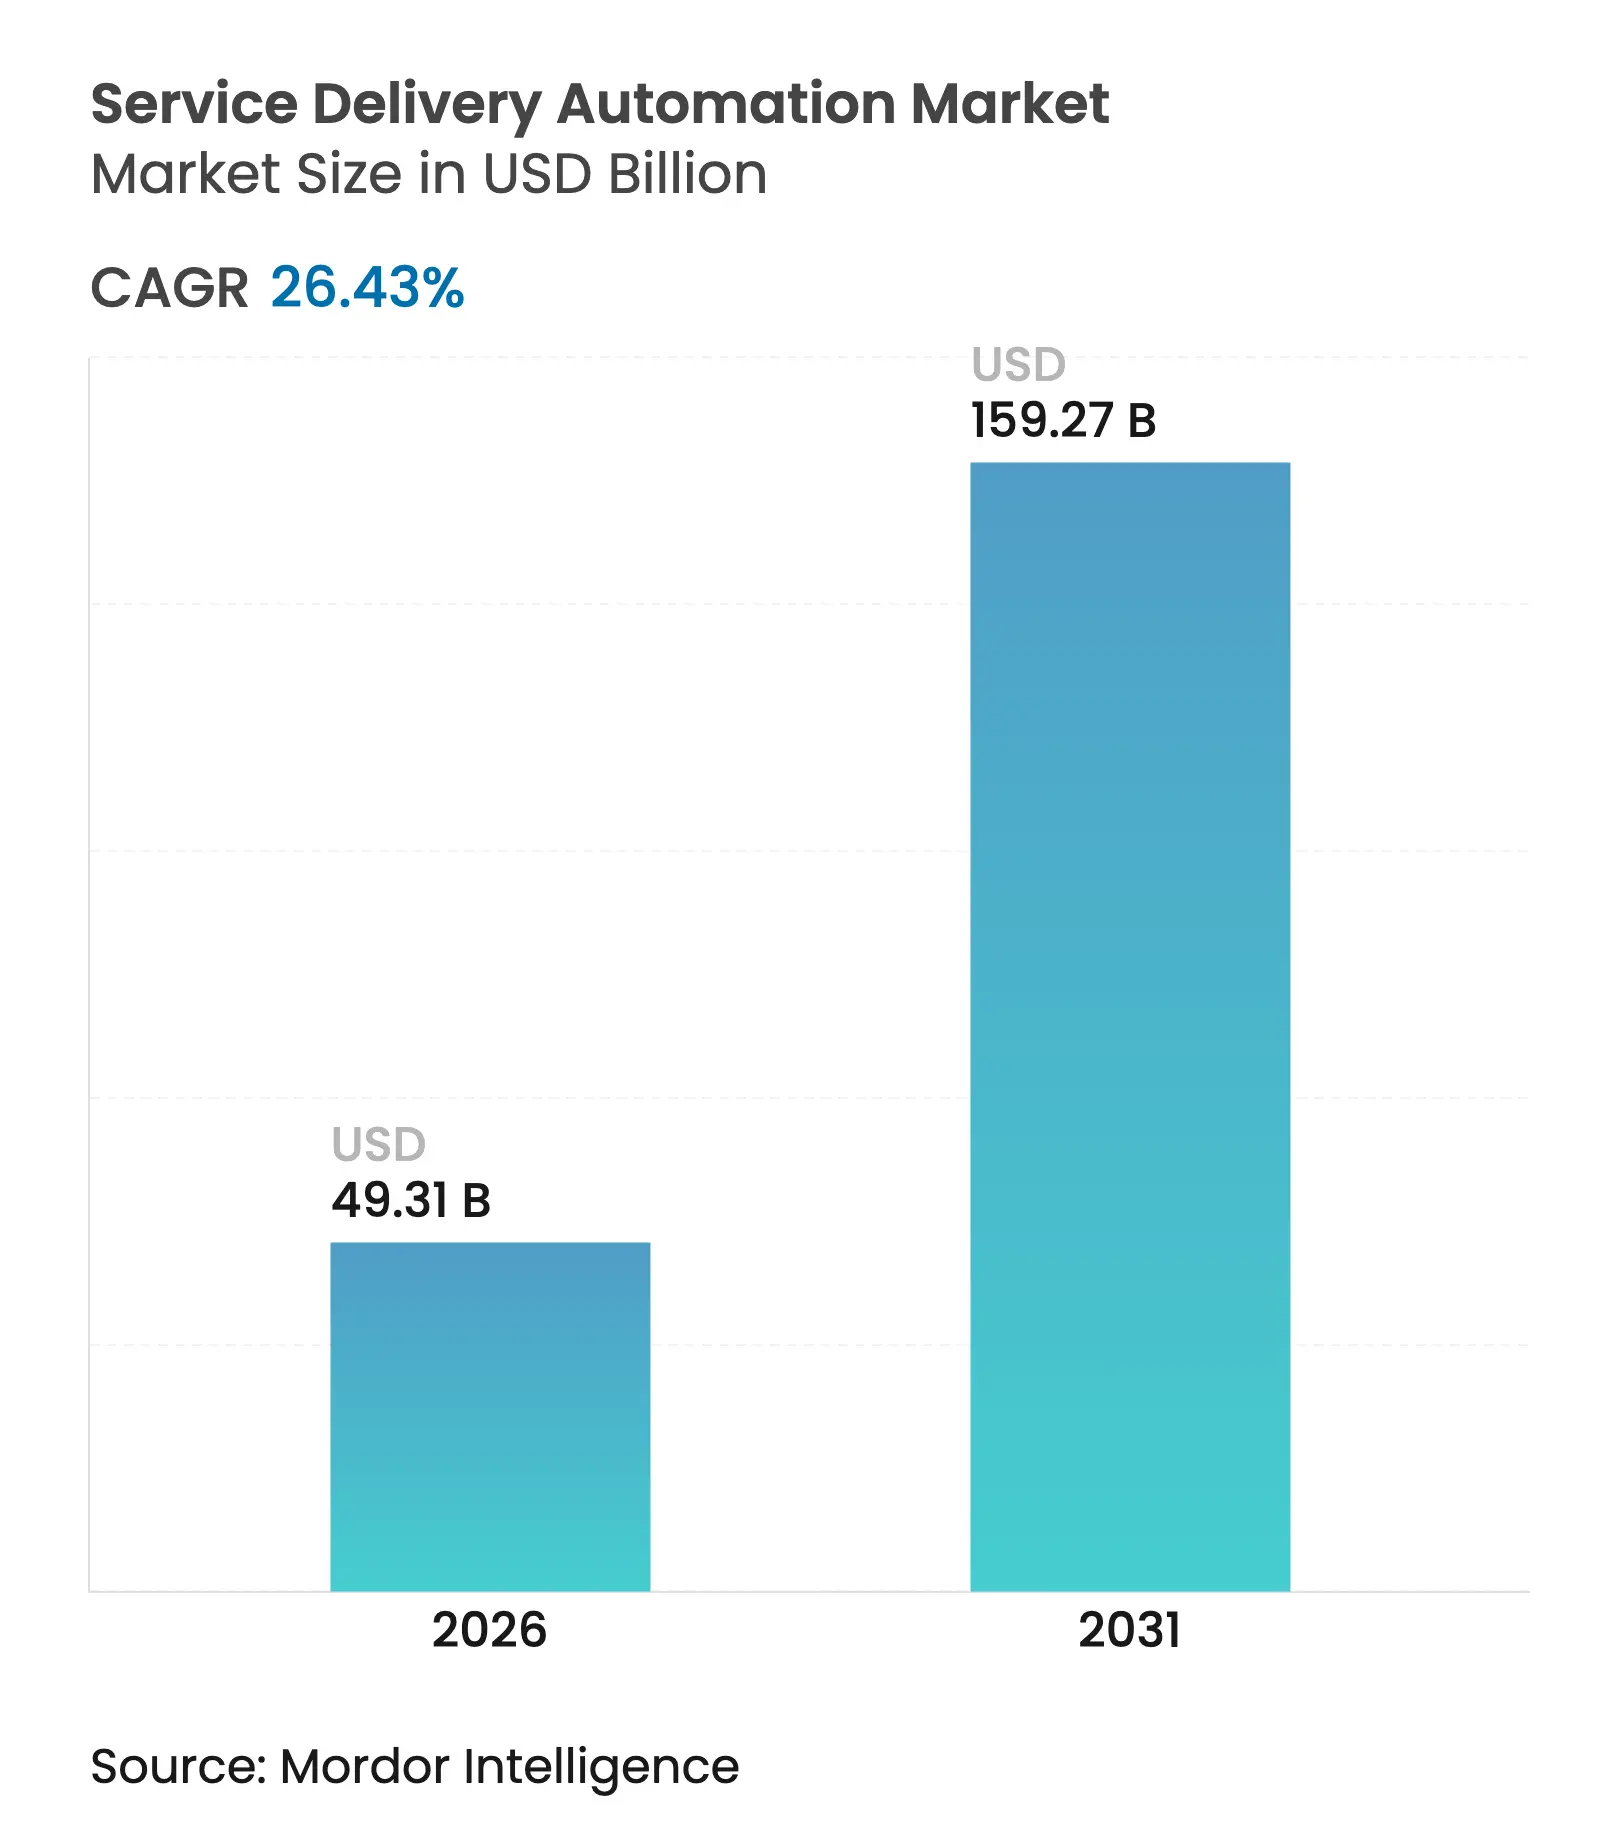
| Dimensione del mercato (2026) | 49.31 miliardo di dollari |
| Dimensione del mercato (2031) | 159.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 26.43% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'automazione della fornitura di servizi di Mordor Intelligence
Si prevede che il mercato dell'automazione dell'erogazione dei servizi crescerà da 39 miliardi di dollari nel 2025 a 49.31 miliardi di dollari nel 2026 e raggiungerà i 159.27 miliardi di dollari entro il 2031, con un CAGR del 26.43% nel periodo 2026-2031. La domanda deriva dalle aziende che cercano costi operativi inferiori, tempi di ciclo più rapidi e una maggiore accuratezza nei processi rivolti al cliente e di back-office. L'iperautomazione, la combinazione di RPA, intelligenza artificiale e strumenti low-code, sta ampliando i casi d'uso dalla semplice esecuzione di attività al processo decisionale cognitivo, spingendo l'adozione oltre i primi progetti pilota verso implementazioni a livello aziendale. La concorrenza tra i fornitori si sta intensificando, poiché le piattaforme leader integrano l'intelligenza artificiale generativa, riducendo il costo totale di proprietà e passando all'erogazione cloud basata sull'utilizzo. Il Nord America rappresenta la maggiore spesa regionale, ma l'Asia-Pacifico mostra la curva di crescita più ripida, poiché i centri di assistenza locali e le PMI digitali adottano l'automazione cloud su larga scala.
Punti chiave del rapporto
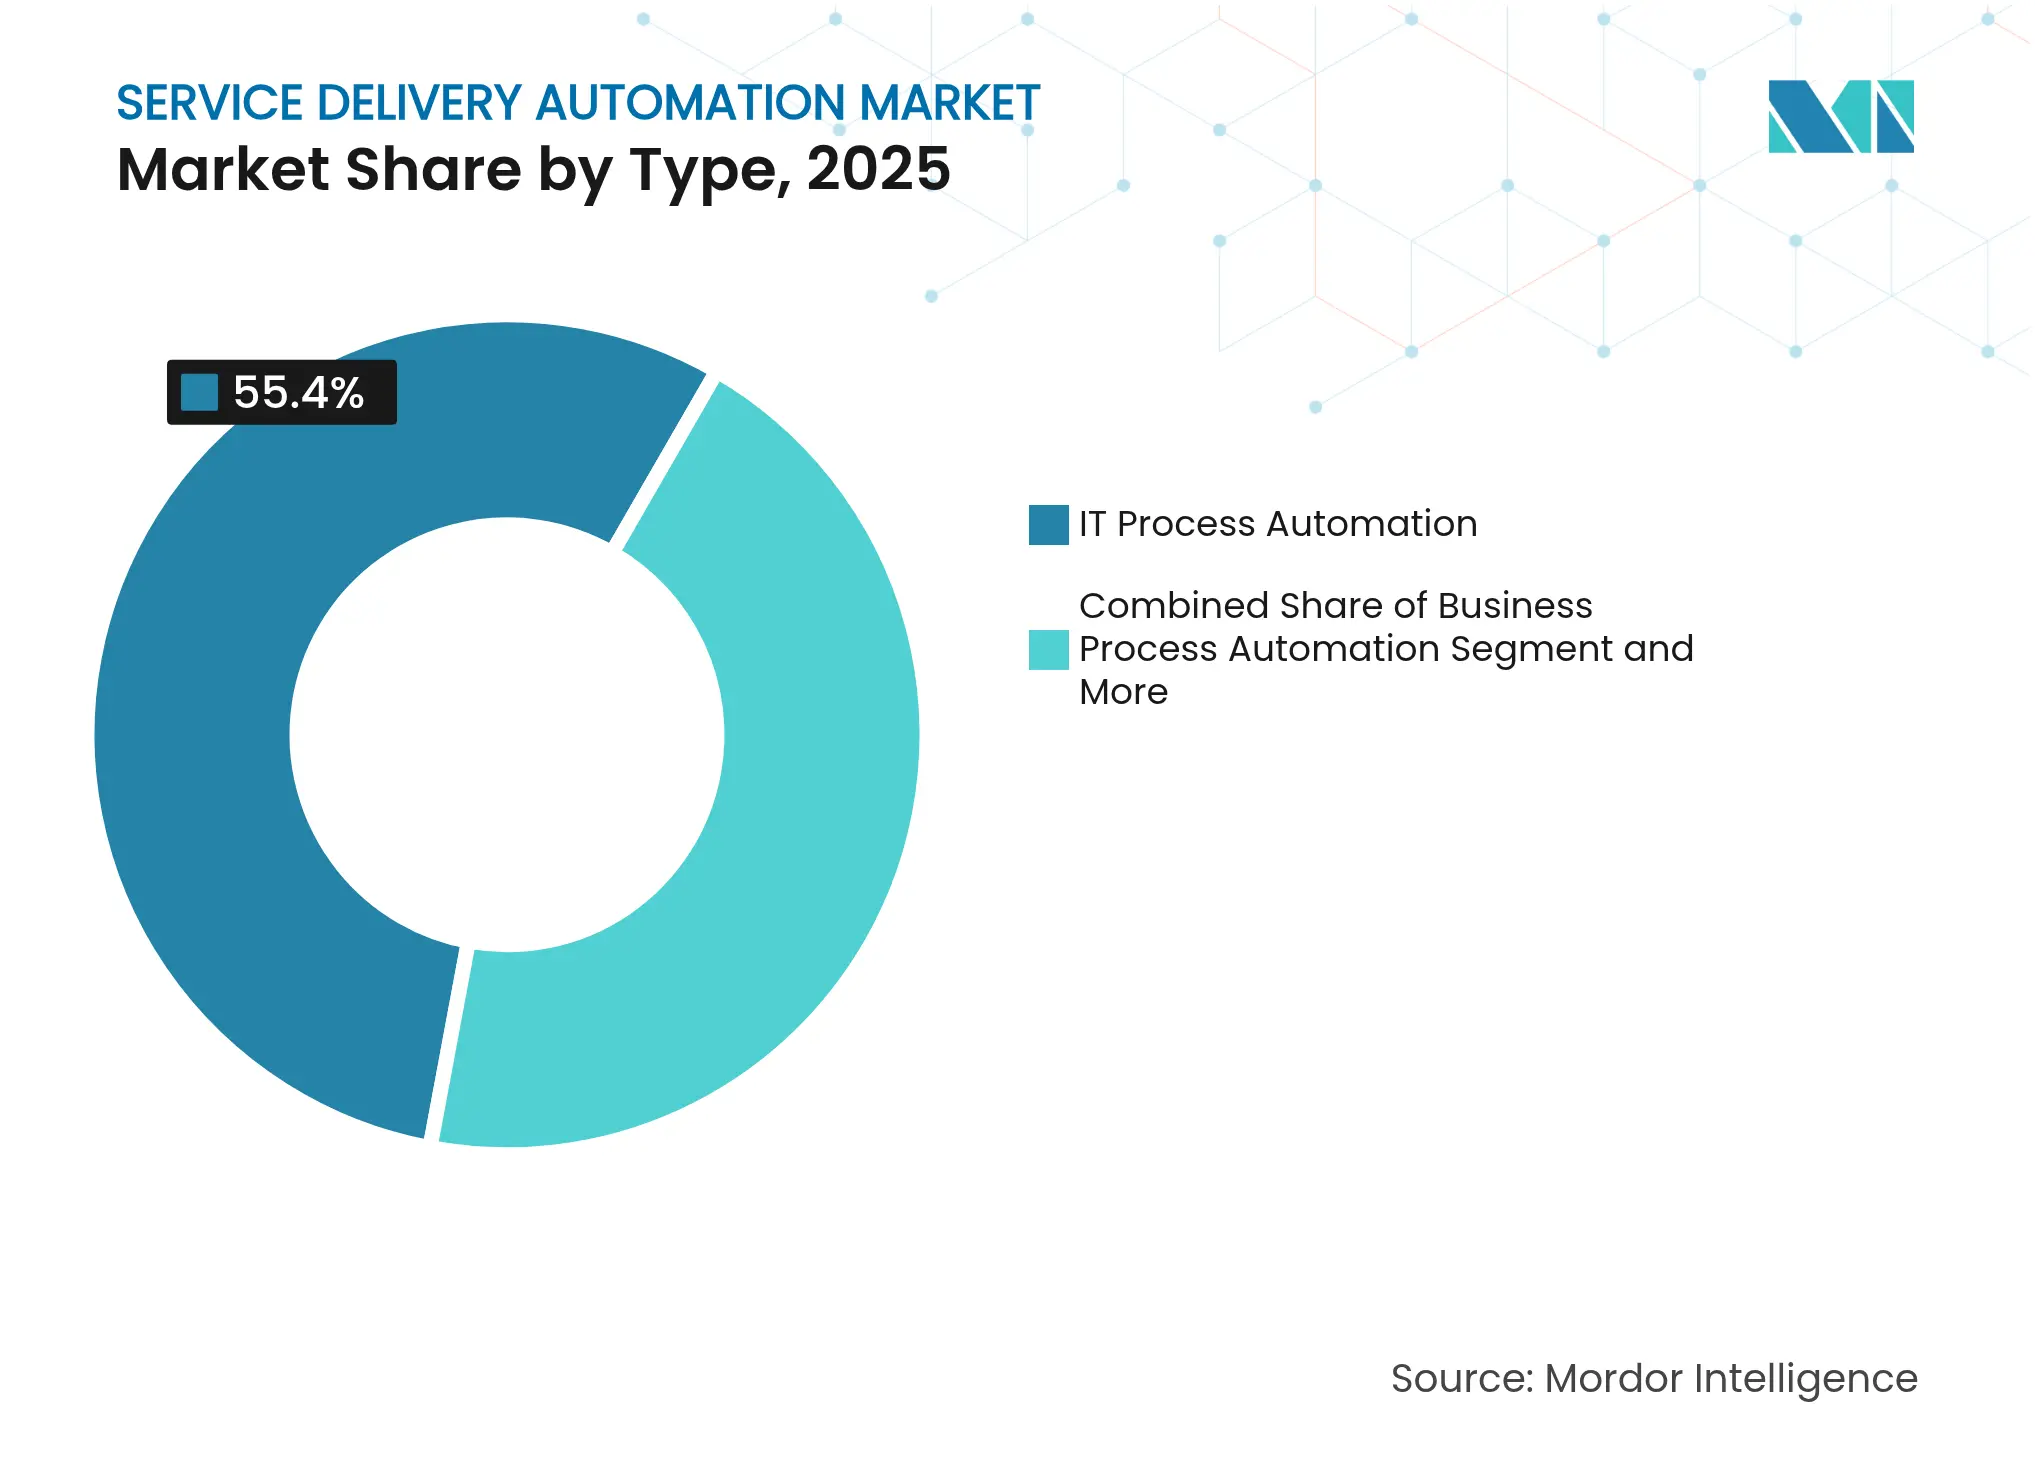
- Per tipologia, l'automazione dei processi IT è stata la prima a detenere una quota di mercato del 55.40% nell'automazione dell'erogazione dei servizi nel 2025, mentre si prevede che l'automazione basata su cognitivi/intelligenza artificiale crescerà a un CAGR del 38.59% entro il 2031.
- Per componente, le piattaforme software hanno rappresentato il 61.05% del fatturato nel 2025; i servizi sono destinati a crescere più rapidamente, con un CAGR del 14.20% fino al 2031.
- In base all'implementazione, nel 60.75 le soluzioni Cloud hanno rappresentato il 2025% del mercato dell'automazione dell'erogazione dei servizi e cresceranno a un CAGR del 13.10% nel periodo 2026-2031.
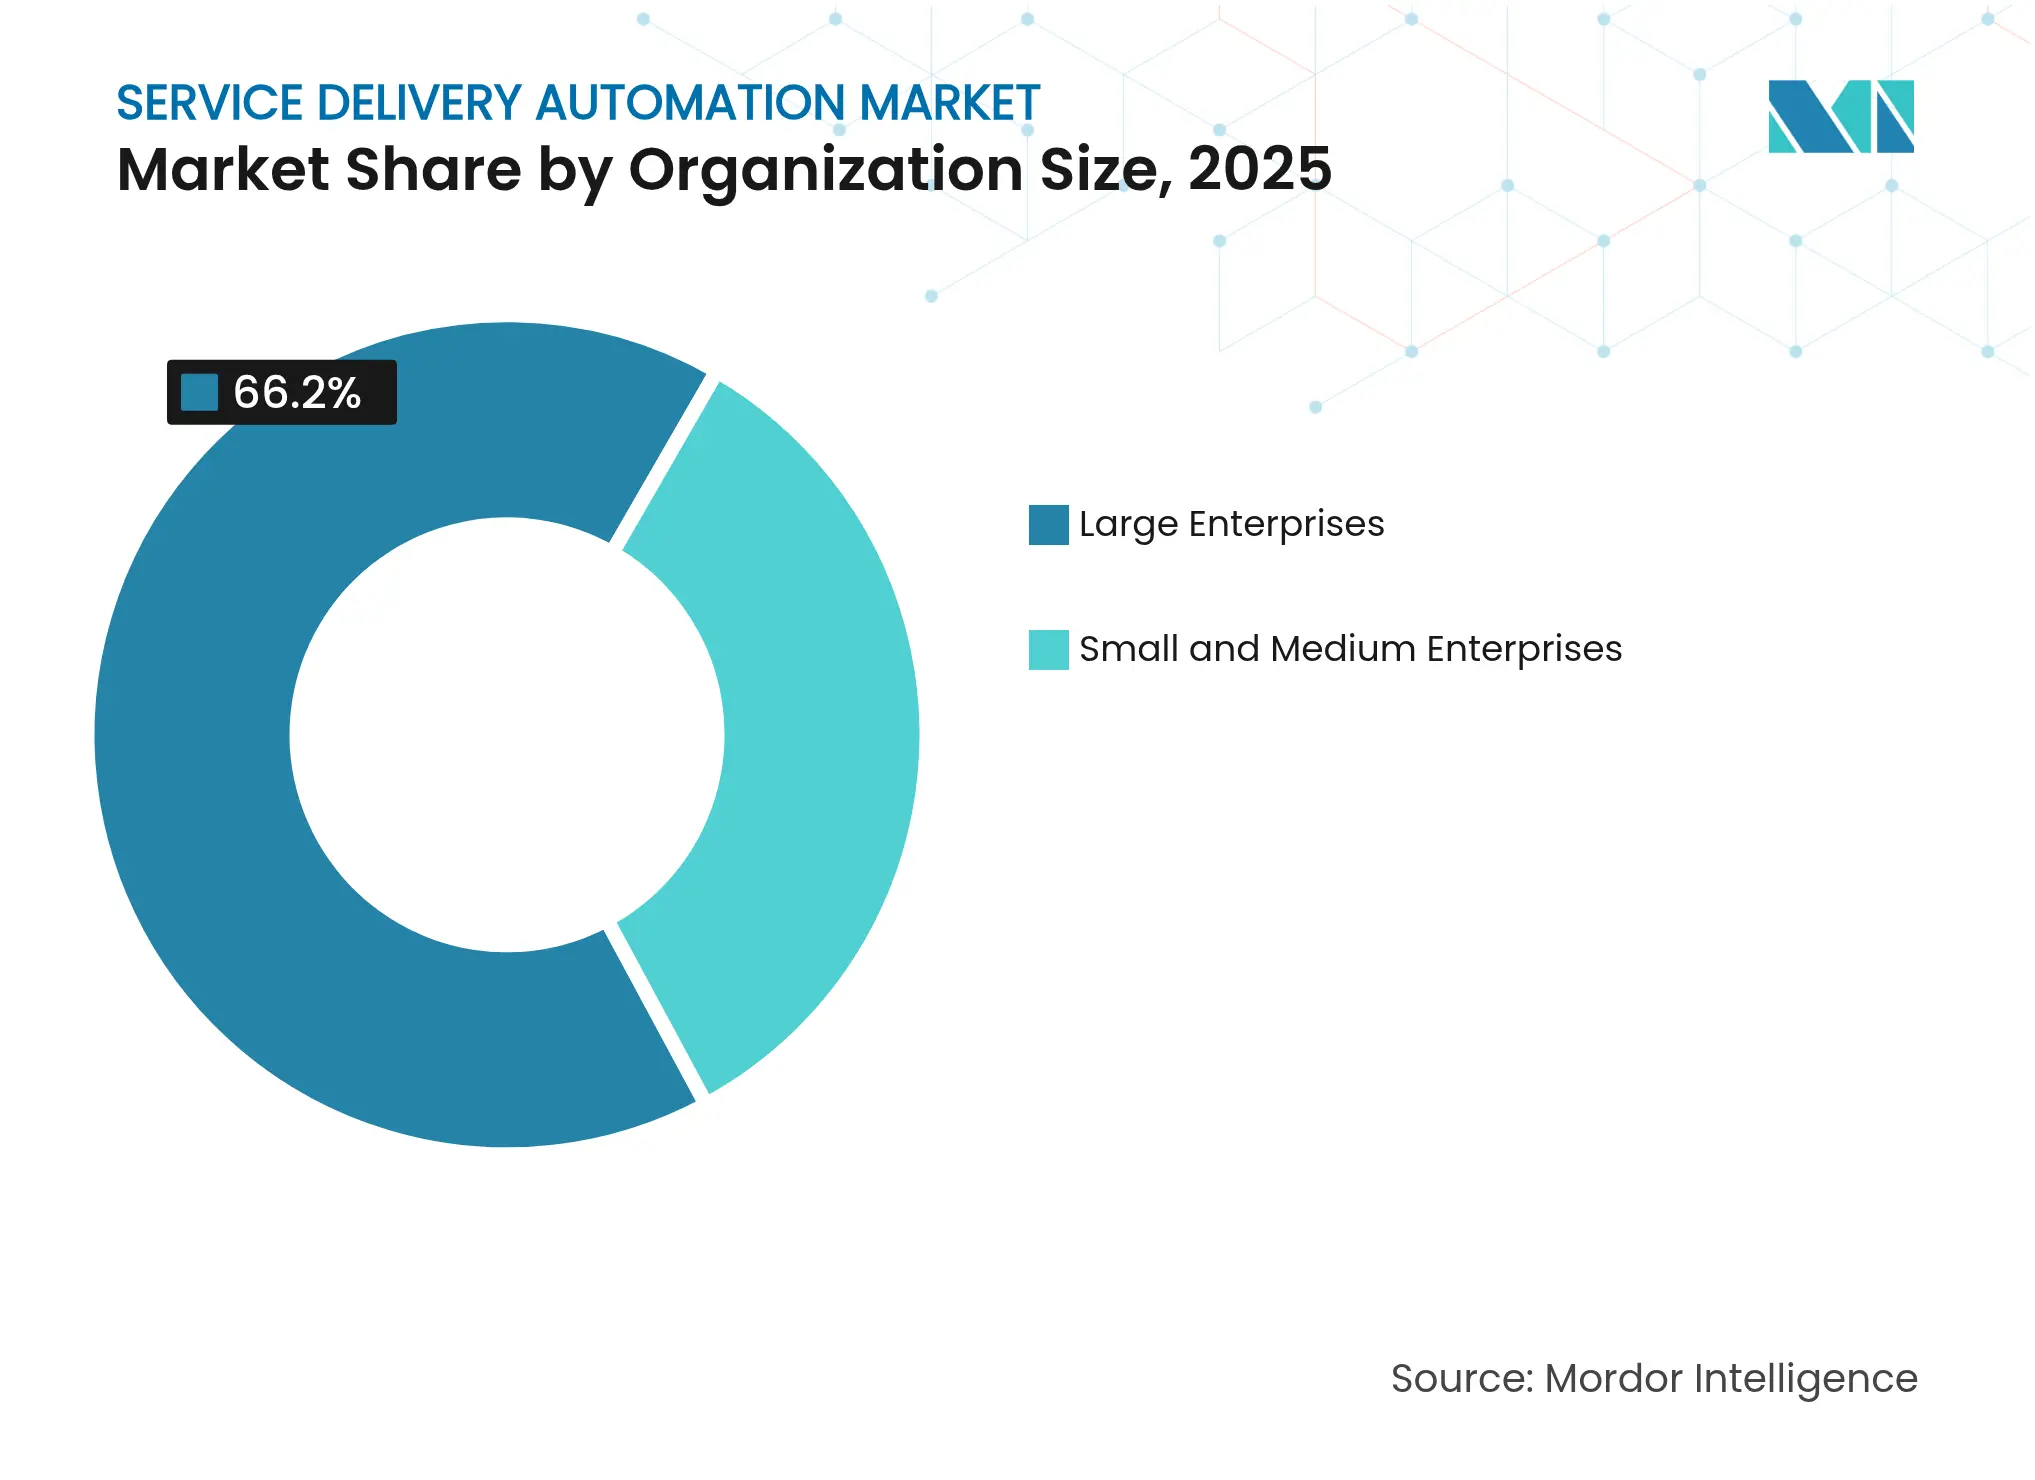
- In base alle dimensioni dell'organizzazione, nel 66.20 le grandi imprese hanno conquistato una quota del 2025% del mercato dell'automazione dell'erogazione dei servizi; le PMI cresceranno più rapidamente, con un CAGR del 31.20% entro il 2031.
- In base al settore di utilizzo finale, nel 22.20 il settore BFSI era in testa con una quota del 2025% del mercato dell'automazione dell'erogazione dei servizi, mentre il settore sanitario e farmaceutico sta accelerando con un CAGR del 33.10% fino al 2031.
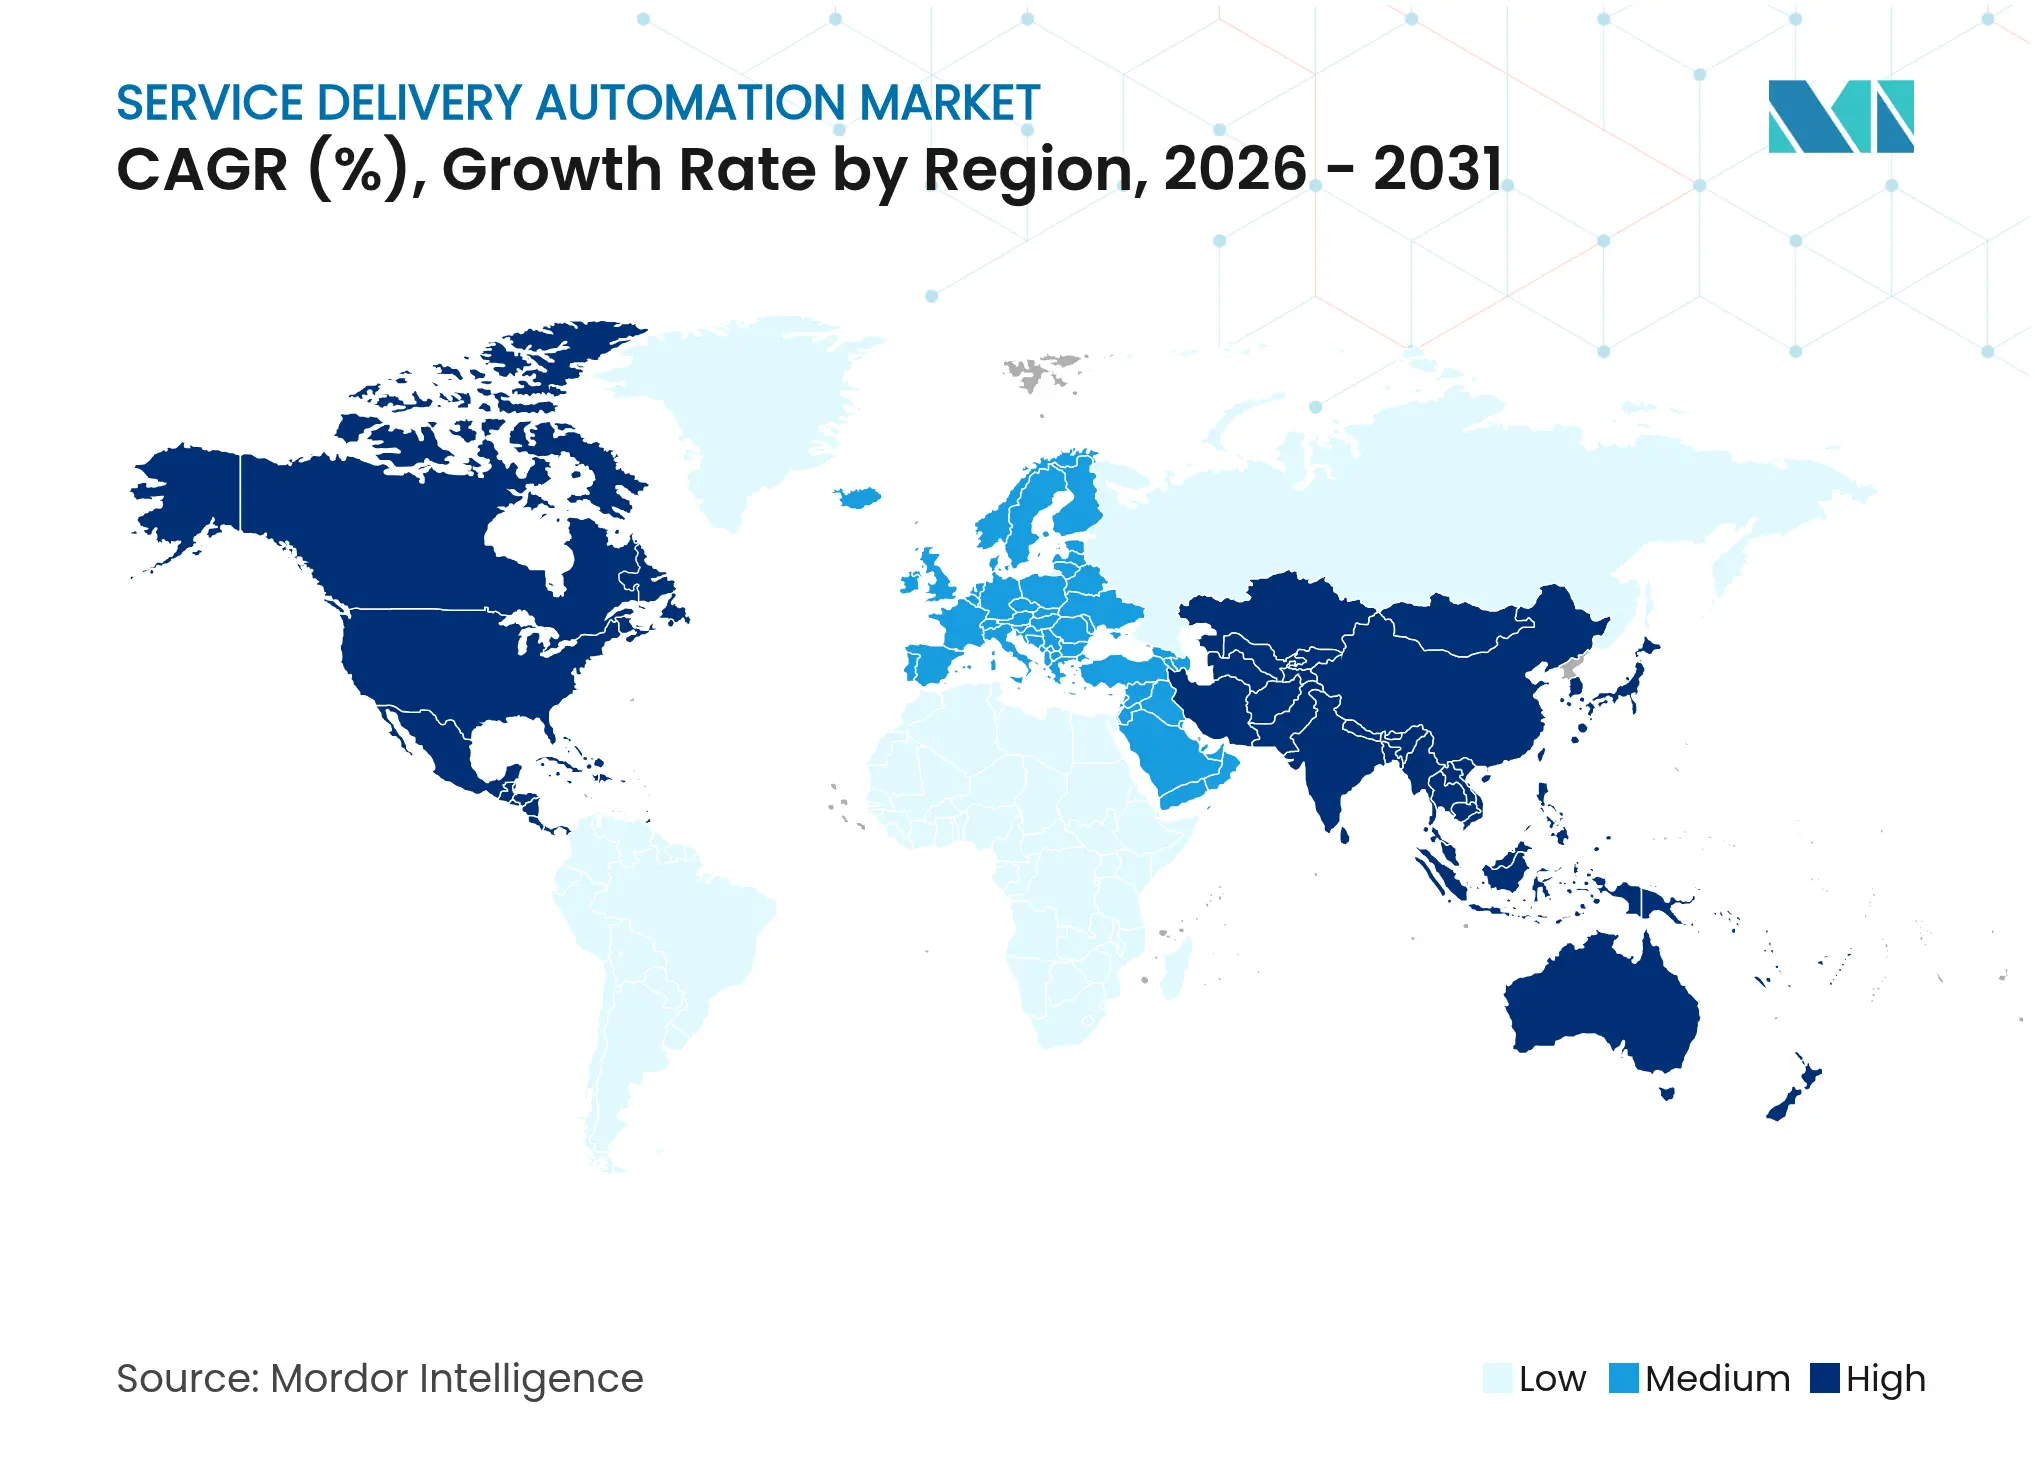
- In termini geografici, il Nord America è stato il leader con una quota del 32.45% del mercato dell'automazione dell'erogazione dei servizi nel 2025, mentre l'area Asia-Pacifico sta accelerando con un CAGR del 26.90% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'automazione della fornitura di servizi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Imperativo di riduzione dei costi | 7.2% | Globale, con un impatto maggiore in Nord America ed Europa | Medio termine (2-4 anni) |
| Domanda di efficienza operativa e SLA | 6.5% | Globale, con adozione precoce nei settori BFSI e IT | A breve termine (≤ 2 anni) |
| Trasformazione digitale e cloud-first | 5.8% | Globale, con adozione accelerata nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Maturità della piattaforma RPA e TCO inferiore | 4.3% | Nord America, Europa, con crescente rilevanza nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Convergenza dell'iperautomazione (iPaaS + RPA + LCAP) | 3.9% | Nord America, Europa | Medio termine (2-4 anni) |
| Copiloti di intelligenza artificiale generativa che abilitano gli sviluppatori cittadini | 3.1% | Nord America, con graduale espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Imperativo di riduzione dei costi
Le aziende continuano ad automatizzare flussi di lavoro ad alta intensità di lavoro e volumi elevati, registrando risparmi medi del 30-40% per processo. Le banche che implementano l'RPA spesso ottengono un ROI da 3 a 10 volte superiore nel primo anno e riducono significativamente gli errori nella gestione delle eccezioni. Sondaggi interni condotti dai fornitori di piattaforme rivelano che l'88% dei dipendenti dichiara una maggiore soddisfazione lavorativa dopo l'automazione di attività ripetitive, a dimostrazione del fatto che i risparmi sui costi sono in linea con l'aumento dell'esperienza della forza lavoro. Questo sentimento è più forte nei settori BFSI, delle telecomunicazioni e dei centri di servizi condivisi, dove le differenze salariali sono elevate.
Efficienza operativa e richiesta di SLA
Obiettivi di livello di servizio più stringenti hanno costretto le organizzazioni ad accelerare i tempi di ciclo dei processi, riducendo al contempo le rilavorazioni. I team di controllo finanziario che implementano l'automazione dell'erogazione dei servizi segnalano il 90% in meno di errori di reporting e chiudono i conti fino a 85 volte più velocemente rispetto ai flussi di lavoro manuali precedenti. Anche le metriche di risposta dei clienti ne traggono vantaggio: i bot di triage automatizzati risolvono i ticket di assistenza in pochi minuti, aumentando la fidelizzazione nelle aziende basate su abbonamenti, dove il rinnovo dipende dalla rapida risoluzione dei problemi.
Trasformazione digitale e cloud-first
Ben il 96% delle aziende utilizza ormai almeno un ambiente cloud pubblico e, in media, gestisce più di 1,200 applicazioni SaaS (Software-as-a-Service). Con la migrazione dei flussi di lavoro verso architetture distribuite, l'automazione cloud-native offre una scalabilità elastica, consentendo alle aziende di implementare bot a livello globale senza dover acquistare nuovo hardware on-premise. Il modello si allinea ai team di delivery agili che iterano rapidamente e integrano l'automazione tramite endpoint API in tutti i punti di contatto del percorso del cliente.
Maturità RPA e TCO inferiore
Le piattaforme moderne sono dotate di studi di progettazione drag-and-drop, funzionalità integrate di individuazione dei processi e connettori già pronti, riducendo i tempi di implementazione da mesi a settimane. Gli strumenti low-code eliminano la dipendenza da ingegneri full-stack, attualmente rari, mentre i prezzi basati sull'utilizzo riducono il time-to-value per le aziende di medie dimensioni. Questi progressi ampliano la base di riferimento del mercato dell'automazione dell'erogazione dei servizi e favoriscono l'espansione multidipartimentale all'interno degli account esistenti.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di architetti di automazione qualificati | -2.8% | Globale, con un impatto significativo sui mercati emergenti | Medio termine (2-4 anni) |
| Elevati costi iniziali di integrazione e gestione del cambiamento | -2.3% | Globale, con un impatto maggiore nei settori con sistemi legacy | A breve termine (≤ 2 anni) |
| Lacune nella sicurezza e nella conformità del flusso di lavoro multi-tenant | -1.9% | Globale, con crescenti preoccupazioni nei settori altamente regolamentati | Medio termine (2-4 anni) |
| Controllo ESG sull'impronta energetica dell'automazione | -1.1% | Europa, Nord America, con impatto in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di architetti di automazione qualificati
I progetti di automazione cognitiva richiedono talenti multidisciplinari che coprano ingegneria di processo, data science e controllo dei rischi. Tuttavia, gli architetti senior continuano a scarseggiare, poiché la domanda supera le pipeline di formazione, ritardando le implementazioni ad alto valore e costringendo le aziende ad assumere consulenti a prezzi elevati. Gli strumenti per citizen developer a basso codice sono utili, ma l'orchestrazione multi-sistema complessa si basa ancora su progettisti esperti.
Elevati costi iniziali di integrazione e gestione del cambiamento
Mainframe legacy, personalizzazioni ERP personalizzate e flussi di lavoro non documentati comportano costi significativi per la bonifica pre-automazione. Le aziende spesso devono standardizzare i dizionari dati e riprogettare i processi prima di poter attivare qualsiasi bot, prolungando i tempi di recupero dell'investimento e riducendo l'entusiasmo del consiglio di amministrazione. I progetti pilota incrementali, funzione per funzione, mitigano il rischio, ma diluiscono l'impatto trasformativo che un'automazione olistica dell'erogazione dei servizi può creare.
Analisi del segmento
Per tipo: L'automazione cognitiva sta rivoluzionando l'RPA tradizionale
Nel 55.40, l'automazione dei processi IT ha detenuto il 2025% della quota di mercato dell'automazione dell'erogazione dei servizi grazie a script run-book ben definiti e a chiari benchmark di ROI. I team del service desk che automatizzano il reset delle password, i controlli di backup e il routing degli incidenti hanno ridotto il tempo medio di risoluzione fino al 40%. Parallelamente, il segmento dell'automazione basata su cognitivi/IA si sta espandendo a un CAGR del 38.59%, alimentato dai progressi nei modelli linguistici di grandi dimensioni e nell'analisi delle immagini che consentono ai bot di interpretare input non strutturati. Gli assicuratori ora implementano bot cognitivi per valutare i documenti di richiesta di risarcimento e segnalare anomalie in tempo reale, sbloccando nuovi flussi di entrate e miglioramenti in termini di efficienza. Man mano che le aziende integrano l'IA nei sistemi RPA fondamentali, il mercato dell'automazione dell'erogazione dei servizi prevede un ciclo di aggiornamento della piattaforma incentrato sull'orchestrazione intelligente.
Questa evoluzione modifica i criteri di acquisto. Gli acquirenti cercano sempre più soluzioni che combinino automazione delle attività, supporto decisionale e apprendimento continuo in un'unica licenza. I fornitori rispondono integrando l'intelligenza artificiale nativa o collaborando con servizi di intelligenza artificiale su larga scala, creando una convergenza che sposta la spesa da strumenti di nicchia basati solo su script a suite unificate. Il mercato dell'automazione dell'erogazione dei servizi si sta quindi orientando verso implementazioni meno numerose ma più ampie, che servano sia l'IT che le operazioni aziendali all'interno di un unico framework di governance.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: i servizi aumentano con l'aumentare della complessità
Le piattaforme software hanno rappresentato il 61.05% del fatturato del 2025, poiché ogni percorso di automazione inizia con una licenza. Queste piattaforme sono ora dotate di console integrate di computer vision, process mining e governance che accelerano la creazione di proof-of-value. Tuttavia, si prevede che i servizi supereranno il software con un CAGR del 14.20%. Con l'automazione che scala a centinaia di processi, le aziende necessitano di progettazione di roadmap, gestione del cambiamento, monitoraggio dello stato dei bot e programmi di miglioramento continuo, che i team interni faticano ad assorbire. Le società di consulenza e gli integratori di sistemi raggruppano quindi framework per la valutazione del valore, l'abilitazione di citizen-sviluppatori e la gestione di centri di eccellenza. Il risultato è un costante passaggio dal budget dedicato alle licenze pure a quello dei servizi gestiti continuativi all'interno del mercato dell'automazione dell'erogazione dei servizi.
Il mercato dell'automazione dell'erogazione dei servizi per i servizi gestiti si sta espandendo in modo particolarmente rapido nei settori regolamentati, dove test di conformità continui e registri di audit sono obbligatori. I fornitori offrono ora modelli di "automazione come servizio" con matrici di responsabilità condivisa che coprono il rispetto degli SLA, gli aggiornamenti di versione e l'applicazione delle patch di sicurezza. Questa erogazione orientata all'abbonamento è interessante per le PMI che non dispongono di un reparto IT interno ma desiderano un'affidabilità di livello enterprise.
Per modalità di distribuzione: il dominio del cloud accelera
Le implementazioni cloud hanno assorbito il 60.75% della spesa del 2025 e rimangono la modalità in più rapida crescita, con un CAGR del 13.10%. I runtime serverless e l'orchestrazione dei container consentono alle aziende di aumentare la capacità dei bot on demand durante i picchi di fine trimestre, evitando hardware inutilizzato per il resto dell'anno. Gli aggiornamenti SaaS offrono inoltre accesso immediato a nuove competenze di intelligenza artificiale, riducendo i cicli di innovazione. Il mercato dell'automazione dell'erogazione dei servizi legato al SaaS multitenant sta quindi scalando più rapidamente rispetto ai modelli cloud privati o on-premise.
Anche settori conservativi come quello assicurativo integrano sempre più sistemi legacy on-premise con livelli di orchestrazione ospitati nel cloud, creando piani di controllo ibridi che rispettano la residenza dei dati senza sacrificare l'agilità. I fornitori di piattaforme ora certificano i connettori per i più diffusi ERP cloud, suite CRM e strumenti di collaborazione, garantendo che le nuove automazioni si allineino ai moderni spazi di lavoro digitali, estendendo al contempo la copertura alle transazioni mainframe.
Per dimensione dell'organizzazione: le PMI colmano il divario
Nel 2025, le grandi aziende rappresentavano il 66.20% del mercato dell'automazione dell'erogazione dei servizi, sfruttando la presenza globale per centralizzare le funzioni di supporto e standardizzare i processi. In genere, lanciano oltre 200 bot in ambito finanziario, delle risorse umane e della supply chain, ottenendo un ROI a livello di portafoglio entro due anni fiscali. Tuttavia, le PMI stanno riducendo il divario con un CAGR del 31.20%, poiché le piattaforme pay-as-you-go eliminano le barriere all'ingresso. Prezzi in abbonamento, modelli di settore predefiniti e studi senza codice consentono, ad esempio, a un'azienda di logistica di medie dimensioni di automatizzare la riconciliazione delle fatture in poche settimane senza dover assumere ingegneri RPA.
Il risultato è la democratizzazione. I marketplace cloud ora offrono kit di avvio che combinano flusso di lavoro, elaborazione di documenti tramite intelligenza artificiale e analisi a volumi differenziati. Forum della community, portali accademici e programmi per i partner diffondono le best practice, offrendo alle PMI la fiducia necessaria per espandersi oltre i primi progetti pilota dipartimentali. Questo slancio dal basso amplia la base di utenti del settore dell'automazione dell'erogazione dei servizi e alimenta i volani di fatturato della piattaforma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la disruption nel settore sanitario supera la leadership del BFSI
Nel 22.20, BFSI ha mantenuto una quota di mercato del 2025% nell'automazione dell'erogazione dei servizi, trainata da rigorosi requisiti di conformità, elevata intensità di dati e richieste dei clienti 24 ore su 7, 33.10 giorni su XNUMX. Le banche applicano l'automazione ai controlli "know-your-customer", alla sorveglianza commerciale e alle approvazioni dei mutui, riducendo i tempi di ciclo da giorni a minuti. Tuttavia, il settore sanitario e farmaceutico sta crescendo più rapidamente, con un CAGR del XNUMX%. Gli ospedali implementano l'intelligenza artificiale conversazionale per il triage delle richieste dei pazienti, mentre i bot per il ciclo dei ricavi estraggono dati dai moduli assicurativi e aggiornano i sistemi EMR, riducendo le richieste di rimborso respinte e alleggerendo il carico di lavoro dei medici.
Le agenzie di regolamentazione promuovono la digitalizzazione dei dati, amplificando la domanda di un'automazione sicura e verificabile nella refertazione di laboratorio e nel monitoraggio della sicurezza dei farmaci. I fornitori, pertanto, implementano pacchetti compatibili con HIPAA che integrano riconoscimento ottico dei caratteri (OCR), comprensione del linguaggio naturale e regole decisionali ottimizzate per la codifica medica. Con l'espansione del rimborso basato sul valore, i fornitori cercano efficienze in termini di costi di riscossione, incrementando ulteriormente il contributo dell'assistenza sanitaria al mercato dell'automazione dell'erogazione dei servizi.
Analisi geografica
Il Nord America rimane il principale hub per il mercato dell'automazione dell'erogazione dei servizi, supportato da elevati costi di manodopera, un'infrastruttura cloud matura e le sedi centrali dei principali fornitori di piattaforme. Gli istituti finanziari e i sistemi sanitari guidano l'adozione, spesso integrando bot cognitivi con analisi per prevedere eccezioni e prevenire violazioni degli SLA. La sperimentazione dell'intelligenza artificiale generativa è diffusa, con le aziende che sperimentano modelli linguistici di grandi dimensioni per redigere riassunti legali e narrative di conformità.
L'area Asia-Pacifico registra la traiettoria di crescita più ripida. India e Filippine ospitano centri di assistenza globali desiderosi di ridurre i costi di abbandono attraverso lavoratori digitali, mentre le compagnie assicurative cinesi automatizzano la gestione dei sinistri per gestire i volumi crescenti delle polizze. Gli incentivi governativi per la produzione intelligente e la digitalizzazione della logistica alimentano l'automazione dei magazzini che si basa su robot di orchestrazione per programmare gli AGV. I fornitori locali offrono pacchetti a prezzi competitivi, accelerando la penetrazione nelle medie imprese nei mercati ASEAN.
L'Europa mostra una costante adozione nelle economie del Nord e dell'Ovest. Il Regolamento generale sulla protezione dei dati (GDPR) dell'UE spinge le aziende a integrare controlli che registrino ogni azione dei bot, allineando l'automazione con i tracciati di controllo. I conglomerati manifatturieri in Germania e Benelux automatizzano la reportistica di produzione, mentre gli enti pubblici nei paesi nordici implementano chatbot per gestire le richieste dei cittadini in più lingue. Il processo decisionale è cauto: la spesa IT privilegia progetti con un payback trasparente, favorendo implementazioni graduali che contribuiscono comunque in modo significativo al mercato complessivo dell'automazione dell'erogazione dei servizi.
Panorama competitivo
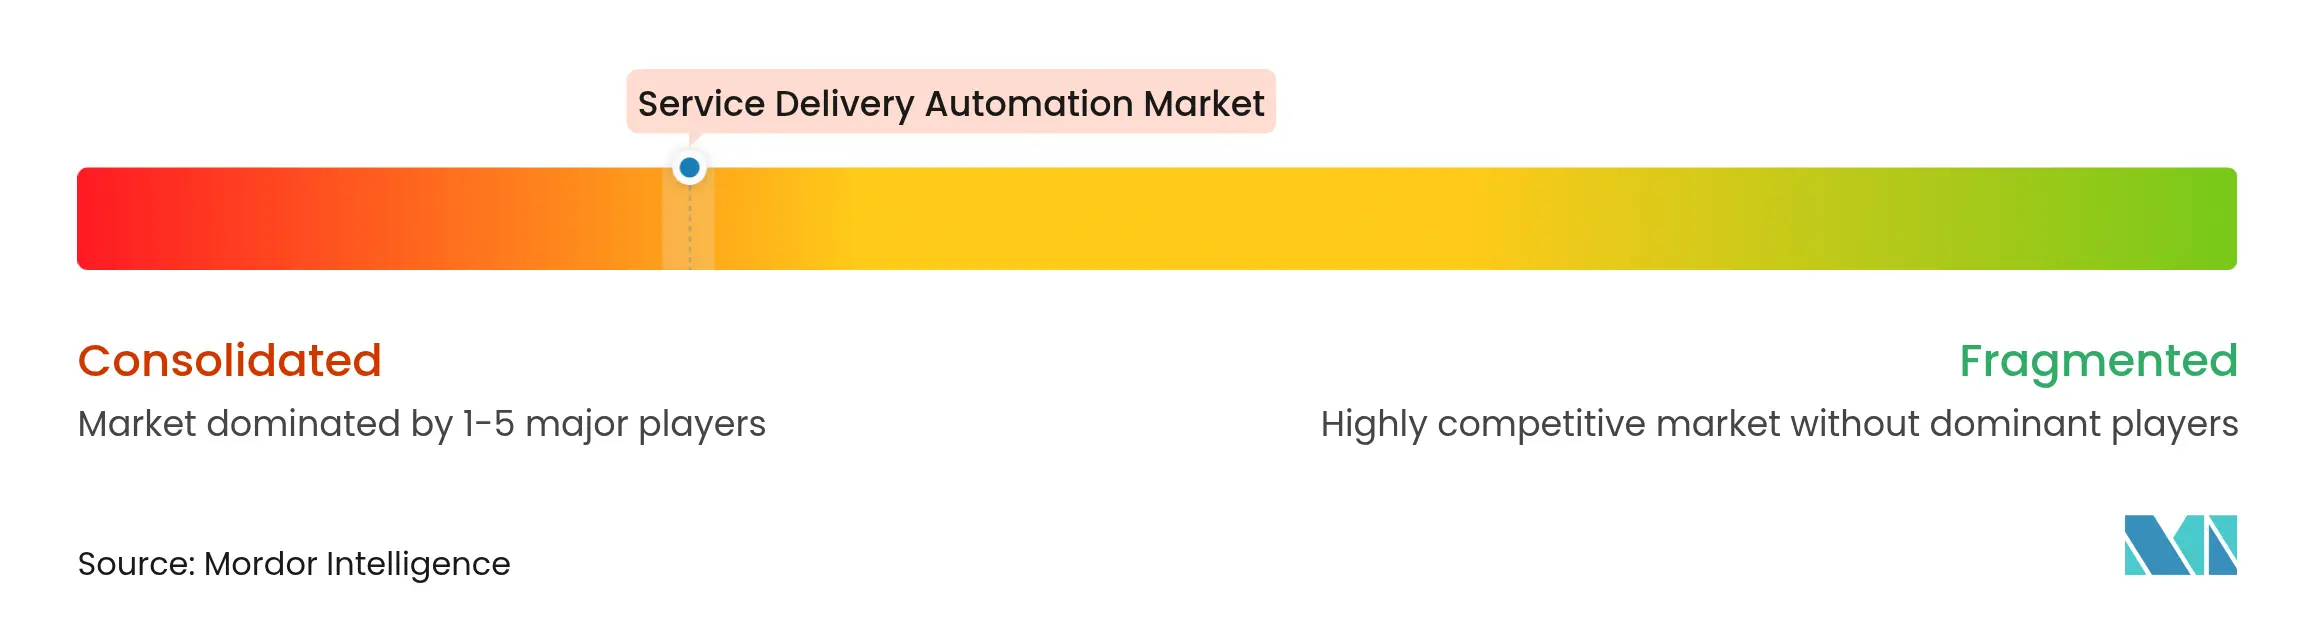
I primi cinque fornitori detengono circa il 65% del fatturato globale, il che determina una moderata concentrazione del mercato. UiPath è in testa con una quota stimata del 27%, forte di un'ampia piattaforma e di un vivace marketplace comunitario. Ha recentemente stretto una partnership con HCLTech per incubare template verticali e laboratori di intelligenza artificiale, estendendo la propria presenza a clienti del settore delle telecomunicazioni e della produzione. Automation Anywhere, IBM, Microsoft e Blue Prism completano il gruppo di testa, integrando l'intelligenza artificiale generativa e il process mining nei propri motori RPA principali.
La differenziazione competitiva si sta spostando verso l'ampiezza dell'ecosistema. I fornitori curano librerie di connettori preconfigurati, competenze di IA e soluzioni di partner che accelerano il time to value. Le alleanze con hyperscaler come Google Cloud sfruttano l'IA avanzata dei documenti per migliorare la precisione dell'estrazione [2] Automation Anywhere, “Google Partnership Extends Document AI Integration,” VentureBeat, venturebeat.com . Nel frattempo, gli specialisti di nicchia si concentrano su domini come l'elaborazione intelligente dei documenti o l'analisi dei contact center, spesso integrandosi con le principali piattaforme RPA piuttosto che competere direttamente.
Le opportunità di mercato rimangono inesplorate nei settori verticali regolamentati. Le startup offrono pacchetti di convalida FDA-ready o bot per la riconciliazione dei pagamenti transfrontalieri che integrano lo screening delle sanzioni. I clienti del mercato intermedio apprezzano i pacchetti di servizi gestiti che includono hosting, amministrazione dei bot e miglioramento continuo, riducendo la necessità di centri di eccellenza interni. Di conseguenza, il mercato dell'automazione dell'erogazione dei servizi continua a bilanciare il consolidamento al vertice con la vivace innovazione dei competitor più focalizzati.
Leader del settore dell'automazione della fornitura di servizi
Automazione ovunque Inc.
Uipath SRL
IPsoft Inc.
Prisma blu
Xerox Holding Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: UiPath ha lanciato la sua piattaforma di automazione agentica di livello aziendale, basata sul nuovo livello di orchestrazione UiPath Maestro che coordina agenti di intelligenza artificiale, robot ed esseri umani sotto una governance unificata.
- Marzo 2025: ServiceNow ha annunciato un accordo definitivo per l'acquisto di Moveworks per 2.85 miliardi di dollari, con l'obiettivo di integrare l'assistente AI conversazionale di Moveworks all'interno della piattaforma Now e accelerare l'automazione del service desk agentico nei flussi di lavoro di risorse umane, IT e clienti.
- Febbraio 2025: IBM completa l'acquisizione di HashiCorp per 6.4 miliardi di dollari, integrando Terraform Infrastructure-as-Code e la gestione dei segreti di Vault con Red Hat Ansible per creare uno stack di automazione cloud ibrido end-to-end.
- Gennaio 2025: Microsoft ha rilasciato il suo primo aggiornamento Power Automate 2025 per desktop, aggiungendo il controllo delle versioni per i bot gestiti e il recupero sicuro delle credenziali basato su vault, funzionalità volte a semplificare il controllo e la gestione delle automazioni tra cittadini e sviluppatori.
Ambito del rapporto sul mercato globale dell'automazione della fornitura di servizi
L'automazione della fornitura di servizi (SDA) è definita come un concetto ombrello per le nuove tecnologie che automatizzano una serie di azioni umane in un processo IT o aziendale. SDA ha la capacità di abbinare le tecnologie legacy con tecnologie automatizzate in grado di semplificare diversi casi aziendali e ridurre al minimo le interruzioni. Settori come la vendita al dettaglio, l’ospitalità, la sanità e la logistica stanno abbracciando l’automazione.
Il mercato dell’automazione della fornitura di servizi è segmentato per tipologia (automazione dei processi IT e automazione dei processi aziendali), dimensione dell’organizzazione (grandi imprese e piccole e medie imprese (PMI)), verticale dell’utente finale (BFSI, IT, telecomunicazioni e media, ospitalità, e trasporti, vendita al dettaglio e beni di consumo, assistenza sanitaria e prodotti farmaceutici, produzione e logistica) e geografia (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore ( USD) per tutti i segmenti di cui sopra.
| Automazione dei processi informatici |
| Business Process Automation |
| Automazione di processo robotizzata |
| Automazione basata su cognizione/intelligenza artificiale |
| Piattaforme software |
| Servizi (Consulenza, Integrazione, Supporto) |
| On-premise |
| Cloud |
| IBRIDO |
| Grandi imprese |
| Piccole e medie imprese |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Information Technology Services |
| Telecomunicazioni e media |
| Sanità e prodotti farmaceutici |
| Commercio al dettaglio e beni di consumo |
| Produzione e Logistica |
| Ospitalità e trasporti |
| Altre industrie |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Per tipo | Automazione dei processi informatici | ||
| Business Process Automation | |||
| Automazione di processo robotizzata | |||
| Automazione basata su cognizione/intelligenza artificiale | |||
| Per componente | Piattaforme software | ||
| Servizi (Consulenza, Integrazione, Supporto) | |||
| Per modalità di distribuzione | On-premise | ||
| Cloud | |||
| IBRIDO | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese | |||
| Per settore degli utenti finali | Banca, servizi finanziari e assicurativi (BFSI) | ||
| Information Technology Services | |||
| Telecomunicazioni e media | |||
| Sanità e prodotti farmaceutici | |||
| Commercio al dettaglio e beni di consumo | |||
| Produzione e Logistica | |||
| Ospitalità e trasporti | |||
| Altre industrie | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'automazione dell'erogazione dei servizi?
Nel 49.31 il mercato dell'automazione dell'erogazione dei servizi varrà 2026 miliardi di dollari, con una previsione di 159.27 miliardi di dollari entro il 2031.
Quale segmento del mercato dell'automazione dell'erogazione dei servizi sta crescendo più rapidamente?
L'automazione basata su cognizione e intelligenza artificiale è il segmento in più rapida crescita, con un CAGR previsto del 38.59% nel periodo 2026-2031.
Perché le PMI stanno adottando così rapidamente l'automazione dell'erogazione dei servizi?
Le piattaforme cloud senza codice, a prezzo di abbonamento, e i modelli specifici del settore consentono alle PMI di implementare automazioni senza ricorrere a ingegneri specializzati, generando un CAGR del 31.20% nel segmento delle PMI.
Quale regione mostra il più alto potenziale di crescita per l'automazione dell'erogazione dei servizi?
L'area Asia-Pacifico è la regione in più rapida crescita grazie all'espansione dei centri di assistenza, alle politiche incentrate sul digitale e alle offerte dei fornitori specifiche per regione.


