

Dimensioni e quota di mercato dei farmaci senolitici e anti-invecchiamento
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.78 miliardo di dollari |
| Dimensione del mercato (2031) | 14.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.95% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
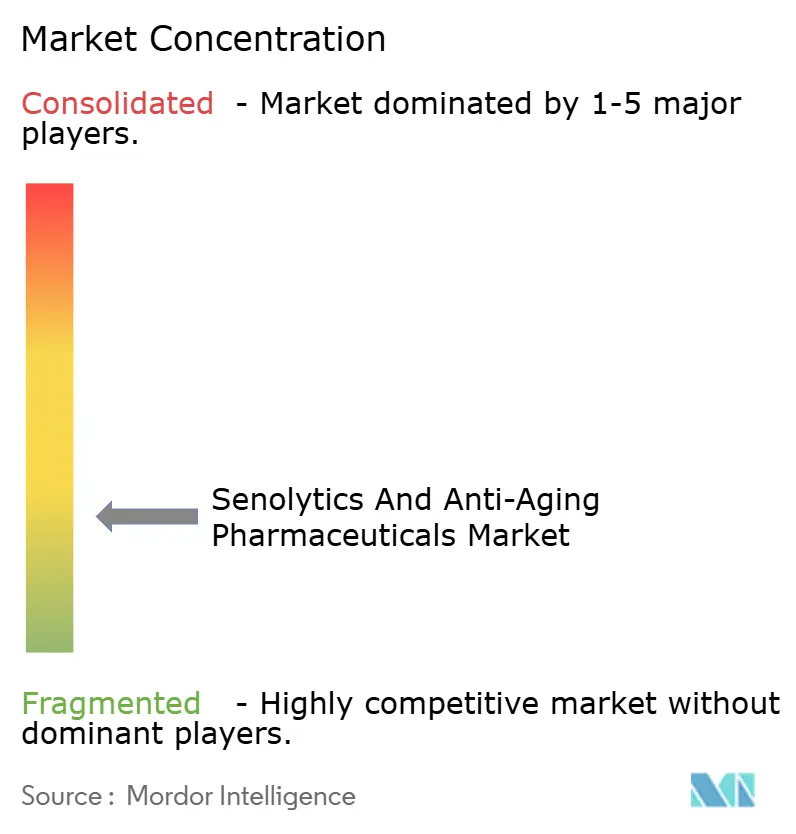
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci senolitici e anti-invecchiamento a cura di Mordor Intelligence
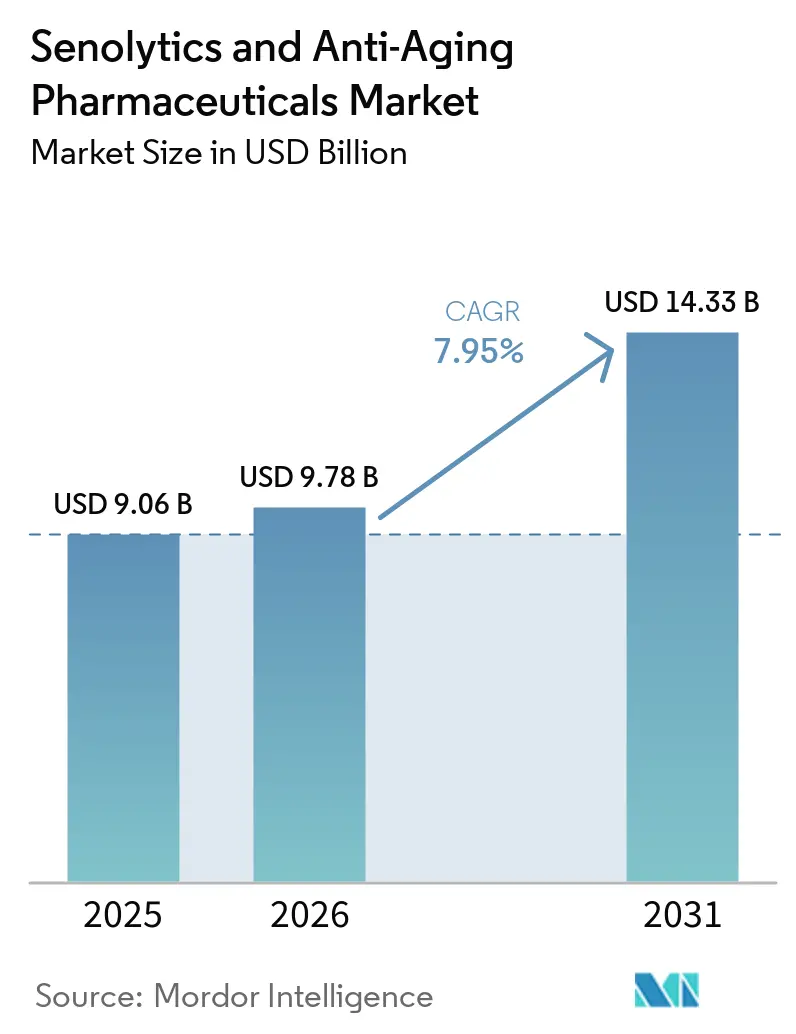
Si prevede che il mercato dei senolitici e dei farmaci anti-invecchiamento crescerà da 9.06 miliardi di dollari nel 2025 a 9.78 miliardi di dollari nel 2026 e raggiungerà i 14.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.95% nel periodo 2026-2031.
Le terapie nel mercato dei senolitici e dei farmaci anti-invecchiamento stanno cambiando direzione. Invece di limitarsi ad affrontare le malattie che si manifestano in età avanzata, l'attenzione si concentra ora sulla biologia dell'invecchiamento. La senescenza cellulare è emersa come un obiettivo terapeutico fondamentale, poiché le cellule senescenti eludono la normale eliminazione ed emettono segnali infiammatori legati a oftalmologia, fibrosi polmonare, fragilità e neurodegenerazione. Il potenziale commerciale rimane elevato, trainato dal crescente peso delle malattie croniche dovuto all'allungamento dell'aspettativa di vita. Le malattie non trasmissibili sono responsabili del 50% dei decessi prematuri negli individui di età inferiore ai 70 anni, evidenziando la crescente necessità di soluzioni innovative in questo mercato. [1] Organizzazione Mondiale della Sanità, “World Health Statistics 2025, Monitoring Health for the SDGs,” Organizzazione Mondiale della Sanità, who.int
Punti chiave del rapporto
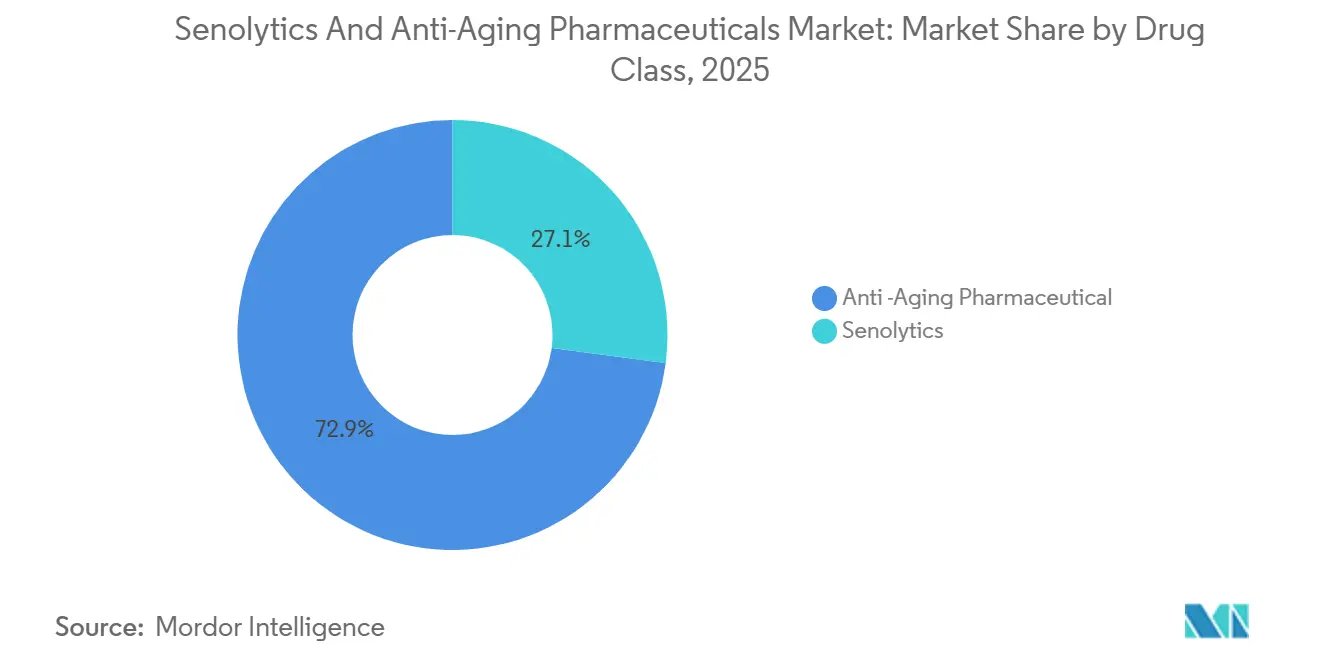
- Per classe di farmaci, i farmaci anti-invecchiamento detenevano il 72.95% della quota di mercato dei senolitici e dei farmaci anti-invecchiamento nel 2025, mentre si prevede che i senolitici cresceranno a un CAGR dell'8.15% fino al 2031.
- Per quanto riguarda le applicazioni, l'uso clinico/terapie off-label ha rappresentato il 60.95% del mercato dei senolitici e dei farmaci anti-invecchiamento nel 2025, mentre si prevede che l'uso per il benessere/longevità dei consumatori crescerà a un CAGR dell'8.35% fino al 2031.
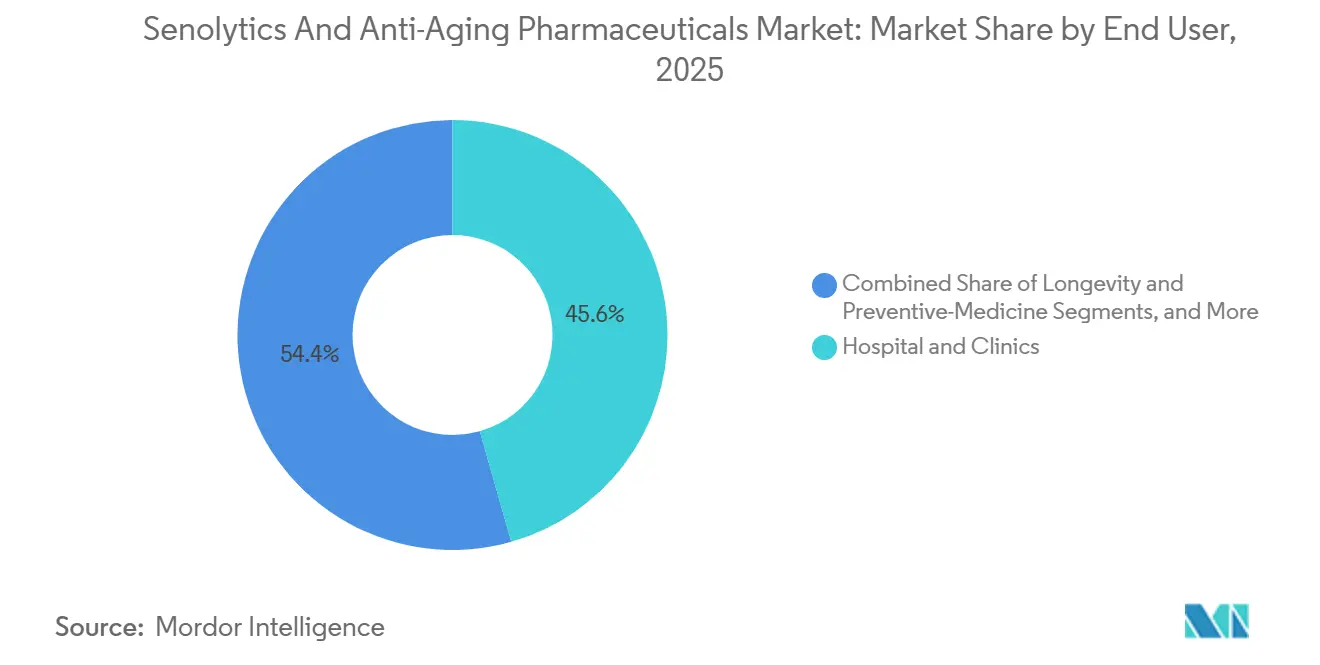
- Per tipologia di utente finale, ospedali e cliniche hanno rappresentato il 45.60% del fatturato nel 2025, mentre si prevede che le cliniche specializzate in longevità e medicina preventiva registreranno un tasso di crescita annuo composto (CAGR) del 9.60% fino al 2031.
- Per quanto riguarda la distribuzione, i canali basati su prescrizione medica rappresentavano il 65.70% della quota di fatturato nel 2025, mentre si prevede che i farmaci da banco e gli integratori alimentari cresceranno a un tasso annuo composto del 10.40% fino al 2031.
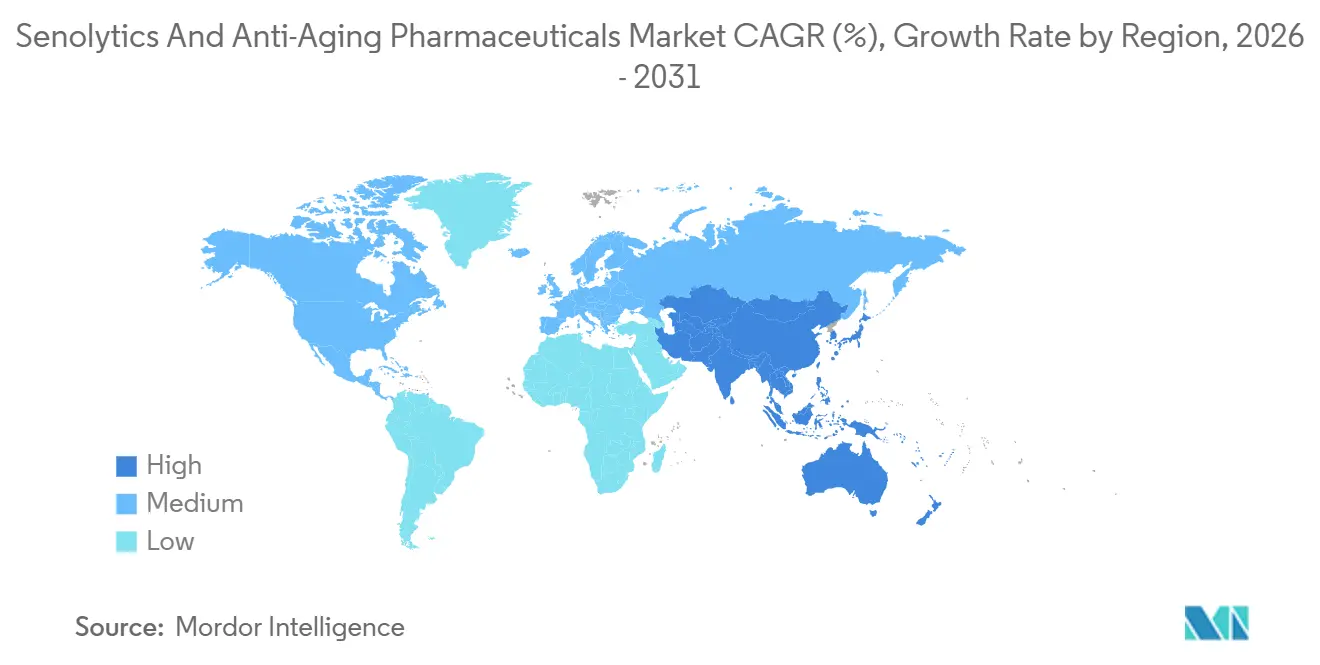
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 41.12% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'11.37% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci senolitici e anti-invecchiamento
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento del peso delle malattie croniche legate all'età | + 2.2% | A livello globale, con la massima intensità nelle regioni Asia-Pacifico e Nord America. | A lungo termine (≥ 4 anni) |
| Ampliare i finanziamenti per la ricerca e sviluppo nel campo della gerontologia e attrarre capitali privati. | + 1.8% | Nord America ed Europa, con ripercussioni sull'APAC | Medio termine (2-4 anni) |
| Dimostrazione clinica del concetto in oftalmologia, fibrosi, fragilità e malattie renali | + 1.3% | Nord America, UE, Australia | Medio termine (2-4 anni) |
| Diversificazione delle piattaforme oltre le piccole molecole, includendo terapie geniche, immunologiche e di ringiovanimento. | + 0.9% | Nord America, con i primi successi nel Regno Unito e in Corea del Sud | A lungo termine (≥ 4 anni) |
| Atlante della senescenza e infrastruttura di biomarcatori per migliorare la stratificazione degli studi clinici | + 0.7% | Global | Medio termine (2-4 anni) |
| Oftalmologia e dermatologia come primi settori a basso rischio per la commercializzazione. | + 0.5% | Nord America, UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il crescente peso delle malattie croniche legate all'età
Il mercato dei senolitici e dei farmaci anti-invecchiamento continua a beneficiare di una forte domanda derivante dalla prevalenza di malattie croniche nelle popolazioni che invecchiano. Nel 2021, la popolazione mondiale di età pari o superiore a 70 anni ha raggiunto i 494.4 milioni, con cardiopatia ischemica, ictus e BPCO come principali cause di morte, tutte legate a meccanismi correlati alla senescenza. Uno studio del 2025 ha previsto 75.5 milioni di decessi globali per malattie non trasmissibili entro il 2050, con le malattie cardiovascolari come principale causa. [2] National Library of Medicine, “Global Burden and Future Projections of Non-Communicable Diseases 2000–2050,” PubMed, pubmed.ncbi.nlm.nih.gov Poiché l'aspettativa di vita aumenta senza un aumento proporzionale degli anni di vita in buona salute, le priorità sanitarie si stanno spostando verso terapie che riducono la morbilità piuttosto che limitarsi a prolungare la sopravvivenza. Ciò posiziona il mercato all'incrocio tra le esigenze mediche, l'interesse dei pagatori e la domanda di salute preventiva.
Ampliamento dei finanziamenti per la ricerca e sviluppo nel campo della gerontologia e acquisizione di capitali privati.
L'aumento dei finanziamenti per i programmi di gerontologia sta trainando il mercato dei senolitici e dei farmaci anti-invecchiamento. Gli investimenti nella longevità sono saliti a 8.49 miliardi di dollari nel 2024, distribuiti su 325 operazioni, rispetto ai 3.82 miliardi di dollari del 2023, con il 31% del capitale allocato a progetti in fase avanzata. Gli investitori privilegiano le piattaforme basate sul raggiungimento di traguardi specifici rispetto alla ricerca a lungo termine. Anche l'attività di acquisizione è in aumento, poiché le aziende con segnali clinici promettenti in indicazioni regolamentate attraggono i grandi operatori farmaceutici che cercano un ingresso più rapido sul mercato. I primi risultati di prova di concetto stanno diventando cruciali per assicurarsi i capitali e procedere verso l'approvazione regolatoria.
Dimostrazione clinica del concetto in oftalmologia, fibrosi, fragilità e malattie renali.
I primi risultati clinici di prova di concetto stanno rafforzando la credibilità del mercato dei senolitici e dei farmaci anti-invecchiamento. Lo studio di Fase 2 BEHOLD di UNITY Biotechnology ha dimostrato un miglioramento sostenuto della vista nei pazienti con edema maculare diabetico, confermando l'oftalmologia come ambito clinico valido. Nell'ambito della fragilità, uno studio di Fase 2 sta valutando dasatinib e quercetina in adulti di età pari o superiore a 50 anni, con completamento previsto per novembre 2026. Anche la ricerca sulle malattie renali ha evidenziato il ruolo della senescenza cellulare nella fibrosi, supportando il potenziale terapeutico dei senolitici. Questi sviluppi ampliano le evidenze scientifiche, consentendo strategie di sviluppo multi-indicazione.
Diversificazione delle piattaforme oltre le piccole molecole
Il mercato dei senolitici e dei farmaci anti-invecchiamento si sta diversificando, andando oltre le piccole molecole di prima generazione. La medicina anti-invecchiamento ora include la riprogrammazione epigenetica, gli approcci basati sulle cellule staminali e l'aumento della funzione mitocondriale, riflettendo un cambiamento verso la riprogrammazione di precisione e le strategie di intervento selettive. Questa diversificazione introduce modelli di rimborso, profili di rischio e percorsi di ingresso nel mercato differenti, consentendo al mercato di crescere attraverso molteplici architetture di prodotto senza un quadro clinico o di prezzo uniforme.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Non esiste un'indicazione di invecchiamento approvata e il percorso normativo per le affermazioni relative all'invecchiamento non è chiaro. | -1.5% | Globale, più acuto in Nord America e UE | A lungo termine (≥ 4 anni) |
| Tossicità fuori bersaglio e finestre terapeutiche ristrette per i senolitici sistemici | -0.9% | Global | Medio termine (2-4 anni) |
| La biologia benefica della senescenza limita l'eliminazione indiscriminata delle cellule | -0.6% | Global | A lungo termine (≥ 4 anni) |
| L'eterogeneità dei biomarcatori complica l'arricchimento, la cadenza di dosaggio e la durata | -0.5% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Percorso normativo poco chiaro per le indicazioni relative all'invecchiamento
Il mercato dei farmaci senolitici e anti-invecchiamento si trova ad affrontare significative sfide normative. L'invecchiamento non è ufficialmente riconosciuto come una malattia, il che rende difficile per le aziende farmaceutiche dimostrare l'efficacia dei trattamenti anti-invecchiamento. La ricerca deve concentrarsi su specifiche patologie legate all'età, come fibrosi, malattie retiniche, fragilità o neurodegenerazione, il che frammenta lo sviluppo, allunga i tempi e limita la condivisione dei dati. Inoltre, gli enti pagatori potrebbero mettere in discussione il valore dell'eliminazione della senescenza rispetto ai farmaci off-label già in uso. Per le aziende che operano in questo mercato, le strategie normative sono cruciali quanto i progressi biologici, soprattutto quando si tratta di convertire le affermazioni generali sulla durata della vita in salute in endpoint specifici per determinate patologie.
Tossicità fuori bersaglio e finestre terapeutiche ristrette
Il mercato dei senolitici e dei farmaci anti-invecchiamento è limitato dagli ampi effetti dell'attività senolitica sistemica, che può colpire cellule sane che condividono percorsi di sopravvivenza simili. Ciò limita la finestra terapeutica, poiché possono essere interessate cellule essenziali coinvolte nella riparazione dei tessuti, nell'equilibrio immunitario e nella guarigione delle ferite. Uno studio ha evidenziato la variabilità dei composti senolitici sull'età epigenetica in vitro, sottolineando l'importanza della selezione e del dosaggio del composto.
Analisi del segmento
Per classe di farmaci: le formulazioni consolidate costituiscono la base dei ricavi, i senolitici rappresentano il prossimo livello di crescita.
Nel 2025, i farmaci anti-invecchiamento hanno rappresentato il 72.95% del fatturato, mantenendo la loro posizione di leadership nel mercato dei senolitici e dei farmaci anti-invecchiamento. Ciò riflette la maturità commerciale dei precursori del NAD+, delle terapie a base di rapamicina e dei prodotti ormonomodulatori, accessibili sia con prescrizione medica che da banco. Questi prodotti generano ricavi in quanto disponibili senza dover attendere l'approvazione dei primi senolitici della loro classe.
Si prevede che i senolitici cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.15% fino al 2031, superando la crescita complessiva del mercato. La pipeline comprende piccole molecole, costrutti basati su geni, strategie immuno-dirette e concetti di riprogrammazione di precisione, evidenziando una crescita trainata dalla diversità delle modalità. Man mano che emergeranno risultati in aree come la salute oculare, la fibrosi, la fragilità e l'infiammazione, si prevede che il divario tra gli attuali leader di fatturato e il potenziale futuro della pipeline si ridurrà.
Per applicazione: l'uso clinico è in testa, il benessere dei consumatori si diffonde più rapidamente
Nel 2025, l'uso clinico e le terapie off-label detenevano il 60.95% del mercato, rappresentando il segmento di applicazione più ampio. Questo è dovuto all'utilizzo di farmaci consolidati come dasatinib, rapamicina e metformina in contesti medici specifici. I centri medici universitari e le cliniche specialistiche svolgono un ruolo chiave combinando l'arruolamento in studi clinici, l'uso compassionevole e la prescrizione basata su protocolli.
Si prevede che il settore del benessere e della longevità per i consumatori crescerà a un tasso annuo composto (CAGR) dell'8.35% fino al 2031, diventando così l'applicazione in più rapida crescita. Tale crescita è supportata da un accesso più ampio ai biomarcatori, dalla diagnostica diretta al consumatore e dal passaggio dal biohacking di nicchia alla gestione della longevità in salute su larga scala. I programmi di longevità utilizzano sempre più strumenti come orologi biologici e pannelli infiammatori per monitorare le risposte, aumentandone la credibilità.
Per utente finale: gli ospedali restano centrali, le cliniche per la longevità ampliano il loro ruolo
Nel 2025, ospedali e cliniche hanno rappresentato il 45.60% del fatturato, guidando il mercato dei senolitici e dei farmaci anti-invecchiamento. Ciò riflette la concentrazione delle attività senolitiche in centri medici universitari, specialisti ospedalieri e strutture di assistenza collegate alla ricerca, che dispongono delle infrastrutture e delle competenze necessarie per programmi in ambito di fragilità, oftalmologia, oncologia e fibrosi.
Si prevede che le cliniche dedicate alla longevità e alla medicina preventiva cresceranno a un tasso annuo composto del 9.60% fino al 2031, diventando così il canale di utenti finali in più rapida crescita. Questa crescita è trainata dalla domanda di programmi di salute a lungo termine supervisionati da medici, che collegano l'assistenza ospedaliera al benessere autogestito. Queste cliniche stanno ampliando l'accesso a protocolli guidati da biomarcatori e traducendo la gerontoscienza preclinica in modelli di assistenza accessibili ai pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per distribuzione: i canali di prescrizione sono in testa, i formati da banco ampliano l'accesso
Nel 2025, la distribuzione su prescrizione medica ha rappresentato il 65.70% del fatturato, dominando il mercato dei senolitici e dei farmaci anti-invecchiamento. Ciò riflette la dipendenza da trattamenti supervisionati da medici, prescrizioni off-label e percorsi di sperimentazione clinica formali. I quadri normativi rafforzano questa struttura, richiedendo precise motivazioni mediche per l'uso della terapia.
Si prevede che il mercato dei farmaci da banco e degli integratori alimentari crescerà a un tasso annuo composto del 10.40% fino al 2031, diventando così il canale di distribuzione in più rapida crescita. Questa crescita riflette la crescente accettazione da parte dei consumatori di prodotti per la longevità supportati da evidenze scientifiche, che stanno entrando nel mercato al dettaglio tradizionale. Nell'aprile 2026, Nihon Iyakuhin Seiyaku ha lanciato SenoRich in Giappone, il primo integratore senolitico del paese a base del composto brevettato SENOX25, con domande di brevetto depositate in 159 paesi. Ciò evidenzia il progressivo assottigliamento del divario tra i senoterapeutici su prescrizione e gli integratori alimentari per i consumatori.
Analisi geografica
Mercato nordamericano dei farmaci senolitici e anti-invecchiamento
Nel 2025, il Nord America ha rappresentato il 41.12% della quota di fatturato del mercato dei senolitici e dei farmaci anti-invecchiamento, risultando il principale contributore a livello regionale. Questa leadership è trainata da infrastrutture cliniche avanzate, un'elevata concentrazione di capitale di rischio e una rete in crescita di cliniche per la longevità e la medicina preventiva gestite da medici. Gli Stati Uniti rimangono l'attore chiave grazie all'alta concentrazione di aziende biotecnologiche in fase clinica specializzate nella longevità, che influenzano le valutazioni, le attività di sperimentazione e le partnership in tutto il mercato.
Mercato europeo dei farmaci senolitici e anti-invecchiamento
L'Europa rimane una regione di rilievo nel mercato dei senolitici e dei farmaci anti-invecchiamento, grazie a un quadro normativo rigoroso e a un attivo coinvolgimento scientifico nella ricerca sulla senescenza. Paesi come Germania, Regno Unito, Francia, Italia e Spagna supportano sia l'adozione da parte dei consumatori di soluzioni anti-invecchiamento, sia i progressi terapeutici in fase clinica. Il Regno Unito contribuisce attraverso aziende come Genflow Biosciences e Juvenescence, mentre i paesi dell'UE sostengono programmi di fase iniziale in ambito dermatologico e nelle aree correlate alla fibrosi.
Mercato dei farmaci senolitici e anti-invecchiamento nella regione Asia-Pacifico
La regione Asia-Pacifico è quella a più rapida crescita nel mercato dei senolitici e dei farmaci anti-invecchiamento, con un tasso di crescita annuo composto (CAGR) previsto dell'11.37% fino al 2031. Cina e Giappone trainano questa crescita grazie alla crescente domanda di soluzioni legate all'invecchiamento e al crescente interesse commerciale per i prodotti anti-invecchiamento. Il lancio di SenoRich in Giappone nell'aprile 2026 evidenzia i progressi della regione, dimostrando sia il potenziale clinico che una tangibile attività di vendita al dettaglio.
Panorama competitivo
Nel frammentato mercato dei farmaci senolitici e anti-invecchiamento, nessuna singola azienda domina né i prodotti anti-invecchiamento consolidati né le terapie senolitiche emergenti. Le aziende consolidate generano ricavi a breve termine dalle loro formulazioni, mentre le biotecnologie più giovani si concentrano sulla trasformazione della biologia della senescenza in farmaci innovativi. Questa dinamica crea un mercato a due velocità: un segmento capitalizza sulla domanda attuale, mentre l'altro coltiva il valore futuro attraverso indicazioni mirate, strategie basate sui biomarcatori e modalità innovative.
Le mosse strategiche evidenziano gli sforzi delle aziende per assicurarsi una posizione di leadership iniziale sul mercato. Nel marzo 2026, Rubedo Life Sciences ha riportato risultati preliminari positivi di Fase 1 per RLS-1496, un farmaco mirato a problematiche dermatologiche. I pazienti affetti da psoriasi hanno mostrato una riduzione media del 20% dello spessore epidermico, insieme a una diminuzione dei marcatori di cellule senescenti e delle citochine infiammatorie. Analogamente, nel maggio 2026, HAYA Therapeutics ha somministrato la prima dose alla prima coorte nella Fase 1 di HTX-001, destinato alla fibrosi cardiaca, segnando un progresso nella riprogrammazione cellulare di precisione per le patologie legate all'invecchiamento. Questi sviluppi riflettono la competizione nella selezione delle indicazioni, nell'ampiezza della piattaforma e nella rapida generazione di dati sull'uomo.
Sta emergendo una netta distinzione tra i programmi che dimostrano effetti biologici misurabili sull'uomo e quelli che sono ancora guidati da concetti teorici. La ricerca sui biomarcatori è diventata uno strumento competitivo fondamentale, in grado di migliorare la stratificazione dei pazienti, aumentare la visibilità della risposta e semplificare la progettazione degli studi clinici. Le aziende che si concentrano su indicazioni oculari e dermatologiche potrebbero mantenere un vantaggio competitivo, poiché questi settori riducono i rischi di esposizione sistemica fornendo al contempo dati traslazionali significativi.
Leader del settore dei senolitici e dei farmaci anti-invecchiamento
UNITY Biotechnology, Inc.
Oisín Biotecnologie
Cambrian BioPharma, Inc.
Retro Biosciences, Inc.
Cleara Biotech BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Retro Biosciences, valutata 1.8 miliardi di dollari, ha avviato la fase 1 della sperimentazione clinica di RTR242, un farmaco mirato alla disfunzione lisosomiale nei pazienti affetti da Alzheimer. I dati preliminari sono attesi per agosto 2026 e non sono state segnalate tossicità dose-limitanti.
- Maggio 2026: HAYA Therapeutics ha iniziato la somministrazione del farmaco alla prima coorte di pazienti nella sperimentazione di Fase 1 di HTX-001, un oligonucleotide antisenso mirato al lncRNA WISPER per il trattamento della fibrosi cardiaca.
- Aprile 2026: Nihon Iyakuhin Seiyaku ha lanciato SenoRich, il primo integratore senolitico giapponese con il composto brevettato SENOX25. Sono state depositate domande di brevetto in 159 paesi.
- Febbraio 2026: BioAge Labs ha raccolto 132.3 milioni di dollari tramite un'offerta pubblica successiva. I dati della Fase 1 per BGE-102 hanno mostrato una riduzione mediana dell'86% della hsCRP entro il giorno 14, con il 93% dei partecipanti che ha raggiunto livelli inferiori a 2 mg/L.
Ambito del rapporto sul mercato globale dei farmaci senolitici e anti-invecchiamento
Secondo quanto riportato nello studio, i senolitici sono una classe mirata di farmaci anti-invecchiamento che distruggono selettivamente le cellule "senescenti" (o cellule zombie). Si tratta di cellule vecchie e danneggiate che smettono di dividersi ma si rifiutano di morire, persistendo nei tessuti e secernendo tossine che scatenano infiammazioni croniche e accelerano le malattie legate all'invecchiamento.
Il mercato dei senolitici e dei farmaci anti-invecchiamento è segmentato per classe di farmaco, applicazione, utente finale, canale di distribuzione e area geografica. Per classe di farmaco, il mercato comprende senolitici e farmaci anti-invecchiamento. Per applicazione, il mercato è segmentato in uso clinico/terapie off-label e uso per il benessere/longevità del consumatore. Per utente finale, il mercato è suddiviso in ospedali e cliniche, aziende biofarmaceutiche e biotecnologie virtuali, cliniche di longevità e medicina preventiva e altri. Per canale di distribuzione, il mercato è segmentato in farmaci con prescrizione, farmaci da banco (OTC)/integratori e studi clinici/uso compassionevole. Per area geografica, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni e le previsioni di mercato in termini di valore (USD) per i segmenti sopra menzionati.
| senolitici |
| Farmaceutico anti-invecchiamento |
| Uso clinico / Terapie off-label |
| Uso per il benessere/la longevità del consumatore |
| Ospedale e cliniche |
| Aziende biofarmaceutiche e biotecnologie virtuali |
| Cliniche per la longevità e la medicina preventiva |
| Altro |
| Basato su prescrizione |
| Integratori da banco (OTC) |
| Sperimentazioni cliniche / Uso compassionevole |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | senolitici | |
| Farmaceutico anti-invecchiamento | ||
| Per Applicazione | Uso clinico / Terapie off-label | |
| Uso per il benessere/la longevità del consumatore | ||
| Per utente finale | Ospedale e cliniche | |
| Aziende biofarmaceutiche e biotecnologie virtuali | ||
| Cliniche per la longevità e la medicina preventiva | ||
| Altro | ||
| Per distribuzione | Basato su prescrizione | |
| Integratori da banco (OTC) | ||
| Sperimentazioni cliniche / Uso compassionevole | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei senolitici e dei farmaci anti-invecchiamento?
Il mercato dei senolitici e dei farmaci anti-invecchiamento ha un valore di 9.06 miliardi di dollari nel 2026 e si prevede che raggiungerà i 14.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.95%.
Quale classe di farmaci genera attualmente il maggior fatturato?
Nel 2025, il settore dei farmaci anti-invecchiamento si è affermato con una quota di fatturato del 72.95%, grazie a formulazioni consolidate come i precursori del NAD+, i prodotti a base di rapamicina e i modulatori ormonali.
Quale settore applicativo si espanderà più rapidamente entro il 2031?
Il segmento di applicazione dedicato al benessere e alla longevità dei consumatori è quello in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.35% nel periodo 2026-2031.
Quale regione è in testa oggi e quale sta crescendo più rapidamente?
Il Nord America si conferma leader con una quota di fatturato del 41.12% nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.37% fino al 2031.
Perché i biomarcatori sono importanti per lo sviluppo senolitico?
I biomarcatori come p16, p21 e i pannelli di citochine SASP possono migliorare la selezione dei pazienti, affinare la misurazione farmacodinamica e aiutare gli sponsor a condurre studi clinici più efficienti.
Qual è la sfida più grande che la commercializzazione si trova ad affrontare?
La sfida più grande è di natura normativa, poiché l'invecchiamento non è riconosciuto come una patologia a sé stante, quindi le aziende devono concentrarsi su endpoint specifici per determinate malattie anziché su affermazioni generiche relative alla durata della vita in salute.


