

Dimensioni e quota di mercato delle apparecchiature per la produzione di semiconduttori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 168.45 miliardo di dollari |
| Dimensione del mercato (2031) | 283.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.95% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature per la produzione di semiconduttori a cura di Mordor Intelligence
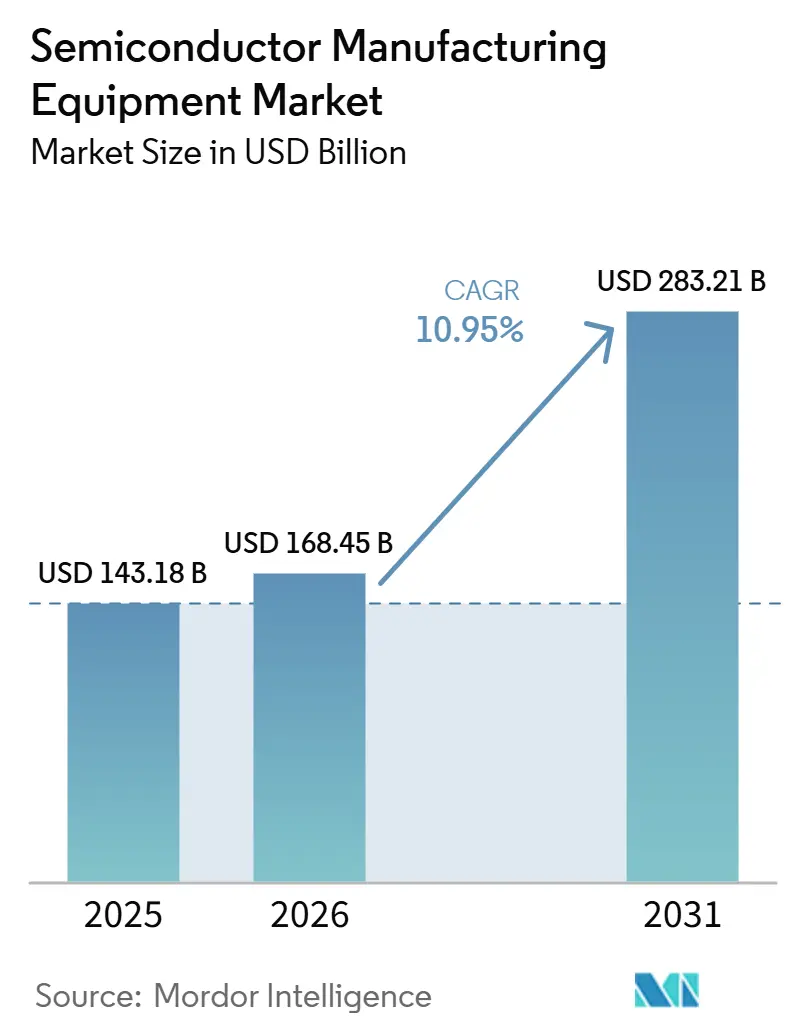
Si prevede che il mercato delle apparecchiature per la produzione di semiconduttori aumenterà da 143.18 miliardi di dollari nel 2025 a 168.45 miliardi di dollari nel 2026, raggiungendo i 283.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.95% nel periodo 2026-2031.
Si prevede che il fatturato globale delle apparecchiature per la produzione di semiconduttori registrerà una crescita su base annua nel 2025. I continui investimenti in capacità produttiva avanzata per logica, memoria e intelligenza artificiale stanno trainando questa crescita, sia per la fabbricazione di wafer front-end che per le apparecchiature di assemblaggio, confezionamento e collaudo back-end. Il mercato delle apparecchiature per la produzione di semiconduttori sta beneficiando di una spesa simultanea in logica e memoria, anziché dei cicli di investimento alternati che in passato caratterizzavano la domanda di apparecchiature. La crescente complessità dei processi sta inoltre aumentando il numero di fasi di produzione per wafer, supportando così la domanda di strumenti per litografia, deposizione, incisione, metrologia, ispezione, collaudo e confezionamento avanzato, anche senza un'espansione proporzionale della capacità di produzione di wafer. Tuttavia, i controlli sulle esportazioni, le tempistiche di esecuzione dei progetti, i vincoli della catena di approvvigionamento e la disponibilità di manodopera qualificata influenzeranno la velocità con cui gli investimenti annunciati si tradurranno in installazioni di apparecchiature.
Punti chiave del rapporto
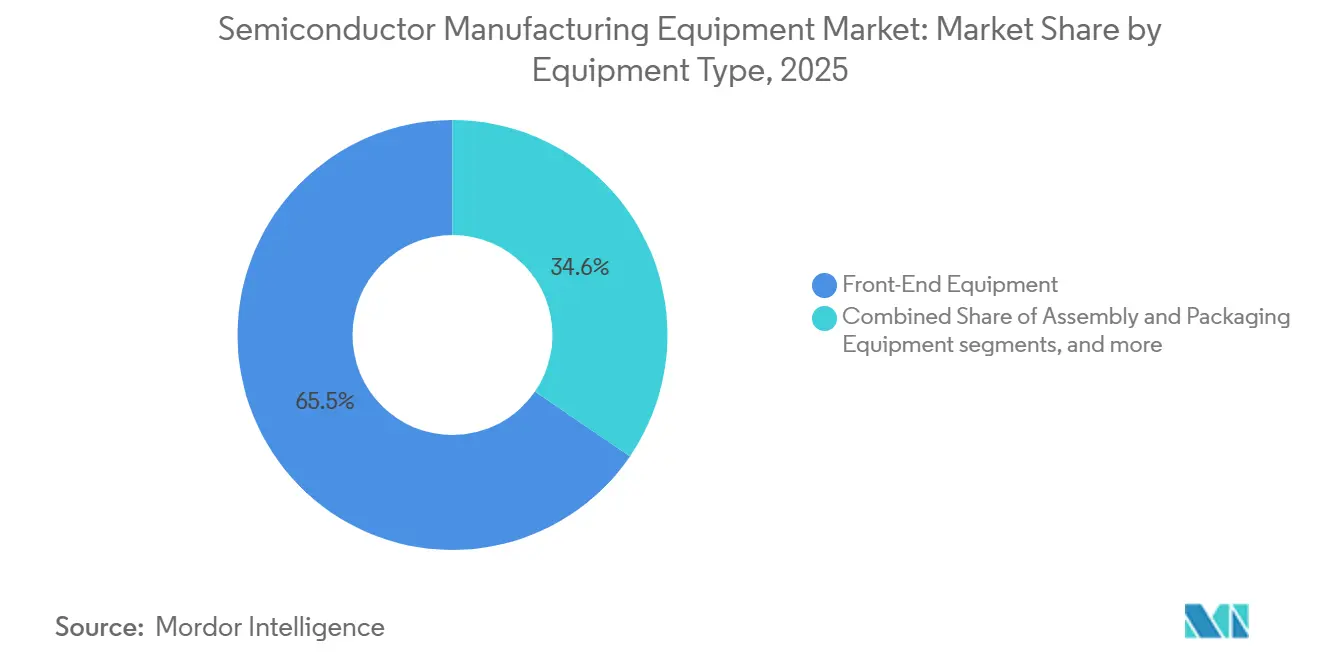
- Per tipologia di apparecchiatura, le apparecchiature per la fabbricazione di wafer/le apparecchiature front-end rappresentavano il 65.45% della quota di mercato delle apparecchiature per la produzione di semiconduttori nel 2025, mentre si prevede che le apparecchiature per l'assemblaggio e il confezionamento saranno quelle a più rapida crescita, con un CAGR del 13.50% fino al 2031.
- Per tipologia di dispositivo, i componenti logici e i microcomponenti rappresentavano il 31.50% del mercato delle apparecchiature per la produzione di semiconduttori nel 2025, mentre si prevede che il segmento delle memorie sarà quello a più rapida crescita, con un CAGR del 12.95% fino al 2031.
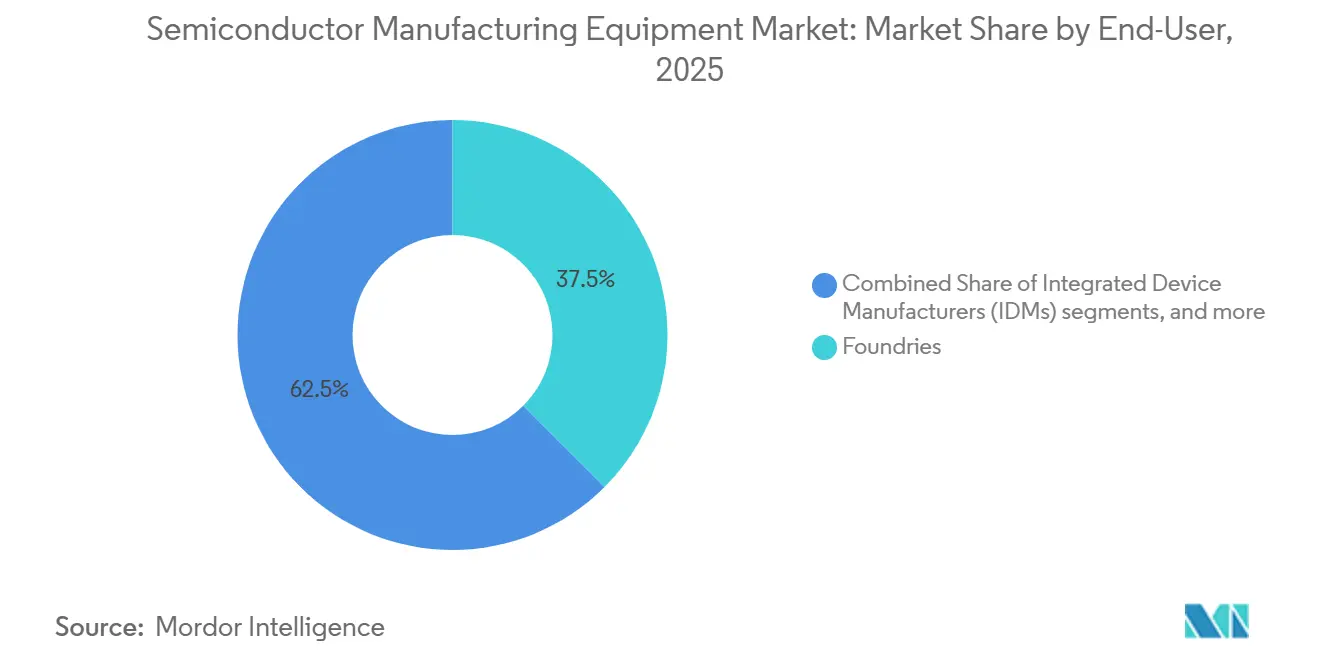
- Per tipologia di utente finale, il segmento delle fonderie rappresentava il 37.5% del mercato nel 2025 e si prevede che rimarrà il segmento a più rapida crescita, con un CAGR del 12.70% fino al 2031.
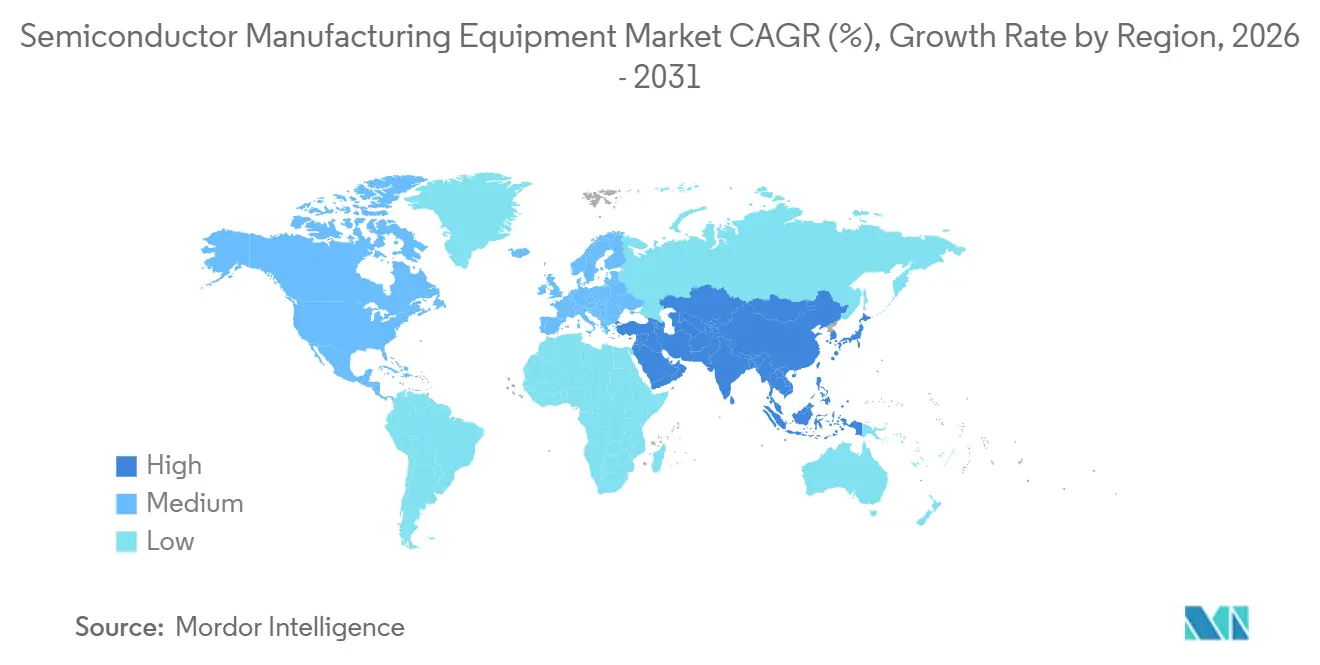
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva la posizione di leadership, rappresentando il 64.35% della quota di mercato nel 2025, e si prevede che rimarrà il segmento regionale a più rapida crescita, con un CAGR del 12.30% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature per la produzione di semiconduttori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intelligenza artificiale, HBM, chiplet e domanda di imballaggi avanzati | + 4.0% | A livello globale, con Taiwan, Corea del Sud e Nord America in testa. | A breve termine (≤ 2 anni) |
| Migrazione avanzata dei nodi e crescente complessità dei processi | + 2.5% | Taiwan, Corea del Sud, Giappone e Nord America | Medio termine (2-4 anni) |
| Aggiornamenti della tecnologia di memoria ed espansione della capacità HBM | + 2.0% | Corea del Sud, Giappone e Cina | A breve termine (≤ 2 anni) |
| Programmi governativi di localizzazione e sovvenzioni per gli impianti di produzione | + 1.5% | A livello globale, inclusi Stati Uniti, Europa, Giappone, India e Corea del Sud. | A lungo termine (≥ 4 anni) |
| Espansione della capacità produttiva multiregionale | + 1.0% | Nord America, Europa, Giappone, India e Singapore | Medio termine (2-4 anni) |
| Investimenti in fabbriche mature, semiconduttori di potenza e specializzate | + 0.8% | Europa, Cina e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intelligenza artificiale, HBM, chiplet e domanda di imballaggi avanzati
Acceleratori AI, memorie ad alta larghezza di banda, chiplet e packaging avanzato stanno cambiando il modello di investimento in apparecchiature. SEMI ha previsto una spesa globale di 52 miliardi di dollari per apparecchiature di fabbricazione di memorie da 300 mm per il 2026, con una spesa per apparecchiature DRAM che dovrebbe raggiungere i 37 miliardi di dollari. Il mercato delle apparecchiature per la produzione di semiconduttori beneficia della produzione HBM, che richiede processi specializzati per incisione, deposizione, riempimento, ispezione e packaging. Questi requisiti aumentano la domanda di strumenti prima di considerare qualsiasi aumento della produzione di memorie. Anche i design dei chiplet aumentano la necessità di posizionamento preciso del die, incollaggio, test e ispezione. Questo fattore trainante è più forte a Taiwan, Corea del Sud e Nord America, dove si concentra la principale capacità logica e di memoria. Ciò fornisce al mercato delle apparecchiature per la produzione di semiconduttori un'esposizione sostenuta a investimenti di alto valore nella produzione e nel packaging. [1] SEMI, “SEMI Reports Global Semiconductor Equipment Billings Reached USD 135 Billion in 2025, Up 15% Year-on-Year,” SEMI, semi.org.
Migrazione avanzata dei nodi e crescente complessità dei processi
Il passaggio a design gate-all-around a 2 nm aumenta il numero e la precisione delle fasi di fabbricazione. SEMI prevede che la spesa per apparecchiature per fonderie e stabilimenti di produzione di wafer logici raggiungerà i 78 miliardi di dollari nel 2026, con un aumento del 18.9% rispetto al 2025. Le strutture gate-all-around richiedono un lavoro di incisione e deposizione più selettivo rispetto ai precedenti design FinFET. Ogni fase aggiuntiva può anche aumentare la necessità di apparecchiature di metrologia e controllo di processo. Intel Foundry ha utilizzato il sistema EUV ad alta apertura numerica di ASML per un prodotto logico ad alto volume nel luglio 2026, a dimostrazione che nuove piattaforme di litografia stanno entrando in produzione. Il mercato delle apparecchiature per la produzione di semiconduttori, pertanto, beneficia di una maggiore intensità di apparecchiature man mano che i produttori si spostano verso nodi di processo più complessi. Ciò rende il mercato delle apparecchiature per la produzione di semiconduttori meno dipendente esclusivamente dai nuovi edifici di produzione.
Aggiornamenti della tecnologia di memoria ed espansione della capacità HBM
Nel 2025, gli investimenti nel settore delle memorie sono rimasti importanti, in quanto la domanda si è spostata verso le memorie HBM e le più recenti architetture DRAM e NAND. SEMI ha riportato che la spesa in conto capitale per i semiconduttori relativa alle memorie è aumentata del 57% su base annua nel primo trimestre del 2025, rispetto a una crescita del 15% nella spesa in conto capitale non relativa alle memorie. SEMI prevede una spesa di 38.8 miliardi di dollari per le apparecchiature di fabbricazione di wafer DRAM e di 13.9 miliardi di dollari per le apparecchiature di fabbricazione di wafer NAND nel 2026. Le memorie HBM introducono processi per i via passanti nel silicio, i metalli di barriera e il riempimento dielettrico che non sono intercambiabili con quelli utilizzati nei precedenti metodi di produzione di memorie. Questi cambiamenti limitano la possibilità di riutilizzare gli strumenti più vecchi e incoraggiano nuovi acquisti. Di conseguenza, il mercato delle apparecchiature per la produzione di semiconduttori è esposto agli aggiornamenti architetturali e agli aumenti di capacità. Il mercato delle apparecchiature per la produzione di semiconduttori trae inoltre vantaggio quando i nuovi standard di memoria richiedono flussi di processo distinti.
Programmi governativi di localizzazione e sovvenzioni per gli impianti di produzione
I programmi governativi stanno supportando progetti di produzione nazionali in diverse regioni. Il CHIPS and Science Act degli Stati Uniti ha stanziato 52.7 miliardi di dollari per la ricerca, lo sviluppo e la produzione di semiconduttori. Il credito d'imposta per investimenti previsto dalla Sezione 48D è disponibile per i progetti ammissibili che iniziano la costruzione entro il 31 dicembre 2026. La Commissione europea ha proposto il Chips Act 2.0 nel giugno 2026, estendendo l'attenzione politica ai chiplet, ai chip fotonici e alle tecnologie neuromorfiche. Anche l'India ha riferito che 10 progetti nell'ambito del Semicon India Programme sono stati approvati entro il 2026. Il mercato delle apparecchiature per la produzione di semiconduttori beneficia di un flusso di ordini più ampio man mano che i siti sovvenzionati passano dalla fase di costruzione a quella di installazione degli strumenti. Questi programmi rendono il mercato delle apparecchiature per la produzione di semiconduttori più diversificato geograficamente nel tempo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controlli sulle esportazioni, tariffe e frammentazione degli scambi commerciali | -2.0% | A livello globale, inclusi Cina, Giappone, Paesi Bassi, Corea del Sud e Nord America. | A breve termine (≤ 2 anni) |
| Ciclicità degli investimenti in conto capitale nel settore dei semiconduttori e ritardi negli investimenti nelle fabbriche di semiconduttori | -1.5% | Global | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di componenti ottici, per il vuoto, di precisione e di input speciali. | -0.8% | Giappone, Germania e Paesi Bassi | Medio termine (2-4 anni) |
| Costi degli utensili elevatissimi, tempi di consegna lunghi e cicli di ammortamento prolungati. | -0.5% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Controlli sulle esportazioni, tariffe e frammentazione degli scambi commerciali
I controlli sulle esportazioni hanno ristretto la gamma di apparecchiature e tecnologie correlate che possono essere fornite a determinate destinazioni. Nel dicembre 2024, il Bureau of Industry and Security degli Stati Uniti ha aggiunto controlli che riguardano 24 tipi di apparecchiature per la produzione di semiconduttori, 3 tipi di software di sviluppo per semiconduttori, norme relative all'HBM e 140 aggiunte all'Entity List. Una norma finale provvisoria del gennaio 2025 ha esteso i requisiti di licenza per alcuni circuiti integrati di calcolo avanzati e ha coperto le rotte di produzione. Queste norme creano requisiti di conformità per fornitori e clienti in diversi paesi. Possono influire sulla configurazione del prodotto, sulla qualificazione del cliente, sui tempi di spedizione e sugli accordi di servizio. Il mercato delle apparecchiature per la produzione di semiconduttori deve anche affrontare il rischio che le restrizioni supportino lo sviluppo di catene di approvvigionamento nazionali alternative. [2] US Government Accountability Office, “Export Controls, Commerce Implemented Advanced Semiconductor Rules,” US Government Accountability Office, gao.gov.
Ciclicità degli investimenti in conto capitale nel settore dei semiconduttori e ritardi negli investimenti nelle fabbriche di semiconduttori
La spesa in conto capitale nel settore dei semiconduttori rimane esposta ai cicli della domanda, all'esecuzione dei progetti e alle decisioni di investimento dei clienti. Il Congressional Research Service ha documentato che le date di produzione programmate per diversi progetti di fabbricazione finanziati dal CHIPS Act si estendono fino alla fine degli anni 2020 e al 2030. Il National Network for Microelectronics Education ha previsto una carenza di forza lavoro nel settore dei semiconduttori negli Stati Uniti compresa tra 127,000 e 157,000 unità entro il 2030. Questa carenza può posticipare la costruzione, la messa in servizio e l'avvio della produzione anche in presenza di finanziamenti per i progetti. I ritardi possono posticipare le consegne delle apparecchiature a periodi successivi, anziché eliminare la domanda. Il mercato delle apparecchiature per la produzione di semiconduttori deve quindi trovare un equilibrio tra una solida pipeline di progetti e le tempistiche pratiche di completamento degli impianti e la disponibilità della forza lavoro.
Analisi del segmento
Per tipologia di apparecchiatura: Complessità delle apparecchiature di supporto per la domanda front-end, l'assemblaggio e l'imballaggio, gli strumenti di supporto e l'investimento
Nel 2025, le apparecchiature front-end rappresentavano il 65.45% della quota di mercato. Rimangono il principale motore della spesa, poiché gli impianti di produzione di wafer logici e di memoria avanzati richiedono litografia, deposizione, incisione, pulizia, planarizzazione, trattamento termico, metrologia e ispezione. SEMI prevede una spesa di 143.9 miliardi di dollari per le apparecchiature per la produzione di wafer nel 2026, con un aumento del 23.1% rispetto al 2025. Le dimensioni del mercato delle apparecchiature per la produzione di semiconduttori sono sostenute dalla capacità di produzione di wafer logici e di memoria all'avanguardia, nonché da flussi di processo più esigenti. Applied Materials ha introdotto sistemi di deposizione e incisione selettiva nel giugno 2026 per strutture 3D profonde e strette utilizzate nei wafer logici e di memoria avanzati. Anche ASML prevede di continuare ad espandere la capacità EUV e DUV per soddisfare la domanda dei clienti. Queste azioni dimostrano che la domanda di apparecchiature front-end comprende sia nuove capacità che la sostituzione degli strumenti nei nodi più avanzati. [3] ASML, “ASML segnala 32.7 miliardi di euro di vendite nette totali e 9.6 miliardi di euro di utile netto nel 2025”, ASML, asml.com.
Le apparecchiature per l'assemblaggio, il confezionamento e il collaudo hanno registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 13.50% fino al 2031, e sono diventate sempre più importanti poiché i dispositivi AI e gli stack HBM richiedono operazioni di back-end più complesse. SEMI ha riportato che le apparecchiature di collaudo sono aumentate del 55% nel 2025 e ha previsto vendite di apparecchiature di collaudo per 15.3 miliardi di dollari nel 2026. Le apparecchiature di confezionamento supportano anche il bonding ibrido, il fissaggio dei chip, l'ispezione dei substrati e altre attività specializzate. Applied Materials ha introdotto sistemi per il riempimento dei via attraverso il silicio, la formazione di microbump e l'analisi dei difetti nel giugno 2026. Gli impianti di fabbricazione, l'automazione e le apparecchiature di supporto rimangono necessari per i siti greenfield che richiedono l'erogazione di prodotti chimici, sistemi di gas, movimentazione dei materiali e infrastrutture per camere bianche. Insieme, queste attività ampliano la domanda di apparecchiature oltre la fase primaria di elaborazione dei wafer.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di dispositivo: le modifiche all'architettura logica e di memoria aumentano il fabbisogno di apparecchiature.
Nel 2025, i componenti logici e micro hanno rappresentato il 31.50% della quota di mercato, supportando gli investimenti nella produzione di nodi avanzati per il calcolo ad alte prestazioni, i processori AI e i dispositivi mobili di fascia alta. SEMI ha previsto una spesa di 78 miliardi di dollari per le apparecchiature di fonderia e fabbricazione di wafer logici nel 2026. Il mercato delle apparecchiature per la produzione di semiconduttori è influenzato dalla transizione alla produzione gate-all-around a 2 nm, che aggiunge fasi di fabbricazione e controllo. L'utilizzo da parte di Intel della litografia EUV ad alta apertura numerica (High-NA EUV) in un prodotto ad alto volume dimostra il ruolo crescente dei nuovi strumenti di litografia. I microprocessori fanno parte di questa base di domanda, poiché i progetti di processori consolidati e personalizzati si stanno spostando verso nodi di processo avanzati. Anche i dispositivi analogici, discreti e di potenza continuano a trainare la domanda di apparecchiature per nodi maturi, sebbene i loro modelli di acquisto differiscano da quelli per la logica all'avanguardia.
Il segmento delle memorie ha registrato un CAGR del 12.95% fino al 2031, grazie agli aggiornamenti delle architetture HBM, DRAM e NAND che stanno plasmando gli investimenti nel settore. SEMI ha previsto che la spesa per le apparecchiature di fabbricazione di wafer DRAM raggiungerà i 38.8 miliardi di dollari nel 2026, mentre quella per le NAND raggiungerà i 13.9 miliardi di dollari. Le memorie HBM richiedono processi più complessi per la formazione dei via, la deposizione, il riempimento, l'assemblaggio e il collaudo. Anche le memorie 3D NAND a più strati aumentano i requisiti per i sistemi di incisione e deposizione ad alto rapporto d'aspetto. Questi cambiamenti tecnici creano esigenze di approvvigionamento che non dipendono solo da un aumento del numero di wafer prodotti. Sensori, MEMS e dispositivi optoelettronici riducono la necessità di apparecchiature specializzate, man mano che si espandono le applicazioni di edge computing e di rilevamento.
Per utente finale: i progetti di fonderia e IDM plasmano i programmi di approvvigionamento
Nel 2025, le fonderie rappresentavano il 37.5% della quota di mercato e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 12.70% fino al 2031. Le fonderie sono tra i principali acquirenti di apparecchiature perché devono mantenere la leadership di processo servendo al contempo diversi progettisti di chip. TSMC ha riferito di avere in costruzione o in fase di ristrutturazione 18 stabilimenti per wafer da 12 pollici, tra cui cinque impianti di packaging avanzato. Questo tipo di sviluppo multi-sito supporta il mercato delle apparecchiature per la produzione di semiconduttori, poiché ogni impianto richiede un set integrato di strumenti di elaborazione e supporto. Samsung ha dichiarato che le sue linee sub-8 nm erano a pieno utilizzo e che si prevedeva che gli ordini a 2 nm sarebbero più che raddoppiati nel 2026. La concorrenza tra le principali fonderie può anticipare gli ordini di apparecchiature, in quanto le aziende si preparano ad aumentare la capacità produttiva per le nuove generazioni di tecnologie. Gli stessi progetti richiedono anche uno stretto coordinamento con i servizi di pubblica utilità, i team di costruzione e la forza lavoro locale.
I produttori di dispositivi integrati rimangono clienti importanti per gli strumenti di memoria, potenza, analogici e per semiconduttori speciali. Il Dipartimento del Commercio degli Stati Uniti ha annunciato incentivi CHIPS fino a 6.1 miliardi di dollari per i progetti di Micron a New York e Idaho. Bosch ha raggiunto un accordo di finanziamento definitivo fino a 225 milioni di dollari nell'ambito di un progetto da 2 miliardi di dollari per il carburo di silicio in California. Anche i fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing stanno aumentando l'utilizzo di sistemi avanzati di packaging, bonding e ispezione. Le linee di ricerca e pilota forniscono una domanda iniziale per le piattaforme più recenti, come gli strumenti di packaging EUV ad alta apertura numerica (High-NA EUV) e a livello di pannello. Questi utenti contribuiscono alla qualificazione delle apparecchiature prima di una più ampia implementazione nella produzione.
Analisi geografica
Nel 2025, la regione Asia-Pacifico rappresentava il 64.35% della quota di mercato e si prevede che rimarrà il principale mercato regionale per le apparecchiature di produzione di semiconduttori, registrando un CAGR del 12.30%, trainata da Cina, Taiwan, Corea del Sud e Giappone, che insieme rappresentano la maggior parte del fatturato globale delle apparecchiature. Si prevede che Taiwan registrerà un fatturato di 31.5 miliardi di dollari nel settore delle apparecchiature per semiconduttori, con un aumento del 90% rispetto al 2024, grazie ai continui investimenti in capacità di logica avanzata e packaging avanzato. La Corea del Sud dovrebbe raggiungere i 25.8 miliardi di dollari, con un incremento del 26%, sostenuta dall'espansione della capacità HBM e DRAM. Il fatturato del Giappone dovrebbe aumentare del 22%, raggiungendo i 9.5 miliardi di dollari, grazie ai progetti di produzione nazionali e al consolidato ecosistema di materiali e apparecchiature per semiconduttori che sostengono gli investimenti di capitale. Si prevede che la Cina rimarrà il più grande mercato mondiale per le apparecchiature, con un fatturato di 49.3 miliardi di dollari, nonostante un lieve calo dello 0.5%, grazie ai continui investimenti nella produzione di nodi tecnologici maturi, nei semiconduttori speciali e nello sviluppo della catena di approvvigionamento nazionale.
Si prevede che il Nord America registrerà un fatturato di 10.9 miliardi di dollari in apparecchiature, in calo del 20% rispetto all'anno precedente. Tuttavia, la costruzione e la messa in funzione di nuovi stabilimenti, supportate dal CHIPS Act e dal Science Act, dovrebbero stimolare un aumento delle installazioni di apparecchiature man mano che i progetti avanzano dalla fase di sviluppo del sito alla produzione. L'Europa ha generato un fatturato di 2.9 miliardi di dollari nel 2025, con un calo del 41% rispetto al 2024. Ciononostante, l'European Chips Act continua a sostenere gli investimenti strategici nella produzione di semiconduttori e nell'espansione tecnologica in tutta la regione. I centri di produzione emergenti, tra cui l'India attraverso il Semicon India Programme e Singapore attraverso investimenti in packaging avanzato e semiconduttori speciali, stanno rafforzando la loro posizione all'interno dell'ecosistema globale della produzione di semiconduttori. Guardando al futuro, SEMI prevede che Cina, Taiwan e Corea del Sud rimarranno i tre maggiori mercati di apparecchiature per semiconduttori fino al 2031, a testimonianza della continua concentrazione della capacità globale di fabbricazione di wafer e degli investimenti in nodi tecnologici avanzati.
Panorama competitivo
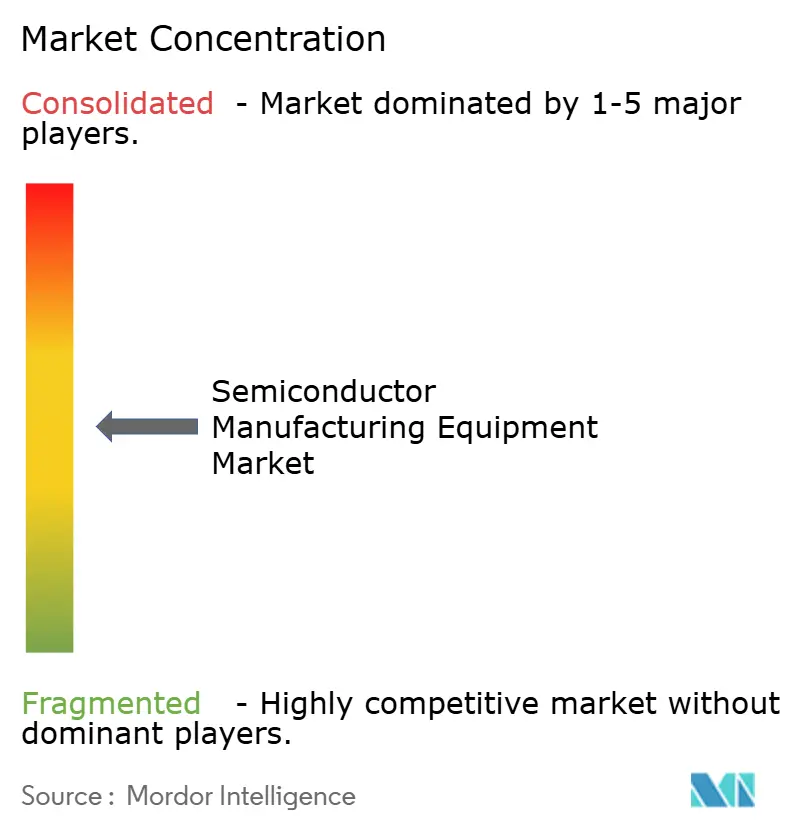
Il mercato delle apparecchiature per la produzione di semiconduttori presenta una concentrazione media, con un segmento di vertice altamente concentrato nelle categorie critiche per il processo, tra cui litografia, deposizione, incisione e ispezione. ASML ha registrato un fatturato netto di 32.7 miliardi di euro (36.90 miliardi di dollari) nel 2025 e un portafoglio ordini a fine anno di 38.8 miliardi di euro (43.79 miliardi di dollari). Il suo piano di espansione della capacità EUV e DUV risponde alla domanda dei clienti di strumenti di produzione per nodi tecnologici avanzati. Applied Materials ha registrato un fatturato di 28.4 miliardi di dollari nell'anno fiscale 2025. Lam Research ha registrato un fatturato di 18.4 miliardi di dollari nello stesso periodo. Queste aziende competono in base alle prestazioni degli strumenti, alla capacità produttiva, alla copertura dei servizi e alla capacità di supportare strutture di dispositivi sempre più complesse.
Il controllo di processo è diventato sempre più importante, poiché le dimensioni ridotte dei componenti e le strutture 3D aumentano il costo delle perdite di resa. KLA ha registrato un fatturato di 12.2 miliardi di dollari nel settore del controllo di processo per semiconduttori nell'anno fiscale 2026, rispetto agli 11.0 miliardi di dollari dell'anno fiscale 2025. Anche ASML ha investito 1.3 miliardi di euro (1.46 miliardi di dollari) in sistemi di metrologia e ispezione nel 2025. Applied Materials ha introdotto la piattaforma SEMVision G7AP nel giugno 2026 per l'analisi dei difetti su substrati di packaging avanzati. Queste mosse dimostrano che il campo competitivo si estende oltre i singoli strumenti di deposizione o litografia. I fornitori si stanno espandendo in fasi adiacenti in cui i clienti necessitano di processi integrati e capacità di ispezione.
Le apparecchiature di back-end stanno attirando investimenti strategici perché i chiplet e le memorie HBM richiedono operazioni di packaging più vicine al controllo del processo di front-end. Applied Materials ha presentato il suo sistema Nokota VMax 2 per il riempimento di via passanti nel silicio e la formazione di microbump nel giugno 2026. L'implementazione della litografia EUV ad alta apertura numerica (NA) da parte di ASML con Intel Foundry è un'altra mossa strategica che porta in produzione una nuova categoria di litografia. Anche l'investimento di Bosch nella produzione di carburo di silicio riflette la continua domanda di apparecchiature specializzate per semiconduttori. La concorrenza dipenderà dalla velocità con cui i fornitori saranno in grado di qualificare gli strumenti per nuovi materiali, strutture 3D e formati di packaging. Le normative sull'esportazione e i requisiti di qualificazione dei clienti potrebbero influenzare le opportunità di mercato a livello regionale.
Leader del settore delle apparecchiature per la produzione di semiconduttori
Applied Materials, Inc.
ASML Holding NV
Lam Research Corporation
Tokyo Electron limitata
Società KLA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Applied Materials ha presentato il sistema di deposizione elettrochimica Nokota VMax 2 per il riempimento di through-silicon-via e la formazione di microbump, nonché la piattaforma SEMVision G7AP per substrati di packaging avanzati. I sistemi rispondono ai requisiti di processo del packaging avanzato di memorie e logica, dove la precisione del posizionamento e l'analisi dei difetti sono importanti per la qualificazione della produzione.
- Luglio 2026: ASML ha annunciato che la tecnologia High NA EUV ha raggiunto un traguardo produttivo con la realizzazione del primo prodotto logico ad alto volume che la utilizza. L'annuncio ha confermato l'impiego della piattaforma TwinScan EXE:5200B per i processori Intel Core Ultra Series 3 e ha segnato la realizzazione del primo prodotto logico di volume con questa tecnologia.
- Luglio 2026: Bosch ha annunciato un accordo definitivo di finanziamento CHIPS fino a 225 milioni di dollari a sostegno del suo investimento nella produzione di carburo di silicio a Roseville, in California. L'accordo rientra in un progetto da 2 miliardi di dollari per la conversione del sito alla produzione di carburo di silicio da 200 mm, con l'avvio della produzione commerciale previsto per il 2026.
- Luglio 2026: Infineon ha inaugurato il suo Smart Power Fab a Dresda, in Germania, a seguito di un investimento di 5 miliardi di euro (5.64 miliardi di dollari). L'impianto è stato aperto in anticipo rispetto ai tempi previsti e produrrà semiconduttori di potenza e dispositivi analogici e a segnale misto, aumentando la capacità produttiva per applicazioni nei settori automobilistico, energetico e industriale.
Ambito del rapporto sul mercato globale delle apparecchiature per la produzione di semiconduttori
Il rapporto sul mercato delle apparecchiature per la produzione di semiconduttori è segmentato per tipo di apparecchiatura (apparecchiature per la fabbricazione di wafer/apparecchiature front-end e altro), per tipo di dispositivo (componenti logici e microcomponenti, memorie, analogici e altro), per utente finale (produttori di dispositivi integrati (IDM), fonderie e altro) e per area geografica (Asia-Pacifico, Europa e altro). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra menzionati.
| Apparecchiature per la fabbricazione di wafer / Apparecchiature front-end (litografia, deposizione, incisione, pulizia, CMP, trattamento termico, apparecchiature di metrologia e ispezione front-end, ecc.) |
| Apparecchiature di assemblaggio e confezionamento (fissaggio di chip, saldatura a filo, incollaggio flip-chip, bumping di wafer, assottigliamento, taglio a cubetti, stampaggio, ecc.) |
| Apparecchiature di test per semiconduttori (apparecchiature di test automatizzate, sonde per wafer, dispositivi di movimentazione per test, apparecchiature di burn-in e apparecchiature di test finale) |
| Impianto di fabbricazione, automazione e attrezzature di supporto (sistemi di automazione, sistemi di movimentazione wafer, AMHS, sistemi di erogazione di prodotti chimici e gas, refrigeratori, attrezzature di supporto per camere bianche, ecc.) |
| Logica e microcomponenti (circuiti integrati logici, ecc.) |
| Memoria (DRAM, NAND, HBM, NOR, ecc.) |
| Microprocessori (MPU) |
| Analogico (circuiti integrati per la gestione dell'alimentazione, catena del segnale, circuiti integrati di interfaccia, ecc.) |
| Componenti discreti e di potenza (diodi, transistor, MOSFET, ecc.) |
| Sensori, MEMS e dispositivi optoelettronici (sensori di immagine, sensori MEMS, ecc.) |
| Produttori di dispositivi integrati (IDM) |
| fonderie |
| Aziende di assemblaggio e collaudo di semiconduttori esternalizzati (OSAT) |
| Altri (Ricerca e sviluppo (R&S) e linee pilota) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Irlanda | |
| Italia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Taiwan | |
| Corea del Sud | |
| Giappone | |
| Singapore | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa |
| Per tipo di apparecchiatura | Apparecchiature per la fabbricazione di wafer / Apparecchiature front-end (litografia, deposizione, incisione, pulizia, CMP, trattamento termico, apparecchiature di metrologia e ispezione front-end, ecc.) | |
| Apparecchiature di assemblaggio e confezionamento (fissaggio di chip, saldatura a filo, incollaggio flip-chip, bumping di wafer, assottigliamento, taglio a cubetti, stampaggio, ecc.) | ||
| Apparecchiature di test per semiconduttori (apparecchiature di test automatizzate, sonde per wafer, dispositivi di movimentazione per test, apparecchiature di burn-in e apparecchiature di test finale) | ||
| Impianto di fabbricazione, automazione e attrezzature di supporto (sistemi di automazione, sistemi di movimentazione wafer, AMHS, sistemi di erogazione di prodotti chimici e gas, refrigeratori, attrezzature di supporto per camere bianche, ecc.) | ||
| Per tipo di dispositivo | Logica e microcomponenti (circuiti integrati logici, ecc.) | |
| Memoria (DRAM, NAND, HBM, NOR, ecc.) | ||
| Microprocessori (MPU) | ||
| Analogico (circuiti integrati per la gestione dell'alimentazione, catena del segnale, circuiti integrati di interfaccia, ecc.) | ||
| Componenti discreti e di potenza (diodi, transistor, MOSFET, ecc.) | ||
| Sensori, MEMS e dispositivi optoelettronici (sensori di immagine, sensori MEMS, ecc.) | ||
| Per utente finale | Produttori di dispositivi integrati (IDM) | |
| fonderie | ||
| Aziende di assemblaggio e collaudo di semiconduttori esternalizzati (OSAT) | ||
| Altri (Ricerca e sviluppo (R&S) e linee pilota) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Irlanda | ||
| Italia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Taiwan | ||
| Corea del Sud | ||
| Giappone | ||
| Singapore | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle apparecchiature per la produzione di semiconduttori nel 2026?
Si stima che il mercato delle apparecchiature per la produzione di semiconduttori abbia un valore di 168.45 miliardi di dollari nel 2026 e si prevede che raggiungerà i 283.21 miliardi di dollari entro il 2031.
Quali fattori guideranno la domanda di apparecchiature per la produzione di semiconduttori fino al 2031?
I processori AI, la memoria HBM, il packaging avanzato, la migrazione logica a 2 nm, gli aggiornamenti della memoria e la costruzione di stabilimenti di produzione con il supporto del governo stanno sostenendo la domanda.
Perché i progetti di chip avanzati richiedono più attrezzature di produzione?
La logica gate-all-around, la memoria HBM e la memoria 3D NAND richiedono passaggi aggiuntivi per l'incisione, la deposizione, la metrologia, l'ispezione, l'incapsulamento e il collaudo.
Quali regioni sono le più importanti per gli investimenti in attrezzature?
Cina, Taiwan e Corea del Sud sono rimaste le principali destinazioni per le apparecchiature, mentre i programmi di localizzazione supportano il Nord America, l'Europa, il Giappone e l'India.
In che modo i controlli sulle esportazioni incidono sui fornitori di apparecchiature?
I controlli possono limitare le spedizioni, aumentare il lavoro di rilascio delle licenze e di conformità e incoraggiare lo sviluppo di catene di approvvigionamento regionali alternative.
Qual è il principale rischio di esecuzione per i nuovi stabilimenti di produzione di semiconduttori?
I tempi di realizzazione dei progetti possono subire ritardi a causa della carenza di manodopera specializzata, delle esigenze infrastrutturali, dei vincoli di approvvigionamento e delle modifiche ai piani di spesa in conto capitale.


