

Dimensioni e quota del mercato della logistica dei semiconduttori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 86.55 miliardo di dollari |
| Dimensione del mercato (2031) | 133.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.12% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
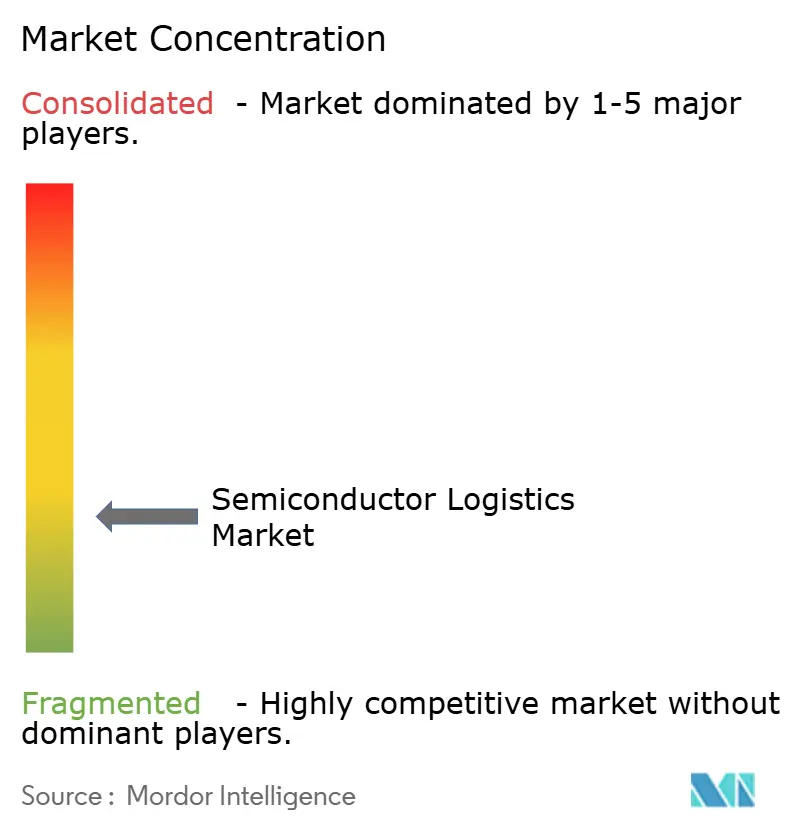
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della logistica dei semiconduttori di Mordor Intelligence
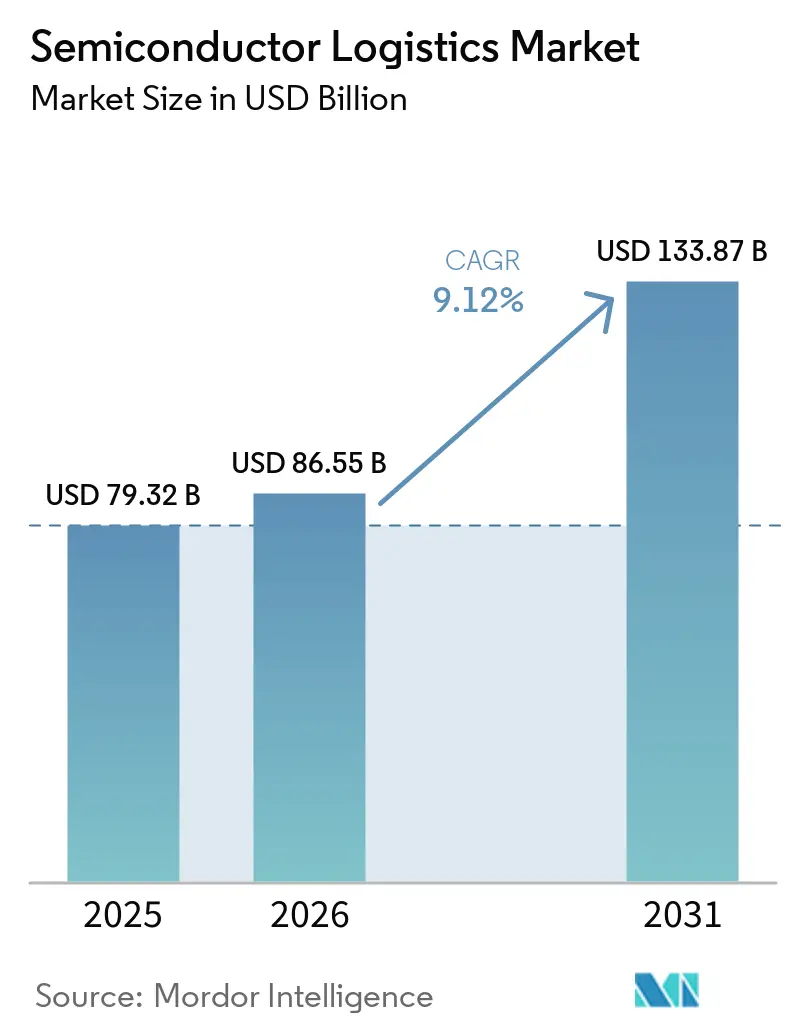
Il mercato della logistica dei semiconduttori aveva un valore di 79.32 miliardi di dollari nel 2025 e si prevede che crescerà da 86.55 miliardi di dollari nel 2026 a 133.87 miliardi di dollari entro il 2031, con un CAGR del 9.12% durante il periodo di previsione (2026-2031).
Le prospettive di crescita riflettono la storica attività di costruzione di fabbriche, i programmi di incentivi governativi e l'intensificarsi della domanda di hardware per l'intelligenza artificiale, che richiede flussi di materiali rapidi e privi di contaminazione. I servizi di trasporto rimangono la spina dorsale del mercato della logistica dei semiconduttori, tuttavia i servizi a valore aggiunto come l'imballaggio specializzato, la documentazione per il controllo delle esportazioni e gli audit di conformità si stanno espandendo più rapidamente, poiché i produttori cercano partner integrati nella supply chain. Gli investimenti in capacità in veicoli per camere bianche di Classe A, reti di catene del freddo per sostanze chimiche a raggi ultravioletti estremi (EUV) e piattaforme di routing basate sull'intelligenza artificiale stanno rimodellando le dinamiche competitive. Allo stesso tempo, le politiche di supply chain basate su partner affidabili negli Stati Uniti, in Europa e in Giappone stanno ridisegnando le tradizionali rotte commerciali incentrate sull'Asia, costringendo i fornitori di servizi logistici a stabilire hub regionali in prossimità di nuovi cluster di fabbriche, mantenendo al contempo elevati standard di servizio in linea con i requisiti di sicurezza nazionale.
Punti chiave del rapporto
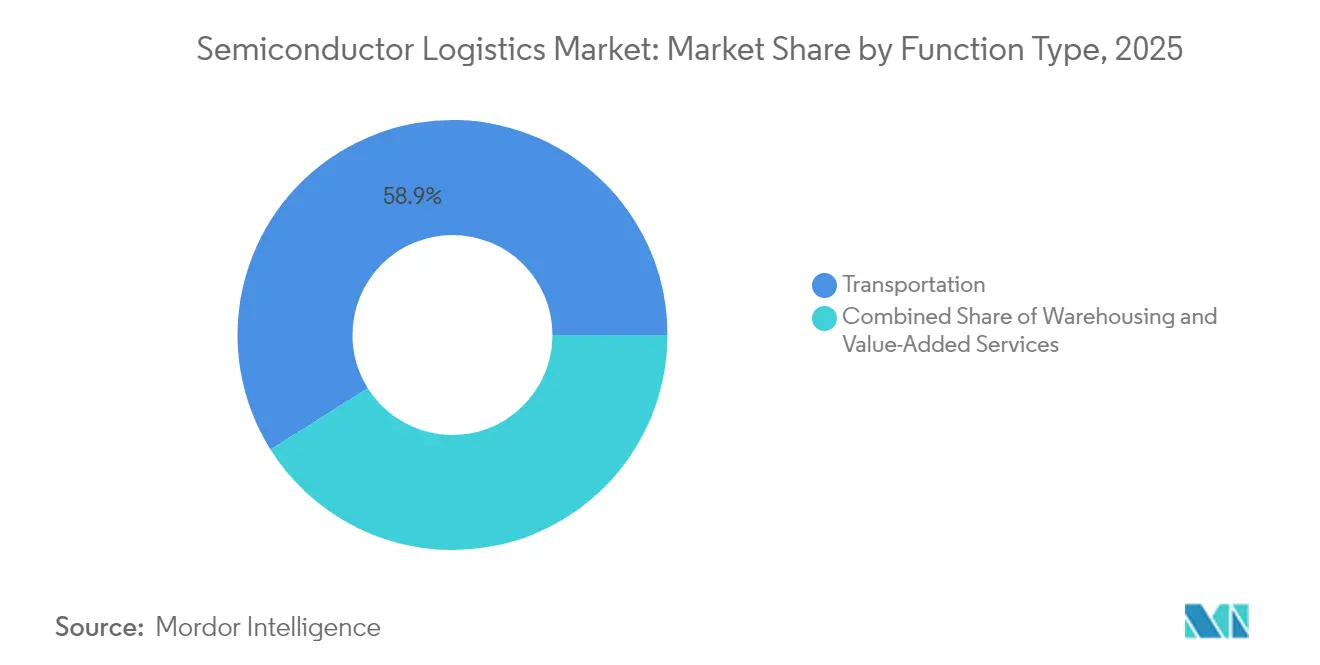
- Per funzione, nel 58.93 il settore dei trasporti controllava il 2025% della quota di mercato della logistica dei semiconduttori. Per funzione, si prevede che i servizi a valore aggiunto cresceranno a un CAGR del 4.08% fino al 2031.
- In base alla modalità operativa, i servizi non legati alla catena del freddo hanno rappresentato il 76.70% delle dimensioni del mercato della logistica dei semiconduttori nel 2025. In base alla modalità operativa, si prevede che la logistica della catena del freddo aumenterà a un CAGR del 4.78% tra il 2026 e il 2031.
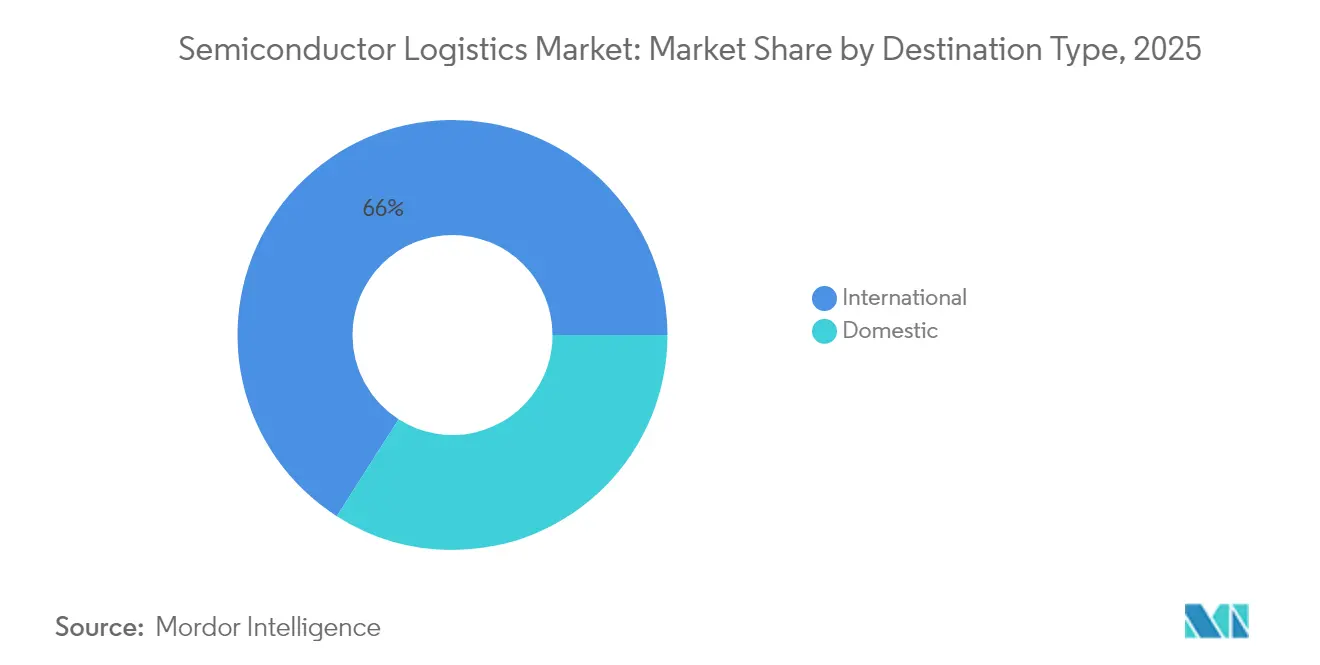
- Per destinazione, nel 65.95 le spedizioni internazionali rappresentavano il 2025% delle dimensioni del mercato logistico dei semiconduttori, mentre i flussi nazionali stanno crescendo a un CAGR del 3.95%.
- Per tipologia di prodotto, i prodotti semiconduttori finiti hanno rappresentato il 40.92% del fatturato nel 2025; si prevede che le materie prime e i prodotti chimici cresceranno a un CAGR del 4.55% fino al 2031.
- Nel 43.10, la regione Asia-Pacifico ha conquistato il 2025% della quota di mercato della logistica dei semiconduttori e si prevede che registrerà il CAGR regionale più elevato, pari al 4.85%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della logistica dei semiconduttori
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerata espansione della fabbrica negli Stati Uniti e in Europa | + 2.1% | Nord America e UE, con ripercussioni sull'APAC | Medio termine (2-4 anni) |
| Crescente esternalizzazione del confezionamento a livello di wafer nel Sud-est asiatico | + 1.8% | Nucleo APAC, impatto secondario nelle Americhe | A breve termine (≤ 2 anni) |
| Passaggio a modelli logistici "milk-run" vicini alla fonderia | + 1.3% | Globale, concentrato vicino ai principali cluster di fabbriche | Medio termine (2-4 anni) |
| Conformità alla catena del freddo per i prodotti chimici per fotolitografia EUV | + 1.1% | Globale, enfasi sulle regioni dei nodi avanzati | A lungo termine (≥ 4 anni) |
| Sussidi governativi per catene di fornitura di partner fidati | + 1.7% | Americhe, UE, Giappone, mercati selezionati dell'APAC | Medio termine (2-4 anni) |
| Piattaforme di visibilità ETA e routing dinamico abilitate dall'intelligenza artificiale | + 1.2% | Adozione globale e precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerata espansione della fabbrica negli Stati Uniti e in Europa
Diciotto nuove fabbriche previste per il 2025-2026 nelle Americhe, in Giappone e in Europa stanno rimodellando i corridoi logistici globali. Progetti come il campus di TSMC in Arizona e l'espansione della capacità produttiva multi-stato di Intel richiedono reti di autotrasporto prive di contaminazione per consegnare gas ad altissima purezza, fotoresist e wafer secondo rigidi programmi just-in-time. Le tradizionali rotte a lungo raggio vengono integrate da circuiti regionali "milk-run" che collegano fabbriche, centri di distribuzione dei fornitori e strutture di trasporto specializzate. I fornitori di servizi logistici stanno investendo in rimorchi compatibili con la Classe ISO 5 e in sistemi di rilevamento del particolato a bordo per soddisfare questi livelli di servizio. Gli sviluppatori immobiliari stanno co-localizzando magazzini per semiconduttori vicino a Phoenix, Columbus e Dresda, creando nuovi nodi che riducono i tempi di consegna e la dipendenza dal trasporto aereo. Il conseguente aumento della domanda di camion di Classe A e di autisti certificati sostiene una crescita misurabile nel mercato della logistica dei semiconduttori.[1]"Diciotto nuove fabbriche di semiconduttori inizieranno la costruzione nel 2025, riferisce SEMI." SEMI, semi.org..
Crescente esternalizzazione del confezionamento a livello di wafer nel Sud-est asiatico
Il rapido outsourcing di imballaggi avanzati favorisce le rotte punto-punto in Malesia, Vietnam e Filippine. L'espansione di ASE Technology a Penang, con una superficie di 3.4 milioni di piedi quadrati e 6,000 dipendenti, ha triplicato le spedizioni in uscita di substrati termosensibili. Lo stabilimento di Bac Ninh di Amkor, del valore di 1.6 miliardi di dollari, aggiunge 200,000 m² di spazio in camera bianca dedicato ai moduli system-in-package, amplificando i flussi in entrata di lead frame, laminati e prodotti chimici per il riempimento. Questi progetti richiedono magazzini di consolidamento doganale, flotte stradali conformi alla norma ISO 14001 e sportelli doganali aperti 24 ore su 7, XNUMX giorni su XNUMX, per gestire i resi di zona e le spedizioni parziali. I governi del Sud-Est asiatico stanno semplificando le normative sulle zone di libero scambio e investendo in scanner a raggi X a doppia visione negli aeroporti per accelerare lo sdoganamento dei carichi di semiconduttori, stimolando ulteriormente il mercato della logistica dei semiconduttori.[2]"Premi CHIPS for America." National Institute of Standards and Technology, nist.gov.
Piattaforme di routing dinamico e visibilità ETA abilitate dall'intelligenza artificiale
L'orchestrazione logistica sta passando dalla pianificazione manuale del carico ad algoritmi di autoapprendimento che simulano milioni di permutazioni di routing. DHL Supply Chain ha implementato strumenti di intelligenza artificiale generativa che puliscono i dati delle spedizioni e raccomandano la progettazione delle reti in pochi minuti, riducendo i cicli di pianificazione medi dell'80%. Modelli multi-agente e multi-lingua analizzano gli andamenti dei ritardi storici, le condizioni meteorologiche in tempo reale e i programmi di produzione per prevedere i tempi di arrivo entro ±5 minuti. Gli spedizionieri ottengono metriche complete di temperatura, umidità e urti tramite datalogger IoT, mitigando il rischio di escursioni per fotoresist EUV e microlenti. Queste funzionalità stanno diventando fondamentali per aggiudicarsi contratti a lungo termine, spingendo gli spedizionieri di medio livello a concedere in licenza suite di intelligenza artificiale white-label o a stringere alleanze tecnologiche. Con l'aumento dell'adozione, le piattaforme di intelligenza artificiale supportano guadagni di efficienza che espandono la capacità disponibile senza una crescita proporzionale della flotta, rafforzando il mercato della logistica dei semiconduttori.[3]"CHIPS for America: rapporto sull'impatto sulla comunità Intel." National Institute of Standards and Technology, nist.gov..
Sussidi governativi per catene di fornitura di partner fidati
Il CHIPS Act ha erogato 29.5 miliardi di dollari in finanziamenti diretti per progetti che vincolano l'ammissibilità all'assegnazione alla partecipazione di una supply chain resiliente, nazionale o associata. Texas Instruments ha ricevuto 1.61 miliardi di dollari per costruire tre fabbriche, innescando la co-localizzazione tra fornitori di impianti di gas, stazioni di miscelazione chimica e depositi di ricambi in Texas. I programmi europei rispecchiano questo approccio: i crediti d'imposta nei cluster tedeschi di Silicon Saxony e della nanoelettronica francese richiedono fornitori di servizi logistici certificati ISO 9001 e la tracciabilità end-to-end delle spedizioni, accelerando l'assegnazione di premi ai fornitori conformi e ampliando la domanda di servizi logistici per semiconduttori.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Capacità ridotta per camion e container per camere bianche di classe A | -1.4% | Globale, acuto nelle regioni dei nodi avanzati | A breve termine (≤ 2 anni) |
| Supplementi volatili per il carburante per aerei sui cargo noleggiati | -0.8% | Globale, enfasi sulle rotte transpacifiche | A breve termine (≤ 2 anni) |
| Persistente carenza di manodopera certificata DG/ESD | -1.2% | Globale, grave nei mercati emergenti | Medio termine (2-4 anni) |
| Ritardi nelle licenze di controllo delle esportazioni per gli strumenti destinati alla Cina | -0.9% | Rotte commerciali incentrate sulla Cina, impatto globale secondario | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Capacità ridotta per camion e container per camere bianche di classe A
Gli annunci consecutivi di nuove fabbriche hanno superato la crescita delle flotte specializzate. I costruttori di rimorchi dotati di camere bianche segnalano un portafoglio ordini superiore a 18 mesi, mentre gli operatori si trovano ad affrontare un'inflazione a due cifre per i veicoli di linea ISO Classe 5. Alcuni spedizionieri noleggiano camere bianche mobili con pareti morbide all'interno di rimorchi standard come soluzione tampone, ma queste soluzioni aggiungono complessità di carico e riducono l'utilizzo dello spazio. Con ogni nuovo nodo avanzato che richiede soglie di particelle più severe, lo squilibrio tra domanda e offerta di veicoli speciali continua a limitare il mercato della logistica dei semiconduttori.
Carenza persistente di manodopera certificata DG/ESD
Il bacino globale di personale certificato per merci pericolose e scariche elettrostatiche non è riuscito a tenere il passo con l'espansione della produzione e del confezionamento. Le associazioni di settore prevedono un divario di 146,000 lavoratori entro il 2029. I programmi di certificazione della SEMI University e delle accademie private non sono abbastanza rapidi da espandersi, costringendo i fornitori di servizi logistici a ruotare un numero limitato di esperti in più regioni, mettendo a dura prova la supervisione della conformità. L'aumento dei salari e il bracconaggio intensificano la pressione sui costi, riducendo i margini di profitto nonostante l'aumento dei volumi di spedizione.
Analisi del segmento
Per funzione: leadership nei trasporti con rapido aumento del valore aggiunto
I servizi di trasporto detenevano il 58.93% del mercato della logistica dei semiconduttori nel 2025, poiché fabbriche, OSAT e OEM dipendono dalla movimentazione di merci di alto valore con tempi definiti e senza contaminazione. Le flotte su strada dominano le rotte intraregionali, dove il rifornimento just-in-time degli impianti richiede una precisione di transito inferiore all'ora, mentre i voli cargo dedicati e i voli charter garantiscono la capacità globale per mascherine, macchine EUV e pezzi di ricambio critici. Korean Air da sola gestisce 23 aerei cargo wide-body dedicati ai semiconduttori, pari a una quota del 6% della capacità globale per questo settore verticale. La portata del segmento conferisce ai vettori un potere contrattuale con aeroporti e operatori di terra per slot prioritari e sgombero sicuro dell'asfalto, rafforzando il suo primato all'interno delle dimensioni del mercato della logistica dei semiconduttori.
I servizi a valore aggiunto hanno registrato il CAGR segmentale più rapido, pari al 4.08% fino al 2031, poiché la complessità della supply chain aumenta la domanda di servizi di intermediazione doganale, magazzinaggio doganale e consulenza per il controllo delle esportazioni. I fornitori che offrono kit di imballaggio, servizi di audit ESD e rifornimento MRO di subfab si aggiudicano contratti a lungo termine da fonderie desiderose di ridurre al minimo il numero di fornitori. Con l'esternalizzazione di un numero maggiore di attività non strategiche da parte delle fabbriche, le aziende di logistica integrano tecnici in loco per gestire il coordinamento degli spostamenti degli utensili, consentendo flussi di entrate a margine più elevato e diversificando il servizio rispetto al trasporto puro a basso rendimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di funzionamento: predominio non legato alla catena del freddo, slancio della catena del freddo
Nel 76.70, i servizi non legati alla catena del freddo rappresentavano il 2025% del mercato logistico dei semiconduttori, coprendo chip finiti, utensili e materiali tradizionali che tollerano le condizioni ambientali. Gli hub multimodali integrano magazzini doganali con aree di stoccaggio con protezione ESD per aggregare i carichi destinati a diverse aree geografiche, ottimizzando l'economia del trasporto su linea. Tuttavia, la domanda di rotte con catena del freddo sta crescendo rapidamente a un CAGR del 4.78%, poiché i fotoresist EUV, i gas speciali e i polimeri avanzati impongono rigidi involucri termici. L'investimento di 2 miliardi di euro (2.20 miliardi di dollari) di DHL in hub conformi al PIL consente all'azienda di catturare questa crescita specializzata, attenuando un importante collo di bottiglia in termini di capacità che minacciava di rallentare il mercato della logistica dei semiconduttori.
Per destinazione: complessità internazionale vs. reshoring nazionale
I flussi internazionali hanno mantenuto un contributo al fatturato del 65.95% nel 2025, poiché progettazione, fabbricazione e assemblaggio si estendono ancora su più continenti. Le rotte transpacifiche collegano gli stabilimenti all'avanguardia di Taiwan con le case di progettazione statunitensi e gli OSAT del Sud-Est asiatico, richiedendo una rigorosa conformità ai controlli sulle esportazioni e la padronanza delle procedure doganali multi-paese. I crescenti incentivi nazionali, in particolare il CHIPS Act da 52.7 miliardi di dollari, stanno rimodellando parte di questo schema. Le spedizioni nazionali negli Stati Uniti, in Europa e in Giappone stanno crescendo a un CAGR del 3.95%, poiché i nuovi stabilimenti trasportano più prodotti chimici, pezzi di ricambio e wafer finiti in entrata attraverso corridoi interni. Il potenziamento del near-shoring riduce l'esposizione alle interruzioni del trasporto marittimo, ma aumenta la pressione sulle reti stradali e ferroviarie per soddisfare gli standard di pulizia e sicurezza dei semiconduttori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: prodotti finiti dominanti, materie prime e prodotti chimici in aumento
I prodotti semiconduttori finiti hanno rappresentato il 40.92% del fatturato del 2025, poiché i chip ad alto valore unitario viaggiano a tariffe maggiorate che garantiscono velocità e integrità. I processori per dispositivi portatili possono superare i 10,000 dollari per wafer, costringendo gli spedizionieri a prenotare la disponibilità di primo volo e protocolli di container sigillati tramite GPS. Le materie prime e i prodotti chimici, tuttavia, stanno registrando la crescita più rapida, con un CAGR del 4.55% fino al 2031, poiché i nodi avanzati moltiplicano la domanda di acidi UHP, fanghi e fotoiniziatori. Corridoi logistici chimici dedicati ora impiegano cisterne a doppia linea con recupero dei vapori e monitoraggio del pH in tempo reale, evidenziando la crescente specializzazione all'interno del mercato della logistica dei semiconduttori.
Analisi geografica
L'area Asia-Pacifico mantiene la sua posizione dominante con una quota di mercato del 43.10% nel 2025 e guida la crescita regionale con un CAGR del 4.85% fino al 2031, trainata dal suo ecosistema integrato di semiconduttori e da iniziative strategiche di diversificazione della supply chain. La leadership di Taiwan nel settore delle fonderie, ancorata alla quota di mercato globale del 54% di TSMC e a quasi il 90% della produzione di chip avanzati, determina flussi logistici significativi che richiedono trasporti specializzati in camere bianche e movimentazione a temperatura controllata per i prodotti chimici EUV. Il predominio della Corea del Sud nel settore delle memorie, guidato da Samsung e SK Hynix, sta generando volumi logistici sostanziali, poiché entrambe le regioni stanno espandendo la produzione di HBM, con Samsung che aumenterà la produzione di 2.5 volte nel 2024 e SK Hynix che investirà 10 trilioni di KRW in prodotti di storage di fascia alta. I mercati del Sud-Est asiatico stanno vivendo una crescita accelerata grazie alla diversificazione delle attività delle aziende di semiconduttori: la Malesia genera circa 130 miliardi di dollari all'anno dalle esportazioni di semiconduttori, mentre il Vietnam attrae importanti investimenti nel settore del packaging, come lo stabilimento Amkor da 1.6 miliardi di dollari a Bac Ninh. L'infrastruttura logistica della regione si trova ad affrontare un divario di investimenti previsto di 60 miliardi di dollari per soddisfare la futura domanda commerciale, con i paesi che stanno potenziando le infrastrutture di trasporto e creando hub logistici specializzati nel settore dei semiconduttori per mantenere i vantaggi competitivi.
Il Nord America dimostra un solido slancio di crescita, trainato da investimenti governativi senza precedenti e da iniziative di reshoring strategico nell'ambito dello stanziamento di 52.7 miliardi di dollari del CHIPS Act. L'investimento di 65 miliardi di dollari di TSMC in Arizona rappresenta il più grande progetto manifatturiero estero nella storia degli Stati Uniti, con tre stabilimenti che creano circa 6,000 posti di lavoro high-tech e stabiliscono nuovi corridoi logistici nazionali per la produzione di semiconduttori avanzati. L'investimento nazionale di quasi 90 miliardi di dollari di Intel si estende a diversi stati, supportato da 8.5 miliardi di dollari di finanziamenti CHIPS, e sta creando reti logistiche integrate che servono i mercati automobilistico, della difesa e dell'intelligenza artificiale. La regione beneficia di infrastrutture logistiche e quadri normativi consolidati, sebbene debba affrontare costi operativi più elevati, con gli stabilimenti statunitensi che costano circa il 10% in più da costruire e fino al 35% in più di costi operativi rispetto alle controparti asiatiche. Le iniziative di sviluppo della forza lavoro, tra cui i 65 milioni di dollari di finanziamenti CHIPS di Intel per programmi di formazione, affrontano la carenza di competenze critiche, creando al contempo canali di talenti sostenibili per le operazioni logistiche dei semiconduttori.
L'Europa si afferma come mercato strategico di crescita grazie a una politica industriale coordinata e a ingenti investimenti pubblici nelle capacità produttive di semiconduttori. La regione tedesca della Silicon Saxony funge da modello di ecosistema integrato, mentre l'European Chips Act mira ad aumentare la produzione regionale da meno del 10% al 20% entro il 2030 attraverso investimenti strategici nella produzione nazionale (Deloitte US). Tra i principali investimenti si annovera l'impianto di carburo di silicio da 2 miliardi di dollari di onsemi nella Repubblica Ceca, destinato alla produzione di semiconduttori ad alta efficienza energetica per veicoli elettrici e applicazioni di energia rinnovabile, con il potenziale di generare oltre 270 milioni di dollari all'anno per il PIL ceco (onsemi). L'infrastruttura logistica della regione beneficia di consolidate catene di approvvigionamento del settore automobilistico e di quadri normativi, tra cui il GDPR e le certificazioni ambientali, mentre l'investimento di 2 miliardi di euro (2.20 miliardi di dollari) di DHL nella logistica sanitaria potenzia le capacità di trasporto specializzate per prodotti chimici e materiali per semiconduttori. La crescita della logistica europea dei semiconduttori è in linea con i mandati di sostenibilità e i principi dell'economia circolare, creando opportunità per soluzioni logistiche ecocompatibili e reti di trasporto a impatto zero.
Panorama competitivo
Il mercato della logistica dei semiconduttori presenta una moderata frammentazione, con un crescente consolidamento attorno a fornitori di servizi specializzati in grado di soddisfare rigorosi requisiti di camere bianche, controllo della temperatura e sicurezza. La concentrazione del mercato si sta evolvendo, poiché gli spedizionieri tradizionali si orientano verso soluzioni specifiche per i semiconduttori, mentre aziende di logistica pure-play come DHL Supply Chain e Kuehne+Nagel stabiliscono posizioni dominanti attraverso investimenti mirati in infrastrutture specializzate e piattaforme tecnologiche. L'investimento di 2 miliardi di euro (2.20 miliardi di dollari) di DHL nella logistica sanitaria e l'attenzione di Strategy 2030 sulla logistica dei semiconduttori dimostrano l'importanza strategica di questo settore, mentre i servizi logistici specializzati di Kuehne+Nagel per la sub-fabbricazione di gas e prodotti chimici ad altissima purezza lo posizionano come un fattore critico per i processi di produzione avanzati. L'intensità della concorrenza è aumentata con lo sviluppo di ecosistemi completi di semiconduttori che spaziano dalla logistica di costruzione, al supporto alle operazioni di fabbricazione e ai servizi post-vendita, con una differenziazione sempre più basata sulle capacità tecnologiche piuttosto che sui tradizionali parametri di costo.
I modelli strategici enfatizzano l'integrazione verticale e l'adozione della tecnologia, con i principali fornitori che implementano routing dinamico basato sull'intelligenza artificiale, monitoraggio del carico basato sull'IoT e analisi predittiva per l'ottimizzazione della supply chain. La partnership strategica di Nippon Express con Tive consente il monitoraggio in tempo reale di temperatura, umidità e carichi di semiconduttori sensibili agli urti, esemplificando la transizione del settore verso soluzioni logistiche basate sui dati. Esistono opportunità di sviluppo in aree specializzate, tra cui il trasporto certificato ESD, le soluzioni mobili per camere bianche e l'automazione della conformità al controllo delle esportazioni, mentre i nuovi disruptor sfruttano la tecnologia blockchain per la trasparenza della supply chain e sistemi autonomi per le operazioni di magazzino. Il panorama competitivo riflette sempre più le dinamiche del settore dei semiconduttori, con i fornitori di servizi logistici che instaurano relazioni di fiducia con partner in linea con i programmi di incentivi governativi e le considerazioni di sicurezza nazionale, alterando radicalmente le tradizionali dinamiche competitive basate esclusivamente su parametri di costo e servizio.
Leader del settore della logistica dei semiconduttori
-
Catena di fornitura DHL e spedizioni globali
-
Kuehne + Nagel
-
Nippon express
-
DSV
-
Logistica Yusen
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: TSMC ha presentato la sua tecnologia di processo A14 di nuova generazione presso il North America DHL Global Forwarding ha inaugurato un hub per il trasporto aereo di 24,500 m² presso l'aeroporto di Francoforte, espandendo la capacità annuale a 300,000 tonnellate con la tecnologia avanzata di movimentazione ULD
- Aprile 2025: il gruppo DHL annuncia un investimento di 2 miliardi di euro (2.20 miliardi di dollari) entro il 2030 in DHL. TSMC presenta la tecnologia di processo A14, puntando alla produzione di massa entro il 2028 per gli acceleratori di intelligenza artificiale.
- Aprile 2025: il Gruppo DHL ha impegnato 2 miliardi di euro (2.20 miliardi di dollari) entro il 2030 per ampliare le infrastrutture della logistica sanitaria e della catena del freddo, una capacità sfruttata per i flussi chimici EUV.
- Dicembre 2024: Nippon Express Holdings ha firmato una partnership strategica con Tive per offrire servizi di monitoraggio in tempo reale per carichi di semiconduttori che richiedono il controllo di temperatura, umidità e urti, sfruttando i dispositivi IoT Solo 5G.
Ambito del rapporto sul mercato globale della logistica dei semiconduttori
La produzione di semiconduttori si riferisce a qualsiasi processo o operazione che produce materiale semiconduttore, come affettare o lucidare materiale semiconduttore, utilizzare fotoresist per realizzare prodotti intermedi o produrre dispositivi semiconduttori o dispositivi a stato solido correlati. La logistica si riferisce al processo di sollevamento del carbone dalle miniere e al trasporto alla rinfusa, che include il carico e lo scarico in vari punti necessari per completare il trasporto. Un'analisi completa del background del mercato della logistica dei semiconduttori, compresa la valutazione dell'economia e del contributo dei settori all'economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche e L'impatto del COVID-19 è trattato nel rapporto.
Il mercato della logistica dei semiconduttori è segmentato per funzione (trasporto, magazzinaggio e distribuzione e servizi a valore aggiunto), per destinazione (nazionale e internazionale). Il rapporto offre le dimensioni del mercato e i valori di previsione (miliardi di dollari) per tutti i segmenti di cui sopra.
| Trasporti | Roadways |
| Ferrovie | |
| Acqua e vie di mare | |
| Airways | |
| Magazzinaggio e distribuzione | |
| Servizi a valore aggiunto (imballaggio, dogana, intermediazione, altri) |
| Logistica della catena del freddo |
| Logistica non a catena del freddo |
| Domestico |
| Internazionale |
| Materie prime e prodotti chimici |
| Wafer (nudi e lavorati) |
| Materiali da imballaggio |
| Prodotti semiconduttori finiti |
| Altri (maschere e reticoli fotografici, materiali di consumo speciali, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per funzione | Trasporti | Roadways |
| Ferrovie | ||
| Acqua e vie di mare | ||
| Airways | ||
| Magazzinaggio e distribuzione | ||
| Servizi a valore aggiunto (imballaggio, dogana, intermediazione, altri) | ||
| Per modalità di funzionamento | Logistica della catena del freddo | |
| Logistica non a catena del freddo | ||
| Per destinazione | Domestico | |
| Internazionale | ||
| Per tipo di prodotto | Materie prime e prodotti chimici | |
| Wafer (nudi e lavorati) | ||
| Materiali da imballaggio | ||
| Prodotti semiconduttori finiti | ||
| Altri (maschere e reticoli fotografici, materiali di consumo speciali, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della logistica dei semiconduttori?
Nel 86.55 il mercato della logistica dei semiconduttori varrà 2026 miliardi di dollari.
Quanto velocemente sta crescendo la domanda di servizi di catena del freddo?
La logistica della catena del freddo per i prodotti chimici semiconduttori sta crescendo a un CAGR del 4.78% fino al 2031.
Quale regione detiene la quota maggiore dell'attività logistica dei semiconduttori?
La regione Asia-Pacifico è in testa con una quota del 43.10%, grazie al suo ecosistema manifatturiero integrato.
Perché le piattaforme di routing basate sull'intelligenza artificiale sono importanti per la logistica dei semiconduttori?
Gli strumenti di intelligenza artificiale riducono i cicli di pianificazione, prevedono l'ETA in pochi minuti e forniscono il monitoraggio del carico in tempo reale, aumentando la resilienza della catena di approvvigionamento.
In che modo gli incentivi governativi influenzano i flussi logistici?
Programmi come il CHIPS Act indirizzano la produzione verso gli Stati Uniti e l'Europa, creando nuovi corridoi nazionali e requisiti di partner affidabili.
Quale segmento della logistica sta crescendo più rapidamente?
I servizi a valore aggiunto, tra cui l'imballaggio e la conformità al controllo delle esportazioni, stanno crescendo a un CAGR del 4.08% entro il 2031.


