

Dimensioni e quota del mercato dei laser a semiconduttore
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
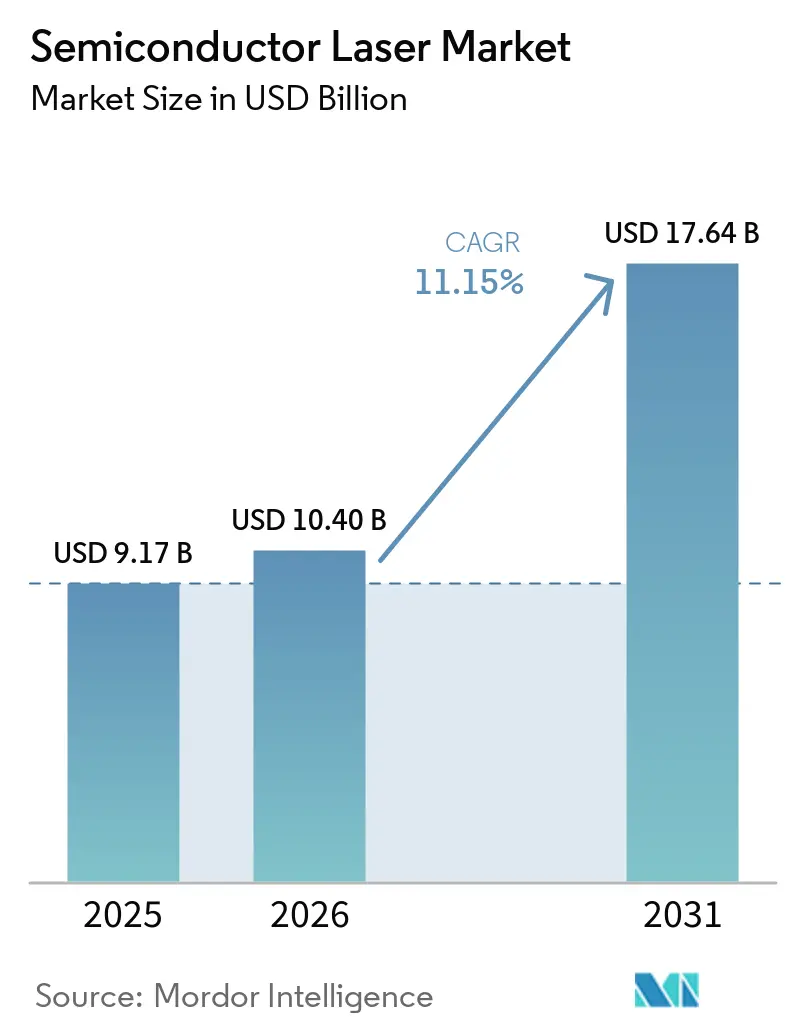
| Dimensione del mercato (2026) | 10.40 miliardo di dollari |
| Dimensione del mercato (2031) | 17.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.15% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei laser a semiconduttore di Mordor Intelligence
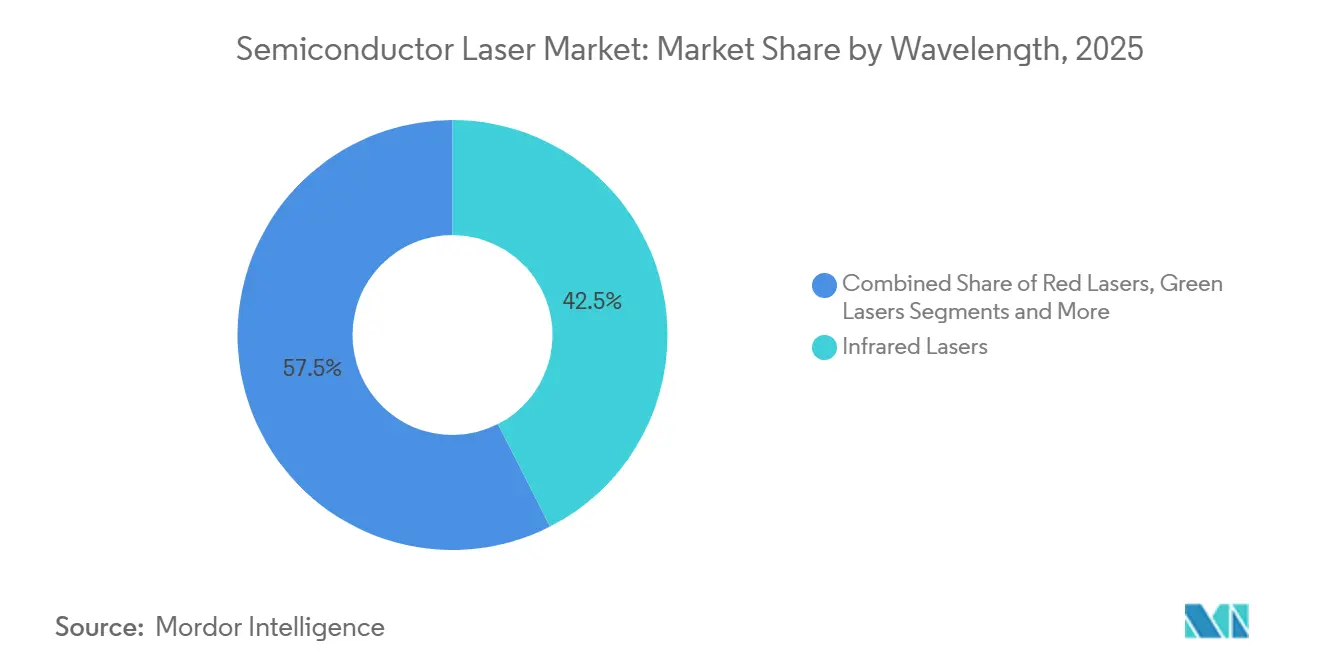
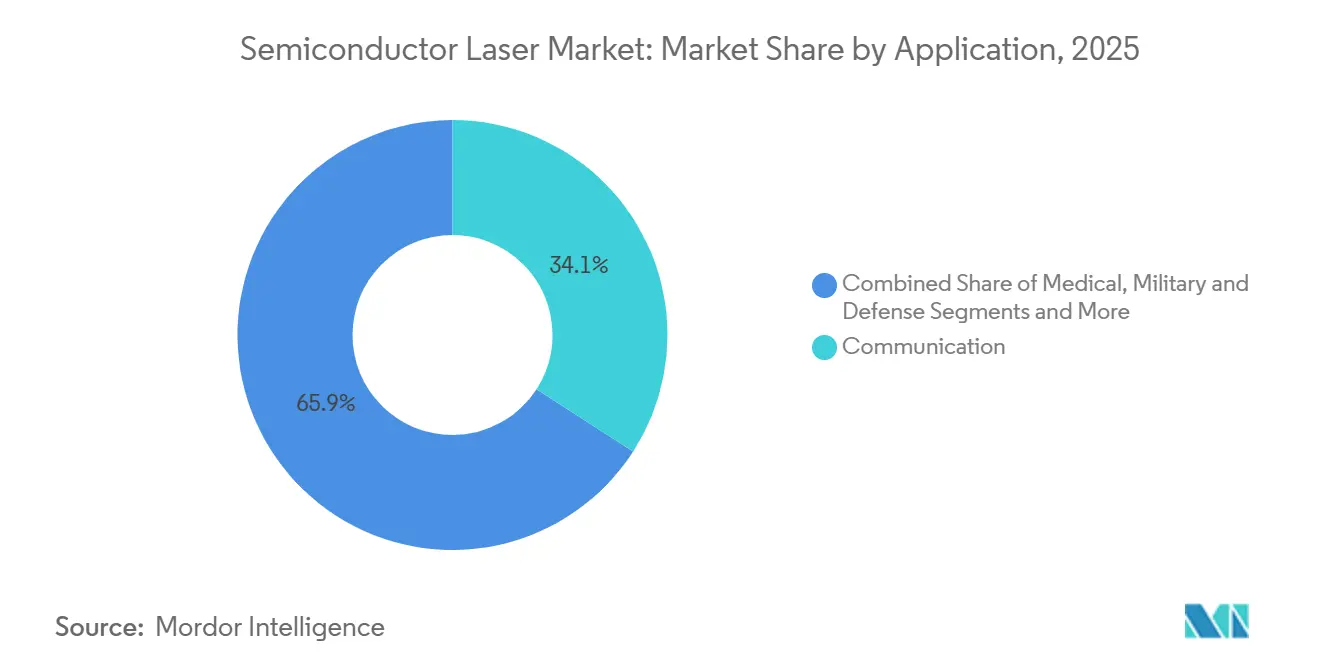
Si prevede che il mercato dei laser a semiconduttore aumenterà da 9.17 miliardi di dollari nel 2025 a 10.40 miliardi di dollari nel 2026 e raggiungerà i 17.64 miliardi di dollari entro il 2031, con un CAGR dell'11.15% nel periodo 2026-2031. I continui aggiornamenti della larghezza di banda dei data center, i crescenti obblighi di sicurezza nel settore automobilistico e una più ampia adozione della rilevazione 3D da parte dei consumatori stanno supportando un'espansione del fatturato a due cifre, nonostante la carenza di wafer di semiconduttori composti e i limiti di gestione termica a densità di potenza più elevate ne frenino la traiettoria di crescita. I laser a cavità verticale a emissione superficiale (VCSEL) hanno detenuto la quota di mercato principale, pari al 37.8%, nel 2025, grazie all'autenticazione facciale degli smartphone e ai moduli a tempo di volo, mentre si prevede che i laser a cascata quantistica (QCL) cresceranno più rapidamente, con un CAGR del 16.3%, grazie a budget più consistenti per i sistemi di rilevamento di gas industriali e di rilevamento di sostanze chimiche per la difesa. Le applicazioni di comunicazione hanno rappresentato il calo di fatturato più significativo, pari al 34.12%, nel 2025, ma l'uso finale nel settore automobilistico sta registrando la crescita più rapida, con un CAGR del 13.2%, poiché le normative Euro NCAP del 2025 rendono obbligatoria la frenata di emergenza autonoma basata su LiDAR. Le lunghezze d'onda infrarosse hanno dominato con una quota del 42.5%, ma le varianti ultraviolette stanno accelerando con un CAGR del 14.8%, trainate dalla domanda di strumenti litografici nell'ultravioletto estremo (EUV) e di produzione additiva medicale fotopolimerizzabile con raggi UV. L'area Asia-Pacifico ha contribuito per il 48.2% ai ricavi del 2025, sostenuta dalla capacità di substrato di arseniuro di gallio della Cina e dalla tradizionale produzione di edge-emitting del Giappone; il Medio Oriente è la sottoregione in più rapida crescita con un CAGR del 12.9%, poiché i programmi Saudi Vision 2030 e le smart city degli Emirati Arabi Uniti stanno incrementando gli investimenti nella fotonica.
Punti chiave del rapporto
- In base al tipo di laser, i VCSEL hanno conquistato una quota di mercato del 37.8% del mercato dei laser a semiconduttore nel 2025, mentre i QCL sono destinati a registrare il CAGR più elevato, pari al 16.3%, fino al 2031.
- Per applicazione, la comunicazione ha mantenuto la quota maggiore del 34.12% nel 2025, mentre il settore automobilistico è quello che sta registrando la crescita più rapida, con un CAGR del 13.2%, grazie all'integrazione LiDAR.
- In base alla lunghezza d'onda, nel 2025 gli infrarossi hanno rappresentato una quota dominante del 42.5%; si prevede che gli ultravioletti aumenteranno a un CAGR del 14.8% entro il 2031.
- In base alla potenza in uscita, la fascia da 100 mW a 1 W deteneva il 46.6% della quota di mercato dei laser a semiconduttore nel 2025, mentre si prevede che i dispositivi superiori a 5 W cresceranno a un CAGR del 15.7% nel periodo di previsione.
- In termini geografici, l'Asia Pacifica ha detenuto il 48.2% ed è stata il più grande mercato di laser a semiconduttore nel 2025, mentre si prevede che Medio Oriente e Africa guideranno una crescita del CAGR del 12.9% fino al 2031, con l'accelerazione della capacità produttiva e della domanda di fotonica basata sui data center.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei laser a semiconduttore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione della rilevazione 3D nell'elettronica di consumo | + 3.2% | Globale, con concentrazione nei centri di produzione dell'Asia-Pacifico e nei centri di progettazione del Nord America | A breve termine (≤ 2 anni) |
| Domanda emergente di interconnessioni fotoniche in silicio | + 2.8% | Corridoi dei data center del Nord America e dell'Asia-Pacifico, con ripercussioni anche in Europa | Medio termine (2-4 anni) |
| Proliferazione delle applicazioni laser a semiconduttore | + 2.5% | Global | Medio termine (2-4 anni) |
| Iniziative di produzione fotonica sostenute dal governo | + 1.9% | Stati Uniti, Unione Europea, Cina, Giappone | A lungo termine (≥ 4 anni) |
| Crescita nell'adozione del laser a fibra | + 1.5% | Globale, con particolare attenzione alle regioni manifatturiere industriali dell'Asia-Pacifico e dell'Europa | Medio termine (2-4 anni) |
| Preferenza per i laser a semiconduttore rispetto ad altre sorgenti luminose | + 1.2% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione della rilevazione 3D nell'elettronica di consumo
Le spedizioni di array VCSEL per moduli time-of-flight e a luce strutturata sono aumentate vertiginosamente grazie all'ampliamento delle funzionalità di autenticazione facciale e realtà aumentata da parte dei produttori di smartphone, con efficienze di alimentazione a parete superiori al 45% e funzionamento affidabile fino a 150 °C senza raffreddamento attivo [1] Fonte: Nature Photonics, "VCSEL Technology Advances for 3D Sensing Applications", nature.com . Sony ha sfruttato la sua esperienza con i sensori retroilluminati per integrare chip VCSEL e rivelatori CMOS, riducendo l'ingombro dei moduli del 30% e abbassando i costi unitari a meno di 2 USD negli ordini ad alto volume. L'adozione di smartphone Android di fascia alta è aumentata dal 18% nel 2023 a un valore stimato del 42% nel 2025, poiché i produttori hanno cercato di garantire i pagamenti e differenziare i propri prodotti. Le norme Euro NCAP sul monitoraggio della cabina hanno introdotto illuminatori VCSEL a doppia zona in grado di resistere a temperature comprese tra -40 °C e +85 °C, inasprendo così i requisiti di uniformità epitassiale. I dispositivi indossabili rappresentano un ulteriore vettore di crescita, con occhiali intelligenti e dispositivi per il monitoraggio della salute che, secondo le previsioni, supereranno i 50 milioni di unità all'anno entro il 2028, grazie ai moduli VCSEL inferiori a 5 mm che consentono il riconoscimento dei gesti e il rilevamento della frequenza cardiaca senza contatto.
Domanda emergente di interconnessioni fotoniche in silicio
Gli operatori hyperscale sono passati da Ethernet 400G a Ethernet 800G tra il 2024 e il 2025, integrando laser III-V con bonding eterogeneo su silicio per ottenere una potenza di linea inferiore a 3W e perdite di accoppiamento inferiori a 0.5 dB. L'ottica co-confezionata posiziona array laser direttamente sugli ASIC degli switch, eliminando i colli di bottiglia SerDes e riducendo la latenza di 40 ns, un vantaggio apprezzato per i cluster di addestramento AI. La DARPA ha impegnato 203 milioni di dollari nel 2025 per portare i rendimenti dell'integrazione eterogenea verso il 95%. L'attuale efficienza wall-plug si aggira intorno al 10%, non raggiungendo il limite termico del 20% per i rack raffreddati ad aria, che ha stimolato la ricerca sui supporti di guadagno a punti quantici e sulle cavità a cristalli fotonici, con l'obiettivo di raggiungere il 15% entro il 2027. I pettini di frequenza Kerr stanno sostituendo gli array discreti, fornendo 80 canali da un micro-risonatore e riducendo del 35% le distinte base dei materiali dei ricetrasmettitori nelle reti metropolitane.
Proliferazione delle applicazioni laser a semiconduttore
La saldatura delle scocche grezze per autoveicoli utilizza ora laser a fibra pompati a semiconduttore da 8 kW, i cui fasci da 100 µm consentono saldature in un'unica passata su alluminio da 3 mm senza preriscaldamento. I produttori di dispositivi medicali utilizzano laser UV a 355 nm per il taglio di stent con profondità inferiore a 10 µm, con zone termicamente alterate inferiori a 5 µm. I telemetri militari sono passati a laser a semiconduttore compatti, riducendo il peso del sistema del 40% ed estendendo la durata della batteria a 72 ore, in linea con gli obiettivi di modernizzazione dei soldati della NATO. Le reti a cascata quantistica rilevano perdite di metano con una sensibilità inferiore a ppb, soddisfacendo la norma EPA del 2024 per gli operatori del settore petrolifero e del gas. La produzione additiva sfrutta diodi a 365 nm e 405 nm per polimerizzare gli strati in meno di 2 secondi, consentendo impianti biocompatibili con una rugosità superficiale inferiore a 1 µm.
Iniziative di produzione fotonica sostenute dal governo
Il CHIPS and Science Act stanzia 52.7 miliardi di dollari per i semiconduttori, di cui 300 milioni per il packaging avanzato che menziona specificamente la fotonica. Il programma LUMOS della DARPA investe 10 milioni di dollari per dimostrare laser monolitici a retroazione distribuita su silicio. L'iniziativa Horizon dell'UE impegna 25 milioni di euro per la fotonica integrata, puntando a una perdita di accoppiamento <1 dB e alla scalabilità dei wafer da 200 mm. Il Big Fund cinese di Fase III riserva 200 miliardi di yuan (circa 28 miliardi di dollari) per la capacità di nitruro di gallio e fosfuro di indio, con sussidi provinciali che coprono il 30% degli investimenti. Il METI giapponese ha lanciato un programma di fotonica da 50 miliardi di yen (circa 340 milioni di dollari) nel 2025 per costruire linee pilota di arseniuro di gallio da 6 pollici e ridurre i costi del 20% attraverso l'automazione.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di fornitura dei wafer semiconduttori composti | -1.8% | Globale, con forti pressioni in Nord America ed Europa, dipendente dalla fornitura di substrato dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Sfide di gestione termica ad alte potenze | -1.3% | Globale, più pronunciato nelle applicazioni ad alta potenza industriali e automobilistiche | Medio termine (2-4 anni) |
| Controlli rigorosi sulle esportazioni di fotonica avanzata | -0.9% | Globale, con particolare impatto sul commercio tra Stati Uniti, Unione Europea e Cina | Medio termine (2-4 anni) |
| Difficoltà relative all'affidabilità e ai test | -0.7% | Globale, con un impatto maggiore nei cicli di qualificazione dei dispositivi medicali e automobilistici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura dei wafer semiconduttori composti
Quattro fornitori controllano il 78% della capacità globale di wafer di arseniuro di gallio, lasciando il mercato dei laser a semiconduttore esposto a improvvise oscillazioni della domanda. Le restrizioni cinesi dell'agosto 2023 su gallio e germanio hanno allungato i tempi di consegna dei substrati da 6 pollici da 12 a 26 settimane e hanno fatto aumentare i prezzi spot del 40% entro l'inizio del 2024. Gli acquirenti di grandi dimensioni hanno stipulato contratti a lungo termine per il fosfuro di indio, spingendo i produttori di diodi più piccoli verso alternative all'arseniuro di gallio meno flessibili. Il dual-sourcing richiede 18-24 mesi di test AEC-Q100 e Telcordia GR-468-CORE, il che ritarda la diversificazione. Il passaggio da wafer da 4 a 6 pollici rimane un'operazione ad alta intensità di capitale; un singolo reattore MOCVD costa 4 milioni di dollari e richiede un utilizzo del 95% per un ammortamento di 5 anni.
Sfide di gestione termica ad alte potenze
Temperature di giunzione superiori a 100 °C nei laser ≥5 W spostano le lunghezze d'onda di 0.3 nm/°C e riducono l'efficienza quantica del 15% rispetto ai valori di base di 25 °C. I dispositivi di raffreddamento termoelettrici aggiungono 8-12 USD per modulo e 3-5 W di potenza parassita, migliorando l'efficienza a livello di sistema. Per ottenere una resistenza termica <2 K/W in package <10 mm² è necessario un fissaggio in oro-stagno o argento sinterizzato, con un aumento dei costi di assemblaggio del 25% e una riduzione delle rese. Il rischio di danni ottici catastrofici aumenta quando il riscaldamento locale supera i 150 °C, riducendo il tempo medio tra guasti da 100,000 ore a 25 °C a <20,000 ore a 85 °C. Il raffreddamento a liquido funziona in laboratorio, ma è poco pratico per apparecchiature di consumo e automobilistiche, costringendo i progettisti a scegliere tra potenza di uscita e affidabilità e dimensioni.
Analisi del segmento
Per lunghezza d'onda: la scala infrarossa consolida la crescita mentre l'ultravioletto accelera
I laser a infrarossi hanno rappresentato il 42.5% del fatturato del 2025, sostenendo il mercato dei laser a semiconduttore attraverso dispositivi a 850 nm e 1,550 nm che dominano il rilevamento 3D per i consumatori e i collegamenti in fibra a lunga distanza [2] Fonte: Optica Publishing Group, “Miniaturized VCSEL Modules,” opg.optica.org . Le varianti ultraviolette, sebbene più piccole in termini assoluti di dollari, cresceranno a un CAGR del 14.8% fino al 2031 grazie alle spedizioni di litografia EUV e alla prototipazione medica polimerizzabile con UV, indicando un contributo crescente alle dimensioni del mercato dei laser a semiconduttore da parte degli strumenti di produzione avanzati. La crescente domanda di chip a semiconduttore in vari settori di utenti finali crea un contesto di mercato favorevole per la crescita del mercato delle apparecchiature laser a semiconduttore.
I moduli a infrarossi basati su VCSEL forniscono fasci circolari che semplificano l'accoppiamento, mentre le sorgenti a medio infrarosso basate su QCL offrono la possibilità di sintonizzarsi per il rilevamento di gas. La penetrazione dell'ultravioletto rimane sensibile ai costi, ma i diodi emergenti a 266 nm promettono rese più elevate e durate più lunghe. I limiti normativi IEC 60825 Classe 3B e Classe 4 richiedono interblocchi sofisticati superiori a 5 mW, influenzando i budget di progettazione e il time-to-market. Con la migrazione dei nodi logici avanzati al di sotto dei 3 nm, i fornitori di strumenti litografici stimoleranno la domanda di ultravioletti, rafforzando la sua crescita a due cifre nel mercato dei laser a semiconduttore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di laser: la leadership VCSEL affronta lo slancio della cascata quantistica
I VCSEL hanno conquistato una quota del 37.8%, grazie ai test su scala wafer che riducono il costo del die a meno di 0.50 dollari, salvaguardando così la loro leadership nel mercato dei laser a semiconduttore. I QCL, tuttavia, stanno procedendo a un CAGR del 16.3% fino al 2031, grazie al sostegno normativo della spettroscopia nel medio infrarosso, il che suggerisce un impatto crescente sulle dimensioni del mercato dei laser a semiconduttore da parte dei programmi ambientali e di difesa.
Le barre a emissione di bordo mantengono la loro rilevanza per il taglio industriale multi-kilowatt, ma il loro CAGR del 6% è in ritardo. I laser a fibra, sebbene tecnicamente al di fuori della classificazione dei semiconduttori puri, dipendono dal pompaggio a diodo e mantengono una traiettoria del 9%. I diodi a cavità esterna a larghezza di linea stretta riempiono nicchie metrologiche che richiedono una larghezza di linea <1 MHz. Nel periodo di previsione, i successi progettuali nei settori LiDAR per autoveicoli e del monitoraggio dei gas aiuteranno i QCL a erodere il predominio dei VCSEL, diversificando i flussi di entrate nel mercato dei laser a semiconduttore.
Per applicazione: il dominio della comunicazione incontra la ripresa del settore automobilistico
Il settore delle comunicazioni ha mantenuto la quota maggiore di fatturato, pari al 34.12%, nel 2025, sfruttando collegamenti a corto raggio da 100 Gbit basati su VCSEL e moduli coerenti da 1,550 nm per le tratte metropolitane. Il settore automobilistico, tuttavia, sta registrando un CAGR del 13.2% e la sua suite di sensori in espansione è destinata a incrementare le dimensioni del mercato dei laser a semiconduttore nei sistemi critici per la sicurezza fino al 2031.
La domanda medica aumenta dell'8% annuo, con l'aumento dei volumi di procedure per i sistemi oftalmici e dermatologici a femtosecondi. I programmi militari sostengono un CAGR del 10% sui finanziamenti per telemetri aerei e prototipi a energia diretta. L'automazione e la strumentazione industriale continuano a mantenere incrementi costanti a una cifra, ma la crescita del settore automobilistico guidata dai LiDAR mantiene i riflettori puntati, poiché i produttori di apparecchiature originali si aggiudicano contratti pluriennali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla potenza in uscita: la prevalenza di fascia media cede il passo allo slancio di alta potenza
I laser con potenza nominale compresa tra 100 mW e 1 W detenevano il 46.6% della quota di mercato dei laser a semiconduttore nel 2025, trainati dalla biometria consumer e dall'ottica a corto raggio. I dispositivi con potenza superiore a 5 W cresceranno a un CAGR del 15.7%, grazie alla migrazione nel taglio della lamiera e alla tecnologia LiDAR pulsata per il settore automotive, che sosterrà le dimensioni complessive del mercato dei laser a semiconduttore per gli utenti industriali e della mobilità.
Gli indicatori inferiori a 100 mW avanzano del 4%, con gli smartphone che sostituiscono gli scanner portatili. La fascia 1-5 W mantiene un tasso di crescita dell'8%, adattandosi a strumenti chirurgici e sistemi di proiezione. Le classi di potenza più elevate devono rispettare una conformità più rigorosa alla Classe 4, con conseguenti costi e complessità ingegneristiche, ma la loro produttività superiore giustifica l'investimento nella produzione su larga scala.
Analisi geografica
Mercato dei laser a semiconduttore nella regione Asia-Pacifico
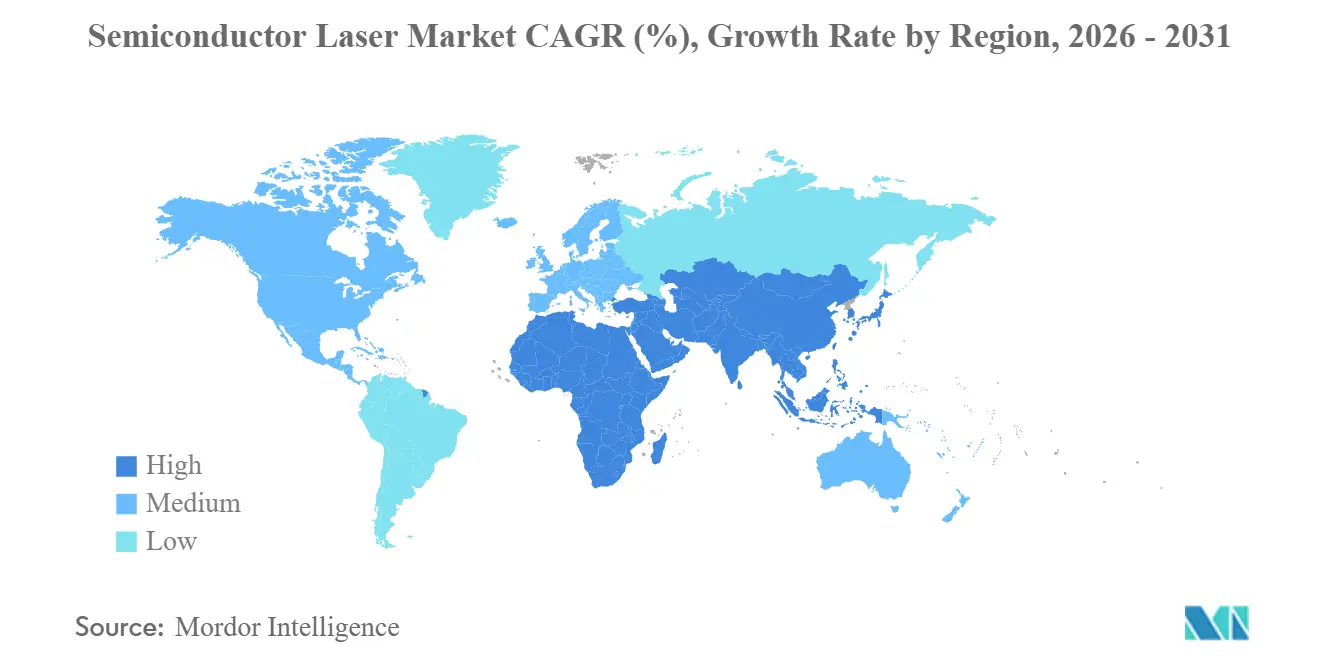
La regione Asia-Pacifico ha generato il 48.2% del fatturato del 2025, riflettendo la quota del 60% della Cina sui wafer epitassiali VCSEL globali e la produzione annua di diodi di 200 milioni di unità del Giappone. I servizi di fonderia di arseniuro di gallio di Samsung riducono i costi dei wafer del 20%, mentre il sussidio del 25% dell'India attrae nuove linee di assemblaggio. Si prevede che le espansioni dei data center di Singapore, Hong Kong e Tokyo, che richiedono transceiver da 800 Gbit, supporteranno un CAGR regionale del 10.8%, mantenendo la regione Asia-Pacifico centrale per il mercato dei laser a semiconduttore.
Mercato dei laser a semiconduttore in Nord America
Il Nord America ha continuato a contribuire in modo significativo alle vendite del 2025, trainato dal consumo di cloud iperscalabile, che rappresenta il 40% delle spedizioni globali di fotonica al silicio. Il CHIPS Act finanzierà i wafer epitassiali nazionali; tuttavia, le nuove fabbriche richiedono in genere dai 36 ai 48 mesi per raggiungere la produzione in serie. Il cluster fotonico canadese da 100 milioni di dollari canadesi e le importazioni di apparecchiature esenti da dazi del Messico nell'ambito dell'USMCA rafforzano la resilienza continentale.
Mercato dei laser a semiconduttore in EMEA e Sud America
L'Europa ha continuato a contribuire in modo significativo al fatturato, grazie alle tedesche TRUMPF e ams-OSRAM, oltre al centro di ricerca e sviluppo Fraunhofer. I fondi Horizon e le linee pilota del Regno Unito migliorano l'integrazione eterogenea, mentre la conformità a RoHS e REACH comporta un costo aggiuntivo di qualificazione di sei-dodici mesi. Il CAGR del 12.9% del Medio Oriente è trainato dall'investimento di 500 miliardi di dollari di NEOM, che integra la tecnologia LiDAR nelle infrastrutture per la mobilità. Sud America e Africa insieme forniscono il 6% del fatturato, con il Brasile che contribuisce per il 6%.
Panorama normativo
Le spedizioni globali di laser a semiconduttore sono influenzate dalla classificazione di sicurezza del prodotto, dalla sicurezza delle apparecchiature destinate al mercato finale e dai controlli sul commercio transfrontaliero di articoli di fotonica avanzata e semiconduttori affini. Per quanto riguarda la sicurezza laser, la famiglia di linee guida IEC 60825 continua a essere il punto di riferimento per le pratiche di progettazione ed etichettatura dei prodotti laser classificati. La norma IEC TS 60825-13:2026 (pubblicata nel febbraio 2026) aggiorna le linee guida di misurazione e classificazione utilizzate per supportare la conformità con la norma IEC 60825-1. Per la caratterizzazione dei dispositivi e la comparabilità tra i fornitori, la norma IEC 60747-5-4:2022+AMD1:2024 standardizza la terminologia, le valutazioni e i metodi di misurazione per i laser a semiconduttore, comprese le revisioni alle definizioni dell'angolo di radiazione e alla segnalazione della larghezza di riga spettrale.
Le politiche in ambito medico e di calcolo ad alte prestazioni influenzano anche le strategie di qualificazione e approvvigionamento. Nel settore dei laser medicali, la norma SIST EN IEC 60601-2-22:2020/A11:2026 (pubblicata nel febbraio 2026) allinea specifici requisiti di sicurezza per le apparecchiature laser medicali al Regolamento UE sui dispositivi medici (UE) 2017/745, inasprendo le aspettative in materia di documentazione e verifica per i produttori di apparecchiature originali (OEM) che integrano sorgenti laser a semiconduttore. Sul fronte commerciale, le misure adottate dagli Stati Uniti nel gennaio 2026 hanno introdotto dazi ad valorem del 25% (HTSUS 9903.79.01) su specifici articoli a semiconduttore definiti da parametri di prestazione tecnica, mentre le linee guida del BIS (Bureau of Industry and Security) pubblicate nel maggio 2026 hanno ribadito i requisiti di licenza vincolanti legati a destinazioni ed entità soggette a restrizioni, aumentando la complessità della conformità per le catene di approvvigionamento globali di laser, fotonica e calcolo.
Analisi della catena del valore
La catena del valore inizia con materie prime e substrati, in particolare GaAs e InP, per poi passare a prodotti chimici speciali e gas per l'epitassia (MOCVD/MBE) e la lavorazione dei wafer. Segue la fabbricazione dei chip per emettitori di bordo, VCSEL e QCL, e le fasi successive di confezionamento e assemblaggio includono il rivestimento delle facce, la sigillatura ermetica o non ermetica, l'allineamento delle micro-ottiche e le soluzioni termiche (tra cui il fissaggio con oro-stagno o argento sinterizzato per dispositivi ad alta potenza). Successivamente, i laser vengono integrati in ricetrasmettitori, moduli sensore, motori di illuminazione, sistemi medicali e industriali e sottosistemi automobilistici. Anche le fasi di qualificazione come Telcordia GR-468-CORE e AEC-Q100 allungano i tempi di approvvigionamento da due fornitori.
I colli di bottiglia si concentrano a monte e nelle fasi di test e qualificazione. La capacità di produzione di fosfuro di indio e i tempi di consegna degli strumenti MOCVD, insieme al taglio dei chip ad alta intensità di manodopera e ai test di invecchiamento, limitano la fornitura di comunicazioni ad alta velocità, mentre la concentrazione della fornitura di wafer mantiene i tempi di consegna volatili. La catena sta inoltre mostrando una maggiore integrazione verticale e un maggiore vincolo grazie alle partnership di fornitura e produzione. Quintessent e IQE (gennaio 2025) hanno annunciato una catena di fornitura di wafer epitassiali per laser a punti quantici e SOA supportata da impegni di ordine di acquisto; Sivers Semiconductors ha collaborato con WIN Semiconductors (marzo 2025) per scalare laser e array DFB ad alta potenza per CWDM/DWDM; e Sivers e O-Net Technologies (aprile 2025) hanno stretto una partnership OEM per sorgenti laser esterne per ottiche co-confezionate nei data center per l'intelligenza artificiale. I grandi acquirenti e i proprietari delle piattaforme influenzano l'allocazione lungo tutta la catena, e gli accordi di fornitura di VCSEL a lungo termine, come quello tra Coherent e Apple (agosto 2025) legato alla produzione di Sherman, in Texas, attraggono capacità produttiva, risorse per il packaging e per i test verso i settori con i volumi di utilizzo più elevati.
Panorama competitivo
Il mercato dei laser a semiconduttore è moderatamente concentrato: i primi cinque fornitori, Coherent, Lumentum, ams-OSRAM, IPG Photonics e TRUMPF, detenevano circa il 42% del fatturato del 2025 [3] Fonte: Coherent Investor Relations, “Merger Integration Update,” investors.coherent.com . La fusione II-VI di Coherent del 2022 ha unito le capacità del nitruro di gallio e del carburo di silicio nelle lunghezze d'onda da ultravioletto a 10 µm. Lumentum e ams-OSRAM stanno espandendo le linee VCSEL da 6 pollici di 2 milioni di wafer all'anno, riducendo i costi per die del 18% e consentendo moduli automotive a meno di 2 dollari.
IPG Photonics mantiene la sua leadership nel settore dei laser in fibra grazie all'integrazione verticale e raggiunge un margine lordo del 30%, nonostante i concorrenti cinesi offrano prezzi inferiori del 25%. TRUMPF collabora con Fraunhofer per lo sviluppo congiunto di sensori di gas QCL, mentre Coherent investe 150 milioni di dollari in substrati in carburo di silicio del Texas per localizzare la fornitura e mitigare i rischi asiatici. La differenziazione tecnologica si concentra sul design epitassiale: l'architettura VCSEL di ams-OSRAM mantiene un'efficienza wall-plug del 50% a 150 °C, prolungando la durata della batteria dei dispositivi mobili del 30%.
La diversificazione regionale si sta intensificando. Lo stabilimento di assemblaggio di Lumentum in Thailandia protegge dalle tensioni geopolitiche e la rampa laser blu a 405 nm di Sharp soddisfa la domanda di fari per auto. Le scommesse sugli spazi vuoti includono il monitoraggio non invasivo del glucosio tramite QCL da 9 µm, un segmento potenzialmente indirizzabile da 3 miliardi di dollari in attesa di validazione clinica. L'ottica ibrida in co-package silicio-III-V è ancora lontana, ma i finanziamenti della DARPA indicano una persistenza strategica.
Leader del settore dei laser a semiconduttore
Società coerente
NICHIA Corporation
IPG Fotonica Corporation
Gruppo TRUMPF
ams-OSRAM AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Coherent ha firmato una lettera d'intenti per un finanziamento fino a 50 milioni di dollari nell'ambito dei programmi CHIPS e Science Act per espandere la produzione di wafer di fosfuro di indio (InP) da 6 pollici a Sherman, in Texas, puntando a una maggiore superficie produttiva e a una maggiore produzione di wafer. Questa mossa restringe le opzioni di approvvigionamento nazionali per le sorgenti laser di reti ottiche ad alta velocità e per le ottiche co-confezionate, e supporta gli sforzi più ampi per ridurre i colli di bottiglia nei dispositivi basati su InP per le interconnessioni dei data center per l'intelligenza artificiale.
- Agosto 2025: Coherent e Apple hanno ampliato la loro partnership strategica con un nuovo accordo pluriennale per la produzione di VCSEL presso lo stabilimento Coherent di Sherman, in Texas. Concentrare la domanda di volume su un sito specifico rafforza l'utilizzo della capacità produttiva e la fiducia negli investimenti per la produzione e il confezionamento di VCSEL, con benefici a cascata in termini di costi e maturità dei processi per i moduli di rilevamento 3D ad alto volume e i relativi moduli di illuminazione.
- Marzo 2024: Coherent ha annunciato la capacità di fabbricazione di wafer InP scalabili da 6 pollici a Sherman, in Texas, e a Jarfalla, in Svezia, per aumentare la capacità produttiva di laser di nuova generazione destinati ai ricetrasmettitori AI e alle reti 6G. Il passaggio alla produzione di InP su wafer più grandi migliora le economie di scala e le curve di apprendimento della resa, aumentando al contempo la pressione competitiva sui fornitori ancora limitati dai wafer InP di dimensioni ridotte e dai lunghi cicli di qualificazione.
Ambito e metodologia
I laser a semiconduttore basati su mezzi di guadagno a semiconduttore che coinvolgono l'amplificazione ottica sono ottenuti mediante emissione stimolata in corrispondenza di una transizione interbanda in condizioni di un'elevata densità di portatori nella banda di conduzione. La maggior parte di questi sono diodi laser che vengono pompati con una corrente elettrica.
Il rapporto sul mercato dei laser a semiconduttore è segmentato per lunghezza d'onda (infrarossi, rossi, verdi, blu e ultravioletti), tipo di laser (a emissione di bordo, VCSEL, a cascata quantistica e a fibra), applicazione (comunicazioni, medicina, militare e difesa, industriale, strumentazione e sensori e automotive), potenza di uscita (inferiore a 100 mW, da 100 mW a 1 W, da 1 W a 5 W e superiore a 5 W) e area geografica. Le previsioni di mercato sono espresse in valore (USD).
| Laser infrarossi |
| Laser rossi |
| Laser verdi |
| Laser blu |
| Laser ultravioletti |
| Laser a emissione di bordo (EEL) |
| Laser a emissione superficiale a cavità verticale (VCSEL) |
| Laser a cascata quantistica |
| Laser a fibra |
| altri tipi |
| Communication |
| Medicale |
| Militare e Difesa |
| Industriale |
| Strumentazione e sensore |
| Automotive |
| Altre applicazioni |
| Sotto i 100 mW |
| 100 mW – 1 W |
| 1 W - 5 W. |
| Oltre 5 W |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per lunghezza d'onda | Laser infrarossi | |
| Laser rossi | ||
| Laser verdi | ||
| Laser blu | ||
| Laser ultravioletti | ||
| Per tipo di laser | Laser a emissione di bordo (EEL) | |
| Laser a emissione superficiale a cavità verticale (VCSEL) | ||
| Laser a cascata quantistica | ||
| Laser a fibra | ||
| altri tipi | ||
| Per Applicazione | Communication | |
| Medicale | ||
| Militare e Difesa | ||
| Industriale | ||
| Strumentazione e sensore | ||
| Automotive | ||
| Altre applicazioni | ||
| Per potenza | Sotto i 100 mW | |
| 100 mW – 1 W | ||
| 1 W - 5 W. | ||
| Oltre 5 W | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei laser a semiconduttore entro il 2031?
Si prevede che il fatturato aumenterà da 10.40 miliardi di dollari nel 2026 a 17.64 miliardi di dollari entro il 2031, con un CAGR dell'11.15%.
Quale tipo di laser genererà il maggior incremento di fatturato entro il 2031?
I laser a cascata quantistica, la cui espansione è prevista a un CAGR del 16.3%, genereranno il più grande bacino di nuovi ricavi, in particolare nel rilevamento a infrarossi medi.
Perché le applicazioni automobilistiche stanno guadagnando slancio?
L'obbligo di frenata di emergenza autonoma imposto da Euro NCAP entro il 2025 e la più ampia adozione di sistemi LiDAR e di monitoraggio del conducente stanno determinando un CAGR del 13.2% nella domanda di veicoli.
Quale regione offre il tasso di crescita più elevato nel periodo di previsione?
Il Medio Oriente è in testa con un CAGR del 12.9%, mentre i progetti Saudi Vision 2030 e le smart city degli Emirati Arabi Uniti investono capitali in infrastrutture basate sulla fotonica.
Qual è il rischio principale nella catena di fornitura per i produttori di laser?
La fornitura concentrata di wafer di arseniuro di gallio e fosfuro di indio, accentuata dalle restrizioni all'esportazione imposte dalla Cina, allunga i tempi di consegna e fa aumentare i prezzi dei substrati.
In che modo i fornitori affrontano le sfide termiche ad alta potenza?
Le soluzioni includono attacchi di die in oro-stagno o argento sinterizzato, materiali di dissipazione del calore migliorati e design epitassiali ad alta efficienza per mantenere le temperature di giunzione al di sotto delle soglie critiche.


