

Dimensioni e quota di mercato dei sistemi ICP-MS a semiconduttore
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
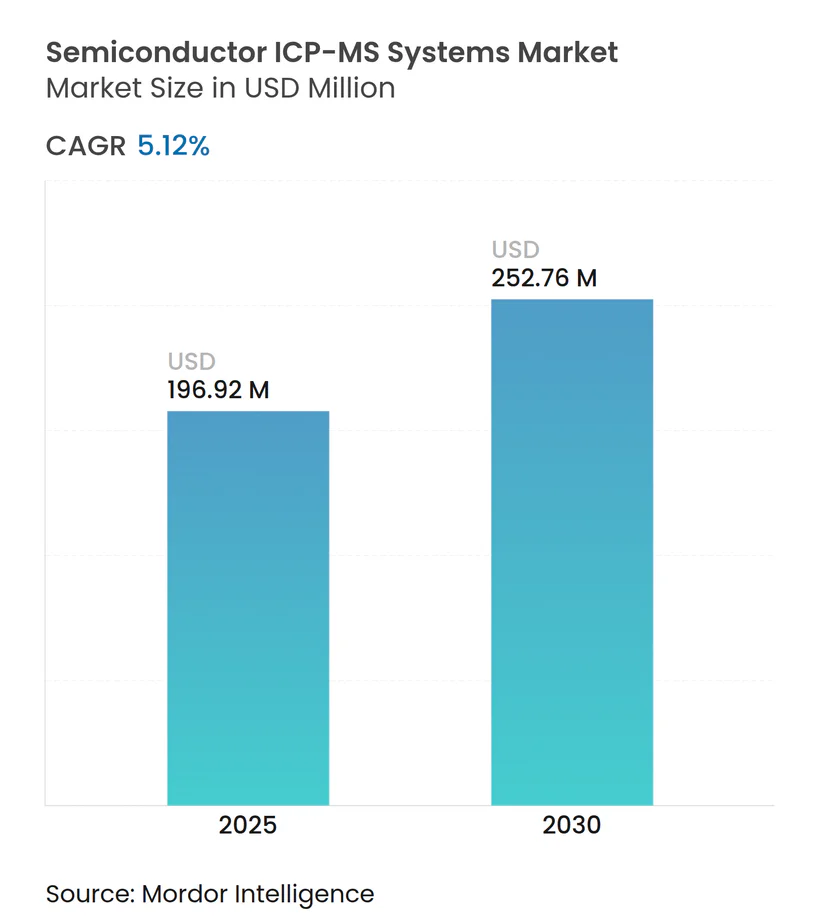
| Dimensione del mercato (2025) | USD 196.92 milioni |
| Dimensione del mercato (2030) | USD 252.76 milioni |
| Tasso di crescita (2025 - 2030) | 5.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi ICP-MS a semiconduttore di Mordor Intelligence
Il mercato dei sistemi ICP-MS per semiconduttori ha raggiunto i 196.92 milioni di dollari nel 2025 e si prevede che raggiungerà i 252.76 milioni di dollari entro il 2030, con un CAGR del 5.12% nel periodo di previsione. Questo slancio costante riflette l'incessante crescita dell'industria dei chip, dove i nodi sub-5 nm, la litografia nell'ultravioletto estremo e la deposizione a strati atomici richiedono tutti il rilevamento della contaminazione metallica a soglie di parti per trilione. I continui investimenti nelle fabbriche, la crescente adozione del packaging 3D e l'ampliamento delle specifiche relative alle tracce di metallo continuano a guidare l'espansione del mercato dei sistemi ICP-MS per semiconduttori, nonostante le barriere all'ingresso ad alta intensità di capitale. L'area Asia-Pacifico rimane il centro di gravità poiché Cina, Taiwan e Corea del Sud investono ciascuna decine di miliardi di dollari in nuove fabbriche che richiedono infrastrutture analitiche avanzate. Nel frattempo, innovazioni incrementali come il software autonomo di previsione della contaminazione e le interfacce di ablazione laser aprono nuovi spazi di differenziazione, anche se i rischi della catena di fornitura legati all'argon ad altissima purezza e alla manodopera specializzata in metrologia moderano l'accelerazione a breve termine.
Punti chiave del rapporto
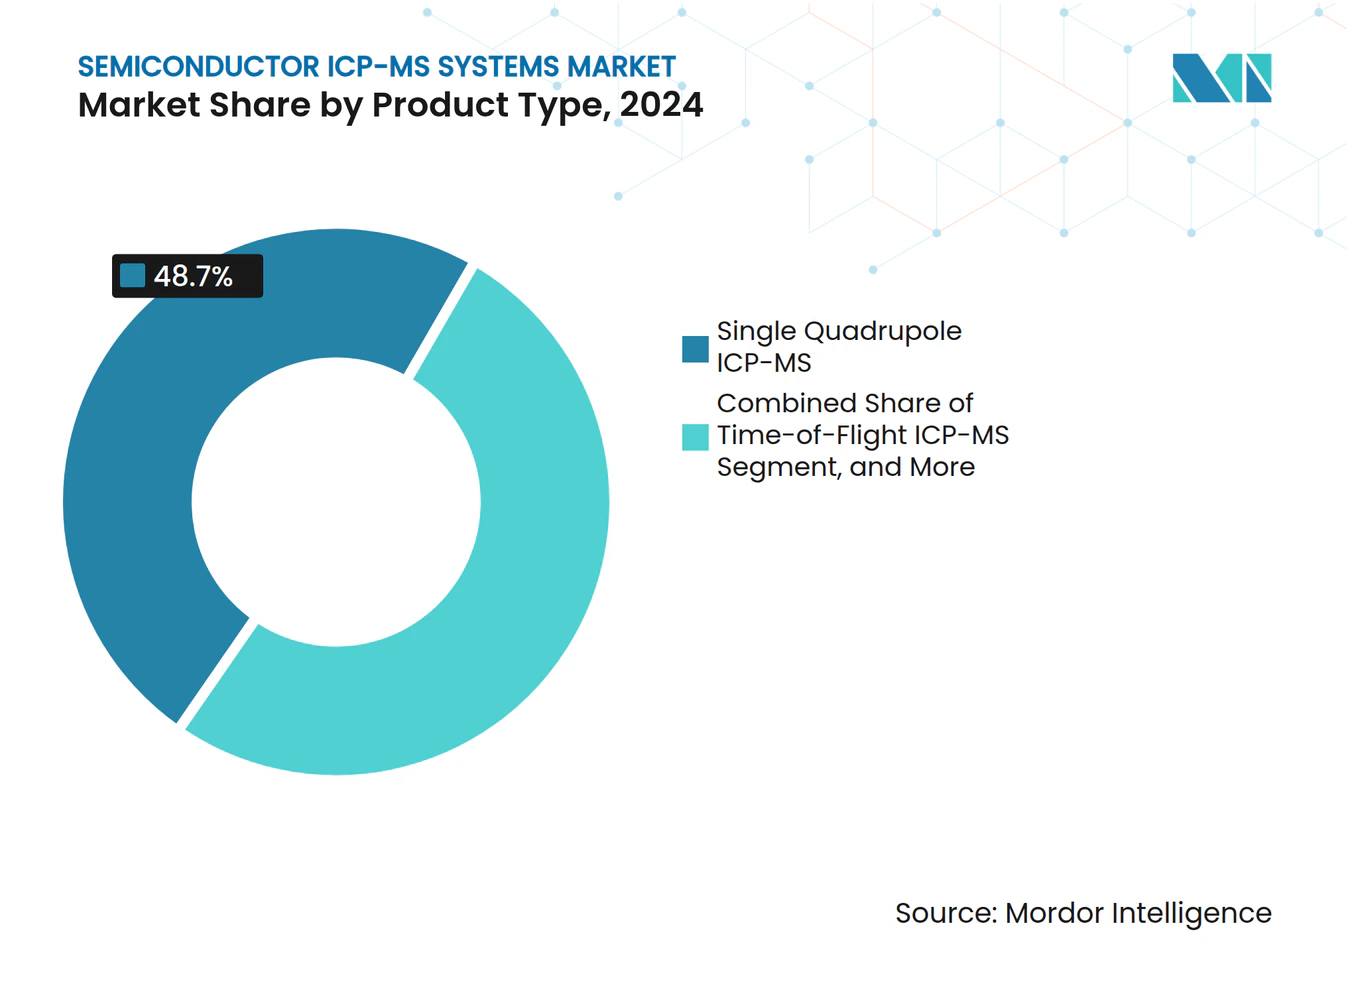
- Per tipologia di prodotto, gli strumenti a quadrupolo singolo hanno guidato il mercato dei sistemi ICP-MS a semiconduttore con una quota di fatturato del 48.7% nel 2024, mentre si prevede che le piattaforme time-of-flight cresceranno a un CAGR del 6.5% fino al 2030.
- Per applicazione, l'analisi dei metalli in tracce ha rappresentato il 41.8% della quota di mercato dei sistemi ICP-MS a semiconduttore nel 2024, mentre la misurazione dello spessore dei film sottili è destinata a crescere al CAGR più rapido del 6.6% dal 2024 al 2030.
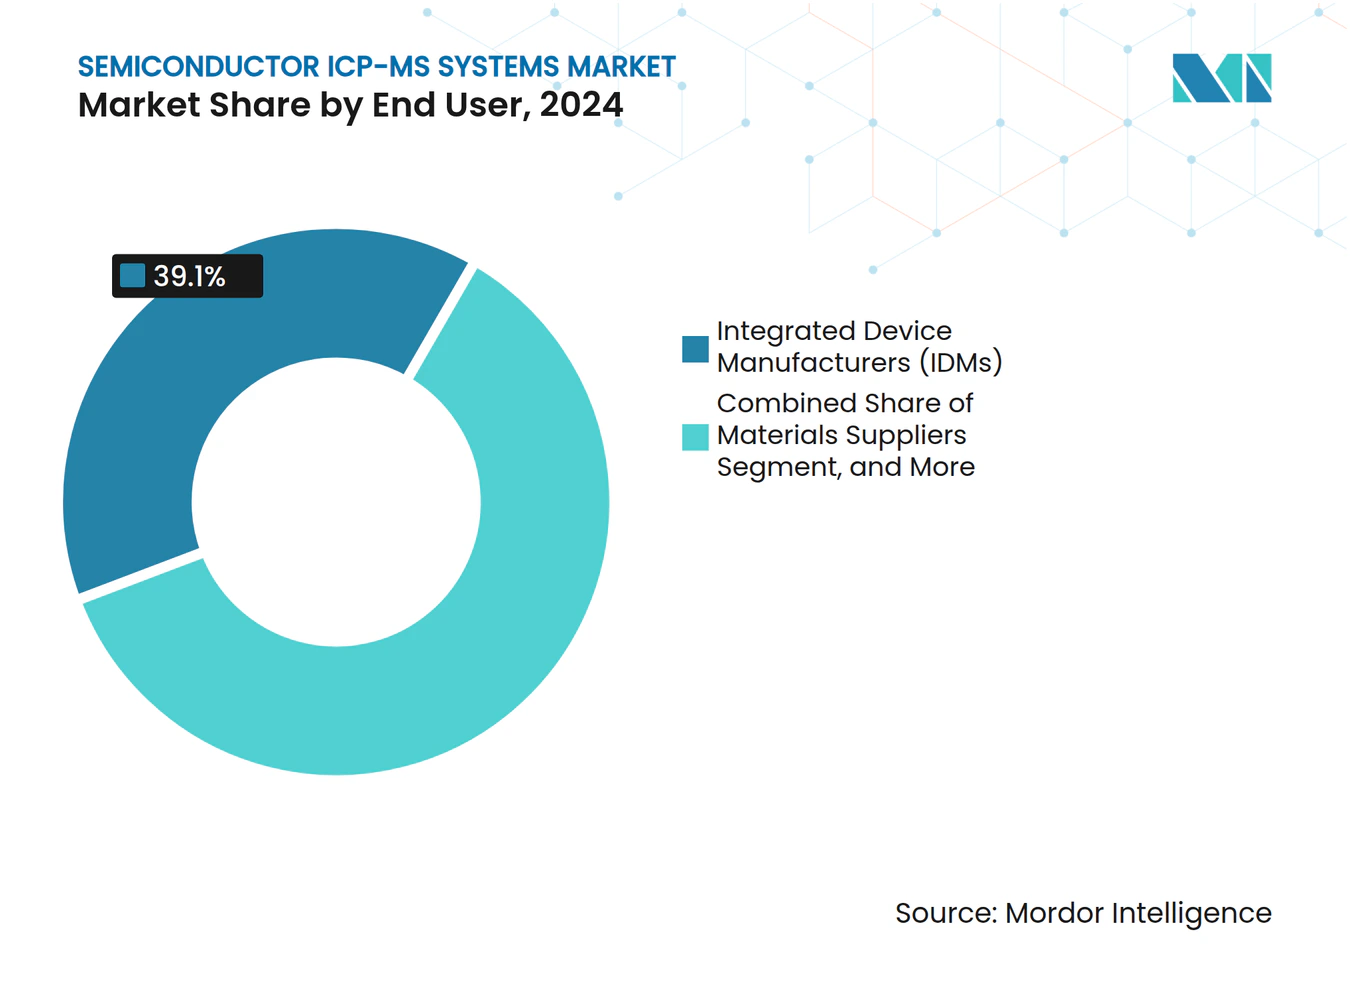
- Per utente finale, i produttori di dispositivi integrati hanno rappresentato il 39.1% della domanda nel 2024 per i sistemi ICP-MS a semiconduttori; si prevede che i fornitori di servizi di assemblaggio e collaudo esternalizzati mostreranno le prospettive di CAGR più elevate, pari al 7.01%, entro il 2030.
- In base all'interfaccia di campionamento, la nebulizzazione della soluzione ha mantenuto una quota del 58.02% del mercato dei sistemi ICP-MS a semiconduttore nel 2024; tuttavia, si prevede che l'adozione dell'ablazione laser accelererà a un CAGR del 6.31% entro il 2030.
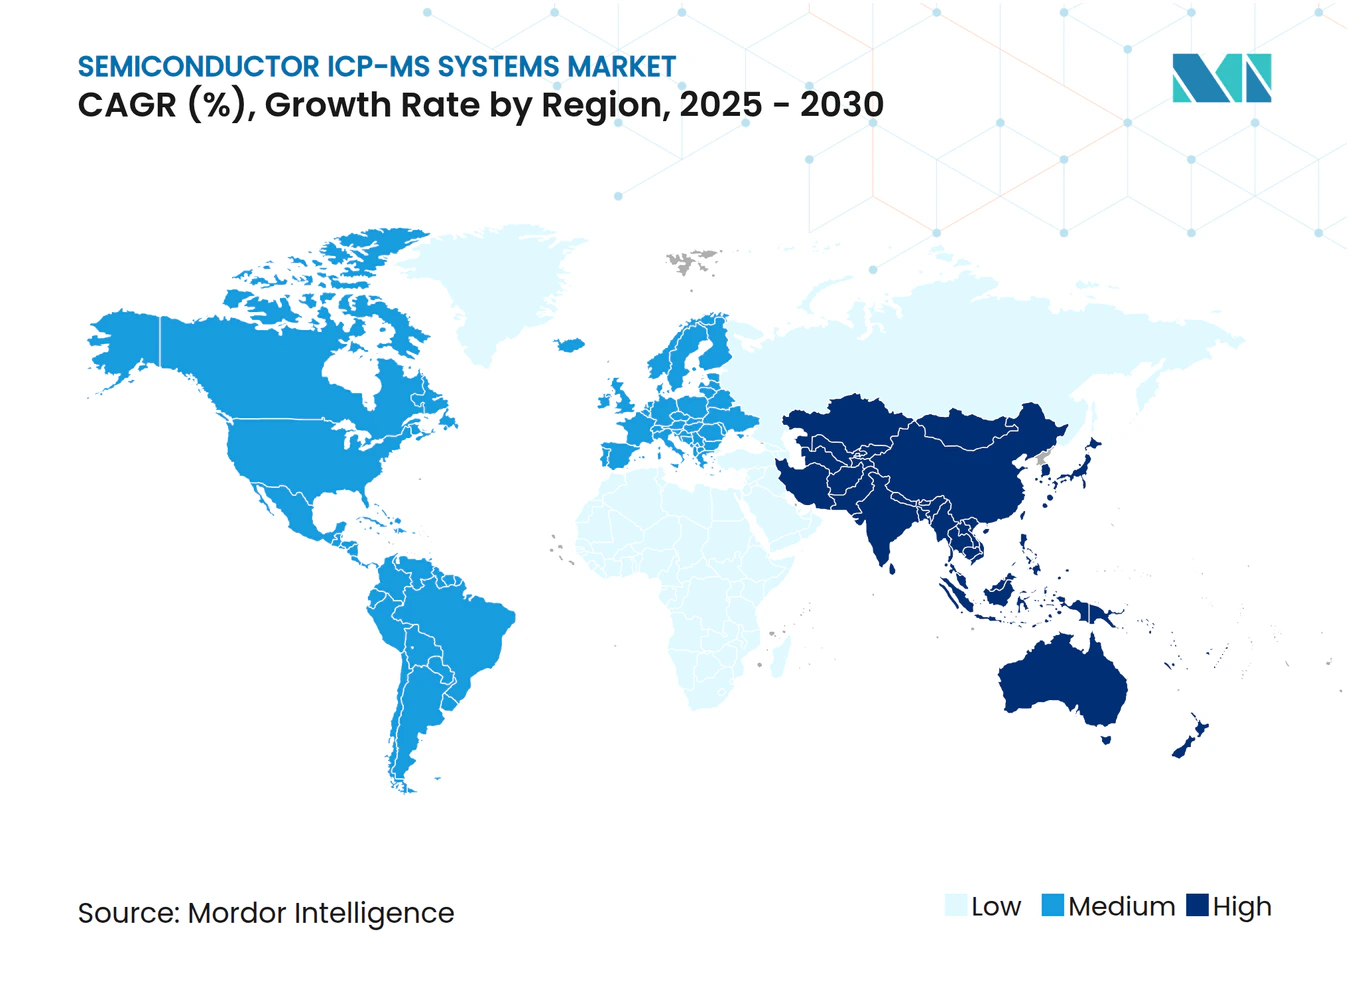
- In termini geografici, l'area Asia-Pacifico ha assorbito il 47.31% del fatturato del mercato dei sistemi ICP-MS a semiconduttore nel 2024 e si prevede che crescerà a un CAGR del 6.32%, superando tutte le altre regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei sistemi ICP-MS per semiconduttori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione della domanda di controllo di processo ad altissima purezza | + 1.2% | fabbriche avanzate globali | Medio termine (2-4 anni) |
| Proliferazione di nodi semiconduttori sub-5 nm | + 1.1% | Asia Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Espansione del packaging 3D e integrazione eterogenea | + 0.9% | Globale, guidato da mobile e HPC | Medio termine (2-4 anni) |
| Crescenti investimenti fab nell'Asia orientale | + 0.8% | Cina, Taiwan, Corea del Sud | A breve termine (≤ 2 anni) |
| Transizione verso transistor gate-all-around | + 0.7% | Fabbri all'avanguardia | A lungo termine (≥ 4 anni) |
| Crescente adozione di software di ottimizzazione della fabbrica autonoma | + 0.5% | Fab del mercato sviluppato | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della domanda di controllo di processo ad altissima purezza
La litografia a ultravioletti estremi e la deposizione di strati atomici spingono i limiti di contaminazione al di sotto di 10¹⁰ atomi/cm³, rendendo l'ICP-MS ad alta risoluzione indispensabile per rilevare rame, ferro e nichel a livelli di parti per trilione. TSMC ha riportato un miglioramento della resa di oltre il 15% dopo aver inasprito il controllo delle impurità metalliche sulle linee da 3 nm. [1] Taiwan Semiconductor Manufacturing Co., “2024 Annual Report,” TSMC.com Il passaggio da wafer da 200 mm a wafer da 300 mm amplifica la superficie e quindi aumenta il rischio di contaminazione, mentre l'integrazione di chiplet 3D introduce nuove interfacce metalliche che richiedono una sorveglianza continua. Questi cambiamenti tecnici aumentano direttamente la domanda nel mercato dei sistemi ICP-MS per semiconduttori.
Proliferazione di nodi semiconduttori sub-5 nm
Le geometrie dei dispositivi inferiori a 5 nm implicano che un singolo atomo di metallo vagante può mandare in cortocircuito un transistor; pertanto, il processo gate-all-around a 3 nm di Samsung specifica limiti di contaminazione inferiori a 1 × 10⁹ atomi/cm². [2] Samsung Electronics, “3 nm Gate-All-Around Production Ramp,” Samsung.com Lo stabilimento Intel in Ohio, del valore di 20 miliardi di dollari, ha stanziato 500 milioni di dollari esclusivamente per la metrologia avanzata, comprese le piattaforme ICP-MS. La penalità economica di un evento di contaminazione in questi nodi può superare i 10 milioni di dollari per incidente, consolidando l'ICP-MS come un investimento non negoziabile in tutto il settore dei semiconduttori.
Espansione del packaging 3D e integrazione eterogenea
I via passanti in silicio e l'impilamento a livello di wafer combinano materiali diversi, aggirando le tradizionali difese delle camere bianche e aumentando la complessità della contaminazione multielemento. La tecnologia ICP-MS ad ablazione laser in profondità consente agli ingegneri di mappare i profili metallici senza distruggere i campioni, una caratteristica che riduce i cicli di analisi dei guasti. Le aziende di packaging segnalano che le prime linee 3D stanno perdendo oltre il 20% della loro resa a causa di difetti metallici incorporati, rendendo il monitoraggio rapido in linea fondamentale per la redditività.
Crescita degli investimenti Fab nell'Asia orientale
Nel 2024, le spese per i semiconduttori hanno superato i 150 miliardi di dollari tra Cina, Taiwan e Corea del Sud, con la sola Cina che ha investito 47 miliardi di dollari in nuove fabbriche. [3] Redazione del China Daily, "Pechino aumenta la costruzione di impianti per semiconduttori", Chinadaily.com.cn Ogni moderna fabbrica ordina più linee ICP-MS per i prodotti chimici in entrata, i controlli della superficie dei wafer e la sorveglianza degli acidi di scarto. I sussidi locali in Cina stanziano budget specifici per le apparecchiature di controllo della contaminazione, amplificando così la domanda regionale di sistemi ICP-MS per semiconduttori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di capitale delle piattaforme ICP-MS ad alta risoluzione | -0.8% | Le fabbriche più piccole e globali sono le più colpite | A breve termine (≤ 2 anni) |
| Scarsità di fornitura di argon di qualità semiconduttrice | -0.6% | Acuto in Europa e Nord America | Medio termine (2-4 anni) |
| Norme severe sullo smaltimento dei rifiuti acidi | -0.4% | Mercati sviluppati | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di ingegneri metrologici qualificati | -0.5% | Hub asiatici in rapida crescita | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo del capitale delle piattaforme ICP-MS ad alta risoluzione
Un pacchetto ICP-MS all'avanguardia, qualificato per l'uso su semiconduttori, supera 1.5 milioni di dollari e il costo totale di proprietà raddoppia se si considerano materiali di consumo, assistenza e ammodernamento della camera bianca. Per le fabbriche più piccole, la spesa può arrivare al 20% dell'intero budget per le apparecchiature metrologiche, innescando rinvii di approvvigionamento o modelli di leasing che rallentano le spedizioni di unità nel mercato dei sistemi ICP-MS per semiconduttori.
Scarsità di fornitura di argon di qualità semiconduttrice
La domanda di argon ultrapuro supera l'offerta a seguito di sconvolgimenti geopolitici nei principali impianti di separazione del gas in Ucraina e Russia, che hanno determinato un restringimento dei prezzi spot e tempi di consegna prolungati. Le carenze di purezza costringono alcuni stabilimenti europei a sospendere le analisi ICP-MS o a ridurre i limiti di rilevamento, limitando la produttività e ritardando l'espansione della capacità.
Analisi del segmento
Per tipo di prodotto: i sistemi a tempo di volo gestiscono capacità multi-elemento
Gli strumenti a singolo quadrupolo hanno rappresentato il 48.7% del fatturato del 2024, a dimostrazione della loro efficienza in termini di costi per lo screening di routine dei materiali in ingresso. Tuttavia, si prevede che le configurazioni a tempo di volo cresceranno a un CAGR del 6.5% fino al 2030, poiché l'acquisizione simultanea a spettro completo consente l'individuazione di impronte di contaminazione complesse in pochi secondi, un requisito fondamentale per le architetture dei chip 3D.
I modelli multicollettore e ad alta risoluzione si rivolgono a nicchie più ristrette, come rispettivamente gli studi sui rapporti isotopici e la soppressione delle interferenze spettrali. Il mercato dei sistemi ICP-MS a semiconduttore per piattaforme a tempo di volo si sta quindi ampliando più rapidamente di qualsiasi modalità concorrente, spinto dagli standard di convalida del metodo SEMI che favoriscono la produttività multielemento. Le roadmap dei fornitori ora integrano motori TOF con robot automatizzati per lo scambio di campioni, riducendo i costi di manodopera nelle fabbriche ad alto volume. Man mano che il tracciamento delle fonti di contaminazione diventa sempre più incentrato sui dati, gli spettri pronti per il database dei sistemi TOF li rendono parte integrante delle suite di ingegneria della resa a ciclo chiuso. La crescente attività brevettuale relativa all'ottica ionica TOF ad accelerazione ortogonale consolida ulteriormente la loro rilevanza a lungo termine nel mercato dei sistemi ICP-MS a semiconduttore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la metrologia a film sottile emerge come leader di crescita
L'analisi dei metalli in tracce ha dominato con una quota del 41.8% nel 2024, poiché ogni fabbrica qualifica di default la contaminazione chimica, idrica e molecolare aerodispersa. Tuttavia, la misurazione dello spessore dei film sottili sta accelerando a un CAGR del 6.6%, poiché i transistor gate-all-around e l'impilamento a livello di wafer richiedono una mappatura dei metalli con risoluzione in profondità che gli strumenti ottici non sono in grado di fornire. Il mercato dei sistemi ICP-MS a semiconduttore per la metrologia a film sottile si sta quindi espandendo, poiché i produttori di memorie e logica si rivolgono all'ICP-MS ad ablazione laser per profilare gli strati di barriera alla diffusione con una precisione di un singolo nanometro.
I miglioramenti nella chimica delle celle di collisione eliminano le interferenze di silicio e tungsteno, consentendo controlli ripetibili della composizione del film durante la produzione ad alta miscelazione. I fornitori offrono ora flussi di lavoro chiavi in mano per film sottile calibrati secondo SEMI MS-0110, riducendo i tempi di convalida del metodo da parte del cliente. Tra il 2025 e il 2030, si prevede che la spesa per la metrologia a film sottile supererà sempre di più i budget per i metalli in tracce, sottolineando il suo ruolo di motore di crescita all'interno del più ampio mercato dei sistemi ICP-MS per semiconduttori.
Per utente finale: i fornitori OSAT mostrano la più forte espansione
I produttori di dispositivi integrati hanno trainato la domanda con un tasso del 39.1% nel 2024, riflettendo i vantaggi di scala e i laboratori centralizzati che gestiscono gli strumenti in più fabbriche globali. Le fonderie pure-play si sono classificate al secondo posto perché i loro diversificati flussi di processo per i clienti aumentano la complessità del controllo della contaminazione. Tuttavia, i fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing mostrano il CAGR più elevato, pari al 7.01%, poiché le aziende di progettazione fabless spostano più attività di packaging 3D a valle.
La quota di mercato dei sistemi ICP-MS a semiconduttore per OSAT si amplierà quindi nel corso del decennio, soprattutto nell'area Asia-Pacifico, dove la vicinanza ai principali hub di confezionamento riduce i tempi di assistenza. I fornitori di materiali acquistano anche strumenti per verificare la purezza rispetto alle specifiche in ingresso specificate dai clienti, mentre gli istituti di ricerca acquistano varianti ad alta risoluzione per lo sviluppo di metodi di analisi dei guasti. Le partnership di formazione tra fornitori di strumenti e istituti politecnici mirano a ridurre la carenza di ingegneri metrologici che ne ostacola un'adozione più rapida.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tramite l'interfaccia di campionamento: l'ablazione laser guadagna terreno per l'analisi diretta
La nebulizzazione di soluzione ha mantenuto una quota del 58.02% nel 2024, preferita per l'analisi di liquidi ad alto rendimento, dove la diluizione attenua la soppressione della matrice. Ciononostante, l'ablazione laser sta crescendo a un CAGR del 6.31% perché elimina la preparazione del campione e raggiunge una risoluzione spaziale su scala micrometrica, fondamentale per la localizzazione dei difetti.
Si prevede che il mercato dei sistemi ICP-MS a semiconduttore destinati ai fasci di ablazione laser aumenterà, poiché le fasi automatizzate riducono i tempi di analisi e le celle di ablazione integrano collettori di gas privi di contaminazione. Le piattaforme ibride che consentono sia la modalità soluzione che quella solida su un unico chassis attraggono gli IDM che cercano versatilità senza raddoppiare lo spazio occupato. Nel frattempo, i flussi di lavoro di campionamento diretto dei solidi hanno ottenuto la convalida SEMI per la caratterizzazione tramite silicio, accelerandone l'accettazione nelle linee di confezionamento avanzate.
Analisi geografica
Mercato dei sistemi ICP-MS per semiconduttori nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto una quota di fatturato del 47.31% nel 2024 e si prevede che crescerà a un CAGR del 6.32% fino al 2030, grazie a significativi sviluppi di fabbriche in Cina, Taiwan e Corea del Sud. Il piano di stimolo cinese da 47 miliardi di dollari per i semiconduttori del 2024 è destinato a sovvenzioni ICP-MS, mentre i quattro nuovi stabilimenti a 3 nm di TSMC a Taiwan investiranno complessivamente oltre 200 milioni di dollari in apparecchiature per il controllo della contaminazione. Anche i leader sudcoreani nel settore delle memorie stanno scalando i nodi 3D NAND e DRAM che impongono limiti più restrittivi per le tracce di metalli. I vantaggi di prossimità garantiscono ai fornitori regionali una risposta più rapida, ma gli OEM occidentali continuano a dominare le spedizioni ad alta risoluzione, quindi emergono partnership strategiche per unire la leadership tecnologica al supporto locale.
Mercato nordamericano dei sistemi ICP-MS per semiconduttori
Il Nord America si classifica al secondo posto, sostenuto dal complesso Intel in Ohio da 20 miliardi di dollari e dalla mega-fabbrica TSMC in Arizona, entrambi con una domanda di decine di sistemi ICP-MS a semiconduttore per celle metrologiche. I sussidi federali del CHIPS Act includono stanziamenti espliciti per strumenti di controllo della contaminazione, ancorando la domanda interna a lungo termine. I consorzi università-industria sfruttano inoltre le infrastrutture di laboratorio nazionali per perfezionare i metodi ICP-MS di nuova generazione, rafforzando ulteriormente l'ecosistema regionale.
Mercato europeo dei sistemi ICP-MS per semiconduttori
L'Europa si concentra sui semiconduttori per l'industria automobilistica e industriale, con i produttori tedeschi di chip di potenza che stabiliscono rigidi limiti di impurità metalliche per soddisfare gli standard di sicurezza funzionale. La catena di fornitura EUV dei Paesi Bassi genera requisiti di nicchia per l'analisi chimica di processo ad alta purezza nei pressi della sede centrale di ASML. La conformità ambientale stimola l'interesse per i moduli di riciclaggio degli acidi di scarto integrati con le linee di scarico ICP-MS, definendo criteri di approvvigionamento specifici per gli acquirenti europei. Sebbene le dimensioni del mercato siano inferiori a quelle dell'Asia, la profondità delle applicazioni specializzate garantisce cicli di aggiornamento costanti degli strumenti in tutto il continente.
Panorama competitivo
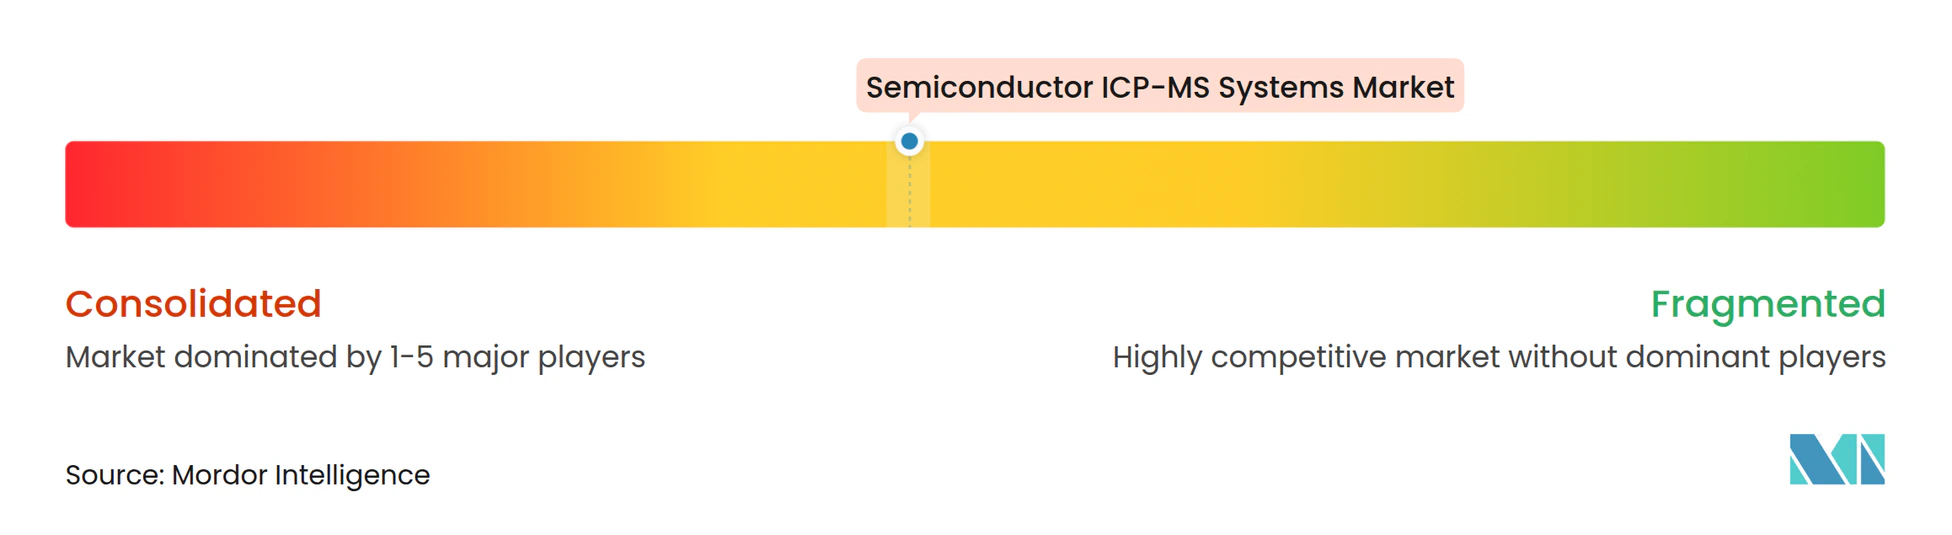
Il mercato dei sistemi ICP-MS per semiconduttori è moderatamente consolidato. Agilent Technologies, Thermo Fisher Scientific e PerkinElmer controllano collettivamente circa il 60% del fatturato globale, sfruttando relazioni pluridecennali nel settore dei semiconduttori, IP differenziate per le celle di collisione e un'ampia rete di servizi. [4] Agilent Technologies, “ICP-MS for Semiconductor Manufacturing,” Agilent.com Ciascuna azienda ora integra agenti di intelligenza artificiale nel software dello strumento che traducono le derive del conteggio degli ioni in dashboard del rischio di contaminazione, aumentando la fidelizzazione delle basi installate. L'acquisizione di Resolution Systems da parte di Agilent nel 2024 potenzia la sua linea di campionatori automatici compatibili con le camere bianche, mentre il lancio di iCAP TQ di Thermo Fisher migliora la tolleranza della matrice del 50% e spinge i limiti di rilevamento al di sotto di 0.1 ppt.
I produttori di nicchia, tra cui Nu Instruments e Analytik Jena, si ritagliano segmenti ad alta risoluzione o multi-collettore in cui l'accuratezza del rapporto isotopico ha la precedenza sulla produttività. I nuovi operatori incentrati sul software sviluppano piattaforme cloud che acquisiscono flussi ICP-MS in tempo reale e altri sensori di produzione per prevedere cali di resa, sfidando gli OEM tradizionali ad andare oltre la differenziazione hardware. Le domande di brevetto relative alla preparazione automatizzata dei campioni e alle celle di ablazione laser in linea sono aumentate del 40% nel 2024, indicando un passaggio verso ecosistemi autonomi di controllo della contaminazione.
I fornitori di servizi sfruttano anche le barriere legate ai costi di capitale offrendo analisi della contaminazione a pagamento o in abbonamento, particolarmente interessanti per gli OSAT che eseguono tutte le operazioni. I programmi di finanziamento dei fornitori e i pacchetti di apparecchiature metrologiche come servizio democratizzano ulteriormente l'accesso, ma potrebbero comprimere i margini se l'hardware si standardizza più rapidamente delle vendite di software.
Leader del settore dei sistemi ICP-MS per semiconduttori
Agilent Technologies Inc.
Termo Fisher Scientific Inc.
Perkin Elmer Inc.
Società Shimadzu
Analytik Jena GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: Thermo Fisher Scientific ha iniziato a spedire il suo iCAP TQ ICP-MS ottimizzato per semiconduttori, ottenendo una preparazione automatizzata dei campioni che dimezza i tempi di analisi e raggiunge limiti di rilevamento inferiori a 0.1 ppt.
- Ottobre 2024: TSMC ha presentato un piano di spesa in conto capitale da 65 miliardi di dollari per il 2025, stanziando 3.2 miliardi di dollari per gli aggiornamenti metrologici che includono flotte ICP-MS nelle sue fabbriche globali.
- Settembre 2024: Analytik Jena ha ottenuto la certificazione ISO 17025 per il suo laboratorio di prova dei semiconduttori di Shanghai, ampliando i suoi servizi di contaminazione di terze parti.
- Agosto 2024: Agilent Technologies ha finalizzato l'acquisto di Resolution Systems per 180 milioni di dollari, aggiungendo piattaforme robotizzate per la preparazione dei campioni e mini-enclosure al suo portafoglio di semiconduttori.
Ambito del rapporto sul mercato globale dei sistemi ICP-MS a semiconduttore
| ICP-MS a quadrupolo singolo |
| ICP-MS multicollettore |
| ICP-MS ad alta risoluzione |
| ICP-MS a tempo di volo |
| Analisi dei metalli in tracce |
| Monitoraggio della contaminazione |
| Analisi fallimentare |
| Misurazione dello spessore del film sottile |
| Produttori di dispositivi integrati (IDM) |
| Fonderie Pure-Play |
| Assemblaggio e test di semiconduttori in outsourcing (OSAT) |
| Fornitori di materiali |
| Istituti di ricerca |
| Altri utenti finali |
| Nebulizzazione della soluzione |
| Campionamento diretto di solidi |
| Ablazione laser |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di prodotto | ICP-MS a quadrupolo singolo | |
| ICP-MS multicollettore | ||
| ICP-MS ad alta risoluzione | ||
| ICP-MS a tempo di volo | ||
| Per Applicazione | Analisi dei metalli in tracce | |
| Monitoraggio della contaminazione | ||
| Analisi fallimentare | ||
| Misurazione dello spessore del film sottile | ||
| Per utente finale | Produttori di dispositivi integrati (IDM) | |
| Fonderie Pure-Play | ||
| Assemblaggio e test di semiconduttori in outsourcing (OSAT) | ||
| Fornitori di materiali | ||
| Istituti di ricerca | ||
| Altri utenti finali | ||
| Tramite interfaccia di campionamento | Nebulizzazione della soluzione | |
| Campionamento diretto di solidi | ||
| Ablazione laser | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei sistemi ICP-MS a semiconduttore nel 2025?
Il suo valore è di 196.92 milioni di dollari e si prevede che raggiungerà i 252.76 milioni di dollari entro il 2030, con un CAGR del 5.12%.
Quale regione è attualmente leader nella domanda di strumenti ICP-MS nelle fabbriche di chip?
L'area Asia-Pacifico detiene il 47.31% del fatturato grazie alle attività di costruzione di grandi impianti in Cina, Taiwan e Corea del Sud.
Quale tipologia di prodotto si sta espandendo più rapidamente?
Si prevede che le piattaforme ICP-MS a tempo di volo cresceranno a un CAGR del 6.5% perché forniscono spettri multi-elemento rapidi.
Perché i fornitori di servizi di assemblaggio e collaudo esternalizzati stanno aumentando gli acquisti?
Le aziende OSAT sostengono l'aumento dei volumi di imballaggio 3D e mostrano il CAGR più forte del 7.01%, poiché i clienti fabless esternalizzano le attività di controllo della contaminazione.
Quali rischi della catena di fornitura incidono sulle operazioni ICP-MS?
La scarsità di argon di qualità semiconduttrice aumenta i costi e minaccia i tempi di attività degli strumenti, in particolare in Europa e Nord America.
Quanto è competitivo il panorama dei fornitori?
Prevale un consolidamento moderato, con i tre principali fornitori che conquistano circa il 60% della quota, ma che devono affrontare una pressione crescente da parte di nuovi operatori di nicchia e incentrati sul software.


