

Dimensioni e quota del mercato delle apparecchiature per semiconduttori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 114.82 miliardo di dollari |
| Dimensione del mercato (2031) | 162.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.22% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
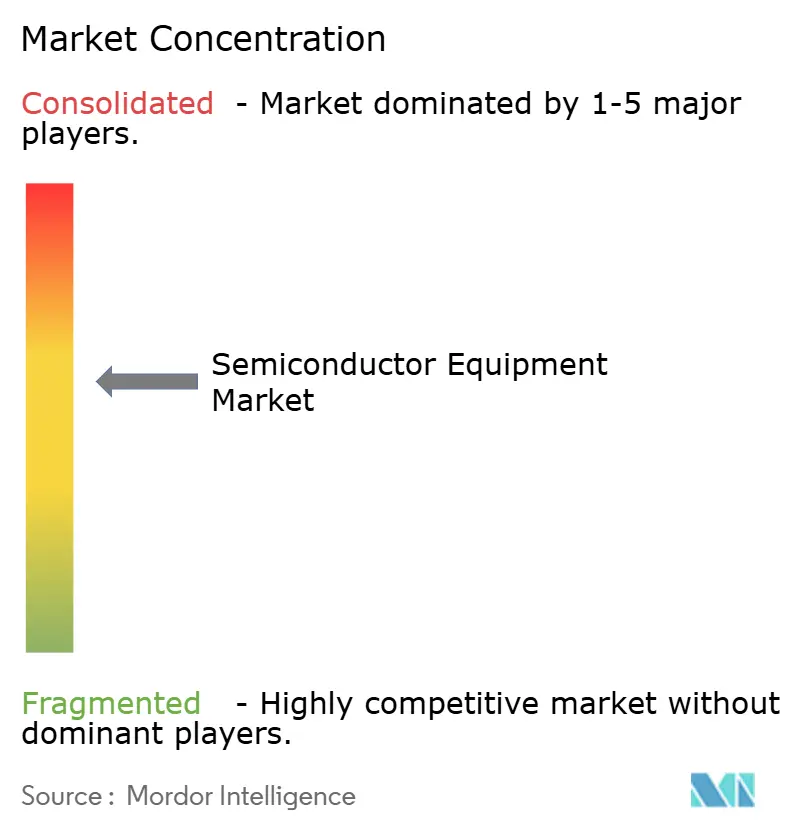
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature a semiconduttore di Mordor Intelligence
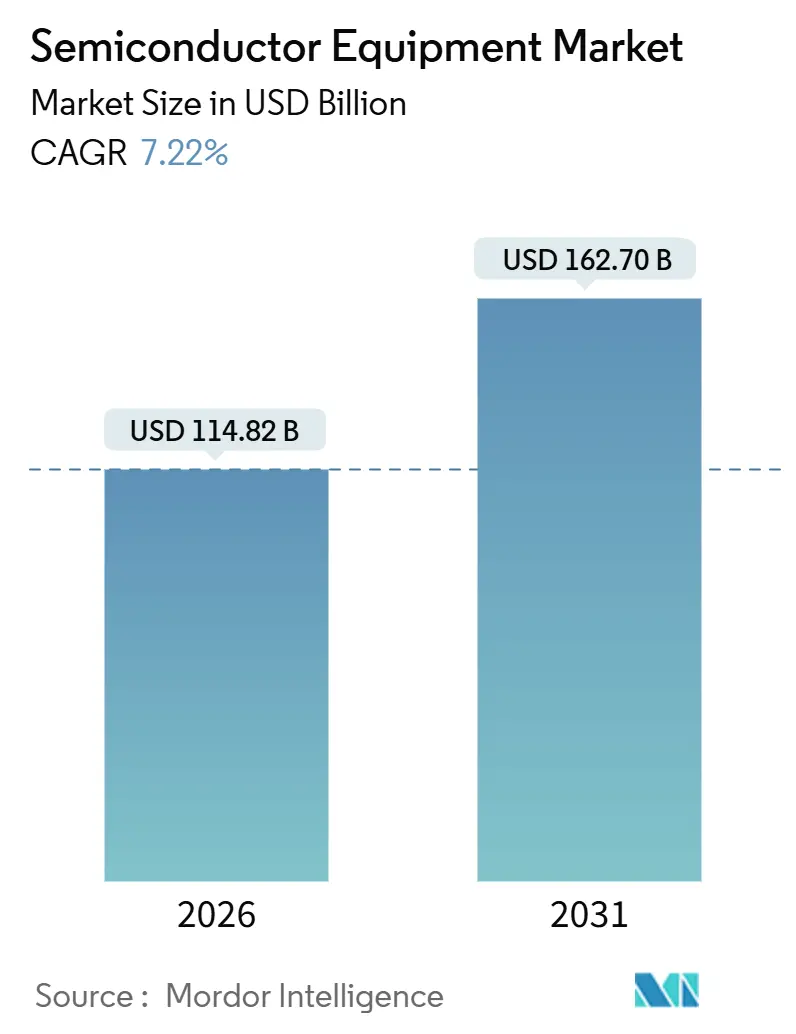
Si stima che il mercato delle apparecchiature per semiconduttori avrà una dimensione di 114.82 miliardi di USD nel 2026 e si prevede che raggiungerà i 162.70 miliardi di USD entro il 2031, con un CAGR del 7.22% nel periodo di previsione (2026-2031).
Questa crescita riflette il passaggio dalla produzione su larga scala a quella di precisione di livello infrastrutturale, dove i transistor gate-all-around (GAA) e la litografia nell'ultravioletto estremo (EUV) ad alta apertura numerica (NA elevato) dominano i piani di investimento. I prezzi maggiorati per gli strumenti EUV da 0.55 NA, gli aggiornamenti delle apparecchiature front-end che consentono nodi da 2 nm e la costruzione di fab finanziata da sussidi mantengono il mercato delle apparecchiature per semiconduttori in espansione. Nel frattempo, le linee di integrazione eterogenea 3D specializzate sfruttano il valore delle architetture chiplet e le direttive sulla sostenibilità stimolano la domanda di retrofit per camere a risparmio energetico. Le strategie competitive si basano sempre più sulla garanzia della fornitura di fotoresist, gas fluorurati e personale qualificato per l'assistenza sul campo, fattori che influenzano sia le strutture dei costi che i tempi di spedizione.
Punti chiave del rapporto
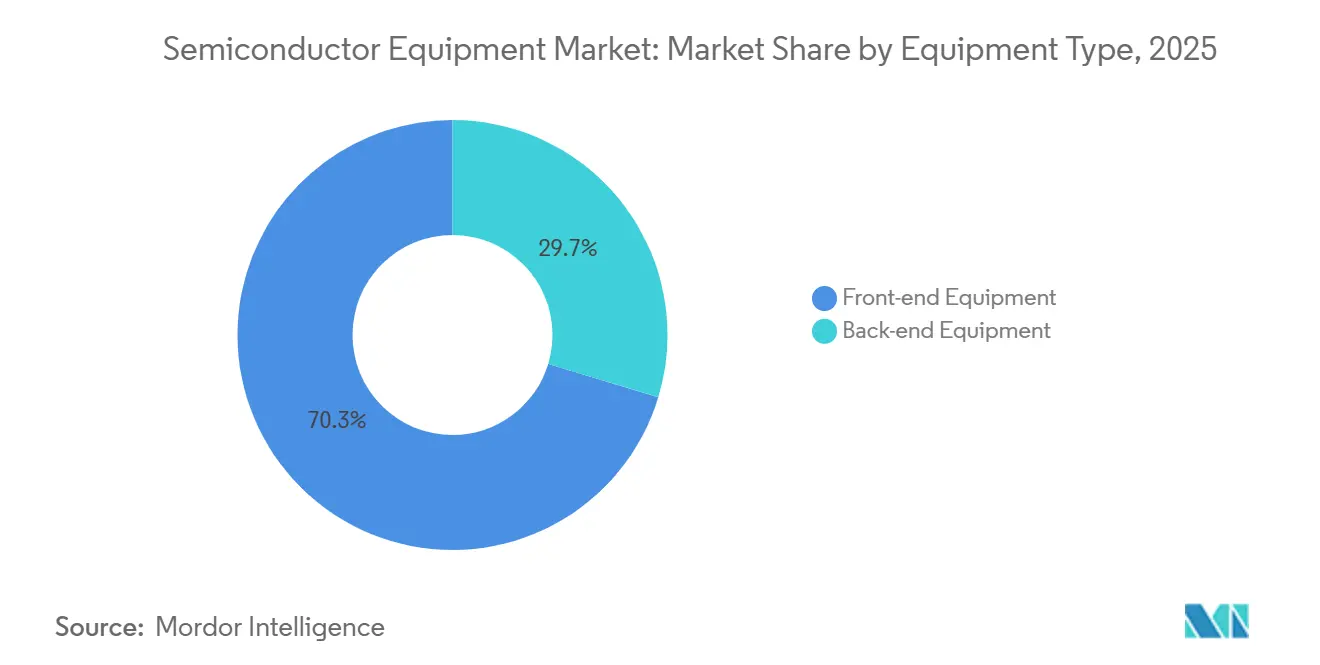
- Per tipologia di apparecchiatura, gli strumenti front-end hanno dominato il mercato delle apparecchiature per semiconduttori con una quota del 70.33% nel 2025; si prevede che la stessa categoria crescerà a un CAGR dell'8.16% entro il 2031.
- In base ai partecipanti alla catena di fornitura, le fonderie hanno detenuto una quota di fatturato del 52.92% nel 2025, mentre i fornitori di servizi di assemblaggio e collaudo di semiconduttori esternalizzati (OSAT) hanno registrato il CAGR più alto previsto, pari al 7.84%, fino al 2031.
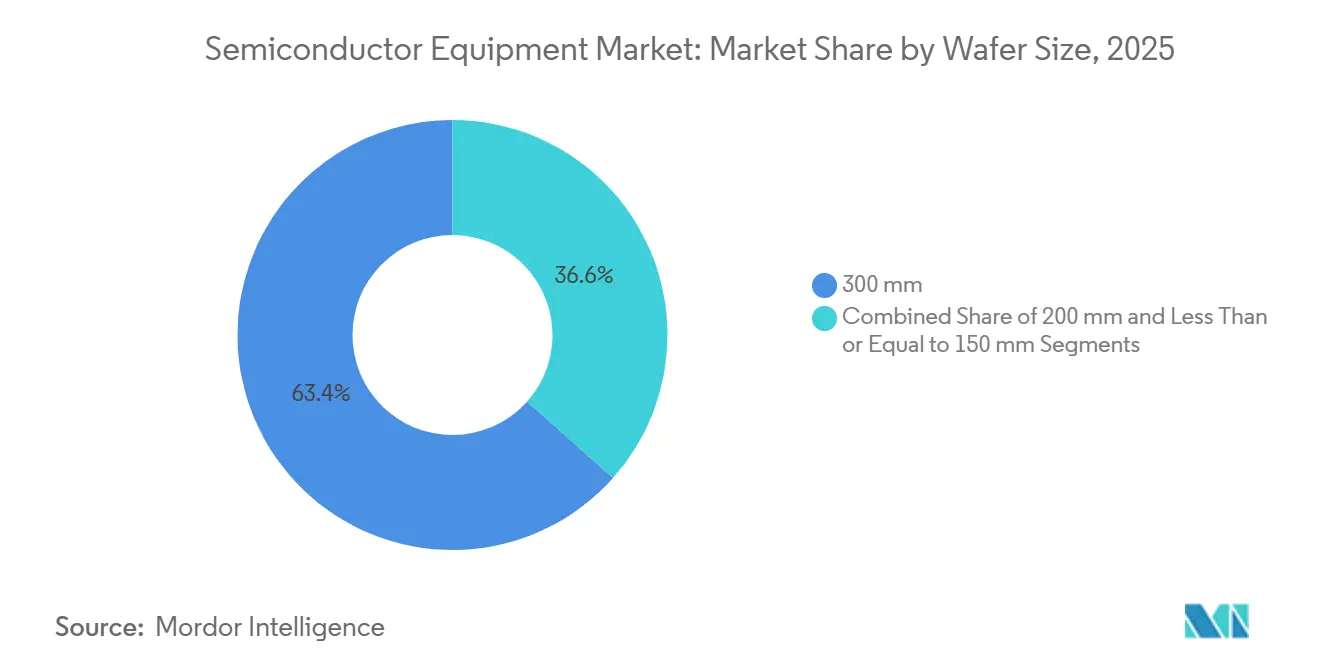
- In base alle dimensioni dei wafer, i substrati da 300 mm rappresentavano il 63.42% del mercato delle apparecchiature per semiconduttori nel 2025 e sono destinati a crescere a un CAGR dell'8.02% tra il 2026 e il 2031.
- Per settore di utilizzo finale, nel 2025 le applicazioni informatiche hanno conquistato una quota del 32.12% del mercato delle apparecchiature a semiconduttore; la domanda di apparecchiature per l'automotive e la mobilità crescerà a un CAGR dell'8.44% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 52.97% del fatturato nel 2025 e sta crescendo a un CAGR del 9.07%, il più rapido tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature per semiconduttori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di elettronica di consumo avanzata e smartphone | + 0.9% | Globale, con concentrazione nell'area Asia-Pacifico (Cina, India, Asia sud-orientale) | A breve termine (≤ 2 anni) |
| Investimenti rapidi in nodi AI, IoT e dispositivi edge | + 1.8% | Globale, guidato da Nord America e Asia-Pacifico (Taiwan, Corea del Sud, Giappone) | Medio termine (2-4 anni) |
| Le ondate di sussidi governativi (CHIPS Act, EU Chips Act, ecc.) potenziano lo strumento CAPEX | + 1.5% | Nord America ed Europa, con ricadute sui partner alleati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| La transizione verso GAA e EUV ad alta NA richiede nuovi set di strumenti | + 1.3% | Globale, concentrato in fabbriche all'avanguardia (Taiwan, Corea del Sud, Stati Uniti) | A lungo termine (≥ 4 anni) |
| La sostenibilità impone strumenti di retrofit green-fab | + 0.6% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Picco della domanda di imballaggi 3D a integrazione eterogenea | + 1.1% | Globale, con adozione anticipata a Taiwan, Corea del Sud e Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Investimenti rapidi in AI, IoT e nodi di dispositivi edge
I carichi di lavoro di inferenza dell'intelligenza artificiale e il calcolo distribuito edge stanno spingendo i nodi di processo al di sotto dei 5 nm, dove l'intensità delle apparecchiature per wafer aumenta vertiginosamente. OpenAI si è impegnata a investire 500 milioni di dollari nel 2025 per assicurarsi la capacità di nodi avanzati presso la Taiwan Semiconductor Manufacturing Company (TSMC), mentre Microsoft e Amazon Web Services hanno effettuato prenotazioni multimiliardarie per silicio personalizzato a 3 nm. ASML ha riportato un aumento del 40% su base annua delle spedizioni di strumenti EUV durante i primi tre trimestri del 2025. Al contrario, i dispositivi IoT rimangono su linee mature a 28 nm e 40 nm, eppure gli acceleratori edge-AI emergenti combinano strati a radiofrequenza a 22 nm con logica digitale a 7 nm, costringendo le fabbriche a installare linee di packaging eterogenee che uniscono die dissimili. La International Technology Roadmap for Semiconductors prevede che entro il 2028, più della metà dei chip ad alte prestazioni adotterà architetture chiplet, ognuna delle quali richiede nuove apparecchiature di assemblaggio, test e packaging avanzato. [1] IEEE, “International Technology Roadmap for Semiconductors,” Ieee.org
Le ondate di sussidi governativi potenziano lo strumento CAPEX
Legislazioni come il CHIPS and Science Act degli Stati Uniti e il Chips Act dell'UE comprimono i cicli di approvvigionamento che in precedenza si estendevano per due anni. Nel mercato delle apparecchiature back-end per semiconduttori , strumenti di burn-in a livello di wafer come la piattaforma FOX-XP di Aehr Test Systems consentono lo stress screening simultaneo di decine di acceleratori AI ad alte temperature, accorciando i cicli di validazione e rafforzando l'affidabilità complessiva. Intel si è assicurata 8.5 miliardi di dollari in sovvenzioni e 11 miliardi di dollari in garanzie di prestito per nuovi stabilimenti in Ohio e Arizona, impegnandosi ad acquistare oltre 200 strumenti all'avanguardia entro il 2028. Micron, Samsung e Rapidus hanno ricevuto un supporto statale simile rispettivamente a New York, in Corea del Sud e in Giappone. Il Ministero dell'Elettronica e dell'Informatica indiano ha approvato 2.75 miliardi di dollari per lo stabilimento di assemblaggio di Micron nel Gujarat, stimolando gli ordini di piattaforme back-end. Questi incentivi anticipano la domanda al periodo 2026-2028, dando impulso al mercato delle apparecchiature per semiconduttori, ma sollevando al contempo interrogativi sul tasso di utilizzo una volta che i sussidi si ridurranno.
Transizione ai set di strumenti GAA e EUV ad alta NA
I dispositivi gate-all-around sostituiscono i finFET al nodo di 2 nm e inferiori, richiedendo strumenti di deposizione a strato atomico (ALD) con controllo sub-angstrom e chimiche di incisione selettiva che risparmiano i nanosheet adiacenti. La prima linea di produzione a 2 nm di TSMC ha implementato oltre 50 nuove camere ALD alla fine del 2025. Samsung ha riportato una resa del 95% sui suoi wafer pilota da 2 nm e ha ordinato 30 strumenti di deposizione e incisione aggiuntivi per sostenere una rampa di sviluppo del 2026. EUV ad alta NA, operante con un'apertura numerica di 0.55, ha spedito il suo sistema inaugurale a Intel nel dicembre 2025 con un prezzo di 400 milioni di dollari e modifiche all'impianto per vibrazioni e stabilità termica. GAA aggiunge circa il 30% in più di fasi di deposizione e incisione rispetto ai finFET, creando un ciclo di sostituzione duraturo che supporta il mercato delle apparecchiature per semiconduttori fino al 2031.
Picco della domanda di packaging 3D con integrazione eterogenea
Le architetture chiplet stanno trasferendo la scalabilità delle prestazioni dalle dimensioni ridotte dei die monolitici al packaging back-end. TSMC ha raddoppiato la sua capacità chip-on-wafer-on-substrate nel 2025, installando oltre 40 strumenti di bonding ibrido di Besi ed EVG. La tecnologia Foveros Direct di Intel integra tile di calcolo su die input-output con bump pitch di 25 µm, richiedendo allineatori di precisione e bonder a compressione termica di Kulicke e Soffa e ASM Pacific Technology. Lo standard Universal Chiplet Interconnect Express, ratificato nell'agosto 2025, sta accelerando gli ecosistemi multi-vendor e aumentando l'intensità di capitale di OSAT.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| CAPEX estremamente elevato e lunghi cicli di rimborso | -0.8% | Globale, particolarmente acuto nelle regioni fab emergenti (India, Medio Oriente, Sud-est asiatico) | A lungo termine (≥ 4 anni) |
| I colli di bottiglia nella fornitura di materiali speciali ritardano le spedizioni di utensili | -1.2% | Globale, con concentrazione nell'area Asia-Pacifico e in Europa | A breve termine (≤ 2 anni) |
| Restrizioni al controllo delle esportazioni di strumenti destinati alla Cina | -1.4% | Cina, con effetti di ricaduta sui fornitori globali di apparecchiature (Paesi Bassi, Giappone, Stati Uniti) | Medio termine (2-4 anni) |
| Grave carenza di tecnici qualificati per l'assistenza sul campo | -0.9% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni al controllo delle esportazioni di utensili destinati alla Cina
A partire da settembre 2025, Paesi Bassi, Stati Uniti e Giappone hanno inasprito le licenze per le piattaforme di litografia, deposizione e incisione in grado di realizzare pattern inferiori a 14 nm, bloccando le spedizioni verso le fabbriche cinesi. [2] Governo dei Paesi Bassi, “Regolamenti sul controllo delle esportazioni”, Government.nl Le importazioni di apparecchiature cinesi sono diminuite del 28% su base annua nel primo semestre del 2025, mentre i fornitori locali Advanced Micro-Fabrication Equipment e Naura Technology Group sono cresciuti del 42% poiché le fabbriche hanno accettato strumenti nazionali di vecchia generazione. Questa divisione costringe i fornitori occidentali a concentrare le vendite di fascia alta a Taiwan, Corea del Sud e Nord America, rischiando al contempo un’erosione della quota di mercato a lungo termine una volta che i produttori cinesi colmano il divario tecnologico.
I colli di bottiglia nella fornitura di materiali speciali ritardano le spedizioni di utensili
La carenza di capacità produttiva di fotoresist EUV ad alta NA, gas di incisione a base di trifluoruro di azoto e sospensioni di lucidatura a base di terre rare prolunga i tempi di messa in servizio anche quando l'hardware arriva nei tempi previsti. JSR ha avvertito nel giugno 2025 che la produzione di resist ad alta NA sarebbe rimasta limitata fino alla metà del 2026. Un incendio in un impianto taiwanese di NF₃ ha fatto aumentare i prezzi del gas del 22% nel 2025, provocando ritardi nell'accettazione delle camere di deposizione. Le quote di esportazione di ossido di cerio hanno aumentato i costi delle sospensioni del 18%, costringendo le fabbriche a far funzionare i pad più a lungo a scapito di una maggiore densità di difetti. [3] Financial Times, “Rare-Earth Export Quotas,” Ft.com
Analisi del segmento
Per tipo di apparecchiatura: predominio front-end ancorato all'intensità della litografia
Nel 2025, le piattaforme front-end hanno conquistato il 70.33% della quota di mercato delle apparecchiature per semiconduttori e prevedono un tasso di crescita annuo composto (CAGR) dell'8.16% fino al 2031. La litografia da sola ha rappresentato il 35% della spesa totale nel 2025, con la migrazione degli stabilimenti da sistemi EUV a 0.33-NA a sistemi a 0.55-NA, ciascuno con un prezzo superiore a 400 milioni di dollari. I ricavi derivanti dall'incisione sono aumentati del 9.2% nello stesso anno, poiché le strutture GAA richiedono la rimozione selettiva del silicio-germanio sacrificale. Gli strumenti di deposizione, in particolare ALD e CVD, sono cresciuti dell'8.7% grazie all'adozione della tecnologia a 2 nm. Le apparecchiature di metrologia e ispezione per semiconduttori si sono espanse del 10.1%, poiché il rilevamento dei difetti in linea è diventato obbligatorio al di sotto dei 10 nm.
Gli strumenti back-end hanno rappresentato il 29.67% del mercato delle apparecchiature per semiconduttori nel 2025 e cresceranno a un CAGR del 6.8%. Le apparecchiature di hybrid-bonding per l'assemblaggio di chiplet sono aumentate dell'11% nel 2025, mentre i tester di memoria ad alta larghezza di banda sono cresciuti del 14% grazie all'adozione di stack da 12 die. Le unità di pulizia e di elaborazione del fotoresist sono migliorate entrambe del 7.4%. Sebbene il packaging stia acquisendo rilevanza, l'intensità di capitale della litografia all'avanguardia garantisce che le piattaforme front-end mantengano la leadership in termini di fatturato fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da Supply-Chain Partecipant: le fonderie guidano, gli OSAT accelerano
Le fonderie hanno assorbito il 52.92% degli acquisti di apparecchiature del 2025, sostenuti dai programmi di investimenti in conto capitale da 32 miliardi di dollari di TSMC e da 22 miliardi di dollari di Samsung. I produttori di dispositivi integrati (IDM) hanno seguito con il 28.24%, dominati dai progetti Intel da 18 e 20 angstrom. Gli OSAT hanno mantenuto il 18.84%, ma sono destinati a un CAGR del 7.84%, poiché i progetti di chiplet spostano la complessità verso il packaging.
Questa struttura sta rimodellando le priorità di fornitura. Le fonderie si concentrano su EUV, ALD e attacco selettivo, mentre gli OSAT implementano linee di saldatura ibride, linee di via passanti in silicio e linee di fan-out a livello di wafer. L'aumento dell'intensità di capitale degli OSAT, dal 12% del fatturato nel 2020 al 16% nel 2025, segnala un graduale riequilibrio della cattura del valore nel mercato delle apparecchiature per semiconduttori.
Per dimensione del wafer: 300 mm Primato rafforzato da economia all'avanguardia
Il segmento da 300 mm ha rappresentato il 63.42% del fatturato del 2025, con un CAGR dell'8.02%, poiché la logica a 2 nm e la memoria ad alta larghezza di banda si basano esclusivamente su questo diametro. La fabbrica Intel in Ohio, la cui inaugurazione è prevista per il 2027, installa 200 utensili ottimizzati per wafer da 300 mm, evidenziando il lock-in di formato. Al contrario, le linee da 200 mm detengono una quota del 24.16%, in crescita del 5.9% grazie alla continua domanda di dispositivi analogici e di potenza che favorisce l'epitassia al carburo di silicio. I wafer inferiori a 150 mm servono dispositivi MEMS e compositi di nicchia, con una quota del 12.42%.
Gli aspetti economici guidano la divisione: i substrati da 300 mm riducono i costi di stampa del 35% rispetto ai substrati da 200 mm a 2 nm, nonostante l'aumento della densità dei difetti, mentre i moduli di potenza rimangono sui 200 mm a causa dei limiti di qualità dei materiali. I fornitori, pertanto, mantengono portafogli paralleli da 300 mm e 200 mm, frammentando le economie di scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: informatica in testa, impennata nel settore automobilistico
L'informatica ha catturato il 32.12% della domanda di apparecchiature nel 2025, con le GPU Blackwell da 208 miliardi di transistor di Nvidia che consumavano oltre 500 wafer ogni settimana. Automotive e mobilità, con il 19.8%, sono i settori in più rapida crescita con un CAGR dell'8.44%, trainati dagli inverter al carburo di silicio e dai sensori avanzati di assistenza alla guida. Le comunicazioni si sono attestate al 22.4% con l'implementazione delle stazioni base 5G, mentre l'elettronica di consumo è scesa al 15.6% a causa dell'allungamento dei cicli degli smartphone. Industria e IoT hanno completato la domanda al 10.08%, trainati dall'automazione industriale in Germania e Giappone.
Il risultato è un passaggio dai casi d'uso consumer a quelli infrastrutturali. I clienti del settore automobilistico richiedono cicli di vita degli strumenti più lunghi e gli hyperscaler richiedono garanzie di produttività aggressive, costringendo i fornitori ad abbinare il software di manutenzione predittiva alle vendite di capitale.
Analisi geografica
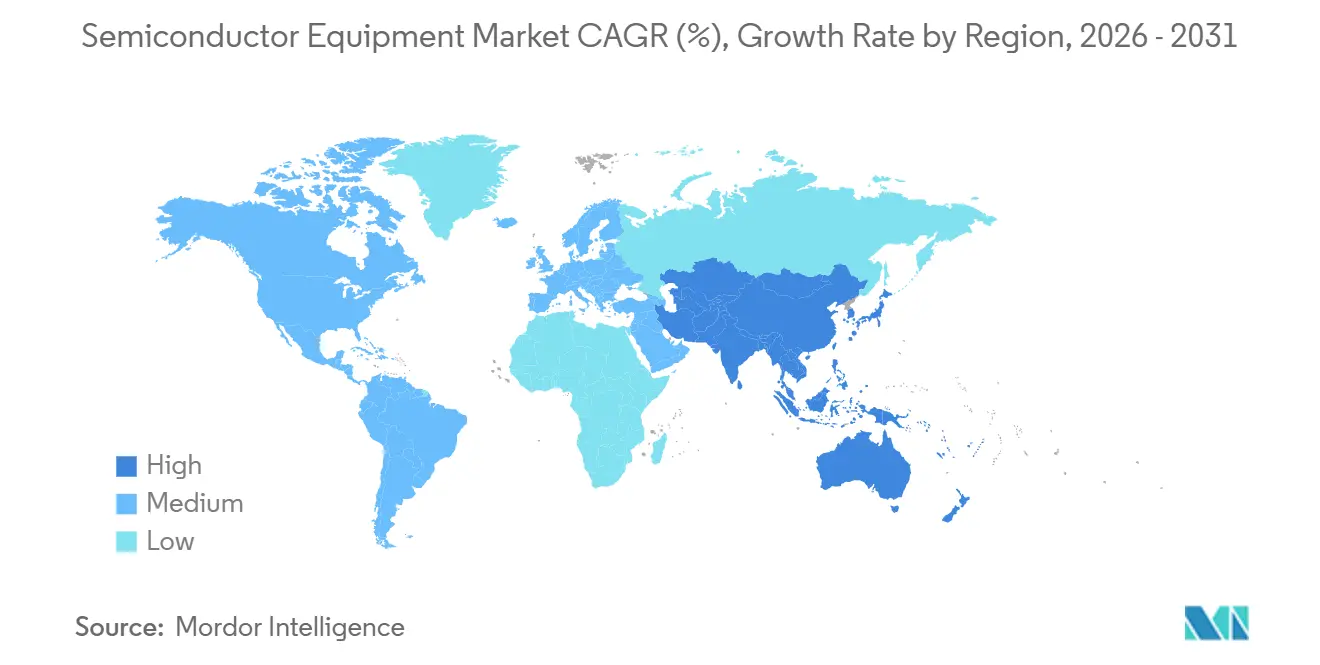
Mercato delle apparecchiature per semiconduttori nella regione Asia-Pacifico
L'area Asia-Pacifico ha guidato il mercato delle apparecchiature per semiconduttori con una quota del 52.97% nel 2025 e dovrebbe registrare un CAGR del 9.07% fino al 2031. Taiwan da sola ha importato 28 miliardi di dollari di utensili nel 2025, con TSMC che ha installato oltre 100 sistemi EUV in tre fabbriche. La Corea del Sud ha seguito con una spesa di 19 miliardi di dollari, suddivisi tra fonderia e memorie. Sebbene le importazioni della Cina siano scese da 33 miliardi di dollari nel 2024 a 24 miliardi di dollari nel 2025, i fornitori nazionali hanno spedito oltre 600 unità alle fabbriche locali, compensando parzialmente l'impatto dei controlli sulle esportazioni.
Il mercato delle apparecchiature per semiconduttori nelle Americhe e nell'area EMEA
Il Nord America ha rappresentato il 24.8% del fatturato del 2025 e crescerà a un CAGR dell'8.3%, accelerato dai finanziamenti del CHIPS Act che riducono i rischi delle espansioni di Intel, Micron e Texas Instruments. L'Europa ha detenuto il 18.6% e sta avanzando del 7.1%, con la European Semiconductor Manufacturing Company che sta costruendo un impianto di Dresda da 10 miliardi di euro focalizzato sui nodi automotive. Medio Oriente e Africa insieme hanno conquistato il 2.1%, trainati dai programmi di diversificazione sovrana, mentre la quota dell'1.53% del Sud America deriva principalmente dalle linee di assemblaggio brasiliane.
Cina e mercati globali
Le differenze nelle strutture di sovvenzionamento e il rischio geopolitico stanno plasmando l'allocazione regionale degli strumenti. Le regioni alleate procedono con EUV ad alta NA, mentre la Cina dà priorità alla capacità produttiva interna di 28 nm e 14 nm, rafforzando un panorama globale frammentato all'interno del più ampio mercato delle apparecchiature per semiconduttori.
Panorama normativo
Il commercio e l'impiego di apparecchiature per semiconduttori sono sempre più influenzati da regimi di controllo delle esportazioni e da obblighi di conformità legati ai sussidi. Nel dicembre 2024, il Dipartimento del Commercio degli Stati Uniti (BIS) ha implementato nuovi controlli che riguardano 24 tipologie di apparecchiature per la produzione di semiconduttori, insieme a determinati strumenti software e memorie ad alta larghezza di banda, restringendo il perimetro di conformità per i produttori di apparecchiature e le fabbriche di semiconduttori che si riforniscono di tecnologie avanzate.
Nel 2025 e nel 2026, il Giappone e l'Unione Europea hanno aggiunto ulteriori vincoli normativi che incidono su licenze, configurazione e instradamento delle spedizioni di strumenti avanzati. Il Ministero dell'Economia, del Commercio e dell'Industria giapponese (METI) ha modificato gli elenchi di controllo delle esportazioni nel marzo 2025 per includere ulteriori articoli relativi alla produzione e ai substrati, e nell'aprile 2026 ha adeguato le norme, compresi gli aggiornamenti relativi all'amministrazione delle licenze e all'organizzazione degli articoli controllati per le tecnologie emergenti. In Europa, la Commissione Europea ha formalmente proposto il Chips Act 2.0 nel giugno 2026, rafforzando l'orientamento politico verso lo sviluppo di capacità strategiche e misure di resilienza che influenzano la destinazione degli ordini di strumenti all'avanguardia, i tempi di installazione e l'impegno degli ecosistemi locali.
Analisi della catena del valore
La catena del valore delle apparecchiature per semiconduttori si estende dai sottosistemi e materiali critici a monte (ottica di precisione, sistemi di vuoto e movimentazione, camere di processo, elettronica, gas/prodotti chimici speciali e fotoresist), ai produttori di apparecchiature OEM nella fase intermedia (litografia, deposizione, incisione, metrologia/ispezione, pulizia e assemblaggio/test di back-end) e ai clienti a valle, tra cui fonderie, IDM e OSAT. L'assistenza, i pezzi di ricambio e il supporto sul campo affiancano le vendite di hardware e sono fondamentali per le decisioni di acquisto orientate alla disponibilità operativa, in particolare per la litografia EUV e gli stack di deposizione/incisione avanzati utilizzati per le finestre di processo GAA e ad alta NA.
Le strategie di localizzazione e co-locazione stanno inoltre modificando l'integrazione a valle, poiché nuove fabbriche e linee di packaging vengono costruite più vicino ai mercati finali e ai programmi di sovvenzione. Ad esempio, Amkor Technology e TSMC hanno firmato un memorandum d'intesa nell'ottobre 2024 per collaborare su servizi avanzati di packaging e test in Arizona a supporto della produzione front-end locale, a dimostrazione di come gli ecosistemi del packaging vengano attratti verso i nuovi siti di fabbricazione. Sul fronte delle capacità, ASML ha riferito nel luglio 2026 che Intel Foundry ha spedito il primo prodotto logico commerciale ad alto volume utilizzando la tecnologia High NA EUV (Intel 18A), illustrando come un numero limitato di produttori di utensili e fabbriche qualificate possa dettare il ritmo per l'adozione del processo, mentre la catena di fornitura più ampia si sincronizza attorno alla prontezza dell'installazione e alla fornitura stabile di materiali.
Panorama competitivo
Cinque aziende - ASML, Applied Materials, Tokyo Electron, Lam Research e KLA Corporation - detengono una quota significativa del fatturato iniziale, riflettendo una struttura di moderata concentrazione tipica del settore delle apparecchiature per semiconduttori. ASML mantiene una quota elevata nella litografia EUV, con la consegna di 90 sistemi nel 2025 e difendendo la propria posizione con oltre 6,000 brevetti. Applied Materials e Tokyo Electron controllano insieme oltre la metà del segmento di deposizione, mentre Lam Research detiene una quota considerevole del segmento di incisione.
Tuttavia, le opportunità offerte dagli spazi vuoti persistono. Besi ed EVG detengono una leadership iniziale nel bonding ibrido per chiplet, e gli strumenti di retrofit per impianti green-fab stanno guadagnando attenzione con l'inasprimento dei parametri di sostenibilità. I fornitori cinesi AMEC e Naura sono cresciuti del 42% nel 2025, fornendo incisori a 28 nm con sconti del 30%, erodendo la quota multinazionale nelle fabbriche a nodi maturi. I regimi di controllo delle esportazioni accelerano questa divergenza. I fornitori occidentali si concentrano su aree geografiche alleate per l'adozione di NA elevato, mentre le aziende cinesi rafforzano gli ecosistemi nazionali, frammentando il mercato delle apparecchiature per semiconduttori in livelli tecnologici paralleli.
Le strategie dei fornitori enfatizzano l'espansione della capacità produttiva e la differenziazione del ciclo di vita del servizio. Applied Materials ha aggiunto 120 linee di camere ALD a Singapore, mentre Lam Research ha introdotto un sistema di incisione dielettrica ottimizzato per GAA che rimuove il silicio-germanio con selettività sub-angstrom. KLA ha lanciato una piattaforma di ispezione a fascio elettronico in grado di rilevare difetti inferiori a 10 nm, allineando l'offerta di metrologia alle finestre di processo ad alta NA.
Leader del settore delle apparecchiature per semiconduttori
ASML Holding N.V
Materiali applicati Inc.
Lam Research Corp.
Tokyo Electron Ltd.
KLA Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: ASML ha riportato un fatturato netto di 9.3 miliardi di euro per il secondo trimestre del 2026 e ha rivisto al rialzo le previsioni di fatturato per l'intero anno 2026, portandole a 43-45 miliardi di euro. L'aggiornamento ha inoltre delineato i piani per espandere la capacità produttiva delle macchine EUV di circa il 30% all'anno nei prossimi due anni, evidenziando un impegno deciso per ridurre i vincoli di consegna per gli stabilimenti di produzione all'avanguardia.
- Giugno 2026: Applied Materials ha inaugurato a Tampines, Singapore, un impianto di produzione e ricerca e sviluppo da 500 milioni di dollari, aumentando la capacità produttiva e ampliando il supporto ingegneristico locale. L'investimento rafforza la capacità di Applied Materials di fornire e assistere strumenti di processo avanzati su larga scala nella regione Asia-Pacifico, dove la domanda di apparecchiature è concentrata.
- Ottobre 2024: Amkor Technology e TSMC hanno firmato un memorandum d'intesa per ampliare la collaborazione sui servizi avanzati di confezionamento e collaudo in Arizona. La collocazione del confezionamento in prossimità delle nuove capacità di front-end favorisce cicli logistici più brevi per le catene di approvvigionamento dell'era dei chiplet e aumenta la domanda di piattaforme avanzate di assemblaggio, ispezione e collaudo negli Stati Uniti.
Ambito e metodologia
Un semiconduttore è un componente essenziale delle apparecchiature elettroniche, che consente progressi nelle telecomunicazioni, nell'informatica, nella biotecnologia, nella tecnologia delle armi, nell'aviazione, nelle energie rinnovabili e in vari altri settori. I semiconduttori, noti anche come circuiti integrati (IC) o microchip, sono realizzati con materiali puri, come silicio e germanio, e materiali compositi, come l'arseniuro di gallio.
L'ambito dello studio per il mercato delle apparecchiature a semiconduttore è strutturato per tenere traccia della spesa per i tipi di apparecchiature, ad esempio apparecchiature front-end e back-end. Il mercato è ulteriormente segmentato in partecipanti alla catena di approvvigionamento, ovvero IDM, OSAT e fonderia. Il mercato è anche segmentato per area geografica. Tutti i dati presentati in questo studio corrispondono a informazioni recenti. Tutte le proiezioni di mercato sono adeguate per riflettere l'impatto di COVID-19 sul mercato delle apparecchiature a semiconduttore. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Apparecchiature front-end | Attrezzatura litografia |
| Attrezzatura da incisione | |
| Attrezzatura di deposito | |
| Apparecchiature di metrologia/ispezione | |
| Attrezzature per la pulizia | |
| Apparecchiature per la lavorazione del fotoresist | |
| Altri tipi di apparecchiature | |
| Attrezzatura di back-end | Apparecchiature di prova |
| Attrezzature per l'assemblaggio e l'imballaggio |
| Produttore di dispositivi integrati (IDM) |
| Fonderia |
| Assemblaggio e test di semiconduttori in outsourcing (OSAT) |
| 300 mm |
| 200 mm |
| Inferiore o uguale a 150 mm |
| Centro di elaborazione dati e elaborazione dati |
| Comunicazioni (5G, RF) |
| Automotive e mobilità |
| Elettronica di consumo |
| Industriali e altri |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di apparecchiatura | Apparecchiature front-end | Attrezzatura litografia |
| Attrezzatura da incisione | ||
| Attrezzatura di deposito | ||
| Apparecchiature di metrologia/ispezione | ||
| Attrezzature per la pulizia | ||
| Apparecchiature per la lavorazione del fotoresist | ||
| Altri tipi di apparecchiature | ||
| Attrezzatura di back-end | Apparecchiature di prova | |
| Attrezzature per l'assemblaggio e l'imballaggio | ||
| Partecipante alla Supply Chain | Produttore di dispositivi integrati (IDM) | |
| Fonderia | ||
| Assemblaggio e test di semiconduttori in outsourcing (OSAT) | ||
| Per dimensione del wafer | 300 mm | |
| 200 mm | ||
| Inferiore o uguale a 150 mm | ||
| Per settore di utilizzo finale | Centro di elaborazione dati e elaborazione dati | |
| Comunicazioni (5G, RF) | ||
| Automotive e mobilità | ||
| Elettronica di consumo | ||
| Industriali e altri | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle apparecchiature per semiconduttori nel 2031?
Si prevede che il mercato raggiungerà i 162.70 miliardi di dollari entro il 2031, sostenuto da un CAGR del 7.22%.
Quale segmento detiene oggi la quota di mercato più ampia nel settore delle apparecchiature per semiconduttori?
Le apparecchiature front-end rappresentano il 70.33% del fatturato del 2025, trainate dalla domanda di litografia, deposizione e incisione.
Perché i wafer da 300 mm sono fondamentali per una produzione all'avanguardia?
Riducono il costo del die del 35% nel nodo da 2 nm e concentrano tutti gli investimenti in EUV e GAA, portando la quota da 300 mm al 63.42% nel 2025.
In che modo i controlli sulle esportazioni incidono sui fornitori di apparecchiature per semiconduttori?
I controlli limitano le spedizioni di utensili avanzati in Cina, spostando la domanda di fascia alta verso le regioni alleate e incoraggiando le fabbriche cinesi ad adottare alternative nazionali che sono indietro di 2-3 generazioni.
Quali opportunità derivano dal packaging a integrazione eterogenea?
Le architetture chiplet stimolano gli investimenti in apparecchiature di legame ibrido, through-silicon-via e fan-out a livello di wafer, generando una crescita a due cifre per i fornitori di strumenti back-end.


