

Dimensioni e quota di mercato dei sistemi di imaging per l'ispezione dei chip semiconduttori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
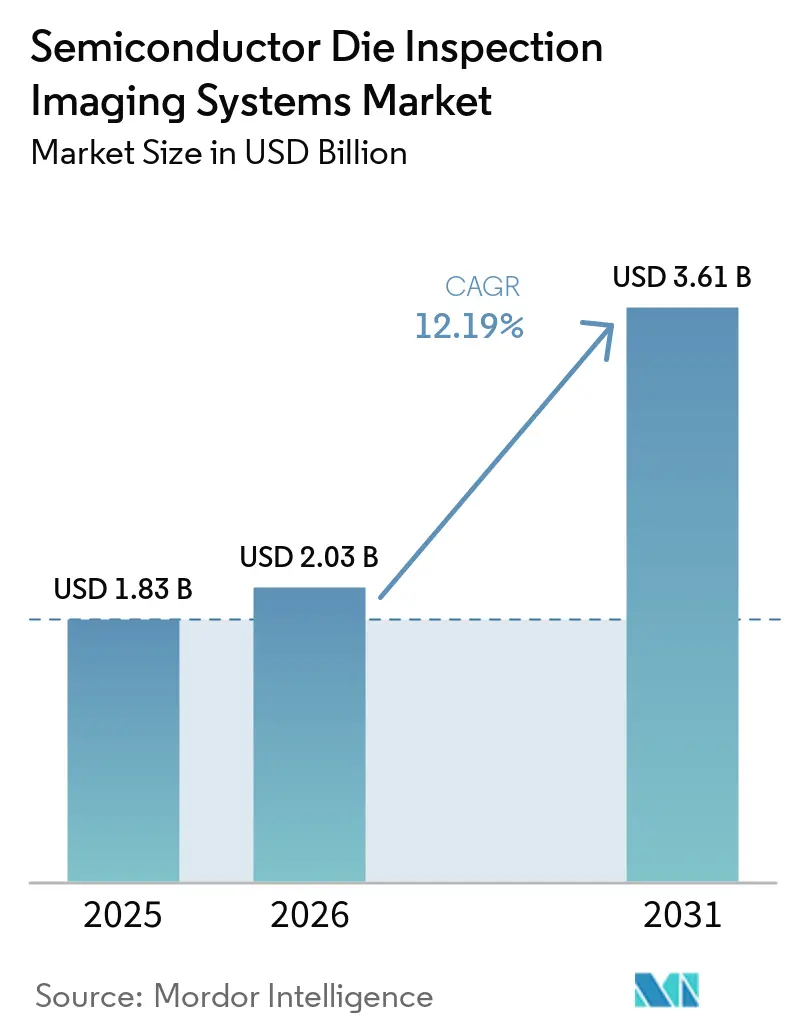
| Dimensione del mercato (2026) | 2.03 miliardo di dollari |
| Dimensione del mercato (2031) | 3.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.19% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori a cura di Mordor Intelligence
Si prevede che il mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori crescerà da 1.83 miliardi di dollari nel 2025 e 2.03 miliardi di dollari nel 2026 a 3.61 miliardi di dollari entro il 2031, registrando un CAGR del 12.19% tra il 2026 e il 2031. L'infrastruttura di intelligenza artificiale sta sostenendo gli investimenti in apparecchiature per semiconduttori, supportando la domanda di ispezione e controllo di processo. Le geometrie dei nodi più piccoli richiedono ai produttori di utilizzare più di un metodo di ispezione lungo il flusso di produzione. Le piattaforme ottiche rimangono importanti, ma non possono affrontare ogni tipo di difetto nei nodi avanzati o all'interno di package impilati. I fornitori si stanno spostando da strumenti standalone verso sistemi di controllo di processo connessi che combinano i dati di ispezione con il feedback della produzione. I nuovi stabilimenti supportati da programmi pubblici e la crescita del packaging avanzato stanno ampliando le opportunità di mercato per i sistemi di imaging per l'ispezione dei chip di semiconduttori.
Punti chiave del rapporto
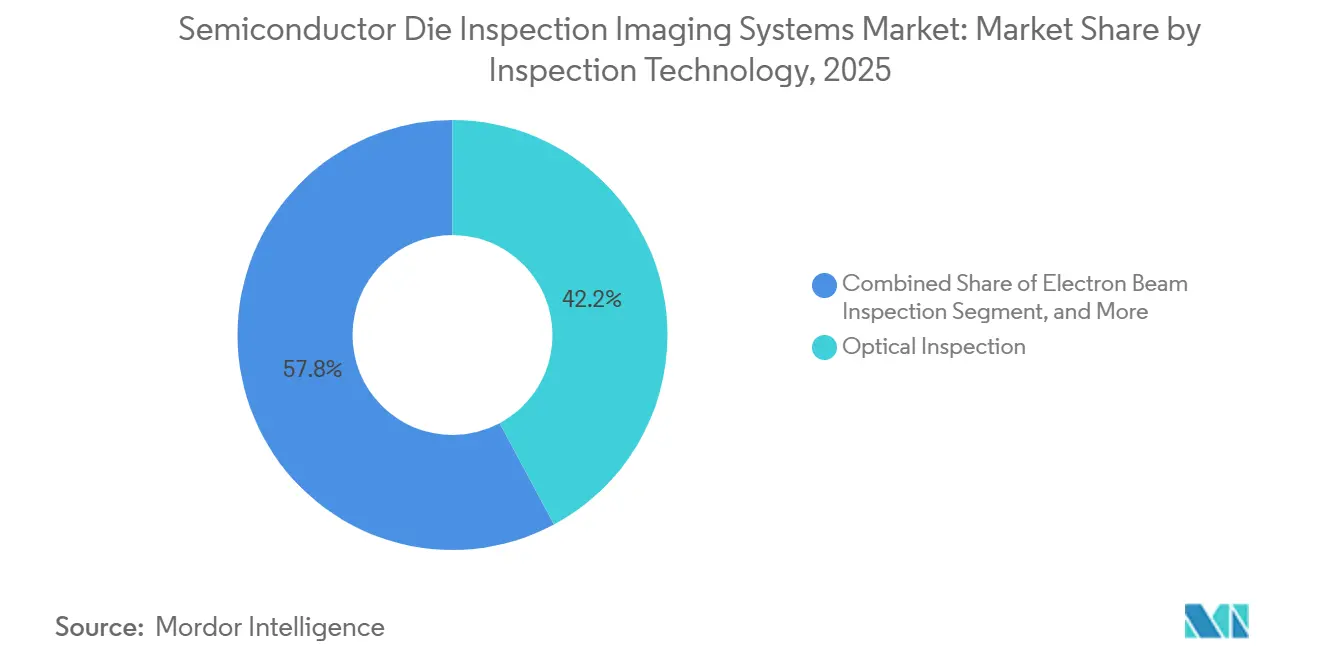
- Per quanto riguarda la tecnologia di ispezione, l'ispezione ottica deteneva il 42.18% della quota di mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori nel 2025, mentre si prevede che l'ispezione a raggi X crescerà a un tasso annuo composto del 14.23% fino al 2031.
- In base alla tecnica di ispezione, l'imaging bidimensionale deteneva una quota del 51.24% nel 2025, mentre si prevede che l'imaging tridimensionale crescerà a un tasso annuo composto del 14.76% fino al 2031.
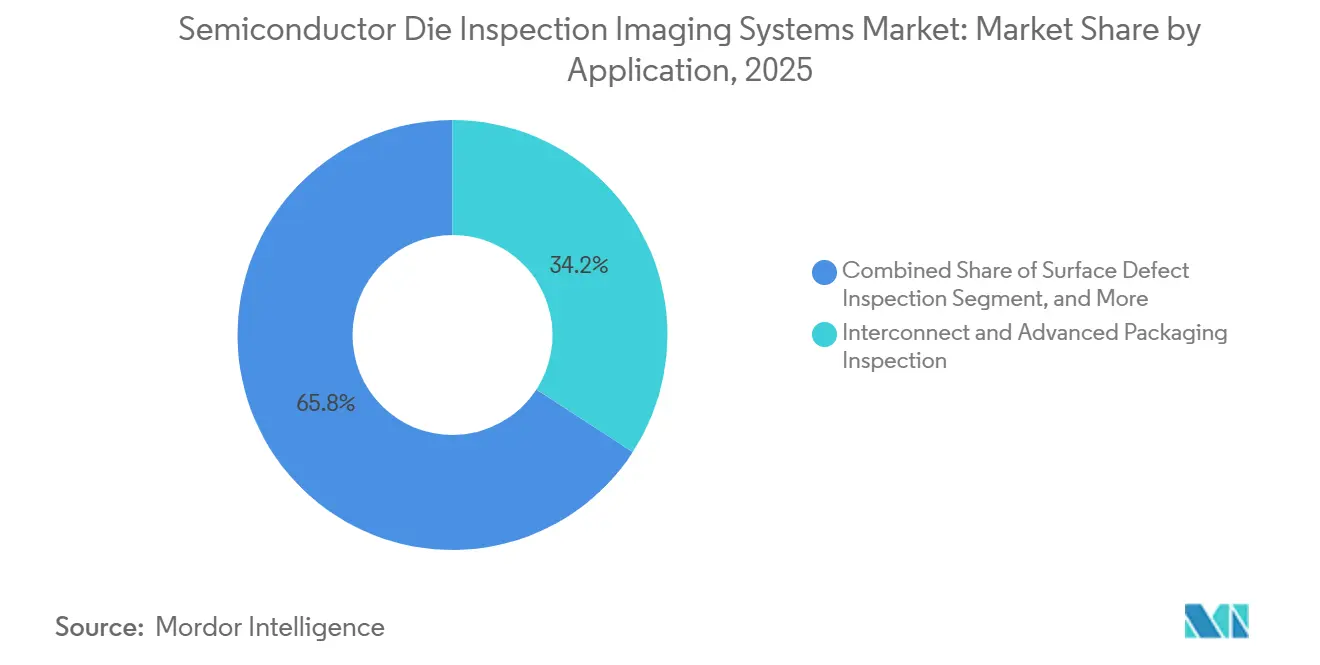
- Per quanto riguarda le applicazioni, l'ispezione di interconnessioni e packaging avanzato ha rappresentato il 34.16% del mercato dei sistemi di imaging per l'ispezione di chip semiconduttori nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15.64% fino al 2031.
- Per quanto riguarda gli utenti finali, i produttori di dispositivi integrati detenevano una quota del 36.12% nel 2025, mentre si prevede che i fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing cresceranno a un tasso annuo composto del 15.13% fino al 2031.
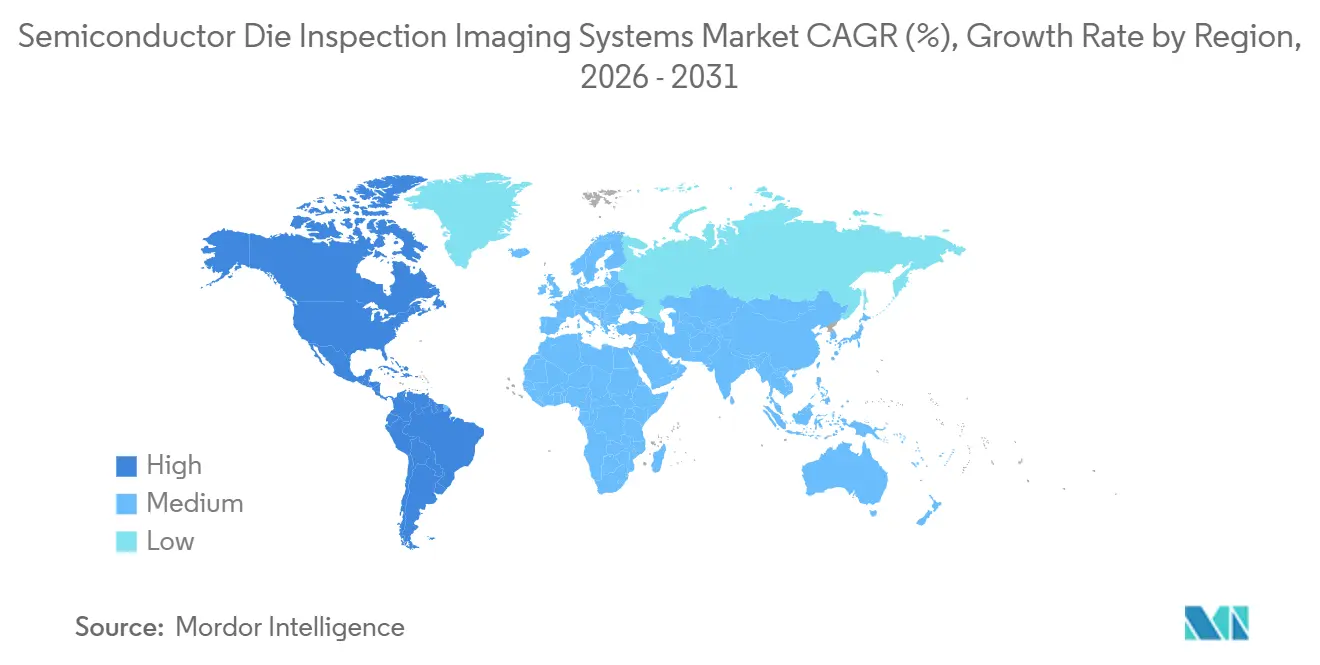
- Dal punto di vista geografico, nel 2025 la regione Asia-Pacifico deteneva una quota del 58.27% nel mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori, mentre si prevede che il Nord America crescerà a un tasso annuo composto del 14.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di imaging per l'ispezione dei chip di semiconduttori
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Complessità crescente dei nodi di semiconduttori avanzati | + 3.1% | A livello globale, guidato da Taiwan, Corea del Sud e stabilimenti statunitensi specializzati in logica avanzata. | A breve termine (≤ 2 anni) |
| Espansione della produzione di chip per l'intelligenza artificiale e il calcolo ad alte prestazioni | + 2.7% | Presente a livello globale, con una presenza concentrata nelle fonderie dell'Asia-Pacifico e nelle catene di fornitura degli hyperscaler statunitensi. | A breve termine (≤ 2 anni) |
| Investimenti globali in nuove capacità di fabbricazione di semiconduttori | + 2.0% | Nord America e regione Asia-Pacifico, inclusi Giappone, India e Sud-est asiatico. | Medio termine (2-4 anni) |
| Adozione crescente di imballaggi avanzati e integrazione eterogenea | + 1.8% | Azienda globale, radicata nelle catene di approvvigionamento di Taiwan CoWoS e nel settore degli imballaggi HBM in Corea del Sud. | Medio termine (2-4 anni) |
| Intensificazione dei requisiti di miglioramento della resa e di costo della qualità. | + 1.2% | Globale, con il massimo impatto nel settore degli impianti di produzione di logica avanzata e memorie. | A breve termine (≤ 2 anni) |
| Classificazione automatizzata dei difetti e ispezione predittiva basate sull'intelligenza artificiale | + 0.9% | A livello globale, con una prima fase di implementazione in Nord America e Taiwan. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità crescente dei nodi di semiconduttori avanzati
Le architetture di transistor gate-all-around e l'alimentazione dal lato posteriore aumentano il numero e la tipologia di difetti che devono essere identificati durante la fabbricazione. Queste architetture utilizzano caratteristiche che mettono alla prova i limiti di risoluzione delle piattaforme ottiche a ultravioletti profondi. Ai nodi inferiori a 5 nm, i difetti stocastici richiedono un campionamento più denso dei wafer, poiché gli eventi sono probabilistici anziché sistematici. Questo requisito aumenta l'utilizzo degli strumenti e i costi di ispezione per wafer. Le fabbriche, pertanto, monitorano più strati durante la produzione anziché affidarsi principalmente alla qualificazione di fine linea. Il mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori ne trae vantaggio, poiché ogni strato di processo richiede ricette specifiche per il nodo, lo strato e il modello di strumento.
Espansione della produzione di chip per l'intelligenza artificiale e il calcolo ad alte prestazioni
Gli acceleratori di intelligenza artificiale stanno aumentando la domanda di apparecchiature di ispezione perché i loro chip a nodo avanzato sono più grandi dei processori generici. I chip più grandi creano un maggior numero di siti sensibili all'ispezione su un wafer e aumentano il costo finanziario di un difetto non rilevato. L'elevato valore dei dispositivi rende inoltre le perdite di resa più onerose per le fonderie e i loro clienti. Queste condizioni incoraggiano requisiti di campionamento più rigorosi lungo tutta la catena di produzione. L'ispezione con fascio di elettroni si sta evolvendo oltre i ruoli di ricerca e campionamento per gli strati critici in cui gli strumenti ottici non sono in grado di rilevare la rugosità dei bordi dei nanosheet e i difetti EUV stocastici.
Investimenti globali in nuove capacità di fabbricazione di semiconduttori
Il CHIPS and Science Act aveva stanziato 38.7 miliardi di dollari dei suoi 39 miliardi di dollari di incentivi alla produzione tra 23 beneficiari entro la metà del 2026. Circa 11 miliardi di dollari erano stati erogati in base a traguardi di costruzione verificati, mentre 3 stabilimenti erano in produzione e 14 erano ancora in costruzione. I progetti rappresentano una maggiore capacità statunitense di logica avanzata e matura che dovrebbe entrare in funzione tra il 2026 e il 2029. Ogni nuovo stabilimento richiede strumenti di ispezione oltre a apparecchiature di deposizione e altri processi. Il credito d'imposta per investimenti della Sezione 48D si applica ai progetti che iniziano la costruzione entro il 31 dicembre 2026, il che può anticipare gli ordini di apparecchiature. Questo ciclo di investimenti supporta il mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori in Nord America e nelle regioni che stanno espandendo la capacità per dispositivi di memoria, logica e speciali. [1] National Institute of Standards and Technology, “CHIPS for America,” National Institute of Standards and Technology, nist.gov.
Adozione crescente di imballaggi avanzati e integrazione eterogenea
Il packaging avanzato sta diventando necessario per i dispositivi di intelligenza artificiale e di calcolo ad alte prestazioni che utilizzano più chip e memorie ad alta larghezza di banda. L'ispezione convenzionale bidimensionale dei wafer non è in grado di identificare tutti i difetti all'interno delle strutture tridimensionali impilate. CoWoS, Foveros Direct 3D e approcci correlati introducono vuoti micro-bump, disallineamenti dei pad di rame e variazioni di riempimento dei through-silicon-via all'interno del package. Queste caratteristiche richiedono un'ispezione volumetrica piuttosto che una revisione solo superficiale. IBM Research ha riferito che il suo package Direct Bridge Multi-die utilizzava giunzioni micro-bump con passo di 30 μm che hanno superato 2,000 cicli di test di cicli termici, dimostrando l'ambiente di qualificazione esigente che circonda il packaging multi-die. Il mercato dei sistemi di imaging per l'ispezione dei chip semiconduttori trae vantaggio dalla necessità di ispezionare le strutture dalla fabbricazione del substrato fino all'assemblaggio finale del package. [2] Intel Corporation, "Foveros Direct 3D Technology Brief", Intel, intel.com.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevati costi di capitale e lunghi cicli di qualificazione | -2.3% | Il problema è di portata globale, con una maggiore incidenza nei nuovi stabilimenti di produzione in Nord America ed Europa. | Medio termine (2-4 anni) |
| Carenza di ingegneri specializzati nell'ispezione di semiconduttori | -1.5% | Stati Uniti ed Europa, con un ruolo di moderazione nella regione Asia-Pacifico attraverso percorsi universitari consolidati. | A lungo termine (≥ 4 anni) |
| Sovraccarico di dati multimodali e complessità delle ricette di ispezione | -0.8% | A livello globale, con il massimo impatto negli stabilimenti di produzione di logica all'avanguardia a 5 nm e inferiori. | Medio termine (2-4 anni) |
| Ambiguità dei difetti di incollaggio ibrido e sfide di integrazione dei dati tra strumenti diversi | -0.6% | Azienda globale, concentrata nei principali centri di confezionamento avanzato della regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e lunghi cicli di qualificazione
I sistemi di ispezione a fascio di elettroni e gli strumenti avanzati di tomografia computerizzata a raggi X tridimensionale possono costare dai 10 ai 15 milioni di dollari per unità. La qualificazione in una nuova fonderia può richiedere dai 12 ai 18 mesi prima che uno strumento entri in produzione di massa. Le grandi fonderie e i produttori di dispositivi integrati possono gestire meglio queste tempistiche perché dispongono di team di controllo di processo consolidati e di librerie di ricette. Le fonderie emergenti spesso hanno una minore capacità ingegneristica per qualificare rapidamente gli strumenti. Ciò può comportare una concentrazione della spesa per le attrezzature in un gruppo limitato di stabilimenti di primo livello nel breve termine.
Carenza di ingegneri specializzati nell'ispezione di semiconduttori
Lo sviluppo di ricette di ispezione, la formazione sui modelli di difetto e la correlazione dei dati tra diversi strumenti richiedono competenze ingegneristiche specializzate. I neoassunti possono aver bisogno di un periodo di esperienza sul campo che va dai 18 ai 36 mesi prima di poter svolgere questo lavoro in autonomia. Gli Stati Uniti si trovano ad affrontare una carenza prevista di 127,000-157,000 lavoratori nel settore dei semiconduttori e della microelettronica entro il 2030, anche nelle ipotesi più ottimistiche. Gli ingegneri rappresentano il 60% della domanda insoddisfatta e, con gli attuali tassi di conseguimento della laurea, potrebbero rimanere vacanti 67,000 posti di lavoro nel settore dei chip. Il National Network for Microelectronics Education e la SEMI Foundation hanno ampliato le iniziative di formazione nel 2026, sebbene i risultati dei programmi impiegheranno del tempo per raggiungere gli stabilimenti di produzione. I fornitori stanno rispondendo integrando la generazione automatizzata di ricette e la valutazione dei difetti guidata dall'intelligenza artificiale nei software degli strumenti.
Analisi del segmento
Tecnologia di ispezione: le piattaforme ottiche mantengono le proprie dimensioni nonostante la crescente domanda di raggi X.
Nel 2025, l'ispezione ottica deteneva il 42.18% della quota di mercato dei sistemi di imaging per l'ispezione di chip di semiconduttori. La sua posizione di leadership riflette l'elevata produttività in ambienti di produzione che richiedono scansioni complete di wafer in pochi minuti. Gli strumenti ottici vengono utilizzati sia su strati critici che non critici, poiché supportano un'ampia copertura del controllo di processo. Le piattaforme moderne utilizzano anche la classificazione basata sull'intelligenza artificiale per separare i difetti rilevanti dagli eventi di disturbo. Questa capacità riduce il carico di lavoro dell'analisi con fascio di elettroni senza richiedere la sostituzione di ogni strumento. Il settore dei sistemi di imaging per l'ispezione di chip di semiconduttori continua a fare affidamento sui sistemi ottici come prima linea di controllo di processo negli stabilimenti di produzione ad alto volume.
Si prevede che l'ispezione a raggi X crescerà a un tasso annuo composto (CAGR) del 14.23% tra il 2026 e il 2031. Il mercato dei sistemi di imaging per l'ispezione di chip a semiconduttori, basati su strumenti a raggi X, è sostenuto dai package di chip in cui micro-bump, via passanti in silicio e legami ibridi in rame non sono visibili con metodi ottici. I raggi X e la tomografia computerizzata offrono un'ispezione volumetrica senza contatto di queste strutture. Uno studio tecnico del 2026 ha dimostrato che la nano-TC a raggi X tridimensionale ad alta risoluzione potrebbe analizzare i legami ibridi in rame con una risoluzione sub-micrometrica senza necessità di preparazione del campione. ZEISS Semiconductor Manufacturing Technology ha sviluppato la sua piattaforma NLX per la laminografia a raggi X tridimensionale in linea a livello di wafer da 300 mm. Questi strumenti dimostrano il passaggio dall'analisi dei guasti offline all'ispezione in linea di produzione con feedback di processo automatizzato. [3] Till Dreier, Daniel Nilsson e Julius Hållstedt, "Imaging a raggi X 3D ad alta risoluzione del legame ibrido", IEEE, ieee.org.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnica di ispezione: i sistemi bidimensionali sono in testa, mentre l'imaging tridimensionale si espande
Nel 2025, l'imaging bidimensionale deteneva una quota del 51.24% del mercato dei sistemi di imaging per l'ispezione di chip di semiconduttori. La base installata rimane ampia poiché l'ispezione front-end dei wafer si basa in gran parte sul rilevamento di difetti planari ad alta velocità. I sistemi bidimensionali supportano il rilevamento di particelle superficiali, l'ispezione in campo chiaro e in campo scuro di wafer con pattern e la verifica dell'allineamento litografico. Queste fasi di processo sono necessarie per tutti i nodi e le generazioni di fab. La tomografia computerizzata ha un ruolo minore in termini di fatturato, ma rimane importante per l'analisi dei guasti offline e la qualificazione ingegneristica. Può ricostruire l'intero volume di un dispositivo incapsulato senza sezionarlo, il che supporta l'analisi delle cause principali negli assemblaggi multi-die.
Si prevede che l'imaging tridimensionale si espanderà a un CAGR del 14.76% dal 2026 al 2031. Le strutture volumetriche dei chip cambiano la definizione pratica di un difetto perché il problema rilevante può trovarsi al di sotto della superficie accessibile. ASML ha riferito che il suo approccio di ispezione guidata computazionale ha migliorato l'acquisizione di die difettosi fino a 4.3 volte sui dispositivi di memoria Micron Technology in fase di produzione. La piattaforma combina l'apprendimento automatico con il campionamento a fascio di elettroni e migliora l'uso delle flotte di strumenti esistenti. Onto Innovation ha qualificato il suo Dragonfly G5 per il packaging avanzato 2.5D e ha iniziato le spedizioni ai clienti nel giugno 2026. Lo strumento fornisce un'ispezione dedicata dei macro-difetti tridimensionali e metrologia dei bump per i passi di packaging avanzati. [4] ASML Holding NV, "Computational Guided Dynamic Sampling E-Beam Inspection in High-Volume Manufacturing", SPIE Proceedings, spiedigitallibrary.org.
Per applicazione: il packaging avanzato diventa il principale centro di crescita
Nel 2025, l'ispezione di interconnessioni e packaging avanzato rappresentava il 34.16% del mercato dei sistemi di imaging per l'ispezione di chip semiconduttori e si prevede che crescerà a un CAGR del 15.64% fino al 2031. Questa categoria combina la maggiore diffusione applicativa con il più alto tasso di crescita nel mercato dei sistemi di imaging per l'ispezione di chip semiconduttori. I difetti a livello di package nelle interconnessioni dei chip AI possono avere un impatto significativo sulla resa del sistema. Questa categoria si è evoluta da attività di back-end a punto di ispezione centrale nel flusso di produzione. L'ispezione dei difetti superficiali rimane un'applicazione fondamentale nella lavorazione dei wafer e nella preparazione dei chip. Continua a sostenere la domanda di apparecchiature anche se il centro di crescita si sta spostando verso la fase di packaging.
L'ispezione dei difetti interni e strutturali sta diventando sempre più importante con la sostituzione delle interfacce a bump di saldatura con il bonding ibrido e le interconnessioni dirette rame-rame. Essa permette di individuare vuoti sottosuperficiali, delaminazioni e guasti alle interfacce sepolte che l'ispezione superficiale convenzionale potrebbe non rilevare. La revisione dei difetti e l'analisi dei guasti contribuiscono meno al fatturato rispetto all'ispezione in linea, ma rimangono fondamentali per la qualificazione della produzione. Il passaggio dall'analisi al microscopio elettronico a scansione a livello di wafer all'analisi nano-CT a livello di package riflette la crescente complessità dei dispositivi assemblati. Uno studio del 2026 sul packaging CoWoS ha descritto un approccio di progettazione di esperimenti integrato con l'intelligenza artificiale per migliorare la compatibilità con i raggi X in linea durante la fase di progettazione. Il lavoro indica che le collaborazioni tra università e laboratori stanno contribuendo allo sviluppo di applicazioni insieme ai fornitori di apparecchiature.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte degli utenti finali: i produttori di dispositivi integrati guidano e i fornitori OSAT accelerano
Nel 2025, i produttori di dispositivi integrati detenevano una quota di mercato del 36.12%. Questa posizione riflette il loro ruolo di acquirenti di strumenti di ispezione all'avanguardia in tutte le fasi del flusso produttivo, sia front-end che back-end. Queste aziende integrano le attività di progettazione, fabbricazione e confezionamento, centralizzando le decisioni relative agli investimenti in ispezione. I loro programmi di approvvigionamento pluriennali supportano la domanda di piattaforme di controllo di processo ad alto valore aggiunto. Anche le fonderie di semiconduttori sono acquirenti importanti, poiché i progettisti di chip per l'intelligenza artificiale e i programmi di silicio personalizzato richiedono standard di controllo di processo rigorosi. Gli istituti di ricerca e altre organizzazioni del settore dei semiconduttori hanno volumi di approvvigionamento inferiori, ma contribuiscono a qualificare i metodi di ispezione prima della loro implementazione commerciale.
Si prevede che i fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing cresceranno a un tasso annuo composto (CAGR) del 15.13% dal 2026 al 2031. Le attività di assemblaggio per l'integrazione eterogenea si stanno spostando dalle linee interne dei produttori di dispositivi integrati a strutture specializzate a contratto. I package di chiplet richiedono a questi fornitori di investire in sistemi di imaging tridimensionale e a raggi X, precedentemente concentrati nelle fonderie più avanzate. Le normative sull'amministrazione delle esportazioni (Export Administration Regulations) e la lista di controllo del commercio (Commerce Control List) influenzano gli strumenti che le singole strutture possono acquistare. Ciò crea diversi livelli di accesso alle apparecchiature nel settore dell'assemblaggio e collaudo di semiconduttori in outsourcing. Camtek ha riportato un fatturato di 496.1 milioni di dollari per l'anno fiscale 2025 e ha dichiarato che il 2026 dovrebbe essere un anno di crescita a doppia cifra, supportato dagli ordini della piattaforma Hawk da parte di produttori di dispositivi integrati e fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing per memorie ad alta larghezza di banda e packaging per l'intelligenza artificiale.
Analisi geografica
Mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 58.27% della quota di mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori. La regione ospita una quota sostanziale della produzione di logica e memoria avanzate, il che crea un'ampia base installata di strumenti di ispezione. Taiwan e la Corea del Sud sono particolarmente importanti perché ospitano importanti fonderie e produttori di memorie che gestiscono linee di produzione avanzate. La Corea del Sud ha registrato una spesa di 21.5 miliardi di dollari in apparecchiature per semiconduttori nel 2025, sostenuta dall'espansione di DRAM e NAND e dalla qualificazione della produzione di memorie basate su EUV. Anche il Giappone sta espandendo il suo ruolo nella catena di fornitura attraverso progetti di produzione e capacità nei processi avanzati. Nel luglio 2026, Tower Semiconductor ha annunciato un'espansione in Giappone per la fotonica al silicio, il silicio-germanio e il packaging avanzato, con un finanziamento di 1 miliardo di dollari da parte del Giappone a sostegno del piano. [5] Tower Semiconductor, “Tower Semiconductor with METI Support Announces Strategic Capacity Expansion in Japan,” Tower Semiconductor, towersemi.com.
Mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori in Cina e Nord America
La Cina continua a rappresentare un bacino di domanda distinto per gli strumenti di ispezione per nodi tecnologici maturi. I controlli sulle esportazioni limitano l'attività interna sui nodi più avanzati, ma l'attività relativa a memorie e nodi maturi nel delta del fiume Yangtze sostiene gli investimenti in apparecchiature. I fornitori cinesi stanno acquisendo competenze tecniche in questo segmento del mercato delle apparecchiature. Si prevede che il mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori in Nord America crescerà a un tasso annuo composto (CAGR) del 14.08% fino al 2031. Questa crescita è legata al programma di incentivi CHIPS Act e a una serie di progetti di nuovi stabilimenti e di espansione. Tre stabilimenti supportati dal programma CHIPS erano in produzione di massa entro la metà del 2026, mentre altri 14 progetti sovvenzionati erano in costruzione.
Mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori nelle Americhe e nell'area EMEA
L'espansione della produzione di circuiti logici negli Stati Uniti accresce l'importanza del miglioramento della resa produttiva, poiché i wafer nazionali presentano un sovrapprezzo strutturale stimato tra il 20% e il 30% rispetto alla produzione equivalente di Taiwan. I sistemi di ispezione possono aiutare gli stabilimenti di produzione ad affrontare questa pressione sui costi, identificando i problemi di processo in fase precoce. L'Europa mantiene la sua importanza strategica grazie allo sviluppo di stabilimenti di produzione in Germania e nei Paesi Bassi e grazie alla sua base di apparecchiature di ispezione e ottica di precisione. Le attività di metrologia e ispezione di ASML rafforzano la posizione della regione nelle tecnologie avanzate di controllo di processo. Il Sud America, il Medio Oriente e l'Africa sono rimasti regioni in fase iniziale nel 2026, con un'attività di produzione limitata e una domanda concentrata su istituti di ricerca, produttori di elettronica specializzata, parchi tecnologici e strutture universitarie. Si prevede che queste regioni continueranno a contribuire in misura minore fino al 2031, sebbene i futuri piani di produzione statali potrebbero modificarne la posizione dopo il periodo di previsione.
Panorama competitivo
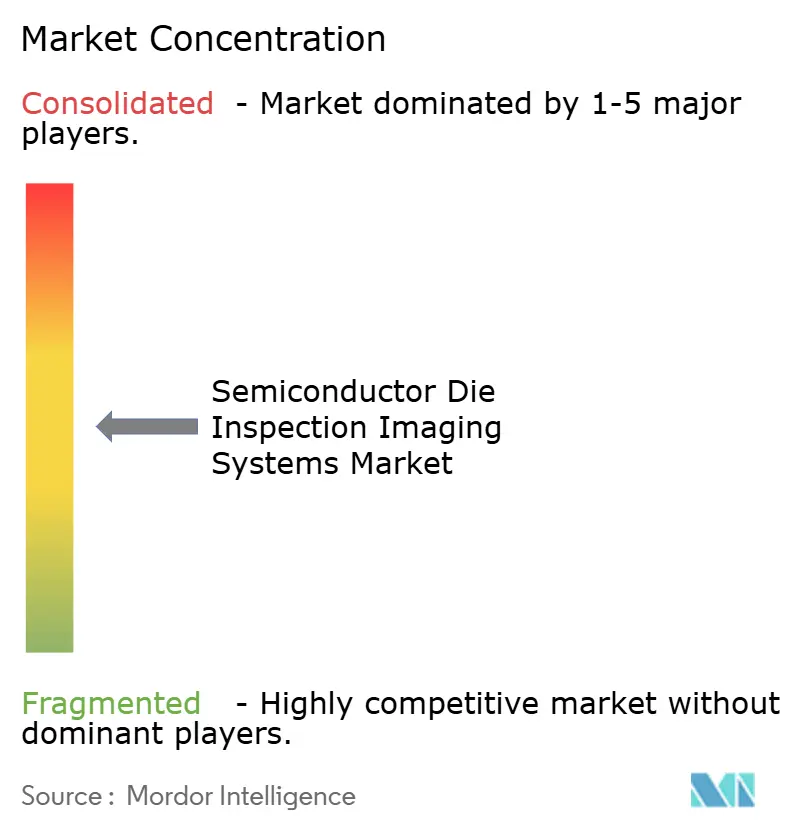
Il mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori è moderatamente concentrato nel controllo di processo all'avanguardia e più frammentato nelle applicazioni specialistiche. KLA ha registrato un fatturato di 13.58 miliardi di dollari nell'anno fiscale 2026, di cui 12.24 miliardi di dollari provenienti dal segmento Semiconductor Process Control. Il suo portafoglio ordini ha raggiunto i 12.57 miliardi di dollari, rispetto ai 7.86 miliardi di dollari dell'anno precedente. Questi dati riflettono i continui impegni dei clienti legati alla produzione avanzata e alle infrastrutture di intelligenza artificiale. La base installata di KLA, le librerie di difetti e l'integrazione con l'automazione degli impianti di produzione creano barriere significative per i fornitori che cercano di sostituire le piattaforme consolidate.
ASML detiene una solida posizione nella metrologia e ispezione a fascio di elettroni attraverso la sua divisione HMI. Lasertec possiede una posizione quasi esclusiva nell'ispezione di maschere EUV, il che dimostra come singole nicchie possano essere altamente concentrate anche quando il mercato più ampio dei sistemi di imaging per l'ispezione di chip semiconduttori non lo è. Nell'agosto 2026, Onto Innovation ha completato un investimento di 113 miliardi di yen, equivalenti a 720 milioni di dollari, per una partecipazione del 27% in Rigaku Holdings. L'investimento ha ampliato una collaborazione strategica sulle tecnologie di controllo di processo a raggi X per la produzione di semiconduttori, il packaging avanzato e l'integrazione tridimensionale. Questa mossa dimostra come i fornitori stiano ampliando le proprie capacità attraverso investimenti e collaborazioni, anziché affidarsi esclusivamente allo sviluppo interno. Nel marzo 2026, Lasertec ha lanciato la serie MATRICS X712 con ottiche riprogettate, un nuovo motore di elaborazione delle immagini e un laser proprietario da 266 nm, a supporto dell'ispezione per nodi a 5 nm e inferiori.
L'ispezione dei bonding ibridi rimane un'area aperta, poiché i bonding rame-rame con passo inferiore a 5 μm sono difficili da classificare automaticamente su scala produttiva. Questa difficoltà può allungare i tempi di qualificazione nelle fonderie più avanzate. Anche l'ispezione visiva assistita dall'apprendimento automatico ha margini di miglioramento, passando da attività pilota a un utilizzo certificato su larga scala. Il mercato dei sistemi di imaging per l'ispezione dei chip semiconduttori privilegia i fornitori in grado di connettere i dati sui difetti tra flotte di strumenti, fasi di processo e stabilimenti di produzione. Tali piattaforme dati possono rendere un fornitore più integrato con le operazioni del cliente e aumentare i costi di transizione. La qualificazione del Dragonfly G5 di Onto Innovation e l'investimento in Rigaku illustrano l'importanza del packaging avanzato e delle capacità a raggi X, mentre i nuovi sistemi di maschere di Lasertec riflettono il lavoro in corso sull'ispezione EUV.
Leader del settore nei sistemi di imaging per l'ispezione dei chip a semiconduttore.
Società KLA
ASML Holding NV
Applied Materials, Inc.
Hitachi High Tech Corporation
Innovazione Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Onto Innovation Inc. ha completato l'acquisizione di una partecipazione di minoranza del 27% in Rigaku Holdings Corporation da Atom Investment, una società affiliata di Carlyle, per 113 miliardi di yen (720 milioni di dollari). L'investimento ha consolidato una collaborazione strategica annunciata per la prima volta nell'aprile 2026 per promuovere le tecnologie di controllo di processo basate sui raggi X per applicazioni di produzione di semiconduttori, tra cui il packaging avanzato e l'integrazione 3D. Ha inoltre ampliato l'accesso di Onto Innovation alle tecnologie di controllo di processo a raggi X per il mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori.
- Agosto 2026: il consiglio di amministrazione di SK Hynix ha approvato un investimento di 54 trilioni di won coreani (38.3 miliardi di dollari) per due nuovi stabilimenti di produzione di semiconduttori. Lo stabilimento DRAM Y2 di Yongin ha ricevuto un investimento di 35.2 trilioni di won, mentre lo stabilimento NAND M17 di Cheongju ha ricevuto un investimento di 19.1 trilioni di won. L'inizio dei lavori per M17 è previsto per febbraio 2027, mentre per Y2 per luglio 2027. Questi progetti di ampliamento della capacità produttiva rappresentano un importante segnale di domanda futura per apparecchiature di ispezione avanzate per l'intero processo di produzione di memorie.
- Luglio 2026: Tower Semiconductor ha annunciato un piano di espansione della capacità produttiva in Giappone, articolato su due binari: fotonica al silicio, silicio-germanio e packaging avanzato. Tower ha previsto un investimento di 3 miliardi di dollari, al netto di 1 miliardo di dollari di sovvenzioni governative giapponesi nell'ambito dell'iniziativa di rilancio del settore dei semiconduttori del METI (Ministero dell'Economia, del Commercio e dell'Industria). Il piano collega l'espansione dei processi con le esigenze di attrezzature per la produzione specializzata e il packaging avanzato. Tali esigenze includono la capacità di controllo e ispezione dei processi lungo tutti i flussi produttivi previsti.
- Giugno 2026: Applied Materials ha presentato i sistemi Centris Spectral SiN ALD e Producer Selectra Mo Etch per la miniaturizzazione avanzata di chip 3D. I sistemi sono progettati per fornire una lavorazione di precisione in strutture tridimensionali profonde e strette per dispositivi logici e di memoria. Il loro scopo dichiarato è quello di soddisfare i requisiti di miglioramento della resa produttiva nei nodi tecnologici avanzati. Il lancio riflette la crescente importanza attribuita alla gestione della variabilità nelle strutture complesse dei dispositivi.
Ambito del rapporto sul mercato globale dei sistemi di imaging per l'ispezione dei chip di semiconduttori
Il mercato dei sistemi di imaging per l'ispezione di chip semiconduttori comprende apparecchiature di imaging ottico, a fascio di elettroni e a raggi X ad alta risoluzione, utilizzate per rilevare difetti superficiali e subsuperficiali, misurare dimensioni critiche e verificare l'integrità strutturale dei singoli chip semiconduttori durante e dopo la fabbricazione. Questi sistemi impiegano tecnologie di imaging avanzate, tra cui ottica in campo chiaro/scuro, microscopia elettronica a scansione (SEM), ispezione ottica automatizzata (AOI) e analisi delle immagini potenziata dall'intelligenza artificiale, per identificare particelle, difetti di pattern, crepe, vuoti e anomalie di metallizzazione con una risoluzione su scala nanometrica, consentendo ai produttori di mantenere elevati i tassi di resa, ridurre gli scarti e garantire la conformità agli standard di qualità man mano che le geometrie dei dispositivi si riducono e le densità di packaging aumentano per applicazioni logiche, di memoria e di packaging avanzato.
Il rapporto sul mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori è segmentato per tecnologia di ispezione (ispezione ottica, ispezione a raggi X, ispezione a fascio di elettroni e ispezione ultravioletta, infrarossa e multispettrale), tecnica di ispezione (imaging bidimensionale, imaging tridimensionale e tomografia computerizzata), applicazione (ispezione dei difetti superficiali, ispezione dei difetti interni e strutturali, ispezione delle interconnessioni e del packaging avanzato e revisione dei difetti e analisi dei guasti), utenti finali (produttori di dispositivi integrati, fonderie di semiconduttori, fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing e istituti di ricerca e altre organizzazioni del settore dei semiconduttori) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Ispezione ottica |
| Ispezione a raggi X. |
| Ispezione con fascio di elettroni |
| Ispezione ultravioletta, infrarossa e multispettrale |
| Immagini bidimensionali |
| Immagini tridimensionali |
| Imaging tomografia computerizzata |
| Ispezione dei difetti superficiali |
| Ispezione dei difetti interni e strutturali |
| Interconnessione e ispezione avanzata dell'imballaggio |
| Revisione dei difetti e analisi dei guasti |
| Produttori di dispositivi integrati |
| Fonderie di semiconduttori |
| Fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing |
| Istituti di ricerca e altre organizzazioni del settore dei semiconduttori |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Tecnologia di ispezione | Ispezione ottica | ||
| Ispezione a raggi X. | |||
| Ispezione con fascio di elettroni | |||
| Ispezione ultravioletta, infrarossa e multispettrale | |||
| Per tecnica di ispezione | Immagini bidimensionali | ||
| Immagini tridimensionali | |||
| Imaging tomografia computerizzata | |||
| Per Applicazione | Ispezione dei difetti superficiali | ||
| Ispezione dei difetti interni e strutturali | |||
| Interconnessione e ispezione avanzata dell'imballaggio | |||
| Revisione dei difetti e analisi dei guasti | |||
| Dagli utenti finali | Produttori di dispositivi integrati | ||
| Fonderie di semiconduttori | |||
| Fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing | |||
| Istituti di ricerca e altre organizzazioni del settore dei semiconduttori | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei sistemi di imaging per l'ispezione dei chip dei semiconduttori?
Si prevede che il mercato dei sistemi di imaging per l'ispezione dei chip di semiconduttori crescerà da 1.83 miliardi di dollari nel 2025 e 2.03 miliardi di dollari nel 2026 a 3.61 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 12.19% tra il 2026 e il 2031.
Quali sono i fattori che trainano la domanda di sistemi di imaging per l'ispezione dei chip dei semiconduttori?
Nodi tecnologici avanzati, intelligenza artificiale e chip per il calcolo ad alte prestazioni, nuove tecniche di costruzione degli impianti e packaging all'avanguardia stanno aumentando i requisiti di ispezione.
Quale tecnologia di ispezione è leader nei sistemi di imaging per l'ispezione dei chip dei semiconduttori?
Nel 2025, l'ispezione ottica ha raggiunto una quota di mercato del 42.18% grazie alla sua capacità di fornire un controllo di processo ad alta produttività sull'intero wafer.
Quale tecnica di imaging sta crescendo più rapidamente?
Si prevede che la diagnostica per immagini tridimensionale crescerà a un tasso annuo composto del 14.76% fino al 2031, grazie all'utilizzo da parte di un numero sempre maggiore di dispositivi con strutture sovrapposte e volumetriche.
Quale applicazione presenta le migliori prospettive di crescita?
Nel 2025, il settore dell'interconnessione e dell'ispezione avanzata degli imballaggi deteneva una quota di mercato del 34.16% e si prevede che crescerà a un tasso annuo composto del 15.64% fino al 2031.
Quale regione presenta la maggiore domanda di sistemi di imaging per l'ispezione dei chip di semiconduttori?
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 58.27%, mentre si prevede che il Nord America crescerà a un tasso annuo composto del 14.08% fino al 2031.


