

Dimensioni e quota del mercato delle apparecchiature CVD per semiconduttori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 17.65 miliardo di dollari |
| Dimensione del mercato (2031) | 23.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature CVD per semiconduttori di Mordor Intelligence
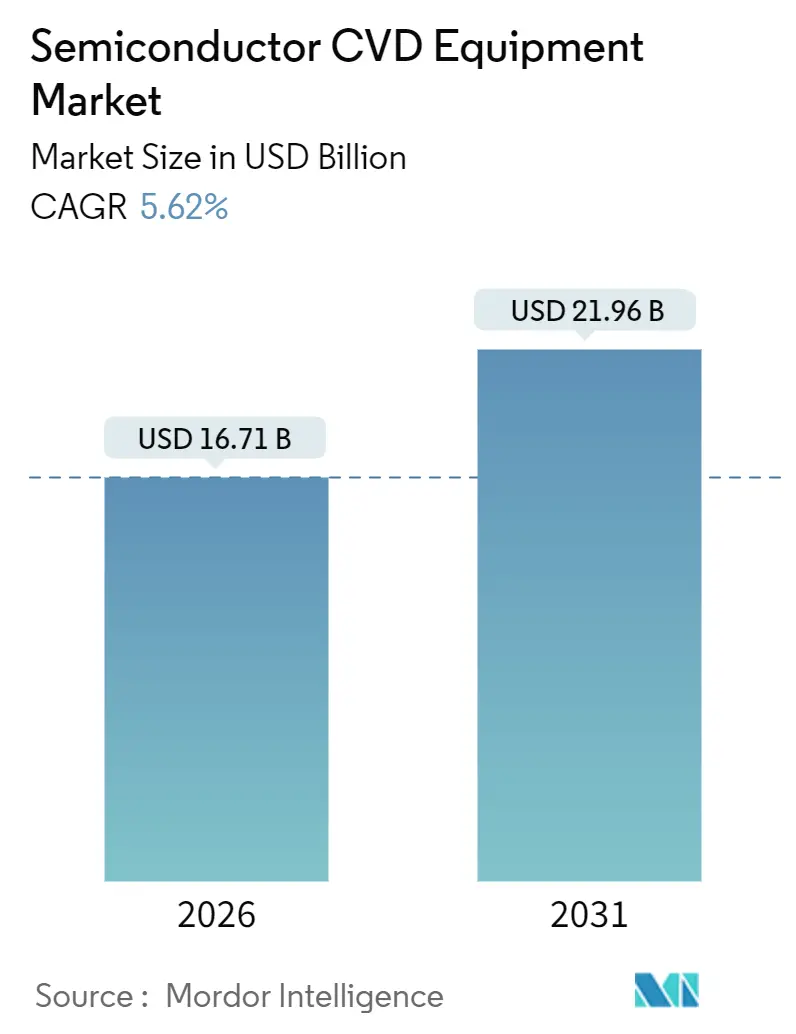
Si prevede che il mercato delle apparecchiature CVD per semiconduttori crescerà da 16.71 miliardi di dollari nel 2025 e 17.65 miliardi di dollari nel 2026 a 23.20 miliardi di dollari entro il 2031, registrando un CAGR del 5.62% tra il 2026 e il 2031. I consistenti piani di spesa in conto capitale per la logica sub-3 nanometri, i semiconduttori di potenza al carburo di silicio e al nitruro di gallio e le memorie 3D-NAND con oltre 300 strati rappresentano complessivamente i tre quarti delle nuove spedizioni di apparecchiature. Anche il mercato delle apparecchiature per la deposizione chimica da fase vapore (CVD) di semiconduttori sta beneficiando di incentivi simili a quelli del programma CHIPS, che hanno portato all'annuncio di 27 nuovi stabilimenti di produzione dal 2024, mentre le piattaforme ibride ALD-CVD stanno ampliando il loro mercato di riferimento grazie alla diffusione dei transistor gate-all-around. Sul fronte dell'offerta, Applied Materials, Lam Research e Tokyo Electron continuano a perfezionare i progetti delle sorgenti al plasma e i controlli di erogazione dei precursori, estendendo le capacità del rapporto d'aspetto oltre 100:1. Ciononostante, i produttori cinesi si aggiudicano ordini per nodi tecnologici maturi offrendo prezzi inferiori del 30-40% rispetto ai concorrenti occidentali. L'inflazione dei costi degli strumenti e le normative più restrittive sulle esportazioni rimangono i due principali ostacoli strutturali che frenano la traiettoria di crescita complessiva.
Punti chiave del rapporto
- In base alla configurazione delle apparecchiature, nel 2025 i cluster a wafer singolo rappresentavano il 45.09% del mercato delle apparecchiature CVD per semiconduttori, mentre i forni verticali batch stanno avanzando a un CAGR del 6.18% fino al 2031.
- In base alle dimensioni dei wafer, gli utensili da 300 millimetri hanno dominato con il 69.34% del fatturato nel 2025 e si prevede che la nascente categoria da 450 millimetri si espanderà a un CAGR del 5.81%.
- Per applicazione, le fonderie hanno rappresentato il 41.64% del fatturato del 2025; le fabbriche di energia e analogiche rappresentano il segmento in più rapida crescita, con un CAGR del 6.04% entro il 2031.
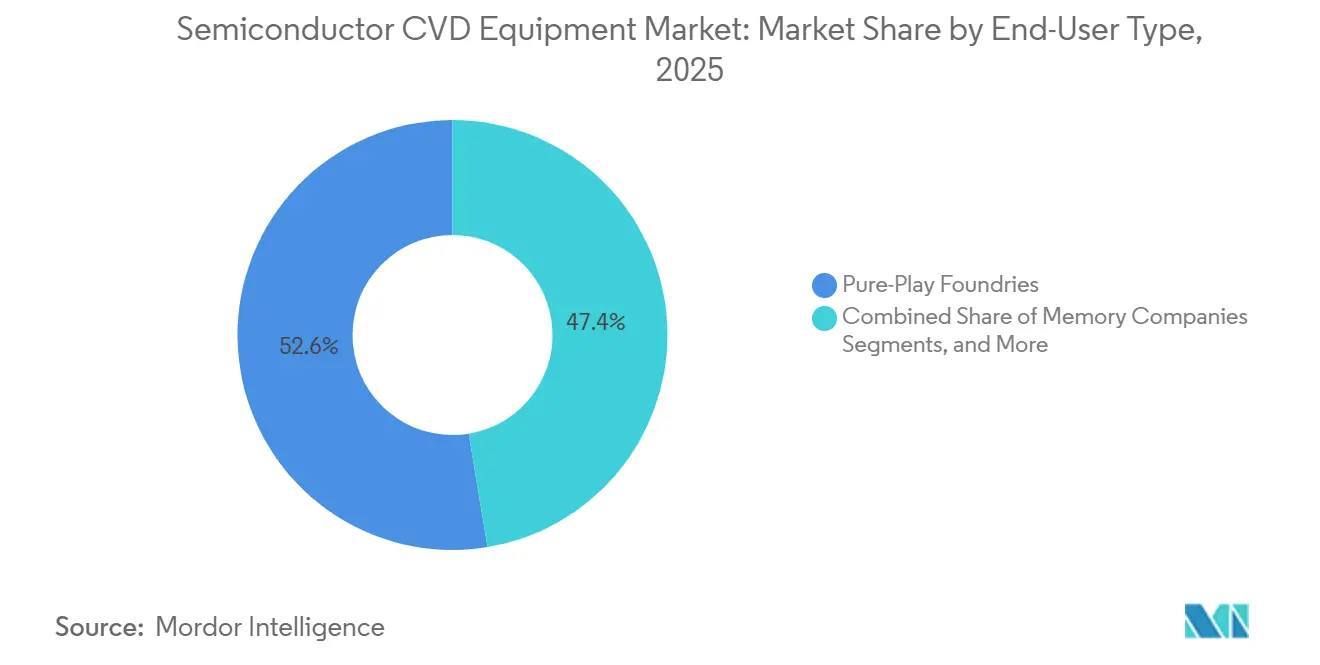
- Per tipologia di utente finale, le fonderie pure-play hanno generato il 52.61% della domanda nel 2025, mentre si prevede che gli istituti fabless e di ricerca e sviluppo cresceranno a un CAGR del 6.66%.
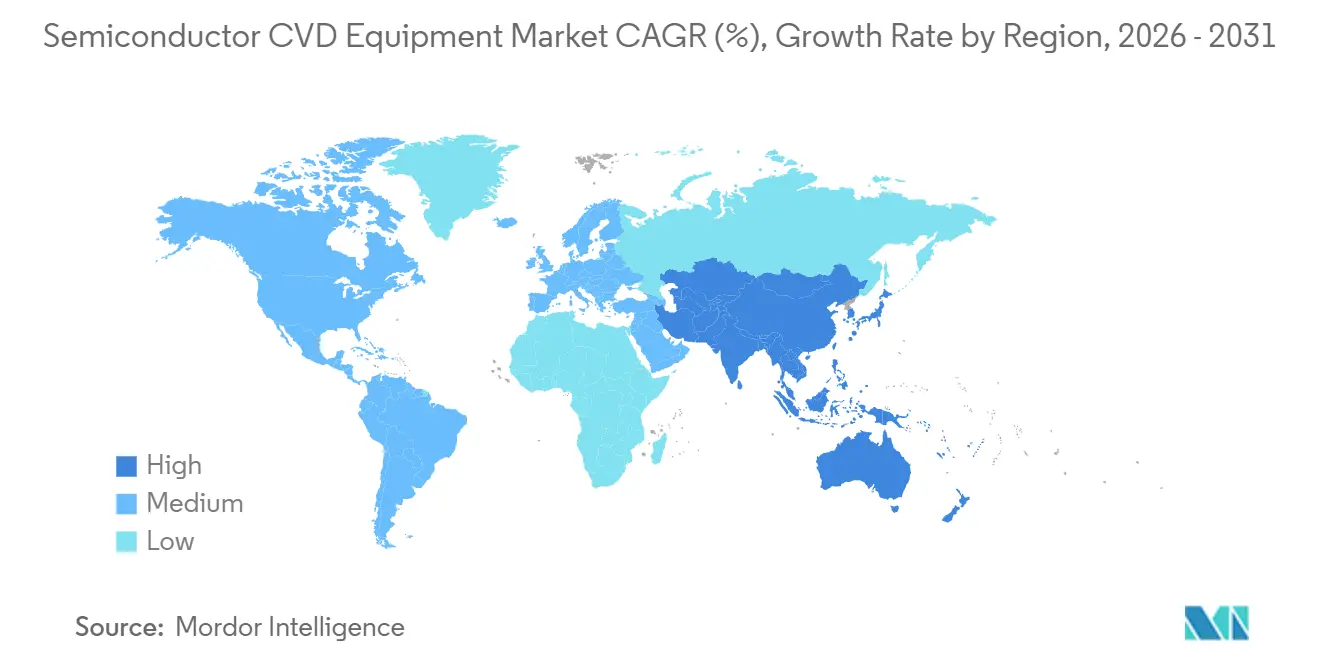
- In termini geografici, l'area Asia-Pacifico ha ottenuto il 47.57% dei ricavi del 2025 e si prevede che accelererà a un CAGR del 7.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature CVD per semiconduttori
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'intensificazione della competizione tra nodi logici da 2 nm e inferiori determina un aumento del numero di strumenti ALD e CVD | + 1.2% | Asia-Pacifico (Taiwan, Corea del Sud), Nord America | Medio termine (2-4 anni) |
| Spese in conto capitale esplosive per dispositivi di alimentazione SiC/GaN per veicoli elettrici e fonti rinnovabili | + 1.0% | Globale, con concentrazione in Asia-Pacifico, Europa, Nord America | A lungo termine (≥4 anni) |
| Le roadmap 3D-NAND con più di 400 strati necessitano di sistemi di riempimento dei gap con AR ultra elevata | + 0.9% | Asia-Pacifico (Corea del Sud, Giappone, Cina) | Medio termine (2-4 anni) |
| Incentivi in stile CHIPS che generano più di 30 nuove fabbriche greenfield in tutto il mondo | + 0.8% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥4 anni) |
| Il controllo dei processi basato sull'intelligenza artificiale riduce il costo di esercizio, aumentando la domanda di retrofit | + 0.6% | Global | A breve termine (≤2 anni) |
| I mandati di recupero energetico sub-fab favoriscono le linee PECVD a basse emissioni | + 0.4% | Europa, Nord America, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'intensificazione della corsa del nodo logico a 2 nm e inferiore determina un numero maggiore di utensili ALD e CVD
Le architetture gate-all-around al di sotto della soglia dei 2 nanometri aggiungono il 40-50% in più di fasi di deposizione rispetto ai predecessori FinFET, aumentando l'intensità degli strumenti per ogni avvio del wafer di circa 1.8 volte. Il processo N2 di TSMC, in produzione ad alto volume dalla fine del 2025, si basa su ALD ciclico potenziato al plasma per dielettrici ad alta costante dielettrica e CVD selettivo del tungsteno per i contatti, mentre Samsung integra l'alimentazione dal lato posteriore che inserisce cicli ripetuti di planarizzazione e rideposizione. Il nodo 18A di Intel, previsto per la seconda metà del 2026, combina le caratteristiche RibbonFET e PowerVia che richiedono camere ALD-CVD ibride in grado di commutare le modalità termica e al plasma sotto un singolo vuoto. Un singolo stabilimento all'avanguardia acquista quindi 80-100 camere di processo, con una spesa incrementale per la deposizione di 2-3 miliardi di dollari per sito. [1] TSMC, “2025 Technology Symposium Materials,” tsmc.com
Spese in conto capitale per dispositivi di potenza SiC/GaN esplosivi per veicoli elettrici e energie rinnovabili
Wolfspeed, Infineon e onsemi hanno ciascuna avviato fabbriche di carburo di silicio da 200 millimetri che, complessivamente, hanno superato i 10 miliardi di dollari nei piani di investimento per il 2025. I reattori CVD metallo-organici costituiscono circa un quarto di questi budget, poiché i tassi di crescita dello strato di deriva del SiC rimangono limitati dalla produttività. L'adozione del nitruro di gallio negli alimentatori dei data center ha spinto le fonderie di semiconduttori composti all'85% di utilizzo, innescando ordini a lungo termine di apparecchiature per i reattori planetari AIXTRON. Con l'avvio di wafer a banda larga destinato a crescere del 18% annuo fino al 2030, il mercato delle apparecchiature CVD per semiconduttori vedrà la domanda spostarsi verso piattaforme metallo-organiche specializzate.
Le roadmap 3D-NAND con meno di 400 livelli necessitano di sistemi di riempimento dei gap con AR ultra-elevata
La V-NAND a 400 strati di Samsung e il design a 321 strati di SK Hynix superano entrambi i rapporti di aspetto di 100:1, dove i vuoti PECVD convenzionali compromettono la durata delle celle. I produttori stanno adottando sequenze ibride ALD-CVD che alternano l'esposizione termica e al plasma per ottenere riempimenti bottom-up con una densità di vuoti del 2%, sebbene a scapito della produttività. Ogni fabbrica NAND da 100 k wafer al mese richiede di conseguenza 30-40 camere gap-fill di nuova generazione, con un costo compreso tra 12 e 18 milioni di dollari ciascuna, con un conseguente aumento dei costi di deposizione della memoria del 60% nell'arco di tempo previsto.
Incentivi in stile CHIPS che generano meno di 30 nuove fabbriche greenfield in tutto il mondo
Sovvenzioni dirette e crediti d'imposta negli Stati Uniti, in Europa, in Giappone e in India hanno sbloccato 27 progetti di fabbricazione tra il 2024 e il 2025, stanziando complessivamente 420 miliardi di dollari per la costruzione e gli utensili. La deposizione rappresenta quasi il 15% del capex tipico delle fabbriche, il che implica una domanda di circa 2,500 camere entro il 2030. Mentre i ritardi nei permessi hanno allungato i tempi di avvio dei lavori negli Stati Uniti, i sussidi stanziati continuano a sostenere i progetti di apparecchiature, proteggendo il mercato delle apparecchiature per la deposizione chimica da fase vapore (CVD) dei semiconduttori dalla debolezza ciclica della domanda di dispositivi di consumo. [2] Dipartimento del Commercio degli Stati Uniti, "Chips Incentive Awards", commerce.gov
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il prezzo degli utensili M-plus di 50 EUR e il lungo ROIC scoraggiano le fonderie più piccole | -0.7% | Globale, con un impatto particolare sulle fonderie emergenti nel Sud-est asiatico e in America Latina | Medio termine (2-4 anni) |
| I controlli sulle esportazioni tra Stati Uniti e Cina limitano le vendite indirizzabili in ≥15% del mercato | -0.9% | Cina, con effetti di ricaduta nell’area Asia-Pacifico | A lungo termine (≥4 anni) |
| Scarsità di precursori metallo-organici ad alta purezza per epi III-V | -0.4% | Globale, acuto in Asia-Pacifico e Nord America | A breve termine (≤2 anni) |
| Le norme sull’eliminazione graduale dei gas fluorurati innescano costose riprogettazioni dei processi | -0.3% | Europa, Nord America, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il prezzo degli utensili di oltre 50 milioni di euro e il lungo ritorno sull'investimento scoraggiano le fonderie più piccole
I cluster di deposizione a strato atomico configurati per la logica gate-all-around hanno un costo superiore a 50 milioni di euro (56.5 milioni di dollari) e prevedono contratti di servizio annuali per un valore aggiuntivo dell'8-12% della spesa iniziale. Gli specialisti di nodi maturi, pertanto, prolungano la vita utile effettiva delle camere PECVD ricondizionate a 12 anni, rallentando la velocità di sostituzione. La disparità di intensità di capitale concentra il 78% degli acquisti globali di deposizione tra i primi 10 produttori, creando un panorama di clienti a due livelli che frena l'espansione nelle fabbriche di secondo livello.
I controlli sulle esportazioni tra Stati Uniti e Cina limitano le vendite indirizzabili in un mercato superiore o uguale al 15%
La norma del dicembre 2024 del Bureau of Industry and Security degli Stati Uniti ha esteso le licenze a qualsiasi strumento in grado di realizzare la fabbricazione gate-all-around al di sotto dei 14 nanometri, eliminando da un giorno all'altro il 15-18% del precedente mercato potenziale totale. Le fabbriche cinesi si sono rivolte ai fornitori nazionali NAURA Technology e AMEC, tuttavia l'uniformità camera-camera e MTBM rimangono al di sotto dei parametri di riferimento occidentali, limitando la penetrazione internazionale. Il mercato delle apparecchiature CVD per semiconduttori si sta quindi riequilibrando verso Taiwan, Corea del Sud e Stati Uniti, che hanno accelerato i piani di capacità onshore per mitigare il rischio geopolitico. [3] US Bureau of Industry and Security, “Semiconductor Manufacturing Controls,” bis.doc.gov
Analisi del segmento
Per applicazione: le fonderie guidano, le fabbriche di dispositivi di potenza accelerano
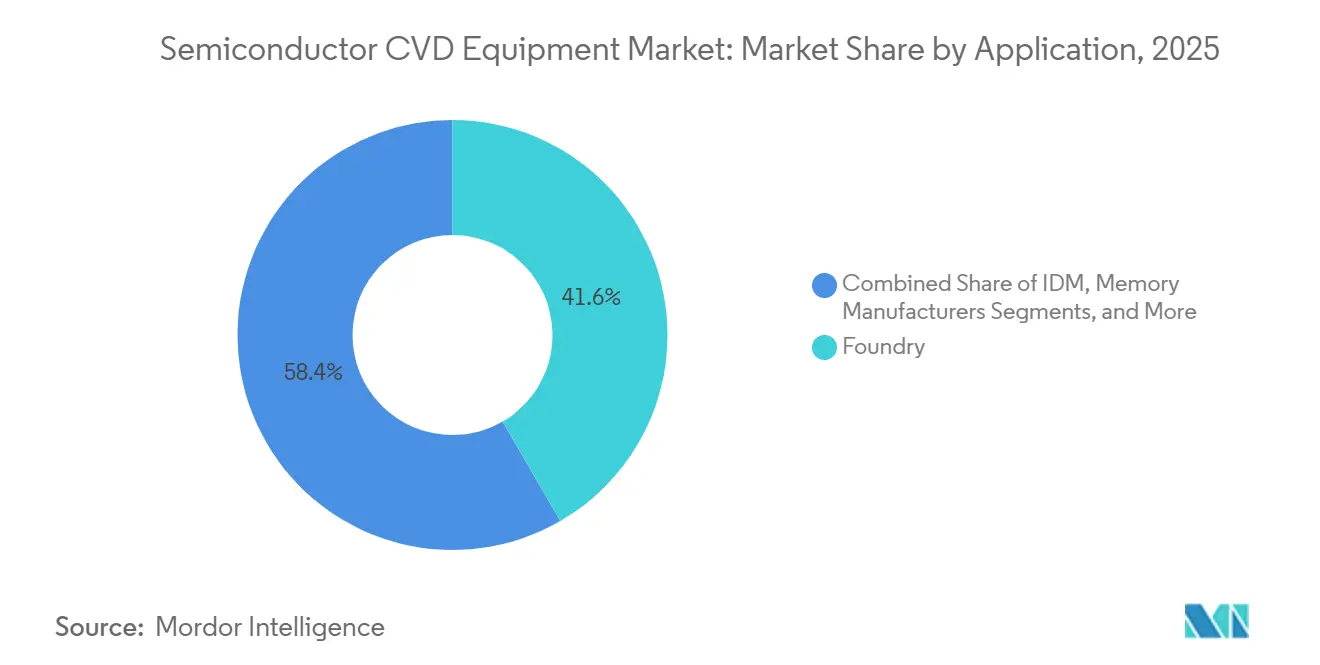
Le operazioni di fonderia hanno generato il 41.64% del fatturato del 2025, con TSMC e Samsung che hanno incrementato i nodi a 3 e 2 nanometri, ancorando il mercato delle apparecchiature CVD per semiconduttori. Si prevede che le fabbriche di potenza e analogiche cresceranno a un CAGR del 6.04%, il più alto tra le applicazioni, poiché i veicoli elettrici e i convertitori di energia rinnovabile richiedono spessi strati epitassiali formati da CVD a bassa pressione. Le memorie hanno rappresentato il 19%, ma registrano i maggiori guadagni in termini di intensità di lavorazione grazie alla scalabilità della tecnologia 3D-NAND. I produttori di dispositivi integrati hanno contribuito per il 23%, bilanciando cluster a wafer singolo per la logica con forni batch per linee analogiche sensibili ai costi. LED e optoelettronica rimangono una nicchia al 6%, ma guadagnano slancio grazie all'adozione di micro-LED e LiDAR.
Si prevede che le fonderie manterranno una quota di mercato di circa il 40% fino al 2031, ma la crescita si indebolisce perché le linee di produzione a nodi maturi riadattano sempre più le camere esistenti anziché acquistare nuove piattaforme. Al contrario, la capacità produttiva dei dispositivi di potenza si sta espandendo in modo aggressivo in Germania, Stati Uniti e Malesia, incrementando la domanda di MOCVD specializzato. La spesa per le memorie rimane ciclica, dipendente dai prezzi di HBM e NAND. Le dimensioni del mercato delle apparecchiature per la deposizione chimica da vapore di semiconduttori legate alla produzione di LED oscilleranno con le roadmap dei display a realtà aumentata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per configurazione dell'apparecchiatura: cavi a wafer singolo, forni batch Surge
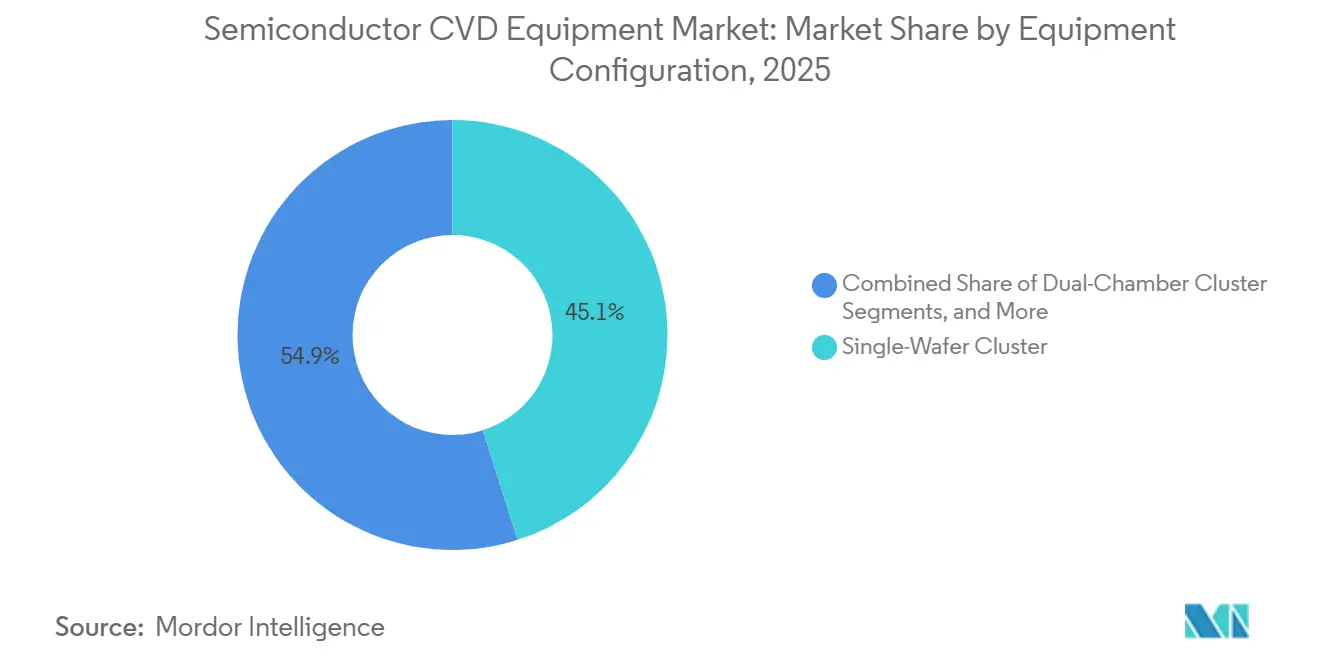
I cluster a wafer singolo rappresentavano il 45.09% delle installazioni del 2025, alla base di ogni roadmap all'avanguardia in ambito di logica e memoria. Si prevede tuttavia che i forni verticali batch cresceranno a un CAGR del 6.18%, poiché le fabbriche analogiche a 28 e 40 nanometri offrono precisione di processo a fronte di un costo per wafer inferiore del 40-50%. I cluster a doppia camera rappresentavano il 18%, combinando produttività e flessibilità, mentre i reattori planetari rappresentavano il 12%, principalmente nel MOCVD a semiconduttori composti. La quota rimanente era occupata da strumenti pilota e a camera singola tradizionali.
I dispositivi gate-all-around raggiungono un'uniformità all'interno del wafer inferiore o uguale all'1%, consolidando la rilevanza del singolo wafer alla frontiera. Tuttavia, il mix globale di wafer-start rimane composto per il 72% da nodi maturi, consentendo ai forni verticali di recuperare quote laddove è sufficiente una tolleranza di ±5%. I design a doppia camera stanno guadagnando popolarità per gli stack ibridi ALD-CVD, riducendo del 30% il tempo di ciclo. I reattori planetari rimangono competitivi nell'epitassia LED, ma devono far fronte all'invasione del singolo wafer per i dispositivi di potenza GaN.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione del wafer: 300 mm domina, 450 mm pollici in avanti
Nel 2025, il mercato delle apparecchiature CVD per semiconduttori legate alla produzione di chip da 300 millimetri rappresentava il 69.34% della capacità produttiva, supportato da oltre 140 stabilimenti attivi. Gli strumenti da 200 millimetri rappresentavano il 24% della capacità, grazie all'impennata della produzione di chip in carburo di silicio e nitruro di gallio. La classe da 450 millimetri rimane al di sotto dell'1%, ma si prevede una crescita annua del 5.81% una volta che Giappone ed Europa lanceranno linee pilota volte a una riduzione del costo dei chip del 30-40%. Gli strumenti al di sotto dei 150 millimetri rimangono al 6% per i dispositivi RF in GaAs e per i chip SOI tradizionali.
TSMC, Samsung e Intel hanno stanziato complessivamente 85 miliardi di dollari per nuove capacità produttive a 300 millimetri, ma le consegne degli strumenti rallenteranno con la maturazione dei programmi di ammodernamento. La rinascita della tecnologia a 450 millimetri è trainata dai processori AI che mettono a dura prova i limiti delle maschere a 300 millimetri; i prototipi di piattaforme PECVD e ALD dovrebbero essere disponibili entro il 2028. Nel frattempo, i reattori MOCVD a 200 millimetri stanno vivendo una rinascita, poiché i produttori di apparecchiature originali (OEM) del settore automobilistico richiedono una fornitura di SiC verticalmente integrata.
Per tipo di utente finale: le fonderie pure-play guidano, gli istituti fabless accelerano
Le fonderie pure-play hanno garantito il 52.61% del fatturato del 2025, con TSMC da sola che rappresenta quasi un terzo del totale globale. I produttori di dispositivi integrati, con circa il 28%, combinano logica captive e linee analogiche. Le aziende produttrici di memorie hanno contribuito per circa il 14%, mentre le case di progettazione fabless e gli istituti di ricerca hanno contribuito per circa il 5%, ma si prevede che aumenteranno del 6.66% annuo con la proliferazione dei centri di sviluppo dei chiplet.
Le spese in conto capitale delle fonderie si aggireranno intorno al 40%, ma la loro crescita sarà lenta perché le linee di produzione a nodi maturi ottimizzano i cluster esistenti. Gli istituti fabless stanno internalizzando la capacità pilota per ridurre il time-to-market, acquistando ibridi ALD-CVD in piccoli lotti con controllo sub-angstrom. I produttori di dispositivi integrati aprono le loro fabbriche a clienti esterni, richiedendo strumenti versatili a doppia camera. La spesa per la memoria rimane ciclica, raggiungendo il picco a ogni migrazione di layer NAND, mentre le università si affidano a banchi CVD a pressione atmosferica per testare i materiali emergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle apparecchiature CVD per semiconduttori nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto il 47.57% del fatturato del 2025 e si prevede che raggiungerà un CAGR del 7.83% fino al 2031, con TSMC, Samsung e SK Hynix che aggiungono 1 milione di wafer al mese di capacità di potenza e di avanguardia. La domanda cinese di nodi maturi persiste nonostante i controlli sulle esportazioni, con NAURA Technology e AMEC che hanno aumentato la loro quota locale al 22%. Il pool di sussidi giapponesi da 2 trilioni di yen garantisce sia l'espansione di Kumamoto di TSMC che quella di Hiroshima di Micron. Il Sud-est asiatico continua ad assorbire investimenti in dispositivi back-end e di potenza, tra cui la linea SiC da 200 millimetri di Infineon in Malesia.
Mercato nordamericano delle apparecchiature CVD per semiconduttori
Il Nord America ha generato il 28% del fatturato del 2025, grazie ai 52.7 miliardi di dollari di sussidi CHIPS che sostengono l'espansione di Intel, Micron e Texas Instruments. Tuttavia, il tasso di crescita previsto è inferiore a quello dell'Asia-Pacifico perché i ritardi nelle autorizzazioni allungano i tempi di completamento di diversi stabilimenti statunitensi e perché molti progetti puntano alla produzione analogica di nodi maturi con una minore intensità di strumenti. L'ecosistema canadese della fotonica al silicio e le emergenti linee di packaging a livello di wafer in Messico aggiungono una domanda di nicchia ma in crescita.
Mercato delle apparecchiature CVD per semiconduttori in EMEA e Sud America
L'Europa ha registrato il 18% del fatturato del 2025 e crescerà del 4.8% fino al 2031. La fabbrica di Magdeburgo di Intel da 30 miliardi di euro (35.07 miliardi di dollari), la joint venture di Dresda di TSMC da 10 miliardi di euro (11.69 miliardi di dollari) e la PowerFab di Infineon da 5 miliardi di euro (5.84 miliardi di dollari) trainano gli ordini a breve termine. I severi obblighi ambientali aumentano i costi del sistema PECVD del 15-20%, poiché l'abbattimento in situ diventa obbligatorio. Medio Oriente, Africa e Sud America detengono collettivamente meno del 7%, ma potrebbero sbloccare una domanda incrementale se le fabbriche proposte ad Abu Dhabi o le linee brasiliane finanziate dal governo dovessero procedere.
Panorama normativo
Le spedizioni di apparecchiature CVD per semiconduttori sono sempre più influenzate dalle licenze di controllo delle esportazioni e dai requisiti di conformità ambientale, che incidono sia sull'idoneità degli strumenti che sulle autorizzazioni per gli stabilimenti di produzione. Negli Stati Uniti, il Bureau of Industry and Security (BIS) del Dipartimento del Commercio ha esteso i controlli sulle apparecchiature per la produzione di semiconduttori nel dicembre 2024, includendo le licenze per gli strumenti in grado di realizzare chip con tecnologia gate-all-around al di sotto dei 14 nm. Ciò ha comportato la perdita di una quota stimata tra il 15% e il 18% del mercato potenziale per alcune piattaforme di deposizione avanzate, spingendo i clienti a qualificare configurazioni alternative di strumenti conformi.
Sul fronte della sostenibilità, gli stabilimenti di produzione e i produttori di apparecchiature devono allineare i progetti ai vincoli sulle emissioni atmosferiche e sui gas fluorurati, nonché agli standard di sicurezza utilizzati nella qualificazione degli strumenti. Il quadro normativo NESHAP dell'EPA statunitense per la produzione di semiconduttori (40 CFR Parte 63, Sottoparte BBBBB) e le normative UE sui gas fluorurati stanno inasprendo i requisiti per l'abbattimento in situ, la gestione delle perdite e i moduli di recupero energetico nei sistemi PECVD e correlati. Nell'UE, il Regolamento di esecuzione (UE) 2026/286 (febbraio 2026) ha introdotto esenzioni mirate per alcuni refrigeratori fissi utilizzati nella produzione di semiconduttori da specifici divieti sui gas fluorurati, il che sta influenzando le scelte delle apparecchiature a livello di impianto per la gestione termica e le infrastrutture di sottofabbricazione.
Analisi della catena del valore
La catena del valore delle apparecchiature CVD per semiconduttori inizia con i fornitori a monte di sottosistemi per il vuoto, alimentazione RF, erogazione di gas, ceramiche ad alta purezza, valvole ed elettronica di controllo del processo, per poi passare all'integrazione OEM (progettazione della camera di processo, sorgenti al plasma, software, sicurezza e abbattimento), ai test di accettazione in fabbrica e all'installazione sul campo supportata da un servizio a lungo termine. I sottosistemi critici spesso determinano i tempi di consegna degli strumenti e i componenti con disponibilità limitata, come le parti in ceramica ad alta purezza, i generatori RF e le pompe per il vuoto, presentano comunemente tempi di consegna compresi tra 12 e 20 mesi. Di conseguenza, la multi-fornitura, la riprogettazione dei componenti in base alla disponibilità e gli accordi di fornitura regionalizzati sono fondamentali per garantire l'avvio puntuale della produzione negli impianti.
La domanda a valle si concentra tra fonderie pure-play, IDM e produttori di memorie che qualificano gli strumenti in base ai requisiti di processo specifici del nodo e si assicurano entrate ricorrenti tramite ricambi, aggiornamenti e contratti di assistenza. La catena è sempre più rafforzata dallo sviluppo congiunto con istituti di ricerca e produttori di dispositivi per ridurre i rischi dei nuovi stack di film e scalare il riempimento degli spazi vuoti ad alto rapporto d'aspetto. Lam Research ha ampliato le collaborazioni di ricerca e sviluppo con CEA-Leti (febbraio 2026) e IBM (marzo 2026) incentrate su tecnologie specializzate e sulla scalabilità della logica al di sotto di 1 nm, rafforzando il legame tra il know-how di processo e le roadmap degli strumenti OEM. Nel settore dei semiconduttori composti, anche i collegamenti tra OEM e produttori di dispositivi sono importanti, come dimostra la fornitura da parte di AIXTRON a Renesas di sistemi MOCVD Planetary G5+C (maggio 2026) per l'espansione dell'elettronica di potenza GaN, che estende i materiali di consumo, la manutenzione e il supporto di processo più in profondità nella catena del valore delle apparecchiature.
Panorama competitivo
Applied Materials, Lam Research e Tokyo Electron detenevano insieme circa il 60% dei ricavi da deposizione nel 2025, ma si trovano ad affrontare una concorrenza mirata. ASM International domina le piattaforme ibride ALD-CVD a nanostrati, AIXTRON è leader nella CVD metallo-organica per dispositivi a banda larga e Kokusai Electric gestisce forni batch in nodi maturi. L'innovazione nel white-space si concentra ora su cluster ibridi che uniscono ALD e PECVD sotto vuoto per ridurre la contaminazione dell'interfaccia e su strumenti epitassiali a pressione atmosferica che eliminano le pompe.
Applied Materials vincola i clienti alle sue piattaforme Centura ed Endura integrando metrologia e incisione, assicurandosi contratti di servizio pluriennali per un valore stimato di 3.5 miliardi di dollari. Le camere Striker a RF pulsata di Lam Research raggiungono profili indipendenti dal rapporto d'aspetto in trincee 3D-NAND 100:1, validate da SK Hynix. Il forno Tactras di Tokyo Electron sfrutta la spettroscopia di emissione ottica per variazioni di spessore inferiori al 3%, aggiudicandosi i design-in di GlobalFoundries e Tower Semiconductor. I nuovi arrivati cinesi NAURA Technology e AMEC hanno conquistato il 22% del mercato nazionale dei nodi maturi entro il 2025, sebbene le lacune MTBM limitino le prospettive di esportazione.
Wonik IPS e Jusung Engineering stanno sperimentando progetti pilota di lotti puliti al plasma in situ che estendono gli intervalli di manutenzione a 8,000 wafer. Veeco ha collaborato con un consorzio europeo per scalare la MOCVD GaN-su-silicio su substrati da 300 millimetri. La conformità agli standard di sicurezza SEMI S2/S8 e alle norme ambientali ISO 14001 rimane obbligatoria per la qualificazione degli utensili, obbligando tutti i fornitori a integrare moduli di abbattimento e recupero energetico.
Leader del settore delle apparecchiature CVD per semiconduttori
AIXTRON SE
ASM International
Materiali applicati, Inc
Società di ricerca LAM
Tokyo Electron limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Applied Materials ha presentato il sistema Producer Avila 2 PECVD, progettato per migliorare la stabilità meccanica dei chip DRAM ultrasottili utilizzati nei design HBM ad alto numero di strati. Il lancio rafforza l'innovazione nella deposizione come leva per superare i vincoli del packaging delle memorie e supporta la differenziazione degli strumenti al di là dei tradizionali parametri di spessore e uniformità del film.
- Febbraio 2026: Lam Research ha annunciato la piattaforma Striker ALD per la deposizione di strati dielettrici di riempimento, distanziatori e barriere, destinata alla miniaturizzazione avanzata delle memorie DRAM fino a densità di celle 4F2. Posizionando la capacità ALD accanto alla CVD nelle fasi critiche della memoria, Lam rafforza la sua posizione di leadership nelle roadmap di deposizione integrata, dove la conformità e il controllo dei difetti sono fondamentali per la resa produttiva.
- Settembre 2025: Lam Research ha stipulato un accordo di licenza incrociata e collaborazione con JSR Corporation e Inpria Corporation per promuovere lo sviluppo di materiali e processi per semiconduttori, inclusa l'integrazione di precursori ad alta purezza e resist rilevanti per i flussi di deposizione avanzati. L'accordo favorisce una più rapida adozione di nuove chimiche per film sottili, riducendo gli attriti legati alla proprietà intellettuale e allineando la disponibilità dei materiali con le piattaforme di strumenti di nuova generazione.
Ambito e metodologia
Il rapporto sul mercato delle apparecchiature CVD per semiconduttori è segmentato per applicazione (fonderia, IDM, produttori di memorie, fabbriche di dispositivi analogici e di potenza, LED e optoelettronica), tipo di tecnologia di deposizione chimica da vapore (CVD) (CVD potenziata al plasma, CVD a bassa pressione, CVD a pressione atmosferica, CVD metallo-organico, CVD a vuoto ultra-alto, ALD-CVD ibrida), configurazione delle apparecchiature (cluster a wafer singolo, forno verticale batch, cluster a doppia camera, reattore planetario multi-wafer), dimensioni del wafer (inferiori o uguali a 150 mm, 200 mm, 300 mm, 450 mm), tipo di utente finale (fonderie pure-play, produttori di dispositivi integrati, aziende di memorie, fabless e istituti di ricerca e sviluppo) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Fonderia |
| IDM |
| Produttori di memorie |
| Fabbri di dispositivi analogici e di potenza |
| LED e optoelettronica |
| Cluster a wafer singolo |
| Forno verticale a lotti |
| Cluster a doppia camera |
| Reattore planetario multi-wafer |
| Inferiore o uguale a 150 mm |
| 200 mm |
| 300 mm |
| 450 mm |
| Fonderie Pure-Play |
| Produttori di dispositivi integrati |
| Compagnie di memoria |
| Istituti Fabless e R&S |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per Applicazione | Fonderia | |
| IDM | ||
| Produttori di memorie | ||
| Fabbri di dispositivi analogici e di potenza | ||
| LED e optoelettronica | ||
| Per configurazione dell'apparecchiatura | Cluster a wafer singolo | |
| Forno verticale a lotti | ||
| Cluster a doppia camera | ||
| Reattore planetario multi-wafer | ||
| Per dimensione del wafer | Inferiore o uguale a 150 mm | |
| 200 mm | ||
| 300 mm | ||
| 450 mm | ||
| Per tipo di utente finale | Fonderie Pure-Play | |
| Produttori di dispositivi integrati | ||
| Compagnie di memoria | ||
| Istituti Fabless e R&S | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle apparecchiature per la deposizione chimica da vapore di semiconduttori nel 2026?
Il mercato delle apparecchiature per la deposizione chimica da vapore di semiconduttori ha raggiunto i 16.71 miliardi di dollari nel 2026 e si prevede che salirà a 21.96 miliardi di dollari entro il 2031.
Quale tecnologia CVD genera i ricavi attuali?
La CVD potenziata al plasma domina con il 51.44% dei ricavi nel 2025 perché deposita un'ampia gamma di dielettrici a 400 °C.
Qual è la categoria di dimensioni dei wafer in più rapida crescita?
Si prevede che gli utensili per wafer da 450 mm cresceranno a un CAGR del 5.81% entro il 2031, man mano che Giappone ed Europa promuoveranno le linee pilota che operano nel mercato delle apparecchiature CVD per semiconduttori.
Perché le fabbriche di dispositivi di potenza sono importanti per la domanda di apparecchiature?
L'espansione della capacità di produzione di carburo di silicio e nitruro di gallio per veicoli elettrici e fonti rinnovabili spinge gli ordini di epitassia a banda larga che stimolano la crescita complessiva del mercato.
In che modo i controlli sulle esportazioni incidono sui fornitori di utensili?
Dicembre 2024 Le norme statunitensi bloccano la vendita alla Cina di sistemi di deposizione gate-all-around inferiori a 14 nm, eliminando il 15-18% del precedente mercato indirizzabile e spostando la domanda verso Taiwan, Corea del Sud e Stati Uniti.


