

Dimensioni e quota di mercato delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
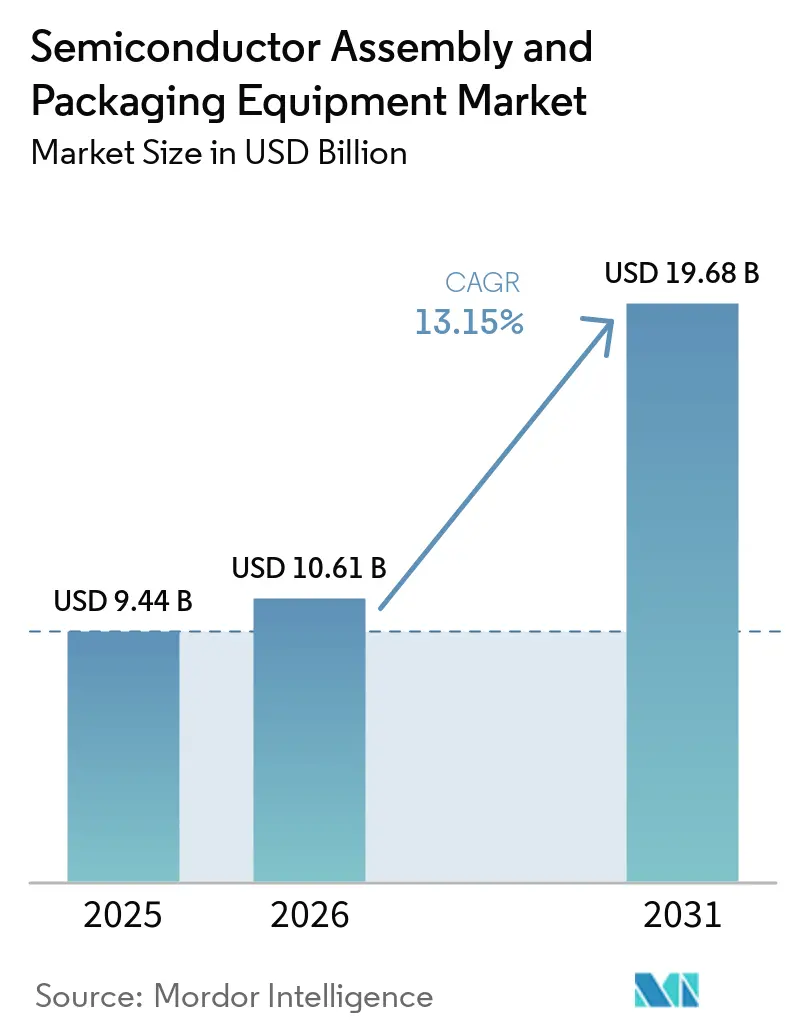
| Dimensione del mercato (2026) | 10.61 miliardo di dollari |
| Dimensione del mercato (2031) | 19.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.15% CAGR |
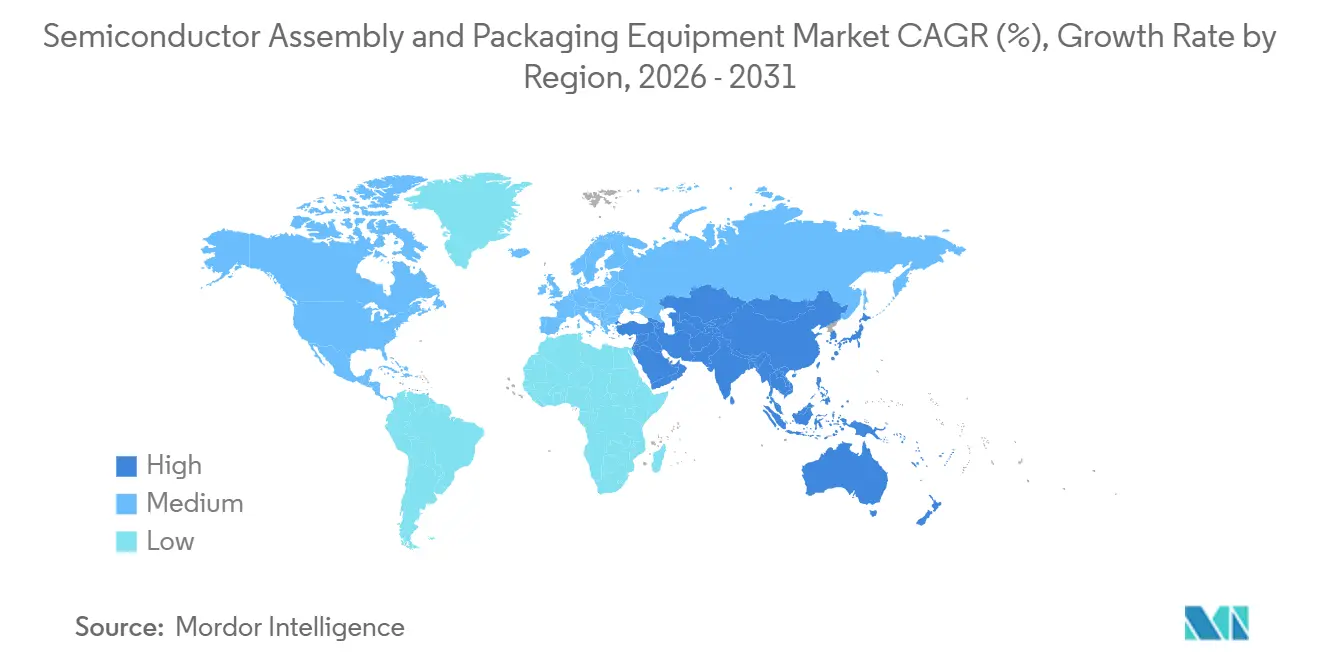
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
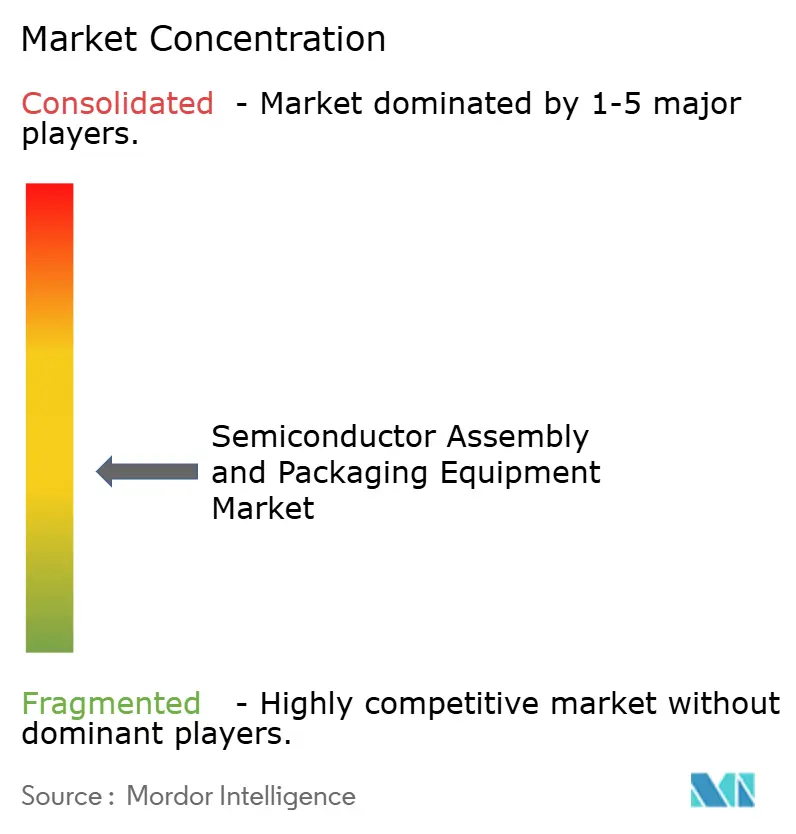
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori a cura di Mordor Intelligence
Il mercato delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori aveva un valore di 9.44 miliardi di dollari nel 2025 e si stima che crescerà da 10.61 miliardi di dollari nel 2026 a 19.68 miliardi di dollari entro il 2031, registrando un CAGR del 13.15% durante il periodo di previsione (2026-2031).
La domanda di apparecchiature per l'assemblaggio e il confezionamento di semiconduttori è trainata dalla crescente adozione di tecnologie di confezionamento avanzate, in particolare per acceleratori di intelligenza artificiale, memorie ad alta larghezza di banda, chiplet e applicazioni di calcolo ad alte prestazioni. Con l'aumentare della complessità delle architetture dei semiconduttori, i produttori richiedono apparecchiature con maggiore precisione, produttività e controllo di processo in tutte le fasi di incollaggio dei chip, assottigliamento dei wafer, taglio, stampaggio, ispezione, metrologia e litografia. La crescente integrazione di più chip in un singolo package accresce inoltre l'importanza di capacità di assemblaggio avanzate e di ottimizzazione della resa produttiva.
La regione Asia-Pacifico rimane la principale area di investimento, supportata dal suo consolidato ecosistema di produzione di semiconduttori e di assemblaggio e collaudo in outsourcing in Cina, Taiwan, Corea del Sud, Giappone e Sud-est asiatico. Tuttavia, l'espansione della capacità produttiva di semiconduttori si sta estendendo sempre più al Nord America, all'Europa e all'India, grazie a incentivi governativi, iniziative di diversificazione della catena di approvvigionamento e investimenti strategici nella produzione nazionale di semiconduttori. Questa espansione geografica, unita alla crescente domanda di packaging avanzato, sta creando opportunità per i fornitori di apparecchiature sia per i processi di packaging consolidati che per quelli di nuova generazione.
Punti chiave del rapporto
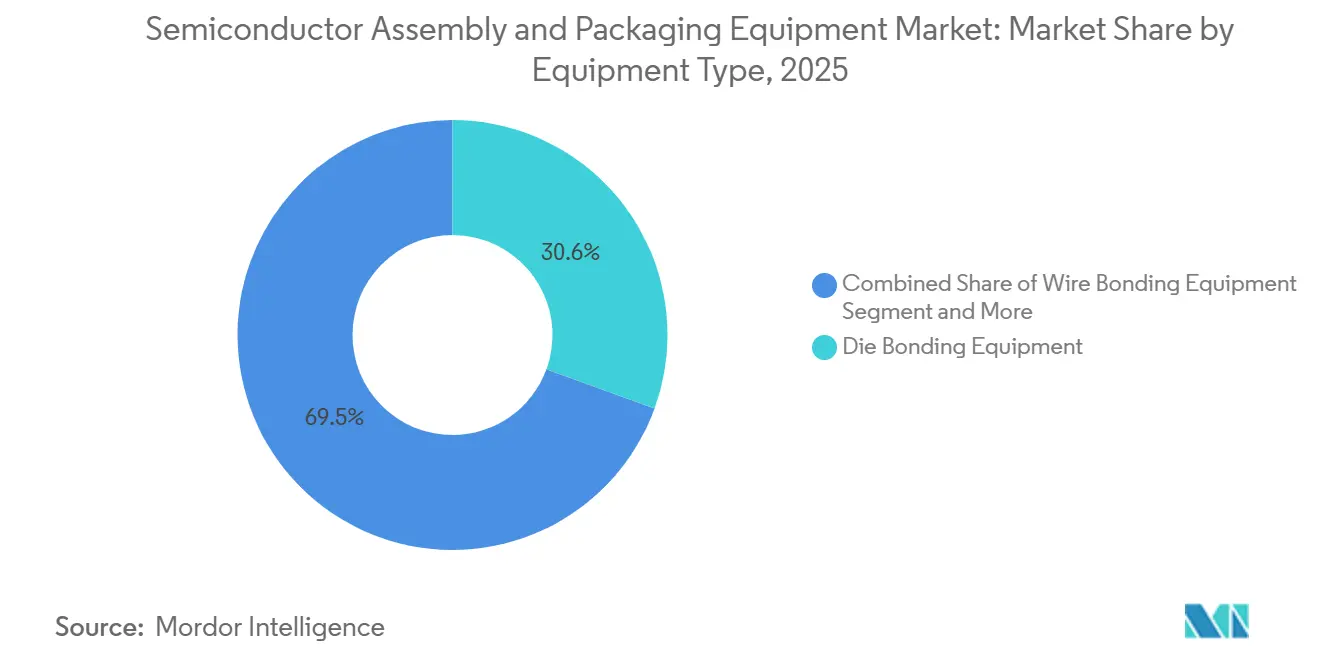
- Per tipologia di apparecchiatura, le macchine per la saldatura di chip (die bonding) rappresentavano la categoria più ampia, con una quota di mercato del 30.55% nel 2025, mentre si prevede che le altre apparecchiature per il confezionamento cresceranno a un tasso annuo composto (CAGR) del 14.60% fino al 2031.
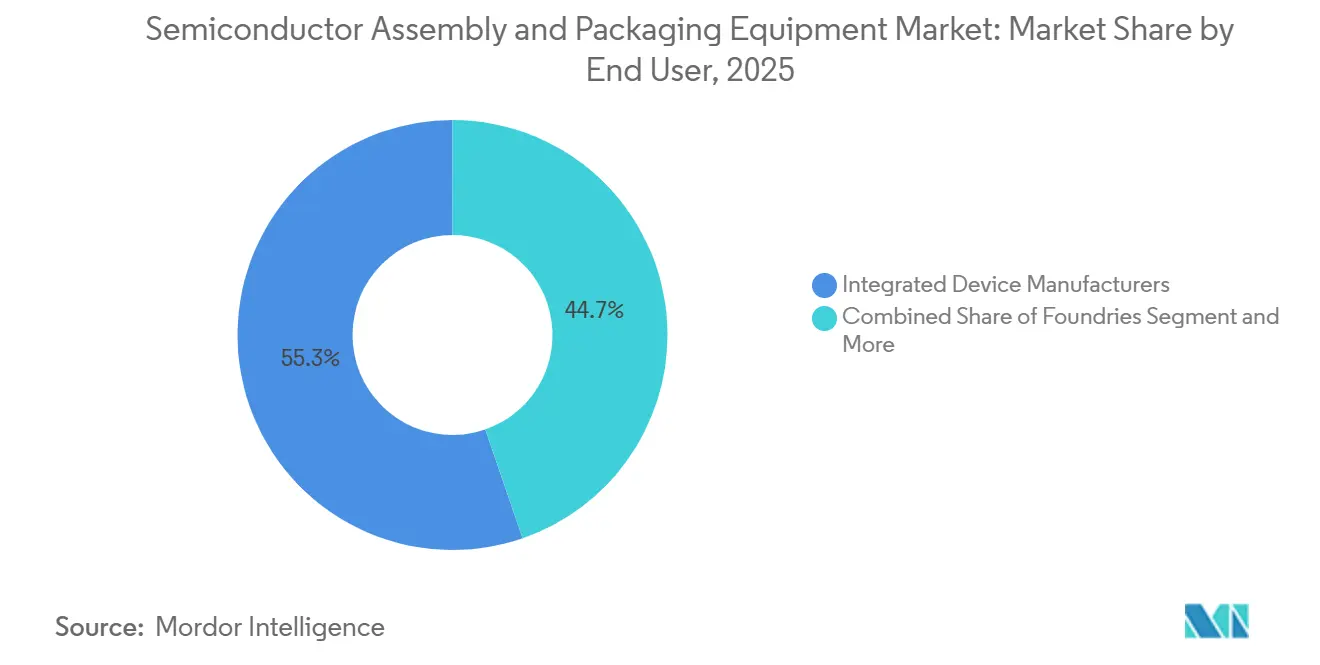
- Per quanto riguarda gli utenti finali, i produttori di dispositivi integrati detenevano la quota maggiore, rappresentando il 55.30% del mercato nel 2025, mentre si prevede che le aziende di assemblaggio e collaudo di semiconduttori in outsourcing cresceranno a un tasso di crescita annuo composto (CAGR) del 15.20% fino al 2031.
- Per settore di utilizzo finale, l'elettronica di consumo ha rappresentato il segmento più ampio, con una quota di mercato del 32.0% nel 2025, mentre si prevede che i dispositivi medici cresceranno a un tasso annuo composto del 15.60% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva la quota di mercato maggiore, pari al 59.60% nel 2025, e si prevede che sarà anche la regione a più rapida crescita, con un CAGR del 14.15% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di imballaggi avanzati da parte di IA, HPC e centri dati. | + 3.5% | Globale, più forte nell'Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| Architetture a chiplet e integrazione eterogenea | + 2.8% | Presente a livello globale, con una presenza concentrata a Taiwan, in Corea del Sud e negli Stati Uniti. | Medio termine (2-4 anni) |
| Espansione di HBM, packaging 2.5D/3D e incollaggio ibrido | + 2.4% | Asia-Pacifico, con crescita in Nord America | Medio termine (2-4 anni) |
| Programmi di localizzazione della capacità produttiva di semiconduttori | + 1.8% | Nord America, Europa, Giappone e India | Medio termine (2-4 anni) |
| Crescita dei package per i settori automobilistico, energetico, RF e critico per l'affidabilità. | + 1.4% | Europa, Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione di OSAT in materia di outsourcing e confezionamento interno | + 1.0% | Regione Asia-Pacifico, con investimenti iniziali in Nord America. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di packaging avanzato nei dispositivi per intelligenza artificiale, calcolo ad alte prestazioni e data center.
La spesa per le infrastrutture AI sta aumentando la domanda di apparecchiature avanzate per l'assemblaggio e il confezionamento di semiconduttori, in particolare per il bonding, l'ispezione e la lavorazione a livello di wafer. Nel 2025, il fatturato globale delle apparecchiature per semiconduttori ha raggiunto i 135.1 miliardi di dollari, con un aumento del 15% rispetto al 2024, mentre il fatturato delle apparecchiature per l'assemblaggio e il confezionamento è cresciuto del 21%. GPU, acceleratori AI e stack HBM richiedono una densità di interconnessione maggiore rispetto a quella offerta dai tradizionali package wire-bond. Questo requisito supporta gli investimenti in linee di confezionamento avanzate per il calcolo ad alte prestazioni e le infrastrutture cloud. Il mercato delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori beneficia quindi di programmi per i clienti che prevedono periodi di qualificazione degli strumenti più lunghi e roadmap di produzione più stabili. Queste condizioni rafforzano la visibilità della domanda per i fornitori già qualificati sulle principali linee di confezionamento. [1] SEMI, “SEMI Reports Global Semiconductor Equipment Billings Reached USD 135 Billion in 2025, Up 15% Year-on-Year,” SEMI, semi.org.
Passaggio ad architetture a chiplet e integrazione eterogenea
La progettazione di chiplet richiede apparecchiature in grado di posizionare e collegare diversi tipi di die con tolleranze molto precise. I sistemi di termocompressione possono raggiungere una precisione di posizionamento entro 1 µm, il che ne aumenta il valore rispetto ai tradizionali strumenti flip-chip. A giugno 2026, ASMPT si è aggiudicata un ordine per 8 strumenti di termocompressione chip-to-wafer da un importante produttore IDM globale per CPU client e data center basate su chiplet. L'integrazione dei chiplet aggiunge anche più interfacce che devono essere testate durante la qualificazione e l'aumento della resa produttiva. Ciò può estendere i cicli di approvazione delle apparecchiature da 6 mesi a 12-18 mesi. Nel 2025, EV Group ha introdotto il suo sistema di esposizione senza maschera LITHOSCALE XT per rispondere alle esigenze di integrazione eterogenea, packaging a livello di wafer fan-out e patterning per IA o HPC.
Espansione delle capacità di HBM, confezionamento 2.5D/3D e incollaggio ibrido
La produzione di memorie HBM sta aumentando la domanda di apparecchiature per la termocompressione e il bonding ibrido. A febbraio 2026, ASMPT ha ricevuto un ordine per due strumenti di termocompressione chip-to-wafer a passo ultrafine, basati sulla sua tecnologia di rimozione attiva dell'ossido (Active Oxide Removal). Il bonding ibrido richiede fasi di preparazione della superficie, assottigliamento del wafer, attivazione al plasma, bonding e metrologia. Ciò aumenta il numero di apparecchiature per linea di produzione rispetto ai metodi di bonding tradizionali. BE Semiconductor Industries ha riferito che tutti e tre i principali produttori di memorie hanno sospeso la qualificazione dei loro sistemi di bonding ibrido per le memorie HBM nel 2026. Il mercato delle apparecchiature per l'assemblaggio e il packaging dei semiconduttori sta beneficiando di questo flusso di processo più ampio, poiché una singola linea di memorie HBM richiede diversi sistemi specializzati. Il passaggio dalla qualificazione alla produzione dovrebbe inoltre aumentare la domanda ricorrente di apparecchiature di ispezione e controllo di processo correlate.
Localizzazione della capacità produttiva favorita dai programmi di sovranità sui semiconduttori.
I programmi di capacità supportati dal governo stanno creando una nuova domanda di apparecchiature di packaging avanzate. L'ufficio del programma CHIPS degli Stati Uniti aveva finalizzato o concordato in via preliminare oltre 34 miliardi di dollari di finanziamenti diretti entro giugno 2026, inclusi finanziamenti per il packaging e la produzione back-end. ESMC prevede di installare lo strumento presso il suo stabilimento di Dresda nella seconda metà del 2026; lo strumento è progettato per servire applicazioni automobilistiche, industriali e IoT. Anche il Giappone sta aumentando la capacità di produzione di semiconduttori attraverso progetti collegati a TSMC Kumamoto, Kioxia e Rapidus. SEAJ prevede vendite di apparecchiature per la produzione di semiconduttori e FPD pari a 5.5 trilioni di yen per l'anno fiscale 2026, con un aumento del 12%. Questi programmi rendono la capacità di packaging regionale parte di una più ampia pianificazione della catena di fornitura dei semiconduttori. Creano anche opportunità per i fornitori in grado di fornire servizi locali, supporto applicativo e fornitura di componenti conformi. [2] European Semiconductor Manufacturing Company, “Who We Are,” ESMC, esmc.eu.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato impiego di capitale per gli stampi per imballaggi avanzati | -2.5% | A livello globale, con maggiore pressione sulle OSAT di livello intermedio e sui nuovi operatori. | A lungo termine (≥ 4 anni) |
| Complessità di qualificazione, aumento della resa e integrazione dei processi | -1.8% | Azienda leader a livello globale, con una solida esperienza nelle linee di packaging HBM e logico all'avanguardia. | Medio termine (2-4 anni) |
| Vincoli avanzati relativi a substrati, interposer e materiali | -1.2% | Globale, con centro nella regione Asia-Pacifico e ripercussioni in Nord America ed Europa. | Medio termine (2-4 anni) |
| Controlli sulle esportazioni e vincoli di fornitura dei componenti di precisione | -0.8% | A livello globale, con effetti significativi sui produttori di utensili e sugli OSAT con sede in Cina. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato impiego di capitale per gli stampi per imballaggi avanzati
Le linee di packaging avanzate richiedono ingenti investimenti in infrastrutture per il bonding, la preparazione delle superfici, l'ispezione e le camere bianche. Un'espansione di una linea CoWoS con una capacità produttiva di 10,000 wafer al mese può richiedere investimenti di capitale compresi tra 1.5 e 2.0 miliardi di dollari. Anche le piattaforme di bonding ibrido e di termocompressione di fascia alta hanno costi molto più elevati rispetto ai sistemi di bonding a filo convenzionali. I produttori di apparecchiature devono spesso supportare la qualificazione del cliente per 6-18 mesi prima che un sistema generi ricavi di produzione. Questo onere finanziario e tecnico limita il numero di operatori in grado di passare rapidamente al packaging all'avanguardia. Il mercato delle apparecchiature per l'assemblaggio e il packaging dei semiconduttori è quindi suddiviso tra grandi fonderie, IDM e OSAT ben finanziati, in grado di implementare strumenti avanzati, e aziende più piccole che rimangono concentrate sui tipi di packaging tradizionali.
Esposizione della catena di fornitura a monte ai controlli sulle esportazioni e alla carenza di componenti di precisione
I controlli sulle esportazioni possono ritardare la fornitura di apparecchiature di confezionamento avanzate e componenti di precisione. Nel dicembre 2024, il Dipartimento del Commercio degli Stati Uniti ha ampliato i controlli sulle apparecchiature avanzate per la produzione di semiconduttori e ha aggiunto 140 entità alla Entity List. I controlli si sono ulteriormente riflessi nelle linee guida politiche relative agli articoli di informatica avanzata e alla produzione di semiconduttori per la Cina. I fornitori necessitano di licenze per specifiche transazioni di apparecchiature, il che può allungare i tempi di approvvigionamento. Testine di incollaggio di precisione, sistemi laser e moduli di allineamento sono particolarmente sensibili perché provengono da un gruppo limitato di fornitori qualificati. L'incertezza che ne deriva può influire sui piani di consegna dei clienti e creare diverse condizioni competitive nei mercati regionali. [3] Bureau of Industry and Security, “Commerce Strengthens Export Controls to Restrict China's Capability to Produce Advanced Semiconductors for Military Applications,” United States Department of Commerce, bis.gov.
Analisi del segmento
Per tipologia di apparecchiatura: il die bonding è in testa con l'affermarsi dell'integrazione avanzata
Nel 2025, le macchine per il die bonding detenevano la quota maggiore del mercato delle apparecchiature per l'assemblaggio e il packaging dei semiconduttori, rappresentando il 30.55%. Questo segmento supporta processi di packaging convenzionali, flip-chip e avanzati, inclusi memorie ad alta larghezza di banda e architetture basate su chiplet. La sua leadership è rafforzata dalla produzione di HBM, che richiede un bonding die-to-die e die-to-wafer di precisione. ASMPT ha registrato un fatturato di 339 milioni di dollari nel settore del packaging avanzato nella prima metà del 2026, in crescita del 17% su base annua, con il bonding a termocompressione, l'SMT ad alta precisione e i sistemi fotonici tra i principali contributori. Il wire bonding rimane rilevante nei moduli di potenza per autoveicoli, nei front-end RF, nei LED e in altre applicazioni che prediligono i processi consolidati con fili di alluminio o rame. Le dimensioni del mercato delle apparecchiature per l'assemblaggio e il packaging dei semiconduttori per il die bonding sono sostenute dalla necessità di aggiungere più strati di interconnessione man mano che i design dei package diventano più densi.
Le apparecchiature di taglio e separazione continuano a beneficiare del passaggio a chip più sottili e fragili nelle strutture 3D. DISCO ha registrato un fatturato netto di 436.9 miliardi di yen nell'anno fiscale 2025 e un margine di utile operativo del 42.3%, sostenuto dalla domanda di prodotti ad alto valore aggiunto. L'ispezione e la metrologia stanno diventando sempre più importanti, poiché i difetti nelle interfacce di incollaggio ibrido possono ridurre la resa. KLA prevedeva un fatturato di 1 miliardo di dollari nel settore del packaging avanzato per l'anno fiscale 2026, rispetto ai 635 milioni di dollari del 2025. A giugno 2026, Camtek ha ricevuto ordini per oltre 105 milioni di dollari da un fornitore di servizi di produzione di semiconduttori di primo livello (Tier-1 OSAT) e da un importante produttore di HBM. Anche l'assottigliamento, la rettifica posteriore e la preparazione della superficie dei wafer stanno diventando sempre più importanti, poiché l'impilamento 3D richiede che i wafer vengano assottigliati prima dell'incollaggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla tecnologia di confezionamento: i formati avanzati aumentano il contenuto delle apparecchiature
Nel 2025, il packaging convenzionale ha mantenuto la base installata più ampia e una quota significativa del mercato delle apparecchiature per l'assemblaggio e il packaging dei semiconduttori. Continua a supportare l'elettronica di consumo, i dispositivi di potenza e i prodotti IoT, dove i metodi di wire bonding e leadframe rimangono economicamente vantaggiosi. Il packaging flip-chip conserva inoltre un ruolo sostanziale in termini di fatturato nei processori per smartphone, negli ASIC di rete e nelle CPU. L'ordine di piattaforme chip-to-wafer di ASMPT del febbraio 2026 ha dimostrato che il bonding a passo ultrafine sta diventando sempre più importante per le applicazioni logiche avanzate. I formati convenzionali sono ancora in crescita in termini di domanda assoluta, sebbene una quota minore dei nuovi investimenti sia destinata a questi strumenti.
Il packaging a livello di wafer e il packaging fan-out si stanno espandendo poiché i dispositivi indossabili, i moduli RF e i dispositivi AI edge richiedono una maggiore densità di I/O in package più sottili. Nel 2025 STMicroelectronics ha avviato una linea pilota di packaging a livello di pannello a Tours, in Francia, per dispositivi RF, analogici, di potenza e microcontrollori. La categoria di packaging 2.5D e 3D presenta la spesa per apparecchiature più elevata per unità, poiché richiede molteplici fasi di incollaggio, ispezione e assottigliamento. L'ibrido di incollaggio e il DBI hanno volumi inferiori, ma si prevede che cresceranno più rapidamente con la crescente diffusione di HBM e dei progetti logic-on-logic. BE Semiconductor Industries ha previsto un fatturato di 476 milioni di euro per l'ibrido di incollaggio nel 2026. Gli strumenti System-in-Package servono anche applicazioni automotive, IoT industriale e dispositivi indossabili per la salute che combinano componenti analogici, digitali e RF.
Per utente finale: gli IDM mantengono la spesa mentre gli OSAT si espandono
I produttori di dispositivi integrati (IDM) rappresentavano il segmento di utenti finali più ampio, con una quota di mercato del 55.30% nel 2025. Ciò riflette i loro investimenti interni in packaging avanzato, bonding ibrido, memorie ad alta larghezza di banda e integrazione eterogenea. Samsung, SK Hynix, Intel e Micron stanno investendo in apparecchiature per la qualificazione di HBM, l'integrazione di chiplet e il packaging logico avanzato. I loro acquisti tendono a concentrarsi su bonder ibridi ad alto valore aggiunto, sistemi di termocompressione e piattaforme di metrologia 3D. L'ordine di ASMPT del giugno 2026 per 8 strumenti di termocompressione chip-to-wafer illustra la portata della domanda di IDM per il packaging avanzato delle CPU. Alcuni IDM si riforniscono anche da più fornitori per ridurre i rischi legati alla disponibilità delle apparecchiature.
Le OSAT (Outsourced Semiconductor Assurance Teams) rappresentano il gruppo di acquirenti in più rapida crescita, poiché un numero sempre maggiore di attività di packaging avanzato viene esternalizzato. ASE ha aumentato il proprio piano di spesa in conto capitale per il 2026 a 8.5 miliardi di dollari, rispetto ai 5.3 miliardi di dollari del 2025, e ha puntato a un fatturato di 3.2 miliardi di dollari nel settore del packaging avanzato per il 2026. Questa espansione supporta la domanda di sistemi di bonding, ispezione, litografia e test. Anche le fonderie stanno diventando importanti clienti diretti, in quanto sviluppano capacità di packaging a livello di CoWoS, SoIC e pannello. Gli istituti di ricerca e le linee pilota hanno una spesa inferiore, ma contribuiscono a convalidare nuovi strumenti di bonding ibrido e packaging a livello di wafer prima della loro implementazione su larga scala presso i clienti. Il settore delle apparecchiature per l'assemblaggio e il packaging dei semiconduttori beneficia di questo mix di acquirenti, poiché gli investimenti provengono da diverse tipologie di produttori di semiconduttori.
Per settore di utilizzo finale: informatica e intelligenza artificiale definiscono la domanda di apparecchiature.
L'elettronica di consumo è stata il settore di utilizzo finale più importante, rappresentando il 32.0% del mercato nel 2025, trainata dalla domanda costante di smartphone, tablet, dispositivi indossabili e altri dispositivi elettronici connessi. Il passaggio ai moduli RF 5G, ai sensori sotto il display e all'intelligenza artificiale integrata nei dispositivi crea domanda di packaging a livello di wafer fan-out e di strumenti SiP eterogenei. Questi sistemi possono sostituire le vecchie capacità di wire bonding con apparecchiature di maggior valore. Le applicazioni di elaborazione, intelligenza artificiale e data center sono i principali motori di crescita degli ordini incrementali di strumenti avanzati. SEMI ha identificato la complessità dei dispositivi e i requisiti dei semiconduttori per intelligenza artificiale e HBM come fattori chiave di crescita per le apparecchiature di assemblaggio e packaging nel 2025.
L'elettronica automobilistica offre una base di domanda stabile poiché le piattaforme dei veicoli hanno cicli di qualificazione di 5-7 anni. I moduli di potenza per veicoli elettrici e i dispositivi SiC o GaN richiedono metodi di sinterizzazione specializzati e di incollaggio ad alta temperatura. Le telecomunicazioni, l'aerospaziale e la difesa, nonché l'elettronica industriale, diversificano la domanda al di là delle infrastrutture per l'intelligenza artificiale. I dispositivi medicali rappresentano il settore di utilizzo finale in più rapida crescita, poiché i dispositivi impiantabili, i biosensori e i processori acustici richiedono involucri di piccole dimensioni e un'elevata affidabilità. Queste applicazioni necessitano di sigillatura ermetica, involucri sottili e tracciabilità a livello di singolo chip. Ciò giustifica la spesa per apparecchiature di alta gamma e i rigorosi requisiti di ispezione.
Analisi geografica
La regione Asia-Pacifico deteneva la quota maggiore del mercato delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori, pari al 59.60% nel 2025, e si prevede che rimarrà la regione a più rapida crescita, con un CAGR del 14.15% fino al 2031. La spesa totale di Taiwan per le apparecchiature per semiconduttori è aumentata del 90% raggiungendo i 31.5 miliardi di dollari nel 2025, grazie all'incremento della capacità produttiva di CoWoS, SoIC e ottiche co-confezionate da parte di TSMC. La spesa della Corea del Sud è aumentata del 26% arrivando a 25.8 miliardi di dollari, sostenuta dagli investimenti nella produzione di HBM. La Cina ha speso 49.3 miliardi di dollari in apparecchiature per semiconduttori nel 2025, sebbene i controlli stiano indirizzando alcuni acquisti verso alternative nazionali. Le vendite di apparecchiature in Giappone sono aumentate del 22% raggiungendo i 9.5 miliardi di dollari nel 2025. Anche Malesia, Vietnam, Singapore, Filippine e Thailandia stanno attirando capacità OSAT, ampliando la domanda regionale di apparecchiature.
Il Nord America sta espandendo la sua base di packaging avanzato grazie al sostegno pubblico e ai nuovi investimenti delle aziende. L'Ufficio del programma CHIPS degli Stati Uniti aveva concordato, o aveva concordato in via preliminare, oltre 34 miliardi di dollari di finanziamenti diretti entro giugno 2026. Amkor ha avviato i lavori per il suo campus di packaging e test da 7 miliardi di dollari a Peoria, in Arizona, nell'ottobre 2025. L'azienda ha acquisito un ulteriore appezzamento di terreno di 67 acri vicino al campus nel maggio 2026. La spesa nordamericana per apparecchiature per semiconduttori è diminuita del 20% a 10.9 miliardi di dollari nel 2025, riflettendo una crescita più lenta dopo la precedente espansione. L'India si trova in una fase precedente, con l'attività di packaging incentrata su dispositivi di fascia media e applicazioni di potenza. [4] Bureau of Industry and Security, “Commerce Strengthens Export Controls for Advanced Semiconductor Manufacturing Equipment,” United States Department of Commerce, bis.gov.
Nel 2025, l'Europa ha registrato una spesa di 2.9 miliardi di dollari in apparecchiature per semiconduttori, in calo del 41% a causa dell'indebolimento della domanda nei settori automobilistico e industriale. ESMC sta preparando il suo stabilimento di Dresda per l'installazione delle attrezzature nella seconda metà del 2026 e punta ad avviare la prima produzione di wafer alla fine del 2027. L'impianto servirà i mercati automobilistico, dell'IoT e industriale. Anche STMicroelectronics sta sviluppando una linea pilota per il packaging a livello di pannello in Francia. I Paesi Bassi rimangono importanti grazie alla posizione di rilievo di Besi nel settore delle apparecchiature di bonding. Il Sud America, il Medio Oriente e l'Africa presentano una domanda diretta limitata di apparecchiature, ma Israele contribuisce alla catena di approvvigionamento globale attraverso la produzione di apparecchiature di ispezione.
Panorama competitivo
Il mercato delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori è moderatamente concentrato in specifiche categorie di strumenti, ma nel complesso rimane frammentato. ASMPT e BE Semiconductor Industries detengono posizioni di rilievo nel settore del bonding a termocompressione e ibrido. ASMPT ha registrato un fatturato record di 339 milioni di dollari nel primo semestre del 2026 per il packaging avanzato. A luglio 2026 si è inoltre aggiudicata ordini per oltre 50 strumenti di bonding a termocompressione chip-to-substrate da clienti OSAT. BESI ha sistemi di bonding ibrido in fase di qualificazione presso tutti e tre i principali produttori di memorie. La concorrenza si basa su precisione di posizionamento, risultati di resa, stato di qualificazione del cliente, assistenza locale e integrazione dei processi.
I settori dell'ispezione e della metrologia stanno diventando sempre più competitivi, poiché gli imballaggi avanzati richiedono un controllo dei difetti più rigoroso. KLA sta espandendo la sua attività di controllo dei processi di imballaggio avanzato e prevede un fatturato di 1 miliardo di dollari nell'anno fiscale 2026. Camtek ha ricevuto ordini per sistemi multipli per oltre 105 milioni di dollari a giugno 2026 e ha acquisito Visual Layer per aggiungere funzionalità di rilevamento dei difetti supportate dall'intelligenza artificiale. Onto Innovation ha lanciato il sistema di ispezione Dragonfly G5 a marzo 2026 per applicazioni di imballaggio avanzato. DISCO rimane un fornitore leader di apparecchiature per il taglio e la rettifica di wafer. I suoi risultati per l'anno fiscale 2025 dimostrano il valore commerciale delle sue solide posizioni in nicchie di processo consolidate.
Il packaging a livello di pannello è un settore in via di sviluppo in cui la posizione dei fornitori è meno consolidata. Silicon Box ha dichiarato di aver spedito 100 milioni di unità dal suo stabilimento di Singapore specializzato nel packaging a livello di pannello nell'ottobre 2025. LITHOSCALE XT di EV Group e la linea pilota Tours di STMicroelectronics dimostrano che la litografia su pannelli di grandi dimensioni e gli strumenti di processo si stanno orientando verso l'uso produttivo. Anche le partnership stanno rimodellando il panorama competitivo, con Applied Materials e Besi che sviluppano il sistema di incollaggio ibrido die-to-wafer Kinex. La conformità alle normative sul controllo delle esportazioni e la sicurezza dell'approvvigionamento dei componenti possono influenzare la scelta dei fornitori in grado di servire specifici clienti.
Aziende leader nel settore delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori
ASMP
BE Semiconductor Industries NV
Kulicke e Soffa Industries, Inc.
Società DISCO
Tokyo Seimitsu Co., Ltd.
TOWA Corporation
Shinkawa Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: ASMPT si è aggiudicata ordini all'ingrosso per oltre 50 strumenti Chip-to-Substrate (C2S) TCB da clienti OSAT per chip di calcolo AI all'avanguardia, ampliando il suo status di fornitore esclusivo in diversi programmi OSAT per l'assemblaggio di acceleratori AI di nuova generazione; le spedizioni dei 50 strumenti sono previste nella prima metà del 2027.
- Giugno 2026: Camtek ha ricevuto ordini per oltre 105 milioni di dollari da un fornitore OSAT di primo livello e da un produttore leader di HBM per le sue piattaforme avanzate di ispezione e metrologia del packaging. Questo risultato rappresenta uno dei maggiori ordini trimestrali dell'azienda e conferma l'investimento nel controllo di processo presso importanti stabilimenti di produzione di memorie e OSAT.
- Maggio 2026: Amkor Technology ha acquisito un ulteriore terreno di 67 acri adiacente al suo campus esistente di 104 acri a Peoria, in Arizona, per supportare la futura espansione del suo previsto primo impianto OSAT (Operational Testing and Testing) ad alto volume negli Stati Uniti.
- Marzo 2026: Onto Innovation ha lanciato il sistema di ispezione Dragonfly G5 e ha ottenuto la qualifica presso un importante produttore di HBM, con ordini di unità a due cifre confermati sia per Dragonfly G5 che per la tecnologia 3Di.
Ambito del rapporto sul mercato globale delle apparecchiature per l'assemblaggio e il confezionamento di semiconduttori
| Apparecchiature per l'incollaggio di chip |
| Apparecchiature per la saldatura a filo |
| Apparecchiature per il collegamento Flip-Chip e la termocompressione |
| Apparecchiature per la lavorazione e la placcatura dei wafer |
| Attrezzatura per il taglio e la separazione dei cubetti |
| Apparecchiature per stampaggio e incapsulamento |
| Apparecchiature per l'assottigliamento, la rettifica posteriore e la preparazione della superficie dei wafer |
| Apparecchiature di ispezione e metrologia |
| Altre attrezzature per l'assemblaggio e l'imballaggio |
| Imballaggio convenzionale |
| Imballaggio Flip-Chip |
| Confezione a livello di wafer |
| Imballaggio a ventaglio |
| Imballaggio 2.5D/3D |
| Confezionamento di sistemi in pacchetti e moduli |
| Collegamento ibrido / Interconnessione a collegamento diretto |
| Aziende di assemblaggio e collaudo di semiconduttori in outsourcing |
| Produttori di dispositivi integrati |
| fonderie |
| Istituti di ricerca, linee pilota e altri |
| Informatica, intelligenza artificiale e centri dati |
| Elettronica di consumo |
| Elettronica automobilistica |
| Telecomunicazioni e reti |
| Elettronica industriale |
| Aerospazio e Difesa |
| Dispositivi medicali |
| Altre industrie di uso finale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Irlanda | |
| Italia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Taiwan | |
| Corea del Sud | |
| Giappone | |
| Singapore | |
| Malaysia | |
| Philippines | |
| Vietnam | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa |
| Per tipo di apparecchiatura | Apparecchiature per l'incollaggio di chip | |
| Apparecchiature per la saldatura a filo | ||
| Apparecchiature per il collegamento Flip-Chip e la termocompressione | ||
| Apparecchiature per la lavorazione e la placcatura dei wafer | ||
| Attrezzatura per il taglio e la separazione dei cubetti | ||
| Apparecchiature per stampaggio e incapsulamento | ||
| Apparecchiature per l'assottigliamento, la rettifica posteriore e la preparazione della superficie dei wafer | ||
| Apparecchiature di ispezione e metrologia | ||
| Altre attrezzature per l'assemblaggio e l'imballaggio | ||
| Dalla tecnologia di imballaggio | Imballaggio convenzionale | |
| Imballaggio Flip-Chip | ||
| Confezione a livello di wafer | ||
| Imballaggio a ventaglio | ||
| Imballaggio 2.5D/3D | ||
| Confezionamento di sistemi in pacchetti e moduli | ||
| Collegamento ibrido / Interconnessione a collegamento diretto | ||
| Per utente finale | Aziende di assemblaggio e collaudo di semiconduttori in outsourcing | |
| Produttori di dispositivi integrati | ||
| fonderie | ||
| Istituti di ricerca, linee pilota e altri | ||
| Per settore di uso finale | Informatica, intelligenza artificiale e centri dati | |
| Elettronica di consumo | ||
| Elettronica automobilistica | ||
| Telecomunicazioni e reti | ||
| Elettronica industriale | ||
| Aerospazio e Difesa | ||
| Dispositivi medicali | ||
| Altre industrie di uso finale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Irlanda | ||
| Italia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Taiwan | ||
| Corea del Sud | ||
| Giappone | ||
| Singapore | ||
| Malaysia | ||
| Philippines | ||
| Vietnam | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto fino al 2031?
Si prevede che il settore crescerà a un tasso annuo composto del 13.1% dal 2026 al 2031, raggiungendo i 19.7 miliardi di dollari entro il 2031.
Quale tipo di apparecchiatura genera la domanda?
La tecnologia di incollaggio dei chip è leader perché supporta l'assemblaggio convenzionale, il packaging flip-chip e l'incollaggio a termocompressione per packaging avanzati.
Perché gli strumenti di legame ibrido sono importanti?
La tecnologia di incollaggio ibrido supporta package HBM e logici ad alta densità, ma richiede anche fasi di preparazione, incollaggio e metrologia rigorosamente controllate.
Quale regione presenta la maggiore domanda di attrezzature?
La regione Asia-Pacifico è in testa, grazie agli investimenti a Taiwan, Corea del Sud, Cina, Giappone e Sud-est asiatico.
Quali sono i fattori che limitano l'adozione di attrezzature di confezionamento avanzate?
Elevati requisiti di capitale, lunghi cicli di qualificazione, controlli sulle esportazioni e componenti di precisione con caratteristiche limitate possono rallentare la diffusione delle apparecchiature.
Quali sono i fattori che trainano la domanda di apparecchiature per l'assemblaggio e il confezionamento di semiconduttori?
Gli acceleratori di intelligenza artificiale, la tecnologia HBM, i chiplet e i package 2.5D o 3D stanno incrementando la domanda di strumenti per incollaggio, ispezione, assottigliamento e litografia.


