

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.98 miliardo di dollari |
| Dimensione del mercato (2031) | 1.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.25% CAGR |
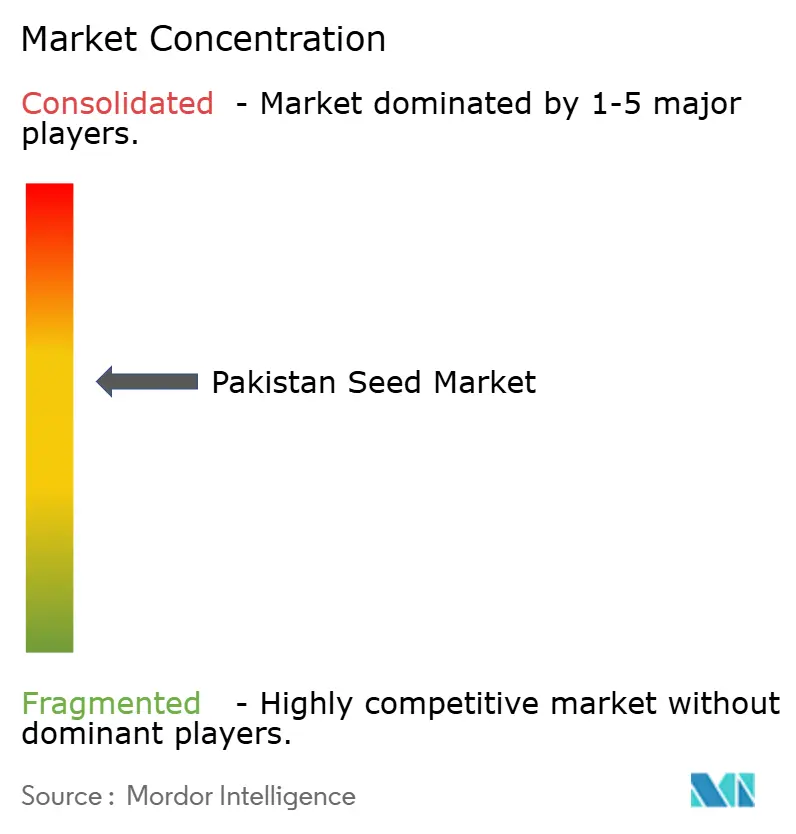
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi in Pakistan di Mordor Intelligence
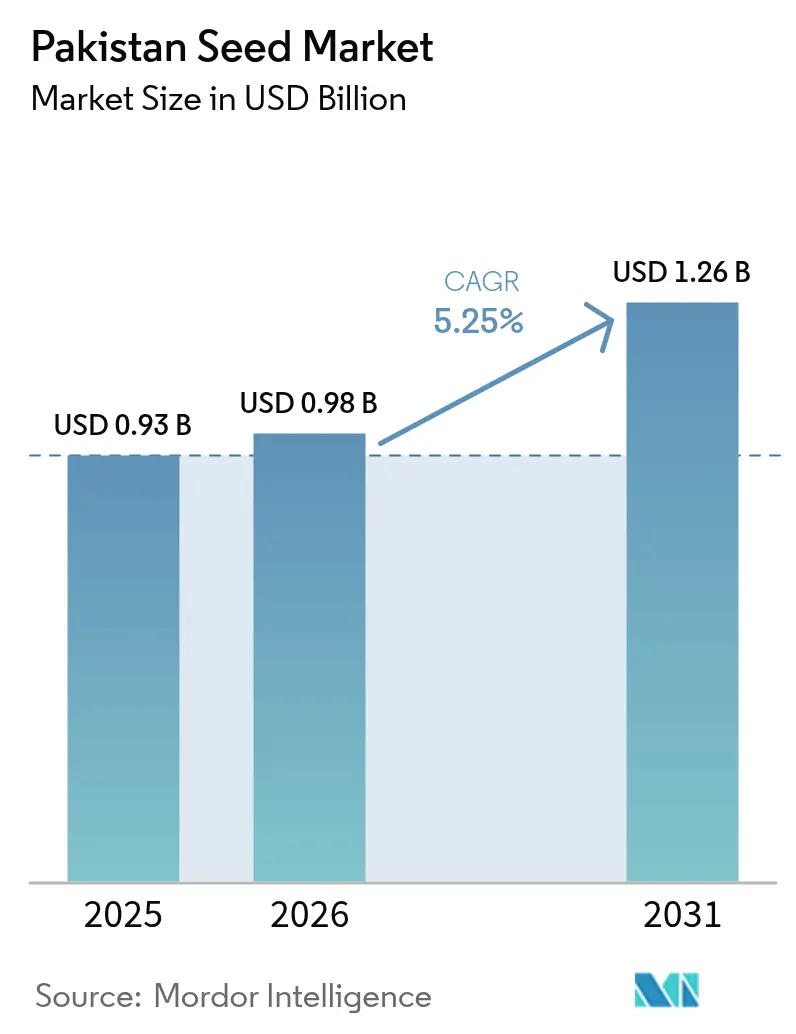
Si prevede che il mercato delle sementi pakistano aumenterà da 0.93 miliardi di dollari nel 2025 e 0.98 miliardi di dollari nel 2026 a 1.26 miliardi di dollari entro il 2031, registrando un CAGR del 5.25% nel periodo 2026-2031. La rapida adozione del riso ibrido, l'applicazione più rigorosa degli standard qualitativi delle sementi e la diffusione dell'irrigazione a goccia sostengono questa crescita. La domanda di prodotti di marca si concentra nel Punjab, ma il Khyber Pakhtunkhwa registra i guadagni più rapidi, poiché il credito agricolo-fintech sblocca il potere d'acquisto dei piccoli agricoltori. Le oscillazioni valutarie e le lacune nella proprietà intellettuale delle biotecnologie continuano a pesare sui margini delle multinazionali, sebbene gli investimenti localizzati in breeding e coltura tissutale moderino l'esposizione alle importazioni. Il mercato delle sementi pakistano ora ruota attorno a strumenti di tracciabilità e contratti di agricoltura aziendale che aggirano le reti di vendita al dettaglio frammentate.
Punti chiave del rapporto
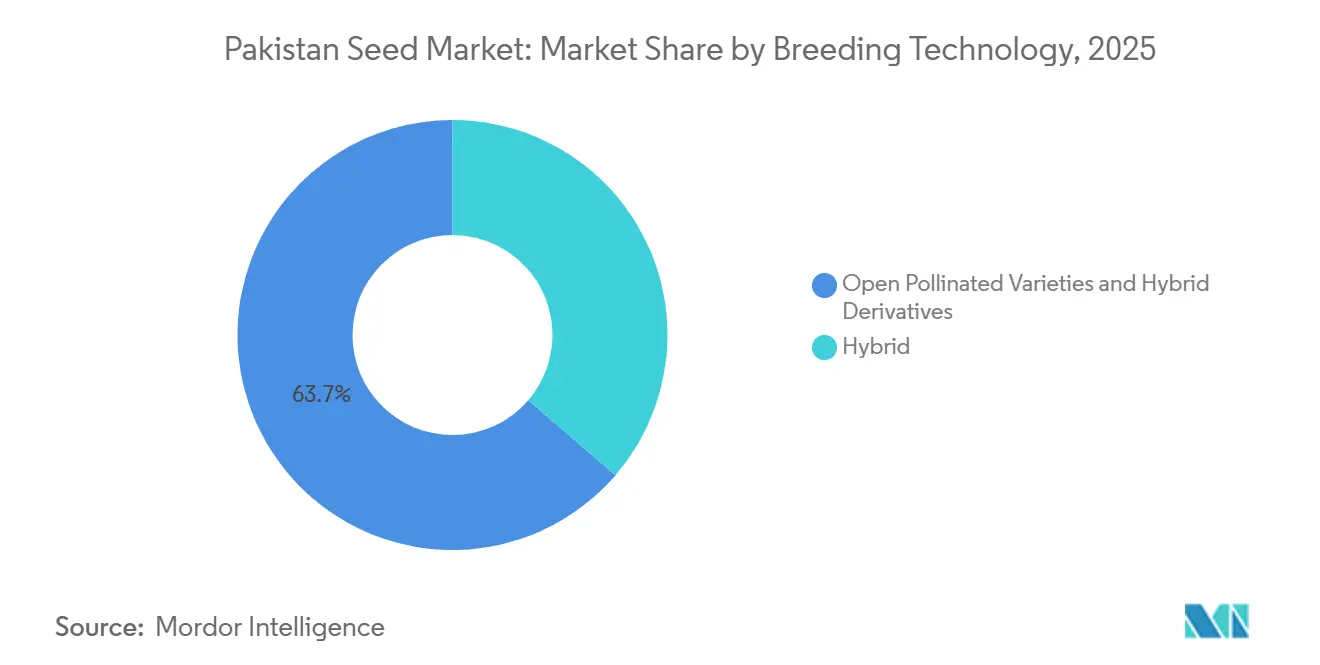
- In base alla tecnologia di selezione, le varietà a impollinazione libera e i derivati ibridi hanno detenuto il 63.7% della quota di mercato dei semi in Pakistan nel 2025 e hanno anche registrato il CAGR più rapido, pari al 5.7%, fino al 2031.
- In base al meccanismo di coltivazione, nel 2025 l'agricoltura in campo aperto ha rappresentato il 99.9% delle dimensioni del mercato sementiero del Pakistan, mentre si prevede che la coltivazione protetta crescerà a un CAGR dell'8.6%.
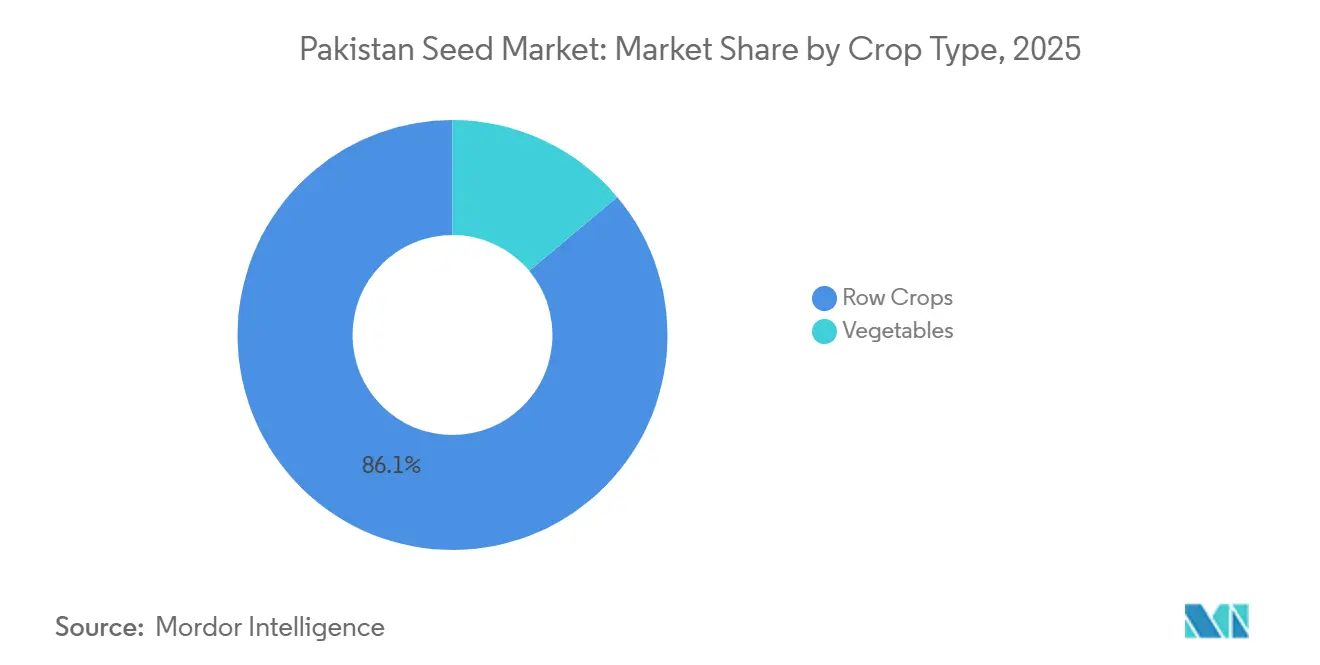
- Per tipo di coltura, le colture a filari hanno rappresentato l'86.10% della quota di mercato delle sementi in Pakistan nelle vendite del 2025 e restano quelle in più rapida crescita, con un CAGR del 5.5% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi in Pakistan
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione di varietà di riso ibride | + 1.2% | Punjab, Sindh e Khyber Pakhtunkhwa meridionale | Medio termine (2–4 anni) |
| Riforme governative sulla certificazione delle sementi | + 0.9% | il | A breve termine (≤ 2 anni) |
| Espansione della superficie coltivata con irrigazione a goccia ad alta efficienza | + 0.7% | Sindh e Punjab meridionale | Medio termine (2–4 anni) |
| Progetti di agricoltura aziendale nel Sindh e nel Punjab | + 0.8% | Sindh e Punjab | A lungo termine (≥ 4 anni) |
| I finanziamenti per la ricerca e lo sviluppo di semi resilienti al clima aumentano dopo le inondazioni del 2023 | + 0.6% | Sindh e Punjab meridionale soggetti a inondazioni | A lungo termine (≥ 4 anni) |
| L'ascesa del finanziamento seed-bundle ag-fintech | + 0.5% | Punjab e Khyber Pakhtunkhwa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Rapida adozione di varietà di riso ibride
Nel 2024, 12 nuovi ibridi sono stati approvati dal Consiglio nazionale per le sementi, formulati per fornire un aumento di resa del 30-40% rispetto alle vecchie linee dell'Istituto internazionale di ricerca sul riso (IRRI) e Basmati, con conseguente aumento significativo della sostituzione delle sementi nel 2025 [1] Fonte: Consiglio pakistano per la ricerca agricola, "Prove sul riso ibrido 2024", parc.gov.pk. I coltivatori del Sindh hanno convertito le superfici coltivate da Basmati aromatico a ibridi a ciclo breve che preservano le falde acquifere e rispettano i limiti europei sui residui. Bayer e Corteva hanno confezionato le sementi con guide per la semina di precisione, riducendo gli sprechi del 12% sui terreni salini. Il mercato delle sementi pakistano, pertanto, registra un netto aumento dei volumi grazie alla transizione delle aziende agricole di medie dimensioni con meno di 25 acri. La contraffazione incide ancora sul 15% delle vendite, tuttavia le verifiche normative nei distretti chiave stanno gradualmente colmando tali lacune.
Riforme governative sulla certificazione delle sementi
Il Seed Amendment Act del 2024 ha unificato la supervisione federale e provinciale sotto la supervisione della National Seed Development and Regulatory Authority (NSDRA), dimezzando i tempi di approvazione delle varietà a 18 mesi. La tracciabilità basata su blockchain ora traccia i lotti dai lotti di sementi ai banchi di vendita al dettaglio, consentendo le incursioni di marzo 2025 che hanno eliminato 4,200 tonnellate di semi falsi. Una più rapida autorizzazione all'importazione ha aperto le porte a nuovi ibridi di mais e girasole adatti al clima. Le vendite certificate sono aumentate significativamente durante la finestra del kharif del 2025, consolidando la fiducia tra i coltivatori che in precedenza erano diffidenti nei confronti delle confezioni con etichette errate. L'aumento è più significativo nei primi due anni, mentre aumenta il personale addetto all'applicazione delle norme.
Espansione della superficie coltivata con irrigazione a goccia ad alta efficienza
Nel 2025, i sistemi di irrigazione a goccia coprivano circa 0.68 milioni di acri, rispetto a 0.45 milioni nel 2023, principalmente nelle cinture periurbane del Sindh e nel Punjab meridionale [2] Fonte: Pakistan Council of Research in Water Resources, “Drip Irrigation Status 2025,” pcrwr.gov.pk . I coltivatori di ortaggi segnalano un risparmio idrico di quasi il 45% e un aumento della resa di oltre il 30%, alimentando la domanda di ibridi selezionati per la fertirrigazione a bassa pressione. Syngenta ed East-West hanno lanciato ibridi di pomodoro a maturazione precoce nel 2025, raddoppiando la frequenza degli ordini annuali di sementi. Un sussidio sostenuto dalla Banca Asiatica di Sviluppo copre il 50% dei costi dell'hardware, accelerando l'adozione tra appezzamenti di 50 acri o meno. Lo slancio dovrebbe persistere fino al 2028, man mano che la pipeline si allarga per includere peperoncini e cetrioli.
Progetti di agricoltura aziendale nel Sindh e nel Punjab
Le proprietà contigue oltre i 1,000 acri sono cresciute da 180,000 a 265,000 acri entro il 2025 dopo i contratti di locazione finanziati dal Golfo in Tharparkar e Cholistan [3] Fonte: Pakistan Council of Research in Water Resources, “Drip Irrigation Status 2025,” pcrwr.gov.pk . Le aziende pre-specificano le soglie di purezza e germinazione nei contratti all'ingrosso, spostando il 18% dei flussi nazionali di sementi dai negozi ai canali B2B diretti. I cicli di sostituzione delle sementi si riducono a una sola stagione perché gli agronomi aziendali privilegiano l'uniformità al risparmio. Grandi ordini già confermati per ibridi di erba medica e girasole da Guard e Advanta. Mentre il consolidamento fondiario si estende al Balochistan, il mercato delle sementi pakistano aggiunge un'altra corsia di crescita duratura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevate perdite post-raccolto che riducono la domanda effettiva di semi | -0.8% | Sindh e Belucistan | Medio termine (2–4 anni) |
| Commercio di semi contraffatti tramite canali informali | -1.0% | Punjab rurale, Sindh e Khyber Pakhtunkhwa | A breve termine (≤ 2 anni) |
| Protezione limitata della proprietà intellettuale biotecnologica nazionale | -0.6% | il | A lungo termine (≥ 4 anni) |
| La volatilità della valuta fa aumentare i costi del germoplasma importato | -0.7% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevate perdite post-raccolto che riducono la domanda effettiva di semi
Le perdite di cereali e semi oleosi si aggirano intorno al 30% perché lo stoccaggio rimane rudimentale per la maggior parte dei piccoli agricoltori. Il solo grano ha perso 3.2 milioni di tonnellate nel 2025, riducendo di quasi un quinto la liquidità per gli acquisti di semi Rabi. Solo 1.8 milioni di tonnellate di capacità dei moderni silos coprono il 7% della produzione nazionale, costringendo gli agricoltori a dipendere da silos di fango che attraggono roditori e funghi. Un deterioramento simile nelle riserie del Sindh riduce i rendimenti netti dei coltivatori di 8,000-12,000 rupie indiane (28-43 dollari) per acro, frenando l'adozione degli ibridi. Finché la catena del freddo e la costruzione dei silos non si riprenderanno, i budget disponibili per le sementi rimarranno sotto pressione.
Commercio di semi contraffatti tramite canali informali
Circa un terzo del volume di sementi transita ancora attraverso commercianti abusivi che diluiscono gli ibridi con i cereali, riducendo le rese del 25-35%. La repressione della National Seed Development and Regulatory Authority (NSDRA) del marzo 2025 ha epurato molte aziende, ma audit successivi hanno rilevato che il 18% dei lotti nello Swat e nel Dir non rispettava ancora gli standard di germinazione. I venditori informali attirano i coltivatori con il credito a domicilio, laddove la copertura bancaria è scarsa. Bayer e Corteva hanno stampato codici QR su ogni confezione e formato 1,500 rivenditori, ma i tassi di scansione degli utenti rimangono discontinui. La contraffazione, quindi, riduce la base di crescita del mercato sementiero pakistano di ben l'1%.
Analisi del segmento
Grazie alla tecnologia di allevamento, i semi certificati guadagnano terreno
Le varietà a impollinazione libera e i derivati ibridi rappresentavano il 63.7% del mercato sementiero pakistano nel 2025 e si prevede che registreranno il CAGR più elevato, pari al 5.7%, fino al 2031, riflettendo l'impatto di programmi di certificazione e sussidi più severi che allontanano i coltivatori dai cereali conservati in azienda. Gli agricoltori ora associano il timbro di certificazione a una germinazione prevedibile e a prezzi di mercato più elevati, quindi i cicli di sostituzione si accorciano e i volumi aumentano rapidamente. Gli agenti di divulgazione continuano a registrare incrementi di resa paralleli, rafforzando la fiducia in questa categoria. Questa insolita combinazione di scala e velocità la rende il punto focale per gli investimenti dei fornitori e la supervisione governativa.
La quota rimanente rientra nel segmento più ampio degli ibridi, che, sebbene più piccolo, mantiene una diffusione costante laddove l'eterosi offre chiari vantaggi in termini di resa. La penetrazione degli ibridi progredisce maggiormente nelle zone di coltivazione del mais e del riso, dove la redditività dipende dall'efficienza degli input, ma il ritmo di crescita complessivo della categoria è inferiore a quello del leader certificato a impollinazione libera. I fornitori mantengono gli ibridi nella loro pipeline per coprire la domanda in diverse dimensioni aziendali e vincoli di capitale. Anche in caso di espansione più lenta, gli ibridi garantiscono l'equilibrio del portafoglio e il continuo trasferimento tecnologico al mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Attraverso il meccanismo di coltivazione – i sistemi protetti acquisiscono slancio
I sistemi in pieno campo hanno mantenuto una predominanza pressoché totale, rappresentando il 99.9% della quota di mercato delle sementi in Pakistan nelle vendite del 2025, poiché la frammentata struttura agricola del Pakistan si basa ancora sull'irrigazione tradizionale e su colture di base su larga scala. Milioni di aziende agricole sparse tra Punjab e Sindh garantiscono una produttività costante a migliaia di rivenditori di sementi, mantenendo bassi i costi per ettaro e mantenendo elevati volumi aggregati. Questa solida base assicura i ricavi dei fornitori e sostiene la sicurezza alimentare nazionale. Di conseguenza, la coltivazione in pieno campo rimane il pilastro che stabilizza il flusso di cassa del settore anno dopo anno.
La coltivazione protetta, sebbene oggi limitata, è sulla buona strada per un CAGR dell'8.6% dal 2026 al 2031, con la proliferazione di ortaggi in serra attorno ai centri urbani, dove la scarsità d'acqua e i prezzi dei terreni giustificano una produzione intensiva. I coltivatori pagano diverse volte di più per acro per semi ibridi di qualità da serra, aumentando i margini di profitto dei fornitori e incoraggiando la specializzazione del prodotto. I sussidi provinciali per i tunnel e i finanziamenti per l'irrigazione a goccia accelerano l'adozione nelle zone periurbane del Sindh e del Punjab. Un continuo sostegno politico e la selezione localizzata potrebbero trasformare questa nicchia in un flusso di entrate significativo nel prossimo decennio.
Per tipo di coltura – Domanda di ancoraggio delle colture a filari
Le colture a filari hanno rappresentato l'86.1% del fatturato delle sementi nel 2025 e si prevede che cresceranno al CAGR più rapido del 5.5% dal 2026 al 2031, confermando il loro ruolo dominante nel sistema agroalimentare pakistano. Grandi superfici coltivate a grano, riso, cotone e mais mantengono attive le reti di concessionari tutto l'anno e garantiscono elevati volumi di sostituzione delle sementi. I piani di appalto governativi per i prodotti di base e i contratti aziendali per il mais ibrido agevolano i cicli della domanda, rendendo le colture a filari sia un punto di riferimento su larga scala che un motore di crescita. Il continuo rinnovamento varietale finalizzato alla resilienza alla siccità e al caldo garantisce ulteriormente lo slancio di questo segmento durante la finestra di previsione.
Gli ortaggi hanno detenuto la quota di mercato rimanente nel 2025 e sono destinati a crescere a un CAGR decente fino al 2031, con la diffusione di cluster di colture protette nelle principali città. Gli operatori delle serre pagano prezzi elevati per i semi ibridi di pomodoro e peperoncino, il che aiuta i venditori a compensare la ridotta base territoriale del segmento. I cambiamenti nella dieta urbana e gli standard qualitativi all'ingrosso favoriscono la costante diffusione di varietà uniformi e resistenti alle malattie. Sebbene gli ortaggi non possano eguagliare la superficie coltivata a filari, offrono una diversificazione redditizia che riduce la dipendenza del settore dai prodotti di base ampi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Punjab rimane il fulcro della domanda nazionale di sementi, rappresentando una quota importante del mercato sementiero pakistano nel 2025, poiché i suoi 6.5 milioni di ettari coltivati a grano, riso e mais garantiscono una fitta rete di rivenditori e un forte assorbimento di sementi certificate. Le aziende agricole nelle cinture di Cholistan e Bahawalpur mantengono attivi i contratti per la fornitura di sementi all'ingrosso, mentre le azioni di controllo in corso del Punjab Seed Council continuano a rafforzare la fiducia degli agricoltori nelle etichette di marca. Khyber Pakhtunkhwa è la provincia in più rapida espansione, con un rapido CAGR fino al 2031, grazie all'aumento della superficie coltivata a mais ibrido e alla rapida adozione del credito basato su smartphone, che riduce le barriere all'ingresso per i piccoli agricoltori. Insieme, queste due province modellano le tendenze dei volumi a breve termine, stabilendo al contempo parametri di riferimento per la conformità normativa e l'integrazione fintech.
Il Sindh segue come secondo maggiore contributore, trainato da 1.2 milioni di ettari di cotone, 1.1 milioni di ettari di riso e un cluster di serre che rifornisce i mercati all'ingrosso di Karachi. Le approvazioni per il riso ibrido e gli ortaggi irrigati a goccia mantengono la crescita della provincia al di sopra della media nazionale, sebbene i semi di cotone Bt illegali moderino i guadagni per i fornitori di marca. Il Belucistan contribuisce con una base più piccola, ma registra un costante miglioramento, poiché la rigenerazione dei frutteti e le serre riscaldate a energia solare nella valle di Quetta aumentano la domanda di sementi di patate e ortaggi protetti da virus. Queste regioni diversificano collettivamente il rischio geografico ed espandono la base di clienti indirizzabili oltre il cuore del Punjab.
Guardando al futuro, gli investimenti provinciali in sistemi di tracciabilità, potenziamenti della catena del freddo e irrigazione ad alta efficienza sono destinati a sbloccare nuove sacche di domanda di sementi in tutti i territori. Il Punjab manterrà probabilmente la leadership grazie ai vantaggi di scala, ma la sua crescita incrementale dipenderà dalla continua espansione dell'agricoltura aziendale e da una più rigorosa applicazione della legge sulla contraffazione. La crescita sostenuta del Khyber Pakhtunkhwa dipende dall'estensione delle piattaforme agro-fintech nei distretti collinari e dall'implementazione di linee di grano resistenti alle inondazioni, studiate appositamente per le valli fluviali. Il Sindh e il Belucistan possono accelerare ulteriormente abbinando i sussidi per le serre alla selezione locale, garantendo che le opportunità regionali convergano per mantenere la traiettoria a una cifra media del mercato nazionale.
Panorama normativo
Il quadro normativo pakistano in materia di sementi è in fase di riforma a seguito della Legge di modifica delle sementi del 2024, che ha istituito l'Autorità nazionale per lo sviluppo e la regolamentazione delle sementi (NSDRA) e ha consolidato le funzioni chiave precedentemente associate al Dipartimento federale per la certificazione e la registrazione delle sementi (FSC&RD). Nell'ambito della Legge sulle sementi del 1976, modificata di recente, la NSDRA sovrintende alla registrazione delle varietà, alla certificazione delle sementi, al monitoraggio del mercato e al sistema di etichettatura trasparente, con un'attenzione particolare al rispetto degli standard documentati di purezza e germinabilità.
Anche la conformità operativa si sta orientando verso la tracciabilità digitale, supportata da un sistema basato su un MIS (Management Information System) che copre la registrazione delle aziende, le approvazioni delle varietà e le analisi di laboratorio, introdotto nell'ambito del mandato di digitalizzazione del settore previsto per la fine del 2025. L'applicazione delle norme in virtù della nuova autorità ha incluso la revoca delle licenze per le aziende sementiere non conformi, mentre la NSDRA (National Seed Development Regulatory Authority) ha anche indicato ulteriori orientamenti politici attraverso proposte come la National Seed Policy 2025 e la Agriculture Biotechnology Policy 2025, che collegano la modernizzazione a segnali di governance e investimento nel settore delle biotecnologie a lungo termine.
Analisi della catena del valore
In Pakistan, la filiera delle sementi si articola in una serie di programmi di miglioramento genetico, sia pubblici che privati, che coinvolgono attori multinazionali e nazionali, passando per l'approvazione e la certificazione delle varietà, la moltiplicazione da parte di coltivatori e trasformatori registrati, e infine la distribuzione attraverso le tradizionali reti di rivenditori e commercianti, affiancate da canali istituzionali in espansione. La filiera è sempre più caratterizzata da una supervisione centralizzata da parte della NSDRA (National Seed Development Regulatory Authority) e da una graduale transizione verso la tracciabilità e la conformità basata sulle prestazioni, fattori che influenzano la velocità con cui le nuove varietà passano dalle sperimentazioni alla commercializzazione e l'efficacia con cui si contrasta la diffusione di prodotti contraffatti attraverso i canali ufficiali.
A valle della filiera, la distribuzione si basa ancora in larga misura sulla domanda diretta dei coltivatori e su una vendita al dettaglio frammentata, ma l'approvvigionamento si sta diversificando grazie all'agricoltura aziendale e a modelli di finanziamento integrati che collegano le sementi all'agronomia e al credito. Anche la commercializzazione a monte si sta ampliando: nell'aprile 2026, PATCO Seeds, collegata all'attività del Consiglio pakistano per la ricerca agricola, ha ottenuto l'approvazione dell'NSDRA come impresa sementiera, indicando un percorso più chiaro per la commercializzazione e la fornitura dei risultati della ricerca pubblica attraverso canali di mercato formali. Il commercio informale e i ritardi procedurali dovuti alla mancata applicazione coerente dei requisiti di conformità e registrazione continuano a rappresentare un collo di bottiglia, mantenendo elevati i costi di verifica e le variazioni qualitative per coltivatori e fornitori.
Panorama competitivo
I primi cinque fornitori controllano la maggior parte della quota di mercato delle sementi in Pakistan, evidenziando un livello di concentrazione moderato ma difendibile. Il settore competitivo è guidato da Bayer AG e Corteva Agriscience, entrambe leader nel segmento delle sementi ibride grazie a solidi portafogli di mais e riso e a una presenza capillare di rivenditori a livello nazionale. Bayer AG sfrutta la sua piattaforma mobile FarmRise per fornire consulenza sulla semina di precisione che aumenta i tassi di germinazione e favorisce gli acquisti ripetuti. Corteva Agriscience integra questa presenza con 240 agronomi sul campo che organizzano dimostrazioni in azienda e raggruppano i crediti attraverso il programma Kissan Card per ridurre gli ostacoli all'adozione per i piccoli agricoltori.
Syngenta Group, Advanta Enterprises Limited (UPL Group) e Guard Agricultural Research & Services (Pvt.) Limited completano la coorte leader con punti di forza differenziati che mantengono elevata la pressione competitiva. Syngenta Group amplia il suo catalogo di ortaggi dopo aver acquisito un breeder locale di pomodori e peperoncini, offrendo ai coltivatori in serra opzioni resistenti ai virus. Advanta Enterprises Limited (UPL Group) localizza linee parentali di mais attraverso una nuova stazione di breeding a Faisalabad, accorciando i cicli di rilascio del prodotto e coprendo al contempo il rischio di cambio. Guard Agricultural Research & Services (Pvt.) Limited sfrutta la sua esperienza nell'esportazione di riso per diversificarsi nel settore foraggero e dei semi oleosi, avvalendosi di solide relazioni provinciali per assicurarsi contratti con le aziende agricole.
I guadagni futuri dipenderanno dalla rapidità con cui queste aziende integreranno la tracciabilità digitale, i tratti resilienti al clima e i finanziamenti personalizzati nei loro piani di commercializzazione. Bayer AG e Corteva Agriscience prevedono di espandere la spesa in ricerca e sviluppo per ibridi a basso consumo di nutrienti che affrontino l'aumento dei costi dei fertilizzanti, ampliando al contempo l'autenticazione tramite codice QR per limitare i flussi di contraffazione nei distretti periferici. Si prevede che Syngenta Group sfrutterà le pipeline globali di editing genetico una volta che le leggi sulla protezione delle varietà vegetali saranno mature, posizionandosi per il lancio di tratti di maggior valore. Leader nazionali come Guard Agricultural Research & Services (Pvt.) Limited e Four Brothers Group possono aumentare la quota di mercato abbinando la genetica localizzata a partnership fintech, garantendo che l'intensità competitiva rimanga sana anche se la crescita complessiva del mercato si stabilizza a una cifra media.
Leader del settore sementiero in Pakistan
Bayer AG
Advanta Enterprises Limited (Gruppo UPL)
Guard Agricultural Research & Services (Pvt.) Limited
Gruppo Syngenta
Corteva Agriscience
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: la Sindh Agriculture University e Four Brothers hanno condotto prove congiunte sul campo di cinque varietà di cotone Triple Gene presso l'azienda agricola Latif, con i primi risultati che hanno evidenziato le prestazioni della varietà Maito nelle prime raccolte. La collaborazione supporta la validazione locale della genetica del cotone ad alta tecnologia e rafforza il percorso dalle prove all'adozione da parte degli agricoltori attraverso un'ampia piattaforma di distribuzione nazionale.
- Aprile 2026: PATCO Seeds ha ottenuto l'approvazione dalla National Seed Development and Regulatory Authority (NSDRA) come impresa sementiera, segnando una pietra miliare nella commercializzazione della ricerca sementiera legata al Pakistan Agricultural Research Council. L'approvazione formalizza un percorso per l'ingresso dei risultati del settore pubblico nella produzione e distribuzione regolamentata di sementi, rafforzando l'offerta interna al di là delle importazioni e dei canali informali.
- Dicembre 2025: Guard Agricultural Research & Services ha introdotto due nuove varietà di riso Basmati a impollinazione libera, Guard-101 e Guard-102, per la coltivazione commerciale nella stagione 2026. Il lancio amplia le opzioni varietali di riso sviluppate localmente e rafforza la pressione competitiva nel settore delle sementi di riso di marca, poiché i coltivatori valutano le varietà a impollinazione libera certificate insieme agli ibridi.
Ambito del rapporto sul mercato dei semi in Pakistan
Un seme è la parte piccola e dura di una pianta da cui può crescere una nuova pianta della stessa specie. Lo studio include semi commerciali per la semina di diverse categorie di colture, tra cui cereali, ortaggi e semi oleosi.
Il rapporto sul mercato sementiero pakistano presenta un'analisi completa basata sulla tipologia di prodotto, che comprende semi transgenici, non transgenici e a impollinazione libera, nonché sul tipo di coltura, inclusi cereali, semi oleosi, ortaggi e altri semi. Fornisce stime delle dimensioni del mercato e proiezioni future per ciascun segmento, espresse in valore USD e volume in tonnellate metriche.
Dalla tecnologia di allevamento
| Ibridi | Ibridi transgenici |
| Ibridi non transgenici | |
| Varietà a impollinazione libera e derivati ibridi |
Per meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Per tipo di coltura
| Per verdure | Solanaceae | Pomodoro |
| peperoncino | ||
| Melanzana | ||
| Altre solanacee | ||
| cucurbitacee | Cetriolo e cetriolino | |
| Zucca e zucca | ||
| Altre cucurbitacee | ||
| Brassicacee | Carota | |
| Cavolo | ||
| Cavolfiore e broccoli | ||
| Altre Brassica | ||
| Radici e bulbi | cipolla | |
| aglio | ||
| Patate | ||
| Altre radici e bulbi | ||
| Verdure non classificate | Gombo | |
| Lattuga | ||
| Piselli | ||
| Spinaci | ||
| Altre verdure non classificate | ||
| Per colture in fila | Cereali e Cereali | Riso |
| Mais | ||
| Grano | ||
| Sorgo | ||
| Altri cereali e cereali | ||
| Impulsi | ||
| Semi oleosi | Girasole | |
| Colza, colza e senape | ||
| Altri semi oleosi | ||
| Coltivazioni di fibre | Cotone | |
| Altre colture di fibre | ||
| Colture foraggere | Erba medica | |
| Mais da foraggio | ||
| Sorgo da foraggio | ||
| Altre colture foraggere | ||
| Dalla tecnologia di allevamento | Ibridi | Ibridi transgenici | |
| Ibridi non transgenici | |||
| Varietà a impollinazione libera e derivati ibridi | |||
| Per meccanismo di coltivazione | Campo aperto | ||
| Coltivazione Protetta | |||
| Per tipo di coltura | Per verdure | Solanaceae | Pomodoro |
| peperoncino | |||
| Melanzana | |||
| Altre solanacee | |||
| cucurbitacee | Cetriolo e cetriolino | ||
| Zucca e zucca | |||
| Altre cucurbitacee | |||
| Brassicacee | Carota | ||
| Cavolo | |||
| Cavolfiore e broccoli | |||
| Altre Brassica | |||
| Radici e bulbi | cipolla | ||
| aglio | |||
| Patate | |||
| Altre radici e bulbi | |||
| Verdure non classificate | Gombo | ||
| Lattuga | |||
| Piselli | |||
| Spinaci | |||
| Altre verdure non classificate | |||
| Per colture in fila | Cereali e Cereali | Riso | |
| Mais | |||
| Grano | |||
| Sorgo | |||
| Altri cereali e cereali | |||
| Impulsi | |||
| Semi oleosi | Girasole | ||
| Colza, colza e senape | |||
| Altri semi oleosi | |||
| Coltivazioni di fibre | Cotone | ||
| Altre colture di fibre | |||
| Colture foraggere | Erba medica | ||
| Mais da foraggio | |||
| Sorgo da foraggio | |||
| Altre colture foraggere | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del mercato dei semi in Pakistan dal 2026 al 2031?
Si prevede che il mercato delle sementi in Pakistan raggiungerà 0.98 miliardi di dollari nel 2026 e che crescerà fino a 1.26 miliardi di dollari entro il 2031.
Quale segmento di coltura sta crescendo più velocemente?
Si prevede che le colture a filari cresceranno a un CAGR del 5.5% fino al 2031.
Perché le varietà di riso ibride vengono adottate così rapidamente?
La resa superiore dal 30% al 40% e i periodi di maturazione più brevi aiutano gli agricoltori ad affrontare la scarsità d'acqua e a ridurre i costi di manodopera, determinando una maggiore adozione da parte degli agricoltori.
Come si riducono i semi contraffatti?
La National Seed Development and Regulatory Authority (NSDRA) ha chiuso 392 aziende senza licenza e, con la crescente adozione dell'autenticazione tramite codice QR, ha rimosso fino al 40% dei prodotti falsi dai canali ufficiali.


