

Dimensioni e quota di mercato dei macchinari per la lavorazione dei semi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
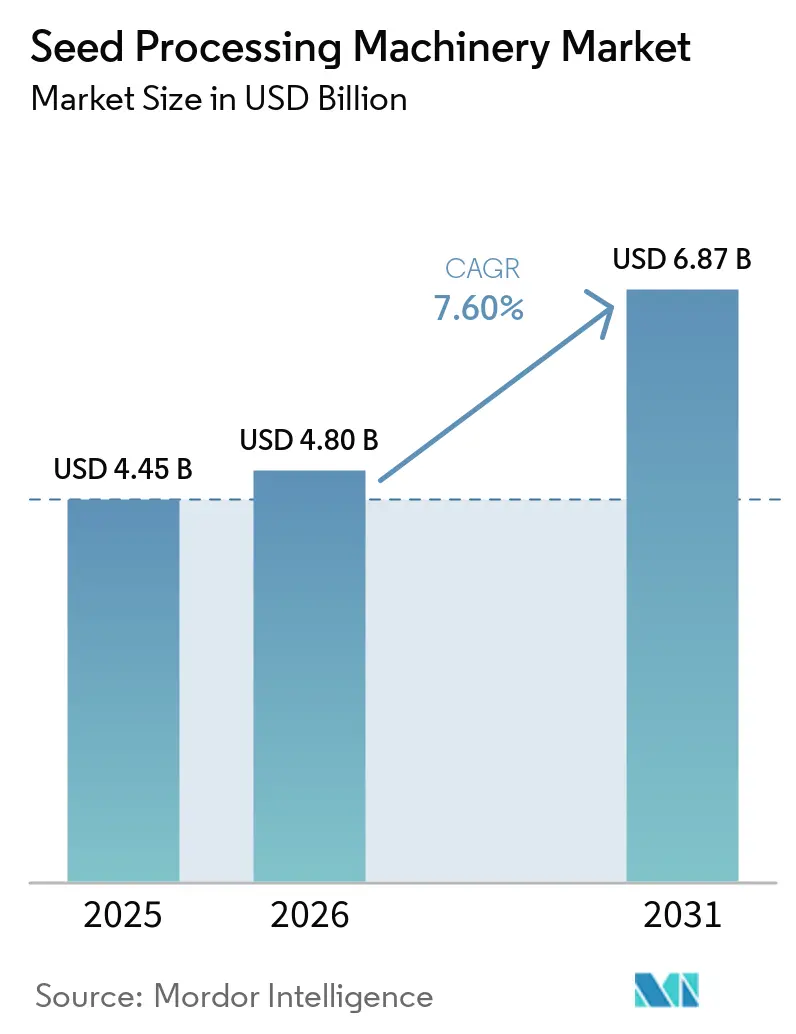
| Dimensione del mercato (2026) | 4.80 miliardo di dollari |
| Dimensione del mercato (2031) | 6.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.60% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
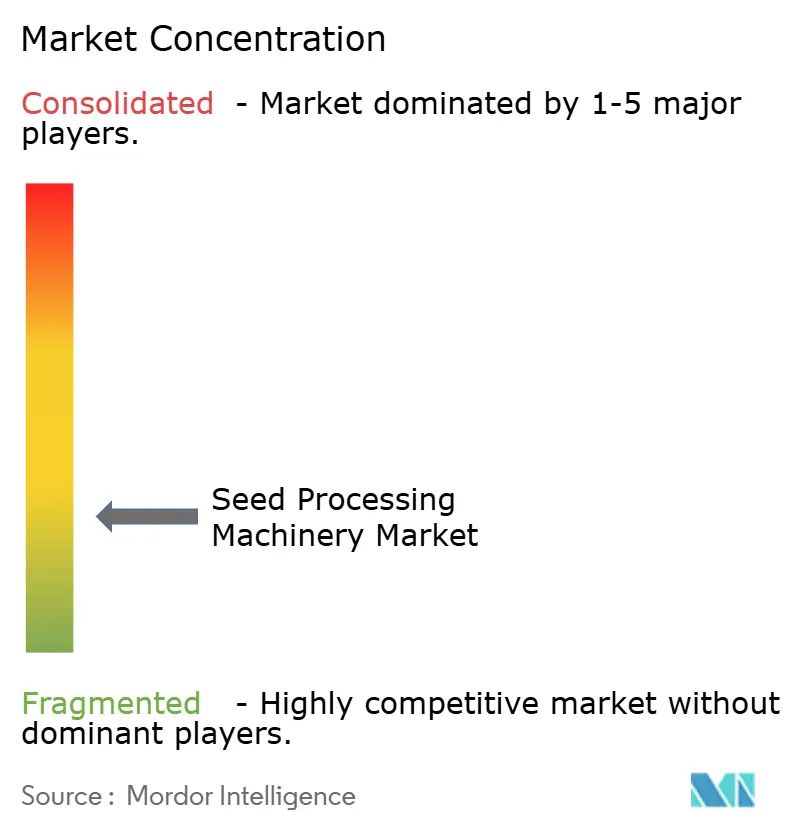
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei macchinari per la lavorazione dei semi di Mordor Intelligence
Il mercato delle macchine per la lavorazione delle sementi aveva un valore di 4.45 miliardi di dollari nel 2025 e si prevede che crescerà da 4.80 miliardi di dollari nel 2026 a 6.87 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.6% dal 2026 al 2031. Il mercato è influenzato dalla continua modernizzazione dell'agricoltura, dalla maggiore adozione di sementi certificate e trattate e dal crescente utilizzo di linee di lavorazione automatizzate sia nelle economie agricole sviluppate che in quelle emergenti. Si osserva un notevole passaggio dalla selezione meccanica ad alta intensità di manodopera all'ispezione ottica abilitata dall'intelligenza artificiale, in particolare nei settori in cui gli standard di purezza, la conformità all'esportazione e la tracciabilità dei lotti sono fondamentali. Inoltre, le modifiche normative relative alla chimica dei rivestimenti, soprattutto in Europa, stanno spingendo all'aggiornamento di trattatori, essiccatori e altri componenti delle linee per soddisfare i nuovi requisiti dei materiali. L'espansione dei centri commerciali di moltiplicazione delle sementi sta generando domanda di linee di lavorazione complete, mentre gli investimenti per la sostituzione rimangono consistenti in Nord America, con i trasformatori che passano a sistemi connessi e controllati digitalmente. Di conseguenza, il mercato sta assistendo a investimenti orientati alla qualità nel settore della selezione ottica, della tracciabilità e dell'automazione, che superano il tasso di crescita complessivo indicato dai dati aggregati.
Punti chiave del rapporto
- Per tipologia di macchinario, la quota di mercato maggiore nel segmento delle macchine per la lavorazione delle sementi, pari al 42.7% nel 2025, è stata registrata per il segmento delle selezionatrici ottiche, mentre il segmento delle macchine per la lavorazione delle sementi crescerà al tasso annuo composto (CAGR) più rapido, pari al 7.6%, dal 2026 al 2031.
- In base alla modalità operativa, la quota di mercato maggiore per i sistemi automatici di lavorazione delle sementi era pari al 70.6% nel 2025, e si prevede che il mercato dei sistemi automatici crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.0%, dal 2026 al 2031.
- Per quanto riguarda gli utenti finali, la quota di mercato maggiore nel 2025 era rappresentata dagli impianti commerciali di lavorazione delle sementi, pari al 55.6%, mentre si prevede che il mercato dei macchinari per la lavorazione delle sementi destinati agli impianti in azienda agricola crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.4%, dal 2026 al 2031.
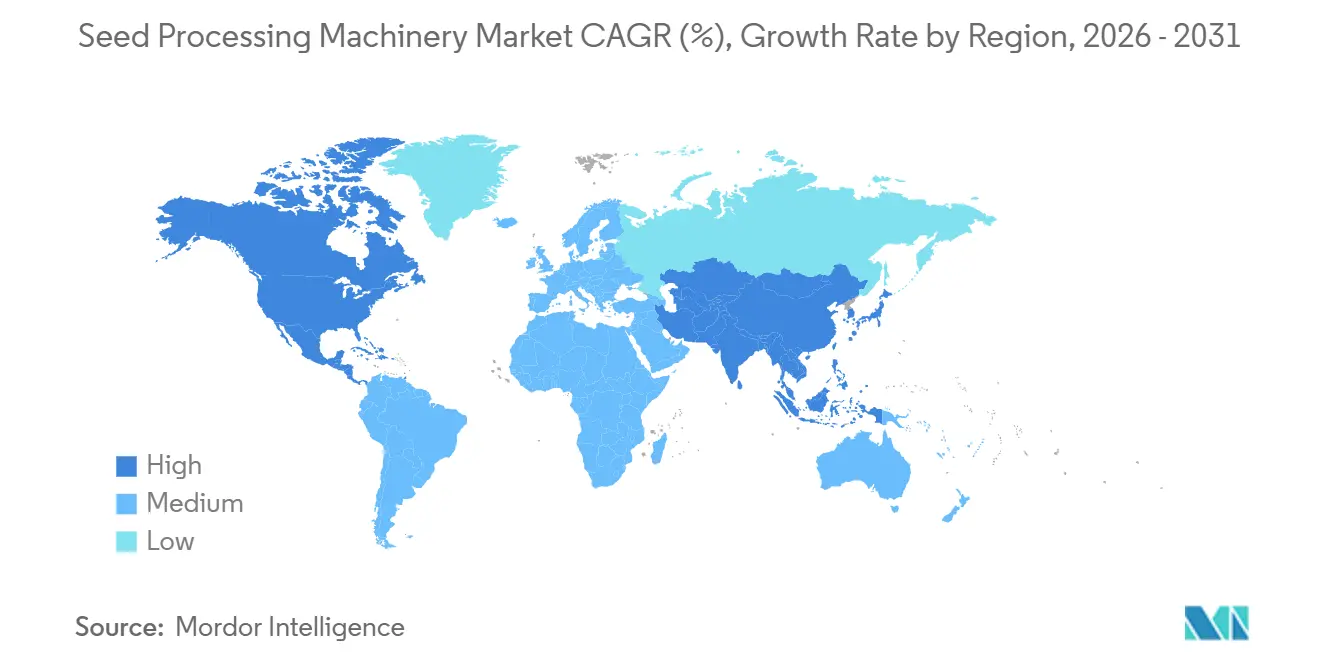
- Dal punto di vista geografico, la quota di mercato maggiore per le macchine per la lavorazione delle sementi si registrava in Nord America con il 34.1% nel 2025, mentre si prevede che il mercato delle macchine per la lavorazione delle sementi nella regione Asia-Pacifico crescerà al tasso annuo composto (CAGR) più rapido, pari all'8.1%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei macchinari per la lavorazione dei semi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'automazione della selezione ottica aumenta l'efficienza e riduce i costi di manodopera | + 2.0% | Global | A breve termine (≤ 2 anni) |
| Crescente domanda di sementi trattate e a valore aggiunto | + 1.8% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| I sussidi governativi stimolano gli sforzi di meccanizzazione post-raccolta | + 1.4% | Nucleo Asia-Pacifico, con ricaduta in Sud America e Africa | Medio termine (2-4 anni) |
| Crescita nei centri di moltiplicazione dei semi commerciali | + 0.9% | Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| La transizione verso rivestimenti privi di microplastiche favorisce l'ammodernamento di impianti di trattamento e essiccazione. | + 0.7% | Principalmente in Europa, con ripercussioni a livello globale. | Medio termine (2-4 anni) |
| I flussi di lavoro di tracciabilità e certificazione digitali favoriscono l'aggiornamento dei sistemi di campionamento ed etichettatura in linea. | + 0.5% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'automazione della selezione ottica aumenta l'efficienza e riduce i costi di manodopera
L'automazione sta migliorando gli standard prestazionali nel mercato delle macchine per la lavorazione delle sementi, riducendo al minimo l'intervento manuale nei processi di selezione e rimozione dei difetti. I sistemi ottici basati sull'intelligenza artificiale possono identificare variazioni di colore, consistenza e forma a livello del singolo seme, consentendo ai trasformatori di migliorare la purezza senza compromettere la velocità della linea. Il lancio del SORTEX AI700 di Bühler nel 2025 esemplifica la transizione verso sistemi di selezione basati sul deep learning, volti a migliorare la qualità dell'ispezione nelle applicazioni per semi e cereali [1] Fonte: Bühler Group, “SORTEX AI700 Launches Next Generation Optical Sorting Technology,” buhlergroup.com . Man mano che il mercato si sposta da più fasi meccaniche a un numero inferiore di unità di selezione intelligenti, ogni linea raggiunge una maggiore produttività, ma si trova anche ad affrontare una maggiore vulnerabilità agli arresti imprevisti. Questo sviluppo sottolinea la crescente importanza della manutenzione predittiva, della diagnostica remota e di solidi contratti di assistenza negli acquisti commerciali nel mercato delle macchine per la lavorazione delle sementi.
Crescente domanda di semi trattati e a valore aggiunto
Il mercato delle macchine per la lavorazione delle sementi sta registrando una crescita trainata da progressi che vanno oltre i trattamenti fungicidi di base, tra cui inoculi bioattivi, rivestimenti di micronutrienti e pellicole polimeriche specializzate. Questi prodotti sementieri di alto valore richiedono una precisa uniformità del rivestimento, un migliore controllo dell'essiccazione e una maggiore segregazione dei lotti, poiché le incongruenze nella qualità dell'applicazione possono compromettere le prestazioni di un intero lotto certificato. Nell'ottobre 2024, la Missione nazionale indiana per gli oli e i semi oleosi commestibili ha stanziato 10,103 crore di INR (1.19 miliardi di USD) e istituito 65 nuovi centri per le sementi, generando una domanda diretta a valle per le attrezzature utilizzate nel trattamento, nel rivestimento e nel confezionamento delle sementi [2] Fonte: Governo dell'India, "Il Gabinetto approva il PM-Rashtriya Krishi Vikas Yojana e il Krishonnati Yojana", pib.gov.in. Inoltre, il mercato sta assistendo a una crescente domanda di attrezzature ausiliarie, come pulitori, confezionatrici e sistemi di etichettatura, per mantenere l'integrità del lotto lungo tutta la catena di lavorazione. L'ascesa dei trattamenti biologici ha ulteriormente incrementato la domanda di attrezzature, poiché i produttori necessitano di sistemi di rivestimento e asciugatura a bassa sollecitazione di taglio e a temperatura controllata per garantire la vitalità dei microrganismi.
I sussidi governativi potenziano gli sforzi di meccanizzazione post-raccolto
Le politiche pubbliche stanno promuovendo l'adozione di macchinari per la lavorazione delle sementi, soprattutto nelle regioni in cui i finanziamenti privati non hanno consentito un tempestivo aggiornamento alle attrezzature di livello commerciale. Nel febbraio 2025, l'Ufficio informazioni del Consiglio di Stato cinese ha ampliato il suo programma di sovvenzioni per macchinari agricoli includendo selezionatrici cromatiche ed essiccatori di cereali tra le categorie di attrezzature ammissibili, innalzando al contempo le soglie massime di sovvenzione per specifici tipi di macchinari. Analogamente, nelle Filippine, le linee guida del 2024 che richiedono la certificazione da parte del Centro di collaudo e valutazione dei macchinari agricoli per i macchinari acquistati hanno rafforzato gli standard formali di qualità. Ciò ha avvantaggiato i fornitori affermati con prestazioni comprovate delle attrezzature e ha sostenuto una più ampia adozione della meccanizzazione nel mercato dei macchinari per la lavorazione delle sementi.
Crescita dei centri commerciali di moltiplicazione delle sementi
Il mercato dei macchinari per la lavorazione delle sementi è in crescita grazie alla creazione di centri commerciali per la moltiplicazione delle sementi, che richiedono una progettazione impiantistica completa piuttosto che semplici aggiornamenti ai sistemi esistenti. Nell'aprile 2026, BASF SE ha annunciato un investimento di 40 milioni di euro (44.4 milioni di dollari) per ampliare e modernizzare il suo impianto di lavorazione delle sementi orticole a Nunhem, nei Paesi Bassi, aumentando la superficie del sito di 6,000 metri quadrati. I moderni macchinari per la post-raccolta migliorano l'efficienza della gestione e aggiungono valore rispetto ai metodi di coltivazione manuali, soprattutto nelle regioni con elevate perdite post-raccolta e scarsa meccanizzazione. Il mercato beneficia non solo delle vendite iniziali di attrezzature, ma anche della domanda continua di servizi, materiali di consumo e aggiornamenti nelle aree di produzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei macchinari intelligenti | -2.2% | Regioni in via di sviluppo, in particolare Asia-Pacifico, Africa e Sud America. | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura per componenti di precisione | -1.1% | Global | A breve termine (≤ 2 anni) |
| I colli di bottiglia nelle competenze degli operatori e dei tecnici limitano i tempi di attività. | -0.7% | Africa, Sud America e parti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Proprietà dei dati e problematiche di sicurezza informatica relative alle apparecchiature connesse. | -0.4% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali dei macchinari intelligenti
Gli elevati costi iniziali rappresentano ancora un ostacolo significativo all'adozione di macchinari avanzati per la lavorazione delle sementi. Gli acquirenti spesso confrontano i costi dei sistemi di selezione ottica avanzati con quelli delle apparecchiature meccaniche convenzionali, riscontrando che i sistemi di selezione ottica sono dal 40% al 60% più costosi. Inoltre, le spese relative ai sistemi di controllo automatico, all'infrastruttura di connettività e ai sistemi di supervisione, controllo e acquisizione dati aumentano ulteriormente l'investimento complessivo del progetto. Queste difficoltà finanziarie sono particolarmente accentuate nelle regioni con accesso limitato ai finanziamenti agricoli e lunghi cicli di sostituzione delle attrezzature. Di conseguenza, l'elevato investimento di capitale richiesto continua a ostacolare l'adozione di macchinari avanzati per la lavorazione delle sementi da parte di cooperative, aziende agricole e operatori commerciali di piccole e medie dimensioni.
Volatilità della catena di approvvigionamento per componenti di precisione
Il mercato delle macchine per la lavorazione delle sementi si basa su sensori, moduli di controllo, hardware per l'elaborazione delle immagini e attuatori di precisione, che provengono da catene di approvvigionamento vulnerabili ai rischi geopolitici e caratterizzate da una concentrazione di centri di produzione. In questo mercato, i ritardi nella fornitura di componenti elettronici personalizzati possono avere un impatto significativo sulle operazioni, ritardando potenzialmente la messa in funzione di intere linee di lavorazione. Tempi di consegna prolungati per i componenti specializzati possono indurre gli acquirenti a optare per apparecchiature con specifiche inferiori per rispettare le tempistiche del progetto. Inoltre, l'assistenza post-vendita risulta più complessa nei mercati remoti a causa dell'indisponibilità locale di pezzi di ricambio, con conseguente aumento dei costi totali di proprietà durante l'intero ciclo di vita del sistema.
Analisi del segmento
Per tipologia di macchinario: le macchine per la pulizia guidano la classifica, mentre i selezionatori ottici definiscono il livello di prestazioni successivo.
Nel 2025, il segmento delle macchine per la lavorazione delle sementi ha rappresentato la quota maggiore del mercato, con il 42.7%. Le macchine per la pulizia continuano a dominare il mercato, poiché la pulizia primaria delle sementi è essenziale prima che possano iniziare le operazioni successive, come la selezione, il trattamento, l'essiccazione, la concia e il confezionamento. Le macchine per la pulizia a vaglio pneumatico sono ampiamente preferite grazie alla loro scalabilità, ai bassi requisiti di manutenzione e alla compatibilità con diverse tipologie di colture e sistemi di attrezzature a valle. Inoltre, gli essiccatori e i sistemi di trattamento stanno acquisendo importanza nelle regioni che affrontano le sfide della gestione dell'umidità post-raccolta e nella crescente adozione di trattamenti biologici delle sementi. Il segmento delle macchine per la pulizia beneficia di una domanda costante da parte di impianti sementieri commerciali, operatori di cereali e impianti integrati di lavorazione delle sementi che gestiscono flussi di lavoro di lavorazione multi-coltura su larga scala a livello globale.
Il mercato delle macchine per la lavorazione delle sementi, in particolare il segmento dei selezionatori ottici, registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.6%, dal 2026 al 2031. Questa crescita è trainata dalla crescente domanda di purezza delle sementi per l'esportazione, dal controllo qualità digitale e dalle tecnologie automatizzate di rilevamento dei difetti. I selezionatori ottici sono sempre più utilizzati, poiché i sistemi di imaging basati sull'intelligenza artificiale migliorano la precisione di lavorazione e minimizzano i rischi di contaminazione nelle operazioni di lavorazione di sementi di alto valore. I produttori stanno inoltre integrando funzionalità di monitoraggio della conformità, tracciabilità e gestione dei dati nelle piattaforme di selezione per soddisfare i requisiti di certificazione. Nonostante la rapida crescita dei sistemi di selezione avanzati, le macchine per la pulizia rimangono la categoria di apparecchiature dominante, in quanto i processi primari di pulizia delle sementi continuano a rappresentare la base operativa per i flussi di lavoro commerciali di lavorazione delle sementi a livello globale.
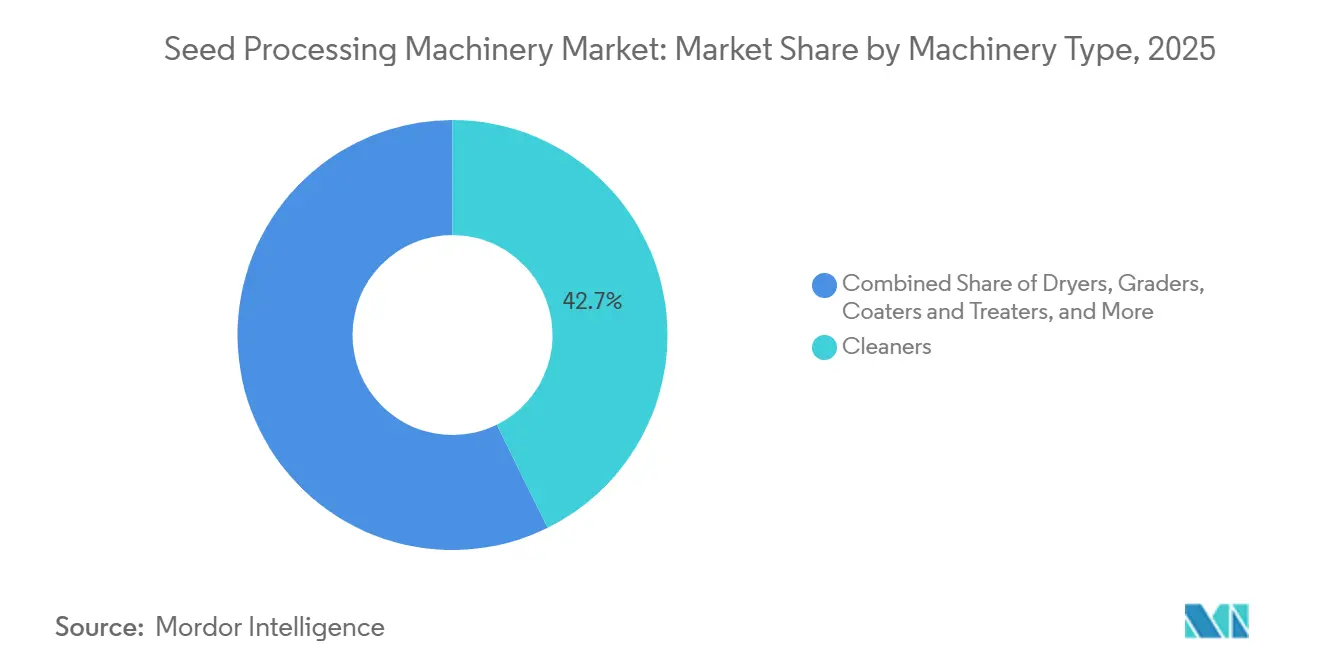
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità operativa: l'automazione consolida la sua posizione di mercato
Nel 2025, la quota di mercato maggiore nel settore delle macchine per la lavorazione delle sementi, pari al 70.6%, era rappresentata dai sistemi automatici. Le aziende di lavorazione delle sementi prediligono sempre più i sistemi automatici per la loro capacità di migliorare la costanza della produttività, ridurre la dipendenza dalla manodopera e supportare operazioni a flusso continuo in impianti di lavorazione multi-coltura. Questi sistemi migliorano anche il monitoraggio dei processi, la manutenzione predittiva e la standardizzazione della qualità in ambienti commerciali ad alto volume. I grandi impianti di lavorazione danno priorità ai sistemi a controllo digitale in quanto migliorano l'efficienza operativa e riducono al minimo i tempi di inattività durante i picchi di attività stagionale. Inoltre, il segmento beneficia della crescente adozione di linee di lavorazione integrate che combinano le funzioni di pulizia, classificazione, selezione, trattamento e confezionamento in operazioni centralizzate e automatizzate di lavorazione delle sementi a livello globale.
Il segmento dei sistemi automatici per la lavorazione delle sementi registrerà, secondo le previsioni, il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.0%, dal 2026 al 2031. Questa crescita è trainata dai crescenti sforzi di modernizzazione da parte delle aziende di trasformazione di medie dimensioni e dalla crescente adozione di tecnologie di automazione nelle economie agricole emergenti. I sistemi automatici integrati stanno guadagnando terreno in quanto offrono una maggiore uniformità di processo rispetto ai singoli aggiornamenti delle apparecchiature. Allo stesso tempo, i sistemi semiautomatici rimangono rilevanti per le piccole strutture commerciali, gli istituti di ricerca e le aziende agricole, dove la supervisione manuale è ancora essenziale. Molti fornitori offrono ora configurazioni predisposte per l'aggiornamento, consentendo una transizione graduale verso la completa automazione. Questo approccio di modernizzazione a fasi continua a sostenere la domanda di apparecchiature, rispondendo sia alle attuali esigenze operative sia ai futuri cicli di investimento nell'automazione a livello globale.
Per utente finale: gli impianti commerciali sostengono la domanda, mentre gli impianti in azienda agricola accelerano
Nel 2025, la quota di mercato maggiore per i macchinari destinati agli impianti commerciali di lavorazione delle sementi era pari al 55.6%. Questo predominio è attribuito a volumi di lavorazione più elevati, a una maggiore capacità di investimento e all'ampia diffusione di sistemi integrati di pulizia, classificazione e selezione ottica delle sementi. Questi impianti investono sempre più in tecnologie avanzate di trattamento e controllo di processo a supporto dei programmi di certificazione delle sementi e della moltiplicazione delle colture su larga scala. Inoltre, gli impianti commerciali spesso implementano linee di lavorazione complete anziché macchinari singoli, migliorando il valore complessivo del progetto e l'integrazione delle attrezzature. La crescente attenzione alla tracciabilità delle sementi, alla conformità alle normative per l'esportazione e alla uniformità del prodotto continua a guidare investimenti significativi nelle infrastrutture commerciali per la lavorazione delle sementi nelle principali regioni agricole del mondo.
Si prevede che il mercato dei macchinari per la lavorazione delle sementi destinati agli impianti aziendali registrerà la crescita più rapida, pari al 6.4% di CAGR (tasso di crescita annuo composto) dal 2026 al 2031. Questa crescita è trainata dai crescenti investimenti nella lavorazione localizzata, nella produzione di sementi a identità preservata e nei sistemi di lavorazione modulari e compatti. I piccoli operatori e coltivatori stanno adottando unità di lavorazione flessibili per migliorare il controllo della qualità delle sementi e ridurre la dipendenza da impianti commerciali centralizzati. Anche gli istituti di ricerca contribuiscono alla domanda di sistemi di lavorazione di precisione di dimensioni ridotte, utilizzati nei programmi di miglioramento genetico e validazione. Le tecnologie di lavorazione compatte stanno guadagnando popolarità grazie alla loro flessibilità operativa e ai ridotti requisiti infrastrutturali. Questa tendenza sta alimentando la domanda di attrezzature modulari per la pulizia, la selezione e il trattamento, progettate per la lavorazione agricola decentralizzata e per applicazioni specializzate nella gestione delle sementi a livello globale.
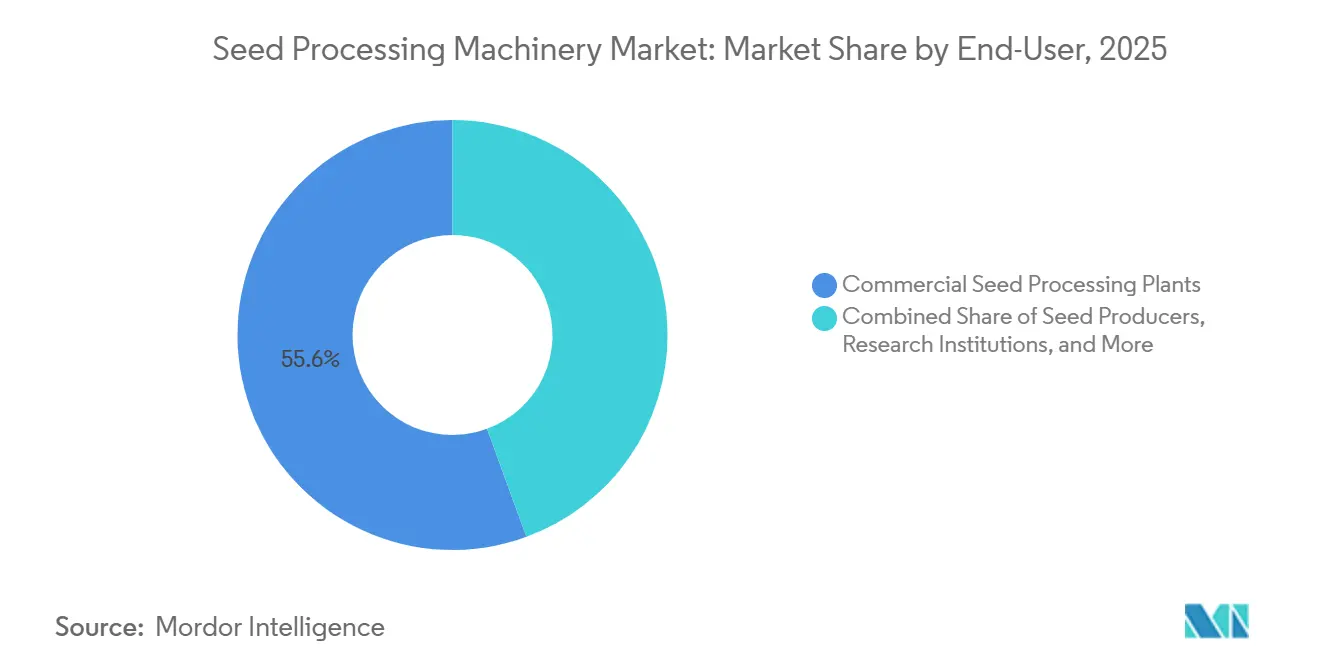
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il mercato nordamericano dei macchinari per la lavorazione delle sementi ha rappresentato la quota maggiore, pari al 34.1%. La regione beneficia di un'industria sementiera commerciale ben consolidata, di un'ampia diffusione di tecnologie di trattamento di precisione delle sementi e di estesi sistemi di produzione di colture a filari. La coltivazione su larga scala di mais e soia genera una forte domanda di sistemi avanzati di pulizia, classificazione e selezione ottica delle sementi. Le aziende sementiere commerciali negli Stati Uniti e in Canada stanno investendo sempre più in infrastrutture di lavorazione integrate per migliorare la tracciabilità, soddisfare gli standard di purezza e garantire la conformità alle normative per l'esportazione. Fattori come la forte domanda di sostituzione, l'integrazione dei processi digitali e i sistemi di certificazione delle sementi consolidati continuano a rafforzare la posizione di leadership del Nord America nello sviluppo di attrezzature e infrastrutture per la lavorazione commerciale delle sementi a livello globale.
Si prevede che il mercato dei macchinari per la lavorazione dei semi nella regione Asia-Pacifico crescerà al tasso annuo composto (CAGR) più rapido, pari all'8.1%, dal 2026 al 2031. Questa crescita è trainata dall'espansione delle sementi certificate, dalle iniziative di modernizzazione agricola sostenute dai governi e dai crescenti investimenti in infrastrutture di trasformazione commerciale in Cina, India e Sud-est asiatico. I finanziamenti pubblici per centri di distribuzione delle sementi, unità di trasformazione e infrastrutture per la movimentazione dei cereali stanno accelerando l'adozione di moderni sistemi di pulizia, essiccazione e selezione in tutta la regione. Inoltre, la crescita dell'agricoltura commerciale e la crescente domanda di sementi certificate di alta qualità stanno favorendo la modernizzazione delle operazioni di trasformazione. Le economie agricole più sviluppate, come Giappone, Australia e Corea del Sud, si stanno concentrando sulla selezione ottica, sui sistemi digitali di conformità e sulle tecnologie di trasformazione automatizzate all'interno delle loro reti di produzione commerciale di sementi.
Il Sud America rimane una regione di crescita significativa grazie alle estese attività di moltiplicazione di sementi di cereali e semi oleosi in Brasile e Argentina, strettamente legate all'agricoltura orientata all'esportazione. Secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), la Strategia di gestione post-raccolta dell'Etiopia 2024-2030 ha stanziato 14.3 miliardi di birr etiopi (266 milioni di dollari USA) per la meccanizzazione post-raccolta e l'implementazione di tecnologie di trasformazione [3] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Strategia di gestione post-raccolta dell'Etiopia (PHMSE)", fao.org . Questa iniziativa supporta la più ampia modernizzazione delle infrastrutture per sementi e cereali. In Medio Oriente e Africa, si registra una crescente attenzione alla sicurezza alimentare, all'agricoltura in ambiente controllato e al miglioramento dell'efficienza post-raccolta. Questi sviluppi stanno gradualmente alimentando la domanda di moderne tecnologie di pulizia, selezione e manipolazione delle sementi nelle economie agricole in via di sviluppo.
Panorama competitivo
Il mercato è moderatamente frammentato nel segmento delle tecnologie premium, con Bühler AG, Cimbria A/S (Grain & Protein Technologies), PETKUS Technologie GmbH, Satake Corporation e Ag Growth International Inc. che detengono posizioni di rilievo nei settori della selezione ottica, dell'ingegneria impiantistica e dei sistemi di processo integrati. I fornitori regionali in India, Cina e Sud America rimangono competitivi nelle categorie di apparecchiature a capacità inferiore e sensibili ai costi. La differenziazione competitiva è sempre più guidata dall'integrazione del software, dal supporto alla tracciabilità e dalla reattività del servizio, piuttosto che esclusivamente dalle prestazioni meccaniche. Questa dinamica favorisce un'intensa concorrenza nelle apparecchiature di base, mantenendo al contempo la concentrazione nei grandi progetti di processo integrati e nelle tecnologie avanzate di selezione ottica.
I produttori si stanno concentrando su soluzioni di elaborazione integrate che combinano automazione, selezione ottica, tracciabilità e sistemi digitali conformi alle normative. Gli investimenti strategici sono diretti verso impianti di elaborazione su larga scala che richiedono ingegneria avanzata e supporto di assistenza a lungo termine. Le aziende stanno potenziando le funzionalità di gestione della qualità basate su software per semplificare i flussi di lavoro di certificazione e consentire la diagnostica da remoto. Gli aggiornamenti modulari dell'automazione e le apparecchiature predisposte per l'ammodernamento stanno acquisendo importanza, poiché i trasformatori privilegiano una modernizzazione graduale rispetto alla sostituzione completa dei sistemi. Le strategie di sviluppo del prodotto sono sempre più incentrate su ecosistemi di elaborazione completamente connessi piuttosto che su macchinari autonomi, favorendo relazioni a lungo termine con i fornitori e rispondendo alla crescente domanda di efficienza operativa, trasparenza dei processi e integrazione dei flussi di lavoro digitali negli ambienti commerciali globali di lavorazione delle sementi.
Le maggiori opportunità competitive si riscontrano nell'automazione retrofit, nei sistemi di elaborazione modulari e nell'integrazione della tracciabilità digitale per gli operatori commerciali di piccole dimensioni. Ag Growth International Inc. ha registrato un portafoglio ordini consolidato di 725 milioni di dollari al 31 marzo 2025, trainato dalla solida domanda commerciale in Brasile e nella regione Europa, Medio Oriente e Africa. I produttori più piccoli rimangono competitivi offrendo assistenza localizzata e soluzioni con attrezzature a basso costo. La crescente connettività tra macchinari di elaborazione e sistemi di certificazione sta inoltre alimentando la domanda di sicurezza informatica, interoperabilità e funzionalità di monitoraggio remoto all'interno delle moderne infrastrutture commerciali per la lavorazione delle sementi.
Leader del settore dei macchinari per la lavorazione dei semi
Buehler AG
Cimbria A/S (Tecnologie per cereali e proteine)
PETKUS Technology GmbH
Società Satake
Ag crescita internazionale Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Cimbria A/S (Grain & Protein Technologies), in collaborazione con il suo distributore esclusivo per gli Stati Uniti, Bratney Companies, ha completato una riprogettazione completa della linea di lavorazione per Richardson Seeds. Questo progetto ha sostituito diversi aggiornamenti incrementali con un sistema completamente integrato, che comprende la selezionatrice a colori Cimbria SEA TR, il sistema di pulizia ad aria e vaglio Delta e i tavoli a gravità Heid.
- Maggio 2025: Bühler AG ha presentato il selezionatore ottico SORTEX AI700, che integra la tecnologia di intelligenza artificiale basata sul deep learning per migliorare la purezza, la tracciabilità e l'efficienza di selezione di semi e cereali negli impianti di lavorazione.
- Dicembre 2024: PETKUS Technologie GmbH ha presentato una linea modulare per la lavorazione delle sementi a EUROTIER 2024. Il sistema è progettato per offrire flessibilità e scalabilità a diverse colture, consentendo agli impianti di trasformazione di adattare i flussi di lavoro senza la necessità di sostituire le infrastrutture meccaniche fisse.
Ambito del rapporto sul mercato globale dei macchinari per la lavorazione dei semi
Le macchine per la lavorazione delle sementi comprendono attrezzature utilizzate in agricoltura per pulire, selezionare, classificare, essiccare, trattare e confezionare le sementi, migliorandone la qualità e la vitalità per la semina. Queste macchine svolgono un ruolo fondamentale nella rimozione delle impurità, garantendo uniformità e proteggendo le sementi da parassiti e malattie. Il rapporto sul mercato delle macchine per la lavorazione delle sementi è segmentato per tipologia di macchina (pre-pulitrici, pulitrici, essiccatrici, selezionatrici, rivestitrici e trattatrici, separatori e depietre, lucidatrici, selezionatrici ottiche, confezionatrici di sementi e altre attrezzature specializzate), per modalità operativa (automatica e semiautomatica), per utente finale (impianti commerciali di lavorazione delle sementi, produttori di sementi, istituti di ricerca, impianti agricoli e impianti di movimentazione dei cereali) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Pre-pulitori |
| Personale di pulizia |
| Essiccatori |
| livellatrici |
| Rivestitori e Trattatori |
| Separatori e spietratori |
| Lucidanti |
| Selezionatori ottici |
| Confezionatori di sementi |
| Altre attrezzature specializzate |
| Automatico |
| Semi-Automatic |
| Impianti di lavorazione dei semi commerciali |
| Produttori di semi |
| Istituti di ricerca |
| Strutture in azienda agricola |
| Strutture per la lavorazione del grano |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di macchinario | Pre-pulitori | |
| Personale di pulizia | ||
| Essiccatori | ||
| livellatrici | ||
| Rivestitori e Trattatori | ||
| Separatori e spietratori | ||
| Lucidanti | ||
| Selezionatori ottici | ||
| Confezionatori di sementi | ||
| Altre attrezzature specializzate | ||
| Per modalità operativa | Automatico | |
| Semi-Automatic | ||
| Per utente finale | Impianti di lavorazione dei semi commerciali | |
| Produttori di semi | ||
| Istituti di ricerca | ||
| Strutture in azienda agricola | ||
| Strutture per la lavorazione del grano | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno trainando la crescita della domanda di attrezzature per la lavorazione delle sementi fino al 2031?
La crescita è sostenuta dall'automazione, da un maggiore utilizzo di sementi trattate e certificate e dagli investimenti in centri commerciali di moltiplicazione delle sementi, e si prevede che raggiungerà i 6.87 miliardi di dollari entro il 2031.
Quale tipologia di macchinario genererà il maggior fatturato nel 2025?
Nel 2025, i prodotti per la pulizia detenevano la quota maggiore, pari al 42.7%, poiché vengono utilizzati in quasi tutte le fasi del processo di lavorazione delle sementi, prima della selezione, del trattamento, dell'essiccazione e del confezionamento.
Perché la regione Asia-Pacifico sta crescendo più velocemente di altre regioni?
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.1%, dal 2026 al 2031, grazie ai sussidi per i macchinari in Cina, allo sviluppo di centri di eccellenza per le sementi in India e all'espansione dei sistemi formali di certificazione delle sementi in tutta la regione.
Quali fattori limitano l'adozione nei mercati in via di sviluppo?
Gli elevati costi iniziali per i macchinari intelligenti rimangono il principale ostacolo. I sistemi ottici e connessi possono costare dal 40% al 60% in più rispetto alle alternative meccaniche e l'accesso ai finanziamenti è ancora limitato in molti mercati rurali.


