

Dimensioni e quota di mercato del prestito titoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.60 trilioni di dollari |
| Dimensione del mercato (2031) | 6.60 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 7.20% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del prestito titoli a cura di Mordor Intelligence
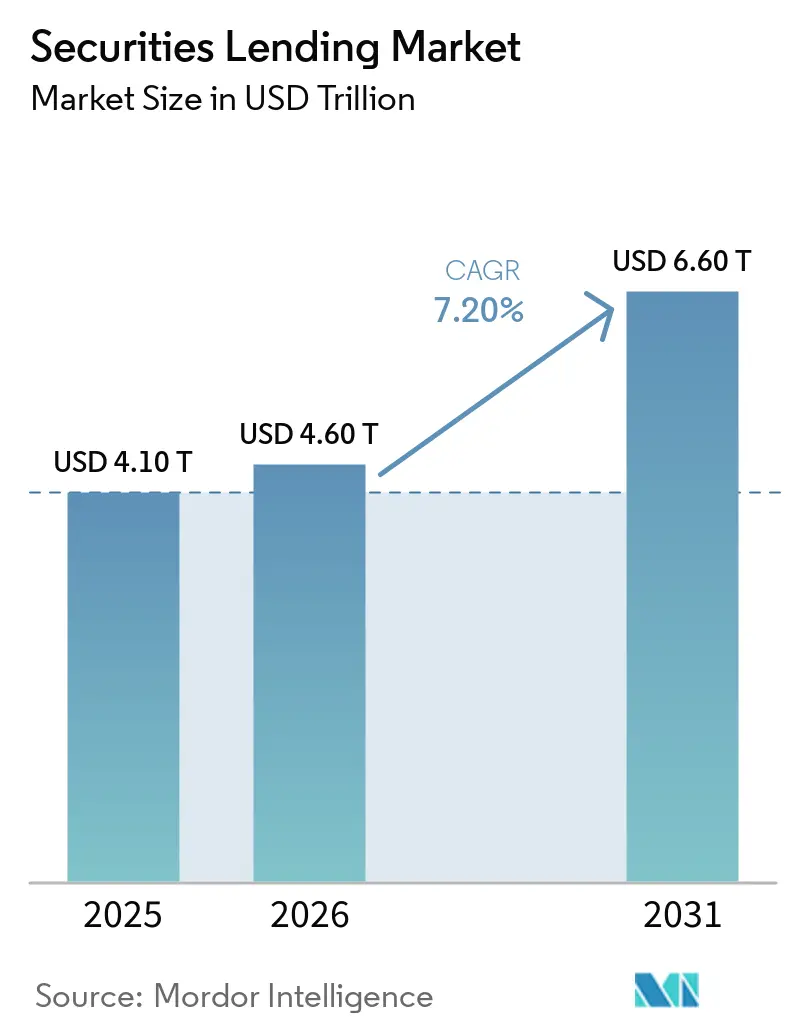
Il mercato del prestito titoli è stato stimato a 4.1 trilioni di dollari nel 2025 e si prevede che crescerà da 4.6 trilioni di dollari nel 2026 a 6.6 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.20% dal 2026 al 2031.
Nel 2025, i ricavi derivanti dai prestiti hanno raggiunto i 14.9 miliardi di dollari, sostenuti dalla volatilità azionaria legata all'intelligenza artificiale, da maggiori saldi di prestito di ETF e dalla ripresa dell'attività nei mercati asiatici dopo la revoca del divieto di vendita allo scoperto da parte della Corea del Sud nel marzo 2025. I saldi dei prestiti hanno raggiunto i 4.4 miliardi di dollari nella prima metà del 2026, mentre i ricavi da prestiti a broker sono aumentati del 34% su base annua, arrivando a 7 miliardi di dollari. Il mercato del prestito titoli ha ora un ruolo più diretto nella costruzione di portafogli istituzionali, poiché i proprietari di asset cercano redditi ricorrenti, mentre i mutuatari richiedono un accesso affidabile al portafoglio. La domanda è sempre più suddivisa tra attività di garanzia generale ad alto volume e titoli rari che generano commissioni più elevate. L'aumento delle emissioni sovrane sta inoltre ampliando il pool di attività liquide di alta qualità disponibili per il prestito, il che supporta programmi multi-asset in grado di soddisfare sia la domanda di reddito fisso che quella azionaria.
Punti chiave del rapporto
- Per classe di attivi, nel 2025 le azioni detenevano il 45.3% della quota di mercato del prestito titoli e si prevede che cresceranno a un tasso annuo composto dell'8% fino al 2031.
- Per tipologia di partecipante, nel 2025 gli enti governativi e sovrani detenevano il 28.1% della quota di mercato del prestito titoli, mentre si prevede che i veicoli di investimento collettivo e i gestori patrimoniali cresceranno a un tasso annuo composto del 9.2% fino al 2031.
- Per tipologia di prestito, nel 2025 il prestito tramite agenti deteneva il 78.9% della quota di mercato del prestito titoli, mentre si prevede che il prestito diretto crescerà a un tasso annuo composto dell'8.5% fino al 2031.
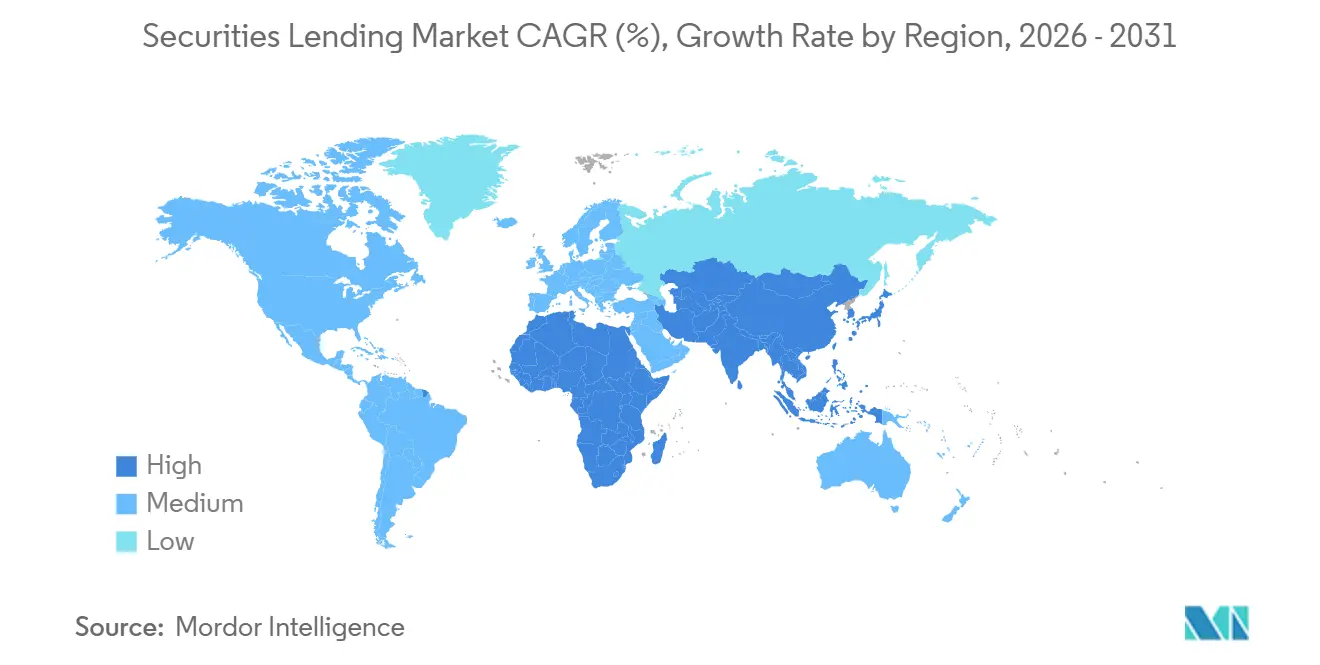
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 38.2% della quota di mercato del prestito titoli, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del prestito titoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le vendite allo scoperto e il trading a valore relativo aumentano la domanda di prestiti. | + 1.5% | Globale, concentrato in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| L'offerta di asset istituzionali ed ETF disponibili per il prestito è in espansione. | + 1.8% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Adozione istituzionale per la generazione di reddito da portafoglio | + 1.2% | A livello globale, con una prima accelerazione nelle regioni Asia-Pacifico, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Aumento dei prestiti per la creazione di mercato e la copertura dei regolamenti. | + 0.9% | Nord America ed Europa, con ricadute sull'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Maggiore utilizzo di titoli rari e speciali | + 0.8% | A livello globale, con i risultati migliori nella regione Asia-Pacifico e in alcune località degli Stati Uniti. | A breve termine (≤ 2 anni) |
| Programmi di agenzia e centralizzati per migliorare la mobilitazione delle risorse | + 0.7% | A livello globale, con i primi successi in Medio Oriente, Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attività di vendita allo scoperto e di trading a valore relativo, in aumento la domanda di prestito titoli.
Le posizioni di vendita allo scoperto e di valore relativo stanno aumentando la necessità di titoli presi in prestito nel mercato del prestito titoli. I ricavi globali del prestito azionario sono aumentati del 38% su base annua, raggiungendo i 5.4 miliardi di dollari nel primo semestre del 2026. L'area Asia-Pacifico ha generato 2.1 miliardi di dollari, poiché le posizioni relative a semiconduttori, infrastrutture di intelligenza artificiale e veicoli elettrici sono rimaste in prestito per periodi più lunghi [1] EquiLend, “EquiLend: Global Securities Lending Revenue Hits Record USD 9.1 Billion in H1 2026 as Equity Demand Surges,” EquiLend, equilend.com . Liste di controparti selezionate e accordi di prestito a termine flessibili possono migliorare la cattura delle commissioni quando la domanda si concentra su un gruppo più ristretto di titoli speciali. L'emissione di obbligazioni convertibili legate al finanziamento di infrastrutture per l'intelligenza artificiale ha inoltre ampliato la domanda di prestiti per arbitraggio su obbligazioni convertibili nel 2026. EquiLend ha elaborato 121,800 transazioni azionarie statunitensi alla data di ricostituzione del Russell di giugno 2026, a dimostrazione dell'importanza operativa della gestione dei picchi di domanda di grandi dimensioni derivanti da eventi specifici.
L'espansione dei fondi di investimento istituzionali e degli ETF aumenta l'offerta di titoli prestabili.
I portafogli istituzionali e gli ETF (Exchange Traded Fund) stanno ampliando l'offerta disponibile per il mercato del prestito titoli. Portafogli ETF più ampi offrono ai prestatori un maggior numero di posizioni individuali da proporre ai mutuatari, anziché dover fare affidamento solo su pool di custodia generici. Le partecipazioni in ETF a gestione attiva, a leva e legate alle criptovalute possono presentare modelli di prestito distinti rispetto alle posizioni passive indicizzate. I ricavi derivanti dal prestito di ETF hanno raggiunto i 405 milioni di dollari nel primo semestre del 2026, con un incremento del 62% rispetto all'anno precedente. Questa maggiore offerta può supportare programmi di prestito con titoli e condizioni di prestito più specifici. Aiuta inoltre i programmi a rispondere alle variazioni della domanda tra posizioni indicizzate, operazioni azionarie concentrate e altre esigenze di garanzia.
Crescente adozione istituzionale del prestito titoli per incrementare il reddito di portafoglio
I grandi detentori di asset considerano sempre più i proventi da prestiti come parte della gestione del portafoglio nel mercato del prestito titoli. BNY ha riportato 6.1 trilioni di dollari di asset prestabili e 695 miliardi di dollari di prestiti in 34 mercati locali alla fine del 2025 [2] BNY, “APAC Securities Finance Rewired: Outcomes & Innovation,” BNY, bny.com . Le sue strutture di mandato includono restrizioni ambientali, sociali e di governance, soglie di voto per delega e limiti di concentrazione delle controparti. Il quadro dei Principi globali per il prestito titoli sostenibile affronta il trattamento dei green bond e le problematiche di stewardship negli accordi di prestito. Tali requisiti aggiungono lavoro di governance per i prestatori e gli agenti, in particolare quando gli investitori devono bilanciare gli obiettivi di voto con le opportunità di reddito. La scala, quindi, è importante perché i fornitori più grandi possono supportare restrizioni personalizzate in più mercati e classi di attività.
Aumento della domanda di prestiti in titoli per la copertura di market making e regolamento.
Il market making e la copertura del regolamento stanno aumentando il fabbisogno strutturale di titoli presi in prestito nel mercato del prestito titoli. Il mandato di compensazione del Tesoro degli Stati Uniti entrerà in vigore il 31 dicembre 2026 e richiederà la compensazione centrale per le transazioni del Tesoro coperte [3] International Securities Lending Association, “2026 Securities Lending Regulatory Horizon Scanner,” ISLA, islaemea.org . I partecipanti alla compensazione necessitano di accordi efficienti di finanziamento e gestione dell'inventario man mano che le transazioni si spostano in flussi di lavoro con compensazione centralizzata. Le entrate derivanti dal prestito di obbligazioni governative sono aumentate del 27% durante la prima metà del 2026. I titoli del Tesoro degli Stati Uniti, gli OAT francesi e i gilt del Regno Unito hanno registrato maggiori entrate da prestito, poiché la volatilità sovrana e l'emissione primaria hanno aumentato l'attività di copertura. I programmi delle agenzie e centralizzati possono mobilitare le attività in modo più efficace, mentre un maggiore utilizzo di titoli scarsi supporta l'economia dei programmi di prestito specializzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli di capitale e di bilancio per gli intermediari | -0.6% | Globale, più acuto in Nord America e in Europa | Medio termine (2-4 anni) |
| Rischi di controparte e collaterali per i titolari effettivi | -0.4% | Global | A breve termine (≤ 2 anni) |
| Complessità transfrontaliere in materia fiscale, legale e di regolamento | -0.5% | Asia-Pacifico, Medio Oriente e Africa, e flussi transfrontalieri tra Europa e Stati Uniti | Medio termine (2-4 anni) |
| Gestione delle garanzie e costi di elaborazione post-negoziazione | -0.3% | A livello globale, il migliore nei programmi multigiurisdizionali. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli di capitale e di bilancio che limitano la capacità di prestito degli intermediari
I requisiti patrimoniali stanno limitando la quantità di bilancio che alcuni intermediari possono dedicare al mercato del prestito titoli. L'Autorità di regolamentazione prudenziale del Regno Unito ha pubblicato le norme definitive di Basilea 3.1 nel gennaio 2026, con l'attuazione prevista per il gennaio 2027. Il regolamento (UE) 2025/1215 ha modificato i requisiti del coefficiente di finanziamento stabile netto per determinate operazioni di finanziamento titoli con scadenze residue inferiori a 6 mesi [4] Parlamento europeo e Consiglio, “Regolamento (UE) 2025/1215 che modifica il regolamento (UE) n. 575/2013 per quanto riguarda i requisiti per le operazioni di finanziamento titoli ai sensi del coefficiente di finanziamento stabile netto”, EUR-Lex, eur-lex.europa.eu . Queste norme possono rendere meno attraente per i bilanci delle banche l'intermediazione di garanzie generali a breve termine. Le strutture con compensazione centrale possono aiutare i partecipanti a utilizzare la compensazione multilaterale e a ridurre le attività ponderate per il rischio. L'economia risultante favorisce gli agenti in grado di fornire accordi tripartiti con compensazione e un supporto più ampio nella gestione delle garanzie.
Complessità transfrontaliere in materia fiscale, legale e di regolamento limitano i prestiti internazionali.
La partecipazione transfrontaliera rimane limitata da requisiti fiscali, legali e di regolamento nel mercato del prestito titoli. L'Internal Revenue Service (IRS) degli Stati Uniti ha emesso la Notice 2025-63 nell'ottobre 2025 sulle norme proposte per la determinazione della provenienza delle commissioni di prestito in base alla residenza del beneficiario. La nota affrontava il trattamento di ritenuta alla fonte che interessa molti prestatori non statunitensi. ISLA ha aggiornato il suo addendum fiscale per il Regno Unito al Global Master Securities Lending Agreement nel febbraio 2026 per chiarire gli obblighi di ritenuta alla fonte sui pagamenti simulati. I limiti alla proprietà straniera in Thailandia e la tassazione alla fonte del reddito a Taiwan possono limitare l'accesso ad attività di prestito ad alto rischio di commissioni. Anche i rischi di controparte e di garanzia rendono cauti i beneficiari effettivi, mentre la gestione delle garanzie in più giurisdizioni e l'elaborazione post-negoziazione aumentano i costi operativi.
Analisi del segmento
Per classe di attivi: le azioni guidano le offerte speciali, il reddito fisso si rafforza
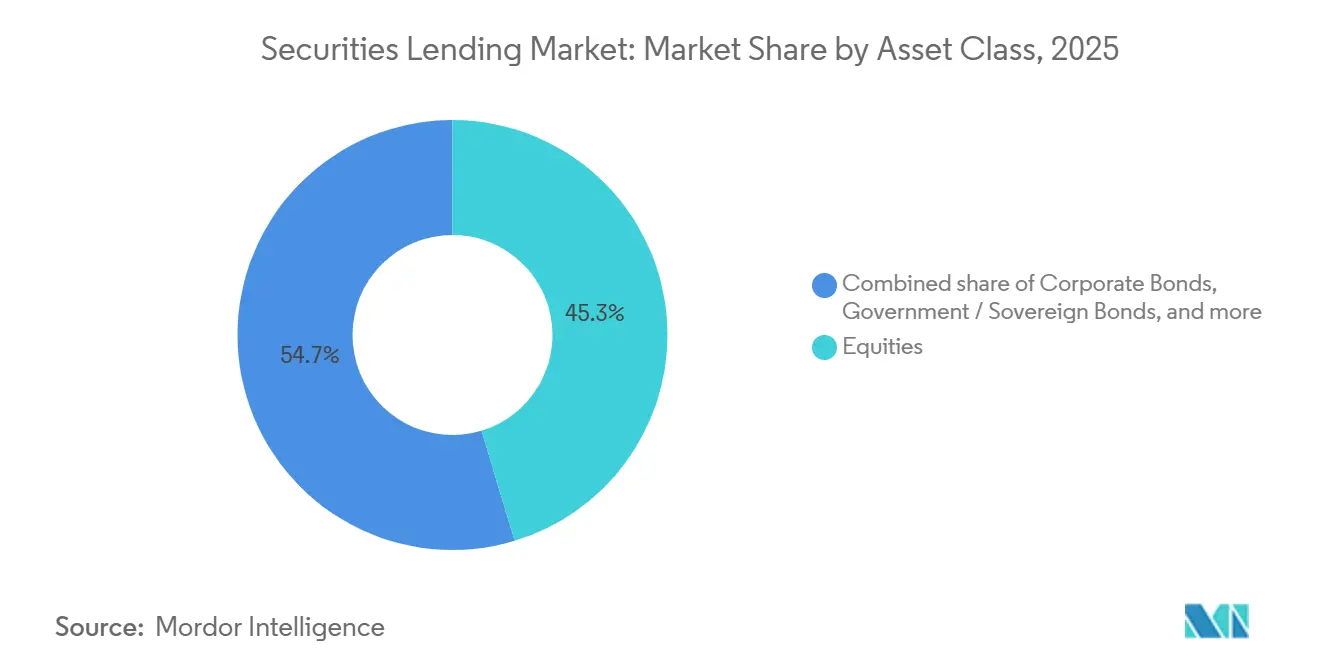
Nel 2025, le azioni rappresentavano il 45.3% del mercato dei prestiti titoli e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8% fino al 2031. I prestiti azionari sono sostenuti dall'attività degli ETF (Exchange Traded Fund), dalle posizioni legate al settore dei semiconduttori e dalla volatilità dei titoli relativi all'intelligenza artificiale. Azioni ordinarie, ADR (American Depositary Receipts) e prodotti ETF azionari hanno generato 11.5 miliardi di dollari di ricavi da prestiti su un totale di 14.9 miliardi di dollari a livello globale nel 2025. I titoli tecnologici e dei semiconduttori asiatici sono stati tra i titoli speciali con i maggiori profitti. I ricavi da prestiti di ETF sono poi aumentati a 405 milioni di dollari nella prima metà del 2026.
Le obbligazioni governative e sovrane hanno rappresentato la successiva principale fonte di attività di prestito a reddito fisso. I ricavi derivanti dal prestito di obbligazioni governative sono aumentati del 27% nella prima metà del 2026, grazie alla crescente domanda di attività liquide di alta qualità e alle scadenze di compensazione che hanno incrementato il fabbisogno di finanziamento. Anche i saldi dei prestiti obbligazionari societari in titoli investment grade nordamericani si sono ampliati, poiché i gestori hanno utilizzato le proprie partecipazioni per gestire il rischio di spread creditizio e monetizzare le scorte durante i periodi di emissione. Le obbligazioni di agenzie governative, le obbligazioni sovranazionali e le obbligazioni convertibili hanno ampliato la gamma di garanzie a reddito fisso e ibride disponibili per i programmi. L'emissione di obbligazioni convertibili collegate al finanziamento di infrastrutture per l'intelligenza artificiale ha generato una domanda di prestiti azionari tramite arbitraggio su obbligazioni convertibili. Questa diversificazione degli asset amplia le opportunità del mercato del prestito titoli, consentendo ai finanziatori di cogliere sia la domanda guidata dalle garanzie sia le opportunità di titoli speciali a margine più elevato.
Per tipologia di partecipante: gli Stati sovrani ancorano l'offerta, i gestori patrimoniali guidano la crescita
Nel 2025, gli enti governativi e sovrani detenevano il 28.1% della quota di mercato del prestito titoli. I loro portafogli offrono generalmente un inventario stabile e supportano scadenze di prestito più lunghe. I loro mandati di governance tendono a privilegiare la gestione controllata dei programmi rispetto al tasso di commissione più elevato possibile. Si prevede che i veicoli di investimento collettivo e i gestori patrimoniali cresceranno a un tasso di crescita annuo composto (CAGR) del 9.2% fino al 2031. Gli ETF a gestione attiva, i fondi a intervalli e gli OICVM stanno attivando programmi per compensare la pressione sulle commissioni di gestione.
Le banche e le società di intermediazione mobiliare partecipano principalmente in qualità di mutuatari, finanziando posizioni short, gestendo le scorte e adempiendo agli obblighi di regolamento. La loro domanda è sempre più influenzata dai costi del capitale e dal crescente utilizzo di strutture di compensazione centralizzata. Nel novembre 2025, BNY ha lanciato un modello tripartito con compensazione centralizzata per i clienti UCITS in collaborazione con Cboe Clear Europe. Questa struttura consente agli istituti di credito UCITS di partecipare senza versare margini, supportando al contempo l'efficienza degli attivi ponderata per il rischio per i mutuatari. Le compagnie di assicurazione, le fondazioni, gli enti di beneficenza e le tesorerie aziendali rappresentano una fonte di offerta significativa ma relativamente sottoutilizzata, creando ulteriori opportunità per espandere le dimensioni del mercato del prestito titoli con l'aumentare della partecipazione.
Per modello di prestito: l'agente domina, il principale guadagna terreno grazie alla certezza dei ricavi
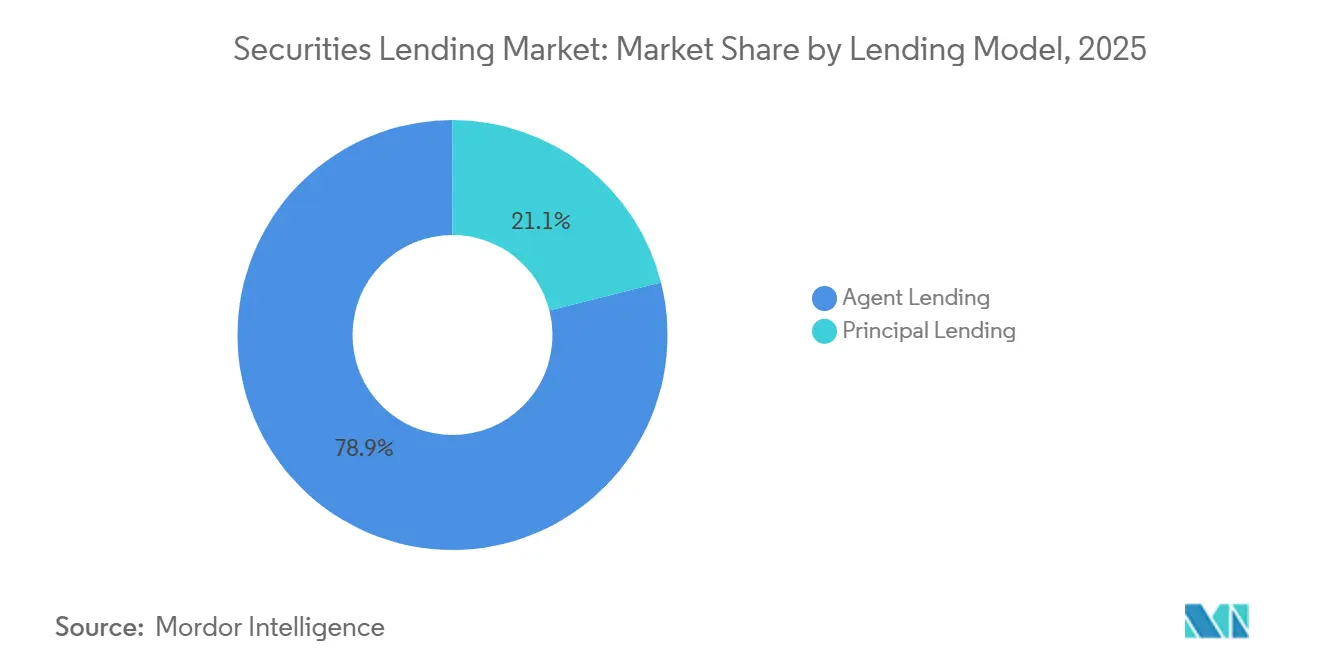
Nel 2025, il prestito tramite agenti deteneva il 78.9% della quota di mercato del prestito titoli. I titolari effettivi utilizzano questo modello perché le banche depositarie possono amministrare programmi globali, gestire le garanzie e fornire accordi di indennizzo. Alla fine del 2025, Bank of New York (BNY) ha registrato 6.1 miliardi di dollari di attività prestabili in 34 mercati locali. Il suo programma include prestiti diretti, strutture indennizzate e non indennizzate, segregazione degli attivi e opzioni di investimento delle garanzie. Le strutture di compensazione, peer-to-peer e basate su pegni offrono ai titolari effettivi ulteriori opzioni per la progettazione del programma.
Si prevede che il prestito titoli crescerà a un tasso annuo composto (CAGR) dell'8.5% tra il 2026 e il 2031. Le società di intermediazione mobiliare apprezzano l'offerta a termine garantito, mentre gli istituti di credito potrebbero preferire ricavi contrattualizzati durante i periodi di volatilità. BNP Paribas offre accordi di prestito titoli con ricavi fissi per un periodo definito, indipendentemente dagli eventi di mercato. Questo approccio è ideale per i proprietari che attribuiscono maggiore importanza alla visibilità dei ricavi rispetto alla massimizzazione delle commissioni variabili. Le strutture di prestito titoli con compensazione centralizzata potrebbero ulteriormente sostenere le dimensioni del mercato del prestito titoli, consentendo ai partecipanti di utilizzare la compensazione multilaterale in presenza di requisiti patrimoniali più stringenti.
Analisi geografica
Nel 2025, il Nord America deteneva il 38.2% della quota di mercato del prestito titoli. La posizione della regione è rafforzata da ingenti riserve di titoli azionari e da un'elevata concentrazione di hedge fund che li prendono in prestito. Nel primo semestre del 2026, i ricavi derivanti dal prestito di titoli azionari in Nord America hanno raggiunto i 2.3 miliardi di dollari. L'attività è stata trainata dal trading legato all'intelligenza artificiale, dalle posizioni sugli eventi biotecnologici, dalla domanda di ETF sul credito e dalle posizioni short sul settore energetico. La scadenza di dicembre 2026 per la compensazione dei titoli del Tesoro sta modificando le modalità di gestione delle scorte e dei finanziamenti da parte degli operatori.
In Europa cresce il fabbisogno di prestiti a reddito fisso, a causa del mutamento delle condizioni di liquidità e della gestione da parte degli operatori di attività liquide di alta qualità. I ricavi derivanti dai prestiti azionari nell'area EMEA hanno raggiunto i 959 milioni di dollari nel primo semestre del 2026, trainati dalle posizioni nei settori industriale, finanziario e legate a fusioni e acquisizioni. La Germania ha generato 132 milioni di dollari, grazie all'aumento delle posizioni nei settori industriale e automobilistico. La conformità al Regolamento SFTR e le disposizioni del CSDR comportano costi e requisiti operativi aggiuntivi per i programmi europei. SAB Invest ha nominato JP Morgan agente per il suo programma di prestito di titoli azionari sauditi nel giugno 2026.
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) del 10.2%, il tasso regionale più rapido nel mercato del prestito titoli. I ricavi derivanti dal prestito azionario nella regione Asia-Pacifico sono saliti a 2.1 miliardi di dollari nella prima metà del 2026. La riapertura della Corea del Sud alle vendite allo scoperto ha incrementato i saldi dei prestiti dopo la revoca del precedente divieto. Taiwan è diventata importante per le posizioni nella catena di fornitura di hardware per l'intelligenza artificiale. La normalizzazione della politica monetaria giapponese sostiene la domanda di rendimenti più elevati nei titoli di Stato giapponesi.
Panorama competitivo
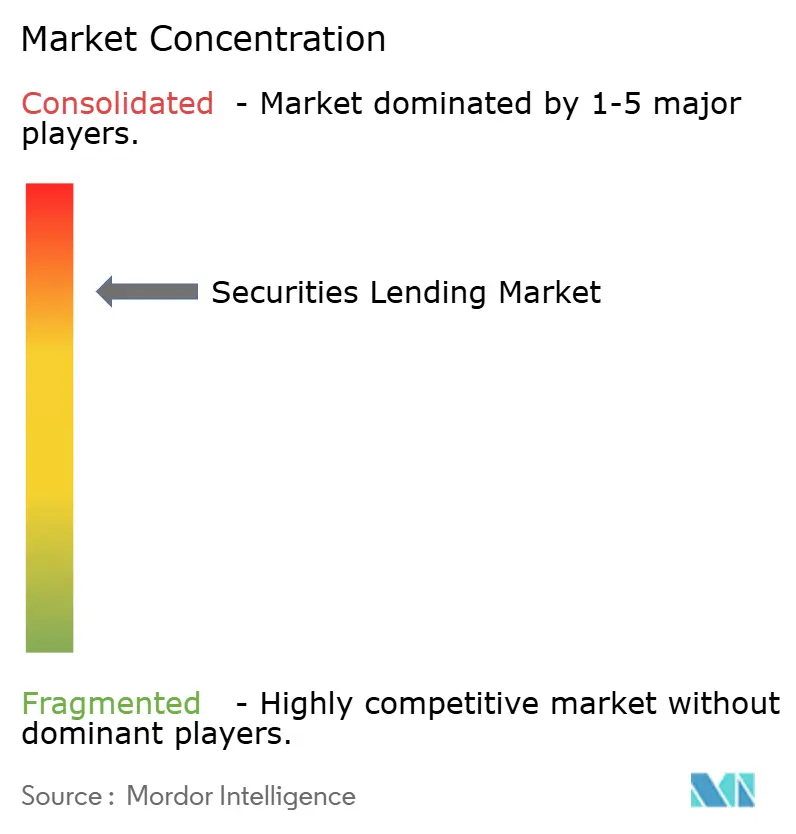
Il mercato del prestito titoli è consolidato nelle mani di un gruppo di importanti prestatori e istituzioni finanziarie globali. JP Morgan, BNY, State Street e Northern Trust sono fornitori di spicco di servizi di prestito titoli per conto terzi rivolti a investitori istituzionali. Goldman Sachs, Morgan Stanley, Deutsche Bank, Barclays e BNP Paribas sono attori significativi nei settori del finanziamento dei mutuatari, del prestito di capitale e delle attività correlate di finanziamento titoli. Il posizionamento competitivo è influenzato dalle dimensioni del fornitore, dall'infrastruttura tecnologica, dalle capacità di gestione delle garanzie, dalla capacità di indennizzo e dalla copertura del mercato globale. I modelli operativi integrati, che combinano prestito per conto terzi, gestione delle garanzie, flussi di lavoro automatizzati e accesso alla compensazione centrale, stanno diventando sempre più importanti elementi di differenziazione per i clienti istituzionali.
Gli investimenti tecnologici stanno trasformando le procedure bilaterali nel mercato del prestito titoli. La piattaforma 1Source di EquiLend utilizza la tecnologia del registro distribuito per automatizzare i calcoli di valutazione a prezzi di mercato, i richiami, le sostituzioni e altri eventi del ciclo di vita. EquiLend ha acquisito Finadium nel maggio 2026, aggiungendo capacità di ricerca e dati alle proprie attività di finanziamento titoli. Il modello UCITS di BNY del novembre 2025 con Cboe Clear Europe ha ampliato l'accesso alle transazioni di finanziamento titoli tripartite con compensazione centralizzata. Queste iniziative dimostrano che i fornitori stanno collegando l'automazione all'accesso alla compensazione e alla profondità dei servizi.
I prestiti istituzionali con compensazione e le garanzie tokenizzate sono aree di attività emergenti. DTCC ha annunciato a maggio 2026 che la sua Collateral AppChain utilizzerà l'ambiente di runtime di Chainlink per la gestione delle garanzie in tempo quasi reale, 24 ore su 24, 7 giorni su 7, con un lancio previsto per il quarto trimestre del 2026. Il servizio proposto mira ad automatizzare l'ammissibilità, la valutazione, la gestione dei margini e il regolamento delle garanzie nei mercati tradizionali e basati su blockchain. Queste iniziative rispondono all'esigenza di mobilitare le garanzie ed elaborare le transazioni con una minore necessità di riconciliazione manuale. La loro adozione dipenderà dai controlli istituzionali, dalla chiarezza legale e dall'integrazione con i sistemi post-negoziazione esistenti.
Leader del settore del prestito titoli
JP Morgan
BNY Mellon
State Street Corporation
BNP Paribas
Citi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Transparence IO LLC ha acquisito una piattaforma tecnologica per il prestito titoli da South Street Securities Holdings Inc., diventando un fornitore di soluzioni tecnologiche e operative in outsourcing per broker-dealer, banche, depositari e istituzioni finanziarie globali negli Stati Uniti. La piattaforma comprende l'automazione dei flussi di lavoro, la gestione in tempo reale dell'inventario e della liquidità, il monitoraggio del rischio e la rendicontazione normativa.
- Giugno 2026: SAB Invest ha nominato JP Morgan agente per il suo programma di prestito titoli azionari sauditi, segnando l'ingresso formale di una delle principali società di investimento saudite nel settore del prestito titoli di livello istituzionale.
- Maggio 2026: EquiLend ha acquisito Finadium, ampliando la propria offerta di prodotti di intelligence di mercato e dati nei settori del finanziamento dei titoli, dei pronti contro termine e del prime brokerage.
- Maggio 2026: DTCC ha annunciato che Collateral AppChain integrerà l'ambiente di runtime di Chainlink per una gestione in tempo quasi reale, 24 ore su 24, 7 giorni su 7, di garanzie tokenizzate, con un lancio previsto per il quarto trimestre del 2026.
Ambito del rapporto sul mercato globale del prestito titoli
| Azioni (incluse azioni ordinarie, azioni privilegiate, ETF/ETP azionari, ADR e altri titoli azionari) |
| Titoli di Stato / Obbligazioni sovrane |
| Obbligazioni societarie |
| Altri titoli a reddito fisso e ibridi (obbligazioni di agenzie/sovranazionali, titoli convertibili e altri strumenti a reddito fisso o ibridi ammissibili) |
| Fondi pensione |
| Compagnie di assicurazione |
| Banche |
| Broker-Dealer |
| Organismi di investimento collettivo / Gestori patrimoniali |
| Governo / Entità sovrane e istituzioni ufficiali |
| Altri investitori istituzionali (fondi di dotazione, fondazioni, società, ecc.) |
| Agent Lending |
| Prestito principale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per classe di attività | Azioni (incluse azioni ordinarie, azioni privilegiate, ETF/ETP azionari, ADR e altri titoli azionari) | |
| Titoli di Stato / Obbligazioni sovrane | ||
| Obbligazioni societarie | ||
| Altri titoli a reddito fisso e ibridi (obbligazioni di agenzie/sovranazionali, titoli convertibili e altri strumenti a reddito fisso o ibridi ammissibili) | ||
| Per tipo di partecipante | Fondi pensione | |
| Compagnie di assicurazione | ||
| Banche | ||
| Broker-Dealer | ||
| Organismi di investimento collettivo / Gestori patrimoniali | ||
| Governo / Entità sovrane e istituzioni ufficiali | ||
| Altri investitori istituzionali (fondi di dotazione, fondazioni, società, ecc.) | ||
| Modello di prestito | Agent Lending | |
| Prestito principale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il prestito titoli fino al 2031?
Si prevede che il mercato del prestito titoli crescerà a un tasso annuo composto del 7.2% dal 2026 al 2031, raggiungendo i 6.6 trilioni di dollari.
Quale classe di attività finanziarie è la principale responsabile del prestito titoli?
Nel 2025, il mercato azionario ha rappresentato il 45.3% del valore totale e si prevede che crescerà a un tasso annuo composto dell'8% fino al 2031.
Perché gli investitori istituzionali stanno ampliando i programmi di prestito?
I gestori patrimoniali utilizzano programmi di prestito per generare reddito da portafoglio, applicando al contempo controlli su garanzie, voto per delega ed esposizione al rischio di controparte.
Quale regione sta crescendo più rapidamente nel settore del prestito titoli?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.2% fino al 2031, grazie alla normalizzazione della regolamentazione e ai titoli speciali legati al settore tecnologico.
In che modo la compensazione centrale influisce sui programmi di prestito?
La compensazione centrale può migliorare l'efficienza del netting e del bilancio, soprattutto in vista dell'entrata in vigore, negli Stati Uniti, dei requisiti di compensazione del Tesoro.
Qual è il modello di prestito dominante?
Nel 2025, i prestiti tramite agenti rappresentavano il 78.9% del valore totale, poiché i grandi detentori di patrimoni necessitano di amministrazione globale, gestione delle garanzie e opzioni di indennizzo.


