

Dimensioni e quota del mercato dei biglietti secondari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
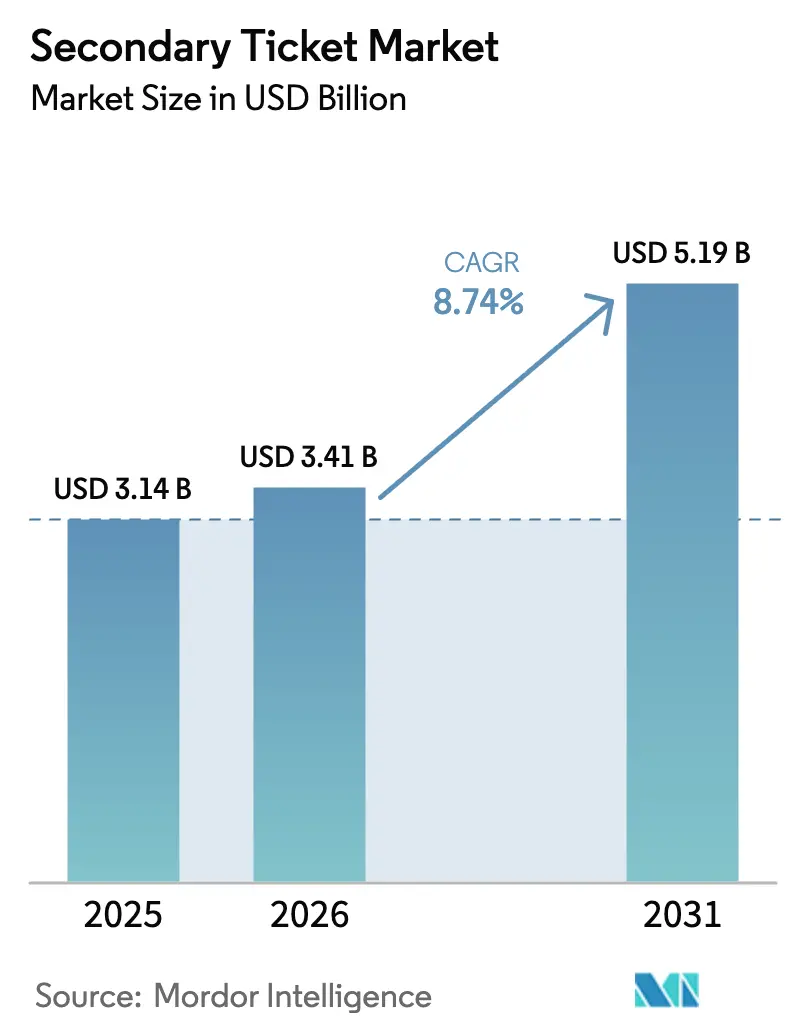
| Dimensione del mercato (2026) | 3.41 miliardo di dollari |
| Dimensione del mercato (2031) | 5.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.74% CAGR |
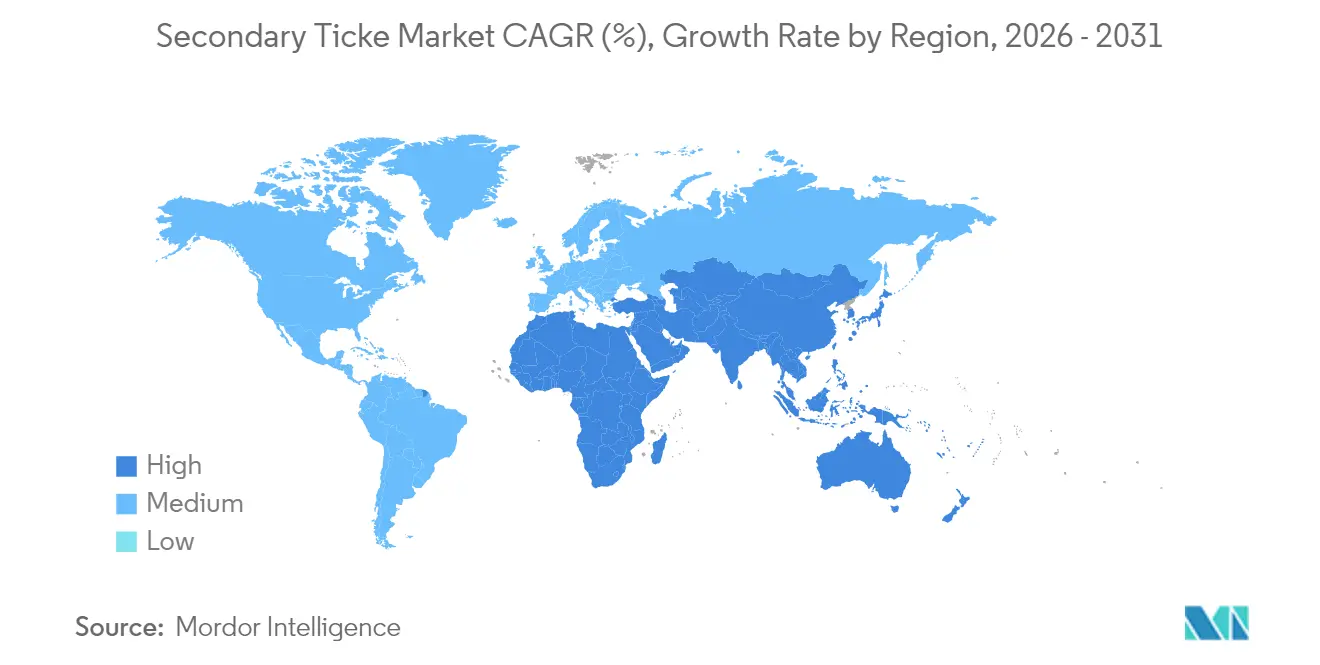
| Mercato in più rapida crescita | Asia |
| Il mercato più grande | Nord America |
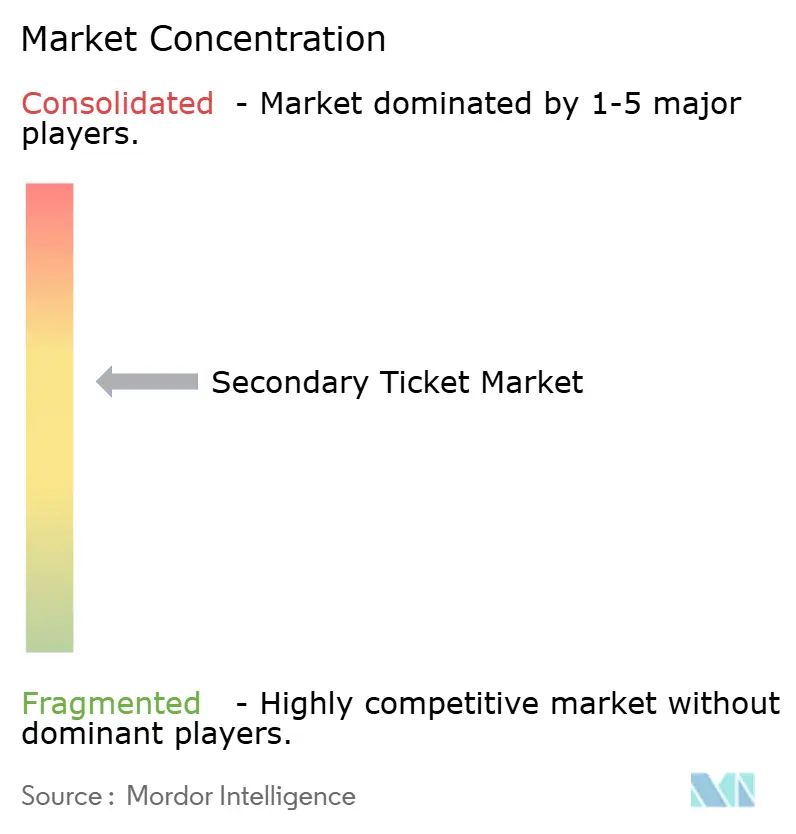
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei biglietti secondari di Mordor Intelligence
Si stima che il mercato secondario dei biglietti nel 2026 raggiungerà i 3.41 miliardi di dollari, in crescita rispetto ai 3.14 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.19 miliardi di dollari, con un CAGR dell'8.74% nel periodo 2026-2031. La crescita è trainata dalla rapida adozione del mobile-first, dalla diffusione della verifica basata su NFT e dall'aumento del turismo transfrontaliero legato agli eventi. Le riforme normative che richiedono prezzi all-in stanno rimodellando le strutture tariffarie, mentre i portafogli digitali stanno riducendo la distanza tra scoperta e accesso. La concorrenza si sta intensificando con l'ingresso nel settore di exchange basati su blockchain e l'espansione di operatori affermati nell'emissione diretta. Un potenziale di crescita inesplorato rimane nell'area Asia-Pacifico, dove nuovi stadi, prezzi dinamici e una classe media in crescita si uniscono a una forte cultura degli smartphone.
Punti chiave del rapporto
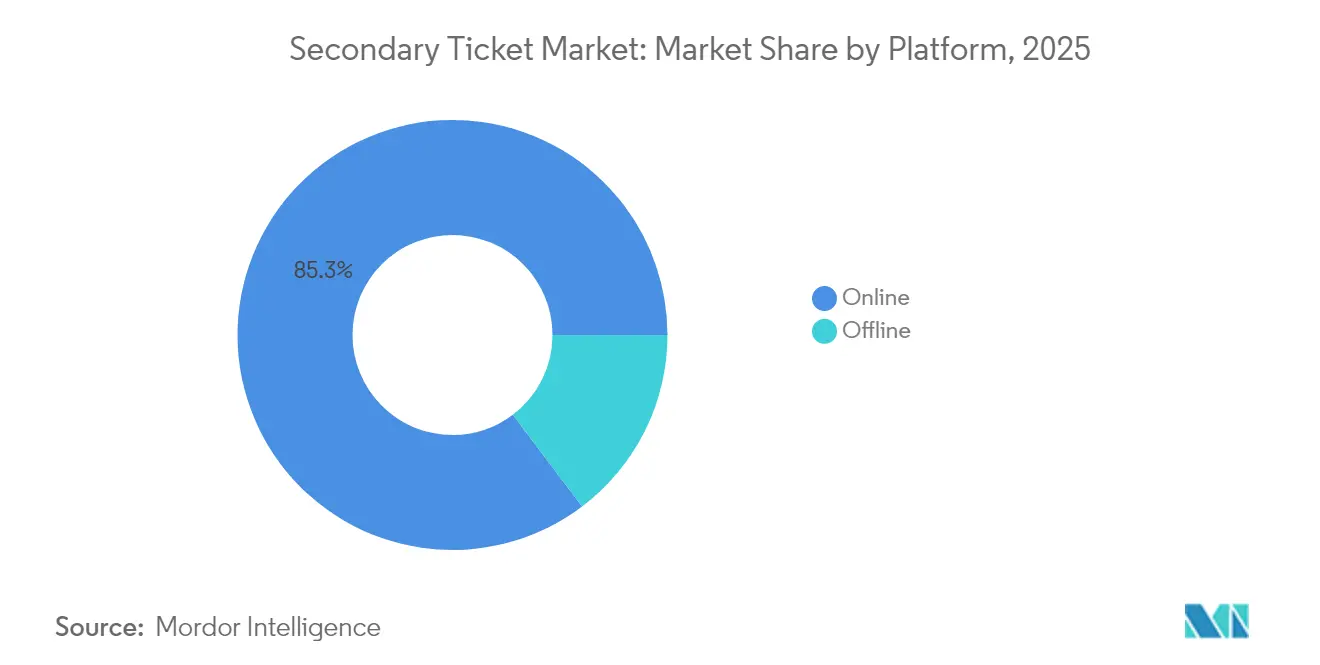
- Per piattaforma, nel 85.30 i canali online hanno detenuto l'2025% della quota di mercato dei biglietti secondari, mentre i formati offline hanno subito una contrazione; i ricavi online registrano un CAGR del 10.05% fino al 2031.
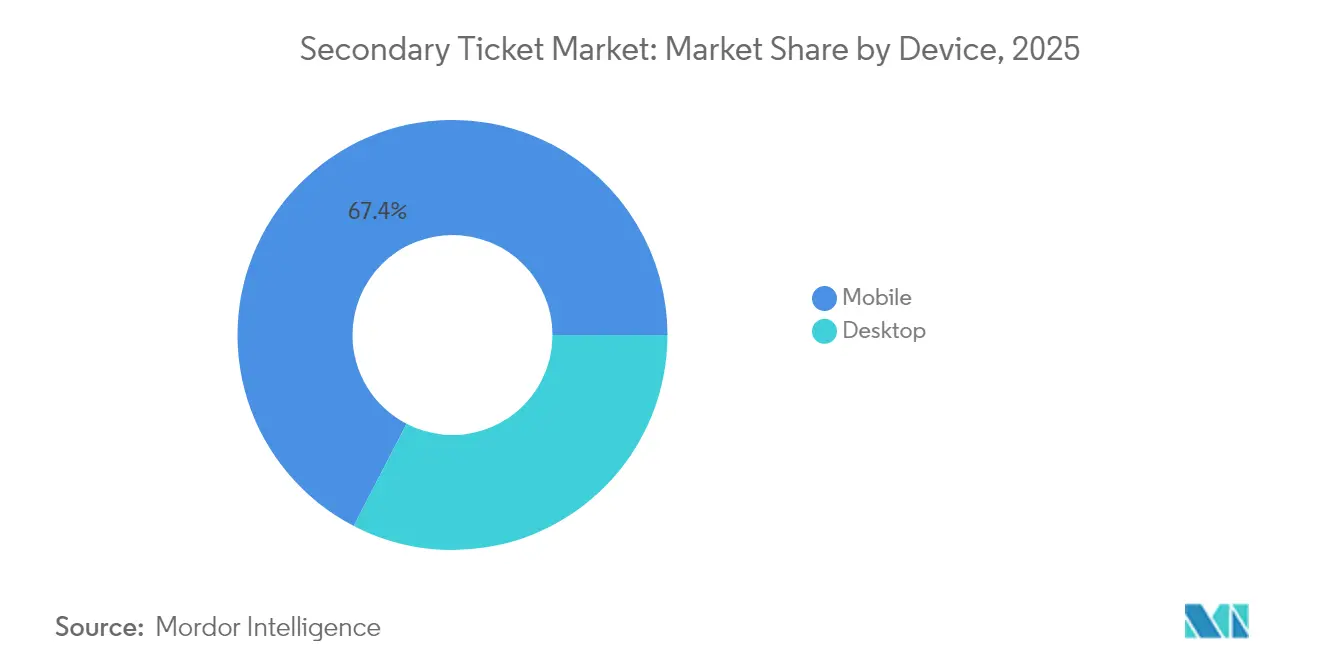
- Per dispositivo, nel 67.40 il 2025% di tutte le transazioni online è stato completato tramite dispositivi mobili; si prevede che il segmento crescerà a un CAGR dell'11.33%, il tasso più rapido sul mercato.
- Per tipologia di evento, i concerti dal vivo hanno dominato con una quota di fatturato del 37.60% nel 2025, mentre si prevede che i festival cresceranno a un CAGR del 11.25% entro il 2031.
- In termini geografici, il Nord America è stato il leader con il 37.70% delle dimensioni del mercato dei biglietti secondari nel 2025, mentre l'area Asia-Pacifico sta avanzando a un CAGR dell'11.05%, il tasso regionale più alto.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei biglietti secondari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione del comportamento di acquisto mobile-first in Nord America | + 1.20% | Nord America, con ricadute in Europa | A breve termine (≤ 2 yrs) |
| Aumento della frequenza di eventi live ibridi e di più giorni in Europa | + 1.50% | Europa, Nord America | Medio termine (~ 3-4 yrs) |
| Adozione di prezzi dinamici da parte dei principali franchise sportivi in Asia | + 0.90% | Asia-Pacifico, Nord America | Medio termine (~ 3-4 yrs) |
| Espansione dei biglietti intelligenti abilitati NFT per le comunità di artisti | + 0.80% | Globale, con adozione anticipata in Nord America ed Europa | A lungo termine (≥ 5 yrs) |
| Crescita del turismo degli eventi transfrontalieri in Medio Oriente | + 0.60% | Medio Oriente, con ricadute in Europa e Asia | Medio termine (~ 3-4 yrs) |
| Consolidamento degli scambi di biglietti con gli ecosistemi di portafogli digitali | + 0.90% | Global | A lungo termine (≥ 5 yrs) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione del comportamento di acquisto mobile-first in Nord America
I canali mobile rappresentano ora il 68% dei pagamenti secondari dei biglietti, una quota che è aumentata del 12% su base annua. Ticketmaster ha registrato un picco del 70% nell'utilizzo dell'app e StubHub ha aumentato le conversioni mobile del 22% dopo il restyling del 2024. La Generazione Z completa l'83% degli acquisti su smartphone entro due giorni, costringendo le piattaforme a dare priorità all'accesso biometrico, ai pagamenti con un solo tocco e al trasferimento dei biglietti in tempo reale. Percorsi di acquisto più rapidi rafforzano il vantaggio del 22% nelle conversioni mobile rispetto al desktop e contribuiscono direttamente all'espansione complessiva del mercato secondario dei biglietti.
Espansione dei biglietti intelligenti abilitati NFT per le comunità di artisti
I biglietti intelligenti NFT reindirizzano il 7-10% del valore di rivendita ai creatori, aggiungendo 87 milioni di dollari di entrate per gli artisti nel 2024. Oltre alle royalty, il token funge anche da oggetto da collezione che prolunga il coinvolgimento dei fan a una media di 73 giorni dopo gli eventi. Il rischio di contraffazione si riduce del 98% perché i metadati on-chain autenticano ogni trasferimento. Tra i primi ad adottare il token c'è Coachella, dove l'interazione post-festival è stata nove volte superiore rispetto ai tradizionali codici a barre. L'adozione rimane a una fase di complessità intermedia, ma sta crescendo grazie alle partnership tra exchange e blockchain di primo livello.
Consolidamento degli scambi di biglietti con gli ecosistemi di portafogli digitali
I portafogli digitali stanno acquisendo piattaforme di rivendita, riducendo il percorso di acquisto medio da otto a tre clic. Apple Pay e Google Wallet hanno elaborato insieme un volume di scontrini secondari di 340 milioni di dollari entro sei mesi dall'aggiunta delle funzioni di rivendita. Gli ecosistemi integrati garantiscono un tasso di conversione superiore del 34% e una velocità di liquidazione del 28%. Il vantaggio contro le frodi è altrettanto significativo, poiché i controlli di riconoscimento facciale o delle impronte digitali bloccano la maggior parte dei tentativi di furto di account. Poiché i portafogli integrano finanza, identità e archiviazione dei biglietti, rafforzano la fidelizzazione degli utenti e spostano ulteriormente il mercato dei biglietti secondari verso un ambiente a singola app.
Aumento della frequenza di eventi live ibridi e di più giorni in Europa
Il 28% dei principali festival europei ora si svolge per quattro o più giorni, in aumento rispetto al 2022% del 37. I pass multi-giorno consentono la rivendita parziale, con il 22% dei possessori che cede i giorni a cui non può partecipare. Le opzioni di streaming ibrido, presenti nel 48% dei grandi eventi, suddividono inoltre l'inventario in credenziali di persona e virtuali che circolano in modo indipendente. Di conseguenza, i picchi di rivendita giornalieri si concentrano 72-XNUMX ore prima di ogni blocco di festival, anziché allinearsi strettamente alla data di apertura. Le piattaforme stanno adattando le griglie dei prezzi a questi picchi di domanda più brevi e riorganizzando le dashboard per la programmazione giornaliera.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controllo normativo sulle speculazioni sui prezzi | -1.30% | Nord America, Europa | Medio termine (2-4 anni) |
| Attacchi QR contraffatti sui biglietti mobili | -0.70% | Asia-Pacifico | A breve termine (≤ 2 anni) |
| Commissioni di regolamento elevate sulle transazioni transfrontaliere nei mercati emergenti | -0.50% | America Latina, Medio Oriente, Africa | Medio termine (~ 3-4 yrs) |
| Saturazione delle presenze al cinema dopo la pandemia | -0.30% | Global | A breve termine (≤ 2 yrs) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione dei controlli normativi sulle speculazioni sui prezzi negli Stati Uniti e nell'UE
La norma della FTC, che entrerà in vigore a maggio 2025, vieta il drip pricing e impone la divulgazione completa al primo prezzo visualizzato. Parallelamente, l'attenzione dell'UE sul controllo delle concentrazioni e sulla lotta ai bot sta riducendo il margine di manovra delle piattaforme. Le riprogettazioni per la conformità stanno assorbendo il 3-5% del fatturato e spingendo le aziende a unificare i costi dei servizi nei prezzi di listino. Le riforme migliorano la fiducia degli acquirenti, ma comprimono i profitti basati sulle commissioni e aumentano la necessità di tecnologie di verifica economicamente vantaggiose.
Attacchi persistenti di codici QR contraffatti sui biglietti elettronici nell'area APAC
Lo spoofing dei codici QR dinamici ha aumentato l'ansia per le frodi a Tokyo, Seul e Shanghai, dove le lacune nella connettività delle sedi limitano i controlli in tempo reale. I sondaggi mostrano che il 28% dei consumatori nella regione Asia-Pacifico evita i canali secondari per gli eventi premium a causa di dubbi di autenticazione. La vulnerabilità è più acuta per i concerti di alto valore, dove i codici falsi superano le scansioni superficiali ma non sono validi all'ingresso. Sebbene i tornelli biometrici e la convalida tramite blockchain siano in fase di implementazione, l'adozione disomogenea sta frenando a breve termine il mercato dei biglietti secondari nella regione.
Analisi del segmento
Per piattaforma: la scala online ridefinisce il servizio offline
Le vendite online hanno assorbito l'85.30% del fatturato del 2025 e stanno ampliando il loro vantaggio con un CAGR del 10.05% entro il 2031. Si prevede che il mercato secondario dei biglietti per i canali online supererà i 4.35 miliardi di dollari entro la fine del periodo, grazie a un checkout senza intoppi, alla trasparenza delle commissioni e alla mappatura dei posti in tempo reale. I punti vendita offline si sono ritirati in una nicchia del 14.70%, servendo clienti più anziani, pacchetti di ospitalità premium e strutture in regioni con banda larga limitata.
Gli acquirenti nativi digitali ora finalizzano il 78% delle decisioni senza supporto di persona. Gli sportelli offline si stanno trasformando in centri di supporto e risoluzione delle controversie, anziché in motori di generazione di ricavi principali. Gli operatori ibridi che uniscono il servizio di persona all'upselling tramite app stanno preservando la rilevanza, ma la tendenza al costo per transazione favorisce il digitale puro su larga scala. Il consolidamento tra i leader online probabilmente estenderà la quota di mercato dei biglietti secondari dei canali web e app rispetto alle biglietterie tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dispositivo: Mobile aumenta la conversione e la sicurezza
Nel 67.40, il mobile ha rappresentato il 2025% degli ordini online e sta registrando un CAGR dell'11.33% fino al 2031. L'aumento riflette la scoperta continua, i portafogli integrati e il trasferimento di biglietti con un solo tocco. L'accesso biometrico ha ridotto i casi di frode del 76%, eliminando un precedente ostacolo alla fiducia nel mobile. Le generazioni più giovani spingono questo dato verso l'alto, con la Generazione Z che raggiunge l'83% di quota mobile.
Il desktop mantiene la sua importanza per gli acquisti di gruppo e i pacchetti VIP, dove schermi più grandi facilitano la selezione del posto e la revisione del contratto. Il valore medio del carrello da desktop è superiore del 32%, quindi le piattaforme mantengono un'ottimizzazione a doppio binario anziché cedere tutta l'attenzione agli smartphone. Ciononostante, il mercato secondario dei biglietti acquistati tramite dispositivi portatili è destinato a superare i 3.35 miliardi di dollari entro il 2031, confermando il mobile come canale di riferimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di evento: i concerti sono in testa mentre i festival crescono
I concerti hanno assorbito il 37.60% del fatturato del 2025 a causa della scarsità di artisti e della concentrazione dei tour, che alimentano i premi secondari. Gli eventi sportivi seguono con il 31.10%, beneficiando dell'incertezza del calendario e dell'intensità della rivalità. I festival, sebbene con una quota inferiore al 18.30%, crescono a un CAGR del 11.25%, il più alto tra le categorie, poiché i formati multi-giorno moltiplicano i punti di contatto per la rivendita. Le dimensioni del mercato secondario dei biglietti per i festival sono destinate a raddoppiare durante la finestra di previsione.
Cinema e teatro, al 13.00%, si trovano ad affrontare difficoltà strutturali dovute allo streaming e alla ridefinizione dei budget per il tempo libero. L'attività di rivendita si concentra sulle aperture IMAX e sulle proiezioni limitate, piuttosto che sulle proiezioni di routine. Nel frattempo, gli abbonamenti ai festival registrano cali di prezzo del 30% nell'arco di due settimane prima dell'evento, creando un arbitraggio per gli acquirenti sensibili al fattore tempo. La domanda per le attività sportive continua a dipendere dalle prestazioni delle squadre, con risultati incerti che aumentano i valori di rivendita per i posti nei playoff e le finali di coppa.
Analisi geografica
Mercato secondario dei biglietti in Nord America
Il Nord America è stato il leader del mercato secondario dei biglietti, con una quota del 37.70% nel 2025, e mantiene una solida prospettiva nonostante la rigorosa regolamentazione. L'utilizzo dei dispositivi mobili supera del 17% il livello di riferimento globale e l'adozione del wallet digitale accelera con l'adozione dell'ingresso contactless negli stadi. La legislazione statale su bot e commissioni spazzatura aumenta i costi di conformità, ma rafforza anche la fiducia dei consumatori, sostenendo una crescita stabile.
Mercato secondario dei biglietti nella regione Asia-Pacifico
L'area Asia-Pacifico è l'area in più rapida crescita, con un CAGR dell'11.05%. L'adozione di smartphone come strumento primario, la costruzione di stadi e l'espansione dei budget della classe media contribuiscono ad aumentare i volumi, soprattutto in Cina, India e Sud-est asiatico. La dinamica dei prezzi in Giappone e Corea del Sud allinea i prezzi primari alla domanda, rimodellando gli spread di rivendita. I timori di frode legati ai codici QR contraffatti rimangono il principale freno alla crescita, ma si prevede che le continue implementazioni di timbri blockchain e di varchi biometrici ridurranno il rischio nei prossimi due anni.
Mercato secondario dei biglietti in Europa
L'Europa, con una quota del 27.10%, si distingue per la forte tutela dei consumatori e l'innovazione nei formati ibridi. Gli abbonamenti plurigiornalieri e gli accordi sulle royalty NFT posizionano la regione all'avanguardia nella suddivisione degli inventari e nella remunerazione degli artisti. Le agenzie di regolamentazione esaminano gli effetti delle fusioni per prevenire un'eccessiva concentrazione, tuttavia un fatturato dell'e-commerce di 887 miliardi di euro nel 2023 fornisce una solida base digitale. La stabilità valutaria e l'apertura delle frontiere stimolano ulteriormente i flussi di biglietti transfrontalieri tra gli Stati Schengen.
Panorama competitivo
Il mercato mostra una moderata concentrazione, con Ticketmaster, StubHub e SeatGeek come principali attori. Questi operatori storici si estendono oltre la rivendita, includendo anche l'emissione primaria, sfumando i confini tradizionali e ampliando la presenza sul mercato secondario dei biglietti. La leadership tecnologica è emersa come fattore di differenziazione. Le piattaforme si affidano a motori di determinazione dei prezzi in tempo reale, all'analisi delle frodi basata sull'intelligenza artificiale e alla scoperta dell'inventario in-app, innalzando le barriere all'ingresso per chi si sposta più tardi.
Gli innovatori della blockchain puntano all'autenticità e alle lacune relative alle royalty degli artisti. Partnership come SI Tickets con Avalanche e i New York Red Bulls mirano alla piena implementazione dei biglietti intelligenti entro il 2026 [2] Avalanche, “Avalanche to Power SI Tickets' NFT Platform,” avax.network . I portafogli digitali incorporano exchange secondari per garantire la fidelizzazione degli utenti e generare sinergie di commissioni. Nel frattempo, la supervisione antitrust, illustrata dalla revisione del Dipartimento di Giustizia degli Stati Uniti su Live Nation, rappresenta un'incertezza strategica per gli attori dominanti. Gli specialisti regionali continuano a prosperare concentrandosi sulla localizzazione dell'ultimo minuto, sul posizionamento senza commissioni o sulla cura dell'inventario per pubblici di nicchia come gli eSport o gli sport universitari [3] New York Red Bulls, “Sports Illustrated Stadium Partnership Announcement,” newyorkredbulls.com.
L'ecosistema dei talenti si adatta parallelamente. Promotori, team e location negoziano canali di rivendita diretta per mantenere la visibilità sui dati dei clienti e generare ricavi incrementali. Alcuni artisti impongono limiti al trasferimento del valore nominale, spingendo le piattaforme a perfezionare i livelli di verifica. Si prevede che l'intensità competitiva aumenterà con modelli wallet-native, blockchain-secure e basati su abbonamento che si contendono la quota di mercato in un mercato che si prevede aggiungerà 1.66 miliardi di dollari nei prossimi cinque anni.
Leader del settore dei biglietti secondari
Ticketmaster Entertainment, LLC
StubHub
SeatGeek, Inc.
Sedili Vivid LLC
Tick Pick LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: StubHub ha stretto un'alleanza strategica con ATG per ampliare la portata della distribuzione e accelerare i miglioramenti dell'esperienza utente.
- Aprile 2025: Most Valuable Promotions ha rinnovato il suo accordo pluriennale con Event Tickets Center per un inventario di articoli di boxe ad alta richiesta.
- Marzo 2025: StubHub presenta domanda di IPO dopo aver segnalato un aumento del 29% nel fatturato dei biglietti secondari nel 2024.
- Marzo 2025: gli Stati Uniti hanno emesso un ordine esecutivo che ordina alla FTC di intensificare l'applicazione del BOTS Act.
Ambito e metodologia
Acquistare biglietti per un evento e rivenderli a un'altra parte è noto come secondary ticketing. Questa pratica spesso comporta l'acquisto di biglietti al valore nominale e la loro vendita a un prezzo più alto, in genere tramite piattaforme online o mercati di rivendita di biglietti.
Il mercato dei biglietti secondari è segmentato per piattaforme (piattaforma online e piattaforma offline), applicazioni (cinema e teatri, eventi dal vivo, eventi sportivi) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Online |
| disconnesso |
| Desktop |
| Mobile |
| Film e teatri |
| Concerti dal vivo |
| Eventi Sportivi |
| Festival e altri |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per piattaforma | Online | |
| disconnesso | ||
| Per dispositivo (solo online) | Desktop | |
| Mobile | ||
| Per tipo di evento | Film e teatri | |
| Concerti dal vivo | ||
| Eventi Sportivi | ||
| Festival e altri | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei biglietti secondari e con quale rapidità sta crescendo?
Il mercato dei biglietti secondari ha raggiunto i 3.41 miliardi di dollari nel 2026 e continua a crescere a un CAGR dell'8.74%, per raggiungere i 5.19 miliardi di dollari entro il 2031.
Quale regione sta registrando la più rapida espansione nelle vendite di biglietti secondari?
L'area Asia-Pacifico è in testa alla crescita con un CAGR dell'11.05% fino al 2031, trainato dall'adozione degli smartphone, dai prezzi dinamici nel settore sportivo e dalla crescente spesa dei consumatori.
Perché i biglietti intelligenti NFT sono importanti per il settore dei biglietti secondari?
I biglietti NFT consentono agli artisti di guadagnare il 7-10% di royalties sulle rivendite, riducono il rischio di contraffazione del 98% e mantengono i fan coinvolti per 73 giorni in media dopo gli eventi.
In che modo le nuove norme della FTC influenzeranno le piattaforme di rivendita dei biglietti?
A partire da maggio 2025, le piattaforme statunitensi dovranno mostrare in anticipo i prezzi all-in e non potranno utilizzare commissioni di prelievo, il che ridurrebbe i margini basati sulle commissioni di circa il 3-5%.
I dispositivi mobili sono ormai il canale dominante per l'acquisto di biglietti secondari?
Sì, nel 67.40 il 2025% delle transazioni online è stato completato tramite dispositivi mobili e si prevede che supererà i 3.35 miliardi di dollari di fatturato di mercato entro il 2031.


