

Dimensione e quota del mercato dei macronutrienti secondari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 19.43 miliardo di dollari |
| Dimensione del mercato (2031) | 24.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.82% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
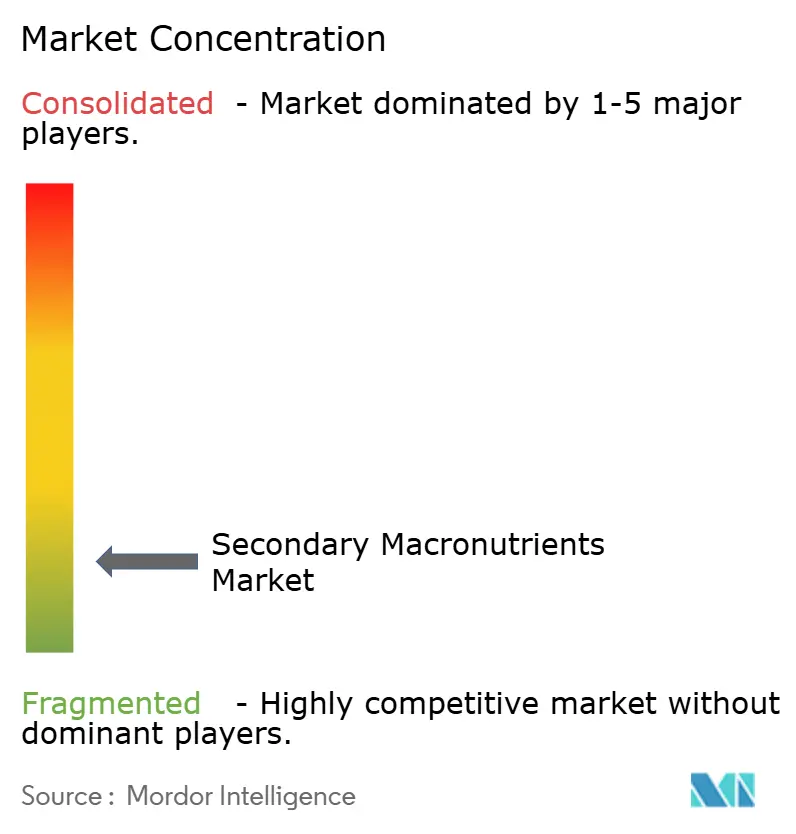
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei macronutrienti secondari di Mordor Intelligence
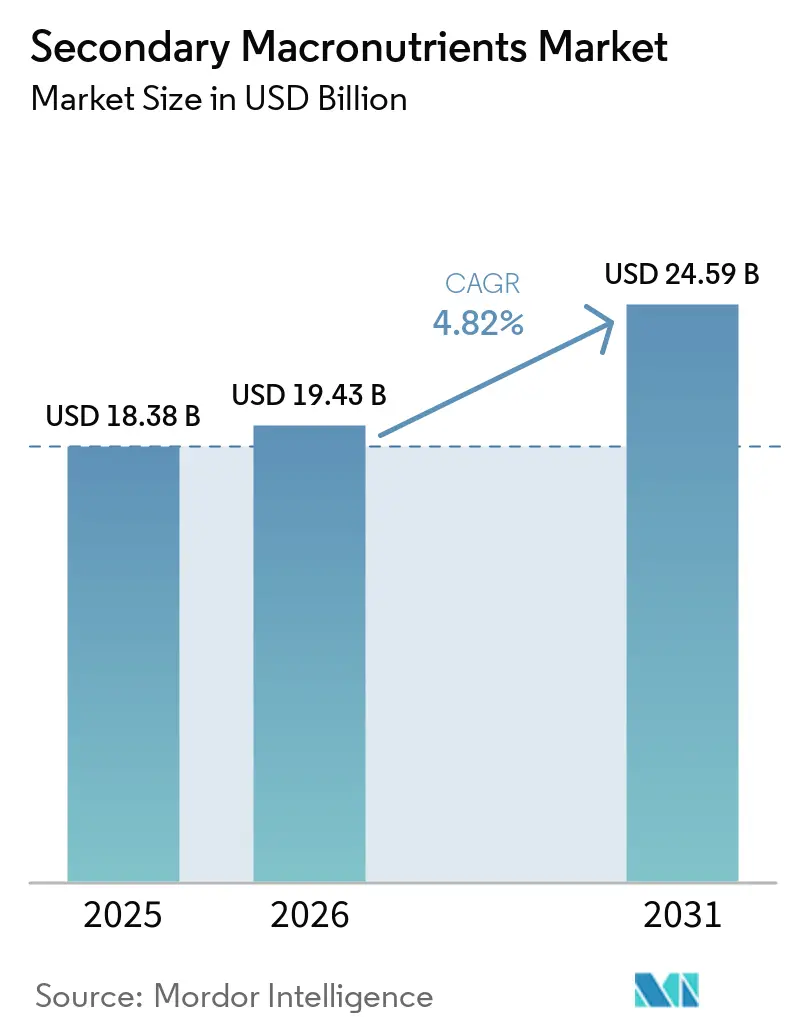
Il mercato dei macronutrienti secondari aveva un valore di 18.38 miliardi di dollari nel 2025 e si prevede che crescerà da 19.43 miliardi di dollari nel 2026 a 24.59 miliardi di dollari entro il 2031, registrando un CAGR del 4.82% nel periodo di previsione dal 2026 al 2031. La forte domanda di nutrizione equilibrata del suolo, il recupero obbligatorio dello zolfo da parte delle raffinerie e le tecnologie di co-granulazione che riducono i passaggi sul campo stanno rafforzando questa tendenza al rialzo. Il calo della fertilità del suolo nelle zone ad alta produzione di grano, mais e semi oleosi, unitamente all'espansione delle serre nella regione Asia-Pacifico, sta focalizzando l'attenzione sugli apporti di calcio, magnesio e zolfo. Lo zolfo elementare proveniente dalla desolforazione del diesel ha ridotto i costi delle materie prime, mentre le apparecchiature per l'applicazione di precisione hanno aumentato l'efficienza nell'uso dei nutrienti. Insieme, questi fattori mantengono il mercato dei macronutrienti secondari saldamente su un percorso di crescita.
Punti chiave del rapporto
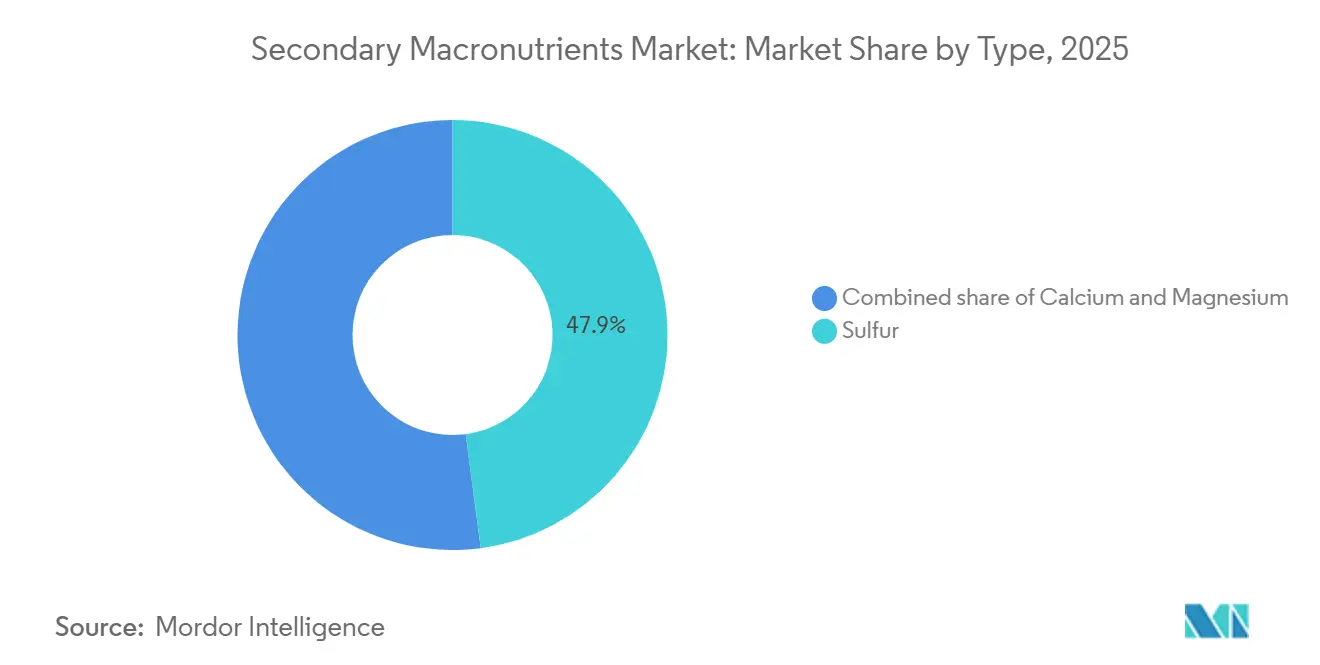
- Per tipologia, lo zolfo ha rappresentato la quota maggiore del mercato dei macronutrienti secondari, pari al 47.9% nel 2025, mentre si prevede che il calcio crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 5.8%, dal 2026 al 2031.
- Per modalità di applicazione, l'applicazione al suolo ha rappresentato la quota maggiore, pari al 76.5% nel 2025, mentre si prevede che il mercato dei macronutrienti secondari per la fertirrigazione crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.1%, dal 2026 al 2031.
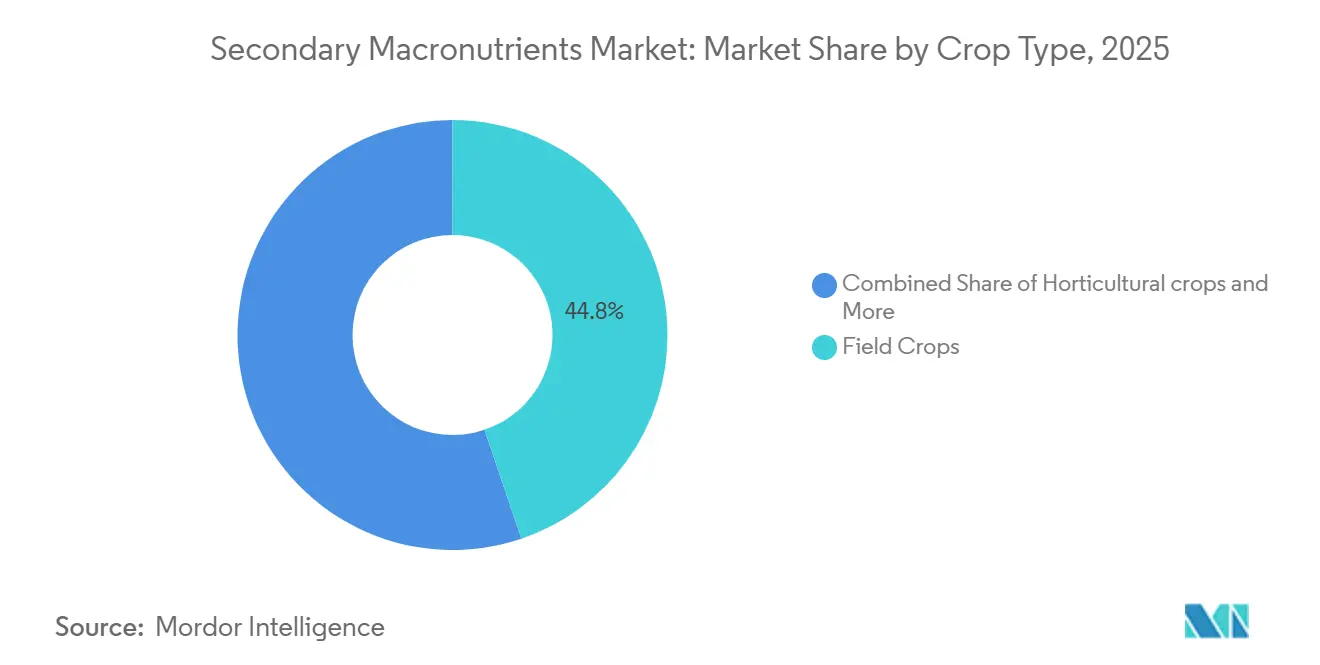
- Per tipologia di coltura, le colture da campo rappresentavano il 44.8% del mercato dei micronutrienti secondari nel 2025, mentre si prevede che le colture orticole cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 5.9%, dal 2026 al 2031.
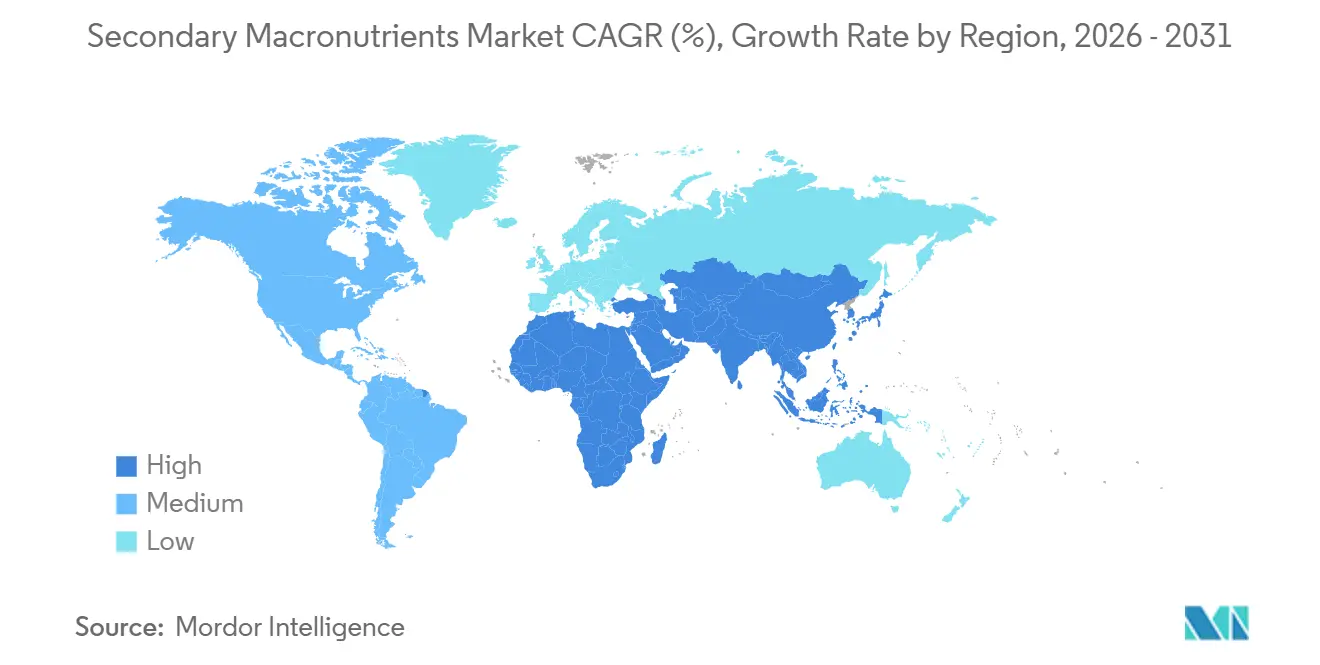
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato la quota maggiore, pari al 40.0% nel 2025, e si prevede che crescerà al tasso annuo composto (CAGR) più rapido, pari al 5.8%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei macronutrienti secondari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di calcio guidata dall'acidità del suolo nelle fasce di grano tenero | + 0.80% | Nord America e Europa | Medio termine (2-4 anni) |
| Adeguamento della fertirrigazione nelle mega serre irrigate a goccia | + 0.60% | Nucleo Asia-Pacifico, con ricadute su Europa e Nord America | A breve termine (≤ 2 anni) |
| Espansione delle superfici destinate alla coltivazione della canna da zucchero nel Sud-est asiatico | + 0.50% | Asia-Pacifico | Medio termine (2-4 anni) |
| Le norme sul diesel a bassissimo tenore di zolfo aumentano la fornitura di zolfo elementare | + 0.70% | Global | A lungo termine (≥ 4 anni) |
| Co-granulazione che incorpora Ca-Mg-S in singoli granuli | + 0.40% | Global | Medio termine (2-4 anni) |
| Programmi secondari di gestione dei nutrienti da parte delle cooperative di commercianti e dettaglianti | + 0.30% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di calcio guidata dall'acidità del suolo nelle fasce di grano tenero
La coltivazione continua del grano, unita all'uso intensivo di azoto, sta accelerando l'acidificazione del suolo. La produzione agricola nazionale di calce negli Stati Uniti è aumentata notevolmente nel 2024, indicando una risposta più forte da parte degli agricoltori al calo del pH del suolo [1] Fonte: United States Geological Survey, “Mineral Commodity Summaries 2024: Lime,” usgs.gov . Il nitrato di calcio e il solfato di calcio vengono sempre più utilizzati per ripristinare l'equilibrio dei nutrienti, migliorare la qualità del grano e sostenere i premi proteici nelle catene di approvvigionamento orientate all'esportazione. Poiché l'acidificazione è cumulativa, le applicazioni ricorrenti di calcio creano un flusso costante per i fornitori. I mugnai di farina di alta qualità che premiano profili di forza dell'impasto più elevati rafforzano la disponibilità dei coltivatori a includere nel budget i nutrienti secondari. La tendenza si estende in Canada, Francia e Polonia, in linea con le iniziative nazionali per la salute del suolo che legano i pagamenti al miglioramento della capacità di scambio cationico.
Adeguamento della fertirrigazione nelle mega serre irrigate a goccia
Le serre industriali in Cina, negli stati del Golfo, in Spagna e in Messico prediligono ora la somministrazione di calcio, magnesio e zolfo liquidi tramite i sistemi di irrigazione a goccia esistenti. Il passaggio dalla concimazione granulare alla fertirrigazione riduce la manodopera fino al 25% per ettaro e aumenta l'assorbimento dei nutrienti sincronizzando il flusso di nutrienti con la traspirazione delle piante. Gli impianti integrano sensori in tempo reale che guidano la regolazione del dosaggio, riducendo l'eccesso di offerta e aumentando la resa per metro quadro. I distributori di input rispondono lanciando sul mercato nitrato di calcio di grado tecnico, privo di cloruri e completamente solubile in acqua fredda. Questa ondata di ammodernamenti a basso costo incrementa la domanda di formulazioni di alta qualità nel mercato dei fertilizzanti a base di macronutrienti secondari e spinge i fornitori di attrezzature a offrire iniettori Venturi in abbinamento a pacchetti di nutrienti in abbonamento.
Espansione delle superfici destinate alla coltivazione della canna da zucchero nel Sud-est asiatico
Thailandia, Vietnam e Filippine stanno destinando pianure fertili alla canna da zucchero per soddisfare gli obiettivi nazionali di biocarburanti e le quote di esportazione. I pacchetti di sostegno governativo sovvenzionano il superfosfato semplice ricco di zolfo e il gesso contenente calcio, attenuando i costi per gli agricoltori ed elevando i tassi medi di applicazione dei nutrienti. L'agenzia di ricerca giapponese JIRCAS sottolinea il ruolo dello zolfo nella sintesi del saccarosio e il ruolo del calcio nella resistenza della canna, entrambi vitali per la produttività degli zuccherifici [2] Fonte: Japan International Research Center for Agricultural Sciences, “Fertilizer Price Trends,” jircas.go.jp . I produttori di fertilizzanti stanno costruendo hub costieri vicino alle raffinerie per sfruttare lo zolfo elementare, accorciando le catene di approvvigionamento e favorendo la stabilità dei prezzi in questo segmento in rapida espansione.
Le norme sul diesel a bassissimo tenore di zolfo aumentano la fornitura di zolfo elementare
Le raffinerie di tutto il mondo riducono lo zolfo a 10 ppm per soddisfare i requisiti del gasolio stradale. La produzione di zolfo elementare è quindi aumentata vertiginosamente, provocando un calo dei prezzi del 26% nel 2024 [3] Fonte: World Bank Group, “Fertilizer Prices Edge Lower,” worldbank.org . I produttori di fertilizzanti si assicurano contratti di fornitura a lungo termine con le aziende energetiche, riducendo la volatilità delle materie prime ed espandendo i cicli di granulazione. Questa abbondante materia prima rappresenta un fattore di costo strutturale favorevole per il mercato secondario dei fertilizzanti a base di macronutrienti, ampliando i margini e incoraggiando l'aggiunta di capacità nelle economie emergenti che in precedenza dipendevano dalle importazioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del trasporto marittimo di nitrato di calcio alla rinfusa | -0.4% | Regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Calo dei tenori di minerale di magnesio in Russia e Israele | -0.3% | Global | A lungo termine (≥ 4 anni) |
| L'approvazione da parte dell'UE dei fertilizzanti a base di gesso riciclato procede a rilento. | -0.2% | Europa | Medio termine (2-4 anni) |
| Riduzione della liquidità per gli agricoltori sudamericani a causa della stretta sul credito agricolo. | -0.5% | Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del trasporto marittimo di nitrato di calcio alla rinfusa
I costi di spedizione transoceanici rimangono superiori ai livelli pre-pandemia, con le tariffe spot che oscillano del 40% in pochi mesi. Il Freight Dashboard del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) mostra che le spedizioni di fertilizzanti stanno affrontando carenze di container, prolungando le finestre di consegna [4] Fonte: United States Geological Survey, “Mineral Commodity Summaries 2024: Magnesium,” usgs.gov . I mercati dipendenti dalle importazioni, come l'Asia meridionale, assorbono questi maggiori costi di trasporto nei costi di sbarco, aumentando i prezzi alla produzione. Alcuni acquirenti posticipano gli ordini di nitrato di calcio o lo sostituiscono con nitrato di ammonio e calcio di qualità inferiore, deprimendo la crescita a breve termine nel mercato secondario dei fertilizzanti a base di macronutrienti.
Calo dei tenori di minerale di magnesio in Russia e Israele
I principali produttori di fertilizzanti segnalano un calo dei gradi di minerale, ora in media inferiori al 9%, il che sta aumentando il rapporto tra scarti e minerale e incrementando il consumo energetico per tonnellata di materiale lavorato. Secondo le valutazioni dell'US Geological Survey (USGS), i costi di estrazione continuano a salire poiché i minatori sono costretti ad accedere a giacimenti più profondi e a basso rendimento, che richiedono perforazioni e arricchimenti più intensivi [5] Fonte: USDA, “Fertilizer Transportation Dashboard,” cen-commodities.com . Questa contrazione dell'offerta a monte ha portato il gigante a diversificare l'approvvigionamento verso Australia e Cina, sebbene la maggior parte delle nuove iniziative di estrazione e lavorazione in queste regioni abbia tempi di sviluppo pluriennali, il che suggerisce che gli attuali vincoli di offerta e le pressioni sui prezzi probabilmente persisteranno nel medio termine.
Analisi del segmento
Per tipologia: lo zolfo domina il mercato, mentre il calcio guadagna terreno.
Nel 2025, lo zolfo ha rappresentato la quota maggiore, pari al 47.9%, del mercato dei macronutrienti secondari, grazie al suo ruolo fondamentale nella formazione degli amminoacidi e nello sviluppo degli oli nella colza e nella soia. Il segmento cresce costantemente grazie all'abbondante disponibilità di zolfo elementare derivato dalle raffinerie, che sostiene prezzi competitivi. Si prevede che il calcio registrerà il tasso di crescita annuale composto (CAGR) più rapido, pari al 5.8%, dal 2026 al 2031, in quanto gli agricoltori si trovano ad affrontare i problemi di acidificazione del suolo e le esigenze di consistenza dei frutti nei frutteti. La domanda di magnesio si concentra sulle quote ortofrutticole di alto valore che premiano i livelli ottimali di clorofilla. Il vantaggio in termini di costi dello zolfo e l'ampia richiesta da parte delle colture lo manterranno saldamente in testa, ma la rapida diffusione del calcio sia in pieno campo che in agricoltura in ambiente controllato segnala un progressivo assottigliamento del divario.
La desolforazione su larga scala nelle raffinerie del Nord America, del Medio Oriente e dell'Asia garantisce una fornitura costante di zolfo grezzo, supportando l'espansione della capacità produttiva di zolfo granulare e in pastiglie. La fertirrigazione di precisione libera il potenziale di calcio e nitrati nelle serre di pomodori e peperoni, rafforzando i margini per le linee di prodotti solubili. Il magnesio mantiene il suo ruolo specialistico nelle verdure a foglia verde e nella frutta tropicale, dove il mantenimento del colore è imprescindibile per i mercati di esportazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di applicazione: l'applicazione al suolo mantiene la sua posizione dominante mentre la fertirrigazione accelera
Nel 2025, l'applicazione al terreno rappresentava il 76.5% della quota di mercato dei micronutrienti secondari, a testimonianza della familiarità degli agricoltori con la tecnica e della compatibilità dei macchinari. Le seminatrici a spaglio e pneumatiche più diffuse sono in grado di gestire granuli di Ca-Mg-S co-granulati senza modifiche al flusso di lavoro. Si prevede che il mercato dei macronutrienti secondari per la fertirrigazione crescerà al tasso di crescita annuale composto (CAGR) più rapido, pari al 6.1%, dal 2026 al 2031, trainato dalla diffusione delle serre e dagli incentivi per l'ammodernamento dei sistemi di irrigazione a goccia. Gli irroratori fogliari colmano le lacune del mercato quando è essenziale una rapida correzione delle carenze, in particolare per i vigneti di uva da tavola di alta qualità.
I macronutrienti secondari liquidi raggiungono efficienze di assorbimento fino al 20% superiori rispetto alle equivalenti applicazioni in campo, convincendo gli investitori nel settore delle serre ad alta tecnologia a integrare iniettori in linea. Gli sviluppatori di applicazioni al suolo, per contro, aggiungono inibitori dell'ureasi e rivestimenti polimerici che moderano il rilascio dei nutrienti, mantenendo la loro rilevanza nelle colture in campo aperto. Le formulazioni fogliari contengono tensioattivi e agenti chelanti che accelerano l'assorbimento fogliare, sebbene i loro volumi rimangano modesti rispetto a quelli dei granuli e dei liquidi.
Per tipologia di coltura: le colture da campo rappresentano la quota maggiore, mentre le colture orticole si espandono rapidamente.
Nel 2025, le colture da campo rappresentavano la quota maggiore, pari al 44.8%, grazie alla vasta superficie coltivata a grano, mais, soia e colza. La stabilità dell'approvvigionamento di materie prime e le raccomandazioni ben definite garantiscono una domanda prevedibile di anno in anno. Si prevede che le colture orticole cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 5.9%, dal 2026 al 2031, trainate dall'aumento del reddito disponibile, che stimola la domanda di frutta e verdura di alta qualità. I settori del tappeto erboso e delle piante ornamentali si basano su premi di qualità estetica che giustificano l'utilizzo di input specializzati e di qualità superiore.
I contratti per le proteine del suolo nel grano incentivano la concimazione superficiale con zolfo, mentre i trasformatori di colza pagano bonus per il contenuto di olio che giustificano l'aggiunta di miscele di magnesio e zolfo. I produttori di peperoni in serra in Turchia e Spagna utilizzano calcio e nitrati tramite fertirrigazione per prevenire il marciume apicale, stimolando così la domanda orticola. I campi da golf nella Sun Belt applicano solfato di magnesio per mantenere il colore del manto erboso durante i periodi di elevata evapotraspirazione, evidenziando le opportunità offerte dai micro-segmenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei macronutrienti secondari nella regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato la quota maggiore, pari al 40.0% nel 2025, e si prevede che crescerà al tasso di crescita annuo composto (CAGR) più rapido, del 5.8%, dal 2026 al 2031. La modernizzazione sostenuta dai governi in Cina, India e Sud-est asiatico combina sussidi per la salute del suolo con servizi di divulgazione che promuovono programmi di nutrizione equilibrata. La superficie coltivata a canna da zucchero in Thailandia e Vietnam, da sola, incrementa il consumo di zolfo a doppia cifra, mentre la superficie coltivata a serre nella provincia di Shandong alimenta le importazioni di calcio liquido. Le diverse zone agro-climatiche della regione creano bacini di domanda multiformi che i fornitori globali soddisfano attraverso portafogli di qualità specifici per regione.
Mercato secondario dei macronutrienti in Nord America ed Europa
In Nord America l'adozione di queste tecnologie è consolidata e l'attenzione si concentra sull'aumento dell'efficienza. Le normative sul gasolio a bassissimo contenuto di zolfo garantiscono una fornitura costante di zolfo elementare, riducendo la volatilità dei prezzi. Gli agricoltori integrano irroratrici a dosaggio variabile per adattare le prescrizioni di nutrienti secondari alle mappe di resa. L'Europa privilegia l'approvvigionamento da fonti di economia circolare, ma si confronta con le tempistiche prolungate del regolamento REACH per i prodotti riciclati. Le applicazioni di calcio rivestono un ruolo di primo piano, in quanto gli agricoltori neutralizzano gli apporti di azoto acidificante, soprattutto in Germania e Polonia.
Mercato secondario dei macronutrienti in Sud America e Medio Oriente e Africa
Il Sud America presenta una dicotomia: il Brasile, la potenza economica del continente, sta incrementando l'utilizzo di macronutrienti secondari, poiché le industrie della soia e dello zucchero richiedono livelli più elevati di proteine e saccarosio. L'Argentina, al contrario, è in ritardo a causa delle restrizioni creditizie che frenano la spesa discrezionale. Il Medio Oriente e l'Africa mostrano un crescente interesse per il nitrato di calcio nell'agricoltura protetta; i progetti sauditi per la sicurezza alimentare e i distretti serricoli egiziani stimolano la crescita, pur partendo da una base ridotta. Questi corridoi emergenti stanno gradualmente dando maggiore peso al mercato dei macronutrienti secondari.
Panorama competitivo
Nel 2025, il mercato dei macronutrienti secondari si presenta altamente frammentato, con ICL Group Ltd, K+S Aktiengesellschaft, Koch Industries Inc., The Mosaic Company e Yara International ASA tra i principali attori. Aziende leader come Yara International e Mosaic si affidano a una capillare rete distributiva e a piattaforme proprietarie di consulenza nutrizionale per le colture. Rafforzano i propri portafogli attraverso l'integrazione a monte. L'espansione di Yara nel settore della gestione dello zolfo nelle raffinerie ne è un esempio recente.
Le aziende regionali prosperano adattando i gradi di purezza alle caratteristiche chimiche del suolo locale e offrendo servizi integrati che integrano test, miscele personalizzate e micrologistica. Le capacità di co-granulazione stanno diventando risorse determinanti, con i licenziatari tecnologici che firmano accordi multi-impianto in Sud America e Africa. Le domande di brevetto per miscele liquide a rilascio controllato e arricchite con tensioattivi aumentano, sottolineando la continua rivalità in ambito R&S anche a livelli di quota di mercato modesti.
I requisiti di sostenibilità stanno accelerando l'interesse per il gesso e il magnesio derivati dai rifiuti provenienti dalle salamoie di desalinizzazione, settori in cui nuovi operatori agili sfidano gli operatori tradizionali. Tuttavia, i lunghi iter normativi in Europa frenano una rapida espansione. Le alleanze strategiche tra raffinatori di energia che forniscono zolfo elementare e convertitori di fertilizzanti rimangono fondamentali per la leadership di costo. Con l'appiattimento delle curve di costo, la competenza nella consulenza tecnica sta emergendo come principale leva di differenziazione.
Leader del settore dei macronutrienti secondari
Gruppo ICL Ltd
K+S Aktiengesellschaft
Koch Industrie Inc.
The Mosaic Company
Yara International ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Grupa Azoty SA (Compo Expert) ha lanciato DuoS, un fertilizzante azotato-solforoso contenente calcio. La sua formulazione include il 13% di zolfo e il 5.7% di calcio, coprendo direttamente due macronutrienti secondari.
- Marzo 2025: Coromandel International Limited ha raddoppiato la capacità di produzione di pastiglie di zolfo a Visakhapatnam, portandola a 50,000 tonnellate metriche, per garantire un approvvigionamento costante di materia prima per i prodotti a base di zolfo bentonitico.
- Febbraio 2025: Haifa Group ha lanciato Haifa Soluble DUO, un fertilizzante idrosolubile a base di calcio, progettato per la fertirrigazione. Le sue due formulazioni contengono rispettivamente il 10% e il 34% di ossido di calcio.
Ambito del rapporto sul mercato globale dei macronutrienti secondari
I nutrienti secondari sono elementi essenziali per le piante, necessari in quantità moderate per una crescita sana. Tra questi figurano calcio, magnesio e zolfo, che supportano lo sviluppo della parete cellulare, la formazione della clorofilla, la fotosintesi, la sintesi proteica e il miglioramento della qualità e della resa del raccolto.
Il rapporto sul mercato dei macronutrienti secondari è segmentato per tipologia (calcio, magnesio e zolfo), per modalità di applicazione (fertirrigazione, applicazione fogliare e al suolo), per tipo di coltura (colture da campo, colture orticole, tappeti erbosi e piante ornamentali) e per area geografica (Nord America, Sud America, Asia-Pacifico, Europa, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Dritto | Macronutrienti secondari | Calcio |
| Magnesio | ||
| Zolfo |
| fertirrigazione |
| Fogliare |
| Suolo |
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
| Nord America | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America | |
| Sud America | Argentina |
| Brasile | |
| Resto del Sud America | |
| Asia-Pacifico | Australia |
| Bangladesh | |
| Cina | |
| India | |
| Indonesia | |
| Giappone | |
| Pakistan | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Ucraina | |
| Regno Unito | |
| Resto d'Europa | |
| Medio Oriente | Arabia Saudita |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Nigeria |
| Sud Africa | |
| Resto d'Africa |
| Per tipo | Dritto | Macronutrienti secondari | Calcio |
| Magnesio | |||
| Zolfo | |||
| Per modalità di applicazione | fertirrigazione | ||
| Fogliare | |||
| Suolo | |||
| Per tipo di coltura | Campi coltivati | ||
| Colture orticole | |||
| Tappeti erbosi e ornamentali | |||
| Per geografia | Nord America | Canada | |
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
| Sud America | Argentina | ||
| Brasile | |||
| Resto del Sud America | |||
| Asia-Pacifico | Australia | ||
| Bangladesh | |||
| Cina | |||
| India | |||
| Indonesia | |||
| Giappone | |||
| Pakistan | |||
| Philippines | |||
| Tailandia | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Francia | ||
| Germania | |||
| Italia | |||
| Olanda | |||
| Russia | |||
| Spagna | |||
| Ucraina | |||
| Regno Unito | |||
| Resto d'Europa | |||
| Medio Oriente | Arabia Saudita | ||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Nigeria | ||
| Sud Africa | |||
| Resto d'Africa | |||
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Macronutrienti secondari: Ca, Mg e S
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




