

Dimensioni e quota di mercato dei motori di ricerca
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 280.48 miliardo di dollari |
| Dimensione del mercato (2031) | 474.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.09% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
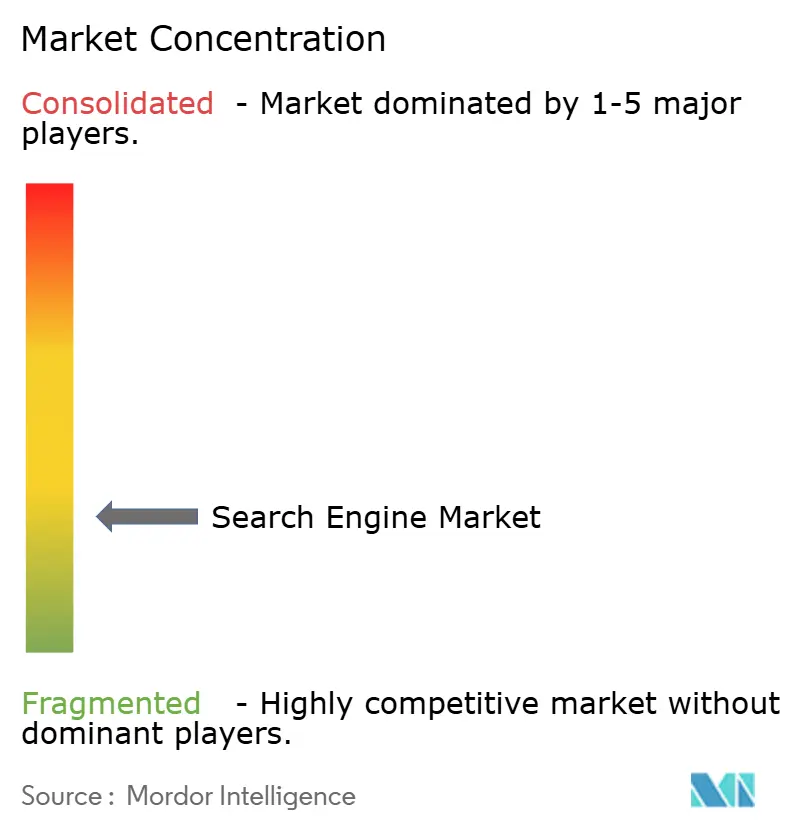
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei motori di ricerca di Mordor Intelligence
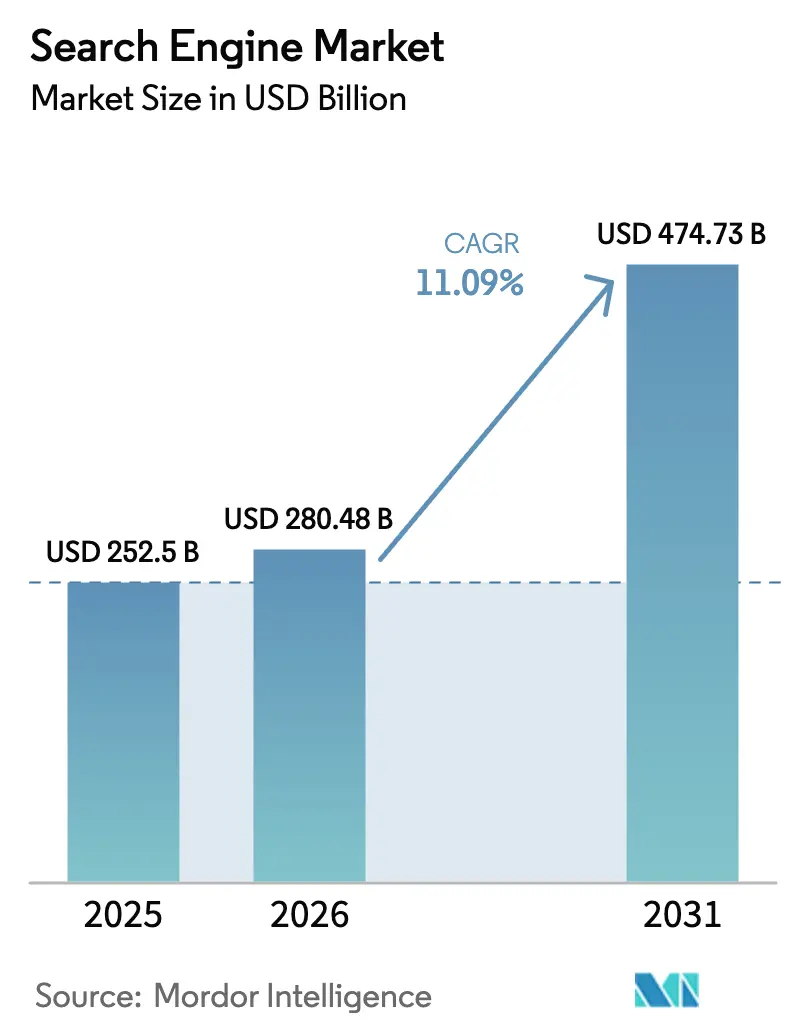
Si prevede che il mercato dei motori di ricerca crescerà da 252.5 miliardi di dollari nel 2025 a 280.48 miliardi di dollari nel 2026, per poi raggiungere i 474.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.09% nel periodo 2026-2031. Questa forte crescita riflette il passaggio dal recupero di parole chiave ai motori di ricerca conversazionali nativi dell'IA, che richiedono risorse di calcolo molto maggiori, soprattutto per le query multimodali che combinano testo, voce e immagini. La domanda aziendale di API di ricerca verticali, l'ascesa della monetizzazione multimodale e le normative sulla privacy in continua evoluzione influenzano le strategie competitive, in quanto i fornitori cercano un equilibrio tra innovazione e costi di conformità. L'area Asia-Pacifico, trainata dalla diffusione del 5G e da una base di utenti mobile-first, rimane il principale contributore regionale, mentre l'Africa registra la crescita più rapida grazie all'accelerazione della copertura a banda larga. I motori basati su crawler dominano ancora i ricavi, ma i motori verticali specializzati dettano ora il ritmo dell'espansione grazie alla domanda aziendale di risultati specifici per settore. I modelli di pagamento basati su abbonamento e SaaS, attraenti per le aziende che cercano costi prevedibili, superano la crescita della pubblicità pura, poiché la ricerca basata sull'intelligenza artificiale, che richiede un'elevata potenza di calcolo, necessita di finanziamenti sostenibili.
Punti chiave del rapporto
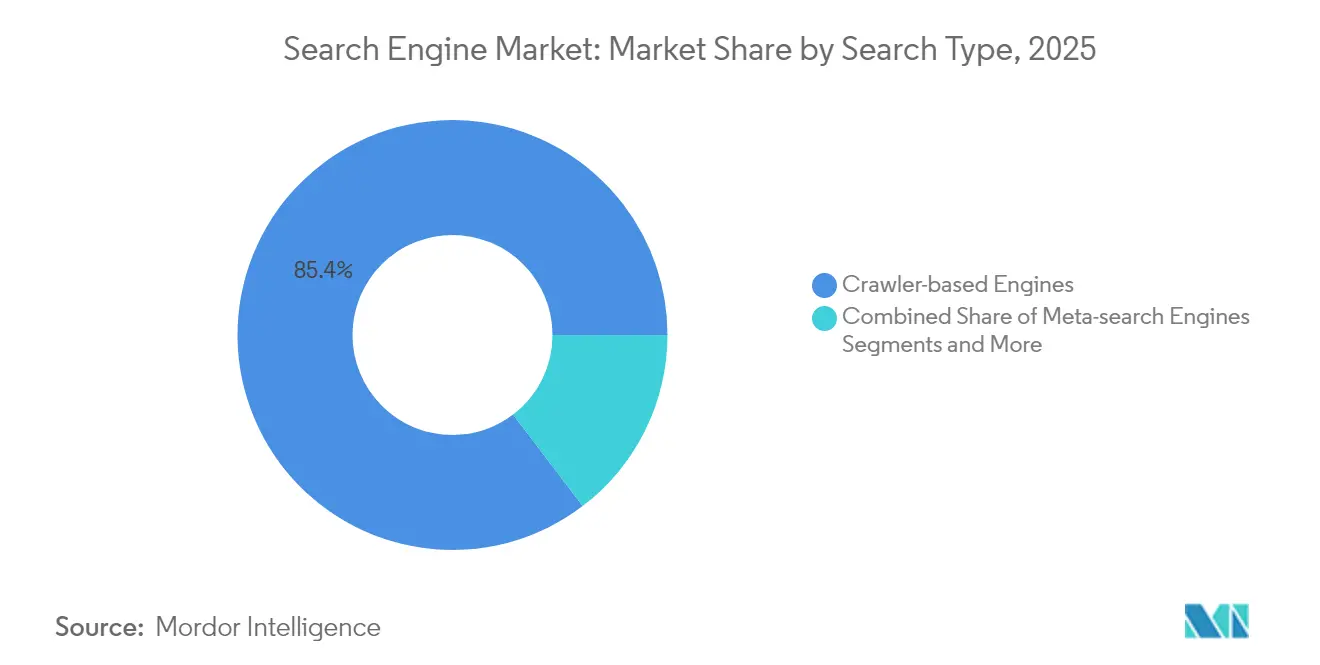
- In base al tipo di ricerca, i motori basati su crawler hanno registrato una quota di fatturato pari all'85.35% nel 2025; i motori verticali e specifici per dominio sono destinati a crescere a un CAGR del 17.95% fino al 2031.
- Per piattaforma, il settore mobile ha registrato il 58.45% dei ricavi nel 2025, mentre gli smart speaker e gli assistenti vocali cresceranno a un CAGR del 16.05% entro il 2031.
- Per applicazione, l'uso personale ha rappresentato il 63.40% delle dimensioni del mercato dei motori di ricerca nel 2025, mentre le implementazioni aziendali stanno aumentando a un CAGR del 14.55%.
- In base al modello di fatturato, nel 61.20 la pubblicità ha mantenuto una quota del 2025% del mercato dei motori di ricerca; gli abbonamenti e il SaaS registrano il CAGR più elevato, pari al 17.25%.
- Per settore di utilizzo finale, l'e-commerce e la vendita al dettaglio hanno prodotto il 32.60% dei ricavi del 2025, ma si prevede che l'assistenza sanitaria e le scienze della vita cresceranno a un CAGR del 16.75% fino al 2031.
- In termini geografici, nel 38.70 la regione Asia-Pacifico deteneva il 2025% della quota di mercato dei motori di ricerca, mentre si prevede che l'Africa crescerà a un CAGR del 14.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei motori di ricerca
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dell'adozione della ricerca vocale | + 2.1% | Leader globale nell'area APAC | Medio termine (2-4 anni) |
| Crescente domanda di intelligence sui contenuti basata sull'intelligenza artificiale | + 3.2% | Nord America e UE | A breve termine (≤ 2 anni) |
| Penetrazione di Internet mobile e implementazione del 5G | + 1.8% | Nucleo APAC; ricadute in Africa e MEA | A lungo termine (≥ 4 anni) |
| Spostamento della spesa pubblicitaria verso la ricerca a pagamento | + 2.4% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Monetizzazione della ricerca multimodale generativa-AI | + 1.9% | Nord America e UE | A breve termine (≤ 2 anni) |
| API di ricerca verticale di livello aziendale | + 2.7% | Mercati aziendali globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita dell'adozione della ricerca vocale
Le interfacce vocali permeano smartphone, veicoli e smart speaker, poiché i fornitori di hardware integrano la ricerca basata sull'intelligenza artificiale direttamente nei dispositivi. L'investimento di Samsung in Perplexity AI precaricherà funzionalità conversazionali sui futuri telefoni cellulari, mentre Bixby integra il riconoscimento degli oggetti per consentire agli utenti di interrogare oggetti fisici tramite sovrapposizioni di realtà aumentata. Gli scenari aziendali traggono vantaggio dalle API vocali che supportano il recupero a mani libere in contesti di produzione, clinici e logistici. L'attività di brevettazione mostra come i fornitori stiano perfezionando l'interazione voce-visiva, una base per monetizzare i momenti di ricerca ambientale e contestuale. Man mano che gli utenti adottano le query conversazionali, i fornitori di servizi di ricerca arricchiscono i segnali di dati, migliorano il targeting degli annunci e diversificano i ricavi oltre gli annunci di testo.
Crescente domanda di content intelligence basata sull'intelligenza artificiale
Le aziende ora si aspettano la generazione di insight piuttosto che la semplice individuazione di documenti. L'IA Mode di Google, introdotta a marzo 2025, orchestra ricerche multiple per restituire risposte consolidate, segnando il passaggio da link classificati a risposte sintetizzate. Il modello ERNIE di Baidu elabora 1.5 miliardi di chiamate API al giorno a un costo inferiore del 99% rispetto agli stack legacy, a dimostrazione di guadagni di efficienza che stimolano l'adozione. L'acquisizione di Rockset da parte di OpenAI sottolinea il valore strategico della generazione con recupero aumentato per l'analisi in tempo reale. Le aziende sfruttano questi strumenti per riassumere report, estrarre insight e potenziare i chatbot, creando flussi di entrate da abbonamento per i fornitori di servizi di ricerca.
Penetrazione di Internet mobile e implementazione del 5G
Le reti avanzate riducono la latenza e aumentano la larghezza di banda, consentendo la ricerca visiva e spaziale. Gli 1.8 miliardi di abbonati alla rete mobile dell'area Asia-Pacifico contribuiscono ora al 5.3% del PIL regionale, supportando formati pubblicitari basati sulla posizione geografica ed esperienze di e-commerce più ricche. La ricerca visiva di DeepSeek mostra che il 62% dei millennial e della Generazione Z preferisce le immagini al testo, incoraggiando i brand a sponsorizzare risultati di acquisto. La base di banda larga fissa in Africa quasi raddoppierà entro il 2030, ampliando il pubblico target e dando impulso al mercato dei motori di ricerca.[1]"Prospettive sulla banda larga in Africa 2024." Analisi dell'Africa
Spostamento della spesa pubblicitaria verso la ricerca a pagamento
Si prevede che la ricerca a pagamento basata sull'IA aumenterà da 1 miliardo di dollari nel 2025 a 26 miliardi di dollari entro il 2029, poiché gli inserzionisti cercano un coinvolgimento di qualità superiore nonostante i volumi di clic inferiori. La pubblicità di ricerca e notizie di Microsoft nell'anno fiscale 2024 è cresciuta del 12% grazie alle funzionalità di IA di Bing che hanno migliorato la copertura del pubblico. [2] Microsoft Corporation, "Microsoft 2024 Annual Report", microsoft.com. I ricavi di ricerca di Google nel quarto trimestre del 2024 sono aumentati del 13% a 49.4 miliardi di dollari, sottolineando la resilienza degli annunci sponsorizzati nonostante i cambiamenti di formato. I marketer danno sempre più priorità all'attribuzione delle conversioni rispetto alle impressioni, a vantaggio dei motori di ricerca in grado di mappare l'intento di ricerca ai risultati di acquisto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei contenuti online di bassa qualità e fuorvianti | -1.4% | Globale, i mercati emergenti colpiscono più duramente | A breve termine (≤ 2 anni) |
| Leggi più severe sulla privacy dei dati e norme transfrontaliere | -2.1% | L’UE e il Nord America restano i principali organismi di controllo | A lungo termine (≥ 4 anni) |
| Controllo più rigoroso dell’impatto ambientale dei data center | -1.2% | In tutto il mondo, con l’UE che detta il passo sulla regolamentazione verde | Medio termine (2-4 anni) |
| Limiti antitrust alle impostazioni predefinite dei browser preinstallati | -0.8% | Il Nord America e l’UE guidano la maggior parte delle azioni di contrasto | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Web-Spam e problemi di qualità dei contenuti
I modelli a larga diffusione linguistica consentono alle content farm di inondare gli indici di pagine plausibili ma inaffidabili, erodendo la fiducia degli utenti. I motori di ricerca investono in verifica, fact-checking e curatori umani, facendo aumentare i costi e mettendo sotto pressione i concorrenti più piccoli. Le sfide qualitative sono acute nei mercati emergenti, dove le risorse di supervisione sono limitate, il che consolida ulteriormente il ruolo dei provider più grandi.
Privacy dei dati e regolamentazione transfrontaliera
GDPR, CCPA e un'ondata di proposte di legge statali sull'intelligenza artificiale limitano i flussi di dati, impongono il tracciamento del consenso e richiedono la trasparenza degli algoritmi. La conformità aumenta le richieste di capitale e stimola la frammentazione regionale, mentre gli operatori dell'UE sviluppano indici sovrani come il progetto Yippy dell'EUSP. I piccoli operatori si trovano ad affrontare costi generali sproporzionati, che frenano la diversità competitiva e la crescita complessiva del mercato.
Analisi del segmento
Per tipo di ricerca: Specializzazione di guida dei motori verticali
Le piattaforme basate su crawler hanno generato l'85.35% dei ricavi nel 2025, rafforzando la leadership del mercato dei motori di ricerca grazie a un'infrastruttura estesa e alla familiarità degli inserzionisti. Tuttavia, si prevede che i motori verticali cresceranno a un CAGR del 17.95%, trainati da settori regolamentati che richiedono semantica specifica per dominio e funzionalità di conformità. Le aziende del settore sanitario e finanziario adottano motori specializzati che forniscono risposte contestuali, accorciando i cicli di ricerca. Gli approcci di meta-ricerca e federati acquisiscono rilevanza laddove le organizzazioni unificano repository diversi senza replicare i crawling web esterni.
I brevetti depositati rivelano che Google sta prototipando modelli di campi di radianza neurale per integrare anteprime di prodotti 3D direttamente nei flussi di acquisto verticali. L'accelerazione GPU di OpenSearch 3.0 sottolinea la corsa agli armamenti per il recupero di vettori ad alte prestazioni a supporto di esigenze semantiche, multimediali e multilingue. Con l'adozione di modelli di abbonamento da parte delle aziende, i fornitori che combinano richiamo di precisione con bassa latenza rischiano di acquisire un valore sproporzionato nel mercato dei motori di ricerca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: gli assistenti vocali accelerano oltre il mobile
Il traffico mobile ha rappresentato il 58.45% della spesa nel 2025, ancorando il mercato dei motori di ricerca grazie alla penetrazione pressoché universale degli smartphone e all'aumento della velocità di trasmissione 5G. Gli assistenti vocali, tuttavia, registrano il CAGR più elevato, pari al 16.05%, poiché consumatori e aziende danno priorità all'accesso a mani libere. Le case automobilistiche integrano le query vocali per migliorare la sicurezza, mentre cucine, fabbriche e magazzini si affidano a comandi audio laddove gli schermi sono poco pratici. Il desktop rimane vitale per le attività di ricerca approfondite, sebbene la crescita si stabilizzi.
Il brevetto di personalizzazione di Microsoft illustra una voce sensibile al contesto che si adatta al tono dell'utente, alla posizione e alle sessioni precedenti. I produttori di smart speaker cercano competenze differenziate, integrando routine di shopping, pagamenti e domotica in flussi conversazionali, monetizzando così oltre la pubblicità. Man mano che gli assistenti acquisiscono copertura linguistica e rilevamento ambientale, espandono ulteriormente il mercato dei motori di ricerca integrando la funzionalità di query nelle routine quotidiane.
Per applicazione: l'adozione aziendale supera la crescita dei consumatori
L'uso personale continua a guidare il fatturato con il 63.40%, poiché la ricerca abituale dei consumatori spazia tra notizie, shopping e social discovery. Tuttavia, le implementazioni aziendali crescono a un CAGR del 14.55%, riflettendo gli aggiornamenti dell'intelligenza artificiale che trasformano gli archivi di dati non strutturati in hub di conoscenza. Le dimensioni del mercato dei motori di ricerca per gli strumenti aziendali potrebbero più che raddoppiare entro il 2034, con le aziende che puntano a migliorare la produttività e la conformità. L'integrazione di Seek AI in IBM sottolinea l'importanza attribuita ai motori che unificano i dati strutturati e non strutturati in contesti regolamentati.
Gli utenti accademici e governativi adottano motori ottimizzati per la qualità delle citazioni, il controllo delle versioni e il supporto multilingue. I portali di conoscenza in abbonamento beneficiano di un più stretto allineamento con i cicli di finanziamento e approvvigionamento, aumentandone l'affidabilità e il valore nel tempo.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di fatturato: la crescita degli abbonamenti sfida il predominio pubblicitario
La pubblicità ha generato il 61.20% dei ricavi del 2025, mantenendo la sua posizione di leadership nel mercato dei motori di ricerca grazie a una domanda consolidata e alle aste automatizzate. Tuttavia, le query basate sull'intelligenza artificiale, che richiedono un elevato consumo energetico, aumentano i costi di elaborazione, riducendo i margini e incoraggiando l'adozione di pacchetti SaaS basati sull'utilizzo. I ricavi derivanti da abbonamenti e SaaS aumentano a un CAGR del 17.25%, poiché gli acquirenti aziendali cercano costi prevedibili, garanzie di privacy e personalizzazione. Il pacchetto freemium di Perplexity AI combina annunci contestuali con piani a pagamento che offrono finestre di contesto più ampie, suggerendo percorsi di monetizzazione ibridi.
I modelli di transazione e affiliazione proliferano nei settori verticali in cui la ricerca innesca il commercio diretto, come viaggi, biglietti e annunci sugli app store. I provider sperimentano formati di revenue share legati a conversioni verificate, diversificando oltre le commissioni basate sulle impressioni.
Per settore di utilizzo finale: l'assistenza sanitaria guida la specializzazione verticale
Il commercio al dettaglio e l'e-commerce hanno rappresentato il 32.60% della spesa nel 2025, sfruttando la ricerca di prodotti e il posizionamento su cataloghi sponsorizzati per generare vendite immediate. Il settore sanitario e delle scienze biologiche, in crescita con un CAGR del 16.75%, mostra la più rapida adozione, poiché i medici richiedono informazioni sulle interazioni farmacologiche e raccomandazioni basate sull'evidenza scientifica presso il punto di cura. I motori di ricerca basati su ontologie mediche mitigano i rischi di allucinazioni e rafforzano la conformità normativa. Gli istituti finanziari implementano la ricerca basata sull'intelligenza artificiale per l'intelligence di mercato e l'analisi del rischio, mentre le aziende media utilizzano il tagging semantico per migliorare la scoperta dei contenuti.
Seguono i segmenti dei viaggi, dell'istruzione e della pubblica amministrazione, ognuno dei quali adotta motori verticali ottimizzati per i propri formati di dati e regimi di conformità. Queste dinamiche ampliano il bacino di riferimento totale del mercato dei motori di ricerca, sottolineando al contempo l'importanza di modelli linguistici specializzati.
Analisi geografica
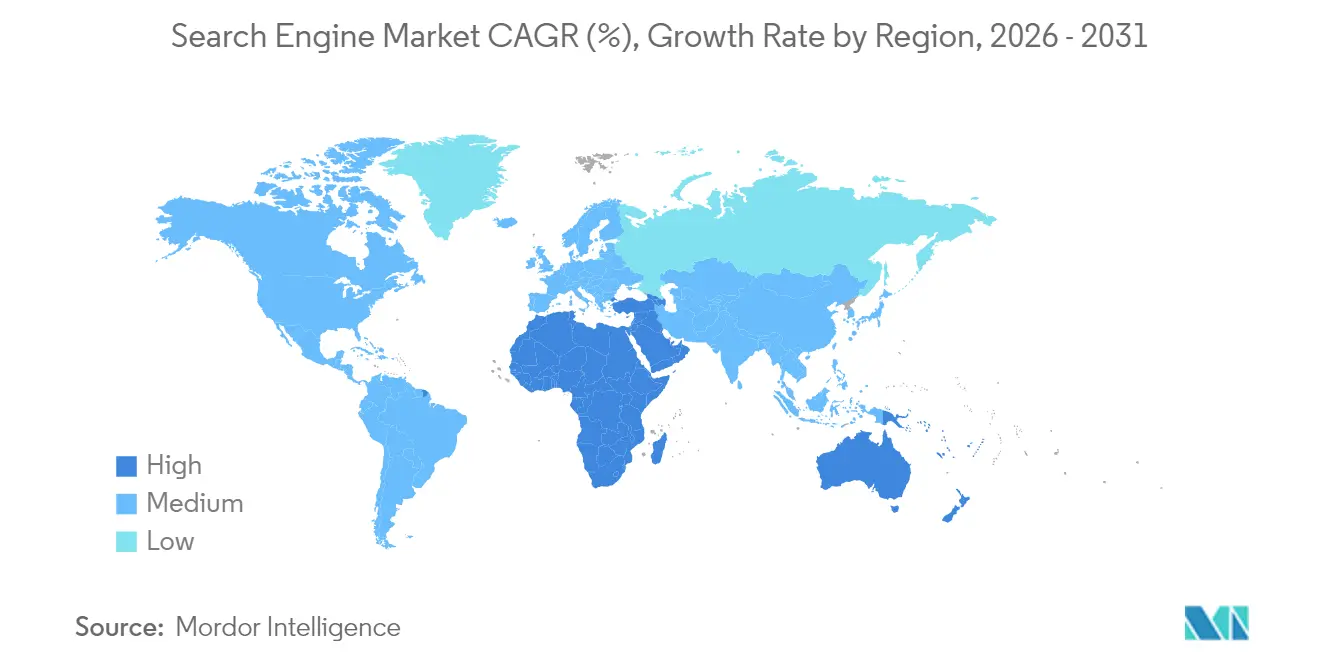
L'area APAC, con una quota di fatturato del 38.70% nel 2025, è al centro del mercato dei motori di ricerca grazie alle ampie basi di utenti in Cina e India e all'aggressiva implementazione del 5G che alimenta la crescita delle query multimodali. La strategia AI-first di Baidu ha visto ERNIE elaborare 1.5 miliardi di chiamate API al giorno e ha generato una crescita del fatturato AI Cloud del 26%. I progetti di digitalizzazione governativa e i fiorenti ecosistemi di dispositivi in Giappone e Corea del Sud estendono l'adozione aziendale, mentre i mercati multilingue del Sud-Est asiatico adottano la ricerca vocale adattata ai dialetti locali.
L'Africa rappresenta il territorio in più rapida crescita, con un CAGR del 14.55% fino al 2031, con l'espansione delle linee a banda larga fissa da 36.4 milioni nel 2024 a 65.4 milioni. I modelli di utilizzo mobile-first consentono a paesi come Nigeria e Kenya di bypassare i sistemi desktop legacy, scalando rapidamente i servizi di ricerca basati su intelligenza artificiale che integrano pagamenti e portali governativi. Il supporto in lingua locale e le interfacce data-lite sono fondamentali per la monetizzazione in ambienti a basso ARPU, stimolando le partnership tra motori di ricerca globali e operatori di telecomunicazioni regionali.
Il Nord America e l'Europa vantano un elevato fatturato medio per utente grazie a contratti aziendali e a ecosistemi pubblicitari maturi. Le normative sulla privacy, tuttavia, aumentano i costi di conformità e la domanda di indici sovrani come l'EUSP, sostenuto dall'UE. I programmi per le smart city in Medio Oriente integrano la ricerca nelle infrastrutture urbane, mentre l'America Latina privilegia soluzioni a bassa larghezza di banda e l'integrazione della fatturazione mobile. Queste specificità regionali incoraggiano strategie di go-to-market diversificate all'interno del mercato globale dei motori di ricerca.
Panorama competitivo
Il mercato rimane concentrato: la quota di Google è scesa al 77.52% nell'aprile 2024, ma surclassa nettamente i rivali. Microsoft sfrutta i modelli di OpenAI per estendere la portata di Bing, registrando un aumento del 12% del fatturato pubblicitario nell'anno fiscale 2024. I concorrenti nativi basati sull'intelligenza artificiale guadagnano terreno: Perplexity AI ha raggiunto una valutazione di 9 miliardi di dollari dopo una raccolta di 500 milioni di dollari e ora punta alle preinstallazioni sui dispositivi. La funzione di ricerca ChatGPT di OpenAI e il prototipo SearchGPT posizionano il laboratorio come un concorrente dirompente, soprattutto in contesti aziendali.
Gli operatori storici difendono le proprie posizioni grazie alla scalabilità dell'infrastruttura, ai dati proprietari e all'integrazione tra prodotti. Gemini 2.0 di Alphabet supporta la modalità AI per gli utenti premium di Google One, rafforzando il potenziale di upselling degli abbonamenti. I brevetti coprono la scoperta multimodale di intenti e gli agenti vocali personalizzati, segnalando un'accelerazione della corsa alla proprietà intellettuale.
I provider emergenti si differenziano grazie alla profondità verticale e alla trasparenza dei prezzi. Elastic, Algolia e OpenSearch gestiscono i carichi di lavoro aziendali che richiedono l'implementazione su cloud privato. Le partnership diventano sempre più importanti: Samsung si allea con Perplexity, mentre Meta investe 15 miliardi di dollari per il 49% di Scale AI, reclutando il suo CEO per guidare una nuova unità di superintelligenza. Tali alleanze mirano a condividere il rischio di elaborazione, accelerare il divario di capacità e favorire la distribuzione nel mercato in espansione dei motori di ricerca.
Leader del settore dei motori di ricerca
-
Google LLC
-
Società di servizi finanziari Bing Inc.
-
AOL Inc..
-
Chiedi Rete
-
Yandex LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Meta Platforms completa un investimento da 15 miliardi di dollari per il 49% di Scale AI per rafforzare gli sforzi interni di superintelligenza.
- Giugno 2025: Samsung Electronics ha finalizzato un ampio accordo con Perplexity AI per l'integrazione a livello di dispositivo e il miglioramento di Bixby
- Maggio 2025: Perplexity AI raccoglie 500 milioni di dollari, con una valutazione di 14 miliardi di dollari, per finanziare l'espansione globale.
- Maggio 2025: OpenSearch Software Foundation ha lanciato OpenSearch 3.0 con miglioramenti delle prestazioni vettoriali di 9.5 volte
Ambito e metodologia
Un motore di ricerca è un insieme coordinato di programmi che ricerca e identifica elementi in un database che corrispondono a criteri specifici. Per un provider di ricerca, il suo motore è parte di un sistema di elaborazione distribuito che può comprendere molti data center in tutto il mondo.
Il mercato dei motori di ricerca è segmentato per tipo (motore di ricerca crawler, motore di ricerca meta), piattaforma (desktop, mobile, altre piattaforme) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Motori basati su cingolati |
| Motori di meta-ricerca |
| Motori ibridi/federati |
| Motori verticali e specifici del dominio |
| Desktop |
| Mobile |
| Smart-Speaker / Assistenti vocali |
| Altri dispositivi connessi (TV, Auto-IVI) |
| Uso personale |
| Impresa/Commerciale |
| Settore accademico e pubblico |
| Basato sulla pubblicità |
| Abbonamento / SaaS |
| Transazione e affiliazione |
| E-commerce e vendita al dettaglio |
| BFSI |
| Sanità e scienze della vita |
| Media and Entertainment |
| Viaggi e ospitalità |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di ricerca | Motori basati su cingolati | |
| Motori di meta-ricerca | ||
| Motori ibridi/federati | ||
| Motori verticali e specifici del dominio | ||
| Per piattaforma | Desktop | |
| Mobile | ||
| Smart-Speaker / Assistenti vocali | ||
| Altri dispositivi connessi (TV, Auto-IVI) | ||
| Per Applicazione | Uso personale | |
| Impresa/Commerciale | ||
| Settore accademico e pubblico | ||
| Per modello di entrate | Basato sulla pubblicità | |
| Abbonamento / SaaS | ||
| Transazione e affiliazione | ||
| Per settore di uso finale | E-commerce e vendita al dettaglio | |
| BFSI | ||
| Sanità e scienze della vita | ||
| Media and Entertainment | ||
| Viaggi e ospitalità | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei motori di ricerca?
Nel 280.48 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 474.73 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato dei motori di ricerca?
La regione APAC è in testa con una quota di fatturato del 38.70% nel 2025, supportata dalla crescente adozione della tecnologia mobile e 5G.
Perché i motori di ricerca verticali crescono più velocemente dei crawler web generali?
Le aziende preferiscono motori adattati alla terminologia e alla conformità del settore, con un CAGR del 17.95% per le soluzioni verticali.
In che modo i modelli di abbonamento influenzano la monetizzazione della ricerca?
I ricavi derivanti da abbonamenti e SaaS stanno crescendo a un CAGR del 17.25%, poiché i clienti aziendali preferiscono costi prevedibili e privacy rispetto ai servizi finanziati dalla pubblicità.
Quale settore verticale presenta il più alto potenziale di crescita della ricerca?
I settori dell'assistenza sanitaria e delle scienze della vita sono in testa con un CAGR del 16.75%, dovuto alla domanda di supporto alle decisioni cliniche e al reperimento di contenuti medici specializzati.
Cosa sta determinando l'aumento dell'utilizzo della ricerca vocale?
La comodità di usare le mani libere su smartphone, automobili e smart speaker, unita ai produttori di hardware che integrano in modo nativo la ricerca basata sull'intelligenza artificiale, ne favorisce l'adozione.


