

Dimensioni e quota di mercato dei nastri per imballaggio sigillanti e reggianti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
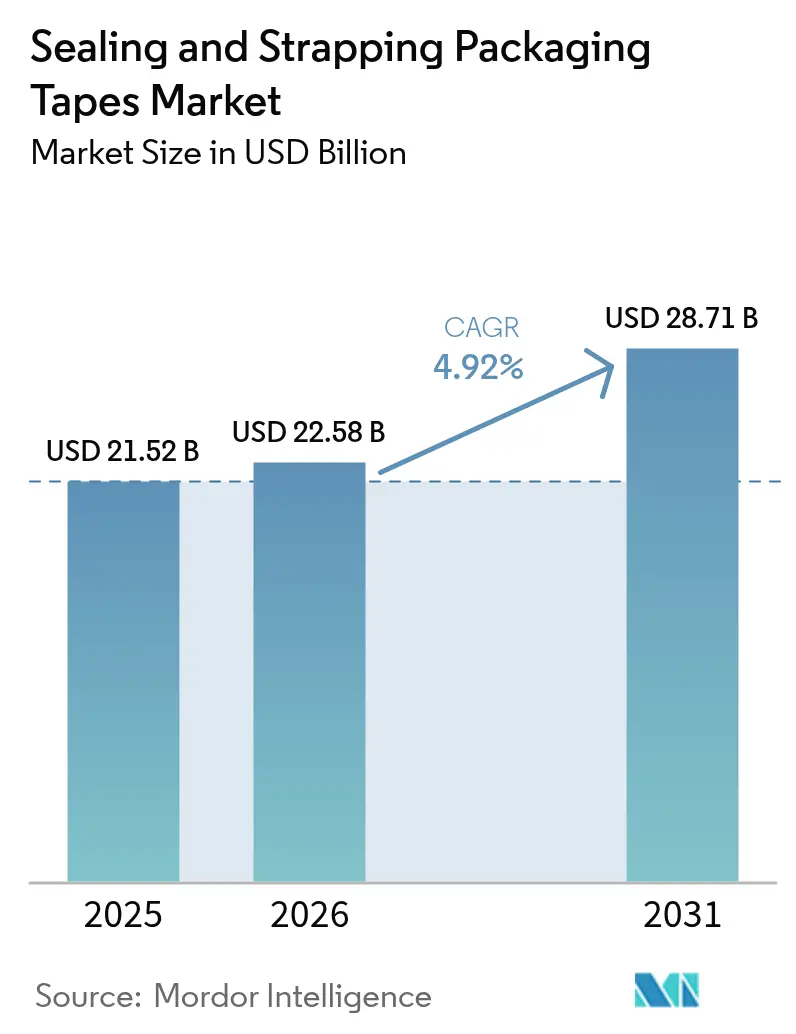
| Dimensione del mercato (2026) | 22.58 miliardo di dollari |
| Dimensione del mercato (2031) | 28.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
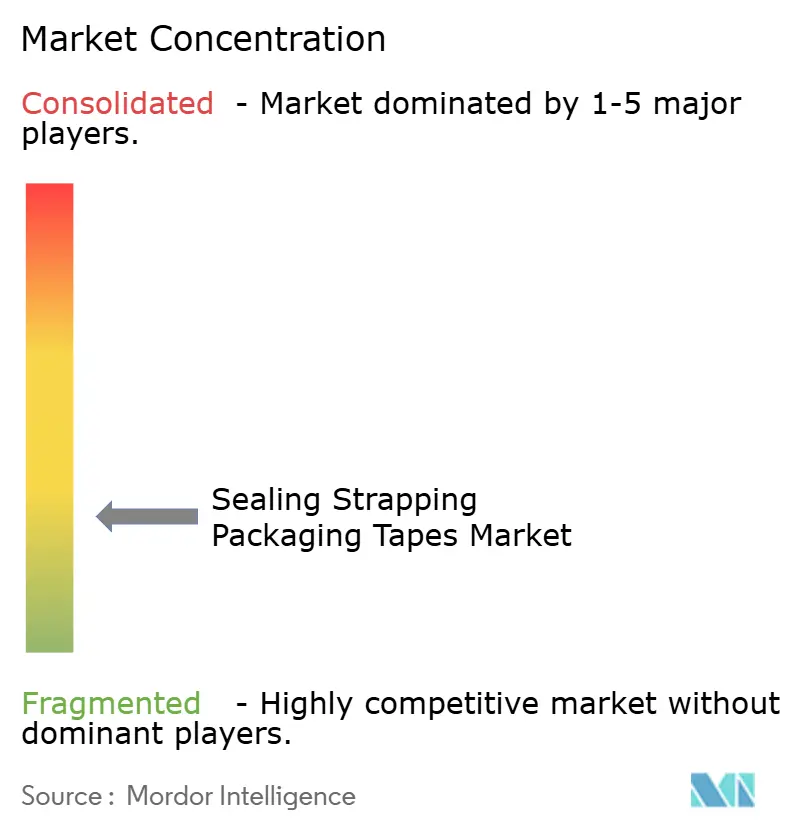
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei nastri per imballaggio sigillanti e reggianti di Mordor Intelligence
Si prevede che il mercato dei nastri adesivi per imballaggio, utilizzati per sigillare e reggiare, crescerà da 21.52 miliardi di dollari nel 2025 a 22.58 miliardi di dollari nel 2026, per poi raggiungere i 28.71 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.92% nel periodo 2026-2031. La domanda costante da parte dei centri di evasione ordini dell'e-commerce, degli hub logistici automatizzati e dei marchi di beni di consumo posiziona il mercato dei nastri adesivi per imballaggio, utilizzati per sigillare e reggiare, come componente fondamentale per la continuità della catena di approvvigionamento globale. La crescita è trainata dall'aumento dei volumi di pacchi, dalla rapida automazione dei magazzini e dalle crescenti esigenze di sistemi antimanomissione e di tracciabilità che migliorano l'integrità delle spedizioni. Le riformulazioni dei materiali, che riducono l'impronta di carbonio e migliorano la riciclabilità, ampliano la base di clienti potenziali, mentre i nastri intelligenti dotati di tecnologie RFID e QR aggiungono valore grazie alla visibilità in tempo reale dell'inventario. Le dinamiche competitive favoriscono le aziende che sanno bilanciare efficienza dei costi, prestazioni tecniche e credenziali di sostenibilità, in linea con le normative sempre più stringenti.
Punti chiave del rapporto
- Per settore di utilizzo finale, nel 55.02 la logistica e l'immagazzinamento detenevano il 2025% della quota di mercato dei nastri per imballaggio e sigillatura, mentre si prevede che i prodotti farmaceutici e i dispositivi medici cresceranno a un CAGR dell'8.12% fino al 2031.
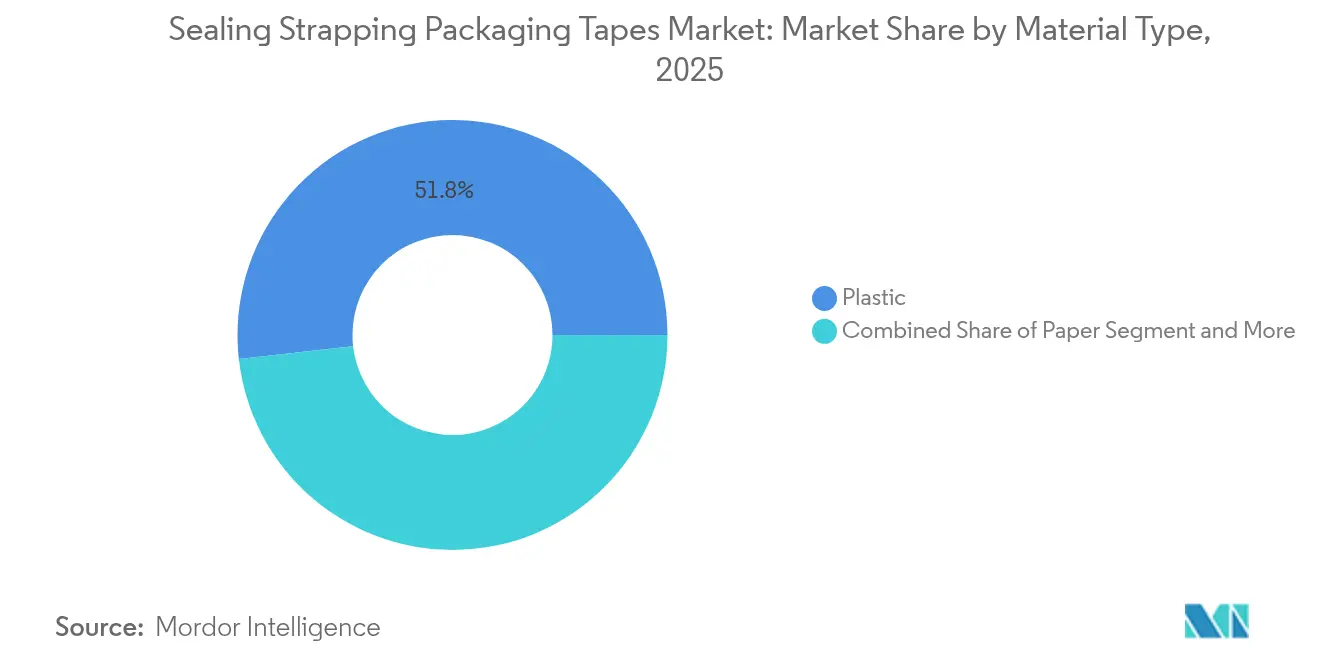
- In base al tipo di materiale, i nastri in plastica hanno rappresentato il 51.78% del fatturato nel 2025, mentre si prevede che i nastri in carta cresceranno a un CAGR del 8.78% entro il 2031.
- In base alla chimica degli adesivi, nel 46.92 le formulazioni acriliche rappresentavano il 2025% del mercato dei nastri per imballaggio sigillanti e reggianti; i sistemi a base di gomma rappresentano la traiettoria più rapida con un CAGR dell'7.94% fino al 2031.
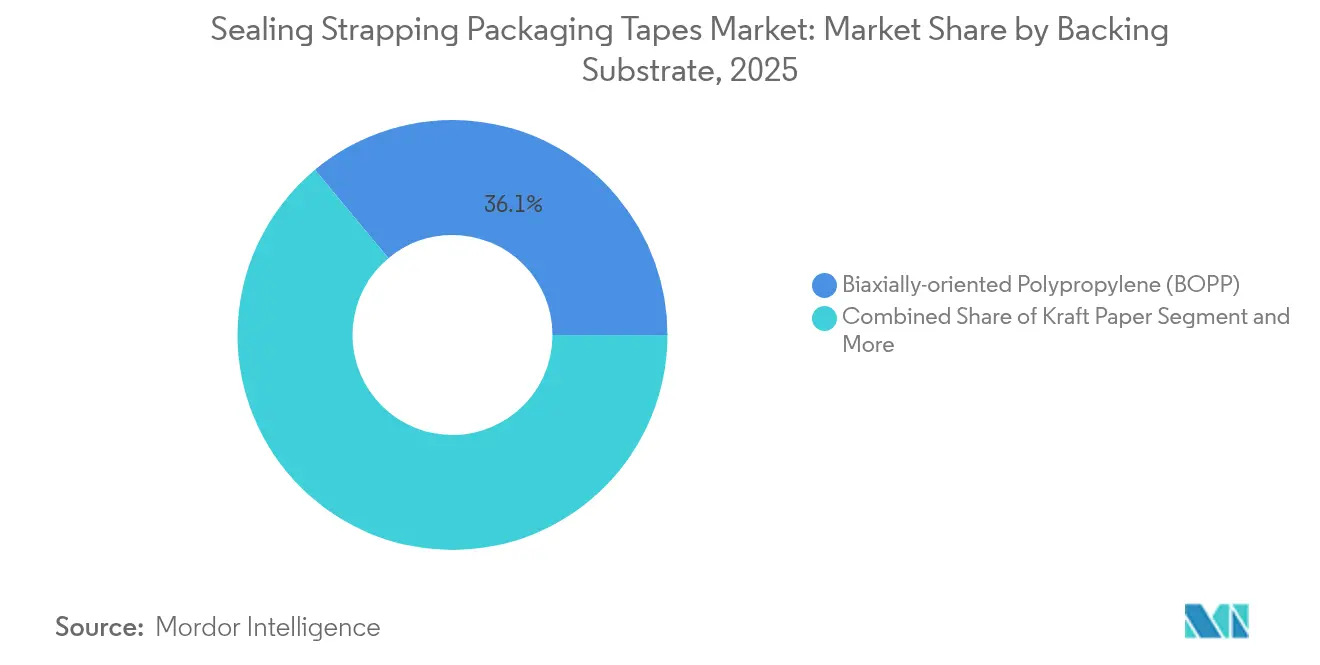
- In base al substrato di supporto, il polipropilene biassialmente orientato (BOPP) ha registrato una quota di fatturato del 36.05% nel 2025; si prevede che i supporti in PVC registreranno un CAGR del 7.05% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota di fatturato del 38.10% nel 2025 e si prevede un CAGR dell'8.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei nastri per imballaggio e sigillatura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom dell'e-commerce aumenta il consumo di nastri adesivi per la chiusura di cartoni | + 1.80% | Globale, con Asia-Pacifico e Nord America in testa | Medio termine (2–4 anni) |
| Espansione degli hub logistici e di stoccaggio globali | + 1.20% | Globale, concentrato in Asia-Pacifico ed Europa | A lungo termine (≥ 4 anni) |
| Spostamento del rapporto costi-prestazioni verso i nastri BOPP e PET | + 0.90% | Globale, in particolare nei mercati emergenti | Medio termine (2–4 anni) |
| Nastri antimanomissione intelligenti con RFID/QR per la tracciabilità | + 0.60% | Nord America e UE, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescita dei nastri di carta riciclabili attivati dall'acqua | + 0.50% | Europa e Nord America, guidati dalle normative | A breve termine (≤ 2 anni) |
| L'aumento delle linee di imballaggio automatizzate aumenta la domanda di nastri di qualità meccanica | + 0.70% | Nord America, Europa e rapidamente nell'Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom dell'e-commerce aumenta il consumo di nastri adesivi per la chiusura di cartoni
Il commercio al dettaglio digitale accelera il numero di pacchi, moltiplicando l'utilizzo del nastro adesivo per spedizione, poiché ogni scatola richiede sigillatura primaria, rinforzo e prova di manomissione. I centri di evasione ordini ad alta velocità specificano nastri adesivi silenziosi e ad alta adesione, in grado di resistere alle oscillazioni di temperatura dai nodi della catena del freddo alle rotte di consegna nel deserto. I nastri personalizzati fungono sia da dispositivi di sicurezza che da elementi distintivi del marchio, supportando le strategie di marketing diretto al consumatore. I venditori transfrontalieri richiedono prodotti multicertificati conformi alle normative sul contatto con gli alimenti e sui prodotti farmaceutici, creando nicchie di mercato di fascia alta per i fornitori in grado di verificarne la conformità. [1] 3M, “Scotch Brand celebrates 100 years of innovation and reliability,” 3m.com Il mercato dei nastri adesivi per imballaggio, sia per la sigillatura che per la reggiatura, è quindi strettamente legato al volume e alla sofisticazione delle operazioni di consegna dell'ultimo miglio.
Espansione degli hub logistici e di stoccaggio globali
I magazzini automatizzati si affidano a sistemi di nastratura robotizzati che richiedono substrati con profili di svolgimento costanti e curve di adesione controllate. Gli investimenti in magazzini frigoriferi e centri di distribuzione farmaceutica stimolano la domanda di adesivi a bassa temperatura che evitino la fragilità a temperature inferiori allo zero. Gli hub regionali negli Emirati Arabi Uniti e in Arabia Saudita ampliano la distribuzione, incrementando il consumo di nastro adesivo in Medio Oriente e Africa. Nel frattempo, i modelli di inventario just-in-time riducono i lotti di produzione, favorendo ordini di nastro più piccoli ma più frequenti, a vantaggio dei converter grazie alla flessibilità di programmazione. Entro il 2030, si prevede che il mercato dei nastri per imballaggio sigillanti e reggianti seguirà la crescita della superficie dei magazzini globali.
Spostamento del rapporto costi-prestazioni verso i nastri BOPP e PET
Le economie di scala nella produzione di film asiatici mantengono i prezzi del BOPP interessanti, mentre le nuove resine offrono una maggiore resistenza alla trazione e una migliore stampabilità. I supporti in PET guadagnano terreno negli imballaggi per l'elettronica e l'automotive, dove la resistenza chimica e la stabilità dimensionale sono fondamentali. [2] Ahlstrom, “Ahlstrom Completes Paper Machine Conversion at Thilmany Mill,” paperage.com Poiché questi film resistono meglio alla tensione di reggiatura e allo stress ambientale, gli utenti abbandonano il PVC, riducendo i costi dei materiali senza sacrificare la sicurezza. I miglioramenti delle prestazioni, uniti allo sviluppo di flussi di riciclaggio per i film in poliolefine, rafforzano l'adozione di BOPP e PET nel mercato dei nastri per imballaggio per sigillatura e reggiatura.
Nastri antimanomissione intelligenti con RFID/QR per la tracciabilità
I mandati delle principali catene di distribuzione al dettaglio accelerano l'adozione di nastri con tecnologia RFID che trasmettono dati a livello di SKU e rilevano i furti. Le varianti con codice QR collegano i consumatori ai portali di autenticazione, supportando i programmi anticontraffazione nel settore farmaceutico conformi ai requisiti ISO 21976. Partnership come DataLase–TamperTech incorporano pigmenti di sicurezza direttamente nei substrati dei nastri, riducendo gli sprechi e migliorando al contempo le proprietà barriera. Con la riduzione dei costi di stampa e la diffusione universale della scansione tramite smartphone, i nastri intelligenti passano da nicchia a mainstream, supportando le strategie di supply chain digitale nell'intero mercato dei nastri per imballaggio per sigillatura e reggiatura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime petrolifere | -1.4% | Globale, colpisce in particolare i produttori asiatici | A breve termine (≤ 2 anni) |
| Norme severe sulla plastica monouso | -0.8% | Europa e Nord America, in espansione a livello globale | Medio termine (2-4 anni) |
| Costi di conformità alle emissioni di COV degli adesivi | -0.6% | Nord America e UE, con adozione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Colli di bottiglia nell'automazione nelle linee di distribuzione del nastro di carta | -0.4% | Globale, concentrato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili delle materie prime petrolifere
Le oscillazioni dei costi di propilene ed etilene comprimono i margini dei trasformatori, poiché polipropilene e polietilene rappresentano una quota significativa della produzione di input. Le chiusure dei cracker nel Sud-est asiatico aumentano il rischio di approvvigionamento, costringendo i produttori a coprire le scorte o a negoziare contratti basati su formule. Gli ingredienti adesivi seguono una volatilità simile, in particolare la gomma naturale utilizzata nei nastri ad alta adesività. I picchi di prezzo a breve termine mettono a dura prova i produttori più piccoli con una leva di acquisto limitata, rallentando potenzialmente gli aumenti di capacità nel mercato dei nastri per imballaggio per sigillatura e reggiatura.
Norme severe sulla plastica monouso
Il regolamento europeo sugli imballaggi e sui rifiuti di imballaggio impone la riciclabilità al 100% e un contenuto minimo di materiale riciclato, innescando costi di riformulazione per i nastri in poliolefina convenzionali. [3] Commissione europea, “Nuove regole per un’economia degli imballaggi più sostenibile e competitiva”, environment.ec.europa.eu. I sistemi di responsabilità estesa del produttore trasferiscono le spese di smaltimento sui fornitori di materiali, modificando i costi totali di consegna. Le iniziative parallele sulla tassazione della plastica e gli obblighi di etichettatura aggiungono oneri amministrativi, accelerando la migrazione dei clienti verso substrati di carta o ibridi. Mentre la conformità alimenta l’innovazione, i requisiti di spesa in conto capitale a breve termine possono scoraggiare gli investimenti, moderando la crescita nelle regioni regolamentate del mercato dei nastri per imballaggio per sigillatura e reggiatura.
Analisi del segmento
Per tipo di materiale: la plastica avanza mentre la carta accelera
I nastri adesivi in plastica hanno mantenuto il 51.78% del fatturato nel 2025 grazie ai film BOPP e PET durevoli che combinano resistenza all'umidità e prezzi competitivi. Il mercato dei nastri adesivi per imballaggio sigillanti e reggettati attribuiti alla plastica è destinato a crescere parallelamente all'utilizzo di scatole di cartone ondulato nell'e-commerce, sebbene la sua quota si stia gradualmente erodendo a causa delle normative che favoriscono i prodotti a base di fibre. I nastri in carta, in particolare le varietà attivate dall'acqua, registrano un CAGR del 8.78% al 2031, sostenuti dagli obblighi di riciclabilità e dagli impegni a zero plastica dei proprietari dei marchi. Le normative europee che impongono imballaggi completamente riciclabili entro il 2030 catalizzano l'adozione della carta, mentre i rivenditori nordamericani promuovono opzioni di sigillatura a base di fibre per soddisfare gli obiettivi ESG aziendali. Stanno emergendo substrati ibridi che applicano sottili rivestimenti in polietilene su supporti kraft, coniugando prestazioni barriera con una facile macerazione. Gli innovatori di materiali puntano a formulazioni a zero emissioni di carbonio miscelando contenuto riciclato con bioresine, posizionando la carta per acquisire una quota incrementale nei segmenti di consumo premium. Nell'arco di tempo previsto, i produttori di plastica si concentreranno sulla riduzione dello spessore e sulle alleanze per il riciclaggio chimico, per mantenere la propria rilevanza nel mercato dei nastri per imballaggio e sigillatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di adesivo: il predominio dell'acrilico incontra lo slancio della gomma
I prodotti chimici acrilici hanno generato il 46.92% delle vendite del 2025, favoriti dalla stabilità ai raggi UV e dalla durata di stoccaggio nelle catene di approvvigionamento calde e fredde. I sistemi a base di gomma, comprese le varianti sintetiche, crescono dell'7.94% all'anno poiché le linee automatizzate ad alta velocità richiedono un'adesione istantanea per cicli di formatura delle scatole più rapidi. I tipi hot-melt guadagnano terreno negli ambienti refrigerati, evitando guasti dovuti alla condensa. Gli adesivi siliconici, sebbene di nicchia, vengono utilizzati per assemblaggi di batterie e componenti elettronici per autoveicoli che affrontano temperature estreme da -300 °C a 1000 °C. Le colle a base di amido attivate dall'acqua stanno riemergendo insieme ai supporti in carta, con i trasformatori che investono in erogatori di precisione per migliorare i tempi di ciclo. Partnership come Dow-Henkel perseguono progetti di polimeri di origine biologica per ridurre le emissioni dalla culla al cancello del 25% (Dow). I fornitori segmentano quindi l'offerta per applicazione, ottimizzando le miscele di resine per cogliere diverse opportunità nel settore dei nastri per imballaggio per sigillatura e reggiatura.
Per substrato di supporto: il BOPP è ancora in testa mentre il PVC conquista ruoli di nicchia
Il BOPP ha rappresentato il 36.05% del fatturato del 2025, capitalizzando su film a spessore sottile che riducono i costi in grammi per metro pur mantenendo la resistenza allo strappo. Il PVC guadagna terreno sul mercato con un CAGR del 7.05% fino al 2031, principalmente nel cablaggio elettrico e nell'imballaggio industriale pesante, dove le protezioni chimiche giustificano un costo per bobina più elevato. La carta kraft continua a crescere costantemente con l'intensificarsi delle pressioni sulla riciclabilità, in particolare in Europa. I supporti in poliestere sono adatti all'elettronica di alta precisione e agli ambienti automobilistici che richiedono stabilità dimensionale. I nastri rinforzati con fibra di vetro dominano la reggiatura dei pallet e l'imballaggio di bobine metalliche, con un volume di scambi a margine. I fornitori di substrati sfruttano le tecnologie di coestrusione multistrato per offrire finiture opache per svolgimenti più silenziosi e superfici ricettive all'inchiostro per il branding. La continua innovazione dei film garantisce che il mercato dei nastri per imballaggio per sigillatura e reggiatura offra soluzioni su misura sia per gli spedizionieri con budget limitati che per i settori altamente regolamentati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la logistica domina mentre l'industria farmaceutica guadagna terreno
Logistica e magazzinaggio hanno assorbito il 55.02% del fatturato globale nel 2025, riflettendo la richiesta di sigillature affidabili da parte dell'evasione degli ordini basata sui pacchi. I prodotti farmaceutici termosensibili emergono come il settore verticale in più rapida crescita, con un CAGR dell'8.12% fino al 2031, trainati dalla distribuzione di vaccini e farmaci biologici che richiedono catene del freddo convalidate. I produttori di alimenti e bevande specificano adesivi conformi alla FDA e resistenti alle variazioni di umidità, mentre gli spedizionieri di elettronica richiedono rivestimenti antistatici che proteggano i microchip dalle scariche elettrostatiche. I fornitori del settore automobilistico utilizzano nastri adesivi a filamento e nastri di mascheratura speciali per l'assemblaggio dei componenti, mentre gli assemblatori di energia rinnovabile adottano nastri ad alte prestazioni per l'imballaggio dei pannelli solari. Le normative specifiche di settore favoriscono la diversificazione dei prodotti, con i produttori di nastri che offrono SKU ottimizzate per compatibilità chimica, profili di temperatura e documentazione di audit, il tutto a supporto della continua espansione del mercato dei nastri per imballaggio per sigillatura e reggiatura.
Analisi geografica
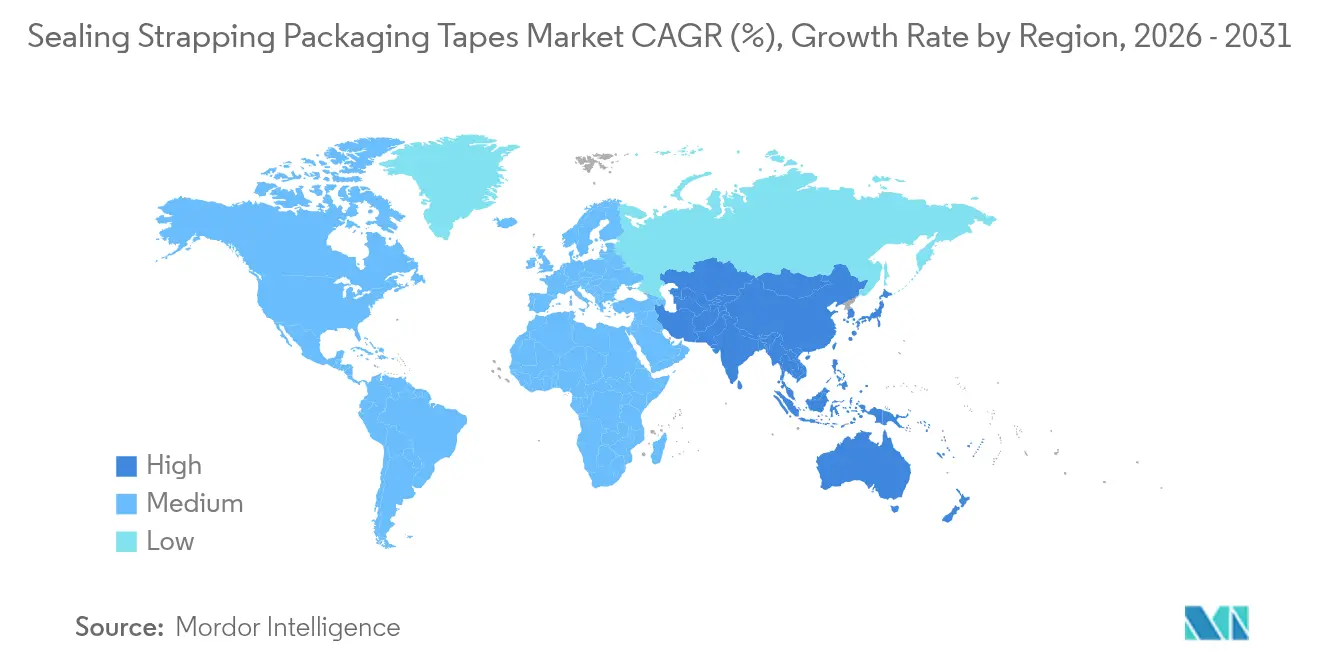
L'area Asia-Pacifico ha dominato il mercato dei nastri per imballaggio sigillanti e reggettanti con una quota del 38.10% nel 2025 e si prevede che aumenterà a un CAGR dell'8.55% fino al 2031. La Cina sostiene la domanda di volumi attraverso una produzione orientata all'export, mentre il boom del commercio digitale in India aumenta il numero di pacchi e la penetrazione del nastro di carta. I governi regionali indirizzano la spesa infrastrutturale verso magazzini intelligenti e corridoi logistici abilitati al 5G, stimolando la domanda di nastri compatibili con RFID. I mercati elettronici transfrontalieri intensificano la concorrenza a livello di servizio, spingendo i corrieri a standardizzare gli adesivi globali per ridurre al minimo i guasti durante il trasporto. I fornitori locali beneficiano della capacità produttiva di resina e film, ma le multinazionali ampliano gli impianti regionali, come dimostrano i nuovi hub tesa di Mumbai e Bengaluru che rafforzano il supporto tecnico e riducono i tempi di consegna.
Il Nord America, sebbene maturo, rimane redditizio grazie all'adozione di soluzioni intelligenti e sostenibili. Le dinamiche tariffarie con Canada e Messico influenzano i flussi di materie prime e le strategie di approvvigionamento, spingendo i trasformatori a bilanciare i substrati nazionali e quelli importati. Il consolidamento del settore retail amplifica gli ostacoli alla qualificazione dei fornitori, ma premia anche i fornitori in grado di offrire un servizio a livello nazionale e un reporting delle prestazioni basato sui dati. I requisiti di smart packaging imposti dalle grandi catene accelerano l'implementazione di nastri RFID, trasformando i magazzini in nodi di visibilità in tempo reale per l'inventario omnicanale.

Panorama normativo
Il quadro normativo per i nastri di imballaggio per sigillatura e reggiatura si sta inasprendo in materia di riciclabilità, etichettatura e conformità chimica, con l'entrata in vigore, l'11 febbraio 2025, del Regolamento UE 2025/40 sugli imballaggi e i rifiuti di imballaggio, che ha trasformato l'Unione europea da requisiti basati su direttive a un regolamento direttamente applicabile. L'applicazione generale, a partire dal 12 agosto 2026, innalza i requisiti di conformità per gli imballaggi immessi sul mercato UE, influenzando la scelta del substrato del nastro (carta, BOPP, PET, PVC) e la documentazione dei trasformatori. Aumenta inoltre l'attenzione sull'etichettatura armonizzata e sui prossimi atti attuativi che standardizzeranno le modalità di comunicazione della composizione dei materiali.
Negli Stati Uniti, i nastri adesivi utilizzati in applicazioni a contatto con gli alimenti devono essere conformi alle normative FDA sugli additivi alimentari indiretti per gli adesivi, incluse le norme 21 CFR 175.105 e 21 CFR 175.125. Ciò impone controlli sulla formulazione e dichiarazioni ai fornitori per i sistemi autoadesivi e attivabili con acqua utilizzati negli imballaggi alimentari. L'allineamento del settore con gli standard di prova e prestazione come ASTM D5486 (nastri autoadesivi per chiusure di scatole) e ASTM D5330 (nastri rinforzati con filamenti) supporta la qualificazione con grandi spedizionieri e reti di distribuzione automatizzate, in particolare laddove le specifiche di approvvigionamento includono test di condizionamento ambientale, adesione e resistenza alla rottura.
Panorama competitivo
Il mercato dei nastri per imballaggio sigillanti e reggettanti mostra una moderata frammentazione, con i leader globali che sfruttano economie di scala nell'approvvigionamento di resine, nella tecnologia di rivestimento e nella distribuzione. Aziende come 3M, Tesa, Avery Dennison e Intertape Polymer Group dispongono di ampi portafogli di prodotti, reti internazionali di assistenza clienti e centri di ricerca e sviluppo dedicati. Le aziende regionali di fascia media si specializzano in nicchie specifiche per applicazione, come le etichette per la catena del freddo o la reggettatura a filamento, sfruttando il servizio localizzato per competere in termini di reattività.
L'attività di fusioni e acquisizioni si intensifica, con gli operatori alla ricerca di nuove tecnologie e di una maggiore presenza geografica. La cessione da parte di Berry Global del suo business di nastri adesivi speciali a Nautic Partners per 540 milioni di dollari e l'acquisizione di PPM Industries da parte di Atlas Tapes ampliano la loro portata e la gamma di prodotti combinati. La fusione tra Amcor e Berry Global, avvenuta nel febbraio 2025, innalza ulteriormente le soglie competitive, poiché la nuova entità punta a ottenere sinergie per 650 milioni di dollari attraverso l'approvvigionamento integrato di resine e pipeline di innovazione.
Nastri per imballaggio sigillanti e reggianti, leader del settore
Azienda 3M
Tesa SE (Beiersdorf)
Nitto Denko Corporation
Intertape Polymer Group
Amcor Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Intertape Polymer Group (IPG) ha lanciato la pellicola PCR Air Pillow Film con il 50% di contenuto riciclato totale, prodotta in uno stabilimento certificato TRUE Zero Waste. L'iniziativa rafforza il posizionamento di IPG in termini di sostenibilità con materiali che supportano i sistemi di imballaggio per l'e-commerce e la logistica, dove nastri adesivi e imballaggi protettivi vengono forniti insieme. Aumenta inoltre la pressione competitiva sui fornitori affinché offrano un contenuto riciclato più elevato e attributi ambientali documentati per i materiali di consumo di imballaggio correlati.
- Febbraio 2026: Intertape Polymer Group (IPG) ha introdotto il suo programma Packaging Diagnostics, che combina strumenti come iTrack, AF2K e Gear Up per aiutare i clienti a ottimizzare le prestazioni delle linee di confezionamento. Questo amplia il ruolo di IPG, che da semplice fornitore di nastri si estende al supporto per la produttività e la risoluzione dei problemi delle operazioni di confezionamento automatizzate. Questa capacità può rafforzare la fidelizzazione dei clienti laddove le prestazioni del nastro di qualità industriale e la disponibilità della linea siano priorità di acquisto.
- Dicembre 2024: Atlas Tapes ha completato l'acquisizione di PPM Industries Group, ampliando la propria presenza nel settore dei nastri speciali. L'operazione ha incrementato la gamma di nastri tecnici e specifici per applicazioni industriali e logistiche. Il consolidamento nel segmento di mercato dei nastri speciali favorisce i vantaggi derivanti dalle economie di scala nello sviluppo dei prodotti, nell'approvvigionamento e nell'accesso a clienti multinazionali.


Ambito del rapporto sul mercato globale dei nastri per imballaggio e sigillatura
I nastri sigillanti per reggette da imballaggio sono nastri sensibili alla pressione costituiti da un adesivo sensibile alla pressione rivestito su un materiale di supporto che di solito è una pellicola di polipropilene o poliestere e filamenti di fibra di vetro. Questo rapporto segmenta il mercato per tipo di materiale (plastica, carta, Cellophane), per tipo di adesivo (adesivo a base di gomma, acrilico, hot-melt), per settore di utilizzo finale (farmaceutico, servizi di ristorazione, logistica) e geografia.
| Plastica | BOPP |
| PP | |
| PET | |
| PVC | |
| Carta | |
| Lamina e filamento | |
| Altro |
| Acrilico (Acqua/Solvente/UV) |
| A base di gomma (naturale e sintetica) |
| Hot-melt |
| Silicone |
| A base di amido attivato dall'acqua |
| Polipropilene biorientato (BOPP) |
| carta kraft |
| Poliestere (PET) |
| PVC |
| Filamento in fibra di vetro |
| Logistica e Magazzinaggio |
| E-commerce e servizi di evasione degli ordini al dettaglio |
| Cibo e Bevande |
| Prodotti farmaceutici e dispositivi medici |
| Elettronica ed elettricità |
| Automobilistico e industriale |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di materiale | Plastica | BOPP | |
| PP | |||
| PET | |||
| PVC | |||
| Carta | |||
| Lamina e filamento | |||
| Altro | |||
| Per tipo di adesivo | Acrilico (Acqua/Solvente/UV) | ||
| A base di gomma (naturale e sintetica) | |||
| Hot-melt | |||
| Silicone | |||
| A base di amido attivato dall'acqua | |||
| Supportando il substrato | Polipropilene biorientato (BOPP) | ||
| carta kraft | |||
| Poliestere (PET) | |||
| PVC | |||
| Filamento in fibra di vetro | |||
| Per settore di uso finale | Logistica e Magazzinaggio | ||
| E-commerce e servizi di evasione degli ordini al dettaglio | |||
| Cibo e Bevande | |||
| Prodotti farmaceutici e dispositivi medici | |||
| Elettronica ed elettricità | |||
| Automobilistico e industriale | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei nastri per imballaggio e sigillatura?
Nel 22.58, il mercato dei nastri per imballaggio e sigillatura valeva 2026 miliardi di dollari e si prevede che raggiungerà i 28.71 miliardi di dollari entro il 2031.
In quale settore vengono oggi utilizzati più nastri di tenuta e di reggiatura?
La logistica e l'immagazzinamento sono in testa alla domanda e rappresentano il 55.02% del fatturato globale del 2025, grazie all'aumento dei volumi dei pacchi spediti tramite e-commerce.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico è il motore della crescita, con un CAGR previsto dell'8.55% entro il 2031, dovuto all'espansione del settore manifatturiero e all'adozione del commercio digitale.
In che modo le normative incidono sulla scelta dei materiali?
Il regolamento europeo sugli imballaggi e sui rifiuti di imballaggio impone imballaggi completamente riciclabili entro il 2030, indirizzando molti acquirenti verso nastri di carta o ibridi.
Pagina aggiornata l'ultima volta il:



