

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
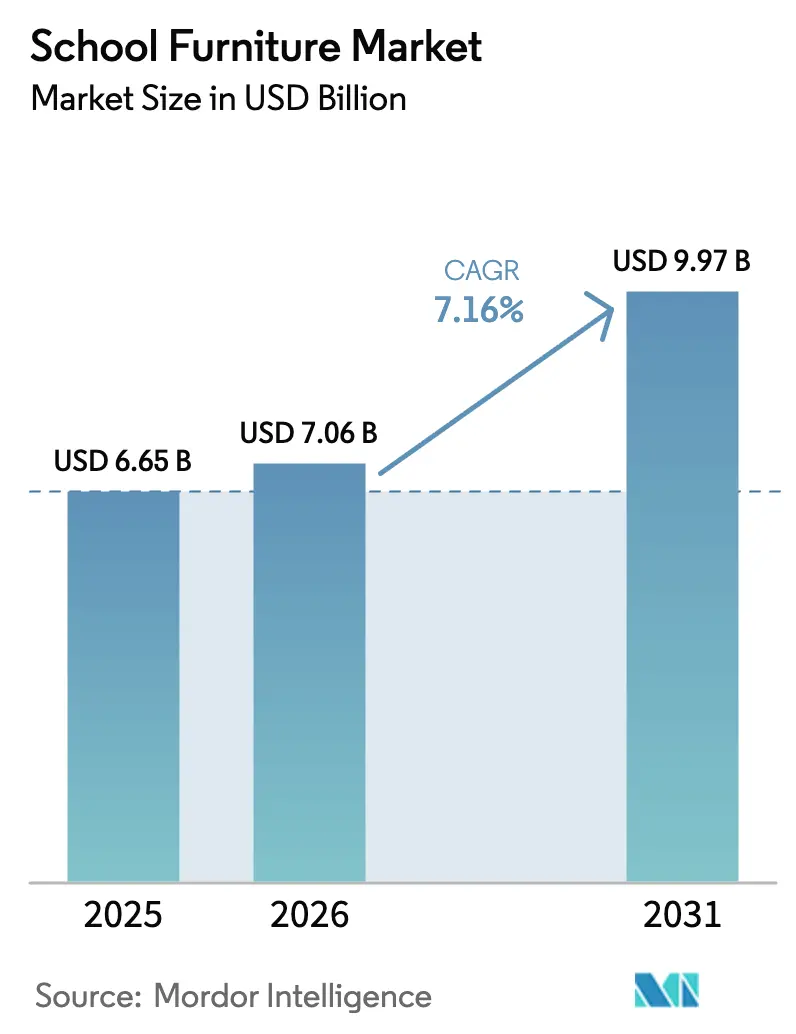
| Dimensione del mercato (2026) | 7.06 miliardo di dollari |
| Dimensione del mercato (2031) | 9.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.16% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
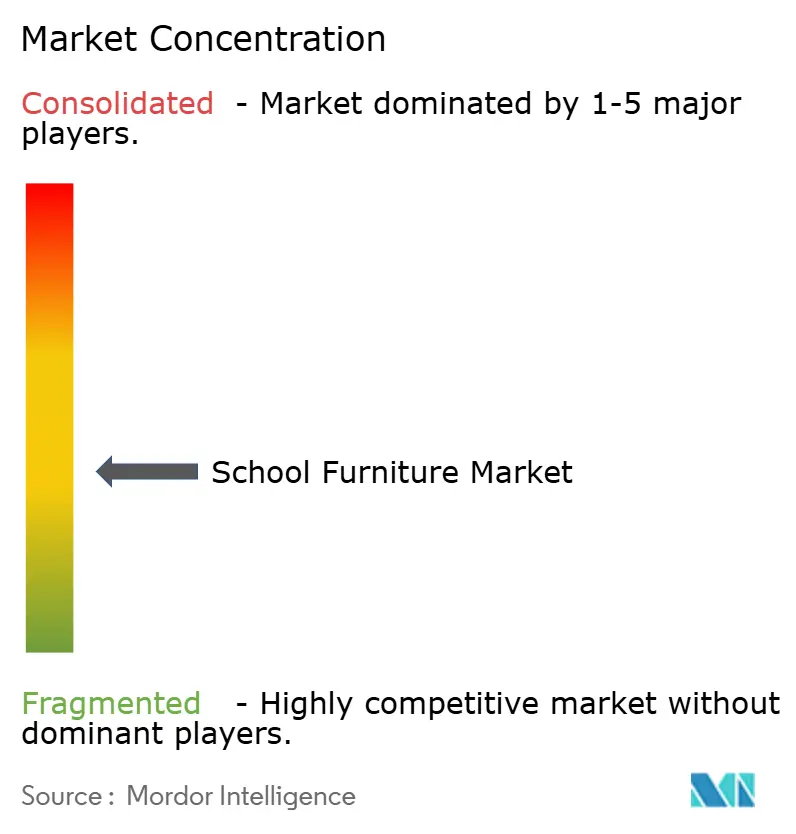
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli arredi scolastici di Mordor Intelligence
Si prevede che il mercato dell'arredo scolastico crescerà da 6.65 miliardi di dollari nel 2025 a 7.06 miliardi di dollari nel 2026 e raggiungerà i 9.97 miliardi di dollari entro il 2031, con un CAGR del 7.16% nel periodo 2026-2031. La crescita è ancorata alla domanda istituzionale a lungo termine, ai programmi di investimento che danno priorità agli ambienti di apprendimento e alla continua attenzione alle aule flessibili ed ergonomiche, adatte alla didattica basata su progetti. Le specifiche di approvvigionamento fanno ora regolarmente riferimento a standard come BIFMA X6.1 e GREENGUARD Gold, che stanno definendo le roadmap di qualificazione dei fornitori e sviluppo dei prodotti per le linee di prodotti incentrate sull'istruzione in tutte le aree geografiche. L'implementazione di dispositivi digitali nelle scuole sta stimolando la domanda di alimentazione e ricarica integrate, portando gli istituti ad adottare carrelli, torri e banchi con alimentazione integrata che garantiscono la continuità didattica senza retrofit elettrici. Investimenti paralleli da parte di agenzie multilaterali in India e nel Sud-est asiatico stanno accelerando la modernizzazione dei laboratori e l'ampliamento delle aule, rafforzando la visibilità pluriennale del mercato degli arredi scolastici nei sistemi emergenti e maturi.
Punti chiave del rapporto
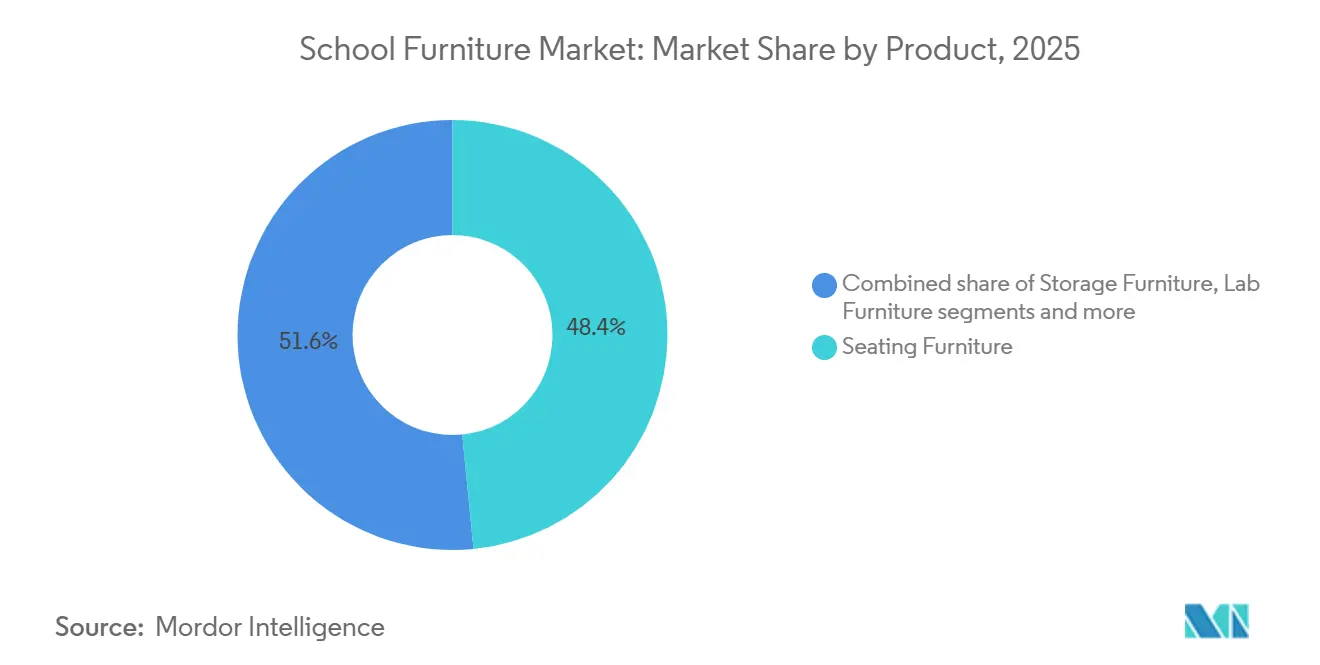
- Per prodotto, nel 2025 i mobili per sedersi hanno rappresentato il 48.44% del mercato degli arredi scolastici, mentre si prevede che gli arredi da laboratorio cresceranno a un CAGR dell'8.17% fino al 2031.
- Per quanto riguarda i materiali, nel 2025 il legno deteneva il 41.64% della quota di mercato degli arredi scolastici, mentre si prevede che i derivati della plastica e dei polimeri cresceranno a un tasso dell'8.38% fino al 2031.
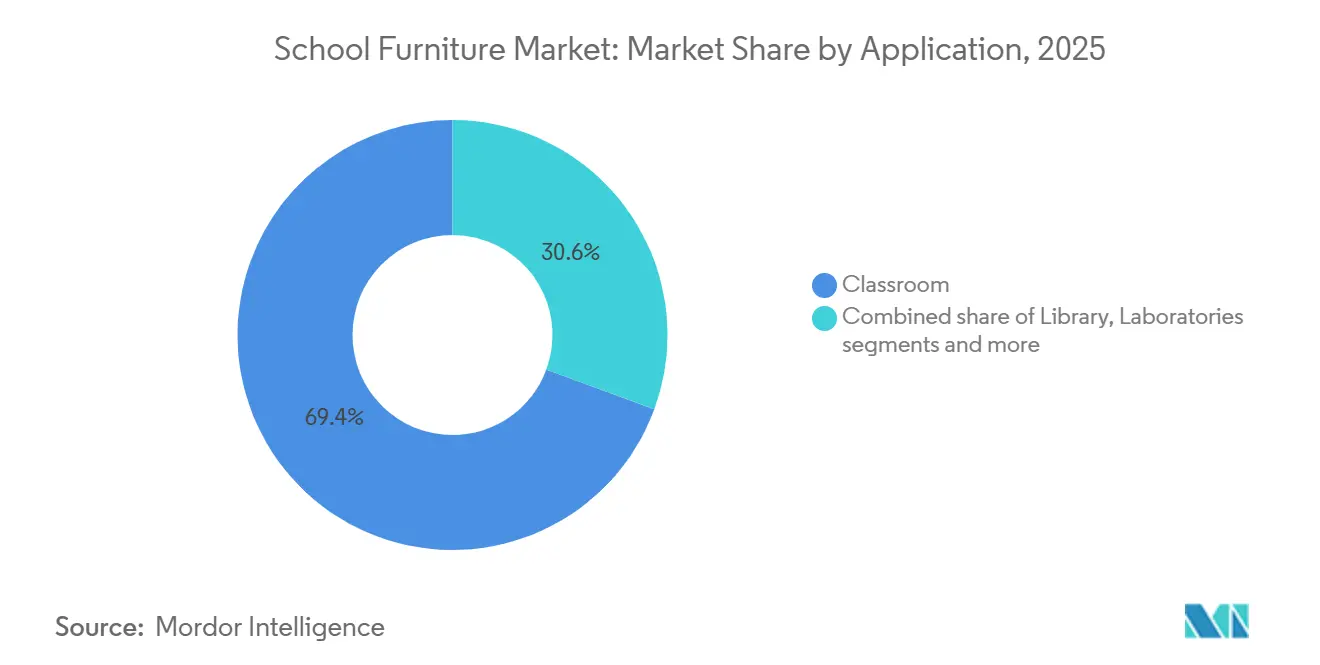
- Per applicazione, nel 2025 le aule rappresentavano il 69.36% della quota di mercato degli arredi scolastici e i laboratori sono destinati a espandersi a un tasso del 9.24% entro il 2031.
- Per quanto riguarda i canali di distribuzione, nel 2025 la distribuzione offline ha conquistato il 38.33% della quota di mercato degli arredi scolastici, mentre si prevede che i canali online cresceranno a un tasso del 10.39% entro il 2031.
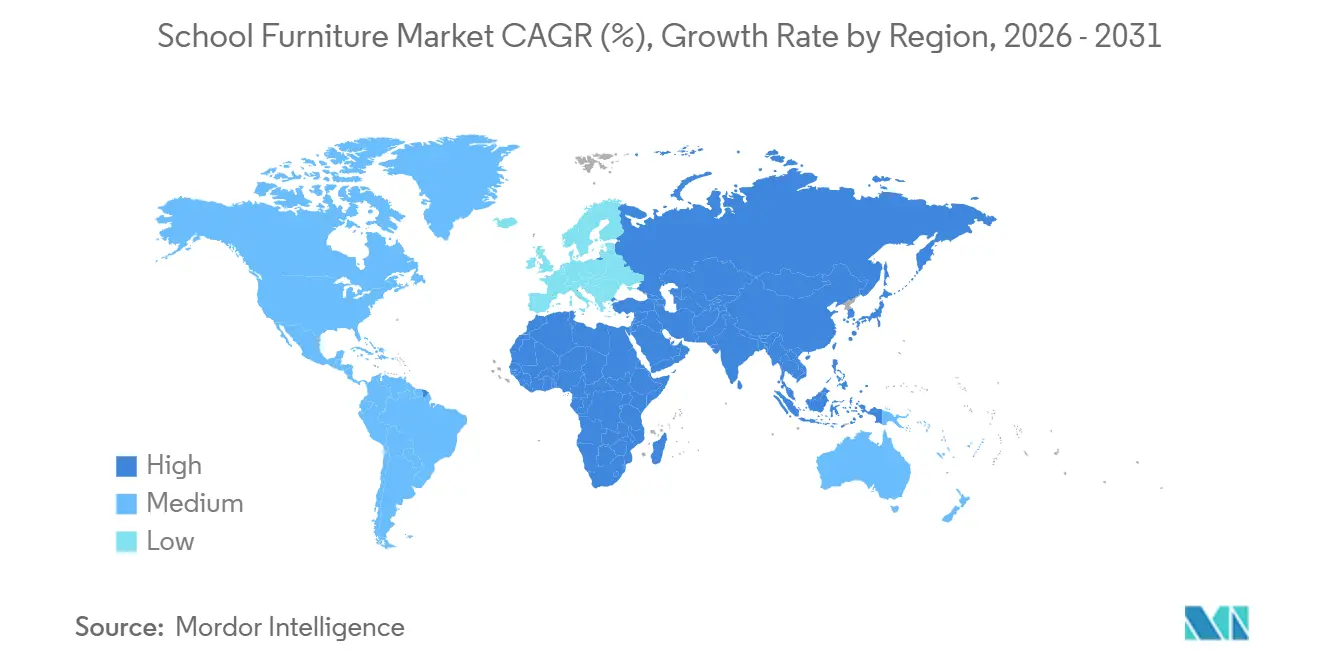
- In termini geografici, il Nord America è stato il leader con il 49.37% della quota di mercato degli arredi scolastici nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà un tasso di crescita del 9.73% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'arredamento scolastico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pedagogie di apprendimento flessibili che guidano la domanda di mobili modulari | + 1.8% | Globale, con i primi guadagni in Nord America, Europa e Australia | Medio termine (2-4 anni) |
| Stimoli governativi su larga scala e finanziamenti multilaterali | + 2.1% | Nucleo Asia-Pacifico, con ripercussioni sull'America Latina, sul Medio Oriente e sull'Africa | A breve termine (≤ 2 anni) |
| Maggiore attenzione all'ergonomia e al benessere degli studenti | + 1.5% | Globale, in particolare Scandinavia, Nord America e Asia urbana | Medio termine (2-4 anni) |
| Proliferazione di programmi per dispositivi 1 a 1 e necessità di alimentazione | + 1.3% | Global | A breve termine (≤ 2 anni) |
| Sostenibilità e mandati di economia circolare | + 0.9% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Integrazione di intelligenza artificiale e tecnologie di apprendimento adattivo | + 1.7% | Globale, con adozione precoce in Nord America, Europa e Asia orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pedagogie di apprendimento flessibili che guidano la domanda di mobili modulari
Modelli didattici flessibili e basati su progetti stanno rimodellando il comportamento d'acquisto, elevando la modularità, la riconfigurazione senza attrezzi e i design efficienti in termini di spazio di archiviazione a requisiti fondamentali nelle offerte per l'istruzione primaria e secondaria e superiore. Gli istituti continuano a coinvolgere partner incentrati sull'apprendimento per progettare ambienti che supportino lezioni frontali, attività di gruppo e attività ibride nello stesso spazio, rafforzando la resilienza del mercato dell'arredo scolastico, in un contesto in cui gli amministratori cercano agilità in classe. Gli enti di normazione e le agenzie di approvvigionamento rafforzano la durabilità e la sicurezza facendo riferimento al BIFMA X6.1 per le sedute scolastiche e le categorie correlate, innalzando la soglia per le aspettative di prestazioni e ciclo di vita nelle gare d'appalto pubbliche. I lanci di prodotti previsti per il 2025 sottolineano il passaggio all'ergonomia dell'apprendimento attivo e alla rapida riconfigurazione, inclusi formati sit-stand, nesting e motion-friendly progettati per transizioni rapide tra le modalità di insegnamento. I progetti pilota per l'istruzione superiore in aule modulari rafforzano anche un linguaggio di design che si ispira alla scuola primaria e secondaria, sostenendo l'orientamento del mercato dell'arredo scolastico verso layout flessibili che si adattano ai programmi primari e avanzati.
Finanziamenti governativi e multilaterali per sbloccare il capitale infrastrutturale
Programmi di investimento dedicati e finanziamenti multilaterali stanno ampliando la capacità delle aule e modernizzando i laboratori, il che sostiene i cicli di installazione a breve termine e amplia la visibilità pluriennale. La Banca Asiatica di Sviluppo (ADB) ha approvato tre progetti per un totale di 381 milioni di dollari nel dicembre 2025 per modernizzare l'agricoltura, rafforzare l'istruzione STEM e migliorare l'assistenza sanitaria nella provincia del Punjab in Pakistan. Il finanziamento comprende prestiti agevolati e sovvenzioni per la meccanizzazione agricola resiliente ai cambiamenti climatici e a basse emissioni di carbonio, a beneficio di 220,000 famiglie rurali, l'ampliamento dell'accesso all'istruzione secondaria e la riforma della forza lavoro infermieristica con nuove strutture di formazione, laboratori di simulazione e sistemi digitali per migliorare il capitale umano e i mezzi di sussistenza. [1] Asian Development Bank, “ADB Approves $381 Million Financing to Modernize Agriculture Education and Health Services in Punjab,” Asian Development Bank, adb.org. Il quadro RIGHT+ della Banca Mondiale guida gli investimenti nell'istruzione in ambienti di apprendimento fisici (PLE) resilienti, inclusivi, verdi, sani e favorevoli all'insegnamento e all'apprendimento, sottolineando come un'infrastruttura scolastica di qualità, dalle aule alle reti di strutture, migliori i risultati di apprendimento, supporti la resilienza climatica e affronti le lacune globali nell'istruzione. Promuove la pianificazione strategica, la sicurezza, la sostenibilità, l'accessibilità e un'attuazione efficace per migliorare i sistemi educativi, soprattutto nelle regioni vulnerabili. [2] Banca Mondiale, "Quadro RIGHT+ per gli ambienti di apprendimento fisici: massimizzare l'impatto degli investimenti in spazi e strutture educative", Banca Mondiale, worldbank.org.
Design ergonomico e benessere degli studenti diventano obblighi di approvvigionamento
Distretti e agenzie stanno integrando l'ergonomia e la regolazione dell'altezza negli appalti per migliorare il comfort, l'attenzione e l'accesso inclusivo in tutte le fasi di apprendimento. Riferimenti coerenti agli standard prestazionali BIFMA X6.1 e ai requisiti di sicurezza istituzionali garantiscono soglie minime di carico, stabilità e ciclo di vita adatte all'impiego nell'istruzione primaria e secondaria e superiore. Gli standard di appalto universitari rafforzano inoltre la durata e la sicurezza nella selezione dei prodotti, creando una convergenza nelle specifiche a vantaggio del più ampio mercato dell'arredo scolastico. Le sedute attive e i formati sit-stand hanno ampliato l'adozione, poiché i fornitori lanciano sedute e tavoli impilabili che favoriscono il movimento e che si adattano all'evoluzione della disposizione delle aule. I prerequisiti per la qualità dell'aria interna sono diventati comuni, con certificazioni GREENGUARD Gold e simili che compaiono insieme ai criteri di disposizione degli arredi e di benessere nelle linee guida statali e distrettuali, rafforzando il profilo di conformità favorito nelle gare d'appalto.
Programmi di dispositivi digitali che richiedono mobili con alimentazione integrata
L'espansione dei dispositivi forniti dalle scuole ha elevato l'accesso affidabile all'alimentazione da comodità a obbligo, con conseguente aumento della domanda di carrelli, torri e scrivanie predisposte per l'alimentazione che mantengano l'operatività senza costosi interventi elettrici. I sistemi di ricarica ottimizzati per l'uso in classe forniscono un'erogazione di energia più rapida e costante, con soluzioni basate su USB-C che riducono i cicli di ricarica e la sostituzione di adattatori e cavi CA. I distretti scolastici stanno standardizzando i carrelli di ricarica mobili che supportano l'autonomia in classe e riducono le interruzioni causate da dispositivi con batteria scarica. Questa tendenza si estende all'accesso all'alimentazione integrato negli arredi per spazi riconfigurabili, dove i produttori hanno introdotto soluzioni di alimentazione mobile che consentono configurazioni flessibili senza dover ricorrere a prese fisse. Le linee guida per gli acquisti ora abbinano materiali a basse emissioni alla funzionalità tecnologica, concentrando la valutazione dei fornitori su prestazioni, sicurezza, qualità dell'aria interna e supporto dei dispositivi in un unico quadro che supporta il mercato dell'arredo scolastico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità persistente nelle materie prime chiave | - 0.9% | Globale, con maggiore rilevanza nelle regioni con vincoli nella catena di fornitura | Medio termine (2-4 anni) |
| Barriere commerciali geopolitiche e crisi della capacità di trasporto | - 0.7% | Nord America, Europa | Medio termine (2-4 anni) |
| Riallocazione del budget verso la tecnologia educativa e la connettività | - 0.5% | Mercati ad alto reddito, in particolare Nord America | A breve termine (≤ 2 anni) |
| Forza lavoro qualificata limitata per l'implementazione di EdTech | - 0.6% | Globale, soprattutto nelle economie emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle materie prime comprime i margini e la fattibilità del progetto
Le fluttuazioni dei prezzi di acciaio, legname e resine continuano a compromettere la pianificazione degli approvvigionamenti e la stabilità dei prezzi, spingendo i produttori a ridurre i periodi di validità dei preventivi e a rivedere i prezzi di listino con maggiore frequenza. Le attuali misure commerciali che interessano il legname di conifere aggiungono incertezza all'approvvigionamento transfrontaliero, complicando le ipotesi di costo per le gare d'appalto per gli arredi scolastici e l'esecuzione dei contratti. Poiché i distretti scolastici in genere approvano i budget di investimento su cicli pluriennali, i supplementi per i materiali a metà ciclo possono innescare revisioni dell'ambito o ritardi nei progetti, spostando le consegne a periodi fiscali successivi e alterando la visibilità degli arretrati. In risposta a ciò, i fornitori offrono sempre più spesso programmi di pre-costruzione o di pre-pricing che bloccano i costi in anticipo quando le configurazioni dei prodotti sono standardizzate, contribuendo a proteggere i budget dei distretti quando sono possibili impegni di finanziamento anticipati. Allo stesso tempo, gli standard sulla formaldeide e sulle emissioni integrati nelle linee guida per gli appalti pubblici innalzano il livello di conformità per i prodotti in legno composito, incrementando i costi dei materiali e dei test e rafforzando al contempo i requisiti di salute e sicurezza negli ambienti educativi.
Barriere commerciali e interruzioni delle spedizioni che aumentano i costi di sbarco
Le misure di rimedio commerciale e l'evoluzione dei regimi tariffari continuano ad aumentare i costi e la complessità di pianificazione per gli arredi scolastici che incorporano telai in acciaio e relativi input, in particolare in Nord America. L'imposizione da parte del Canada di un dazio del 25% su alcuni prodotti derivati dall'acciaio ha un impatto diretto sulle sedute con telaio in metallo e su altre categorie principali di arredi scolastici, spingendo i produttori a rivalutare le strategie di approvvigionamento. Allo stesso tempo, i cambiamenti nella politica tariffaria degli Stati Uniti impongono a esportatori e importatori di mantenere piani di emergenza sia per i componenti che per i prodotti finiti, aggiungendo incertezza operativa. I persistenti dazi sul legname di conifere imposti ai produttori canadesi aggravano ulteriormente la pressione sui costi per gli acquirenti nordamericani. Insieme, questi fattori contribuiscono a una maggiore volatilità dei costi di sbarco, influenzando i prezzi delle offerte, le tempistiche di approvvigionamento e la pianificazione regionale della produzione e della capacità produttiva all'interno del mercato degli arredi scolastici.
Analisi del segmento
Per prodotto: le sedute dominano, gli arredi da laboratorio crescono grazie alla spinta STEM
Nel 2025, gli arredi per sedute hanno conquistato il 48.44% della quota di mercato degli arredi scolastici, poiché ogni ambiente di apprendimento richiede sedie e sgabelli in grandi volumi, indipendentemente dall'ordine di scuola e dai casi d'uso. Gli arredi da laboratorio rappresentano il gruppo di prodotti in più rapida crescita, con un CAGR dell'8.17% fino al 2031, a dimostrazione di una costante espansione delle strutture STEM e dei programmi di maker-space che richiedono banchi di lavoro specializzati, contenitori e superfici facili da pulire e resistenti agli agenti chimici. I produttori stanno aggiornando le soluzioni da laboratorio per includere sistemi di alimentazione integrati e piani durevoli, consentendo al contempo la riconfigurazione per allinearsi a formati misti teoria e pratica, una tendenza visibile nelle vetrine dedicate all'istruzione in Nord America. L'enfasi sul design delle sedute continua a spostarsi verso formati che favoriscono il movimento e che si inseriscono in modo da supportare transizioni rapide, preservando al contempo gli standard di durata stabiliti dai protocolli specifici per l'istruzione. Con l'adozione di layout flessibili da parte di un numero sempre maggiore di istituti, il mercato degli arredi scolastici registra una crescente domanda di sedute che si montano senza attrezzi e che consentono un'archiviazione efficiente, riducendo il carico di spazio durante la riconfigurazione degli aule.
La categoria dei laboratori, in più rapida crescita, è inoltre sostenuta dagli investimenti pubblici nell'educazione scientifica, dove programmi multilaterali finanziano esplicitamente l'ammodernamento dei laboratori che richiede arredi e attrezzature adeguati. Nella provincia pakistana del Punjab, il finanziamento ADB per 100 scuole allinea i budget sia all'ammodernamento delle aule che dei laboratori, rafforzando la domanda pluriennale di arredi scientifici a livello distrettuale. Le sedute rimangono sotto pressione sui margini a causa dei costi di input e degli sconti sui grandi progetti, il che incoraggia il miglioramento dei processi e una gestione disciplinata della linea di prodotti in base alle condizioni degli appalti pubblici. Le linee guida distrettuali prendono sempre più in considerazione l'uso di contenitori mobili e lavagne intercambiabili anziché di mobili fissi, facilitando la riqualificazione degli spazi e allineando al contempo la gestione del capitale alle esigenze dei programmi in evoluzione. Le specifiche che favoriscono arredi a basse emissioni sono diventate più diffuse, aumentando la domanda di sedute e superfici certificate per la scuola materna e superiore, il che rafforza la differenziazione dei fornitori nel mercato dell'arredo scolastico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il legno è il piombo, i polimeri traggono vantaggio dall'economia circolare
Il legno si è confermato la categoria di materiali più importante, rappresentando il 41.64% del mercato nel 2025, mentre la plastica e i derivati dei polimeri seguono un percorso di crescita annuale dell'8.38% fino al 2031, riflettendo specifiche aggiornate e aspettative di contenuto circolare. Le azioni politiche che riguardano i metalli, in particolare i derivati dell'acciaio utilizzati in telai e strutture da laboratorio, stanno contribuendo a costruzioni ibride che riducono il tonnellaggio metallico e supportano la conformità. I produttori di mobili e i loro fornitori stanno investendo in flussi di materiali circolari che enfatizzano il contenuto riciclato e i processi ripetibili, con alcuni marchi che quantificano la deviazione annuale dei rifiuti attraverso programmi a ciclo chiuso. Il design per la circolarità influenza anche le decisioni di portafoglio sulle sedute a base di polimeri, dove le icone dei prodotti sono passate a resine post-consumo, offrendo un segnale visibile delle priorità di riciclabilità negli appalti pubblici. I requisiti di sostenibilità europei, inclusi i passaporti digitali dei prodotti e le soglie di contenuto riciclato, stanno inoltre spingendo i portafogli incentrati sulla formazione a documentare la provenienza dei materiali e la gestione a fine vita, allineandosi ai criteri di acquisto istituzionali.
Nelle famiglie di legno, metallo e polimeri, il settore dell'arredo scolastico continua a ottimizzare la durata, la manutenzione e la facilità di riconfigurazione, in modo che le aule possano supportare formati di lezione variabili durante il giorno. Poiché la conformità al legno composito a basse emissioni è applicata in modo più coerente nelle linee guida del settore pubblico, la progettazione delle linee di prodotto per pannelli e piani incorpora adesivi e substrati che soddisfano i requisiti di formaldeide e COV per gli ambienti sensibili. I design ibridi legno-metallo e le scocche polimeriche monomateriale contribuiscono entrambi a soddisfare le aspettative relative al ciclo di vita e alla riciclabilità, garantendo al contempo che la sicurezza in classe rimanga fondamentale nella valutazione degli appalti. Il passaggio alla trasparenza end-to-end è visibile anche nei programmi di rigenerazione e riutilizzo che riconvalidano la sicurezza del prodotto e la copertura della garanzia dopo la ristrutturazione, ampliando le opzioni accettabili nei piani di investimento e sostenibilità. In questo contesto, il mercato dell'arredo scolastico trae vantaggio da famiglie di prodotti progettate per lo smontaggio, componenti omogenei e facilità di manutenzione che mantengono gli ambienti di apprendimento produttivi e conformi.
Per applicazione: le aule comandano la quota, i laboratori guidano la crescita
Nel 2025, le installazioni in aula rappresentavano il 69.36% del mercato degli arredi scolastici, e i laboratori sono in una traiettoria di crescita del 9.24% fino al 2031, poiché la scienza pratica sta diventando centrale per i risultati di apprendimento. I programmi bibliotecari si stanno orientando verso spazi comuni per l'apprendimento con layout multizona, che ampliano la domanda di sedute modulari, divisori mobili e riconfigurazione della luce per supportare la collaborazione e lo studio silenzioso. Le politiche di finanziamento che danno priorità alle strutture scientifiche e tecnologiche rafforzano gli aggiornamenti dei laboratori e le esigenze di arredamento specialistico, dalle superfici all'alimentazione e allo stoccaggio integrati, allineati alla sicurezza del programma. I documenti di approvvigionamento stanno inoltre stratificando la qualità dell'aria interna e l'ergonomia insieme alla funzionalità e alla manutenzione, il che aumenta l'importanza delle certificazioni nelle valutazioni per gli ambienti di classe e di laboratorio. Di conseguenza, il mercato degli arredi scolastici continua ad aggiungere elementi riconfigurabili e mobili a ogni tipo di applicazione, supportando una didattica moderna senza alterazioni strutturali.
Le aule rimangono il fulcro della domanda, ma ora richiedono layout differenziati tra scuola elementare, secondaria e superiore, con quest'ultima che aggiunge capacità ibride di lezione frontale e di gruppo nella stessa aula. I distretti stanno specificando opzioni sit-stand e sedute inclusive per supportare il benessere degli insegnanti e le più ampie esigenze di accesso in ambito amministrativo e docente, il che amplia il mix di applicazioni oltre le aule. I piani di investimento per i grandi distretti includono l'arredamento insieme ai programmi di costruzione, allineando i cicli di aggiornamento con le tempistiche di costruzione per ottimizzare le finestre di approvvigionamento e installazione. I controlli acustici sono sempre più integrati nella pianificazione degli spazi per mitigare il rumore in layout aperti e semi-aperti, in linea con gli obiettivi di qualità ambientale interna già incorporati nelle linee guida pubbliche. Questi cambiamenti continuano a influenzare i portafogli dei fornitori e a rafforzare l'allineamento del mercato dell'arredo scolastico con i risultati di apprendimento per tutte le fasce d'età e le tipologie di edifici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'offline tiene duro, l'online cresce con l'e-procurement
I canali offline hanno mantenuto il 38.33% dell'attività nel 2025, trainati da gare d'appalto istituzionali dirette che specificano standard di conformità e prestazioni, mentre i canali online si stanno espandendo a un ritmo di crescita del 10.39%, con i distretti che digitalizzano gli acquisti. Le gare d'appalto pubbliche tendono a privilegiare la comprovata conformità al BIFMA e a benchmark simili, il che rafforza la posizione dei fornitori di servizi per l'istruzione consolidati e dei rivenditori a contratto in grado di realizzare progetti completi. I rivenditori offline si differenziano sempre di più attraverso la pianificazione, l'installazione e i servizi post-vendita su scala di campus, posizionando la loro competenza come un valore aggiunto rispetto ai canali online puri per progetti complessi. Le scuole stanno inoltre adottando portali per i fornitori e strumenti di configurazione che abbreviano i cicli di preventivo ed evasione degli ordini per articoli standardizzati e sistemi di addebito, che supportano implementazioni più rapide e riducono i tempi di fermo. Allo stesso tempo, le linee guida per gli appalti enfatizzano la sicurezza e la qualità dell'aria interna, insieme alle prestazioni funzionali, indipendentemente dal canale, restringendo l'offerta accettabile e mantenendo il mercato dell'arredo scolastico focalizzato su opzioni certificate e pronte per l'uso nell'istruzione.
I clienti istituzionali continuano a utilizzare i marketplace online per il rifornimento e gli accessori, indirizzando al contempo grandi progetti multi-edificio a gare d'appalto offline, dove i servizi in loco sono essenziali. I produttori che mantengono l'assemblaggio interno, la logistica integrata e il supporto specifico per l'istruzione godono di un vantaggio nel soddisfare i requisiti di pianificazione e livello di servizio tipici degli appalti del settore pubblico. Il recente consolidamento, che combina reti di concessionari e linee di prodotto complementari, supporta ulteriormente la densità del servizio e la competitività delle offerte in tutte le regioni, con implicazioni sia per le strategie di canale che per la disponibilità dei prodotti. I configuratori online e i modelli basati su standard riducono inoltre errori e rilavorazioni nell'elaborazione degli ordini, un miglioramento operativo in linea con le aspettative di responsabilità del distretto. Queste dinamiche consentono un modello di canale ibrido in cui i partner offline gestiscono installazioni complesse e gli strumenti online supportano velocità e standardizzazione, rafforzando collettivamente il mercato dell'arredo scolastico.
Analisi geografica
Mercato nordamericano degli arredi scolastici
Nel 2025, il Nord America rappresentava il 49.37% del mercato degli arredi scolastici, a dimostrazione di un'ampia base installata e di una programmazione di capitale coerente che finanzia gli aggiornamenti degli ambienti di apprendimento su cicli pluriennali. I grandi distretti allineano le acquisizioni di arredi a quadri di capitale a lungo termine che includono modernizzazione ed espansione della capacità, stabilizzando gli acquisti di prodotti incentrati sull'istruzione durante ogni orizzonte temporale del piano. I bilanci provinciali canadesi continuano a dare priorità agli investimenti nelle infrastrutture scolastiche, con la Columbia Britannica che pianifica ingenti finanziamenti pluriennali per progetti K-12. Queste allocazioni si concentrano su interventi di adeguamento sismico, espansione della capacità e iniziative di modernizzazione, che dovrebbero tradursi in una domanda sostenuta di arredi scolastici attraverso gare d'appalto pubbliche e programmi di ristrutturazione in corso. Le misure commerciali in Canada che prendono di mira i prodotti derivati dall'acciaio continuano a rimodellare le scelte di approvvigionamento per gli articoli con struttura in metallo, sostenendo la necessità di una fornitura diversificata e di un assemblaggio locale per i clienti del settore dell'istruzione. Le politiche di approvvigionamento negli Stati Uniti enfatizzano gli standard di salute e sostenibilità e incoraggiano i fornitori a documentare la conformità al momento dell'offerta, rafforzando criteri coerenti per gli acquisti K-12 in tutta la regione.
Mercato degli arredi scolastici nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso del 9.73% fino al 2031, sostenuto dalla costruzione di nuove scuole, da programmi di modernizzazione e da ampi investimenti pubblici che ampliano la capacità di aule e laboratori. Nella provincia pakistana del Punjab, gli ammodernamenti sostenuti dalla Banca Mondiale per 100 scuole includono miglioramenti sia alle aule che ai laboratori, che supportano acquisti standardizzati su larga scala e tempi di consegna strutturati. Anche il Sud-est asiatico è al centro dell'attenzione, dove i finanziamenti della Banca Mondiale per la Cambogia stanno finanziando oltre 900 nuove aule che richiederanno arredi, postazioni di lavoro per gli insegnanti e banchi per gli studenti, allineati all'accesso inclusivo e ai miglioramenti WASH. Programmi complementari della Banca Mondiale per l'Asia-Pacifico stanno ammodernando gli istituti tecnici, includendo caratteristiche di resilienza ai disastri e strutture moderne che saranno arredate e attrezzate durante le fasi di installazione. Questi progetti si concentrano su standard di resilienza, salute e progettazione inclusiva che rispecchiano le migliori pratiche internazionali, aiutando il mercato dell'arredo scolastico a convergere verso specifiche comuni in tutta la regione.
Mercato degli arredi scolastici in Europa e Medio Oriente
L'Europa e altre regioni riflettono modelli eterogenei, determinati da politiche, norme di sostenibilità e disponibilità di capitale per le risorse educative, e questi fattori definiscono strategie di approvvigionamento pluriennali. Gli acquirenti europei si aspettano una documentazione più ampia e una maggiore trasparenza dei prodotti, inclusi passaporti digitali per i prodotti e percorsi di fine vita, alzando gli standard per la partecipazione al mercato e la divulgazione delle informazioni sulla catena di fornitura. Le pratiche scandinave sono ampiamente citate per l'ergonomia e l'orientamento al benessere degli studenti, che continuano a influenzare le specifiche e i portafogli dei fornitori in tutto il continente. In Medio Oriente e in altre aree geografiche ad alto investimento, i nuovi campus scolastici richiedono spesso arredi di standard internazionale e una gestione completa del progetto, che concentra gli appalti con fornitori in grado di offrire una fornitura integrata. Queste politiche e condizioni di capitale sostengono un insieme mirato di opportunità per i fornitori specializzati in spazi educativi, supportando così il mercato dell'arredo scolastico in regioni guidate da politiche e orientate alla crescita.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Analisi della catena del valore
La catena del valore inizia con le materie prime a monte, tra cui pannelli in legno massello e legno ingegnerizzato, acciaio e alluminio per i telai, resine plastiche e polimeriche per le scocche e i bordi, nonché adesivi e finiture che devono soddisfare i requisiti di basse emissioni previsti dagli appalti scolastici. La fabbricazione dei componenti e i sottoassiemi (tubi e telai metallici, scocche stampate, piani in laminato o composito, rotelle e piedini, e moduli integrati di alimentazione e ricarica per i programmi di dispositivi) confluiscono nelle operazioni di produzione OEM e a contratto, che pongono l'accento su test di durabilità, sicurezza e documentazione in linea con specifiche che spesso citano standard rilevanti per il settore dell'istruzione come BIFMA X6.1 e certificazioni di qualità dell'aria interna come GREENGUARD Gold.
L'attività a metà della filiera è guidata da produttori specializzati nel settore dell'istruzione e da fornitori di progetti integrati che offrono pacchetti completi di progettazione, preventivazione e installazione, pronti per la gara d'appalto, rivolti a distretti scolastici e università. La distribuzione è dominata da canali offline, tra cui rivenditori di arredi per ufficio e rivenditori specializzati nel settore dell'istruzione, supportati da acquisti cooperativi e contratti multi-commissione che aggregano la domanda e semplificano gli acquisti per gli enti pubblici. L'adesione di ODP Business Solutions a una partnership pluriennale e multi-commissione per la fornitura di arredi con il Region 4 Education Service Center nel febbraio 2025 ha ampliato l'accesso ad arredi e servizi di installazione attraverso un'ampia struttura cooperativa. A valle della filiera, gli acquirenti includono distretti scolastici pubblici, scuole private e istituti di istruzione superiore che gestiscono gare d'appalto complesse, sopralluoghi, installazioni estive a fasi e assistenza post-vendita per manutenzione e ricambi. I principali colli di bottiglia includono la volatilità dei prezzi delle materie prime (acciaio, legname e resine) e le misure commerciali che incidono sui costi di sbarco per le categorie di strutture metalliche, spingendo i fornitori a perseguire il doppio approvvigionamento, l'assemblaggio in loco e configurazioni più standardizzate per bloccare i prezzi in una fase più precoce del ciclo di approvvigionamento.
Panorama competitivo
Il mercato dell'arredo scolastico rimane frammentato, come testimoniato da un punteggio di concentrazione moderato che indica un'ampia gamma di fornitori qualificati incentrati sul settore dell'istruzione, unitamente a un consolidamento selettivo. Le recenti fusioni e partnership hanno migliorato la scalabilità dei principali operatori, ma la quota complessiva delle aziende leader rimane ben al di sotto dei livelli associati a un'elevata concentrazione. Il consolidamento sta principalmente allineando marchi e reti di rivenditori complementari orientati all'apprendimento, espandendo la portata geografica e la coerenza dei servizi nell'istruzione primaria e secondaria e superiore. I produttori verticalmente integrati stanno enfatizzando l'assemblaggio nazionale e le operazioni specifiche per l'istruzione per soddisfare i requisiti di servizio del settore pubblico e gestire progetti basati su tempistiche. Allo stesso tempo, l'evoluzione delle politiche commerciali relative all'acciaio e ai prodotti derivati sta spingendo ad adeguamenti degli approvvigionamenti e all'ottimizzazione del design nelle principali categorie di arredamento.
La differenziazione dei prodotti nel mercato dell'arredo scolastico si concentra su flessibilità, sedute attive e tecnologie integrate che supportano diverse modalità di apprendimento. Le aule richiedono sempre più sistemi di arredo che possano passare facilmente da lezioni frontali, alla collaborazione e allo studio individuale. Le infrastrutture di ricarica e alimentazione si sono affermate come un fattore di differenziazione competitivo chiave, con soluzioni ottimizzate per l'istruzione che riducono i tempi di inattività dei dispositivi e semplificano il supporto IT. La sostenibilità è diventata un fattore decisivo anche negli acquisti, spingendo i produttori a investire in programmi di progettazione circolare, rigenerazione e riutilizzo che mantengano prestazioni e garanzie. Impegni ESG più ampi, tra cui l'uso di energie rinnovabili e la riduzione delle discariche, sono ora comunemente divulgati e allineati ai criteri di acquisto istituzionali.
I rivenditori continuano a svolgere un ruolo fondamentale coordinando la pianificazione, la definizione delle fasi e l'installazione di progetti educativi complessi e multi-edificio, in stretta collaborazione con i produttori. Il loro coinvolgimento aiuta i distretti a gestire tempi, budget e continuità operativa durante gli ammodernamenti su larga scala. Allo stesso tempo, strumenti digitali come i configuratori online e i modelli di ordinazione standardizzati stanno migliorando l'accuratezza dei preventivi e riducendo i cicli di produzione su ordinazione per i prodotti più comuni. I marchi leader stanno sempre più ancorando le strategie di crescita a portfolio specifici per l'istruzione, documentazione conforme alle normative e principi di progettazione circolare. Insieme, queste tendenze stanno aumentando le aspettative in termini di qualità del servizio, sostenibilità e conformità, supportando il consolidamento continuo e preservando al contempo una forte concorrenza nei segmenti specializzati del mercato degli arredi scolastici.
Leader del settore dell'arredamento scolastico
Virco Mfg. Corp.
MillerKnoll Inc.
Mobili Ki
HNI Corp.
Haworth Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: MillerKnoll, Inc. ha pubblicato i risultati del quarto trimestre e dell'intero anno fiscale 2026, conclusosi il 30 maggio 2026, che riflettono le performance delle sue attività focalizzate sui contratti, in particolare la fornitura di arredi per ambienti istituzionali, tra cui il settore dell'istruzione. L'aggiornamento evidenzia come i grandi operatori del settore utilizzino reti di produzione e distribuzione condivise tra uffici, strutture sanitarie e istituti scolastici, aumentando la pressione competitiva sui fornitori specializzati nel settore dell'istruzione, affinché mantengano livelli di servizio e documentazione di conformità adeguati.
- Maggio 2026: KI ha inaugurato un nuovo Inspiration Center al 1045 W. Fulton Street a Chicago e ha presentato la sua piattaforma tecnologica Cognetic per le sedute. L'ampliamento dello showroom e il posizionamento tecnologico rafforzano l'attività di progettazione preliminare con architetti, rivenditori e acquirenti istituzionali, supportando una vendita di maggior valore incentrata sull'ergonomia e sulle prestazioni dell'utente, piuttosto che sulla semplice offerta di sedute come prodotto di base.
- Dicembre 2024: MillerKnoll ha annunciato l'eliminazione dei PFAS dalla sua gamma di prodotti per il Nord America. Questo aggiornamento è in linea con le crescenti aspettative in materia di gestione delle sostanze chimiche negli appalti istituzionali e favorisce la differenziazione tra i fornitori, in un contesto in cui scuole e università valutano sempre più le offerte in base alla qualità ambientale degli ambienti interni e alla gestione responsabile dei materiali, oltre che al prezzo e alla durata.
Ambito del rapporto sul mercato globale degli arredi scolastici
Gli arredi scolastici sono realizzati con materiali durevoli, come legno, metallo o plastica, e sono disponibili in diverse forme e dimensioni. Generalmente sono composti da banchi, sedie, lavagne, tavoli e armadi che aiutano gli studenti a concentrarsi e a svolgere i loro compiti in modo efficiente. Questo rapporto si propone di fornire un'analisi dettagliata del mercato studiato. Si concentra sulle dinamiche di mercato, sulle tendenze tecnologiche e su approfondimenti su vari tipi di materiali, applicazioni e processi. Analizza inoltre i principali attori e il panorama competitivo del mercato.
Il rapporto sul mercato degli arredi scolastici è segmentato per prodotto (mobili per sedersi, mobili contenitori, mobili da laboratorio, altri prodotti), materiale (legno, metallo, plastica e polimeri, altri materiali), applicazione (aule, biblioteche, laboratori, altri), canale di distribuzione (offline, online) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per prodotto
| Mobili per sedersi |
| Mobili di stoccaggio |
| Mobili da laboratorio |
| Altri prodotti (podi, lavagne bianche, bacheche) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri Materiali |
Per Applicazione
| Aula |
| Biblioteca |
| Laboratori |
| Altri (uffici amministrativi e di facoltà, aree esterne e comuni, ecc.) |
Per canale di distribuzione
| disconnesso | Appalti istituzionali diretti |
| Rivenditori al dettaglio e specializzati | |
| Rivenditori di mobili contract | |
| Online | E-commerce diretto aziendale |
| Marketplace di terze parti |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Aisa-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | Mobili per sedersi | |
| Mobili di stoccaggio | ||
| Mobili da laboratorio | ||
| Altri prodotti (podi, lavagne bianche, bacheche) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri Materiali | ||
| Per Applicazione | Aula | |
| Biblioteca | ||
| Laboratori | ||
| Altri (uffici amministrativi e di facoltà, aree esterne e comuni, ecc.) | ||
| Per canale di distribuzione | disconnesso | Appalti istituzionali diretti |
| Rivenditori al dettaglio e specializzati | ||
| Rivenditori di mobili contract | ||
| Online | E-commerce diretto aziendale | |
| Marketplace di terze parti | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Aisa-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato globale degli arredi scolastici e le prospettive di crescita fino al 2031?
Il mercato degli arredi scolastici ha raggiunto i 7.06 miliardi di dollari nel 2026 e si prevede che raggiungerà i 9.97 miliardi di dollari entro il 2031, con un CAGR del 7.16%.
Quali categorie di prodotti sono leader e quali stanno crescendo più rapidamente in ambito scolastico?
Nel 2025, le sedute hanno dominato il mercato con una quota del 48.44%, mentre gli arredi da laboratorio sono la categoria in più rapida crescita, con un CAGR dell'8.17% fino al 2031.
Come si stanno evolvendo le tendenze dei materiali per gli arredi delle aule e dei laboratori?
Nel 2025 il legno deteneva una quota del 41.64%, mentre la plastica e i derivati dei polimeri crescono dell'8.38% annuo, trainati dai requisiti di circolarità e durabilità.
Quali applicazioni dominano la spesa in istruzione e dove si registra la crescita più forte?
Nel 2025 le aule rappresentavano il 69.36% delle installazioni e si prevede che i laboratori cresceranno del 9.24% entro il 2031.
Quale regione è attualmente in testa e quale si sta espandendo più rapidamente?
Il Nord America è in testa con il 49.37% nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un tasso del 9.73% fino al 2031.
Come stanno cambiando i canali di approvvigionamento per gli acquirenti dell'istruzione primaria e secondaria e dell'istruzione superiore?
Nel 2025, i canali offline hanno mantenuto il 38.33% grazie a progetti a tutto campo, mentre i canali online si stanno espandendo al 10.39%, poiché l'e-procurement accelera gli acquisti standard.


