

Dimensioni e quota del mercato delle costruzioni in Scandinavia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
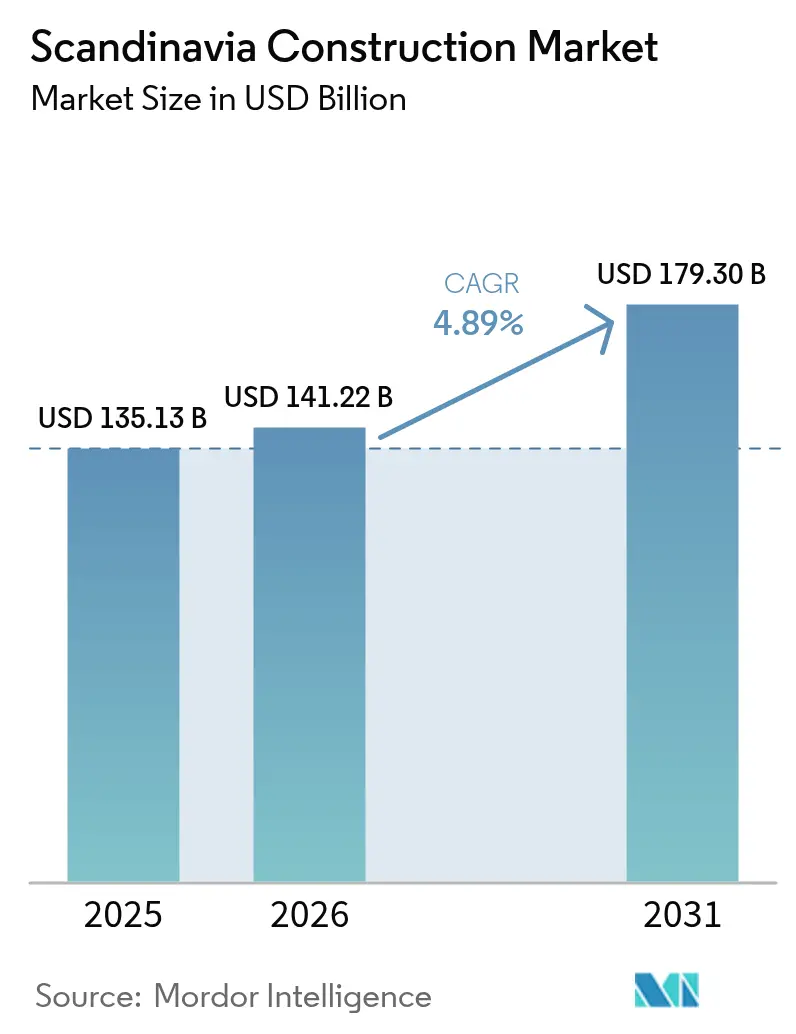
| Dimensione del mercato (2026) | 141.22 miliardo di dollari |
| Dimensione del mercato (2031) | 179.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.89% CAGR |
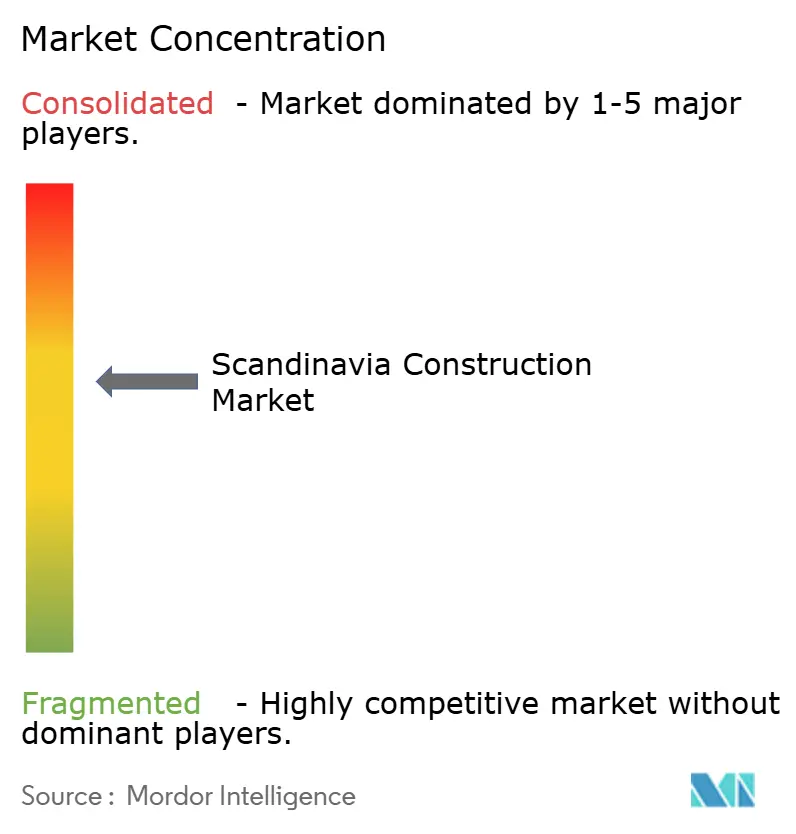
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni in Scandinavia di Mordor Intelligence
Il mercato edile scandinavo, valutato a 135.13 miliardi di dollari nel 2025, dovrebbe crescere da 141.22 miliardi di dollari nel 2026 a 179.3 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.89% nel periodo di previsione (2026-2031). La crescita si sta spostando dalla speculazione edilizia residenziale verso programmi infrastrutturali che integrano hub di energia rinnovabile, strutture per la difesa e interventi di riqualificazione energetica rigorosi. Una solida cultura della prefabbricazione, bilanci pubblici solidi e l'energia elettrica a basse emissioni di carbonio continuano ad attrarre capitali per data center e impianti power-to-X. Le imprese edili in grado di gestire le normative sulle emissioni di carbonio incorporate, di controllare la volatilità dell'offerta di legname e di integrare moduli prefabbricati sono ben posizionate per aggiudicarsi contratti a lungo termine che richiedono un'elevata manutenzione. La disciplina competitiva rimane moderata perché i primi cinque operatori in carica controllano ancora i pacchetti chiavi in mano più grandi, ma si trovano ad affrontare margini di offerta in calo legati a formati di appalto a prezzo fisso [1] Skanska AB, “Annual Report 2025,” SKANSKA.COM.
Punti chiave del rapporto
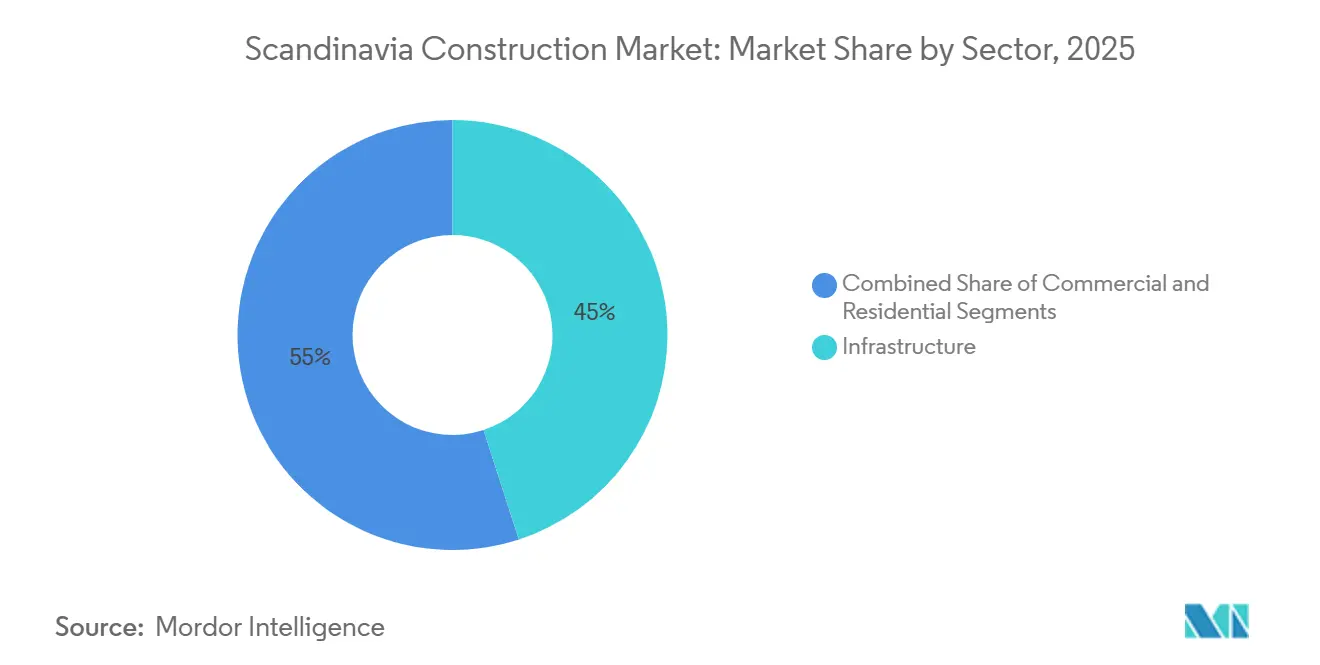
- Per settore, nel 2025 le infrastrutture detenevano il 45% della quota di mercato delle costruzioni in Scandinavia, mentre si prevede che il settore residenziale registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 5.80%, fino al 2031.
- Per tipologia di costruzione, i progetti di nuova edificazione rappresentavano il 60% del mercato edile scandinavo nel 2025, mentre si prevede che le ristrutturazioni cresceranno a un tasso annuo composto del 5.00% fino al 2031.
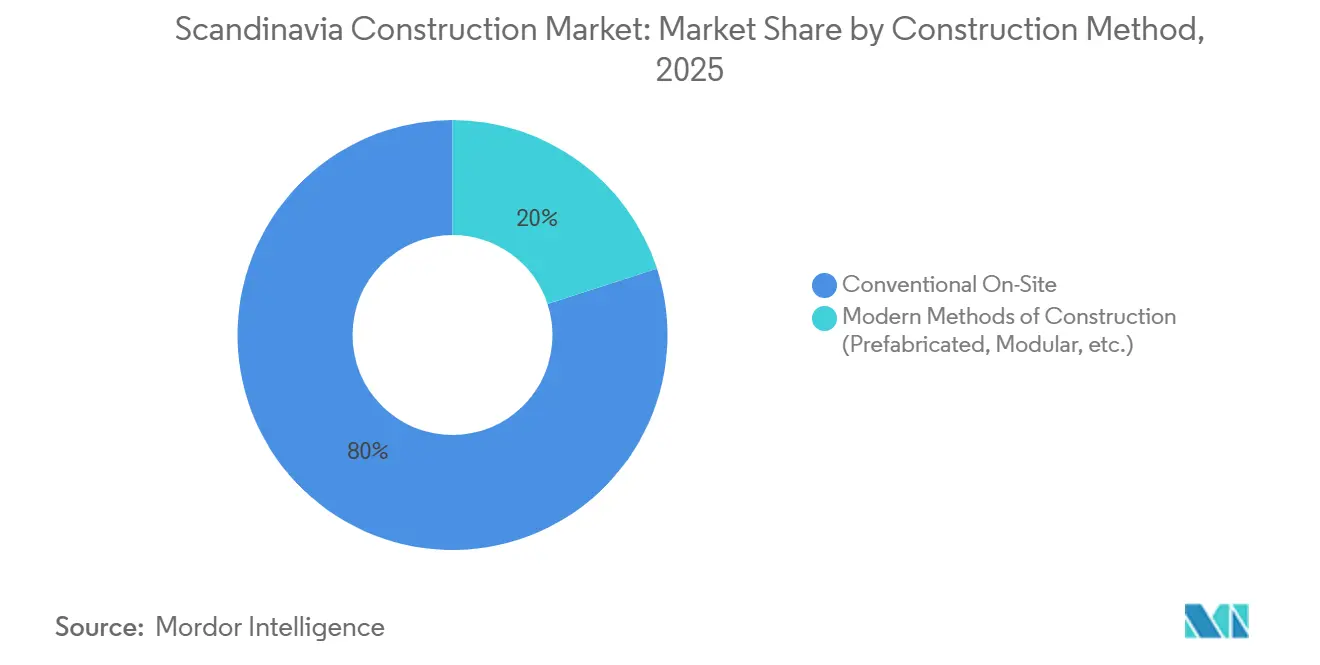
- Per quanto riguarda i metodi di costruzione, le tecniche convenzionali in loco hanno mantenuto una quota dell'80% nel 2025, mentre i metodi di costruzione moderni si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 7.00% fino al 2031.
- A livello di singoli paesi, la Svezia si è classificata al primo posto con una quota di fatturato del 45% nel 2025, mentre la Norvegia è sulla buona strada per registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.00% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni in Scandinavia
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di alloggi prefabbricati e modulari | + 0.9% | La Svezia domina; Danimarca e Norvegia stanno ampliando l'adozione | Medio termine (2-4 anni) |
| accelerazione delle infrastrutture del settore pubblico | + 1.1% | A livello regionale; stanziamento di 3.5 miliardi di euro per la Svezia. | A breve termine (≤ 2 anni) |
| Pipeline di megaprogetti per le energie rinnovabili | + 1.3% | Norvegia energia eolica offshore; Danimarca hub power-to-X | A lungo termine (≥ 4 anni) |
| Incentivi per la riqualificazione energetica | + 0.8% | Danimarca 45 milioni di dollari; Svezia 75 milioni di dollari su base annua | Medio termine (2-4 anni) |
| rafforzamento delle difese artiche e baltiche | + 0.6% | Norvegia 4.5 miliardi di dollari; impianti nella Svezia settentrionale | A lungo termine (≥ 4 anni) |
| Boom del colocation nei data center nordici | + 0.7% | La Svezia domina il mercato hyperscale; la Norvegia è in ascesa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di alloggi prefabbricati e modulari
Le unità prefabbricate sono passate da nicchia a mainstream, poiché i comuni richiedono una consegna più rapida di case a prezzi accessibili. La Svezia ha raggiunto il 90% di penetrazione della prefabbricazione nelle case unifamiliari entro il 2025, superando la media UE e dimostrando che i moduli standardizzati riducono i tempi di costruzione in loco a otto mesi. Joint venture come BoKlok hanno fornito 12,000 abitazioni a prezzi inferiori del 20-25% rispetto alle costruzioni convenzionali, e la Danimarca ora obbliga le gare d'appalto per l'edilizia sociale superiori a 7 milioni di dollari a includere studi di fattibilità fuori sede [2] Commissione europea, "Direttiva sulla prestazione energetica degli edifici (rifusione)", EUROPA.EU . La Norvegia offre un premio del 5% sul punteggio di offerta per le offerte modulari, segnalando un recupero guidato dalle politiche. Con l'intensificarsi della carenza di manodopera, l'edilizia modulare sostiene il CAGR del 5.80% del segmento residenziale e rialloca i lavoratori specializzati, scarsi, a progetti infrastrutturali complessi.
Accelerazione delle infrastrutture del settore pubblico
Il Fondo per la ripresa e la resilienza dell'UE ha stanziato 3.8 miliardi di dollari per l'ammodernamento della rete ferroviaria e dei trasporti pubblici svedesi, mentre il piano nazionale danese 2025-2028 destina 23 miliardi di dollari ai collegamenti di trasporto. Il piano norvegese 2025-2036 prevede un budget di circa 110 miliardi di dollari per autostrade, ferrovie e traghetti. Questi stanziamenti vincolano i lavori di progettazione e costruzione per almeno cinque anni e trasferiscono il rischio di prestazione sugli appaltatori attraverso contratti "chiavi in mano" con clausole di manutenzione pluriennali. Le grandi aziende consolidate assorbono la volatilità dei prezzi dell'asfalto e l'inflazione salariale, mettendo sotto pressione le aziende regionali più piccole e accelerando il processo di consolidamento.
Pipeline di megaprogetti per le energie rinnovabili
I progetti eolici offshore e di idrogeno verde rappresentano il settore delle opere civili in più rapida crescita. Il solo parco eolico galleggiante norvegese Utsira Nord da 1.5 GW ha un valore di costruzione superiore a 1.8 miliardi di dollari, dai cavi sottomarini alle sale di conversione. Il progetto Power-to-X da 280 MW assegnato alla Danimarca è il fulcro di un polo dell'idrogeno a Esbjerg. I corridoi di trasmissione pan-nordici, previsti dalla Dichiarazione di Esbjerg, richiederanno squadre di operai specializzati nello scavo di fondali marini e tecnici dell'alta tensione per decenni, con un incremento di 1.3 punti percentuali sul tasso di crescita annuo composto (CAGR) previsto.
Incentivi per la riqualificazione energetica degli edifici
La direttiva rivista sulla prestazione energetica degli edifici deve essere recepita entro il 29 maggio 2026. La Danimarca ha investito 45 milioni di dollari in interventi di riqualificazione degli edifici pubblici e la Svezia ha ripristinato sovvenzioni annuali per un totale di 75 milioni di dollari, legate al raggiungimento di limiti massimi di emissioni di carbonio nel ciclo di vita. La sostituzione delle pompe di calore, l'isolamento delle facciate e i tetti predisposti per l'installazione di pannelli solari trasformano la ristrutturazione in un motore di crescita annua composta (CAGR) del 5.00%. I modelli di contratti basati sulle prestazioni trasferiscono il rischio di risparmio a società specializzate, premiando gli appaltatori con analisi energetiche interne.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Una politica monetaria restrittiva riduce la possibilità di accedere ai mutui. | –0.7% | Svezia e Norvegia fortemente esposte; Danimarca parzialmente isolata | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata dovuta all'invecchiamento della forza lavoro | –0.5% | A livello regionale, con particolare intensità nei settori specializzati. | Medio termine (2-4 anni) |
| I limiti alle emissioni di carbonio incorporate fanno aumentare i costi di conformità. | –0.3% | La Svezia è stata la prima a muoversi; i paesi vicini l'hanno seguita. | Medio termine (2-4 anni) |
| Offerta volatile di legno lamellare a strati incrociati (CLT) | –0.2% | La Norvegia è la più vulnerabile, Svezia e Danimarca si stanno diversificando. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Una politica monetaria restrittiva riduce l'accessibilità dei mutui.
I tassi di interesse di riferimento sono rimasti elevati fino al 2025, pari al 2.5% in Svezia e al 4.5% in Norvegia, mentre i salari reali sono rimasti stagnanti, spingendo i rapporti debito/reddito delle famiglie oltre il 180% del reddito [3] Sveriges Riksbank, “Monetary Policy Report 2025,” RIKSBANK.SE . Le norme sui tassi fissi hanno attenuato l'effetto dell'allentamento della BCE in Danimarca. Il freno riduce di 0.7 punti percentuali la crescita complessiva e spinge gli sviluppatori privati verso modelli istituzionali di costruzione per l'affitto. Gli avvii di costruzione di alloggi di JM AB nel 2024 sono diminuiti del 20%, sottolineando la sensibilità.
Carenza di manodopera qualificata dovuta all'invecchiamento della forza lavoro
Entro il 2030, un quarto della forza lavoro svedese nel settore edile andrà in pensione e le iscrizioni alla formazione professionale sono diminuite del 15% tra il 2015 e il 2024. La Norvegia prevede una carenza di 10,000 lavoratori entro il 2028. I premi salariali erodono i margini e ritardano i tempi di consegna, spingendo le imprese all'automazione. Gli stabilimenti di Skanska necessitano del 40% in meno di ore di lavoro in loco, ma solo un quarto delle imprese edili nordiche intervistate dichiara di aver ottenuto aumenti di produttività grazie agli strumenti digitali.
Analisi del segmento
Per settore: le infrastrutture restano dominanti, ma il settore residenziale è in vantaggio.
Nel 2025, le infrastrutture hanno generato il 45% del fatturato del mercato edile scandinavo, trainate da programmi per strade, ferrovie e reti energetiche. Tuttavia, il settore residenziale mostra la crescita più rapida, con un CAGR del 5.80% fino al 2031, grazie alle unità prefabbricate che riducono i tempi di consegna e alleviano le strozzature della manodopera. L'autostrada E6 Nordland in Norvegia, del valore di 400 milioni di dollari, e l'ospedale di Huddinge in Svezia, del valore di 780 milioni di dollari, sono esempi di megaprogetti ancora affidati a imprese consolidate. Nel frattempo, le case modulari di BoKlok vengono vendute a prezzi inferiori del 20-25% rispetto al mercato e assorbono la domanda di chi acquista la prima casa, anche in un contesto di pressioni sui tassi di interesse. La crescita del settore commerciale è eterogenea: la domanda di uffici si sta raffreddando, ma le strutture per i data center e le riqualificazioni a uso misto mantengono i volumi invariati.
Il predominio delle infrastrutture, pur mantenendo una posizione dominante, si sposta gradualmente verso i corridoi della difesa e le reti di energia verde. Le infrastrutture galleggianti per l'eolico in Norvegia e i progetti di elettrificazione ferroviaria in Svezia attraggono squadre specializzate in ambito marittimo ed elettrico, ampliando le barriere all'ingresso. L'ascesa del settore residenziale bilancia il portafoglio e attenua la ciclicità, mentre quello commerciale si basa su contratti di colocation su larga scala e sulla conversione di spazi commerciali in abitazioni in aree urbane densamente popolate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di intervento: la ristrutturazione guadagna terreno sotto il regime EPBD
Le nuove costruzioni hanno rappresentato il 60% del valore previsto per il 2025, grazie a importanti collegamenti di trasporto e a nuove aree residenziali, tuttavia le ristrutturazioni stanno registrando un tasso di crescita annuo composto (CAGR) del 5.00% fino al 2031, poiché le scadenze dell'EPBD (Environmental Protection Division Board) obbligano i proprietari degli edifici ad ammodernare gli involucri edilizi, gli impianti di riscaldamento, ventilazione e condizionamento (HVAC) e le fonti rinnovabili in loco. Il fondo danese di 45 milioni di dollari per la riqualificazione energetica è destinato a scuole e ospedali, mentre la Svezia ha ripristinato sovvenzioni annuali di 75 milioni di dollari, allineate ai limiti massimi di riscaldamento globale (GWP) del ciclo di vita. La quota del mercato edile scandinavo legata alle ristrutturazioni aumenterà con la progressiva eliminazione delle caldaie a combustibili fossili e l'inasprirsi delle normative sulla predisposizione al solare.
La spinta verso la ristrutturazione ha effetti a catena: i contratti di prestazione energetica ripartiscono il rischio tra appaltatori e proprietari degli immobili, mentre le verifiche basate sul BIM semplificano la definizione dell'ambito di lavoro. Il flusso di nuove costruzioni rimane consistente grazie ai data center e ai campus della difesa, ma i profitti si spostano verso le aziende esperte sia nella logistica di interventi di ristrutturazione profonda che nei sistemi a zero emissioni installati in fabbrica.
Per metodo di costruzione: i metodi moderni raggiungono una quota a doppia cifra
Nel 2025, i progetti tradizionali costruiti in loco rappresentavano ancora l'80% della produzione, ma i metodi di costruzione moderni detenevano già una quota del 20% e sono in fase di crescita annua composta (CAGR) del 7.00%. Il modello di riferimento è rappresentato dall'adozione del 90% di moduli prefabbricati nelle case unifamiliari in Svezia; la Danimarca ora richiede verifiche di fattibilità per i grandi appalti pubblici e la Norvegia offre bonus in base al punteggio di gara per gli elementi prefabbricati. La quota di mercato scandinava per le soluzioni di prefabbricazione aumenterà grazie alle linee robotizzate che riducono i tempi di assemblaggio a otto mesi e la manodopera in cantiere del 40%.
L'adozione di soluzioni ibride si sta diffondendo dalle abitazioni ai capannoni industriali leggeri e agli uffici soppalcati all'interno dei parchi logistici. Gli appaltatori necessitano di competenze di ingegneria di processo, controllo qualità avanzato e coordinamento logistico just-in-time, competenze estranee ai tradizionali direttori di cantiere. Le costruzioni convenzionali dominano ancora i grandi progetti di ingegneria civile che resistono alla modularizzazione, ma anche in questo ambito, i ponti prefabbricati e i rivestimenti delle gallerie stanno guadagnando terreno.
Per fonte di investimento: i finanziamenti pubblici sostengono il mercato mentre i capitali privati accelerano.
Nel 2025, i programmi pubblici hanno dominato il 70% del mercato delle costruzioni scandinavo, investendo oltre 95 miliardi di dollari in autostrade, corridoi ferroviari, ammodernamenti della rete elettrica e basi militari. I finanziamenti provenienti dai bilanci nazionali, dai contributi per la ripresa dell'UE e dal fondo sovrano norvegese hanno stabilizzato il flusso di progetti grazie a clausole di manutenzione pluriennali, garantendo flussi di cassa costanti. I contratti a prezzo fisso hanno trasferito i rischi di sforamento dei costi alle imprese di costruzione, riducendo i margini per coloro che non erano in grado di coprirsi dalla volatilità dei costi. Gli enti pubblici hanno imposto dichiarazioni sulle emissioni di carbonio del ciclo di vita nelle offerte, favorendo le aziende con calcestruzzo a basse emissioni di carbonio, legno certificato, bilanci solidi e sistemi di conformità.
Si prevede che gli investimenti privati, pari al 30% dei finanziamenti previsti per il 2025, cresceranno a un tasso annuo composto del 6.1% fino al 2031, trainati da edilizia modulare, data center hyperscale e hub power-to-X. Il programma svedese di data center da 10 miliardi di dollari di Brookfield e le 12,000 case prefabbricate di BoKlok evidenziano l'attenzione del capitale di rischio verso costruzioni rapide e ricavi da contratti di locazione a lungo termine. Gli alti tassi di interesse spingono gli sviluppatori verso modelli di costruzione destinati all'affitto, finanziati da fondi pensione, riducendo la dipendenza dagli acquirenti di mutui. Si prevede che questo cambiamento porterà le operazioni private nel mercato edile scandinavo a raggiungere i 70 miliardi di dollari entro il 2031. Gli sponsor privati cofinanziano gli interventi di riqualificazione energetica degli edifici municipali tramite contratti di prestazione energetica, condividendo i risparmi sulle bollette. L'inasprimento dei limiti alle emissioni di carbonio incorporate stimola la domanda di passaporti dei materiali, favorendo gli appaltatori conformi alle verifiche sulle emissioni di carbonio del settore pubblico.
Analisi geografica
Mercato edile svedese
La quota del 45% della Svezia deriva da una diversificazione di progetti che comprende data center, edilizia modulare ed elettrificazione ferroviaria, tuttavia il suo tasso di crescita annuo composto (CAGR) è in calo al 4.50% a causa delle restrizioni sui mutui che pesano sugli appartamenti a scopo speculativo. Il valore dei terreni vicino alle sottostazioni è aumentato del 30% dopo l'impegno di Brookfield di investire 10 miliardi di dollari, a dimostrazione di come l'arbitraggio sull'energia pulita gonfi i prezzi dei lotti industriali. Gli stabilimenti di prefabbricazione concentrati intorno a Stoccolma continuano ad alimentare sia la domanda interna che quella di esportazione.
Mercato delle costruzioni in Norvegia
Il tasso di crescita annuo composto (CAGR) del 6.00% della Norvegia la rende leader regionale. L'autostrada E6 Nordland da 400 milioni di dollari, il parco eolico offshore Utsira Nord da 1.5 GW e la revisione della difesa da 4.5 miliardi di dollari assicurano una serie di opere civili fino al 2030. Gli elevati tassi di interesse frenano l'avvio di nuove costruzioni residenziali a Oslo, ma la riserva derivante dal fondo petrolifero mantiene il flusso di investimenti pubblici anche durante le fasi di recessione. Le imprese edili specializzate in costruzioni navali e logistica artica beneficiano di margini di profitto elevati, date le rigide condizioni meteorologiche.
Mercato delle costruzioni danese
La Danimarca, pur essendo più piccola, si distingue per l'impegno profuso nell'attuazione di politiche climatiche di portata ben superiore alle sue dimensioni. Il complesso per la produzione di idrogeno di Esbjerg, con una potenza di 280 MW, incentiva la realizzazione di gasdotti, depositi di stoccaggio e impianti di processo, mentre il piano di riqualificazione da 45 milioni di dollari si concentra sugli edifici pubblici costruiti prima del 1980. L'obbligo di utilizzare il BIM (Building Information Modeling) dell'IFC per i progetti pubblici superiori a 1.4 milioni di dollari ha ridotto del 45% gli errori di coordinamento, e i limiti alle emissioni di carbonio incorporate entreranno in vigore nel 2026, stabilendo di fatto un modello per i Paesi nordici. Le norme sui mutui a tasso fisso limitano l'elasticità del mercato immobiliare, ma la bassa disoccupazione restringe l'offerta di lavoro e alimenta l'inflazione salariale.
Panorama competitivo
Skanska, NCC, Peab, Veidekke e AF Gruppen controllano congiuntamente portafogli ordini per oltre 27 miliardi di dollari, ma nessuna di esse detiene individualmente una quota superiore al 20%. L'ospedale di Huddinge, del valore di 780 milioni di dollari, e la vendita di terreni a Solna, per 42 milioni di dollari, evidenziano una strategia di accumulo di terreni in prossimità di nodi ad alta densità energetica. Gli interventi di Veidekke, come l'ammodernamento della centrale E6 Nordland (400 milioni di dollari) e quello di Mariestad (77 milioni di dollari), illustrano la diversificazione del fatturato e le clausole di gestione e manutenzione incorporate. NCC ha ridotto la sua esposizione al settore residenziale nel 2024 per concentrarsi sulle infrastrutture pubbliche, mentre Peab si affida alle proprie linee di prefabbricazione per l'edilizia abitativa a prezzi accessibili.
L'acquisizione da parte di AF Gruppen del 70% di HA Bygg per 13 milioni di dollari, avvenuta nel febbraio 2026, rappresenta una delle prime fasi di una corsa all'accaparramento nel settore delle opere civili in Svezia. L'adozione del digitale è disomogenea: il 60% delle aziende sperimenta l'intelligenza artificiale, ma solo il 25% ottiene aumenti di produttività a doppia cifra, lasciando un margine di vantaggio per le aziende che si muovono per prime e dispongono di grandi quantità di dati. Le barriere all'ingresso nel settore della difesa rimangono elevate perché le autorizzazioni di sicurezza di livello NATO escludono i nuovi concorrenti, di fatto creando un cartello in una nicchia di mercato con flussi di cassa stabili.
Le opportunità inesplorate si trovano nei contratti di prestazione energetica, dove i modelli di risparmio garantito attraggono i proprietari degli immobili, e nei moduli industriali avanzati che combinano ibridi legno-acciaio per compensare la volatilità del CLT (legno lamellare a strati incrociati). Le multinazionali che puntano al mercato edile scandinavo devono affrontare audit sulle emissioni di carbonio incorporate, carenza di manodopera e appalti a prezzo fisso, ma possono sfruttare la reputazione della regione in materia di energia verde per sperimentare materiali a basse emissioni di carbonio.
Leader del settore edile in Scandinavia
Veidekke ASA
Skanska AB (Svezia)
NCC AB
Peab AB
JM AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: AF Gruppen ha acquisito il 70% di HA Bygg Entreprenad AB per 13 milioni di dollari, aumentando la capacità delle opere civili svedesi in vista delle grandi gare d'appalto di Trafikverket.
- Dicembre 2025: Veidekke si è aggiudicata un contratto da 10 milioni di dollari per la fornitura di case prefabbricate in legno a Linköping, riducendo i tempi di assemblaggio a sei mesi.
- Dicembre 2025: Peab si è aggiudicata un progetto di appartamenti da 12 milioni di dollari a Lund, sfruttando la sua linea di prefabbricati per offrire prezzi inferiori del 15% rispetto a quelli di mercato.
- Novembre 2025: Skanska ha venduto un terreno industriale di 40,000 m² a Solna per 42 milioni di dollari a un operatore di data center hyperscale, un prezzo che riflette un sovrapprezzo del 30% per i terreni in prossimità delle sottostazioni elettriche.
Ambito e metodologia
La costruzione è l'installazione, la manutenzione e la riparazione di edifici e altre strutture fisse, nonché la costruzione di strade e strutture di servizio che costituiscono componenti fondamentali delle strutture e sono necessari per il loro funzionamento. La costruzione comprende i processi coinvolti nella costruzione di edifici, infrastrutture, impianti industriali e operazioni correlate dall'inizio alla fine. Un’analisi di fondo completa del mercato scandinavo delle costruzioni, inclusa la valutazione dell’economia e il contributo dei settori nell’economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche, e L’impatto del COVID-19 è trattato nel rapporto.
Il mercato scandinavo delle costruzioni è segmentato per settore (residenziale, commerciale, industriale, infrastrutture (trasporti), energia e servizi pubblici) e paese (Danimarca, Svezia e Norvegia). Il rapporto offre dimensioni del mercato e previsioni per tutti i segmenti di cui sopra in valore (USD).
| Residenziale | Appartamenti e condomini |
| Ville e case fondiarie | |
| Commerciale | ufficio |
| Settore Retail | |
| Industriale e Logistica | |
| Altro | |
| Infrastruttura | Infrastruttura di trasporto |
| Energia e Utilities | |
| Altro |
| Nuove Costruzioni |
| Ristrutturazione |
| Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) |
| Pubblico |
| Privata |
| Danmark |
| Svezia |
| Norvegia |
| Per settore | Residenziale | Appartamenti e condomini |
| Ville e case fondiarie | ||
| Commerciale | ufficio | |
| Settore Retail | ||
| Industriale e Logistica | ||
| Altro | ||
| Infrastruttura | Infrastruttura di trasporto | |
| Energia e Utilities | ||
| Altro | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per metodo di costruzione | Convenzionale in loco | |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Per Nazione | Danmark | |
| Svezia | ||
| Norvegia | ||
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa per le costruzioni in Scandinavia entro il 2031?
Si prevede che raggiungerà i 179.3 miliardi di dollari, in aumento rispetto ai 141.22 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 4.89%.
Quale segmento si sta espandendo più rapidamente?
Modern Methods of Construction sta crescendo a un tasso annuo composto del 7.00%, in un contesto di crescente carenza di manodopera e di pressioni per la rapidità di immissione sul mercato.
Perché la crescita della Norvegia supera quella dei paesi vicini?
Grandi installazioni militari, reti eoliche offshore e un solido sostegno da parte dei fondi sovrani spingono la Norvegia a un tasso di crescita annuo composto (CAGR) del 6.00% fino al 2031.
Quali sono i fattori che trainano la domanda di ristrutturazioni?
La scadenza del 2026 della direttiva EPBD impone interventi di riqualificazione energetica profonda per rispettare i limiti di prestazione energetica e di emissioni di carbonio incorporate, incrementando i lavori di ristrutturazione a un tasso di crescita annuo composto (CAGR) del 5.00%.
In che modo le normative sulle emissioni di carbonio incorporate influiscono sulle imprese edili?
La conformità alle normative comporta costi aggiuntivi per la documentazione progettuale e favorisce le aziende che si riforniscono di materiali a basse emissioni di carbonio, ma al contempo conferisce loro un potere di determinazione dei prezzi nelle gare d'appalto pubbliche.


