

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 272.22 miliardo di dollari |
| Dimensione del mercato (2031) | 361.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.85% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
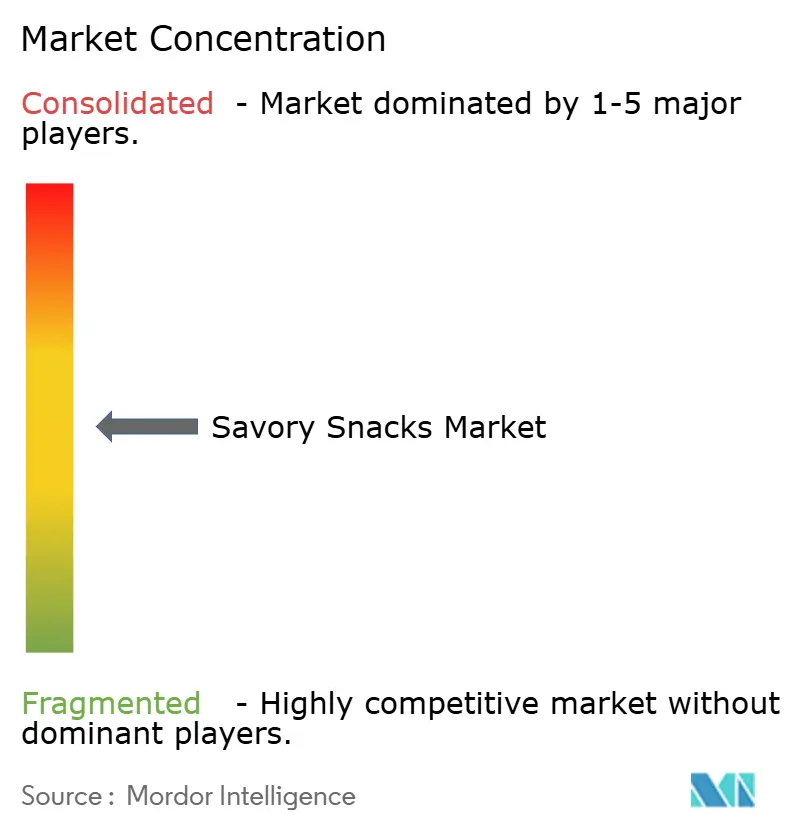
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli snack salati di Mordor Intelligence
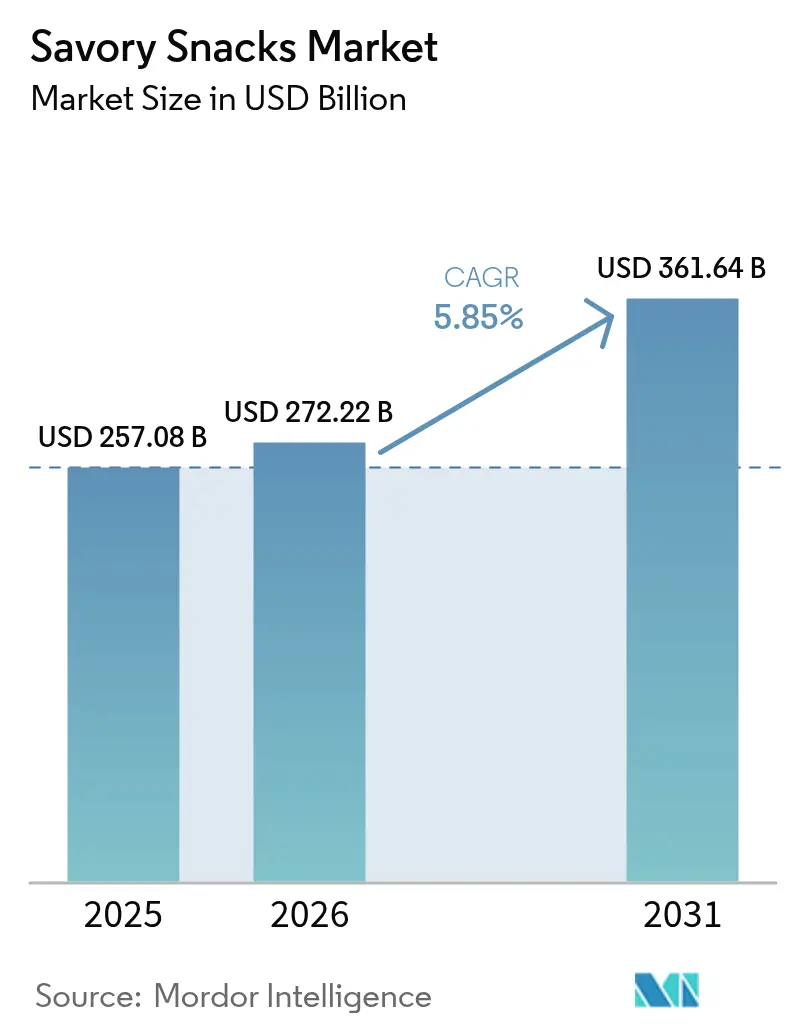
Il mercato degli snack salati aveva un valore di 257.08 miliardi di dollari nel 2025 e si prevede che crescerà da 272.22 miliardi di dollari nel 2026 a 361.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.85% fino al 2031. Questa tendenza è in crescita, poiché i consumatori stanno reindirizzando la spesa discrezionale verso momenti di consumo pratici, appaganti ma sempre più attenti alla salute, che sfumano i confini tra i pasti. L'elevata domanda di frutta secca e mix di semi ad alto contenuto proteico, la crescente influenza delle etichette "clean label" e la rapida diffusione della spesa online rafforzano la traiettoria di premiumizzazione che sostiene la crescita del valore. I marchi consolidati stanno rinnovando i loro portafogli attraverso acquisizioni, formulazioni arricchite e lanci di gusti basati sull'intelligenza artificiale, mentre gli specialisti regionali difendono la propria quota di mercato attraverso gusti locali e modelli agili di vendita diretta al consumatore. Sebbene la volatilità dei costi delle materie prime e i limiti in continua evoluzione per il sodio riducano i margini, gli investimenti in catene di approvvigionamento resilienti e tecnologie per la riduzione del sale stanno aiutando i produttori a proteggere la redditività.
Punti chiave del rapporto
- Per tipologia di prodotto, patatine e snack a base di patatine fritte hanno dominato il mercato globale degli snack salati con il 38.32% nel 2025, mentre si prevede che noci, semi e mix di frutta secca cresceranno a un CAGR del 6.93% entro il 2031.
- In base al profilo aromatico, le varianti aromatizzate hanno conquistato il 75.17% del mercato degli snack salati nel 2025 e stanno registrando un CAGR del 6.66% fino al 2031.
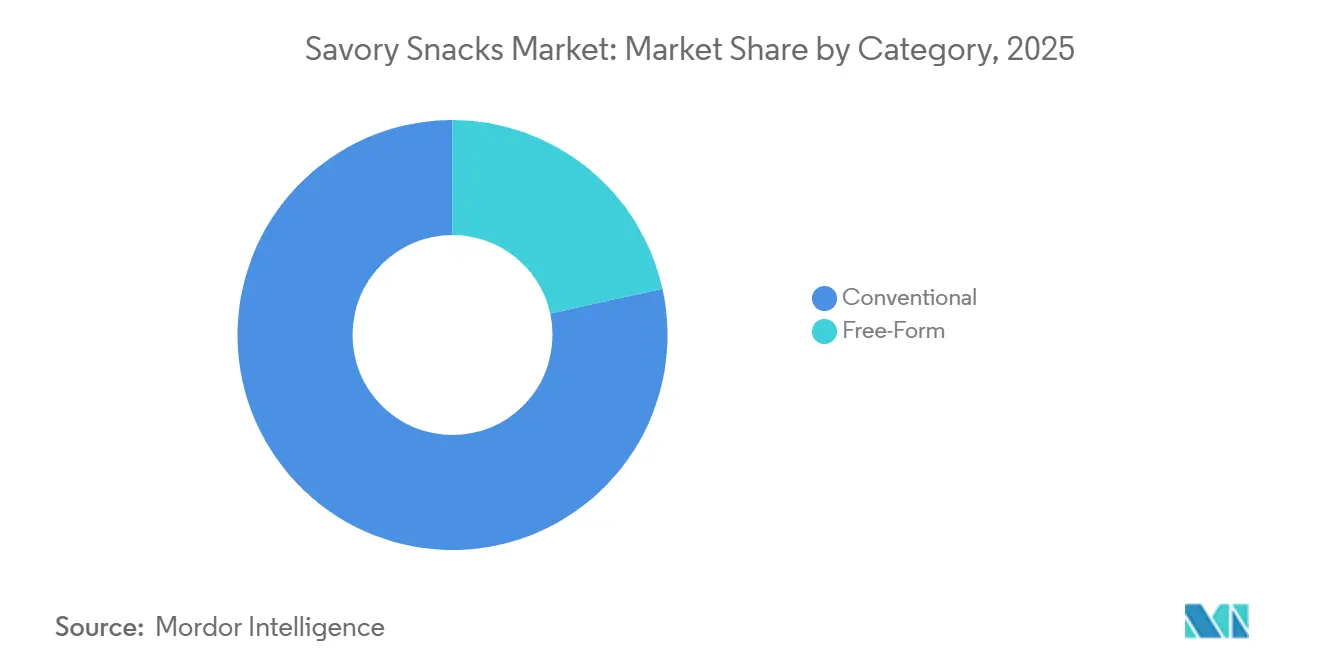
- Per categoria, i prodotti convenzionali hanno rappresentato il 78.46% del fatturato del 2025, mentre gli snack non convenzionali stanno crescendo a un CAGR del 7.52% nel periodo 2026-2031.
- Per canale di distribuzione, supermercati e ipermercati detenevano una quota del 53.95% nel 2025; i negozi al dettaglio online stanno accelerando a un CAGR dell'11.34% fino al 2031.
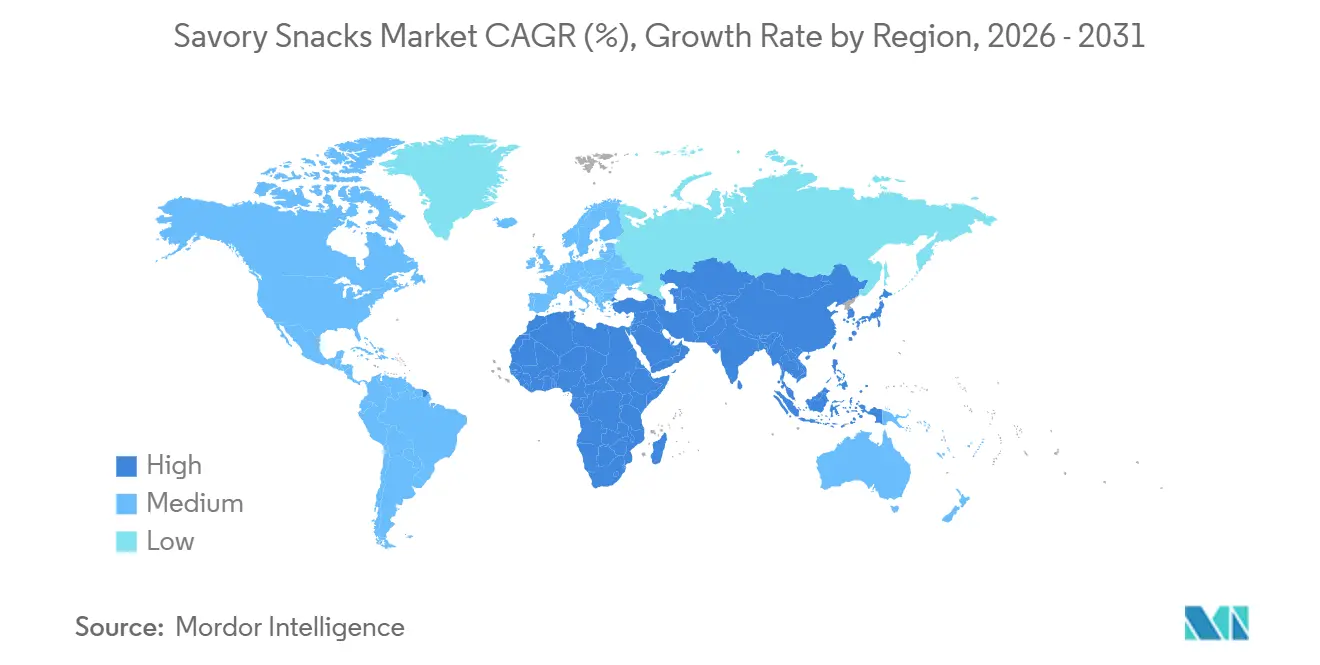
- In termini geografici, il Nord America ha mantenuto il 38.74% dei ricavi del 2025, mentre l'Asia-Pacifico rappresenta la regione in più rapida crescita con un CAGR del 7.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli snack salati
Tabella di impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Cambiamento degli stili di vita dei consumatori e delle abitudini alimentari | + 1.2% | Globale, con effetti pronunciati in Nord America, Asia-Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Domanda di snack funzionali e fortificati motivata dalla salute | + 1.0% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Premiumizzazione e formati artigianali | + 0.8% | Nord America, Europa, centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione del commercio al dettaglio online e omnicanale | + 1.5% | Globale, in accelerazione in Asia-Pacifico, Nord America e Sud America | A breve termine (≤ 2 anni) |
| Personalizzazione del gusto basata sull'intelligenza artificiale e produzione in microlotti | + 0.6% | Nord America, Asia-Pacifico, adozione precoce in Europa | Medio termine (2-4 anni) |
| Riciclo creativo dei flussi di rifiuti alimentari per ottenere input ricchi di proteine | + 0.4% | Europa, Nord America, emergente nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cambiamento degli stili di vita dei consumatori e delle abitudini alimentari
Negli Stati Uniti, gli spuntini rappresentano ormai una parte più che significativa delle abitudini alimentari quotidiane, sostituendo i pasti strutturati, poiché il lavoro da casa e gli orari flessibili erodono i tradizionali confini tra colazione, pranzo e cena. Un sondaggio Mondelez del 2025 ha rivelato che i consumatori attribuiscono maggiore importanza all'aspetto sociale degli spuntini, con il 64% che li consuma regolarmente per entrare in contatto con gli altri, con un aumento dell'8% rispetto all'anno precedente.[1]Fonte: Mondelez International, "Mondelēz International State of Snacking Survey", mondelezinternational.comI Millennial e la Generazione Z prediligono porzioni piccole e ricche di sapore, adatte a diverse abitudini, favorendo la penetrazione del mercato degli snack salati, sia in confezioni monodose che in confezioni da condividere in famiglia. L'urbanizzazione di Mumbai, Giacarta e Manila riduce le finestre temporali per i pasti, aumentando la dipendenza da snack confezionati che offrono croccantezza, umami e sazietà anche quando si è in movimento. Le scorte domestiche di buste richiudibili sono in aumento con l'emergere delle occasioni per il "quarto pasto" a tarda notte, rafforzando gli acquisti ripetuti. I produttori, quindi, raggruppano confezioni multiple e confezioni di varietà di gusti per catturare il consumo incrementale nelle diverse fasce orarie.
Domanda di snack funzionali e fortificati motivata dalla salute
Gli acquirenti considerano sempre più gli snack come portatori di nutrienti, ricercando proteine, fibre, probiotici e omega-3, in precedenza riservati ai reparti dedicati alla salute. Un sondaggio Cargill del 2025 sul "Protein Profile" indica che il 61% dei consumatori nordamericani prevede di aumentare l'assunzione di proteine nel 2024, rispetto al 48% del 2019.[2]Fonte: Cargill Incorporated, "Il profilo proteico 2025", cargill.comInoltre, l'acquisizione di Siete Foods da parte di PepsiCo per 1.2 miliardi di dollari ha introdotto tortilla chips senza cereali a base di manioca nella rete mainstream di Frito-Lay, dimostrando come le proposte arricchite crescano rapidamente se abbinate a una distribuzione solida. I cracker a base di legumi ora forniscono 8-10 g di proteine a porzione, sfidando il mercato delle barrette proteiche per lo spazio disponibile nelle borse da palestra. Gli snack estrusi arricchiti con probiotici resistono alle alte temperature grazie a ceppi sporigeni, coniugando la salute intestinale con il piacere. In Europa, il quadro normativo sui nuovi alimenti offre un vantaggio alle aziende più grandi, poiché i budget per gli studi clinici e le competenze in materia di dossier creano ostacoli per le start-up.
Premiumizzazione e formati artigianali
Le affermazioni funzionali: arricchimento proteico, fibre aggiunte, probiotici e acidi grassi omega-3 stanno migrando dagli scaffali di nicchia degli alimenti salutari ai portafogli di snack salati più diffusi, poiché i consumatori cercano densità nutrizionale senza rinunciare al gusto. Ad aprile 2025, il Fondo Monetario Internazionale ha registrato un reddito disponibile globale di 206.880 dollari pro capite, consentendo a questi consumatori di spendere di più in snack, enfatizzando qualità, autenticità e creatività. Gli acquirenti pagano per l'autenticità percepita, la tracciabilità dell'origine e le nuove texture, alimentando uno spostamento del mercato degli snack salati verso fasce di prezzo più elevate. Marchi concorrenti come Jackson's e Lesser Evil ostentano affermazioni non OGM e di agricoltura rigenerativa che trovano riscontro nelle famiglie attente all'ambiente, costringendo i leader globali a lanciare sotto-linee premium o a stipulare accordi aggiuntivi. Nell'area Asia-Pacifico, le patatine importate dagli Stati Uniti e dal Giappone hanno prezzi di scaffale elevati nelle città cinesi di primo livello, unendo un marchio ambizioso a standard di sicurezza alimentare affidabili.
Espansione del commercio al dettaglio online e omnicanale
La penetrazione dell'e-commerce di cibo e bevande è aumentata vertiginosamente nei mercati sviluppati e il mercato degli snack salati sta crescendo ancora più rapidamente online perché i prodotti sono leggeri, non deperibili e ideali come regalo. Si prevede che i negozi al dettaglio online cresceranno a un CAGR dell'11.34% fino al 2031, il più rapido tra i canali di distribuzione, poiché piattaforme come Amazon Fresh, Instacart e Tmall di Alibaba integrano gli snack nei servizi di consegna di generi alimentari e di commercio rapido. I modelli di abbonamento esemplificati da SnackCrate, Universal Yums e Graze stanno convertendo gli acquirenti occasionali in flussi di entrate ricorrenti, offrendo prodotti internazionali e di nicchia che i rivenditori fisici non possono stoccare a prezzi accessibili. Nella regione Asia-Pacifico, piattaforme di commercio rapido come Blinkit in India e GrabMart nel Sud-est asiatico consegnano snack entro 10-15 minuti, creando un nuovo fronte competitivo in cui velocità e convenienza prevalgono sul prezzo.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Obblighi più severi di riduzione del sodio ridefiniscono le riformulazioni delle ricette | -0.5% | Nord America, Europa, adozione precoce in Asia-Pacifico | A breve termine (≤ 2 anni) |
| Le interruzioni delle colture e della catena di approvvigionamento aumentano i costi degli input | -0.7% | Globale, più acuto in Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Intensificarsi la concorrenza delle barrette proteiche e dei sostituti dei pasti | -0.4% | Nord America, Europa, centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Controllo ESG delle catene di fornitura di olio di palma e di semi | -0.3% | Pressione normativa globale più forte in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obblighi più severi di riduzione del sodio ridefiniscono le riformulazioni delle ricette
Gli obiettivi volontari di riduzione del sodio della Food and Drug Administration degli Stati Uniti, finalizzati nella Fase II delle linee guida nel 2024, stabiliscono limiti specifici per categoria che richiedono a patatine e patatine di ridurre il sodio a 2,300 milligrammi per Quantità di Riferimento Consumata Abitualmente entro il 2026, una riduzione del 15% rispetto ai valori di base del 2020. La sostituzione del cloruro di sodio con cloruro di potassio aggiunge note amare e aumenta il costo delle ricette del 20-30%. I produttori stanno investendo in tecnologie di arricchimento del sale: microincapsulazione, ottimizzazione delle dimensioni dei cristalli e applicazione topica che forniscono una sapidità equivalente con il 25% di sodio in meno, ma questi processi richiedono investimenti in nuove attrezzature di rivestimento e prove di riformulazione. L'accettazione da parte dei consumatori rimane un rischio: i test di degustazione alla cieca mostrano che riduzioni di sodio superiori al 20% innescano notevoli deficit di sapore, erodendo potenzialmente la fedeltà al marchio e spingendo i consumatori verso prodotti importati non regolamentati.
Le interruzioni delle colture e della catena di approvvigionamento aumentano i costi degli input
I prezzi delle patate e del mais sono aumentati del 25-35% nel 2024 e nel 2025 a causa della siccità nel Midwest degli Stati Uniti, delle inondazioni nella regione indiana del Punjab e delle tensioni geopolitiche che hanno interrotto le esportazioni di cereali del Mar Nero.[3]Fonte: USDA, "Prezzi agricoli", usda.govQueste interruzioni hanno compresso i margini lordi dei produttori di snack, molti dei quali operano con margini EBITDA compresi tra il 10% e il 15% e non hanno il potere di determinazione dei prezzi per trasferire integralmente gli aumenti di costo ai rivenditori. In risposta, i produttori stanno diversificando le aree geografiche di approvvigionamento, firmando contratti pluriennali con i coltivatori e investendo in partnership agronomiche che garantiscono la fornitura a prezzi fissi. Il Programma di Agricoltura Sostenibile di PepsiCo, che copre 100,000 acri in Nord America, fornisce sementi, tecnologie di irrigazione e assicurazione sui raccolti agli agricoltori con contratto, riducendo la volatilità dell'offerta e riducendo al contempo l'intensità di carbonio. I produttori più piccoli, con scarsa scala, faticano ad assicurarsi cultivar speciali per la produzione di patatine, esponendosi alla volatilità del mercato spot.
Analisi del segmento
Per tipo di prodotto: i formati ricchi di proteine superano le patatine tradizionali
Patatine e snack a base di patatine hanno catturato il 38.32% del fatturato del 2025, trainati da patatine fritte, tortilla chips e chips di mais, che dominano le vendite al dettaglio in tutto il mondo. Le patatine fritte continuano a dominare i reparti d'impulso in Nord America e in Europa, ma le patatine a base di legumi, a base di lenticchie e fagioli neri, guadagnano spazio sugli scaffali dei rivenditori di prodotti naturali come alternative senza glutine. Le patatine di alghe stanno guadagnando popolarità in Giappone e nelle città costiere degli Stati Uniti, sfruttando il loro fascino ipocalorico e ricco di umami. Questi snack sono sempre più apprezzati dai consumatori attenti alla salute che cercano alternative nutrienti alle patatine tradizionali.
Si prevede che il segmento di mercato degli snack salati, composto da frutta secca, semi e mix di frutta secca, crescerà a un CAGR del 6.93% fino al 2031, rappresentando la crescita più rapida tra le tipologie di prodotto. Questa crescita è trainata dalla crescente domanda dei consumatori di opzioni di snack più salutari che offrano sia benefici nutrizionali che praticità. I consumatori optano sempre più spesso per mandorle, anacardi e ceci a grappoli grazie al loro contenuto proteico di 5-10 grammi per porzione e alla minima lavorazione degli ingredienti. Inoltre, la crescente consapevolezza delle diete a base vegetale e la preferenza per snack con etichette pulite e ingredienti naturali stanno contribuendo ulteriormente all'espansione di questo segmento di mercato.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per profilo aromatico: le varianti aromatizzate dominano attraverso la personalizzazione regionale
Le varianti aromatizzate hanno rappresentato il 75.17% del fatturato previsto per il 2025 e stanno crescendo a un CAGR del 6.66%, superando significativamente i classici prodotti salati. Gusti popolari come jalapeño piccante, barbecue coreano e pepe di Sichuan sono integrati da offerte ibride, aggiornate trimestralmente in base a previsioni basate sull'intelligenza artificiale. Questi gusti ibridi sono progettati per soddisfare le preferenze dei consumatori in evoluzione, fondendo gusti tradizionali con combinazioni innovative. Le edizioni limitate sfruttano strategie di marketing digitale, con influencer che promuovono i nuovi gusti attraverso video di unboxing e campagne sui social media. Queste promozioni generano spesso un notevole interesse da parte dei consumatori, portando a un rapido esaurimento e rafforzando la visibilità del marchio.
Le patatine classiche salate o leggermente salate funzionano principalmente come SKU convenienti nei programmi a marchio privato e nelle offerte sfuse per la ristorazione, ma la loro crescita rimane modesta a causa dei vincoli imposti dagli obiettivi di riduzione del sodio. Questi obiettivi limitano la possibilità di riformulare i prodotti mantenendone i tradizionali profili di gusto. Per rivitalizzare i formati di patatine semplici, i marchi stanno incorporando elementi come "sale marino ricco di minerali" o "sale rosa dell'Himalaya", che offrono benefici per la salute percepiti pur rimanendo entro livelli di condimento accettabili. Queste strategie mirano ad attrarre i consumatori attenti alla salute che cercano elenchi di ingredienti più semplici senza compromettere il sapore.
Per categoria: Free-Form aumenta le affermazioni "Clean-Label" e "Allergen-Free"
Gli snack salati convenzionali hanno rappresentato il 78.46% del fatturato del 2025, comprendendo formulazioni standard che utilizzano grano, latticini, aromi artificiali e conservanti per ottimizzare costi, durata di conservazione e attrattività per il mercato di massa. Questi prodotti dominano le confezioni risparmio, i negozi monomarca e i distributori automatici, dove il prezzo al grammo è il principale fattore di acquisto. I produttori stanno riformulando le linee convenzionali per rimuovere coloranti, aromi e conservanti artificiali, una strategia esemplificata dal marchio Simply di PepsiCo e dall'impegno di Kellanova di eliminare gli ingredienti artificiali dagli snack nordamericani entro il 2025.
I prodotti Free-Form, che includono affermazioni come senza glutine, biologico, non OGM, vegano e senza allergeni, stanno crescendo a un CAGR del 7.52% dal 2026 al 2031, il tasso più rapido tra le categorie, poiché i consumatori attenti alla salute danno priorità alla trasparenza degli ingredienti e alle restrizioni dietetiche. Gli snack senza glutine attraggono i celiaci e la più ampia comunità del benessere che associa l'assenza di glutine alla salute digestiva. La certificazione biologica, regolata dagli standard del Programma Nazionale Biologico dell'USDA negli Stati Uniti e dal Regolamento Biologico dell'UE in Europa, determina prezzi più elevati garantendo ingredienti privi di pesticidi e provenienza non OGM. Marchi Free-Form come Siete, Lesser Evil e Hippeas si sono costruiti un seguito fedele puntando su etichette pulite, ottenendo la distribuzione presso Whole Foods, Sprouts e Target e attirando l'interesse di acquisizioni da parte di multinazionali storiche che cercano di diversificare i portafogli.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online sconvolge l'economia tradizionale dello spazio sugli scaffali
Supermercati e ipermercati rappresentavano il 53.95% della quota di distribuzione nel 2025, trainati dall'elevato traffico pedonale, dal posizionamento strategico di articoli destinati agli acquisti d'impulso e da strategie di prezzo promozionali per incrementare i volumi. Questi canali sfruttano relazioni consolidate con marchi multinazionali, applicando commissioni a vantaggio degli operatori esistenti e programmi di private label rivolti ai consumatori sensibili al prezzo. Inoltre, supermercati e ipermercati offrono un'ampia gamma di categorie di prodotti sotto lo stesso tetto, offrendo praticità ai consumatori. Anche la presenza di programmi fedeltà ed esperienze in-store contribuisce a fidelizzare i clienti e ad aumentare gli acquisti ripetuti.
I negozi al dettaglio online stanno crescendo a un CAGR dell'11.34% dal 2026 al 2031, il tasso di crescita più rapido tra i canali di distribuzione, poiché le piattaforme di e-commerce, i servizi di quick-commerce e i marchi diretti al consumatore aggirano i tradizionali gatekeeper del commercio al dettaglio. Amazon Fresh, Instacart e Tmall di Alibaba integrano snack salati nella consegna di generi alimentari, consentendo ai consumatori di rifornire la dispensa di generi alimentari di base senza recarsi nei negozi fisici. I marchi diretti al consumatore sfruttano la pubblicità sui social media, le partnership con influencer e il performance marketing per acquisire clienti a costi inferiori. Le piattaforme di quick-commerce Blinkit in India, GrabMart nel Sud-est asiatico e Getir in Europa consegnano snack entro 10-15 minuti, creando un nuovo fronte competitivo in cui velocità e convenienza prevalgono sul prezzo.
Analisi geografica
Mercato degli snack salati in Nord America
Il Nord America rappresenta il 38.74% del fatturato globale, trainato dal sistema di consegna diretta in negozio di Frito-Lay e da una forte cultura degli snack che spazia dai pranzi scolastici alle attività notturne. Gli Stati Uniti sono leader nelle vendite assolute, beneficiando di un'ampia varietà di opzioni di snack e di un'ampia rete di distribuzione al dettaglio. Il Canada registra una crescita più rapida nelle linee di snack da forno e a ridotto contenuto di sodio grazie alla crescente consapevolezza sanitaria e alle normative più severe in materia di etichettatura, che incoraggiano i consumatori a optare per alternative più salutari. In Messico, il mercato propende per i sapori piccanti e le confezioni di piccolo formato con un prezzo inferiore a 1.00 USD, enfatizzando convenienza e accessibilità. Gli snack locali a base di mais incorporano miscele di spezie autoctone, che ne aumentano l'appeal e soddisfano i gusti tradizionali.
Mercato degli snack salati nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.83%, alimentato dall'urbanizzazione, dall'aumento del reddito disponibile e dalle innovazioni di gusto localizzate in paesi come Cina, India e Indonesia. La rapida espansione dei centri urbani ha portato a una crescente domanda di snack pratici e convenienti, mentre l'aumento del reddito disponibile ha permesso ai consumatori di esplorare prodotti premium e innovativi. Attori regionali come Balaji nel Gujarat e Calbee in Giappone si concentrano su SKU specifiche per regione, che le multinazionali replicano utilizzando la mappatura dei sapori basata sull'intelligenza artificiale per soddisfare i gusti locali. Inoltre, la diversità culturale della regione favorisce la sperimentazione di sapori unici, come combinazioni piccanti, asprigne e dolci, che incontrano il favore dei consumatori locali e stimolano la crescita del mercato.
Mercato europeo degli snack salati
L'Europa registra una forte crescita del valore nonostante un moderato aumento dei volumi, supportata dalla premiumizzazione e da rigorosi standard di sicurezza alimentare che incoraggiano gli investimenti in ricerca e sviluppo. Germania e Regno Unito sono leader nei consumi pro capite, spinti dalla preferenza per snack innovativi e di alta qualità. Normative come il Regolamento UE sulla deforestazione e i limiti di sodio creano opportunità per una differenziazione basata sulla conformità, spingendo i produttori a sviluppare offerte più sane e sostenibili. Nel frattempo, l'Europa orientale sta espandendo i canali commerciali moderni, accogliendo concorrenti sia globali che nazionali e aumentando la disponibilità di diverse opzioni di snack. L'enfasi della regione su sostenibilità, attenzione alla salute e premiumizzazione continua a plasmare le preferenze dei consumatori e a guidare la crescita del mercato.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I produttori di snack salati si trovano ad affrontare requisiti sempre più stringenti in materia di sicurezza alimentare, nutrizione ed etichettatura nei principali mercati, con la conformità sempre più guidata da obiettivi formali e tracciabilità documentata. Negli Stati Uniti, la Food and Drug Administration (FDA) ha promosso obiettivi volontari di riduzione del sodio in 163 categorie di alimenti, rafforzando la pressione per la riformulazione di patatine e snack salati, mentre le linee guida della Fase II si orientano verso i limiti di categoria del 2026 a cui si fa riferimento nella pratica di mercato. La FDA ha inoltre finalizzato la norma FSMA relativa a ulteriori registrazioni di tracciabilità per determinati alimenti, che supporta una più ampia adozione di documentazione interoperabile a livello di lotto e rafforza la preparazione al richiamo lungo i flussi di ingredienti e prodotti finiti.
In Europa, il quadro generale delle informazioni alimentari (incluso il Regolamento (UE) n. 1169/2011) supporta le pratiche di etichettatura obbligatoria, mentre i criteri di sicurezza alimentare continuano a inasprirsi, compresi i nuovi criteri relativi alla Listeria monocytogenes negli alimenti, applicabili dal 1° luglio 2026 tramite modifiche al Regolamento (CE) n. 2073/2005. In Asia, le riforme nazionali in materia di sicurezza alimentare introducono un'ulteriore variabilità in termini di conformità per i marchi globali e gli esportatori; il Vietnam ha emanato il Decreto n. 46/2026/ND-CP (26 gennaio 2026) per elaborare le misure relative alla Legge sulla sicurezza alimentare, e una versione modificata della Legge sulla sicurezza alimentare dovrebbe essere presentata all'Assemblea nazionale nell'ottobre 2026. Questi cambiamenti aumentano l'importanza dei sistemi di qualità standardizzati, della convalida della durata di conservazione e delle architetture di etichettatura adatte alle diverse regioni per i portafogli di snack multinazionali.
Panorama competitivo
Il mercato globale degli snack salati presenta una moderata frammentazione, a indicare che le multinazionali consolidate coesistono con specialisti regionali e disruptor emergenti. PepsiCo, Mars (Kellanova) e Mondelez detengono collettivamente una quota importante del fatturato globale, sfruttando vantaggi di scala in termini di approvvigionamento, produzione e distribuzione che i player più piccoli non possono replicare. L'acquisizione di Kellanova da parte di Mars per 36 miliardi di dollari nel 2024 segnala una pressione al consolidamento, poiché l'entità combinata acquisisce una leva negoziale con i rivenditori, opportunità di cross-selling nei portafogli di cioccolato e snack e sinergie di costo nelle operazioni della supply chain.
Stanno emergendo opportunità in categorie libere, canali diretti al consumatore e snack funzionali che sfumano il confine tra piacere e nutrizione. Marchi come Siete, Lesser Evil e Hippeas hanno costruito attività da 100 a 300 milioni di dollari rivolgendosi a consumatori attenti alla salute attraverso Whole Foods, Amazon e box in abbonamento, spingendo PepsiCo ad acquisire Siete per 1.2 miliardi di dollari per catturare questa fascia demografica. La tecnologia sta rimodellando le dinamiche competitive: lo sviluppo di aromi basato sull'intelligenza artificiale riduce il time-to-market, i gemelli digitali ottimizzano l'efficienza produttiva e i sistemi di tracciabilità basati su blockchain soddisfano i requisiti di conformità ESG che favoriscono i player affermati con competenze normative.
I nuovi operatori più piccoli stanno sfruttando il marketing sui social media e le partnership con gli influencer per acquisire clienti a costi inferiori rispetto alle promozioni commerciali tradizionali, aggirando i vantaggi distributivi tradizionali. L'intensità competitiva sta aumentando poiché barrette proteiche, frullati sostitutivi del pasto e bevande pronte da bere stanno invadendo le tradizionali occasioni di snack, costringendo i produttori di snack salati a rafforzare i portafogli con claim funzionali come proteine, fibre e probiotici che attraggono i consumatori attenti alla salute. Le aziende leader stanno inoltre dando priorità alla sostenibilità per soddisfare le aspettative di rivenditori e consumatori. Gli sforzi includono investimenti in materiali di imballaggio ecocompatibili come pellicole a base biologica e scatole di cartone ondulato leggero, che contribuiscono a ridurre le emissioni derivanti dal trasporto e ad allinearsi agli obiettivi aziendali di zero emissioni nette.
Leader del settore degli snack salati
-
PepsiCo Inc.
-
Mondelez International, Inc.
-
Marte Inc.
-
La compagnia Campbell
-
Gruppo Intersnack
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Mondelēz International ha avviato trattative per una potenziale acquisizione di Snackworks, azienda sudafricana di snack di proprietà di AVI Ltd. I colloqui evidenziano una rinnovata opportunità di fusioni e acquisizioni nei mercati emergenti degli snack, dove una rete di distribuzione locale consolidata può contribuire ad accelerare l'espansione del portafoglio prodotti. Se l'operazione andasse in porto, eserciterebbe una maggiore pressione competitiva sugli operatori storici e regionali in tutto il Sudafrica.
- Febbraio 2026: Takis (Grupo Bimbo) ha lanciato sei nuovi gusti negli Stati Uniti nell'ambito della campagna "Tutti intensi, non tutti piccanti", espandendo il marchio oltre il suo posizionamento originario incentrato sul piccante. Offrendo opzioni con un più ampio spettro di piccantezza, il lancio ha ampliato le occasioni di consumo e ha contribuito a proteggere lo spazio sugli scaffali dai concorrenti già presenti nel settore delle patatine e delle tortillas aromatizzate. Il lancio ha inoltre sottolineato come i cicli di innovazione guidati dai gusti supportino prezzi premium nella grande distribuzione.
- Agosto 2024: Mars ha annunciato un accordo per l'acquisizione di Kellanova, che avrebbe portato marchi come Pringles e Cheez-It nel portafoglio di snack di Mars al momento della chiusura dell'operazione. L'accordo ha segnato un consolidamento su larga scala, con l'entità combinata in grado di rafforzare le negoziazioni con i rivenditori e le promozioni combinate in diverse categorie di snack. La transazione ha inoltre intensificato le dinamiche competitive tra i leader globali del settore degli snack salati in termini di approvvigionamento, distribuzione e investimenti nei marchi.
Ambito del rapporto sul mercato globale degli snack salati
Gli snack salati sono prodotti alimentari pronti al consumo con un profilo aromatico prevalentemente salato, piccante o umami, piuttosto che dolce. Sono comunemente consumati tra i pasti come rinfreschi leggeri o come accompagnamento. Il mercato globale degli snack salati è segmentato per tipologia di prodotto, profilo aromatico, categoria, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in patatine e snack croccanti, frutta secca, semi e mix di frutta secca, pretzel, snack a base di popcorn, snack a base di carne e carne secca, snack estrusi e soffiati e altre tipologie di prodotti. Il mercato delle patatine e degli snack croccanti è ulteriormente suddiviso in patatine fritte, tortilla e chips di mais, patatine a base di riso e legumi, patatine multicereali, patatine a base di formaggio e latticini e patatine a base di alghe e prodotti marini. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket/alimentari, negozi al dettaglio online e altri. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto fornisce dimensioni del mercato e previsioni in valore (milioni di dollari) e volume (tonnellate) per i segmenti sopra indicati.
Per tipo di prodotto
| Patatine e snack a base di patatine fritte | Patatine |
| Tortilla e patatine di mais | |
| Chips di riso e legumi | |
| Chips multicereali | |
| Patatine a base di formaggio e latticini | |
| Patatine di alghe e a base di prodotti marini | |
| Noci, semi e mix di frutta secca | |
| Salatini | |
| Snack di popcorn | |
| Snack di carne e carne secca | |
| Snack estrusi e soffiati | |
| Altri tipi di prodotto |
Per profilo aromatico
| Classico Salato/Semplice |
| aromatizzato |
Per Categoria
| Convenzionale |
| Forma libera |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Nuova Zelanda | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Patatine e snack a base di patatine fritte | Patatine |
| Tortilla e patatine di mais | ||
| Chips di riso e legumi | ||
| Chips multicereali | ||
| Patatine a base di formaggio e latticini | ||
| Patatine di alghe e a base di prodotti marini | ||
| Noci, semi e mix di frutta secca | ||
| Salatini | ||
| Snack di popcorn | ||
| Snack di carne e carne secca | ||
| Snack estrusi e soffiati | ||
| Altri tipi di prodotto | ||
| Per profilo aromatico | Classico Salato/Semplice | |
| aromatizzato | ||
| Per Categoria | Convenzionale | |
| Forma libera | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Nuova Zelanda | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il CAGR previsto per il mercato globale degli snack salati fino al 2031?
Un CAGR del 5.85% aumenterà il valore da 272.22 miliardi di dollari nel 2026 a 361.64 miliardi di dollari entro il 2031.
Quale linea di prodotti si sta espandendo più rapidamente?
Si prevede che noci, semi e mix di frutta secca cresceranno a un CAGR del 6.93% nel periodo 2026-2031.
Quanto velocemente sta avanzando il commercio al dettaglio online?
Si prevede che i negozi al dettaglio online cresceranno a un CAGR dell'11.34%, il più rapido tra tutti i canali.
Quale regione è leader nel fatturato attuale?
Il Nord America detiene il 38.74% delle vendite globali, ancorate a radicate abitudini alimentari legate agli spuntini.


