

Dimensioni e quota del mercato degli ingredienti salati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.06 miliardo di dollari |
| Dimensione del mercato (2031) | 14.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.97% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
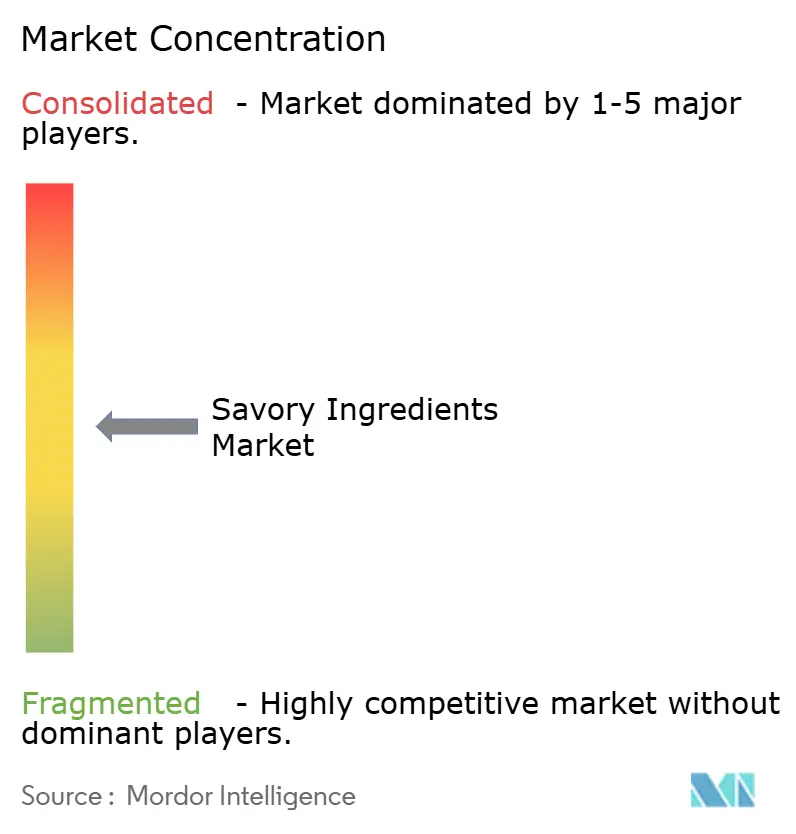
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli ingredienti salati di Mordor Intelligence
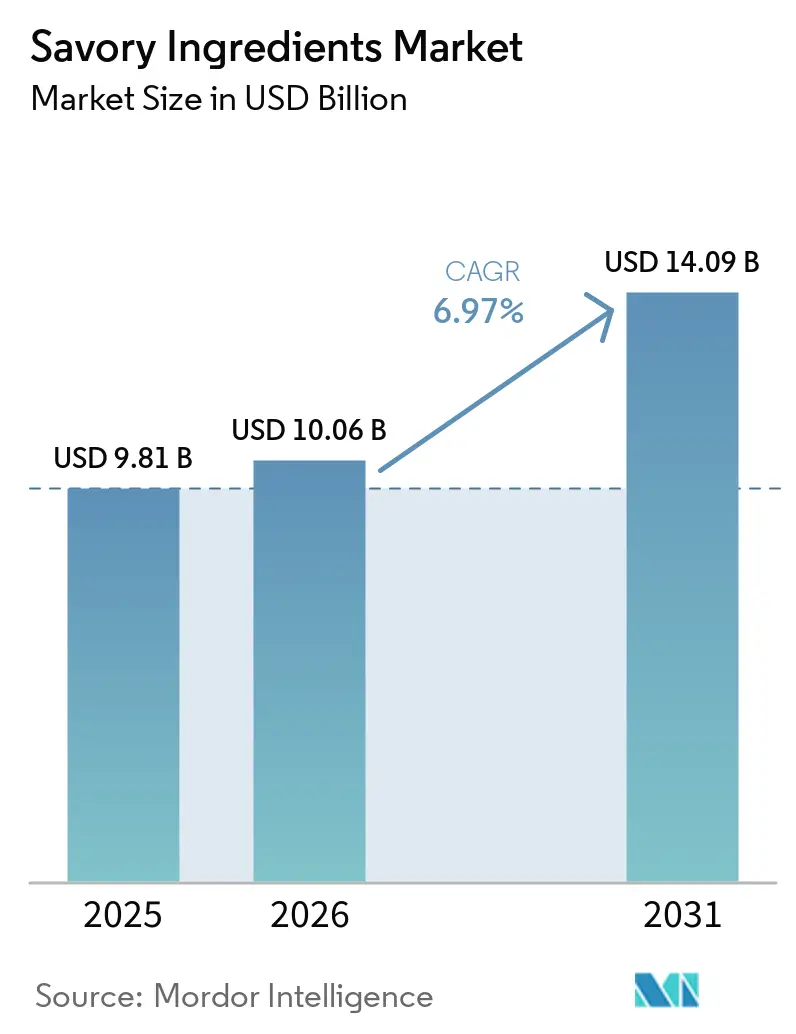
Il mercato degli ingredienti salati valeva 9.81 miliardi di dollari nel 2025 e si prevede che crescerà da 10.06 miliardi di dollari nel 2026 a 14.09 miliardi di dollari entro il 2031, registrando un CAGR del 6.97% durante il periodo di previsione (2026-2031). Fattori come la fermentazione economicamente vantaggiosa, la crescente domanda di aromi "clean label" e le esigenze dei rivenditori di elenchi di ingredienti riconoscibili stanno influenzando le dinamiche competitive. I produttori di estratto di lievito di fascia media che utilizzano la fermentazione continua stanno sfidando i produttori tradizionali di essiccazione a spruzzo, mentre i nucleotidi fermentati con precisione si stanno avvicinando all'equivalenza di costo con le alternative sintetizzate chimicamente. Inoltre, normative più severe sul sodio e sul glutammato monosodico (MSG) stanno spingendo i budget di formulazione verso miscele di nucleotidi ed estratto di lievito, che contribuiscono a mantenere l'intensità del sapore a livelli di inclusione ridotti.
Punti chiave del rapporto
- In base alla tipologia, nel 35.56 gli estratti di lievito hanno dominato il mercato degli ingredienti salati con una quota del 2025%, mentre si prevede che i nucleotidi registreranno un CAGR del 7.56% dal 2026 al 2031.
- Per tipologia, i prodotti in polvere rappresentavano il 66.17% della quota di mercato degli ingredienti salati nel 2025; si prevede che i formati liquidi e in pasta cresceranno a un tasso annuo composto del 7.01% fino al 2031.
- In base alla provenienza, gli ingredienti sintetici hanno conquistato una quota del 62.19% del mercato degli ingredienti salati nel 2025, mentre si prevede che gli ingredienti naturali cresceranno a un tasso annuo composto del 7.87% fino al 2031.
- Per tipologia di prodotto, gli snack hanno conquistato una quota di mercato del 37.19% nel 2025, mentre si prevede che i pasti pronti cresceranno a un tasso annuo composto del 7.81% fino al 2031.
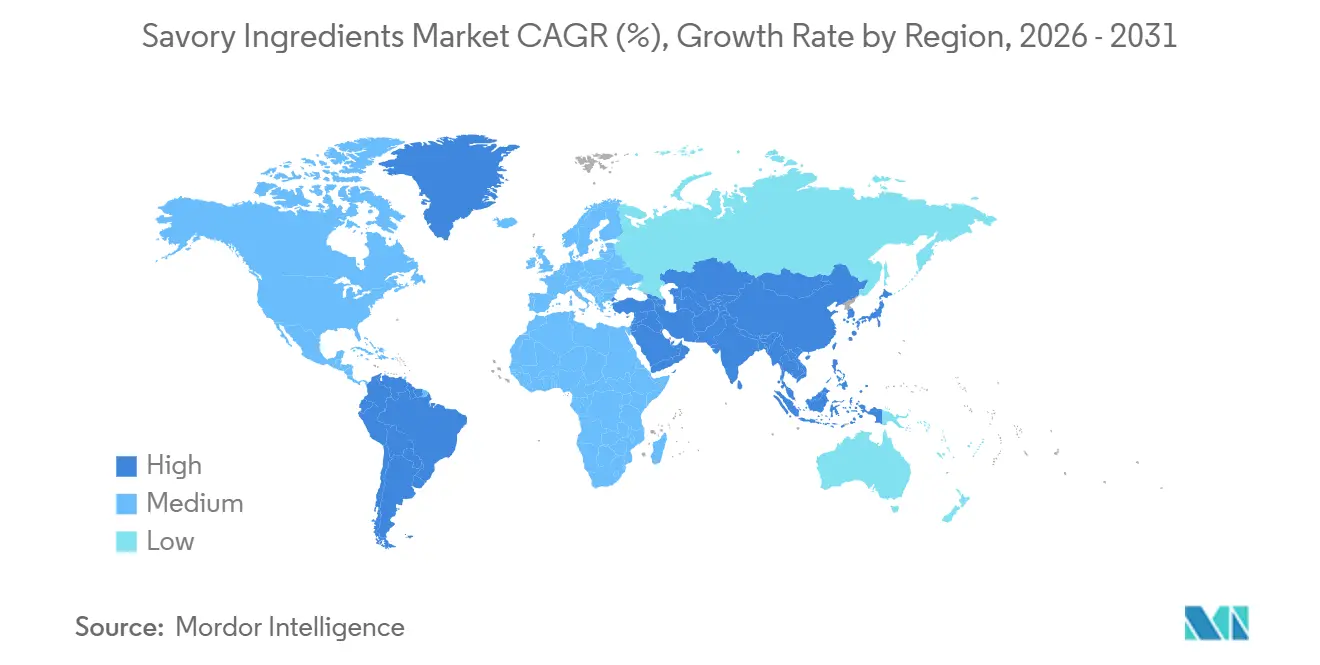
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato il mercato degli ingredienti salati con una quota del 39.41% nel 2025, mentre l'Europa è cresciuta a un tasso annuo composto del 7.58% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti salati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della popolarità dei pasti pronti e dei cibi veloci. | + 1.2% | A livello globale, con l'Asia-Pacifico e il Nord America in testa alla crescita dei volumi. | Medio termine (2-4 anni) |
| Aumento della domanda di soluzioni umami a base vegetale | + 0.9% | Centro del Nord America e dell'Europa, in espansione verso i centri urbani dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Passaggio a esaltatori di sapidità naturali con etichetta pulita | + 0.8% | L'Europa apre la strada, il Nord America segue, l'Asia-Pacifico adotta in modo selettivo. | Medio termine (2-4 anni) |
| Le innovazioni tecnologiche nella fermentazione riducono i costi degli estratti di lievito. | + 0.7% | A livello globale, con Cina e India che registrano la crescita più rapida della produzione. | A breve termine (≤ 2 anni) |
| Piattaforme di personalizzazione del gusto basate sull'intelligenza artificiale adottate dalla ricerca e sviluppo di beni di largo consumo | + 0.5% | Poli di innovazione in Nord America ed Europa, lanci pilota nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Proteine di scarto riciclate adottate nelle case produttrici di aromi europee | + 0.4% | L'Europa si è concentrata sulle prime sperimentazioni in Nord America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della popolarità dei pasti pronti e dei cibi veloci.
La crescente domanda di praticità e pasti pronti è un fattore determinante per il mercato degli ingredienti salati. I consumatori moderni privilegiano sempre più le soluzioni alimentari che consentono di risparmiare tempo rispetto alle preoccupazioni relative alla lavorazione degli alimenti. Fattori come l'urbanizzazione, gli stili di vita frenetici e l'aumento delle famiglie con doppio reddito hanno portato a un cambiamento strutturale verso pasti pronti, surgelati, snack e alimenti istantanei. Questi prodotti si basano in larga misura su ingredienti salati, tra cui esaltatori di sapidità, miscele di spezie ed estratti naturali, per garantire un gusto costante e una lunga conservazione. Questa tendenza è ulteriormente supportata dal cambiamento dei comportamenti dei consumatori, dove la praticità spesso prevale sulle preoccupazioni per la salute legate alla lavorazione. Ad esempio, nel 2025, il 39% dei consumatori statunitensi non evita gli alimenti trasformati (21%) o non considera affatto la lavorazione al momento dell'acquisto (18%), indicando un segmento significativo che rimane indifferente ai livelli di lavorazione.[1]Fonte: Consiglio Internazionale per l'Informazione Alimentare (IFIC), "Indagine IFIC su alimentazione e salute 2025", ific.orgLe aziende alimentari investono sempre di più in sistemi di aromatizzazione per esaltare il gusto, mascherare gli effetti della lavorazione e migliorare l'attrattiva del prodotto in formati pratici. Gli ingredienti salati sono essenziali per offrire un sapore simile a quello dei ristoranti, una maggiore durata di conservazione e una consistenza sensoriale, risultando quindi fondamentali nel crescente mercato dei cibi pronti.
Aumento della domanda di soluzioni umami a base vegetale
La crescente domanda di soluzioni umami a base vegetale è un fattore determinante per il mercato degli ingredienti salati. La transizione globale verso diete a base vegetale ha aumentato la necessità di sistemi aromatici in grado di replicare la profondità, la ricchezza e la sensazione al palato tradizionalmente associate alla carne. Con la riduzione dell'assunzione di proteine animali da parte dei consumatori, i produttori sono spinti a creare profili di gusto salato autentici nei prodotti a base vegetale. Ciò ha portato a una maggiore domanda di ingredienti come estratti di lievito, basi fermentate, proteine vegetali idrolizzate ed esaltatori naturali di umami come estratti di rosmarino e funghi. Questa tendenza è ulteriormente rafforzata dalla rapida crescita dell'ecosistema a base vegetale. Ad esempio, un rapporto dell'Associazione argentina dei produttori di prodotti a base vegetale ha rivelato che il settore comprende oltre 1,200 aziende nel periodo 2023-24, evidenziando un panorama di mercato dinamico e competitivo. [2]Fonte: egconomist, "Il movimento a base vegetale sta guadagnando sempre più terreno nell'Argentina amante della carne bovina", vegconomist.comQuesta scala riflette un forte slancio dal lato dell'offerta, unitamente a una maggiore innovazione e a frequenti lanci di prodotti, tutti elementi che richiedono soluzioni salate avanzate per migliorare il gusto e l'accettazione da parte dei consumatori.
Passaggio a esaltatori di sapidità naturali con etichetta pulita
La crescente preferenza per esaltatori di sapidità naturali con etichetta pulita è un fattore determinante nel mercato degli ingredienti salati. I consumatori attribuiscono sempre maggiore importanza alla trasparenza, alla semplicità e alla riconoscibilità degli ingredienti nei prodotti alimentari. Questa tendenza sta spingendo i produttori a sostituire gli additivi sintetici, come il glutammato monosodico (MSG) e gli aromi artificiali, con alternative naturali come estratti di lievito, estratti vegetali (ad esempio, rosmarino) e ingredienti derivati dalla fermentazione. Queste alternative offrono profili gustativi simili, soddisfacendo al contempo le aspettative di un'etichetta pulita. Il cambiamento nei comportamenti dei consumatori, in particolare tra la Generazione Z e i Millennials, supporta questa trasformazione. Questi gruppi erano disposti a pagare dal 20% al 30% in più entro il 2025 per prodotti etichettati come biologici, naturali, ad alto contenuto proteico o privi di ingredienti artificiali, offrendo una chiara opportunità di posizionamento premium.[3]Fonte: Ingredion "Meno mistero, più significato: le etichette trasparenti conquistano le preferenze dei consumatori", ingredion.comQuesta tendenza non solo influenza le decisioni di acquisto, ma spinge anche i produttori alimentari a riformulare i prodotti e a investire in sistemi di aromi naturali per rimanere competitivi e mantenere la fiducia nel marchio. Di conseguenza, i fornitori di ingredienti salati si stanno concentrando sull'innovazione in esaltatori di sapidità naturali, minimamente trasformati e multifunzionali che offrono contemporaneamente gusto, conservazione e conformità alle normative sull'etichetta pulita.
Le innovazioni tecnologiche nella fermentazione riducono i costi degli estratti di lievito.
I progressi nelle tecnologie di fermentazione continua e di separazione a membrana hanno ridotto i costi di produzione degli estratti di lievito del 15-20%, consentendo ai concorrenti di offrire prezzi competitivi pur mantenendo standard di etichettatura pulita. I produttori cinesi di lievito, tra cui Angel Yeast e Meihua Holdings, hanno implementato sistemi di bioreattori automatizzati tra il 2024 e il 2025, riducendo il consumo energetico per chilogrammo di estratto del 18%, come riportato nelle informative aziendali sulla sostenibilità. Questi miglioramenti in termini di efficienza stanno riducendo il vantaggio di margine storicamente detenuto dai produttori europei e nordamericani, spingendo verso misure strategiche come l'integrazione verticale nella produzione di nucleotidi speciali o l'espansione nei mercati asiatici ad alta crescita. Le conseguenti riduzioni dei costi vanno a vantaggio dei produttori alimentari a valle, consentendo una maggiore inclusione di estratti di lievito nelle linee di prodotti di fascia media e ampliando l'accesso all'esaltazione del sapore umami oltre i segmenti di prodotto premium.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi limiti globali sui livelli di inclusione di sodio e glutammato monosodico | -0.6% | A livello globale, con le sanzioni più severe in Europa e Nord America. | A breve termine (≤ 2 anni) |
| Prezzi delle materie prime volatili per lievito e proteine di soia | -0.5% | Globale, acuta nelle regioni che dipendono dall'importazione di melassa e soia | A breve termine (≤ 2 anni) |
| Colli di bottiglia nell'ampliamento della produzione di nucleotidi fermentati con precisione | -0.4% | Centri di ricerca e sviluppo in Nord America ed Europa, con capacità commerciale limitata | Medio termine (2-4 anni) |
| Scetticismo dei consumatori nei confronti delle diciture "idrolizzato". | -0.3% | Principalmente Nord America ed Europa, con una crescita nei segmenti benestanti dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi limiti globali sui livelli di inclusione di sodio e glutammato monosodico
Le iniziative di salute pubblica volte a contrastare l'ipertensione e le malattie cardiovascolari stanno imponendo limiti più severi al sodio negli alimenti trasformati, spingendo alla riformulazione di alternative salate a basso contenuto di sodio che mantengano l'intensità del sapore. Nel 2024, la Food and Drug Administration (FDA) statunitense ha finalizzato gli obiettivi volontari di riduzione del sodio per gli alimenti confezionati, fissando un limite di 2,300 milligrammi al giorno per le categorie principali. Ciò ha un impatto indiretto sull'uso del glutammato monosodico (MSG), poiché contiene il 12% di sodio in peso. Analogamente, l'Autorità europea per la sicurezza alimentare (EFSA) ha ribadito nel 2024 la dose giornaliera accettabile di glutammato a 30 milligrammi per chilogrammo di peso corporeo, supportando le normative esistenti che incoraggiano l'uso di miscele di nucleotidi ed estratti di lievito per esaltare il sapore umami con un minore contenuto di sodio. I costi di adeguamento variano significativamente; mentre le multinazionali possono gestire le spese di riformulazione, gli operatori regionali potrebbero trovarsi ad affrontare margini di profitto ridotti o la necessità di razionalizzare l'offerta di prodotti, accelerando potenzialmente il consolidamento del mercato.
Prezzi delle materie prime volatili per lievito e proteine di soia
Le fluttuazioni dei prezzi delle materie prime, influenzate da eventi meteorologici avversi, dalla domanda di biocarburanti e dalle politiche commerciali, stanno avendo un impatto sull'economia degli ingredienti. Ciò ha costretto i fornitori a trasferire i costi sui clienti o ad assorbire riduzioni dei margini. La melassa, il substrato principale per la coltivazione del lievito, ha subito un aumento di prezzo del 13% nel 2024 a causa del calo dei raccolti di canna da zucchero indotto dalla siccità in Brasile e in India, come riportato da fonti del settore agricolo. Analogamente, i prezzi delle proteine di soia hanno mostrato volatilità, aumentando del 9% all'inizio del 2025 prima di stabilizzarsi con la normalizzazione dei raccolti in Sud America. Queste oscillazioni di prezzo complicano gli accordi di fornitura a lungo termine e incoraggiano l'integrazione verticale. Le aziende che gestiscono internamente le proprie materie prime per la fermentazione ottengono una maggiore stabilità dei prezzi, mentre quelle che dipendono dai mercati spot si trovano ad affrontare fluttuazioni trimestrali dei margini, che ostacolano la pianificazione strategica.
Analisi del segmento
Per tipo: gli estratti di lievito guidano la quota di mercato mentre i nucleotidi mostrano il potenziale di crescita più elevato
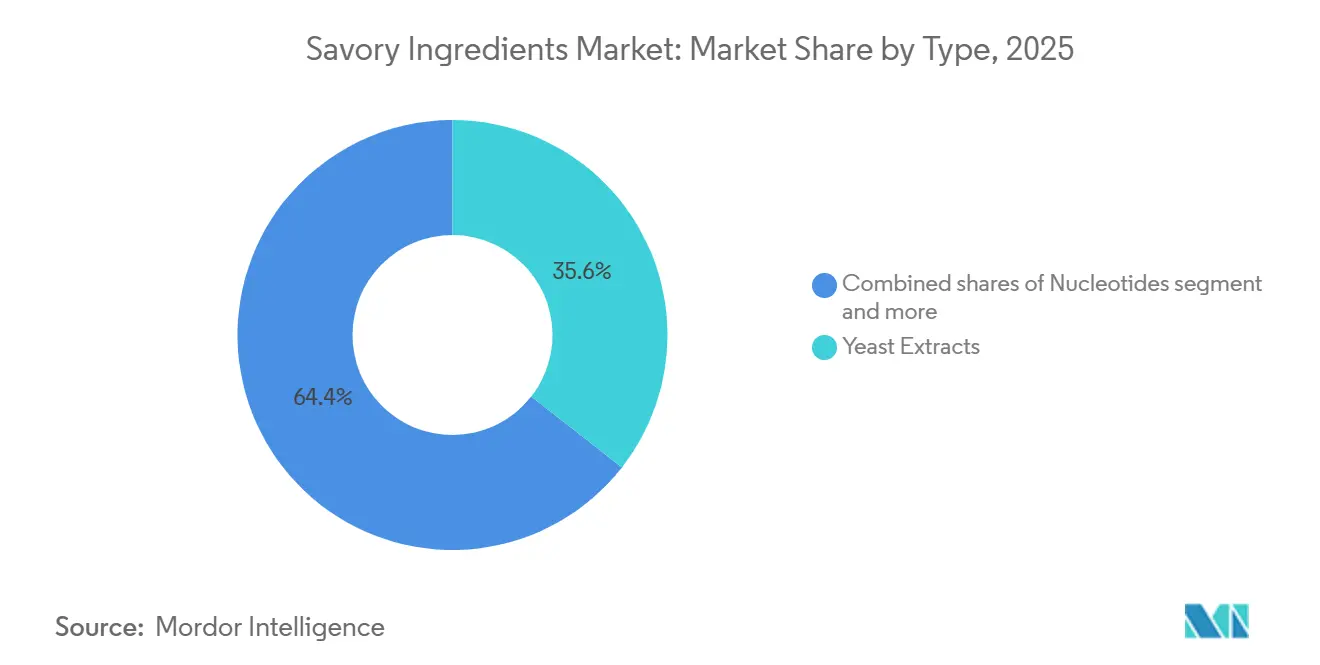
Nel 2025, gli estratti di lievito rappresentavano una quota di mercato del 35.56%, grazie alla loro versatilità in applicazioni quali condimenti per snack, basi per zuppe e preparazioni per piatti pronti. Questi estratti esaltano il sapore umami e contribuiscono a mascherare le note sgradevoli causate dal riscaldamento. Si prevede che i nucleotidi, tra cui inosina monofosfato, guanosina monofosfato e adenosina monofosfato, cresceranno a un tasso annuo composto (CAGR) del 7.56% fino al 2031, registrando la crescita più rapida tra tutte le tipologie di prodotto. Questa crescita è attribuita alla loro capacità di potenziare sinergicamente l'aromaticità derivante dal glutammato, anche a basse concentrazioni dello 0.02-0.05%.
Le proteine vegetali idrolizzate rimangono un'opzione economicamente vantaggiosa per applicazioni di fascia bassa. Tuttavia, incontrano delle difficoltà a causa delle preoccupazioni dei consumatori riguardo alle diciture "idrolizzato" in etichetta, che ne limitano la crescita nei mercati maturi dove la sensibilità al prezzo prevale sulla preferenza per etichette pulite. La categoria "Altri", che comprende estratti vegetali fermentati e composti umami derivati dai funghi, sta guadagnando popolarità tra gli analoghi di origine vegetale. Questo perché i tradizionali estratti di lievito possono lasciare un retrogusto amaro che contrasta con le basi proteiche vegetali, rendendo le alternative più attraenti in tali applicazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modulo: il segmento liquido guadagna slancio nelle applicazioni di elaborazione
Si prevede che la forma in polvere deterrà una quota di mercato dominante del 66.17% nel 2025, grazie alla sua stabilità a scaffale, all'efficienza del trasporto e alla versatilità nelle applicazioni alimentari. La leadership di mercato di questo segmento è ulteriormente supportata da catene di approvvigionamento e processi produttivi ben consolidati, in particolare nella produzione di estratto di lievito e proteine idrolizzate. Nel frattempo, si prevede che il segmento delle forme liquide e in pasta crescerà a un CAGR del 7.01% fino al 2031, trainato dalla crescente domanda di pasti e bevande pronti al consumo, dove queste forme offrono una migliore dispersione e un rilascio di sapore più intenso. I produttori alimentari prediligono gli ingredienti liquidi per la loro perfetta integrazione nei processi produttivi, eliminando la necessità di idratazione.
Il nuovo stabilimento di Parma di DSM-Firmenich, dedicato agli aromi liquidi per miscele secche, evidenzia l'attenzione del settore all'innovazione nelle soluzioni in forma liquida. Questo stabilimento consente ai produttori di sfruttare i vantaggi degli ingredienti liquidi mantenendo al contempo la praticità di gestione delle forme in polvere. La segmentazione del mercato per forma riflette le tendenze del settore che privilegiano la praticità e l'efficienza di processo, con gli ingredienti liquidi particolarmente adatti ai sistemi di lavorazione automatizzati e continui. Le aziende stanno inoltre sviluppando soluzioni ibride che combinano la stabilità delle polveri con la funzionalità delle forme liquide, con l'obiettivo di capitalizzare le opportunità in entrambi i segmenti.
Per origine: il segmento naturale accelera attraverso l'allineamento normativo
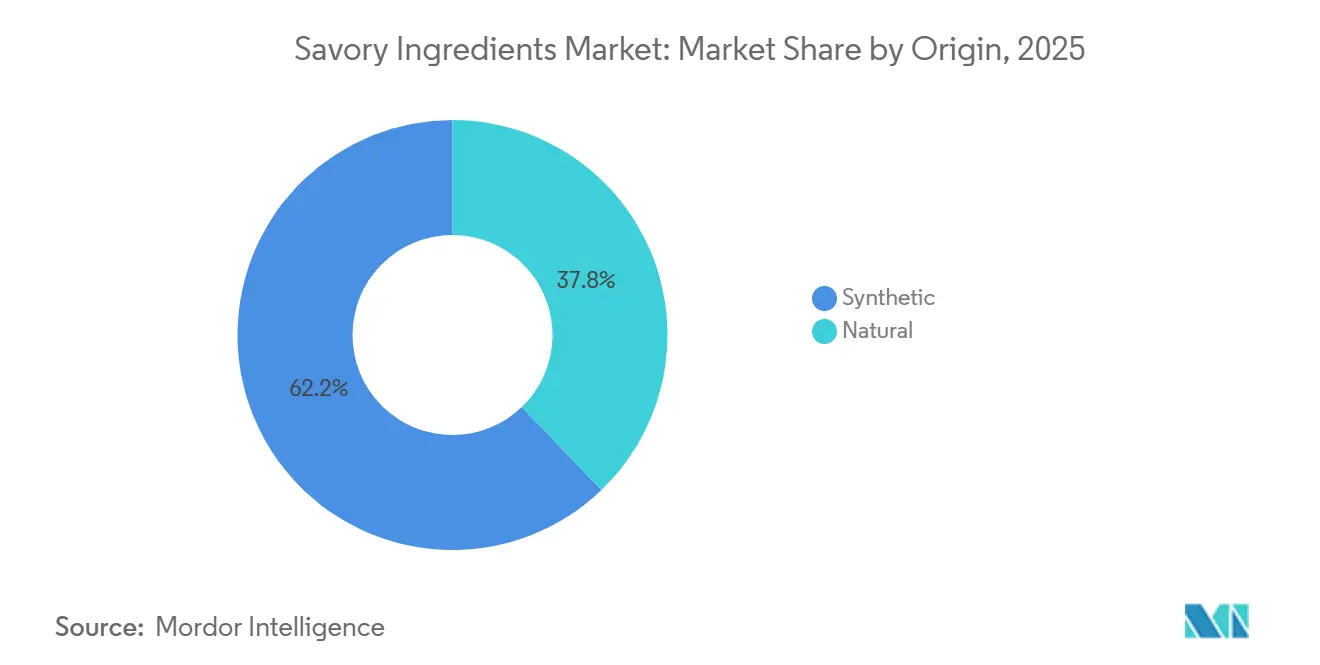
Si prevede che gli ingredienti di origine sintetica deterranno una quota di mercato del 62.19% nel 2025, mentre si prevede che gli ingredienti naturali cresceranno a un tasso di crescita annuo composto (CAGR) del 7.87% fino al 2031. Questa crescita è trainata dall'allineamento normativo e dalla crescente preferenza dei consumatori per i prodotti naturali. Le modifiche normative, come gli standard aggiornati della Cina sugli additivi alimentari, che limitano le diciture "senza additivi" e promuovono la trasparenza degli ingredienti, contribuiscono a questa tendenza. Allo stesso modo, le normative europee, tra cui l'approvazione da parte dell'EFSA di ingredienti derivati dalla fermentazione di precisione che mantengono la classificazione di "naturale" nonostante la loro produzione basata sulla biotecnologia, supportano l'espansione degli ingredienti naturali. Al contrario, gli ingredienti sintetici sono soggetti a un maggiore controllo nelle regioni con requisiti di etichettatura rigorosi e un'elevata consapevolezza dei consumatori.
I progressi tecnologici stanno facilitando la crescita del segmento dei prodotti naturali, consentendo la produzione su scala commerciale di ingredienti naturali. La tecnologia di fermentazione di precisione permette ai produttori di realizzare ingredienti di origine naturale utilizzando microrganismi geneticamente modificati, garantendo al contempo che i prodotti finali mantengano la loro classificazione di origine naturale. Le aziende che investono in infrastrutture biotecnologiche stanno ottenendo vantaggi competitivi rispondendo alla crescente domanda di ingredienti naturali. Questa tendenza riflette un cambiamento a livello di settore verso metodi di produzione sostenibili e formulazioni "clean label", con ingredienti di origine naturale che diventano sempre più un requisito standard in diverse applicazioni, anziché essere considerati un optional di lusso.
Per applicazione: gli snack guidano la crescita attraverso le tendenze di premiumizzazione
Si prevede che il segmento degli snack rappresenterà una quota di mercato del 37.19% nel 2025, mentre il segmento dei piatti pronti dovrebbe raggiungere un CAGR del 7.81%. Il segmento degli snack traina la crescita del mercato grazie allo sviluppo di prodotti premium e innovazioni di gusto, in particolare nella regione Asia-Pacifico, dove una parte significativa dei consumatori è disposta a pagare un prezzo più alto per ingredienti gourmet. Le tendenze nell'arricchimento proteico supportano ulteriormente la crescita del segmento, con le diciture "alto contenuto proteico" che stanno diventando sempre più diffuse nelle categorie di snack. Nuove fonti proteiche, come il lievito e gli ingredienti derivati da fermentazione di precisione, vengono introdotte per soddisfare questa domanda. Il segmento di zuppe, salse e condimenti mantiene una domanda stabile grazie alle applicazioni tradizionali e alle riformulazioni "clean label". Nel frattempo, il segmento dei piatti pronti continua ad espandersi, spinto dalla domanda dei consumatori di praticità e sapori più intensi. Nell'industria della lavorazione della carne, la crescente popolarità delle alternative a base vegetale crea opportunità per gli esaltatori di umami che si rivolgono sia ai prodotti proteici convenzionali che a quelli alternativi.
Il mercato delle miscele di spezie è in crescita, poiché i produttori si concentrano sulla creazione di profili aromatici distinti e sull'offerta di benefici funzionali che vanno oltre il semplice miglioramento del gusto. Questa diversificazione evidenzia l'adattabilità degli ingredienti salati e la capacità dei produttori di sviluppare formulazioni specializzate per applicazioni specifiche. Le aziende che offrono soluzioni specifiche per determinate applicazioni e supporto tecnico ottengono margini più elevati e rafforzano le relazioni con i clienti grazie alla loro competenza specialistica. Il passaggio del segmento verso prodotti premium e benefici funzionali offre ai fornitori di ingredienti l'opportunità di differenziarsi attraverso prestazioni di prodotto superiori e servizi tecnici di alto livello.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 39.41% del mercato globale degli ingredienti salati, mentre l'Europa manteneva il tasso di crescita regionale più elevato, pari al 7.58% di CAGR fino al 2031. Questa crescita derivava dall'aumento dei consumi della classe media e dalle preferenze per gli snack di alta qualità. Il contesto normativo cinese influenza significativamente le dinamiche regionali, con l'aggiornamento dello standard sugli additivi alimentari (GB 2760-2024) che incide sui requisiti di approvazione ed etichettatura degli ingredienti. Si prevede che la classe di consumatori della regione raggiungerà i 3 miliardi entro il 2030, con l'aumento del reddito disponibile che guiderà la premiumizzazione in tutti i segmenti alimentari. Il mercato mostra un potenziale significativo per le applicazioni di ingredienti avanzati, in particolare nelle alternative alla carne a base vegetale e nei prodotti snack premium che utilizzano tecnologie di esaltazione del sapore umami.
Il Nord America e l'Europa mantengono posizioni di mercato stabili, con strutture normative ben definite e una domanda da parte dei consumatori di ingredienti "clean-label". La sentenza antidumping del Dipartimento del Commercio degli Stati Uniti sulle importazioni di glutammato monosodico cinese ha influenzato le operazioni della catena di approvvigionamento. Entrambe le regioni puntano sulla produzione di ingredienti basata sulle biotecnologie, come dimostrano gli investimenti di DSM-Firmenich in impianti di produzione per soluzioni di aromi naturali. Questi mercati offrono opportunità per prodotti premium e progresso tecnologico, con i produttori che utilizzano metodi di produzione avanzati per aumentare i margini attraverso l'innovazione.
Sud America, Medio Oriente e Africa offrono un potenziale di crescita grazie all'espansione dei settori della trasformazione alimentare e all'evoluzione delle preferenze dei consumatori. Queste regioni sfruttano le proprie risorse agricole e i costi competitivi di produzione delle materie prime, offrendo opportunità di diversificazione della catena di approvvigionamento. L'espansione del mercato è in linea con lo sviluppo economico e le tendenze di urbanizzazione, sostenendo l'aumento del consumo di alimenti trasformati e la richiesta di esaltatori di sapore. Le aziende che insediano attività in queste regioni mirano a trarre vantaggio dalla maturazione del mercato e dallo spostamento delle preferenze dei consumatori verso ingredienti di alta qualità.
Panorama competitivo
Il mercato degli ingredienti salati presenta una concentrazione moderata, caratterizzata dalla presenza di multinazionali del settore alimentare diversificate e da un gruppo dinamico di aziende biotecnologiche specializzate. Gli operatori consolidati sfruttano le loro ampie reti di clienti e i vasti portafogli di prodotti, ma sono sempre più tenuti ad adottare tecnologie di fermentazione e processi di formulazione basati sull'intelligenza artificiale per mantenere la propria quota di mercato.
Il recente sviluppo di DSM-Firmenich a Parma evidenzia la sua attenzione a lungo termine verso miscele salate ad alta intensità, in linea con la crescente domanda di prodotti a base vegetale che imitano la carne. La collaborazione dell'azienda con Meala FoodTech per migliorare la testurizzazione delle proteine di pisello sottolinea la tendenza alle partnership nel mercato degli ingredienti salati, contribuendo a soluzioni più ampie nell'ecosistema proteico. Allo stesso modo, iniziative basate sull'intelligenza artificiale, come la collaborazione di McCormick con IBM per la progettazione di aromi, semplificano i processi di formulazione e garantiscono vantaggi in termini di dati proprietari senza ingenti investimenti di capitale.
I nuovi concorrenti si stanno concentrando sul riciclo dei sottoprodotti o sulla modifica genetica dei ceppi microbici per ottenere rese di nucleotidi più elevate. Le start-up finanziate da venture capital e specializzate in proteine fungine o di insetti si rivolgono a segmenti di nicchia in rapida espansione, spesso concedendo in licenza le proprie tecnologie a produttori regionali di medie dimensioni. I portafogli di proprietà intellettuale e i documenti di conformità normativa stanno diventando risorse fondamentali nelle negoziazioni di partnership, a testimonianza della transizione del settore verso una concorrenza basata sulla conoscenza.
Leader del settore degli ingredienti salati
-
Ajinomoto Co.
-
Gruppo Kerry Plc
-
DSM-Firmenich
-
Givaudan SA
-
Archer Daniels Midland Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Angel Yeast ha introdotto una soluzione di estratto di lievito resistente all'umidità, pensata per risolvere i problemi di assorbimento dell'umidità e di agglomerazione che si riscontrano frequentemente nei condimenti in polvere e nelle miscele alimentari. L'ingrediente è stato sviluppato utilizzando tecnologie di idrolisi enzimatica direzionale e di essiccazione a spruzzo per migliorarne la fluidità, ridurne l'igroscopicità e aumentarne la stabilità durante la conservazione in condizioni di lavorazione umide.
- Giugno 2025: MicroBioGen, azienda australiana di biotecnologie per i lieviti, e Lesaffre, azienda globale specializzata nella fermentazione, hanno siglato un accordo esclusivo di licenza e collaborazione a livello mondiale per lo sviluppo di soluzioni a base di lievito destinate ai settori della panificazione, dell'alimentazione e dei prodotti biochimici. Questa partnership unisce la piattaforma di ceppi di lievito e la libreria genetica ventennale di MicroBioGen con l'esperienza di Lesaffre nel campo della bioingegneria.
- Dicembre 2024: Lesaffre ha acquisito la divisione estratti di lievito di DSM-Firmenich, integrando la sua organizzazione commerciale, le tecnologie di processo e i 46 dipendenti nella sua divisione Biospringer. Questa acquisizione è in linea con l'obiettivo di Lesaffre di affermarsi come leader globale negli estratti e derivati di lievito per il mercato degli ingredienti salati. L'azienda mira a potenziare le proprie capacità produttive, le attività di ricerca e sviluppo e ad ampliare il proprio portafoglio prodotti.
- Agosto 2024: AB Mauri North America ha acquisito Omega Yeast Labs LLC. Omega Yeast Labs opera da una struttura di 14,000 piedi quadrati a Chicago, concentrandosi su ricerca, sviluppo e produzione, con ulteriori sedi nel Midwest. AB Mauri ha integrato questa acquisizione nella sua divisione AB Biotek, specializzata nello sviluppo di soluzioni di lievito speciali per bevande alcoliche.
Ambito del rapporto sul mercato globale degli ingredienti salati
| Estratti di lievito |
| Proteine Vegetali Idrolizzate (HVP) |
| Proteine animali idrolizzate (HAP) |
| Glutammato monosodico (MSG) |
| Nucleotidi (IMP, GMP, AMP) |
| Altro |
| Pastello |
| Liquido e pasta |
| Sintetico |
| Venatura |
| Spuntini/Snacks |
| Zuppe, salse e condimenti |
| Pasti pronti |
| Lavorazione della carne |
| Miscele di condimenti |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Estratti di lievito | |
| Proteine Vegetali Idrolizzate (HVP) | ||
| Proteine animali idrolizzate (HAP) | ||
| Glutammato monosodico (MSG) | ||
| Nucleotidi (IMP, GMP, AMP) | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido e pasta | ||
| Per Origine | Sintetico | |
| Venatura | ||
| Per Applicazione | Spuntini/Snacks | |
| Zuppe, salse e condimenti | ||
| Pasti pronti | ||
| Lavorazione della carne | ||
| Miscele di condimenti | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli ingredienti salati?
Nel 2026, il mercato degli ingredienti salati ha raggiunto un valore di 10.06 miliardi di dollari.
Quale segmento sta crescendo più rapidamente all'interno dei sapori salati?
I nucleotidi guidano la crescita con un CAGR previsto del 7.56% fino al 2031.
Perché gli ingredienti naturali salati stanno guadagnando quote di mercato?
Le normative europee in materia di etichettatura pulita, imposte dai rivenditori, favoriscono gli estratti di lievito ottenuti per fermentazione rispetto alle opzioni sintetiche o idrolizzate con acidi.
Quale regione vedrà l'espansione più rapida?
Si prevede che l'Europa crescerà a un tasso annuo composto del 7.58%, trainata dall'adozione di proteine riciclate e dalle normative sugli aromi naturali.


