

Dimensioni e quota di mercato di saune e spa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
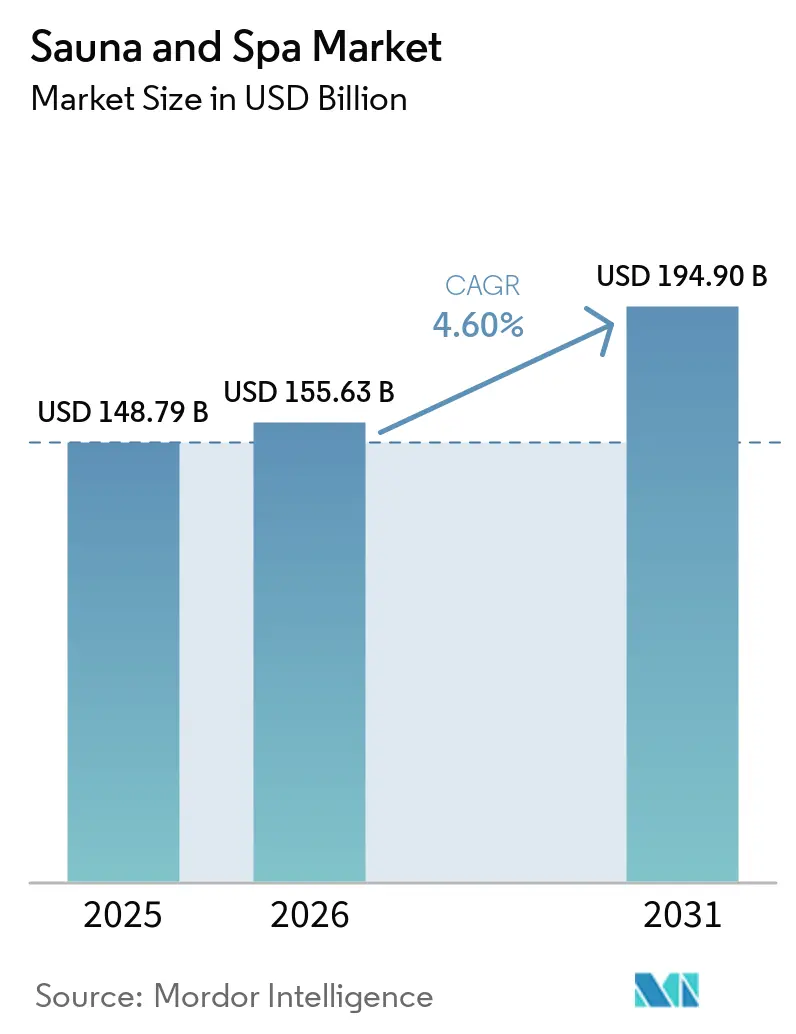
| Dimensione del mercato (2026) | 155.63 miliardo di dollari |
| Dimensione del mercato (2031) | 194.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.60% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
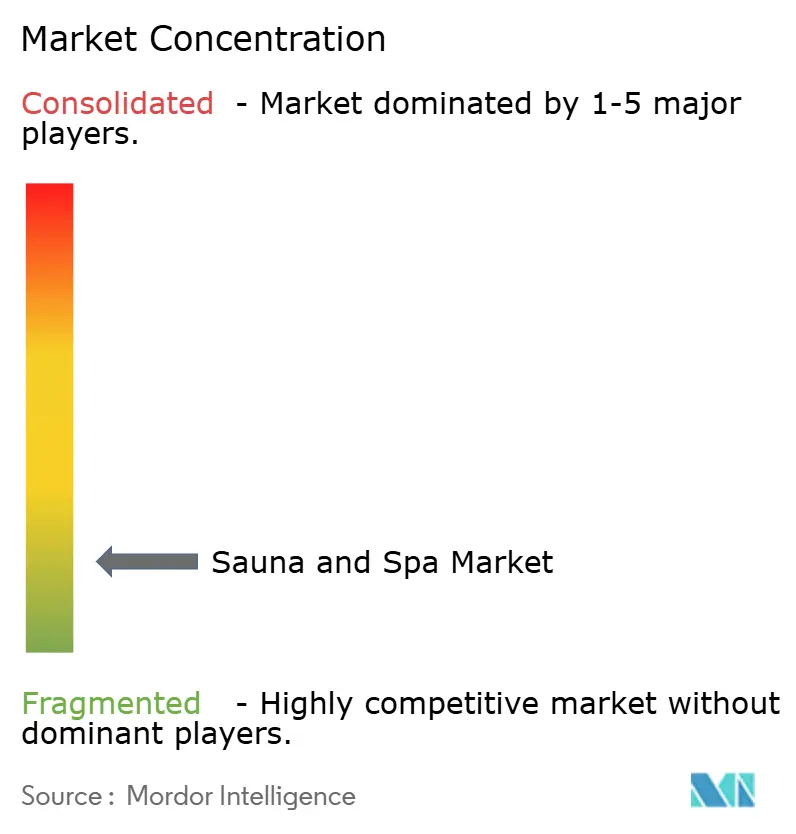
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di saune e spa a cura di Mordor Intelligence
Si stima che il mercato di saune e spa nel 2026 raggiungerà i 155.63 miliardi di dollari, in crescita rispetto ai 148.79 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 194.9 miliardi di dollari, con un CAGR del 4.6% nel periodo 2026-2031. La domanda post-pandemia di routine di salute preventiva, l'aumento della spesa nel turismo del benessere e i continui investimenti aziendali nel benessere stanno guidando questa costante espansione. Gli operatori ora considerano le suite termali come risorse resilienti a duplice scopo, che generano ricavi alberghieri ad alto margine e fungono anche da infrastrutture sanitarie terapeutiche. Cabine a infrarossi a risparmio energetico, pop-up mobili e controlli smart-connected stanno ampliando l'accesso, mentre l'attività di ristrutturazione sta accelerando poiché i proprietari delle strutture stanno riadattando le camere più vecchie per soddisfare i più severi requisiti di sostenibilità. Le dinamiche competitive frammentate stimolano ulteriormente l'innovazione di prodotto, la specializzazione regionale e la differenziazione dei prezzi.
Punti chiave del rapporto
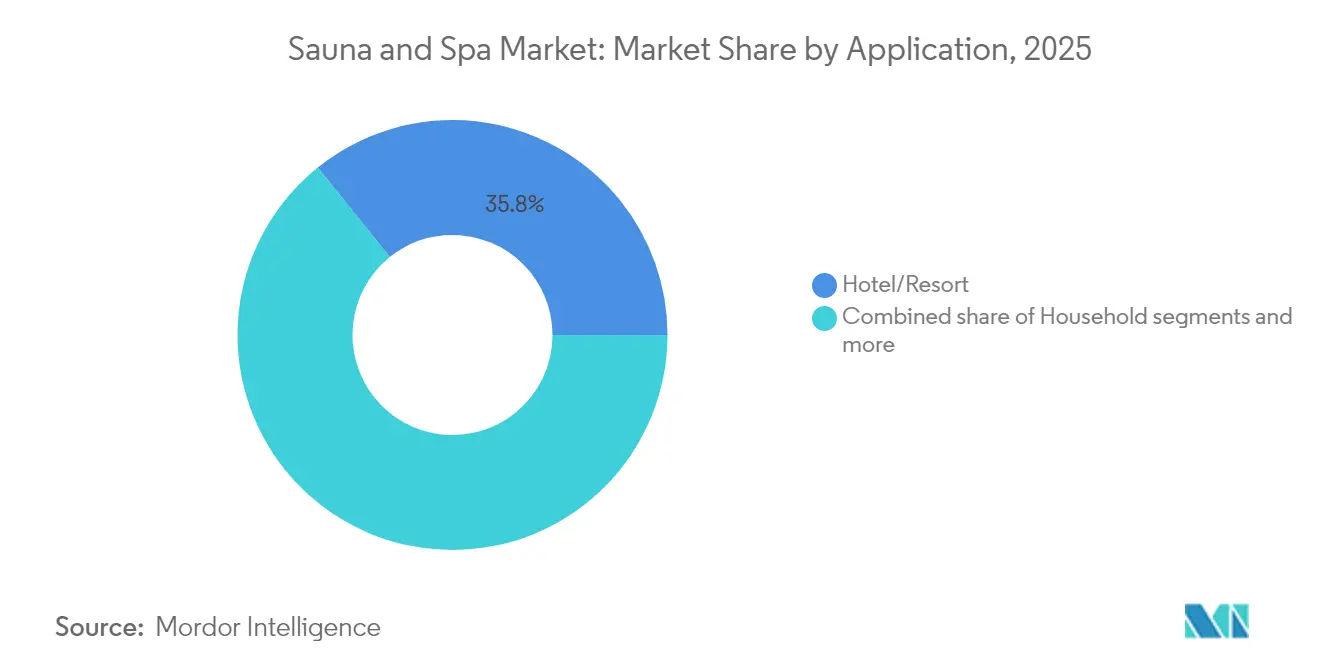
- Per applicazione, nel 2025 le strutture alberghiere e resort hanno detenuto il 35.78% della quota di mercato di saune e spa; si prevede che le installazioni domestiche cresceranno a un CAGR dell'8.61% entro il 2031.
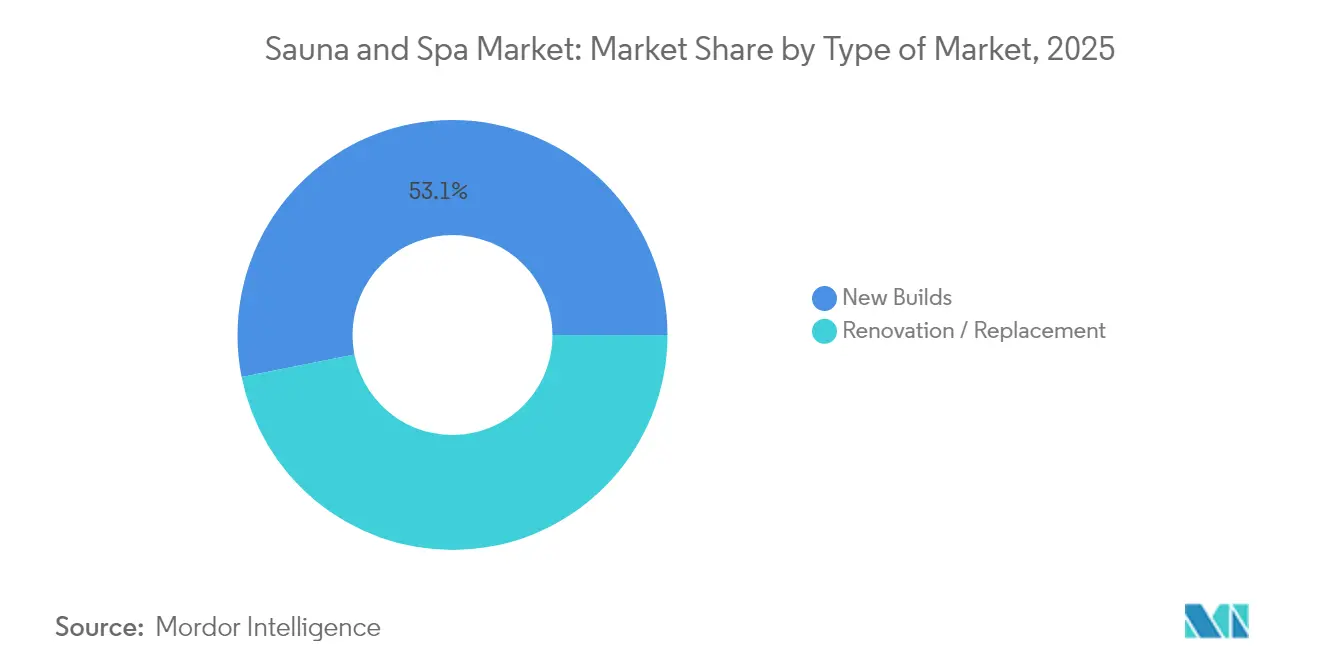
- Per tipologia di mercato, nel 2025 le nuove costruzioni hanno rappresentato il 53.12% del mercato delle saune e delle spa; si prevede che le installazioni di ristrutturazione e sostituzione cresceranno a un CAGR del 7.12% entro il 2031.
- Per tipologia di prodotto, nel 2025 le unità tradizionali finlandesi rappresentavano il 41.72% del mercato delle saune e delle spa; le cabine a infrarossi stanno registrando un CAGR del 9.98% fino al 2031.
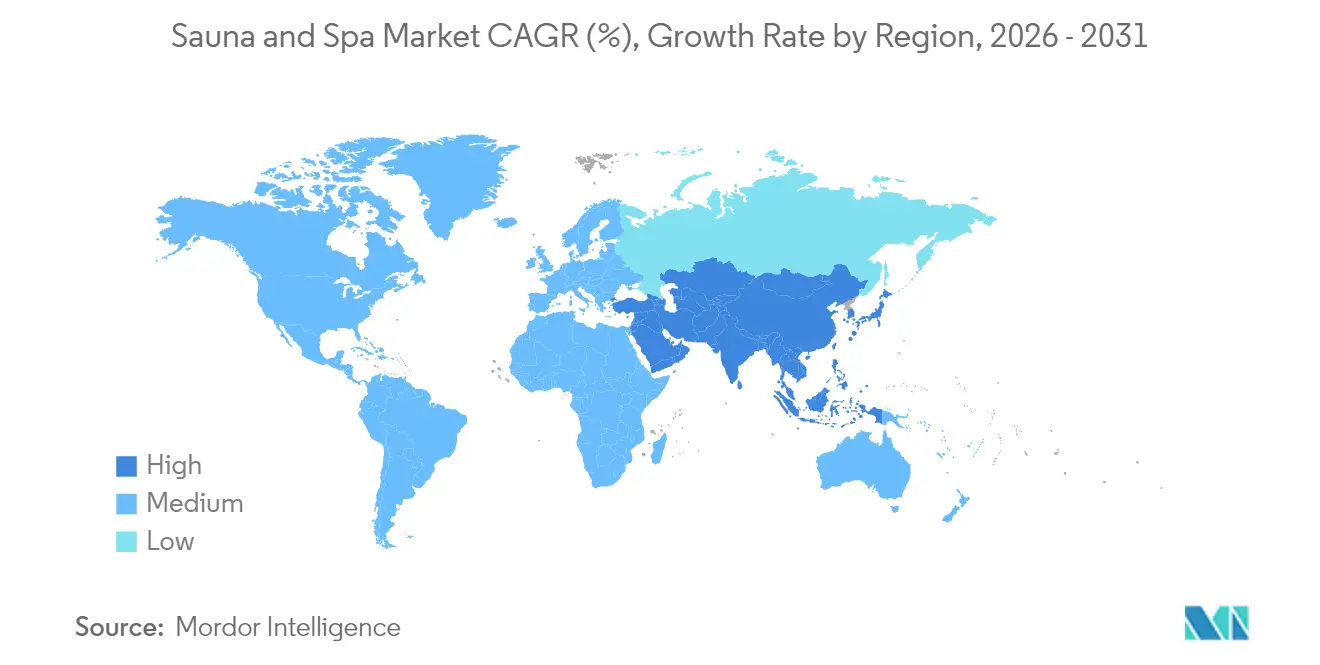
- In termini geografici, nel 2025 l'Europa rappresentava il 31.88% della quota di mercato di saune e spa; la regione Asia-Pacifico dovrebbe registrare il CAGR più elevato, pari al 9.05%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale di saune e spa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita del turismo del benessere e degli investimenti in centri benessere guidati dagli hotel | + 1.2% | Globale, più forte in Europa e APAC | Medio termine (2-4 anni) |
| Crescente attenzione dei consumatori sui benefici di longevità, sonno e immunità | + 0.9% | Nord America ed Europa, con espansione nell'APAC | A lungo termine (≥ 4 anni) |
| Ampliamento dei servizi benessere immobiliari di lusso | + 0.8% | Nord America ed Europa, emergenti nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| Adozione di saune intelligenti e a infrarossi abilitati dalla tecnologia | + 0.7% | Globale, guidato dall'integrazione tecnologica del Nord America | A breve termine (≤ 2 anni) |
| Programmi di benessere aziendale che finanziano suite termali in loco | + 0.5% | Nord America e paesi nordici, in espansione a livello globale | Medio termine (2-4 anni) |
| Saune urbane pop-up/mobili che creano una domanda esperienziale | + 0.3% | Centri urbani dell'Europa e del Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita del turismo del benessere e degli investimenti in centri benessere gestiti da hotel
La spesa per il turismo del benessere ha raggiunto i 651 miliardi di dollari a livello globale, con le esperienze termali che spuntano prezzi premium che superano le tariffe standard degli alloggi del 53% [1] CBI, “European Market Potential for Wellness Tourism,” cbi.eu. . Gli hotel considerano sempre più le strutture termali e le saune come centri di ricavo piuttosto che come costi aggiuntivi, generando entrate dirette dai trattamenti e prolungando la durata media del soggiorno degli ospiti di 1.2 notti per visita. L'integrazione dei percorsi termali con la ristorazione e la programmazione di eventi crea opportunità di ricavo multiple, in particolare nei resort di destinazione dove i servizi spa raggiungono margini di profitto del 40-60%. Gli operatori europei sfruttano le consolidate tradizioni termali per attrarre turisti internazionali del benessere, mentre i mercati asiatici sviluppano concetti ibridi che combinano i rituali di bagno tradizionali con la moderna tecnologia della sauna. Questa tendenza accelera man mano che i gruppi alberghieri riconoscono il benessere termale come un elemento chiave di differenziazione nei mercati competitivi, guidando investimenti sistematici nell'ammodernamento delle strutture e nei programmi di formazione del personale.
Crescente attenzione dei consumatori sui benefici di longevità, sonno e immunità
La ricerca clinica che dimostra l'impatto della terapia con sauna sulla salute cardiovascolare, sulla qualità del sonno e sulla funzione immunitaria ne promuove l'adozione su larga scala, al di là dei tradizionali benefici di rilassamento. L'uso regolare della sauna è correlato a una riduzione del 27% del rischio di malattie cardiovascolari e a un miglioramento dei punteggi di efficienza del sonno, creando una validazione medica che supporta le decisioni di investimento dei consumatori [2] Global Wellness Summit, “The Future of Wellness 2023,” globalwellnesssummit.com. . Gli operatori sanitari raccomandano sempre più spesso la terapia termica come trattamento aggiuntivo per le patologie croniche, legittimando l'acquisto di saune come spese mediche ammissibili al rimborso tramite conto di risparmio sanitario. L'economia della longevità, valutata a 27 trilioni di dollari a livello globale, posiziona il benessere termico come un'infrastruttura sanitaria preventiva piuttosto che come un lusso. Il comportamento dei consumatori si sposta dalle visite occasionali alle spa alla terapia termica domiciliare di routine, supportata da tecnologie indossabili che monitorano le risposte fisiologiche e ottimizzano i parametri della sessione. Questa medicalizzazione del benessere termico amplia i mercati di riferimento includendo i consumatori attenti alla salute che in precedenza consideravano le saune un lusso piuttosto che una terapia.
Espansione dei servizi benessere immobiliari di lusso
Il mercato immobiliare del benessere è cresciuto da 225.2 miliardi di dollari nel 2019 a 438.2 miliardi di dollari nel 2023, con i servizi termali che sono diventati caratteristiche standard negli sviluppi residenziali di lusso [3] Spa Business, “Wellness Real-Estate Market Booming,” spabusiness.com. . Gli individui con un elevato patrimonio netto danno priorità alle infrastrutture per il benessere domestico che eliminano la dipendenza dalle strutture commerciali, in particolare a seguito delle preferenze, guidate dalla pandemia, per i servizi sanitari privati. Gli sviluppatori immobiliari integrano installazioni di sauna come caratteristiche a valore aggiunto che richiedono un sovrapprezzo dell'8-12% e riducono i tempi di vendita del 15-20% nei mercati competitivi. La tendenza si estende dalle singole residenze agli sviluppi multifamiliari, ai campus aziendali e alle comunità per anziani che posizionano il benessere termico come elemento distintivo dello stile di vita. L'integrazione della domotica consente il monitoraggio remoto e l'ottimizzazione energetica, affrontando le problematiche operative che in precedenza limitavano l'adozione residenziale. Questa espansione residenziale crea una domanda sostenuta di unità compatte ed efficienti dal punto di vista energetico che mantengono standard di prestazioni di livello commerciale, pur rispettando i codici edilizi residenziali e i requisiti delle associazioni di proprietari di case.
Adozione di infrarossi e saune intelligenti basate sulla tecnologia
L'integrazione della tecnologia smart sauna raggiunge il 35% delle nuove installazioni, grazie a funzionalità di gestione energetica che riducono i costi operativi del 20-30% rispetto ai sistemi tradizionali. La connettività IoT consente la manutenzione predittiva, la diagnostica remota e l'ottimizzazione dell'utilizzo, caratteristiche che attraggono gli operatori commerciali che gestiscono più strutture e i proprietari di case alla ricerca di funzionalità pratiche. La tecnologia a infrarossi garantisce tempi di riscaldamento più rapidi e consumi energetici ridotti, rispondendo alle esigenze di sostenibilità e mantenendo i benefici terapeutici attraverso il riscaldamento mirato dei tessuti. Le applicazioni mobili offrono funzionalità di personalizzazione delle sessioni, integrazione del monitoraggio della salute e condivisione social che migliorano il coinvolgimento degli utenti e supportano modelli di utilizzo di routine. La convergenza della terapia termale con le piattaforme di salute digitale crea esperienze di benessere basate sui dati che giustificano prezzi premium e supportano modelli di servizio basati su abbonamento. I produttori si differenziano attraverso tecnologie di riscaldamento proprietarie, materiali avanzati e una perfetta integrazione con l'ecosistema della smart home, che posiziona le saune come dispositivi sanitari connessi piuttosto che come servizi passivi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti iniziali e OPEX per le strutture commerciali | -0.8% | Globale; acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Volatilità dei costi energetici e controllo della sostenibilità | -0.6% | Europa e Nord America; espansione globale | Medio termine (2-4 anni) |
| Ostacoli alla conformità all'ammodernamento (codici HVAC/antincendio/ventilazione) | -0.5% | Nord America ed Europa; inasprimento nell'APAC | Medio termine (2–4 anni) |
| Carenza di tecnici termali qualificati | -0.4% | Globale; particolarmente critico nelle regioni turistiche | Breve-medio termine (1-3 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di investimento e di esercizio per strutture commerciali
L'installazione di saune commerciali richiede un investimento iniziale di 15,000-50,000 dollari, oltre a costi energetici ricorrenti che si aggirano sui 2,000-8,000 dollari all'anno, creando ostacoli per i piccoli operatori e le strutture indipendenti. La complessità dell'installazione aumenta nelle applicazioni di retrofit, dove le modifiche HVAC, gli aggiornamenti elettrici e i rinforzi strutturali aggiungono dal 30% al 50% ai costi di base delle apparecchiature [4] International Code Council, “Building Codes and Standards,” iccsafe.org. . Le spese operative includono il consumo energetico, i contratti di manutenzione e i servizi di tecnici specializzati, che mettono a dura prova i margini di profitto delle strutture con tassi di utilizzo limitati. Le considerazioni relative ad assicurazioni e responsabilità civile aggiungono costi ricorrenti, in particolare per gli operatori commerciali che servono una clientela diversificata con diverse condizioni di salute. I piccoli operatori di spa collaborano sempre più spesso con i produttori di apparecchiature che offrono finanziamenti con formula di leasing con riscatto e pacchetti di manutenzione che riducono gli ostacoli iniziali garantendo al contempo il supporto operativo. Questa elevata intensità di capitale favorisce gli operatori affermati con accesso a finanziamenti commerciali e crea una pressione di consolidamento tra le strutture indipendenti prive di economie di scala.
Volatilità dei costi energetici e controllo della sostenibilità
L'aumento dei costi energetici e le normative ambientali influenzano sempre di più la progettazione e le decisioni operative delle strutture, con le saune tradizionali che consumano 4.5-6 kW a sessione rispetto a 1.5-2 kW delle alternative a infrarossi. I consumatori attenti alla sostenibilità e i programmi di benessere aziendale danno priorità a soluzioni a risparmio energetico che dimostrino riduzioni misurabili dell'impatto ambientale. I quadri normativi in Europa e California impongono standard di efficienza energetica per gli impianti termici commerciali, obbligando gli operatori a investire in sistemi aggiornati o a incorrere in sanzioni per la conformità. Le preoccupazioni relative all'impronta di carbonio stimolano la domanda di integrazione di energie rinnovabili, sistemi di recupero del calore e controlli intelligenti che ottimizzino il consumo energetico in base ai modelli di utilizzo. Gli operatori rispondono implementando sistemi di riscaldamento solare, soluzioni di accumulo termico e programmi di risposta alla domanda che riducono i costi energetici di punta mantenendo al contempo la qualità del servizio. Questa transizione crea opportunità per i fornitori di tecnologia che offrono soluzioni integrate di gestione energetica, sfidando al contempo i produttori tradizionali a sviluppare sistemi di riscaldamento più efficienti.
Analisi del segmento
Per applicazione: gli hotel mantengono i ricavi mentre le case accelerano la crescita
Nel 2025, il segmento alberghiero ha conquistato il 35.78% della quota di mercato di saune e spa, puntando su aumenti delle tariffe delle camere di lusso e su pacchetti benessere che incoraggiano soggiorni più lunghi. I resort sfruttano percorsi termali, vasche per immersioni in acqua fredda e sale aromaterapiche per incrementare i ricavi accessori per camera occupata, rafforzando la domanda nell'intero mercato delle spa . Al contrario, si prevede che le installazioni domestiche registreranno un CAGR dell'8.61%, sostenuto dalla disponibilità dell'e-commerce, dalla compatibilità con la domotica e dai vantaggi fiscali differiti in alcuni paesi. I campus aziendali e i centri medici costituiscono collettivamente una nicchia di mercato di medie dimensioni, dove i protocolli terapeutici e gli indicatori chiave di prestazione (KPI) relativi al benessere dei dipendenti giustificano l'investimento.
I programmi di benessere aziendale finanziano sempre più strutture termali in loco come strumenti di fidelizzazione dei dipendenti, con aziende che segnalano una riduzione del 15-20% dei costi sanitari tra gli utenti abituali della sauna. Il Codice Internazionale per Piscine e Spa stabilisce requisiti di sicurezza standardizzati che facilitano le installazioni commerciali, garantendo al contempo standard operativi coerenti in tutte le applicazioni. Le installazioni domestiche beneficiano di procedure di autorizzazione semplificate e di progetti a risparmio energetico che riducono gli ostacoli operativi, mentre le applicazioni commerciali richiedono sistemi di ventilazione specializzati e conformità alle norme di accessibilità, il che aumenta la complessità e i costi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di mercato: la ristrutturazione guadagna slancio rispetto alle nuove costruzioni
I progetti di nuova costruzione hanno dominato con una quota di mercato del 53.12% nel 2025, beneficiando di opportunità di progettazione integrata che ottimizzano l'utilizzo degli spazi e i sistemi energetici fin dall'inizio del progetto. Le installazioni di ristrutturazione e sostituzione accelerano a un CAGR del 7.12%, trainate dalle esigenze di modernizzazione degli impianti e dagli aggiornamenti dell'efficienza energetica che riducono i costi operativi migliorando al contempo l'esperienza degli utenti. Il segmento delle ristrutturazioni riflette la maturazione del mercato, dove gli impianti esistenti aggiornano le attrezzature obsolete per soddisfare gli standard contemporanei di prestazioni e sostenibilità. Le nuove costruzioni beneficiano di procedure semplificate per l'ottenimento di permessi e l'installazione, mentre i progetti di ristrutturazione devono affrontare la complessità derivante dalla conformità ai codici edilizi e dalle modifiche strutturali.
L'integrazione di tecnologie intelligenti favorisce i progetti di ristrutturazione in cui gli operatori aggiornano i sistemi tradizionali con connettività IoT e funzionalità di gestione energetica senza dover ricostruire completamente l'impianto. I codici edilizi impongono sempre più standard di efficienza energetica che guidano le attività di ristrutturazione man mano che gli operatori si adeguano alle normative più aggiornate. La tendenza alla ristrutturazione crea opportunità per sistemi modulari e componenti prefabbricati che semplificano l'installazione in strutture esistenti, mantenendo al contempo standard prestazionali di livello commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: l'innovazione a infrarossi sfida il predominio tradizionale
Le saune finlandesi tradizionali hanno mantenuto una quota di mercato del 41.72% nel 2025, supportate dalle preferenze consolidate dei consumatori e dai comprovati benefici terapeutici associati alle esperienze di calore secco ad alta temperatura. La tecnologia a infrarossi registra un'impennata con un CAGR del 9.98%, trainata dai vantaggi in termini di efficienza energetica, tempi di riscaldamento più rapidi e minore complessità di installazione, che attraggono operatori residenziali e commerciali. I sistemi a vapore e ibridi servono ad applicazioni di nicchia in cui il controllo dell'umidità e l'integrazione dell'aromaterapia creano esperienze differenziate. Le saune tradizionali richiedono sistemi di riscaldamento da 4.5 kW e tempi di preriscaldamento di 30-40 minuti, mentre le alternative a infrarossi funzionano con sistemi da 1.5-2 kW con fruibilità immediata.
La concorrenza tra le tipologie di prodotto riflette le tendenze più ampie del mercato verso l'efficienza energetica e le caratteristiche di praticità che riducono gli ostacoli operativi. La tecnologia a infrarossi consente installazioni compatte adatte ad applicazioni residenziali in cui i vincoli di spazio e di energia limitano la fattibilità della sauna tradizionale. I sistemi ibridi che combinano metodi di riscaldamento tradizionali e a infrarossi emergono come soluzioni di compromesso che offrono flessibilità di temperatura mantenendo al contempo un'esperienza di sauna autentica. Controlli intelligenti e connettività mobile diventano caratteristiche standard in tutte le tipologie di prodotto, con i produttori che si differenziano attraverso tecnologie di riscaldamento proprietarie e funzionalità integrate di monitoraggio della salute.
Analisi geografica
Mercato europeo di saune e spa
L'Europa detiene una quota di mercato del 31.88% nel 2025, sfruttando tradizioni secolari di benessere termale e quadri normativi di supporto che facilitano le operazioni commerciali di sauna. I paesi nordici guidano la leadership regionale attraverso una consolidata cultura della sauna e iniziative governative per il benessere, tra cui il programma svedese di indennità di benessere che sovvenziona le spese di terapia termale dei dipendenti. Il mercato europeo beneficia di codici edilizi standardizzati e normative di sicurezza che semplificano i processi di installazione, garantendo al contempo standard operativi coerenti in tutti i paesi membri. Germania e Finlandia consolidano le capacità produttive regionali, con aziende come KLAFS e Harvia che mantengono posizioni di mercato globali attraverso l'innovazione tecnologica e l'ingegneria di qualità.
Mercato di saune e spa nella regione Asia-Pacifico
L'Asia-Pacifico emerge come la regione in più rapida crescita, con un CAGR del 9.05% fino al 2031, trainata dall'aumento del reddito disponibile e dall'integrazione culturale delle pratiche di benessere termale negli sviluppi alberghieri e residenziali. Il Giappone è leader nell'adozione regionale grazie alla cultura tradizionale degli onsen, che si traduce nell'accettazione della sauna moderna, mentre la classe media in espansione in Cina crea una domanda sostanziale di servizi benessere di lusso. La crescita della regione riflette le tendenze di urbanizzazione, dove gli ambienti con spazi limitati favoriscono sistemi a infrarossi compatti rispetto alle installazioni tradizionali che richiedono ingombri maggiori. Corea del Sud e Singapore guidano l'adozione commerciale attraverso programmi di benessere aziendale e sviluppi di hotel di lusso che posizionano i servizi termali come fattori di differenziazione competitiva.
Il mercato delle saune e delle spa nelle Americhe e in Medio Oriente e Africa
Il Nord America mantiene una crescita costante grazie agli investimenti nel benessere aziendale e agli sviluppi residenziali di lusso che integrano i servizi termali come caratteristiche standard. L'enfasi della regione sull'efficienza energetica e sulla tecnologia per la domotica stimola la domanda di sistemi di sauna connessi con funzionalità avanzate di monitoraggio e controllo. Medio Oriente e Africa rappresentano opportunità emergenti, dove gli sviluppi dell'ospitalità di lusso e le iniziative di turismo del benessere creano domanda di installazioni termali di alta qualità. Il Sud America mostra un potenziale di crescita modesto, concentrato principalmente nel settore del turismo termale in Brasile e nello sviluppo di resort termali in Argentina, sebbene la volatilità economica limiti gli investimenti commerciali su larga scala.
Panorama normativo
La normativa relativa a saune e spa è un insieme eterogeneo di requisiti edilizi, sanitari e di sicurezza, con una maggiore formalizzazione attraverso norme di riferimento adottate da progettisti, assicuratori e autorità competenti. In Europa, il Comitato europeo di normazione (CEN) ha pubblicato la norma EN 18164:2026 (febbraio 2026) per le stanze climatizzate nelle strutture pubbliche per il benessere, inasprendo i parametri di riferimento per elementi quali le modalità di ventilazione e ricambio d'aria e i dispositivi di protezione dei riscaldatori negli impianti ad uso pubblico.
Anche gli standard relativi alle infrastrutture acquatiche e per il benessere influenzano i progetti di centri benessere a uso misto. Il CEN ha pubblicato l'emendamento EN 15288-1:2018+A1:2024 (agosto 2024) sulla sicurezza progettuale delle piscine pubbliche, mentre la norma ISO 17679:2016 continua a fungere da riferimento transfrontaliero per i requisiti dei servizi dei centri benessere. In Nord America, i requisiti per le saune possono essere codificati in modo meno uniforme, aumentando la dipendenza dai codici edilizi, antincendio e HVAC locali e dalla gestione del rischio da parte dell'operatore, in particolare per le strutture commerciali che prevedono numerosi interventi di ristrutturazione.
Analisi della catena del valore
La catena del valore inizia con le materie prime e i componenti (legno, isolanti, vetro, riscaldatori, controlli, generatori di vapore, pietre e interfacce di ventilazione/HVAC), per poi passare alla progettazione e alla definizione delle specifiche, alla produzione e all'assemblaggio (cabine e camere, riscaldatori, sistemi a vapore, controlli intelligenti). La distribuzione avviene tramite rivenditori, e-commerce e canali di progetto, seguita dall'installazione, dalla messa in servizio e dai servizi a lungo termine. Per gli acquirenti commerciali come hotel, resort, palestre e centri benessere, architetti e consulenti MEP, insieme a installatori specializzati, influenzano in modo sproporzionato la scelta delle apparecchiature, poiché la ventilazione, i carichi elettrici, la protezione antincendio e i requisiti di accessibilità incidono sia sulle prestazioni che sul costo totale di installazione.
Recenti rivelazioni di Harvia indicano come i fornitori gestiscono le capacità a monte e la disponibilità a valle: la modernizzazione dello stabilimento di lavorazione della pietra di Luvia e gli investimenti nella capacità logistica e produttiva negli Stati Uniti (tra cui un centro logistico vicino a Lewisburg, in West Virginia, e l'espansione dello stabilimento nel 2025) supportano tempi di consegna più brevi e la distribuzione regionale per il Nord America. Anche la volatilità delle politiche commerciali è diventata una variabile rilevante per gli approvvigionamenti, con le misure tariffarie statunitensi del 2025, segnalate dalla copertura commerciale del settore spa, che hanno contribuito all'aumento dei costi e ai cambiamenti nelle strategie della catena di approvvigionamento. Ciò sta rafforzando gli approcci di multi-sourcing, localizzazione e retrofit modulare per ridurre il rischio di progetto.
Panorama competitivo
Il mercato delle saune e delle spa è caratterizzato da un'elevata frammentazione, con i primi cinque operatori che detengono solo una piccola quota del mercato complessivo. Ciò indica un panorama competitivo con basse barriere all'ingresso, che crea opportunità significative per specialisti regionali e startup tecnologiche. La diversità delle preferenze dei consumatori in termini di fasce di prezzo, applicazioni e aree geografiche rende difficile un consolidamento su larga scala. Offerte differenziate, che spaziano da esperienze di benessere personalizzate a design ecosostenibili e funzionalità intelligenti, sono diventate fattori chiave di crescita. Leader di mercato come Harvia e KLAFS mantengono il loro vantaggio attraverso l'integrazione verticale, la riconoscibilità del marchio e l'efficienza produttiva, mentre gli operatori più piccoli prosperano concentrandosi su applicazioni di nicchia e sull'innovazione.
Le tendenze strategiche del mercato si concentrano sempre più sull'adozione di tecnologie, sull'efficienza energetica e su soluzioni personalizzabili che rispondano alle aspettative dei consumatori moderni. I clienti richiedono operazioni più sostenibili e connettività intelligente nelle loro esperienze di benessere, spingendo i fornitori a investire in sistemi intelligenti e piattaforme digitali. Esistono opportunità in settori come soluzioni di retrofitting modulari, circuiti termali basati sull'intelligenza artificiale e piattaforme benessere complete che integrano il monitoraggio della salute insieme alle terapie termali tradizionali. I modelli di business emergenti si stanno spostando verso canali diretti al consumatore, servizi di abbonamento flessibili e concetti di spa mobile che consentono una maggiore accessibilità. Queste tendenze stanno ridefinendo le dinamiche di mercato ed espandendo la base clienti oltre le tradizionali installazioni di spa.
Quadri normativi come l'International Swimming Pool and Spa Code contribuiscono a livellare il campo di gioco, garantendo che i produttori più piccoli possano competere in termini di sicurezza e qualità con i player affermati. Queste linee guida standardizzate supportano anche l'armonizzazione del mercato globale, promuovendo la fiducia sia tra i consumatori che tra gli acquirenti commerciali. Allo stesso tempo, l'evoluzione del benessere come scelta di stile di vita, piuttosto che come lusso, sta aprendo nuove strade nei settori dell'ospitalità, del benessere residenziale e aziendale. Le aziende più piccole che sfruttano competenze localizzate e processi di produzione agili sono ben posizionate per soddisfare questa domanda. Con la continua evoluzione del mercato, il successo dipenderà dalla capacità di bilanciare l'eccellenza operativa con l'innovazione e una progettazione incentrata sul consumatore.
Leader del settore saune e spa
Harvia Plc
KLAFS GmbH
Sauna360 Group Oy (TyloHelo)
Sunlighten Inc.
ThermaSol bagno di vapore LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: KLAFS ha lanciato negli Stati Uniti la sauna retrattile S1, ampliando la sua gamma premium con un formato salvaspazio pensato per progetti residenziali di design e suite per l'ospitalità urbana. Il lancio rafforza la differenziazione in un mercato frammentato dove ingombro e flessibilità di installazione sono fattori chiave per la scelta d'acquisto.
- Febbraio 2025: KLAFS ha ampliato la sua offerta negli Stati Uniti con il lancio della sauna da esterno TARAS, estendendo la gamma di prodotti alle installazioni in giardino e per il lifestyle all'aperto. L'ampliamento della gamma per esterni supporta l'espansione del canale di distribuzione e contribuisce a promuovere accessori complementari e servizi di installazione.
- Luglio 2024: Harvia ha completato l'acquisizione di ThermaSol Steam Bath LLC per 30.4 milioni di dollari, aggiungendo al proprio portafoglio una piattaforma di soluzioni a vapore con sede negli Stati Uniti. L'operazione aumenta la capacità di Harvia di fornire circuiti idrotermali completi (sauna più bagno turco) ad acquirenti del settore alberghiero e residenziale nordamericano, migliorando al contempo la disponibilità e l'assistenza a livello locale.
Ambito e metodologia
Il rapporto mira a fornire un’analisi dettagliata del mercato Suana e Spa. Si concentra sulle dinamiche del mercato, sulle tendenze dei clienti e sugli approfondimenti sui segmenti geografici. Inoltre, analizza i principali attori e il panorama competitivo del mercato. Il mercato delle saune e spa è segmentato per applicazione in hotel/ospitalità, palestra/fitness e spa, famiglia, altre applicazioni, per tipo di mercato in nuovo e ristrutturazione/sostituzione e per geografia in Nord America, Europa, Asia-Pacifico, America Latina. America, Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Hotel / Ospitalità |
| Palestra / Fitness e Spa |
| Articoli per la casa |
| Altre applicazioni |
| New |
| Ristrutturazione / Sostituzione |
| Tradizionale (finlandese) |
| infrarosso |
| Vapore / Ibrido |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Hotel / Ospitalità | |
| Palestra / Fitness e Spa | ||
| Articoli per la casa | ||
| Altre applicazioni | ||
| Per tipo di mercato | New | |
| Ristrutturazione / Sostituzione | ||
| Per tipo di prodotto | Tradizionale (finlandese) | |
| infrarosso | ||
| Vapore / Ibrido | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale delle saune e delle spa nel 2026?
Si attesta a 155.63 miliardi di dollari e si prevede che il valore raggiungerà i 194.9 miliardi di dollari entro il 2031.
Quale CAGR è previsto per il settore fino al 2031?
Si prevede che il mercato si espanderà a un CAGR costante del 4.60% nel periodo 2026-2031.
Quale applicazione genera i ricavi più elevati?
Le strutture alberghiere e i resort occupano il primo posto, con il 35.78% dei ricavi del 2025.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 9.05%, trainato dall'aumento del reddito disponibile e dalla robusta attività di costruzione alberghiera.
Perché le cabine a infrarossi stanno diventando sempre più popolari?
Riducono di due terzi il consumo energetico, si riscaldano più velocemente e si integrano facilmente negli ecosistemi delle case intelligenti.
Qual è il principale ostacolo per i proprietari di piccole spa commerciali?
Gli elevati costi iniziali delle attrezzature e le bollette energetiche ricorrenti spesso prolungano i periodi di ammortamento oltre i cinque anni.


