

Dimensione e quota del mercato della gestione dei rifiuti in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 27.39 miliardo di dollari |
| Dimensione del mercato (2031) | 37.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.50% CAGR |
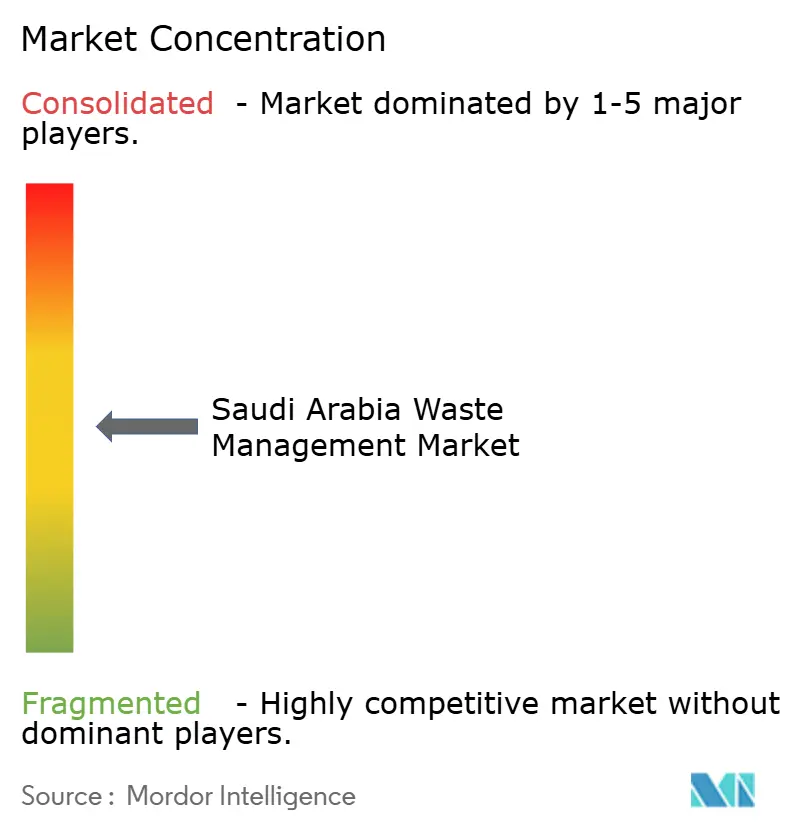
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione dei rifiuti in Arabia Saudita di Mordor Intelligence
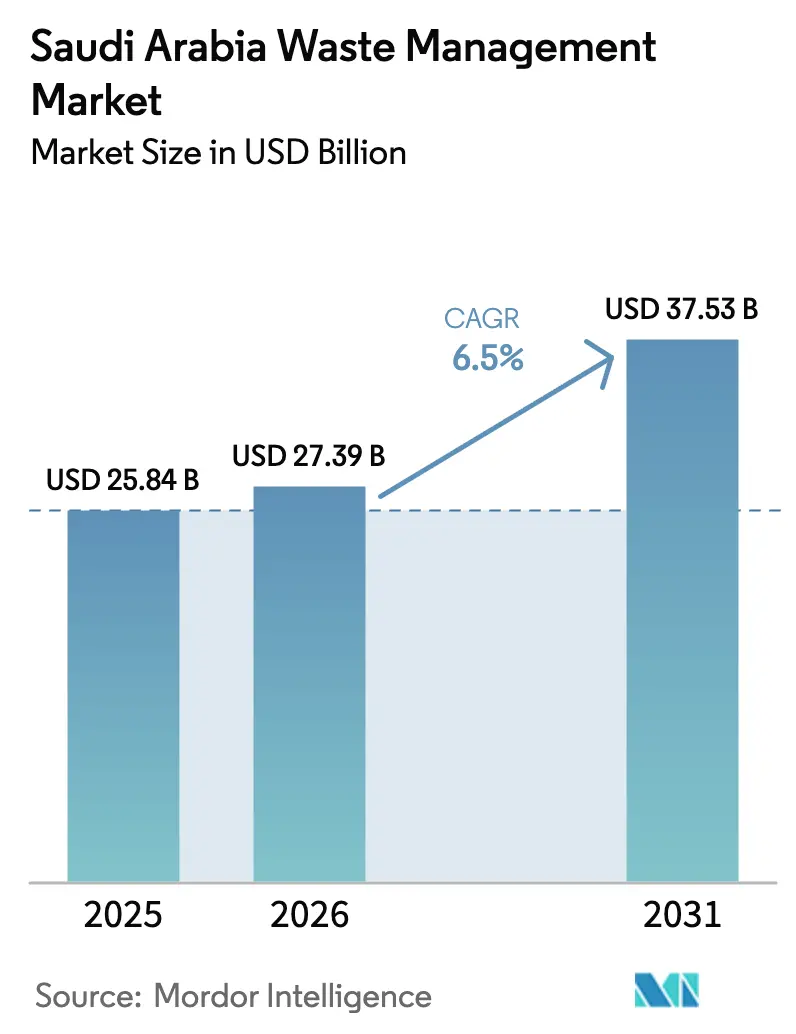
Nel 2025, il mercato saudita della gestione dei rifiuti aveva un valore di 25.84 miliardi di dollari e si prevede che crescerà da 27.39 miliardi di dollari nel 2026 a 37.53 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.5% durante il periodo di previsione (2026-2031). Le pressioni politiche derivanti dalla Vision 2030, le sanzioni più severe previste dal Decreto Reale M/3 e l'espansione dei partenariati pubblico-privato (PPP) stanno orientando la transizione dallo smaltimento in discarica incontrollato verso un recupero integrato delle risorse. La crescita demografica, che supererà i 36 milioni entro il 2030, unita alla migrazione urbana verso Riyadh, Jeddah e Dammam, sta portando la produzione pro capite di rifiuti solidi urbani (RSU) da 1.4 chilogrammi al giorno nel 2024 a 1.6 chilogrammi entro il 2030. Allo stesso tempo, grandi programmi di costruzione come NEOM e il Progetto del Mar Rosso stanno accelerando la produzione di rifiuti da costruzione e demolizione (C&D), creando domanda di frantumatori mobili, impianti di recupero materiali (MRF) e impianti di combustibile derivato dai rifiuti (RDF). Anche il mercato della gestione dei rifiuti dell'Arabia Saudita sta beneficiando dell'adozione di tecnologie: la tracciabilità basata su blockchain per i crediti di responsabilità estesa del produttore (EPR) e le flotte di raccolta elettriche alimentate a energia solare sono già operative. [1] Segretariato Vision 2030, "Zero-Landfill Road Map", vision2030.gov.sa
Punti chiave del rapporto
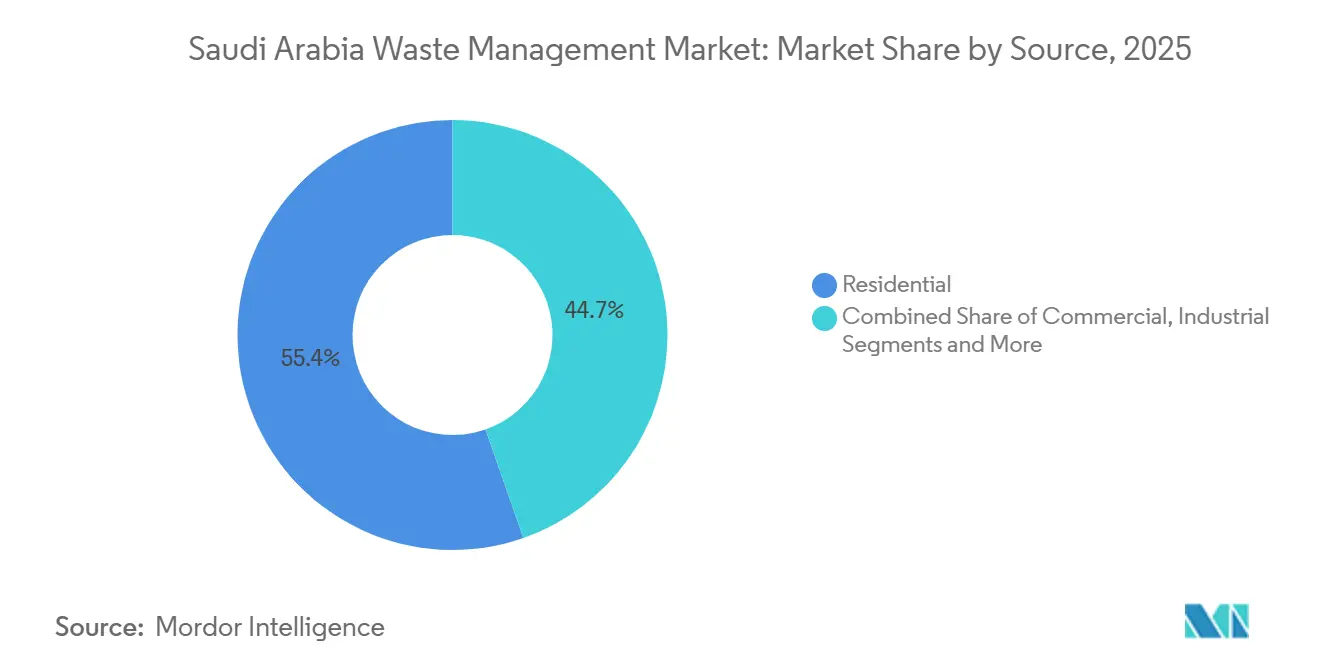
- Per tipologia di rifiuto, nel 2025 i rifiuti domestici rappresentavano il 55.35% della quota di mercato della gestione dei rifiuti in Arabia Saudita, mentre si prevede che i rifiuti commerciali registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 9.6% fino al 2031.
- Per tipologia di servizio, i servizi di smaltimento e trattamento rappresentavano il 53.45% del mercato saudita della gestione dei rifiuti nel 2025, e si prevede che il riciclaggio crescerà a un tasso annuo composto del 9.7% fino al 2031.
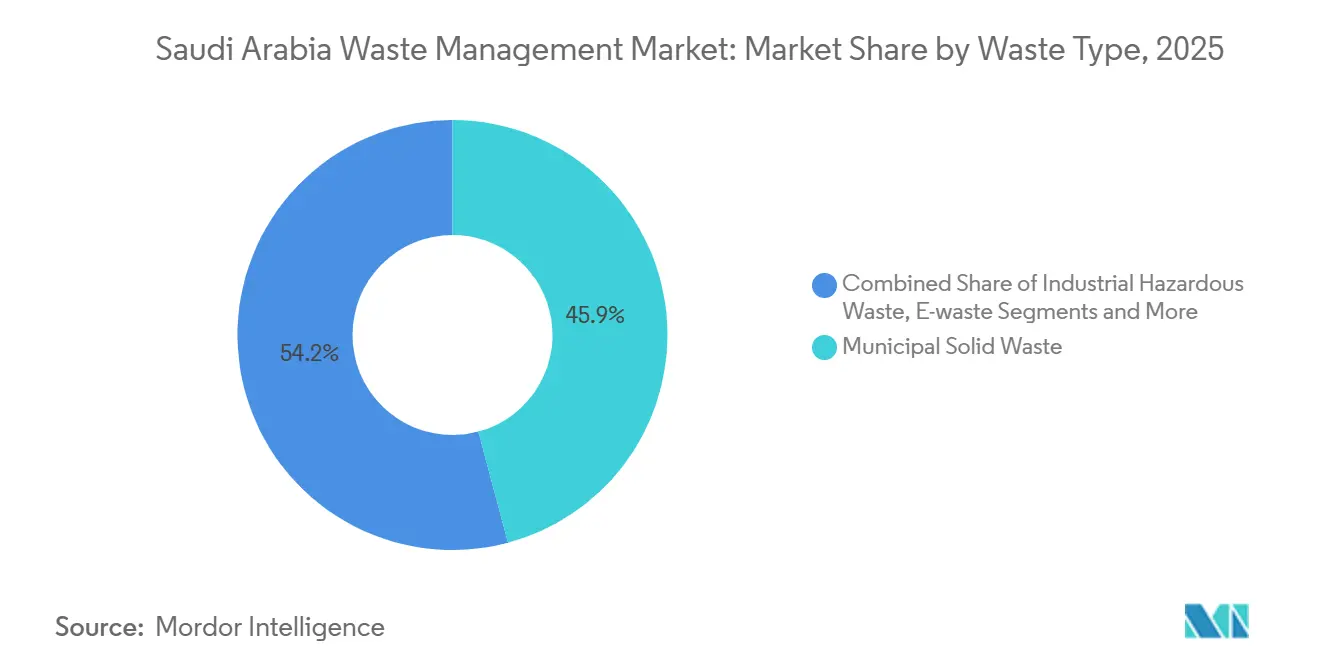
- Per tipologia di rifiuto, i rifiuti solidi urbani (RSU) rappresentavano il 45.85% della quota di mercato della gestione dei rifiuti in Arabia Saudita nel 2025, e si prevede che i rifiuti elettronici cresceranno a un tasso annuo composto (CAGR) dell'8.49% nel periodo 2026-2031.
- Nel 2025, Riyadh rappresentava il 38.5% del mercato saudita della gestione dei rifiuti, mentre il resto del Paese è destinato a espandersi a un tasso di crescita annuo composto (CAGR) dell'8.19% fino al 2031.
- Nel 2025, Saudi Investment Recycling Company (SIRC), Veolia, SUEZ, Averda e BEEAH hanno gestito collettivamente oltre il 50% dei volumi trattati, e la sola SIRC ha riciclato 16 milioni di tonnellate di rifiuti edili e di demolizione nello stesso anno.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti in Arabia Saudita
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi intermedi della Vision 2030 per l'eliminazione dei rifiuti in discarica | + 1.5% | Nazionale, 25 cluster geografici | A lungo termine (≥ 4 anni) |
| crescita economica e migrazione urbana | + 1.2% | Aree metropolitane di Riyadh, Jeddah, Dammam | Medio termine (2-4 anni) |
| Progetti di partenariato pubblico-privato per le infrastrutture | + 1.0% | Riyadh, Mecca, Provincia Orientale | Medio termine (2-4 anni) |
| megaprogetti di costruzione | + 0.8% | NEOM, Mar Rosso, Qiddiya, Porta Diriyah | A breve termine (≤ 2 anni) |
| Il settore dell'idrogeno verde fa aumentare la domanda di combustibile derivato dai rifiuti (RDF). | + 0.5% | NEOM, in seguito Jazan e Ras Al-Khair | Medio termine (2-4 anni) |
| Crediti EPR basati su blockchain | + 0.4% | Nazionale, primato a Riyadh | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi e traguardi della Vision 2030 per l'eliminazione totale dei rifiuti in discarica
L'obiettivo di deviazione del 90% per il 2040 incorpora le soglie di riciclaggio, compostaggio e conversione dei rifiuti in energia (WtE) nei permessi di costruzione e negli obblighi dei produttori. Il Decreto Reale M/3 ha introdotto multe fino a 8 milioni di dollari e pene detentive per la non conformità, trasformando le norme ambientali in rischi a livello di consiglio di amministrazione. Le linee guida tecniche pubblicate nel 2024 richiedono la separazione in loco per progetti di dimensioni superiori a 10,000 metri quadrati e insistono su audit dei rifiuti da parte di terzi. I comuni stanno quindi gradualmente eliminando le discariche non impermeabilizzate, spostando i bilanci verso celle sanitarie con cattura del gas e trattamento del percolato. La direzione è chiara: la discarica si sta trasformando nell'opzione di smaltimento di ultima istanza. [2] Saudi Gazette, “Royal Decree M/3 Enforces Environmental Penalties,” saudigazette.com.sa
Crescita economica e migrazione urbana
Nel 2024, l'economia non petrolifera dell'Arabia Saudita è cresciuta del 4.2%, stimolando le attività del commercio al dettaglio, dell'ospitalità e della logistica, il che ha ampliato i flussi di rifiuti commerciali e industriali. L'urbanizzazione, che supera l'85%, convoglia nuovi residenti a Riyadh, Jeddah e Dammam, portando la quantità giornaliera di rifiuti domestici a circa 1.6 chilogrammi entro il 2030. I sistemi di raccolta municipale nelle città secondarie sono in ritardo, creando un sistema di servizi a due livelli che il Centro Nazionale per la Gestione dei Rifiuti (NWMC) intende armonizzare attraverso la sua strategia basata su 25 cluster. Le aziende di trasporto private stanno impiegando flotte con sistemi di navigazione GPS per ridurre il consumo di carburante e aumentare la frequenza di raccolta. L'enorme portata della crescita urbana pone il mercato saudita della gestione dei rifiuti in una posizione favorevole per una crescita costante dei volumi.
Pipeline di partenariato pubblico-privato per le infrastrutture di gestione dei rifiuti
Dal 2024, SWPC e NWMC hanno concluso contratti di costruzione-gestione-trasferimento per oltre 2 miliardi di dollari, riguardanti impianti di depurazione, MRF e impianti di termovalorizzazione. L'impianto di depurazione indipendente di Al Haer (ISTP) a Riyadh ha raggiunto la chiusura finanziaria per 480 milioni di dollari e inizierà le operazioni commerciali nel 2026, riducendo la domanda di acqua dolce riciclando 200,000 metri cubi al giorno. La strutturazione PPP trasferisce i rischi di progettazione, costruzione e prestazione agli operatori privati, consentendo al contempo ai comuni di accelerare i tempi di realizzazione. Il progetto di riutilizzo delle acque reflue industriali di Veolia a Jubail, del valore di 500 milioni di dollari, segue lo stesso modello, a dimostrazione del fatto che le concessioni a lungo termine attraggono ora finanziatori sia locali che internazionali. Un flusso visibile di accordi mantiene il mercato saudita della gestione dei rifiuti attraente per le principali aziende globali. [3] Saudi Water Partnership Company, “PPP Project Pipeline 2025-2027,” swpc.sa
I megaprogetti edili generano un'elevata quantità di rifiuti da costruzione e demolizione.
NEOM, il Red Sea Project, Qiddiya e Diriyah Gate insieme immettono nell'economia oltre 1 miliardi di dollari di investimenti e generano fino a 70 milioni di tonnellate di macerie, acciaio e legname ogni anno durante le fasi di picco della costruzione. I documenti di gara di NEOM impongono l'utilizzo di materiale riciclato verificato in calcestruzzo, asfalto e barre d'armatura, creando una domanda interna di aggregati secondari. L'impianto di demolizione e riciclaggio di SIRC a Riyadh opera già a 600 tonnellate all'ora e raggiunge un recupero di materiale del 90%, offrendo un modello rapidamente replicato a Qiddiya e nel Red Sea Project. I frantumatori mobili in loco riducono le distanze di trasporto e limitano le emissioni di carbonio legate al trasporto su strada. Questa ondata di costruzioni garantisce un flusso pluriennale di materie prime per i riciclatori all'interno del mercato saudita della gestione dei rifiuti.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda volatile di polimeri riciclati | -0.6% | Poli petrolchimici di Jubail e Yanbu | A breve termine (≤ 2 anni) |
| Elevati investimenti iniziali (CapEx) per i siti integrati. | -0.5% | Impianti nazionali di nuova costruzione per la produzione di energia da rifiuti e impianti di recupero materiali. | Medio termine (2-4 anni) |
| Raccolta frammentata nelle città secondarie | -0.4% | Fuori Riyadh, Jeddah, Dammam | Medio termine (2-4 anni) |
| Bassa partecipazione delle famiglie al riciclaggio | -0.3% | Distretti nazionali, in particolare quelli a basso reddito | A lungo termine (≥ 4 anni) |
| Mercato interno sottile per i materiali secondari | -0.2% | Materie plastiche, metalli e carta orientati all'esportazione. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda volatile di polimeri riciclati a fronte della nuova capacità petrolchimica
Nel 2024, il complesso Amiral di SABIC ha aggiunto 11 milioni di tonnellate di poliolefine vergini, spingendo i prezzi della resina al di sotto dei 1,000 dollari a tonnellata ed eliminando il premio storico di cui godevano i materiali riciclati. I riciclatori locali devono affrontare costi di raccolta e selezione superiori a 150 dollari a tonnellata, comprimendo i margini a meno che non intervengano sussidi o rigide normative sul contenuto riciclato. Sebbene TotalEnergies e Aramco abbiano prodotto polimeri circolari certificati nel 2023, i volumi rimangono su scala pilota e non possono assorbire i flussi nazionali di rifiuti plastici. I canali di esportazione verso l'Europa offrono una maggiore redditività grazie ai dazi doganali sul carbonio applicati alla resina vergine, ma le spese logistiche erodono i profitti. Il risultato è una domanda instabile che scoraggia nuovi investimenti nella capacità di riciclaggio meccanico.
Elevati investimenti iniziali per siti integrati
I nuovi impianti di termovalorizzazione e di trattamento dei rifiuti pericolosi richiedono un costo annuo di 400-600 dollari per tonnellata di capacità, il che si traduce in progetti di dimensioni comprese tra 200 e 800 milioni di dollari. I forni a griglia, i selezionatori ottici e i forni rotativi importati hanno tempi di consegna di 18 mesi ed espongono i promotori alle fluttuazioni valutarie. L'ottenimento dei permessi può richiedere altri 12-18 mesi e comporta studi di impatto ambientale, licenze NWMC e revisioni urbanistiche comunali. I costi del debito sono superiori di 150-200 punti base rispetto ad altre infrastrutture perché gli istituti di credito percepiscono ancora un rischio tecnologico. Se in futuro le autorità di regolamentazione dovessero inasprire gli obiettivi di recupero dei rifiuti, alcuni asset potrebbero diventare inutilizzabili, suscitando timori tra gli investitori azionari.
Analisi del segmento
Secondo la fonte: i rifiuti domestici sono in testa, mentre il volume dei rifiuti commerciali accelera.
Nel 2025, i rifiuti domestici rappresentavano il 55.35% della quota di mercato della gestione dei rifiuti in Arabia Saudita, a testimonianza dei modelli di consumo delle famiglie nelle città, dove la quantità di rifiuti pro capite supera già 1.4 chilogrammi al giorno. Si prevede che i flussi commerciali, provenienti da centri commerciali, uffici e hotel, supereranno tutte le altre categorie con un tasso di crescita annuo composto (CAGR) del 9.6% fino al 2031, in quanto gli obiettivi turistici di Vision 2030 prevedono di attrarre 30 milioni di visitatori all'anno. Le fonti industriali intorno a Jubail e Yanbu aggiungono fanghi speciali e catalizzatori che confluiscono nell'impianto di rifiuti pericolosi da 120,000 tonnellate di Veolia, mentre le strutture mediche di Gedda inviano ora i rifiuti infettivi alla nuova linea di autoclavi da 50,000 tonnellate di SIRC. I produttori di rifiuti domestici rimangono l'obiettivo principale dei programmi pilota di raccolta differenziata porta a porta, che mirano ad aumentare i tassi di separazione al di sopra dell'attuale 5%.
Il segmento commerciale offre valori contrattuali più elevati e volumi prevedibili per sito, consentendo agli operatori di introdurre gabbie di smistamento in loco e sistemi di pesatura in tempo reale. I franchising al dettaglio di Riyadh hanno già stipulato accordi di ritiro quinquennali che garantiscono la consegna di cartone, plastica e scarti alimentari a linee di recupero dedicate. Si prevede che i produttori industriali rappresenteranno oltre 600,000 tonnellate di materiale pericoloso all'anno entro il 2028, mantenendo alta la domanda di servizi di incenerimento e stabilizzazione. I rifiuti organici domestici, che costituiscono il 40% del contenitore dei rifiuti indifferenziati, stanno iniziando ad alimentare la partnership di compostaggio tra SIRC ed Edama, rivolta al mercato del giardinaggio. Con la crescita dei volumi commerciali, le dimensioni del mercato saudita della gestione dei rifiuti per i servizi di raccolta e smistamento legati a centri commerciali e hotel cresceranno costantemente nell'arco temporale previsto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di servizio: lo smaltimento è in testa, ma il riciclaggio decolla.
Nel 2025, lo smaltimento e il trattamento rappresentavano il 53.45% del mercato saudita della gestione dei rifiuti, ma si prevede che il riciclo crescerà più rapidamente, con un tasso annuo del 9.7% fino al 2031. La quota di discariche si sta riducendo a causa della chiusura delle celle non rivestite e dell'aumento delle tariffe di conferimento a 70 dollari a tonnellata da parte dei siti sanitari con cattura del gas, riducendo il divario di costo con gli impianti di termovalorizzazione. La capacità di incenerimento triplicherà, superando i 700 megawatt entro il 2030, una volta che l'impianto di Jeddah da 3,500 tonnellate al giorno e quello di Riyadh da 1.3 milioni di tonnellate saranno operativi. Nel frattempo, gli impianti di recupero dei materiali (MRF) e i frantumatori di rifiuti edili e da demolizione (C&D) si stanno espandendo; l'impianto SIRC di Riyadh opera a 600 tonnellate all'ora e registra un tasso di recupero del 90%, fornendo aggregati riciclati per la costruzione di strade a Qiddiya.
La raccolta e il trasporto rimangono attività ad alta intensità di manodopera, ma l'automazione si sta diffondendo. La flotta di veicoli elettrici a energia solare di Averda, impiegata nel progetto del Mar Rosso, riduce del 30% il consumo di diesel, mentre i tubi pneumatici di Envac Gulf, installati nelle torri di Riyadh, diminuiscono la frequenza di raccolta nelle zone più densamente popolate. I servizi di consulenza e audit rappresentano una fetta di mercato piccola ma in crescita, poiché le normative del NWMC (National Waste Management Council) richiedono che i piani annuali di gestione dei rifiuti siano verificati da aziende accreditate. Il compostaggio e il trattamento chimico si occupano rispettivamente dei rifiuti alimentari e dei fanghi pericolosi, diversificando le fonti di reddito nel mercato saudita della gestione dei rifiuti. Con l'aumento del volume di materiale riciclato, gli operatori prevedono di incassare tariffe di conferimento più elevate e di vendere maggiori quantità di materiali secondari, garantendo così la redditività a lungo termine.
Per tipologia di rifiuto: i rifiuti solidi urbani (RSU) sono predominanti, ma i rifiuti elettronici (E-waste) sono in rapida crescita.
Nel 2025, i rifiuti solidi urbani rappresentavano il 45.85% della quota di mercato della gestione dei rifiuti in Arabia Saudita e continuano a costituire il flusso principale nella maggior parte delle reti di raccolta. I rifiuti elettronici, tuttavia, sono in aumento con un CAGR dell'8.49% a causa della diffusione degli smartphone (al 90%), della riduzione del ciclo di vita degli elettrodomestici e dell'apertura di nuovi centri di raccolta NCEC nelle tre città più grandi. I rifiuti industriali pericolosi mantengono in funzione due inceneritori autorizzati a pieno regime, con Veolia e SIRC che formano un duopolio consolidato. I rifiuti di plastica sono soggetti all'obiettivo del 30% di contenuto riciclato previsto dal Patto saudita sulla plastica, ma la capacità meccanica interna rimane inferiore a 100,000 tonnellate all'anno, costringendo gli esportatori a spedire le balle in Europa e nel Sud-est asiatico.
I rifiuti da costruzione e demolizione raggiungono il picco tra il 2026 e il 2028, quando NEOM e altri mega-progetti raggiungono la fase massima di scavo e getto di calcestruzzo, dopodiché il tonnellaggio si modera man mano che i cantieri passano alle fasi finali. I flussi agricoli, come le fronde di palma da dattero, vengono gradualmente trasformati in compost e biochar attraverso i progetti pilota SIRC-Nadec, riducendo la combustione a cielo aperto. I volumi di rifiuti biomedici sono in aumento parallelamente all'espansione degli ospedali nelle regioni di Mecca e Medina; il centro di autoclavi di Gedda ha trattato 10,000 tonnellate durante i primi due mesi di attività di prova. I materiali radioattivi e altri materiali specializzati rimangono trascurabili, ma sono soggetti alla rigorosa supervisione di KACARE. Nel complesso, le dinamiche in continua evoluzione della composizione dei rifiuti garantiscono una costante rotazione di capitali in molteplici sottosettori del mercato della gestione dei rifiuti in Arabia Saudita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, Riyadh rappresentava il 38.5% del mercato saudita della gestione dei rifiuti, grazie a una popolazione di 8 milioni di abitanti e al Programma Integrato di Gestione dei Rifiuti, che mira a un recupero dell'81% dei rifiuti solidi urbani. La linea di riciclaggio dei rifiuti edili e di demolizione della capitale, con una capacità di 600 tonnellate all'ora, raggiunge un tasso di recupero del 90% e fornisce aggregati stradali a Diriyah Gate, mentre sono già in corso le gare d'appalto per due ulteriori impianti di selezione e recupero dei rifiuti (MRF) con una capacità totale di 2,000 tonnellate al giorno. Un impianto di termovalorizzazione da 1.3 milioni di tonnellate, con un budget di 800 milioni di dollari, fornirà 200 megawatt di energia di base alla rete entro il 2029. La perfetta coordinazione tra la sede centrale di SIRC e la NWMC accelera le autorizzazioni per progetti pilota innovativi come i crediti EPR basati su blockchain, rendendo Riyadh un modello di riferimento per le implementazioni a livello nazionale.
La provincia di Mecca si posiziona al secondo posto per fatturato, grazie ai picchi stagionali di pellegrinaggio che spingono i volumi di raccolta a livelli record. L'impianto di termovalorizzazione di Jeddah, con una capacità di 3,500 tonnellate al giorno, vanta tecnologie all'avanguardia per la depurazione dei fumi e la vetrificazione delle ceneri, mentre la concessione di Veolia e Averda utilizza cassonetti intelligenti che inviano dati sul livello di riempimento agli operatori ogni 30 minuti. La capacità di trattamento di rifiuti medici pericolosi è aumentata nel 2025 con l'apertura, da parte di SIRC, di un centro di autoclavi da 50,000 tonnellate vicino all'ospedale universitario King Abdulaziz, in conformità con la normativa che prevede il trattamento entro 24 ore. Lungo la costa tra Tabuk e Mecca, il progetto del Mar Rosso impone il riciclo in loco del 70% dei materiali edili e di demolizione, generando una forte domanda di frantumatori mobili, selezionatori ottici e unità di compostaggio subito dopo la consegna dei resort.
La Provincia Orientale combina l'industria pesante con una crescente densità residenziale, producendo il più alto rapporto tra rifiuti pericolosi e rifiuti urbani del Regno. L'inceneritore da 120,000 tonnellate di Veolia a Jubail tratta fanghi di raffineria e catalizzatori petrolchimici nell'ambito di un contratto esclusivo con Aramco, mentre un impianto in joint venture da 500 milioni di dollari riciclerà 8.8 milioni di metri cubi di acque reflue industriali ogni anno a partire dal 2028. Uno studio comunale ha individuato la mancanza di contenitori per la raccolta differenziata come un ostacolo importante e la NWMC sta preparando una concessione regionale per coprire Dammam, Khobar e 14 distretti rurali. Altrove, si prevede che il cluster del resto dell'Arabia Saudita, incluso il sito di Tabuk di NEOM, crescerà dell'8.19% all'anno, poiché la realizzazione di mega-progetti incrementa il tonnellaggio dei rifiuti da costruzione e demolizione e spinge gli operatori a installare linee di trattamento modulari. L'iniziativa di compostaggio dei rifiuti organici di AlUla dimostra che le città più piccole possono passare direttamente ai modelli circolari quando i capitali e la chiarezza normativa sono allineati. [4] Diriyah Gate Development Authority, “Waste Handling Protocol 2025,” dgda.gov.sa
Panorama competitivo
SIRC è leader nel mercato saudita della gestione dei rifiuti con 16 milioni di tonnellate di riciclaggio di materiali edili e di demolizione, 600,000 tonnellate di trattamento di rifiuti industriali e una linea di punta per la produzione di combustibile derivato dai rifiuti (RDF) che integra la tecnologia blockchain per la tracciabilità a livello di lotto. Gli accordi quadro stipulati nel dicembre 2024 con SUEZ e Veolia mirano a combinare la tecnologia europea con i portafogli di impianti nazionali e a creare un leader nazionale entro il 2027. Veolia ha generato 304 milioni di dollari (280 milioni di euro) di fatturato locale nel 2023 e detiene un contratto esclusivo con Aramco che garantisce il trattamento di 200,000 tonnellate di rifiuti pericolosi all'anno, consolidando la sua posizione nella nicchia industriale ad alto margine.
L'attenzione strategica si è spostata verso l'integrazione verticale. SIRC unisce flotte di raccolta, impianti di recupero materiali (MRF), termovalorizzazione e commercio di materie prime riciclate all'interno della stessa concessione, garantendosi tariffe di ingresso e contratti di fornitura. Averda si è aggiudicata un mandato per il progetto del Mar Rosso, che prevede l'integrazione di un impianto MRF automatizzato, camion elettrici a energia solare, compostiere e un inceneritore in loco per raggiungere un obiettivo di riciclo del 70%. L'impianto di riutilizzo delle acque reflue di Veolia a Jubail, del valore di 500 milioni di dollari, amplia la sua gamma di servizi ambientali al settore idrico, rispecchiando le tendenze globali in cui rifiuti e acqua si fondono in un'unica piattaforma di servizi. Operatori più piccoli come NESMA Recycling e Sama Environmental Services sono specializzati nella pulizia post-evento e nella gestione di flussi di rifiuti pericolosi di nicchia, evitando la concorrenza diretta con i leader di mercato pur conquistando segmenti redditizi.
Le prospettive di fusioni e acquisizioni rimangono attive. I fornitori internazionali di attrezzature mobili, come Kiverco, si affidano a UK Export Finance per l'assicurazione del credito, il che indica un flusso costante di macchinari importati. Le piattaforme EPR basate su blockchain potrebbero stimolare joint venture tra società di software e operatori del settore dei rifiuti, mentre i crescenti oneri di spesa in conto capitale potrebbero favorire consolidamenti tra le aziende di medie dimensioni, dato che le nuove norme di licenza del NWMC innalzano le soglie finanziarie. Nel complesso, le prime cinque aziende controllavano poco più del 50% del tonnellaggio trattato nel 2025, il che supporta un punteggio di concentrazione del mercato pari a 6.
Leader del settore della gestione dei rifiuti in Arabia Saudita
Saudi Investment Recycling Co. (SIRC)
Gruppo BEEAH
Veolia Medio Oriente
Averda
SUEZ Medio Oriente
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Averda si è aggiudicata un contratto con SEPCO III per la costruzione e la gestione di un impianto integrato di trattamento dei rifiuti per il progetto del Mar Rosso, che comprende un impianto di selezione e recupero automatizzato, un inceneritore, una linea di compostaggio e autocarri elettrici alimentati a energia solare.
- Gennaio 2026: La Saudi Investment Recycling Company (SIRC) ha firmato un accordo strategico con Hydrogen Utopia International (HUI) a margine della fiera IFAT Saudi Arabia 2026 a Riyadh. La collaborazione mira a implementare l'avanzata tecnologia Plasma Enhanced Melter per trasformare i rifiuti plastici non riciclabili in syngas ad alta purezza. Questo syngas verrà combinato con l'idrogeno per produrre carburante per l'aviazione sostenibile (SAF) e altri prodotti idrocarburici a basse emissioni di carbonio, supportando in modo significativo gli obiettivi del Regno in materia di emissioni zero e economia circolare.
- Maggio 2025: SIRC ha firmato un importante protocollo d'intesa con l'investitore istituzionale statunitense EIG Management Company per cofinanziare e sviluppare infrastrutture critiche per la gestione dei rifiuti in Arabia Saudita. La partnership si concentra su due progetti di grandi dimensioni: un impianto da 375 milioni di dollari a Riyadh per la produzione di combustibile derivato dai rifiuti (CDR) da rifiuti urbani per alimentare i forni dell'industria pesante, e un impianto da 250 milioni di dollari dedicato alla trasformazione di pneumatici a fine vita in prodotti di energia verde come olio di pirolisi e nerofumo riciclato.
- Febbraio 2025: Un consorzio formato da Miahona, BESIX e Marafiq si è aggiudicato il progetto Al Haer ISTP a Riyadh, del valore di 480 milioni di dollari, con un modello di costruzione-proprietà-gestione-trasferimento della durata di 25 anni.
Ambito del rapporto sul mercato della gestione dei rifiuti in Arabia Saudita
La gestione dei rifiuti è il processo completo di raccolta, trasporto, trattamento e smaltimento dei materiali di scarto in un metodo che ne riduce al minimo l'impatto sull'ambiente e sulla salute umana. Comprende varie attività e pratiche per ridurre la produzione di rifiuti e gestire i materiali di scarto in modo efficiente e sostenibile.
Il rapporto fornisce un’analisi di fondo completa del mercato, coprendo le attuali tendenze del mercato, le restrizioni, gli aggiornamenti tecnologici e informazioni dettagliate sui vari segmenti e sul panorama competitivo del settore.
Il mercato della gestione dei rifiuti dell'Arabia Saudita è segmentato in base al tipo di rifiuto (rifiuti industriali, rifiuti solidi urbani, rifiuti elettronici, rifiuti di plastica e rifiuti biomedici e di altro tipo [inclusi rifiuti edili]), metodo di smaltimento (discarica, incenerimento, riciclaggio e altri metodi di smaltimento) e regione (Riyadh, Jeddah, Dammam, Yanbu e altre regioni). Il rapporto offre dimensioni di mercato e previsioni per tutti i segmenti di cui sopra in termini di valore (USD).
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Medico (Salute e Farmaceutica) |
| Costruzione e demolizione |
| Altri (istituzionali, agricoli, ecc.) |
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamento chimico, compostaggio, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
| Rifiuti solidi urbani |
| Rifiuti industriali pericolosi |
| E-waste |
| Rifiuti di plastica |
| Rifiuti biomedici |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Altri rifiuti specializzati (radioattivi, ecc.) |
| Riyadh |
| Provincia della Mecca (inclusa Jeddah) |
| Provincia orientale (Dammam, Khobar) |
| Resto dell'Arabia Saudita |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Medico (Salute e Farmaceutica) | ||
| Costruzione e demolizione | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamento chimico, compostaggio, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
| Per tipo di rifiuto | Rifiuti solidi urbani | |
| Rifiuti industriali pericolosi | ||
| E-waste | ||
| Rifiuti di plastica | ||
| Rifiuti biomedici | ||
| Rifiuti da costruzione e demolizione | ||
| Rifiuti agricoli | ||
| Altri rifiuti specializzati (radioattivi, ecc.) | ||
| Per regione | Riyadh | |
| Provincia della Mecca (inclusa Jeddah) | ||
| Provincia orientale (Dammam, Khobar) | ||
| Resto dell'Arabia Saudita | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della gestione dei rifiuti in Arabia Saudita?
Il settore ha raggiunto un valore di 27.39 miliardi di dollari nel 2026 ed è sulla buona strada per arrivare a 37.53 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che crescerà a un tasso annuo composto del 6.5% tra il 2026 e il 2031, trainata dagli obiettivi di Vision 2030 e dalla crescente popolazione urbana.
Quale fonte di rifiuti genera la quota maggiore di volumi?
Nel 2025, i flussi di rifiuti domestici rappresentavano la quota maggiore, pari al 55.35% del valore totale, a testimonianza dell'elevata quantità di rifiuti pro capite nelle principali città.
In quali aree il riciclo sta registrando il maggiore slancio?
Il riciclaggio e il recupero delle risorse rappresentano la tipologia di servizio in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9.7% grazie all'entrata in funzione di nuovi impianti di selezione e recupero dei rifiuti (MRF) e di impianti di termovalorizzazione.
Quale regione offre le prospettive di crescita più rapide?
Si prevede che il cluster "Resto dell'Arabia Saudita", incentrato su NEOM e sulle città secondarie, crescerà a un tasso annuo composto (CAGR) dell'8.19% fino al 2031.
Quali sono le aziende leader del settore?
SIRC, Veolia, SUEZ, Averda e BEEAH detengono la maggiore impronta ecologica, con SIRC da sola che riciclerà 16 milioni di tonnellate di rifiuti edili e di demolizione nel 2025.


