

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.05 miliardo di dollari |
| Dimensione del mercato (2031) | 1.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.65% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei trasformatori in Arabia Saudita di Mordor Intelligence
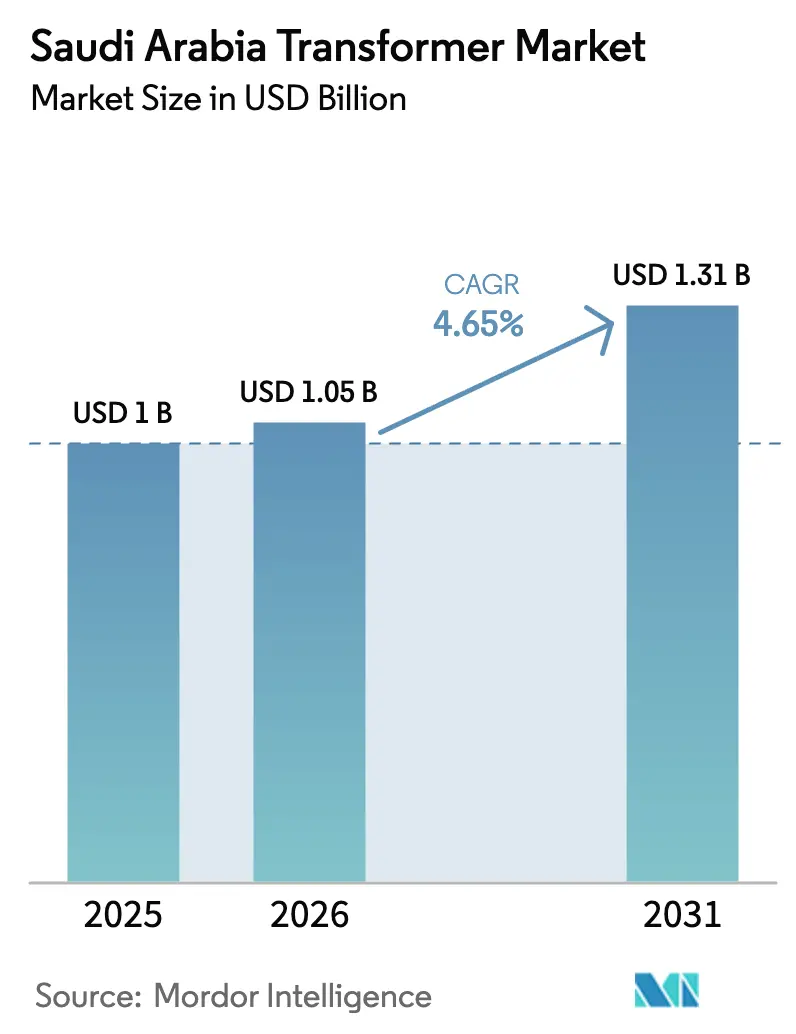
Il mercato dei trasformatori in Arabia Saudita aveva un valore di 1 miliardo di dollari nel 2025 e si prevede che crescerà da 1.05 miliardi di dollari nel 2026 a 1.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.65% durante il periodo di previsione (2026-2031).
L'espansione sostenuta della trasmissione da parte della Saudi Electricity Company (SEC), che dovrebbe collegare 6.7 GW di capacità rinnovabile entro il primo trimestre del 2025, sostiene la domanda di apparecchiature, con l'obiettivo di ulteriori 34.4 GW entro il 2027. Le unità di media potenza (10-100 MVA) attualmente rappresentano il fulcro dei volumi, ma i trasformatori di grandi dimensioni (>100 MVA) stanno guidando la curva di crescita, grazie ai collegamenti in corrente continua ad alta tensione (HVDC) e ai parchi solari ed eolici su scala industriale. La tecnologia raffreddata a olio rimane prevalente; tuttavia, le alternative sigillate raffreddate ad aria stanno guadagnando slancio negli ambienti desertici, poiché semplificano la manutenzione e mitigano i rischi di contaminazione. Le normative sul contenuto locale, unite alla spesa in conto capitale del settore pubblico (capex) pari a circa il 5% del PIL, stanno attraendo nuovi investimenti da parte dei principali operatori globali e stimolando l'aumento di capacità da parte dei produttori nazionali.
Punti chiave del rapporto
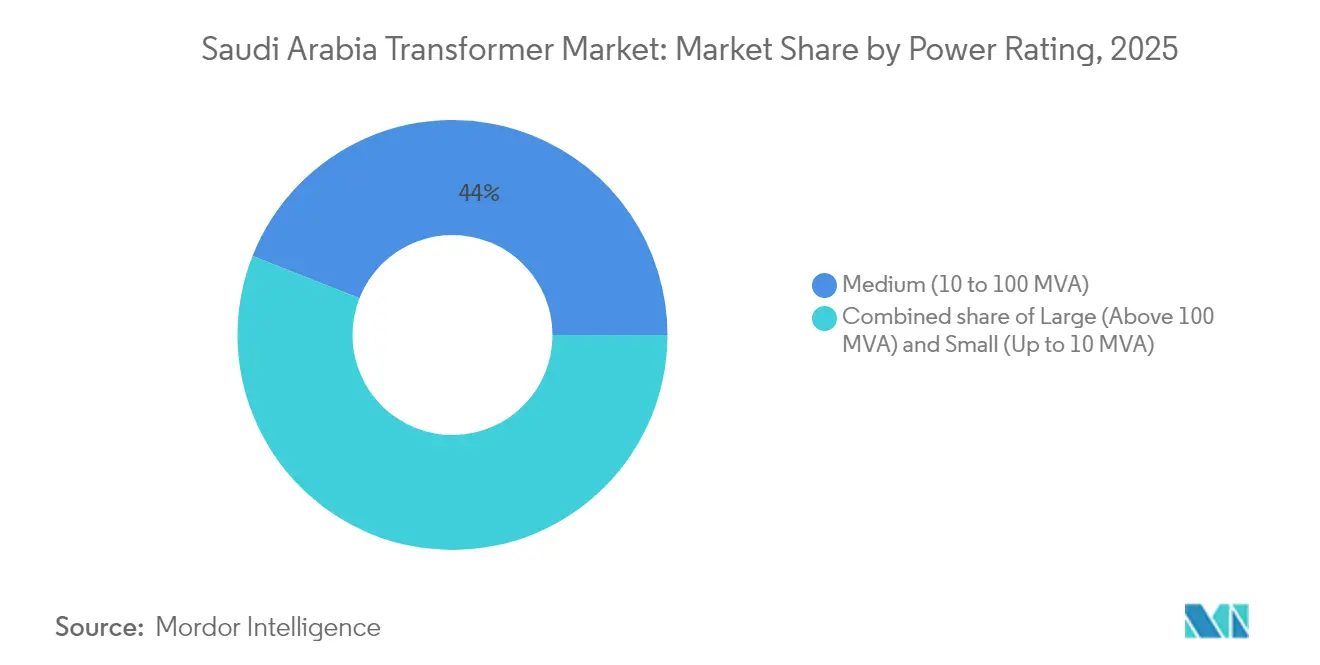
- In base alla potenza nominale, nel 2025 i trasformatori di media potenza detenevano il 44.02% della quota di mercato dei trasformatori in Arabia Saudita, mentre si prevede che le unità di grandi dimensioni cresceranno a un CAGR del 6.38% fino al 2031.
- In base al tipo di raffreddamento, nel 2025 i sistemi raffreddati ad olio rappresentavano il 69.75% del mercato dei trasformatori dell'Arabia Saudita; si prevede che i modelli raffreddati ad aria registreranno un CAGR del 6.11% entro il 2031.
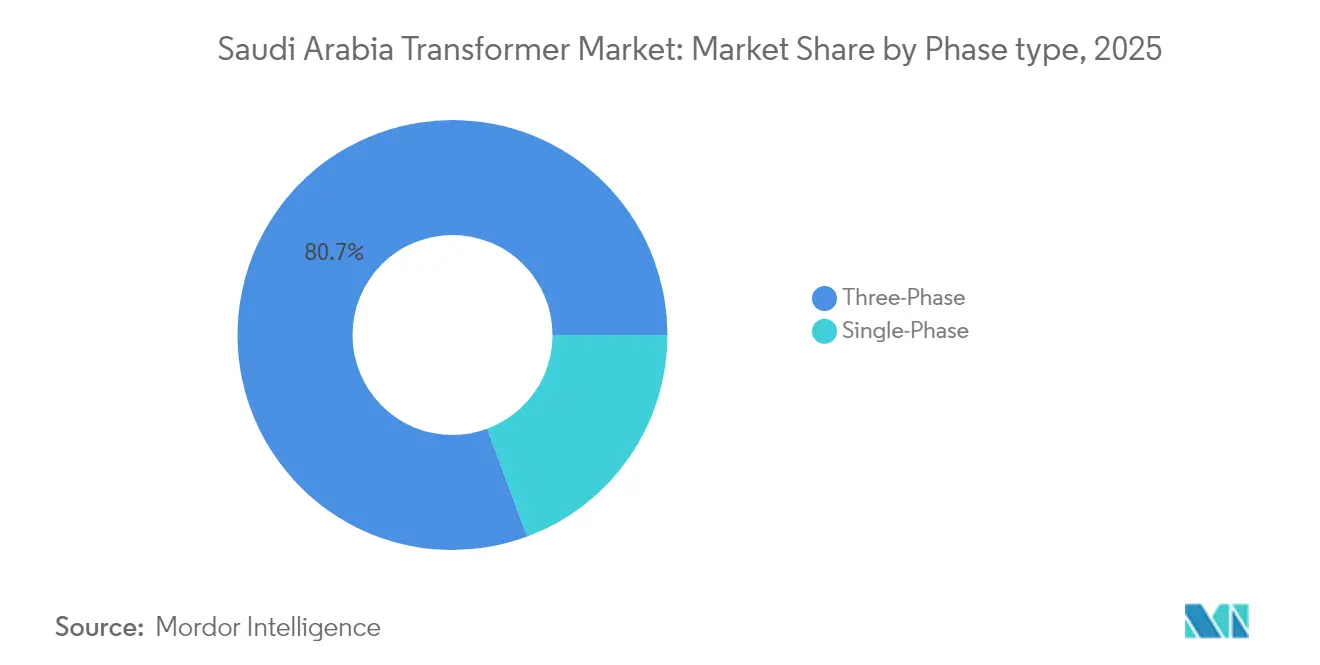
- Per fase, i progetti trifase hanno conquistato una quota dell'80.65% del mercato dei trasformatori dell'Arabia Saudita nel 2025 e si prevede che cresceranno a un CAGR del 4.92% nel periodo 2026-2031.
- Per tipologia di trasformatore, nel 2025 le unità di distribuzione hanno rappresentato il 59.85% della quota di mercato dei trasformatori in Arabia Saudita, con un CAGR del 5.12% fino al 2031.
- Per quanto riguarda l'utente finale, le aziende di servizi energetici hanno guidato la quota di mercato dei trasformatori dell'Arabia Saudita con il 49.35% nel 2025; si prevede che il segmento commerciale accelererà con un CAGR del 6.65% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei trasformatori in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sviluppo delle infrastrutture Vision 2030 | + 1.20% | Riyadh, Provincia Orientale, NEOM | A lungo termine (≥ 4 anni) |
| Obiettivo del 50% di energie rinnovabili entro il 2030 | + 0.90% | Confini settentrionali, Tabuk, Al Jouf | Medio termine (2-4 anni) |
| Rapida crescita del carico di picco | + 0.70% | Centri urbani, città industriali | A breve termine (≤ 2 anni) |
| Mandati sui contenuti locali | + 0.50% | Centri di produzione nazionali (provincia orientale) | Medio termine (2-4 anni) |
| Mega progetti sportivi e di intrattenimento | + 0.30% | Riyadh, Jeddah, NEOM, Al-Ula | A breve termine (≤ 2 anni) |
| Megaprogetti sull'idrogeno e l'ammoniaca verde | + 0.40% | NEOM, Yanbu, Provincia Orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vision 2030: la costruzione delle infrastrutture alimenta l'aggiunta di reti e sottostazioni
La SEC ha aumentato la sua rete di trasmissione a oltre 100,700 chilometri di circuito nel primo trimestre del 2025, a seguito di una serie di espansioni trimestrali del 4%. Le nuove sottostazioni che accompagnano queste linee incorporano trasformatori digitali, il 37.5% dei quali è già dotato di funzionalità di monitoraggio remoto. Progetti come l'aggiudicazione di una stazione di conversione HVDC da 7 GW da 5.33 miliardi di dollari ad Alfanar illustrano l'entità dei singoli contratti che richiedono trasformatori di conversione specializzati da 7 GW per il trasferimento di energia in grandi quantità. Ulteriori 60,300 clienti si sono uniti alla rete nel primo trimestre del 2025, portando il numero totale di connessioni a 11.37 milioni e innescando una maggiore domanda di trasformatori di distribuzione paralleli. La spesa del settore pubblico, pari a circa il 5% del PIL, rimane protetta dall'ultimo piano fiscale, isolando il mercato dei trasformatori dell'Arabia Saudita dalle pause cicliche degli investimenti in conto capitale. Ogni nuova sottostazione installa in genere più unità ad alta e media tensione, garantendo ai fornitori una visibilità pluriennale affidabile sui volumi.
L'obiettivo del 50% di energie rinnovabili entro il 2030 spinge i trasformatori step-up per il fotovoltaico e l'eolico
La capacità rinnovabile deve aumentare da 2.8 GW nel 2024 a 130 GW entro il 2030, corrispondente ad incrementi annuali a breve termine di 20 GW. I trasformatori elevatori di tensione sono al centro di questo sviluppo perché elevano la tensione di rete degli impianti solari ed eolici. L'impegno di ACWA Power a fornire circa il 70% della capacità pianificata promuove specifiche standardizzate per i trasformatori, che accelerano gli approvvigionamenti e riducono i costi. (1) ACWA Power, “Capacity Expansion Strategy 2025,” acwapower.com I progetti di interconnessione, come il collegamento Iraq-Arabia Saudita da 1 GW attualmente attivo e il collegamento Egitto-Arabia Saudita da 3 GW previsto per il 2026, necessitano di autotrasformatori ad alta capacità e apparecchiature di conversione di frequenza. Le armoniche degli inverter solari stanno spingendo verso richieste di funzionalità di regolazione della tensione e filtraggio delle armoniche migliorate all'interno dei progetti dei trasformatori. Con la maggiore penetrazione delle energie rinnovabili variabili, le unità più vecchie prive di capacità bidirezionale dovranno affrontare cicli di sostituzione accelerati.
Rapida crescita del carico di picco dovuta alla popolazione e all'industrializzazione
L'utile netto di Ma'aden nel primo semestre del 2024 è balzato del 160.4% e gli investimenti diretti esteri sono cresciuti del 6.1% su base annua, raggiungendo i 217.88 miliardi di dollari, a dimostrazione di una ripresa industriale sostenuta. La costruzione di data center – 1 miliardo di dollari da Equinix, più una struttura da 1.5 GW presso NEOM – crea una domanda di energia concentrata e continua, che supera di gran lunga i carichi commerciali tradizionali. L'implementazione di punti di ricarica per veicoli elettrici potrebbe raggiungere i 160,000 punti pubblici entro il 2035, per supportare una quota di veicoli elettrici per autovetture del 31% nel 2030, con ogni hub di ricarica rapida che si basa su trasformatori di distribuzione dedicati. Gli arrivi turistici sono aumentati del 73% nei primi sette mesi del 2024, il che ha imposto l'ammodernamento del settore alberghiero, che a sua volta ha incrementato la domanda a livello di distribuzione. L'aumento dei carichi di condizionamento estivi, sommato alla crescita industriale e commerciale, crea picchi complessi che mettono a dura prova le unità esistenti e stimolano un'accelerazione dell'approvvigionamento di modelli di fascia media.
I mandati sui contenuti locali stimolano la produzione nazionale di trasformatori
Le normative di dicembre 2024 hanno aggiunto 122 articoli relativi ai trasformatori all'elenco obbligatorio di contenuti locali. Il programma iktva di Aramco, che canalizza oltre 28 miliardi di dollari di spesa annuale, premia i fornitori che superano le soglie di localizzazione, rimodellando le valutazioni delle offerte a favore dei produttori con sede in Arabia Saudita. United Transformers Electric Company (UTEC) sta espandendo la produzione di unità di distribuzione personalizzate attraverso la sua joint venture con Wilson Transformer Company per soddisfare le specifiche della SEC. Emerson ha inaugurato un hub di 13,000 m² presso il King Salman Energy Park nell'ottobre 2024, acquisendo gruppi di automazione che si abbinano alle installazioni di trasformatori. Mentre la localizzazione stimola il trasferimento tecnologico e la creazione di posti di lavoro, i costi di avviamento iniziali e i vincoli di capacità possono allungare i tempi di consegna e aumentare i prezzi a breve termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità di capitale e lunghe gare d'appalto | -0.80% | il | Medio termine (2-4 anni) |
| Prezzi volatili del rame e dell'acciaio | -0.60% | Catene di fornitura globali → Progetti sauditi | A breve termine (≤ 2 anni) |
| Ritardi nell'armonizzazione del codice di rete | -0.40% | il | A breve termine (≤ 2 anni) |
| Il calore e la sabbia del deserto aumentano i costi di gestione e manutenzione | -0.30% | Regioni centrali e orientali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata intensità di capitale e lunghi cicli di gara
Le offerte governative vengono inoltrate tramite la piattaforma Etimad, i cui termini di pagamento variano da 60 a 70 giorni, generando difficoltà di capitale circolante per i fornitori di fascia media. La conformità alla Legge sugli Appalti e gli Appalti del 2019, pur aumentando la trasparenza, introduce requisiti aggiuntivi di documentazione e fideiussione che possono estendere le valutazioni ben oltre le date di aggiudicazione previste. Il progetto di batterie su scala industriale da 6.73 miliardi di SAR della SEC illustra l'entità delle singole gare d'appalto, ciascuna delle quali richiede bilanci solidi e prove di performance passate per l'ammissibilità. I produttori che detengono scorte costose di acciaio per il nucleo o di avvolgimenti devono finanziare le proprie scorte durante valutazioni che durano mesi, il che dissuade i concorrenti più piccoli. L'agenzia EXPRO, istituita nel 2021, continua a semplificare le procedure, ma non ha ancora risolto completamente i problemi di tempi di aggiudicazione che ostacolano gli ordini di sostituzione urgenti.
I prezzi volatili del rame e dell'acciaio comprimono i budget dei progetti
Il rame e l'acciaio rappresentano circa il 60-70% del costo di costruzione dei trasformatori e i forti rialzi hanno messo sotto pressione i contratti di fornitura a prezzo fisso. Studi econometrici dal 1998 al 2024 mostrano che gli shock della catena di approvvigionamento hanno aggiunto 0.038 punti percentuali all'inflazione nazionale, evidenziando la sensibilità macroeconomica ai costi delle materie prime. (2) Fiscal Studies & Statistics Center, “Commodity-Price Shocks and Saudi Inflation,” fsksa.org Sebbene gli stabilimenti sauditi stiano espandendo la capacità, i prezzi mondiali continuano a stabilire il prezzo di riferimento interno. Le interruzioni delle spedizioni nel Mar Rosso hanno ridotto i volumi regionali del 40%, portando a un aumento dei supplementi di trasporto che vengono poi trasferiti sui costi unitari di consegna. I fornitori senza meccanismi di copertura si trovano ad affrontare l'erosione dei margini o devono aumentare i prezzi di offerta, entrambi fattori che pesano sull'acquisizione di ordini a breve termine.
Analisi del segmento
In base alla potenza nominale: le unità di grandi dimensioni accelerano gli aggiornamenti della trasmissione
Si prevede che i grandi trasformatori superiori a 100 MVA registreranno un CAGR del 6.38% fino al 2031, con l'espansione del mercato dei trasformatori in Arabia Saudita, che includerà linee HVDC, autotrasformatori da 380 kV e apparecchiature di interconnessione per le energie rinnovabili di grandi dimensioni. I modelli di media potenza rappresenteranno il 44.02% della quota di mercato dei trasformatori in Arabia Saudita nel 2025, servendo principalmente i complessi petrolchimici di Jubail e Yanbu, nonché l'espansione delle linee di alimentazione urbane a Riyadh. Le piccole unità inferiori a 10 MVA registrano guadagni costanti, seppur più lenti, legati alle estensioni residenziali. L'aggiudicazione da 51 milioni di dollari della sottostazione NEOM di Hyundai Electric sottolinea il premio derivante da unità di peso ≥ 200 tonnellate, il cui costo può arrivare a 8.9 milioni di dollari ciascuna. La complessità ingegneristica e i lunghi tempi di consegna, che vanno dalle 120 alle 210 settimane, proteggono la nicchia ad alta capacità dai concorrenti a basso costo, concentrando gli ordini tra OEM affermati.
La domanda di grandi unità aumenta di pari passo con le tempistiche dei mega-progetti: il complesso di idrogeno verde NEOM da 4 GW e il collegamento HVDC Riyadh-Kudmi da ±500 kV richiedono entrambi trasformatori di conversione superiori a 300 MVA. Le funzioni di monitoraggio conformi allo standard IEC, come le sonde di temperatura degli avvolgimenti in fibra ottica e i sensori di gas in olio, sono ormai standard in ogni gara d'appalto ad alta potenza. Mentre le vendite di unità di media potenza rimangono il cavallo di battaglia in termini di volumi, i pianificatori della rete stanno sempre più rivalutando i corridoi a 132 kV per l'aggiornamento a 275 kV e 380 kV, spostando le unità di media potenza in classi superiori nell'orizzonte di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di raffreddamento: guadagni raffreddati ad aria in siti desertici difficili
I sistemi raffreddati a olio hanno rappresentato il 69.75% del fatturato del 2025, grazie alla loro densità di potenza superiore e ai consolidati test di tipo SEC. Tuttavia, le varianti raffreddate ad aria, con un CAGR del 6.11%, offrono la semplicità del serbatoio sigillato che evita il campionamento di routine dell'olio e mitiga l'ingresso di sabbia nei campi fotovoltaici remoti. Studi sulle prestazioni degli isolanti polimerici a 230 kV confermano un invecchiamento accelerato nelle zone costiere soggette a nebbia salina, spingendo i gestori patrimoniali a considerare i sistemi sigillati per risparmi nel ciclo di vita. L'analisi predittiva della manutenzione riduce i costi di O&M fino al 40% se applicata alle flotte raffreddate a olio, compensando parzialmente il loro onere di manutenzione.
L'economia del ciclo di vita tende a favorire le unità raffreddate ad aria nelle potenze più piccole, dove le differenze di densità di potenza sono meno critiche. Le norme antincendio urbane sono un altro fattore favorevole: i comuni di Riyadh specificano sempre più spesso unità isolate ad aria per le sottostazioni interne. Ciononostante, i grandi trasformatori di potenza e i convertitori rimarranno raffreddati ad olio fino al 2031, poiché le configurazioni FOFA (Forced Oil Forced Air) gestiscono carichi termici estremi che i nuclei a secco non possono ancora gestire su larga scala.
Per fase: lo standard trifase rimane incontrastato
Le apparecchiature trifase hanno assorbito l'80.65% del mercato dei trasformatori dell'Arabia Saudita nel 2025, con una previsione di CAGR del 4.92%. Motori industriali, alimentatori ad alta tensione e sistemi UPS per data center dipendono tutti dall'alimentazione trifase, mantenendo una quota dominante. Le unità monofase persistono nelle reti residenziali, ma raramente superano i 50 kVA, mantenendo un valore totale modesto. La lunghezza del circuito di distribuzione della SEC è salita a 816,000 km nel primo trimestre del 2025; la maggior parte sono alimentatori trifase per aree industriali e reti intelligenti in evoluzione.
Gli OEM di trasformatori progettano nuclei trifase utilizzando acciaio a grano orientato e tagliato a 45°, che genera maggiori rese di materiale ma impone anche tolleranze di fabbricazione più rigorose che scoraggiano le officine di piccole dimensioni. I collegamenti transfrontalieri con Egitto e Iraq condividono un'architettura trifase, rafforzando la standardizzazione nelle reti del Consiglio di Cooperazione del Golfo (GCC). Anche i corridoi di ricarica rapida emergenti si affidano a un ingresso trifase bilanciato per mitigare la distorsione armonica dei caricabatterie CC da 350 kW.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di trasformatore: le unità di distribuzione dominano la base installata
I trasformatori di distribuzione rappresentavano il 59.85% del mercato dei trasformatori in Arabia Saudita nel 2025 e si prevede che cresceranno a un CAGR del 5.12% fino al 2031, con l'integrazione da parte della SEC di nuovi consumatori e contatori intelligenti. Ogni connessione alla rete nel primo trimestre del 2025 innesca una catena di domanda per unità a basse perdite da 250 kVA a 2.5 MVA, montate su palo o su piastra, calibrate secondo la formula di valutazione delle perdite della SEC (SEC.COM.SA). I trasformatori di potenza, sebbene in numero inferiore, generano un elevato fatturato per unità, in particolare per gli step-up ≥33 kV negli impianti di generazione e nelle interconnessioni ≥380 kV.
United Transformers Electric Company personalizza le unità di distribuzione secondo le specifiche SEC Rev-18, dando priorità a basse perdite di eccitazione e avvolgimenti in alluminio per un'elevata efficienza dei costi. Gli ordini per classi di potenza mostrano una certa discontinuità legata ai mega-progetti; ad esempio, il progetto HVDC da ±500 kV ha installato convertitori da 1,100 MVA appositamente progettati nel 2025. Le reti ibride con flussi bidirezionali impongono nuove specifiche, in cui le unità di distribuzione integrano commutatori sotto carico un tempo riservati alle classi di potenza, sfumando le distinzioni storiche.
Per utente finale: il segmento commerciale supera quello dei servizi di pubblica utilità
Le utility hanno trattenuto il 49.35% dei ricavi del 2025 attraverso acquisti all'ingrosso, ma si prevede che la categoria commerciale crescerà con un CAGR del 6.65%, il più rapido tra tutti i segmenti. La capacità dei data center, che ha raggiunto un carico IT di 71.17 MW dopo l'espansione di Fase 4 di STC, concentra 15-20 MVA per campus, ciascuno dei quali richiede trasformatori di sottostazione con corrente di guasto nominale. Le strutture ricettive del King Salman Park, oltre ai lavori di ammodernamento dello stadio per la Coppa del Mondo FIFA 2034, ordinano unità in resina colata a basse perdite per spazi interni con rigide normative antincendio.
Gli acquirenti industriali rimangono stabili, mentre gli impianti petrolchimici e siderurgici attraversano programmi pluriennali di de-bottleneck, mentre i siti di assemblaggio di veicoli elettrici come lo stabilimento Lucid di Jeddah si inseriscono nell'ibrido commerciale-industriale. La crescita residenziale rallenta, ma continua ad aumentare i volumi in modo costante, grazie a picchi del 73% di afflusso di popolazione dovuti al turismo che gonfiano il parco locativo. Il confine tra appalti commerciali e di pubblica utilità si assottiglia quando i produttori di energia indipendenti forniscono la generazione integrata dietro contatori commerciali, richiedendo trasformatori di potenza con specifiche di pubblica utilità nelle strutture private.
Analisi geografica
La Provincia Orientale detiene il più grande polo di domanda di trasformatori, grazie alla presenza di colossi petrolchimici a Jubail e del King Salman Energy Park di Dammam, entrambi basati su step-down da 132 kV a 380 kV per l'alimentazione di processo. Riyadh, la capitale politica e finanziaria, è seguita da vicino dai prolungamenti della metropolitana, dal polo di intrattenimento di 21.6 km² del King Salman Park e da un crescente corridoio di data center che si estende verso Diriyah. La domanda nella Provincia Occidentale aumenta grazie alle risorse alberghiere del Red Sea Project e alla crescita logistica incentrata sul porto di Jeddah; qui, le unità in resina colata da 110 kV stanno guadagnando terreno per le sottostazioni interne che servono i poli alberghieri.
NEOM ridefinisce il panorama settentrionale: il complesso di idrogeno da 4 GW e una zona di data center iperscalabile da 1.5 GW insieme generano ordini per apparecchiature di step-up e convertitori-trasformatori che superano quelli delle precedenti costruzioni greenfield a Tabuk. Le interconnessioni transfrontaliere modellano la domanda di frontiera, poiché il collegamento operativo da 1 GW con l'Iraq e il futuro collegamento da 3 GW con l'Egitto richiedono trasformatori a sfasamento specializzati per gestire i diversi codici di rete. Le variazioni climatiche influenzano la progettazione: le aree costiere specificano serbatoi anticorrosione di grado C4, mentre le sottostazioni centrali nel deserto aggiungono un raffreddamento forzato a olio per contrastare i picchi di temperatura ambiente di 55 °C. Considerazioni logistiche favoriscono i porti della Provincia Orientale dopo che la volatilità del Mar Rosso ha portato a una riduzione del 40% del volume di spedizione verso Jeddah. Il risultato: un numero maggiore di OEM programma le operazioni di avvolgimento e collaudo finali vicino a Dammam per ridurre il rischio di trasporto su strada per i nuclei pesanti. Con la maturazione delle zone economiche della Vision 2030, la domanda di trasformatori spaziali diventa multicentrica, distribuendo l'influenza degli appalti oltre lo storico asse orientale-Riyadh.
Panorama normativo
Il settore elettrico dell'Arabia Saudita è supervisionato dal Ministero dell'Energia, con requisiti di connessione e operativi regolati dal Codice di Rete Saudita per le infrastrutture collegate al sistema di trasmissione gestito da National Grid SA. La conformità tecnica e di prodotto è definita dai requisiti della Saudi Standards, Metrology and Quality Organization (SASO), mentre l'approvvigionamento e l'accettazione da parte delle aziende di servizi pubblici sono in gran parte determinati dalle specifiche e dalla prequalificazione della Saudi Electricity Company (SEC), inclusi i quadri normativi per le specifiche dei trasformatori di distribuzione e delle unità di generazione (ad esempio, DS-02-012 e GEMSS-E-08). Questi quadri normativi coprono progetti per condizioni ambientali elevate (fino a 55 °C) e includono prove di tipo per le aziende di servizi pubblici.
Le gare d'appalto delle utility collegano sempre più la conformità elettrica di base con le garanzie digitali e del ciclo di vita. Nel giugno 2026, la SEC ha pubblicato i requisiti di importazione e relativi alle gare d'appalto per le applicazioni dei trasformatori UHV, che comprendono la documentazione del ciclo di vita per l'uso di olio estere e le aspettative di sicurezza informatica allineate ai moduli di livello IEC 61850-10 all'interno di determinati ambiti di sottostazioni digitali. L'avviso di conformità all'importazione è in vigore dal 1° settembre 2026 per specifici casi d'uso UHV. Parallelamente, la qualificazione delle offerte per i principali progetti di rete ha aggiunto requisiti come la certificazione ISO 55001 per la gestione degli asset e gli impegni per la risposta di assistenza locale (Arabia Saudita), rafforzando la necessità pratica di supporto in loco oltre alla conformità tecnica.
Panorama competitivo
I principali colossi globali – ABB, Siemens Energy, GE Vernova, Hitachi Energy e Schneider Electric – condividono il livello di rating elevato e ad alta intensità tecnologica. Ognuna di esse mantiene una presenza produttiva o di servizi in Arabia Saudita per soddisfare le soglie di localizzazione; GE Vernova ha stanziato fino a 14.2 miliardi di dollari per iniziative imprenditoriali saudite, che riguardano turbine, condensatori sincroni e sistemi di bilanciamento dell'impianto (BOP) relativi ai trasformatori. Hitachi Energy investirà altri 250 milioni di dollari in tutto il mondo per alleviare i colli di bottiglia dei componenti che attualmente prolungano i tempi di consegna in Arabia Saudita.
I campioni nazionali, in particolare UTEC e Saudi Power Transformer Company, sfruttano i crediti di contenuto locale, la rapidità di risposta del servizio e la familiarità con le specifiche SEC per difendere il loro territorio nelle unità di distribuzione. L'aumento di capacità di 274 milioni di dollari di HD Hyundai Electric in Corea e negli Stati Uniti garantisce la resilienza dell'approvvigionamento per i suoi contratti NEOM e posiziona l'azienda per successive gare d'appalto per grandi unità. Le battaglie per le quote di mercato si stanno spostando dall'hardware puro ai pacchetti di ciclo di vita abilitati digitalmente: gli OEM ora raggruppano analisi online dei gas disciolti, sensori di avvolgimento in fibra ottica e modelli di previsione dei guasti basati sull'intelligenza artificiale per consolidare i ricavi derivanti dai servizi.
Le opportunità di mercato in spazi vuoti ruotano attorno a trasformatori di conversione per impianti di elettrolisi dell'idrogeno, trasformatori di trazione per ferrovie urbane e unità di distribuzione intelligenti che integrano la regolazione automatica della tensione e la telemetria in tempo reale. Gli offerenti in grado di combinare hardware con piattaforme di analisi ottengono un vantaggio nelle gare d'appalto pubbliche che vengono valutate in base al costo totale di proprietà. Nonostante una rivalità sempre più intensa, le barriere legate ai test di tipo IEC, alla qualificazione SEC e alla localizzazione limitano ancora il campo totale a meno di 30 fornitori attivi in tutte le valutazioni.
Leader del settore dei trasformatori in Arabia Saudita
Siemens AG
ABB Ltd
General Electric Company
Mitsubishi Electric Corporation
Schneider Electric
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: la Saudi Electricity Company (SEC) ha pubblicato la gara d'appalto internazionale SCECO-UHV-2026-001 per quattro trasformatori a bagno d'olio da 800 kV/1200 MVA e sistemi integrati di sottostazione digitale per il progetto di ammodernamento della rete elettrica NEOM Eastern Grid. L'appalto evidenzia la continua espansione dell'alta tensione e supporta lo sviluppo della capacità su larga scala. Il pacchetto include impegni di servizio locali e integra le funzionalità di sottostazione digitale con la tecnologia a olio estere e la sicurezza informatica IEC 61850-10.
- Marzo 2025: Siemens Energy si è aggiudicata un progetto da 1.6 miliardi di dollari per la fornitura di tecnologie per le centrali elettriche di Rumah 2 e Nairyah 2, con componenti prodotti presso l'hub di Dammam. Il contratto evidenzia l'importante fornitura di apparecchiature per trasformatori di grandi dimensioni in Arabia Saudita e supporta ulteriormente la localizzazione della produzione. L'accordo rafforza la presenza produttiva locale ed è in linea con gli obiettivi di localizzazione della Vision 2030.
- Gennaio 2025: HD Hyundai Electric ha annunciato un potenziamento della capacità produttiva da 274 milioni di dollari; l'ampliamento supporterà il portafoglio ordini delle sottostazioni NEOM a sostegno dei progetti sauditi. La crescita rafforzerà la capacità relativa ai trasformatori per le esigenze delle sottostazioni NEOM e contribuirà a coprire il portafoglio ordini dei progetti. Questa iniziativa rafforzerà il portafoglio ordini saudita e sosterrà una catena di approvvigionamento a gestione locale per i contratti NEOM.
Ambito del rapporto sul mercato dei trasformatori in Arabia Saudita
Per potenza nominale
| Grande (oltre 100 MVA) |
| Medio (da 10 a 100 MVA) |
| Piccolo (fino a 10 MVA) |
Per tipo di raffreddamento
| Raffreddato ad aria |
| Raffreddato ad olio |
Per fase
| Monofase |
| Trifase |
Per tipo di trasformatore
| Potenza |
| Distribuzione |
Per utente finale
| Servizi energetici (include energie rinnovabili, non rinnovabili e T&D) |
| Industriale |
| Commerciale |
| Residenziale |
| Per potenza nominale | Grande (oltre 100 MVA) |
| Medio (da 10 a 100 MVA) | |
| Piccolo (fino a 10 MVA) | |
| Per tipo di raffreddamento | Raffreddato ad aria |
| Raffreddato ad olio | |
| Per fase | Monofase |
| Trifase | |
| Per tipo di trasformatore | Potenza |
| Distribuzione | |
| Per utente finale | Servizi energetici (include energie rinnovabili, non rinnovabili e T&D) |
| Industriale | |
| Commerciale | |
| Residenziale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei trasformatori in Arabia Saudita?
Nel 2026 il mercato dei trasformatori in Arabia Saudita valeva 1.05 miliardo di dollari e si prevede che raggiungerà 1.31 miliardi di dollari entro il 2031.
Quale categoria di classificazione dei trasformatori sta crescendo più rapidamente in Arabia Saudita?
Si prevede che le unità superiori a 100 MVA cresceranno a un CAGR del 6.38% tra il 2026 e il 2031 grazie ai progetti HVDC e alle interconnessioni rinnovabili.
In che modo le norme sui contenuti locali incidono sui fornitori di trasformatori?
Gli elenchi di localizzazione obbligatori e gli incentivi iktva di Aramco stanno indirizzando gli appalti verso produttori con sedi produttive o partnership in Arabia Saudita, rimodellando le strategie di gara.
Quale tendenza tecnologica di raffreddamento sta emergendo negli impianti nel deserto?
I trasformatori sigillati e raffreddati ad aria stanno guadagnando terreno con un CAGR del 6.11% perché riducono la manutenzione e gestiscono meglio gli ambienti carichi di sabbia rispetto ai loro equivalenti riempiti d'olio.
Quale segmento di utenti finali supererà gli altri entro il 2031?
Le strutture commerciali, trainate dagli investimenti nei data center e nel settore alberghiero, cresceranno a un CAGR del 6.65%, il più rapido tra tutti gli utenti finali.
Quale recente megaprogetto sta influenzando la domanda di grandi trasformatori?
Il collegamento HVDC Riyadh-Kudmi da ±500 kV, attivato nel marzo 2025, ha richiesto trasformatori di conversione ad alta capacità e segnala un'ulteriore richiesta di apparecchiature simili da parte dei servizi pubblici.


