

Dimensioni e quota del mercato delle apparecchiature di commutazione in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
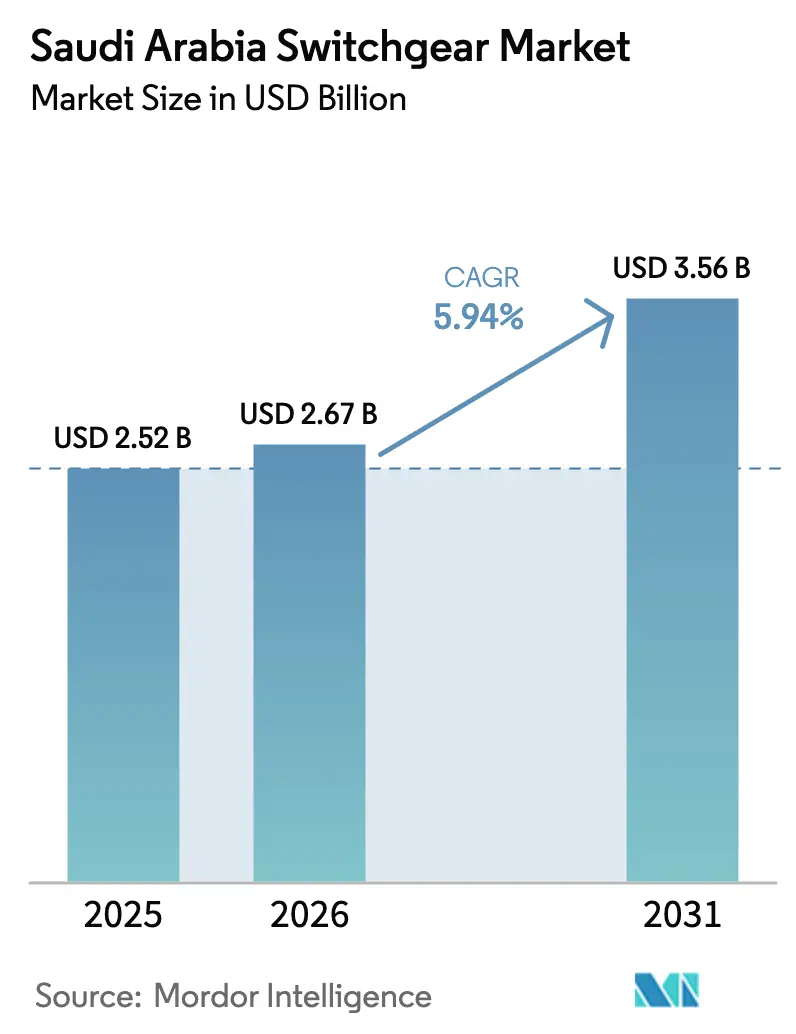
| Dimensione del mercato (2026) | 2.67 miliardo di dollari |
| Dimensione del mercato (2031) | 3.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.94% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature di commutazione in Arabia Saudita di Mordor Intelligence
Il mercato degli interruttori in Arabia Saudita aveva un valore di 2.52 miliardi di dollari nel 2025 e si prevede che crescerà da 2.67 miliardi di dollari nel 2026 a 3.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.94% durante il periodo di previsione (2026-2031).
Lo slancio deriva dalla spinta alla modernizzazione della rete di Vision 2030, dall'implementazione di energie rinnovabili su scala industriale, dall'elettrificazione di progetti giga e dalla costante attività di costruzione che incrementa gli appalti in tutte le classi di tensione. Le linee guida governative sulla produzione localizzata stanno ampliando la partecipazione dei fornitori nazionali, mentre gli OEM globali introducono apparecchiature digitali, prive di SF₆ e predisposte per la sicurezza informatica, con prezzi premium. Allo stesso tempo, le utility stanno standardizzando le dorsali da 132 kV a 380 kV per integrare la nuova generazione solare ed eolica, mentre l'aumento dell'8.3% della domanda di energia industriale nel 2024 sottolinea l'opportunità della media tensione nei cluster petrolchimici, minerari e dei data center. La volatilità dei costi delle materie prime e i lunghi cicli di approvazione delle utility pubbliche moderano i margini a breve termine, ma l'attenzione politica alla resilienza della catena di approvvigionamento continua a consolidare la propensione agli investimenti a lungo termine nel mercato dei quadri elettrici dell'Arabia Saudita.
Punti chiave del rapporto
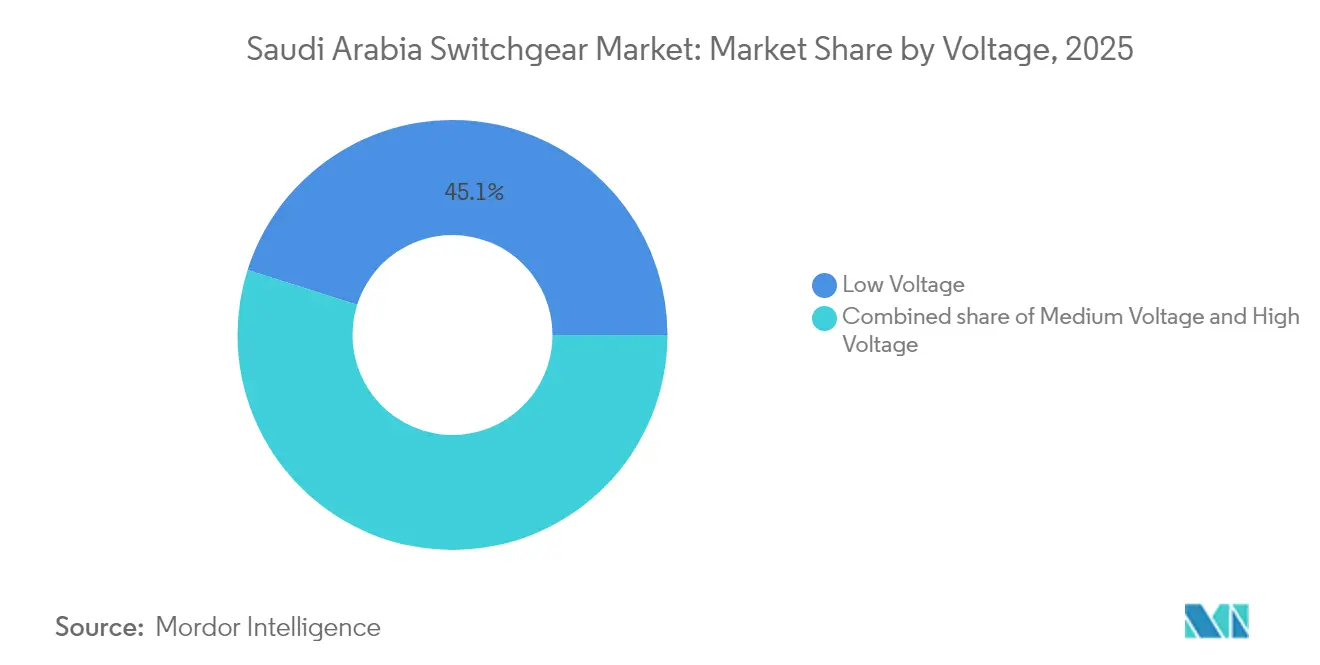
- In base alla tensione, le apparecchiature di commutazione a bassa tensione hanno guidato il mercato con una quota del 45.12% in Arabia Saudita nel 2025, mentre le apparecchiature ad alta tensione sono destinate a crescere più rapidamente, con un CAGR del 7.74% fino al 2031.
- In base al tipo di isolamento, nel 2025 le unità isolate ad aria rappresentavano una quota del 64.71% del mercato delle apparecchiature di commutazione dell'Arabia Saudita; si prevede che la categoria "Altri", incentrata sui modelli senza SF₆, crescerà a un CAGR del 13.95% entro il 2031.
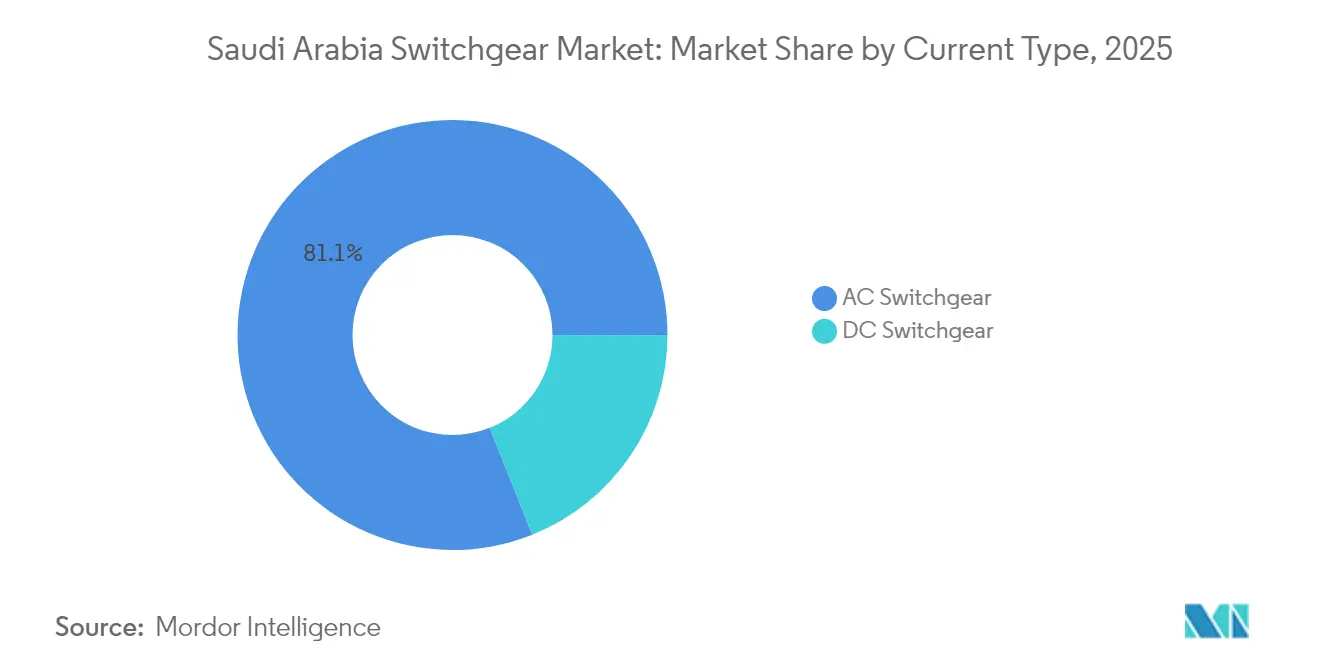
- In base alla tipologia attuale, i gruppi CA hanno dominato il mercato delle apparecchiature di commutazione dell'Arabia Saudita, con una quota dell'81.05% nel 2025. Nel frattempo, si prevede che le configurazioni CC cresceranno a un CAGR del 6.83% fino al 2031.
- In base all'installazione, nel 2025 i sistemi per interni hanno assorbito il 75.62% delle dimensioni del mercato delle apparecchiature di commutazione dell'Arabia Saudita, mentre si prevede che i sistemi per esterni cresceranno a un CAGR dell'8.5% fino al 2031.
- Per quanto riguarda l'utente finale, nel 2025 le utility rappresentavano il 35.56% della quota di mercato delle apparecchiature di commutazione dell'Arabia Saudita e registravano anche una crescita con un CAGR del 6.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature di commutazione in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione delle energie rinnovabili su scala industriale nell'ambito di Vision 2030 | + 1.8% | Nazionale, con guadagni iniziali in NEOM, Tabuk, Al Jouf | Medio termine (2-4 anni) |
| Crescente domanda di energia da parte dei settori industriale e commerciale | + 1.2% | Nazionale, concentrato nella provincia orientale, Riyadh, Jeddah | A breve termine (≤ 2 anni) |
| Investimenti per la modernizzazione della rete da parte di SEC e National Grid SA | + 1.1% | Infrastruttura di rete nazionale, priorità sulle reti 132kV-380kV | Medio termine (2-4 anni) |
| Aggiornamenti T&D sostenuti dal governo sulla rete da 69 kV a 380 kV | + 0.9% | Nazionale, focalizzato sull'interconnessione tra le regioni | A lungo termine (≥ 4 anni) |
| Elettrificazione dei giga-progetti (NEOM, Mar Rosso, Qiddiya) | + 0.7% | NEOM (Tabuk), Mar Rosso (La Mecca), Qiddiya (Riyadh) | A lungo termine (≥ 4 anni) |
| Passaggio a quadri elettrici eco-efficienti privi di SF₆ | + 0.4% | Globale, con adozione precoce nelle zone industriali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione delle energie rinnovabili su scala industriale nell'ambito di Vision 2030
L'Arabia Saudita punta a raggiungere 58.7 GW di energie rinnovabili entro il 2030, il che genera una domanda concentrata di baie isolate in gas da 380 kV nelle sottostazioni di alimentazione principale che servono siti solari ed eolici remoti nel deserto. Ogni nuovo impianto da 380 kV necessita di tre o cinque baie GIS, privilegiando ingombri compatti dove il terreno è scarso e le temperature ambientali superano i 50 °C. Le energie rinnovabili spingono inoltre le aziende elettriche ad adottare la protezione digitale abilitata IEC 61850, che gestisce i flussi bidirezionali e le fluttuazioni di tensione, come illustrato dal lancio di UniSec Digital di ABB, progettato per la generazione variabile. [1] ABB Ltd., “UniSec Digital Switchgear Datasheet,” abb.com Questi fattori, nel loro insieme, aumentano la complessità delle specifiche dei quadri elettrici ad alta tensione e accelerano gli acquisti all'interno del mercato dei quadri elettrici in Arabia Saudita.
Crescente domanda di energia nei settori industriale e commerciale
Il consumo di energia elettrica industriale è aumentato dell'8.3% nel 2024, superando i carichi residenziali e concentrando la domanda di quadri elettrici nei centri petrolchimici, nei distretti minerari e nei corridoi emergenti dei data center. La localizzazione della produzione nell'ambito del NIDLP ha dato origine a cluster attorno a Riyadh e Jeddah, dotati di apparecchiature di media tensione ridondanti con valori di cortocircuito più elevati. Gli impianti di batterie per veicoli elettrici e semiconduttori introducono profili ricchi di armoniche che richiedono un filtraggio avanzato e una rapida risoluzione dei guasti. I progetti commerciali di smart city richiedono ora quadri elettrici intelligenti a bassa tensione che integrino la gestione energetica per la certificazione LEED, espandendo la quota di bassa tensione del mercato dei quadri elettrici in Arabia Saudita.
Aggiornamenti T&D sostenuti dal governo sulla rete da 69 kV a 380 kV
La standardizzazione della distribuzione a 132 kV eliminerà le vecchie linee a 69 kV e richiederà oltre 200 ammodernamenti delle sottostazioni tra il 2025 e il 2030. Ogni ammodernamento include quadri elettrici predisposti per la smart grid, in grado di localizzare automaticamente i guasti, riducendo la durata delle interruzioni del 60%. L'ottimizzazione della tensione è in linea con gli obiettivi della Vision 2030, creando cicli di gara prevedibili che consentono ai produttori di semplificare la produzione locale all'interno del mercato dei quadri elettrici dell'Arabia Saudita.
Investimenti per la modernizzazione della rete da parte di SEC e National Grid SA
La Saudi Electricity Company ha stanziato 60 miliardi di riyal sauditi per gli ammodernamenti, destinando il 40% dei fondi all'automazione e alla sostituzione delle apparecchiature di commutazione per i suoi asset da 132 kV a 220 kV. Le unità GIS compatte riducono l'ingombro delle sottostazioni fino al 70%, consentendo una crescita della capacità nei centri urbani. National Grid SA prevede di costruire 12 nuove stazioni da 380 kV entro il 2027 per rafforzare i corridoi interregionali. Gli obblighi di sicurezza informatica richiedono ora la conformità alla norma IEC 62351, stimolando una domanda elevata di apparecchiature di commutazione con sicurezza integrata, poiché le utility proteggono le loro infrastrutture critiche, rafforzando così il mercato delle apparecchiature di commutazione in Arabia Saudita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose normative ambientali e di sicurezza | -0.8% | Nazionale, con controlli più severi nelle zone industriali | A breve termine (≤ 2 anni) |
| Prezzi volatili del rame e dell'acciaio | -0.6% | Impatto sulla catena di fornitura globale, che colpisce tutte le regioni | A breve termine (≤ 2 anni) |
| Lunghi cicli di approvazione all'interno delle aziende di servizi pubblici statali | -0.4% | Nazionale, in particolare per quanto riguarda i progetti SEC e National Grid SA | Medio termine (2-4 anni) |
| Dipendenza dalla forza lavoro tecnica espatriata | -0.3% | Nazionale, con impatto maggiore nelle installazioni HV specializzate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative ambientali e di sicurezza
L'Arabia Saudita ha adottato nel 2024 norme allineate alla direttiva RoHS, che obbligano al rilevamento delle perdite di SF₆ e al monitoraggio trimestrale al di sopra di 72.5 kV, il che aggiunge il 12-15% al costo del ciclo di vita delle risorse GIS. [2] Saudi Standards, Metrology and Quality Organization, “RoHS Implementation Guidelines 2024,” saso.gov.sa Gli audit delle zone industriali da parte della Commissione Reale per Jubail e Yanbu possono ritardare le approvazioni fino a sei mesi se la documentazione è incompleta. Le aziende che offrono alternative al vuoto o al fluoronitrile ottengono un vantaggio, ma devono affrontare costi iniziali più elevati che gravano sui budget dell'intero mercato degli interruttori in Arabia Saudita.
Prezzi volatili del rame e dell'acciaio
Le oscillazioni dei prezzi del rame e dell'acciaio, rispettivamente del 35% e del 28%, nel 2024 hanno sconvolto i costi di base dei quadri elettrici e allungato i tempi di consegna fino a otto settimane. La capacità produttiva nazionale di acciaio ammortizza i produttori locali, mentre il rame importato espone i quadri elettrici ad alta tensione agli shock globali. Le utility ora incorporano clausole di adeguamento dei prezzi nei contratti, complicando i confronti tra le gare d'appalto e mettendo sotto pressione i fornitori più piccoli nel settore dei quadri elettrici dell'Arabia Saudita.
Analisi del segmento
Per tensione: la trasmissione genera guadagni ad alta tensione
Si prevede che le apparecchiature ad alta tensione cresceranno a un CAGR del 7.74%, poiché le gare d'appalto della SEC indicano che il 60% delle specifiche del 2024 sarà a 132 kV o superiore. La bassa tensione mantiene la sua leadership con una quota del 45.12% grazie alla costruzione, ma la crescita si riduce con la diffusione dei modelli di distribuzione centralizzata. La trasmissione digitale tramite IEC 61850 è ora obbligatoria per i nuovi stalli ad alta tensione, mentre le linee di media tensione servono utenti industriali che richiedono una capacità di interruzione di 30 kA. Nel complesso, la composizione del segmento evidenzia come il rafforzamento della trasmissione influenzi gli appalti nel mercato delle apparecchiature di commutazione in Arabia Saudita.
Il rafforzamento della rete elettrica sposta l'energia solare del deserto verso i centri di carico, spingendo le aziende di servizi a preferire interruttori isolati in gas con tensione nominale di 380 kV, in grado di resistere alle tempeste di polvere senza subire declassamenti. Parallelamente, l'edilizia commerciale sostiene la domanda di pannelli a bassa tensione, ma l'evoluzione dei codici edilizi verso configurazioni a circuito chiuso appiattisce la crescita dei volumi. I pacchetti di media tensione collegano entrambi i settori, rifornendo le fabbriche di recente autorizzazione nell'ambito dei mandati NIDLP. Queste dinamiche interconnesse illustrano un bacino di opportunità equilibrato ma orientato alla trasmissione nel mercato dei quadri elettrici dell'Arabia Saudita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per isolamento: i progetti senza SF₆ accelerano
Gli assemblaggi isolati in aria hanno detenuto una quota del 64.71% nel 2025, principalmente grazie a minori spese in conto capitale e alla maggiore familiarità degli operatori. Tuttavia, gli "Altri", tra cui miscele di vuoto, solido e fluoronitrile, avanzano a un CAGR del 13.95%, poiché le utility cercano di ridurre le emissioni di gas serra in linea con gli obiettivi della Saudi Green Initiative. Il GIS pilota di Hitachi Energy con una miscela di fluoronitrile ha registrato i suoi primi ordini commerciali nel 2025, offrendo un risparmio di ingombro dell'80% rispetto agli AIS, eliminando al contempo le emissioni di SF₆. Gli interruttori in vuoto raggiungono ora 30,000 cicli meccanici, riducendo di un terzo le chiamate di manutenzione e migliorando la competitività del costo totale del ciclo di vita nel mercato dei quadri elettrici in Arabia Saudita.
I quadri elettrici a isolamento solido di Eaton penetrano nei data center dove le normative antincendio vietano l'installazione di gas, offrendo un'opzione non infiammabile e resistente all'arco elettrico. Le aziende di servizi pubblici valutano i maggiori costi iniziali a fronte di chiarezza normativa e potenziali oneri sulle emissioni di carbonio, orientando la preferenza a lungo termine verso sistemi privi di SF₆. Di conseguenza, la scelta dell'isolamento si sta evolvendo da una considerazione puramente economica a una considerazione strategica per la gestione delle emissioni di carbonio nel mercato dei quadri elettrici dell'Arabia Saudita.
Per tipo di corrente: lo slancio della corrente continua aumenta sotto il dominio della corrente alternata
La corrente alternata (AC) mantiene una quota dell'81.05% grazie alla sua architettura di rete, mentre le unità DC registrano un CAGR del 6.83%, poiché i contratti di accumulo di energia a batteria richiedono interruttori DC a bassa tensione con tempi di interruzione rapidi inferiori a 5 ms. Gli appalti BESS Tabuk e Hail da 1,000 MW della SEC richiedono quadri di distribuzione DC modulari con tensione nominale di 1,500 V per rack di batterie containerizzati. Anche le stazioni di ricarica per veicoli elettrici ad alta potenza a 800 V creano un segmento DC urbano emergente. I fornitori stanno ora adattando la tecnologia degli interruttori sotto vuoto per tensioni nominali di 25 kA in CC, posizionandosi per la prossima ondata di investimenti nel mercato dei quadri elettrici dell'Arabia Saudita.
Le aree industriali sperimentano microreti in corrente continua per ridurre le perdite di conversione, ma l'adozione è ancora in fase iniziale. Le linee HVDC a lunga distanza sono in fase di valutazione di fattibilità per trasportare l'energia solare occidentale verso est; se i progetti dovessero procedere, la domanda di interruttori in corrente continua da 500 kV potrebbe aumentare, la cui fornitura globale è attualmente limitata. Il predominio della corrente alternata rimarrà per il decennio, ma la crescita della corrente continua a livello di singole voci aumenta le prospettive di diversificazione per i fornitori specializzati nel settore dei quadri elettrici in Arabia Saudita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per installazione: gli assemblaggi esterni guadagnano terreno
I quadri elettrici per interni hanno generato il 75.62% dei ricavi del 2025 grazie alla loro affidabilità in ambienti climatizzati. I quadri elettrici per esterni, tuttavia, registrano un CAGR dell'8.5%, poiché impianti solari, parchi eolici e corridoi di trasmissione dorsali remoti optano per unità prefabbricate montate su skid, che riducono le opere civili del 30%. I modelli con isolatori compositi e alloggiamenti in polimero resistono a tempeste di sabbia e temperature fino a 50 °C, riducendo così i rischi di derating. Le gare d'appalto pubbliche, sensibili ai costi, spesso favoriscono le unità per esterni, influenzando le allocazioni di capitale nel mercato dei quadri elettrici in Arabia Saudita.
Gli urbanisti continuano a privilegiare i GIS per interni per motivi estetici e di controllo del rumore. Tuttavia, i nodi di distribuzione suburbani implementano sempre più RMU compatte per esterni che dimezzano i tempi di installazione. I produttori perfezionano le guarnizioni di protezione dagli ingressi e i rivestimenti anticorrosione per estendere il tempo medio tra guasti oltre i 35 anni, aumentando così il valore totale degli asset. I requisiti contrastanti favoriscono canali di domanda paralleli che sostengono una crescita sana nel mercato dei quadri elettrici in Arabia Saudita.
Per utente finale: le utility guidano sia il volume che l'innovazione
Le utility hanno controllato il 35.56% della spesa del 2025 e si prevede che cresceranno con un CAGR del 6.44%, con la SEC che sta potenziando 150 sottostazioni nell'ambito del suo attuale piano di investimenti. I documenti di gara ora stabiliscono quote di contenuto locale, incoraggiando le joint venture tra OEM globali e aziende nazionali come Electrical Industries Company, che ha firmato contratti per 785.5 milioni di SAR a settembre 2025. I consumatori industriali detengono la fetta più grande; gli impianti petrolchimici di Jubail specificano apparecchiature di media tensione resistenti all'arco elettrico per proteggere il personale e mantenere i tempi di attività. I costruttori residenziali e commerciali mantengono costanti gli ordini di bassa tensione, mentre i requisiti per l'edilizia intelligente spostano l'attenzione sulle interfacce di misurazione intelligente e manutenzione predittiva.
Gli sviluppatori di giga-progetti, come NEOM e Qiddiya, rappresentano un profilo di acquirente ibrido: si riforniscono di apparecchiature di dorsale ad alta tensione come utility, mentre richiedono quadri di bassa tensione a livello di edificio per zone ad uso misto. I produttori di energia indipendenti, recentemente potenziati dai quadri PPA, offrono quadri di distribuzione che soddisfano rigorose garanzie di disponibilità. Nel complesso, questi segmenti formano un portafoglio di domanda diversificato che sostiene i cicli di innovazione nel mercato dei quadri di distribuzione dell'Arabia Saudita.
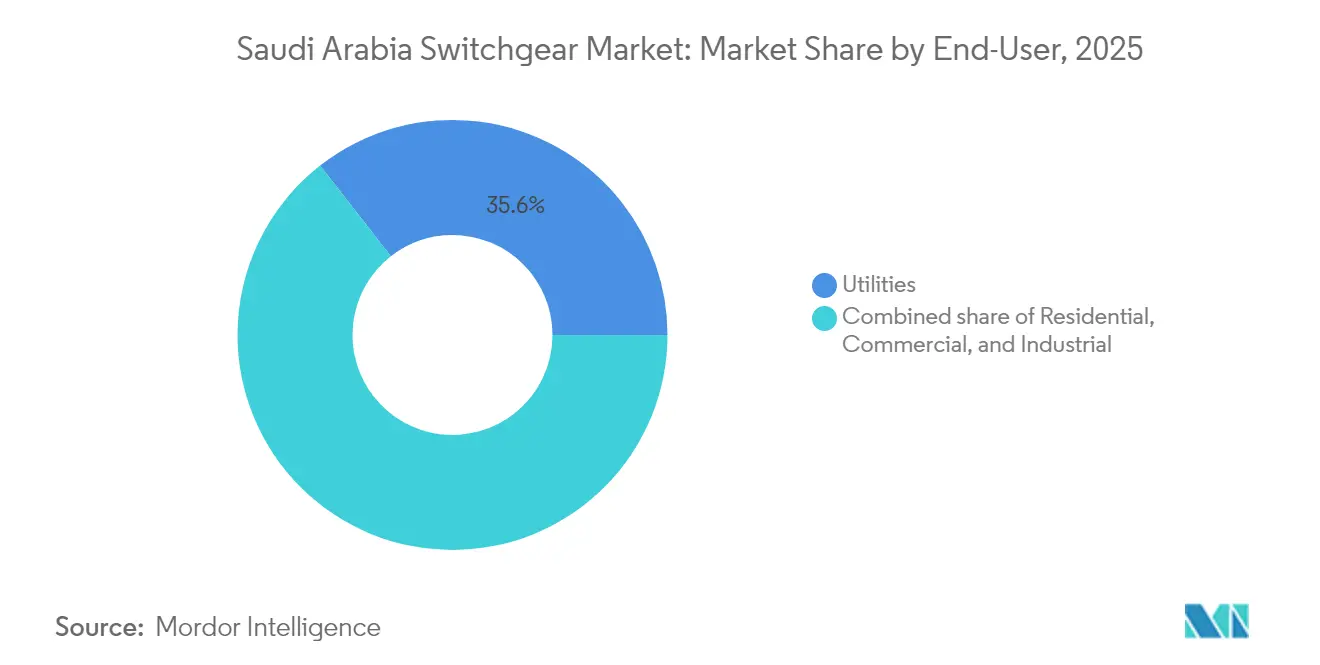
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Gli andamenti della domanda regionale rispecchiano la mappa economica dell'Arabia Saudita. La Provincia Orientale domina gli ordini industriali, sfruttando i complessi petrolchimici, di GNL e siderurgici che richiedono apparecchiature di media e alta tensione in grado di interrompere guasti da 40 kA. L'aria salina e i fumi petrolchimici richiedono involucri resistenti alla corrosione, che comportano un sovrapprezzo del 10% ma garantiscono affidabilità per oltre 35 anni di servizio. La vicinanza della regione alle acciaierie nazionali protegge parzialmente i produttori dagli shock globali delle materie prime, stabilizzando i prezzi nel mercato saudita delle apparecchiature di commutazione.
La regione centrale di Riyadh influenza la domanda commerciale e governativa. Megaprogetti come New Murabba e King Salman Park generano migliaia di alimentatori a bassa tensione e unità di distribuzione ad anello. I vincoli di spazio nelle zone ad alta densità di edifici favoriscono quadri elettrici compatti con isolamento a gas, nonostante gli elevati investimenti in conto capitale. Allo stesso tempo, le periferie industriali della regione stanno investendo in installazioni di media tensione per la produzione di veicoli elettrici e gli impianti di trasformazione alimentare, ampliando così il mix di tensione disponibile nel mercato saudita dei quadri elettrici.
La Provincia Occidentale fonde i resort del Mar Rosso, incentrati sul turismo, con la densità urbana di Jeddah. L'umidità costiera determina la preferenza per involucri in acciaio inossidabile e il valore elevato dei terreni giustifica l'adozione del GIS nella distribuzione a 33 kV. Lo sviluppo NEOM a Tabuk estende la copertura occidentale verso nord, specificando oltre 200 sottostazioni digitali che integrano linee dorsali a 380 kV con alimentatori per smart city a 11 kV. I Territori Settentrionali, a lungo sottoserviti, stanno ora investendo in GIS ad alta tensione per i corridoi eolici, elevando la loro quota regionale da una bassa cifra a un contributo di circa 100 entro il 2030. Questi cambiamenti distribuiscono la crescita in modo più uniforme a livello nazionale e moderano la storica eccessiva dipendenza dalla Provincia Orientale all'interno del mercato delle apparecchiature di commutazione dell'Arabia Saudita.
Panorama normativo
I requisiti per le apparecchiature di commutazione in Arabia Saudita sono definiti dall'Autorità saudita di regolamentazione dell'energia elettrica (SERA) attraverso il rilascio di licenze di settore e la supervisione della conformità. Gli obblighi di connessione alla rete e di prestazione sono definiti dal Codice di rete saudita, utilizzato da SEC e National Grid SA per gli utenti di trasmissione e distribuzione. In materia di approvvigionamento e approvazione tecnica, le aziende elettriche si attengono anche alle specifiche dei materiali SEC e agli standard IEC per le apparecchiature di commutazione riconosciuti a livello internazionale, in particolare la serie IEC 62271, oltre agli standard di ingegneria di Saudi Aramco per specifiche applicazioni industriali e nel settore petrolifero e del gas.
Per garantire la conformità dei prodotti, sia le apparecchiature di commutazione importate che quelle assemblate localmente sono generalmente sottoposte ai processi di conformità dell'Organizzazione saudita per gli standard, la metrologia e la qualità (SASO) e alla documentazione relativa ai test di tipo per le utility, il che influisce sui tempi di consegna e sulla qualificazione dei fornitori. I requisiti ambientali e di sicurezza si sono inaspriti negli ultimi anni, comprese le norme allineate alla direttiva RoHS adottate nel 2024 che aumentano gli obblighi di monitoraggio per le reti GIS ad alta tensione. Ciò ha incrementato l'attività di qualificazione relativa ad alternative prive di SF6 e ad approcci di protezione digitale in linea con le aspettative di sicurezza informatica delle utility.
Panorama competitivo
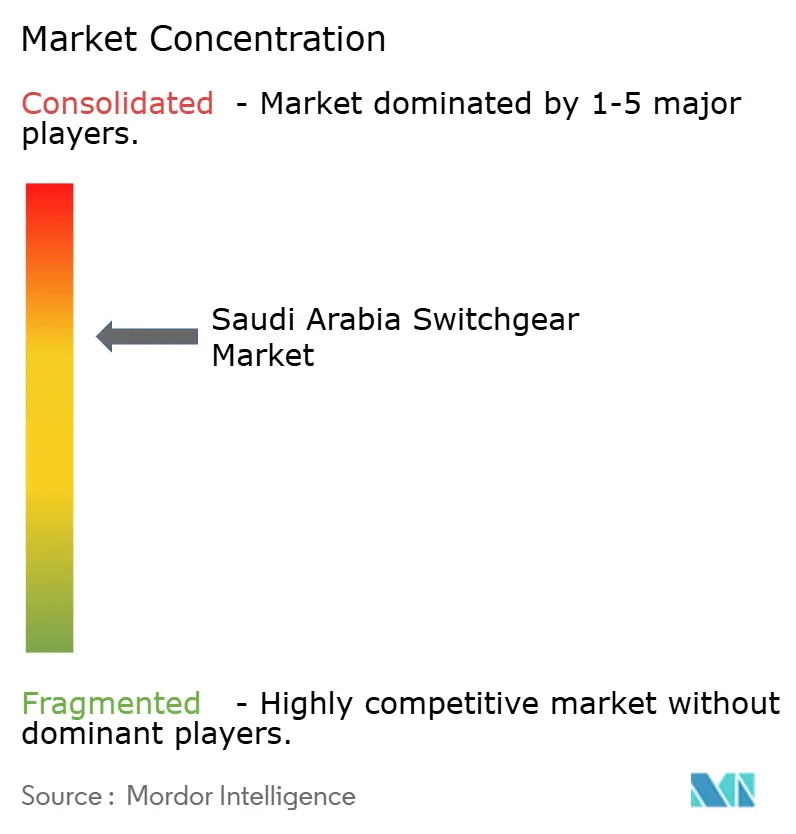
Il mercato mostra una moderata concentrazione, con i primi cinque operatori che rappresentano circa il 55% del fatturato, trovando un equilibrio tra tecnologia proprietaria e incentivi alla localizzazione. ABB, Siemens e Schneider Electric dominano le nicchie digitale e dell'alta tensione, spesso stringendo partnership a livello locale; Schneider ha inaugurato una linea di assemblaggio BT/MT presso il King Salman Energy Park nel 2025. Alfanar ed Electrical Industries Company utilizzano la fabbricazione nazionale e clausole di appalto preferenziali per partecipare alle gare di media tensione. La joint venture di Hitachi Energy con PIF e SEC per la produzione di GIS senza SF₆ sottolinea l'impegno, sostenuto dalla politica, a integrare tecnologie avanzate nelle catene di fornitura saudite.
Strategicamente, i fornitori si differenziano attraverso la conformità alla norma IEC 61850, le certificazioni di sicurezza informatica e le roadmap senza SF₆. I portafogli di servizi ora includono monitoraggio delle condizioni e gemelli digitali, consolidando i flussi di ricavi post-vendita. La volatilità delle materie prime impone negoziazioni trimestrali sui prezzi; le aziende con contratti di fornitura coperti mantengono la stabilità dei margini. Persistono opportunità di spazio bianco nei quadri elettrici in corrente continua, nell'integrazione BESS distribuita e nella mitigazione degli archi elettrici, dove i portafogli locali rimangono limitati, lasciando spazio a nuovi operatori. Nel complesso, la rivalità si basa sulla localizzazione simultanea e sulla leadership tecnologica, definendo la creazione di valore all'interno del mercato dei quadri elettrici in Arabia Saudita.
Leader del settore delle apparecchiature di commutazione in Arabia Saudita
ABB
Siemens AG
Eaton Corporation Plc.
Hitachi Energia Ltd.
Schneider SE elettrico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Doosan Enerbility si è aggiudicata un contratto EPC da 556 milioni di dollari da un consorzio formato da Korea Electric Power Corporation (KEPCO) e Saudi Aramco per la costruzione della seconda fase della centrale termoelettrica di Jafurah. L'aggiudicazione amplia la capacità di conversione del gas in energia elettrica in Arabia Saudita e supporta i collegamenti con l'industria a monte, rafforzando l'affidabilità dell'approvvigionamento energetico per le zone industriali. Il contratto evidenzia il potenziale di localizzazione attivo nell'esecuzione di progetti EPC e stimola l'attività di costruzione a breve termine nelle regioni occidentali e centrali.
- Aprile 2026: Saudi Energy Co. e ACWA Power hanno firmato un accordo di acquisto di energia elettrica da 3 miliardi di dollari per il progetto di espansione IPP di Rabigh 2, che include lo sviluppo di una sottostazione elettrica da 380 kV. L'accordo supporta la modernizzazione della rete e contribuisce ad aumentare la capacità di generazione e trasmissione nel Paese per soddisfare la domanda proveniente da grandi cluster industriali e di data center. Rafforza l'impegno dell'Arabia Saudita verso infrastrutture integrate di generazione e trasmissione e accelera la partecipazione del settore privato a progetti su larga scala.
- Novembre 2025: Hyundai E&C ha firmato un contratto da 725 milioni di dollari con la Saudi Electricity Company per la costruzione della linea di trasmissione ad alta tensione in corrente continua da 500 kV Riyadh-Kudmi, che prevede l'integrazione di tecnologie avanzate per la trasmissione di energia elettrica. Il progetto rafforza la capacità di trasmissione interurbana e consente una maggiore efficienza nel trasferimento di energia per i centri di carico regionali. Dimostra inoltre la continua fiducia nell'esperienza internazionale di grandi aziende EPC (Engineering, Procurement and Construction) nello sviluppo di infrastrutture critiche per la rete elettrica.
Ambito del rapporto sul mercato delle apparecchiature di commutazione in Arabia Saudita
Il quadro è un componente dell'apparecchiatura utilizzato per proteggere i circuiti dalle correnti di guasto e controllare il modo in cui l'energia viene inviata ad aree più grandi. Tensione, isolamento e utente finale sono i segmenti chiave del mercato per i quadri in Arabia Saudita. Il mercato dei quadri elettrici dell'Arabia Saudita è segmentato per tensione (bassa tensione, media tensione, alta tensione), isolamento (quadri isolati in gas, quadri isolati in aria) e industria dell'utente finale (commerciale, residenziale e industriale). Il rapporto offre le dimensioni del mercato e le previsioni per il mercato dei quadri in termini di entrate (USD) per tutti i segmenti di cui sopra.
| Basso voltaggio |
| Media Tensione |
| High Voltage |
| Quadri isolati in gas (GIS) |
| Quadri isolati in aria (AIS) |
| Altro |
| Apparecchiatura di commutazione CA |
| Quadri CC |
| Indoor |
| All'aperto |
| Elettricita, Gas Ed Acqua |
| Residenziale |
| Commerciale |
| Industriale |
| Per voltaggio | Basso voltaggio |
| Media Tensione | |
| High Voltage | |
| Per isolamento | Quadri isolati in gas (GIS) |
| Quadri isolati in aria (AIS) | |
| Altro | |
| Per tipo corrente | Apparecchiatura di commutazione CA |
| Quadri CC | |
| Per installazione | Indoor |
| All'aperto | |
| Per utente finale | Elettricita, Gas Ed Acqua |
| Residenziale | |
| Commerciale | |
| Industriale |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle apparecchiature di commutazione in Arabia Saudita nel 2026?
Il mercato è valutato a 2.67 miliardi di dollari nel 2026, con un CAGR previsto del 5.94% entro il 2031.
Quale classe di tensione si sta espandendo più velocemente?
Gli impianti di commutazione ad alta tensione da 132 kV a 380 kV stanno registrando un CAGR del 7.74% grazie agli aggiornamenti della dorsale di trasmissione.
Quale tecnologia di isolamento sta prendendo piede?
Le alternative prive di SF₆, come i GIS sotto vuoto e in fluoronitrile, sono destinate a raggiungere un CAGR del 13.95%, in un contesto di norme ambientali più severe.
Chi sono i protagonisti principali?
ABB, Siemens, Schneider Electric, Alfanar e Electrical Industries Company insieme rappresentano circa il 55% del fatturato.
Quale segmento di utenti finali determina la domanda?
Le utility sono in testa con una quota del 35.56% e cresceranno a un CAGR del 6.44% man mano che la SEC modernizzerà 150 sottostazioni.
Qual è il principale vincolo che influenza i prezzi?
La volatilità dei prezzi del rame e dell'acciaio, con oscillazioni fino al 35% nel 2024, mette a dura prova la definizione del budget e i tempi di consegna.


