

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 13.47 gigawatt |
| Volume di mercato (2031) | 52.72 gigawatt |
| Tasso di crescita (2026 - 2031) | 31.40% CAGR |
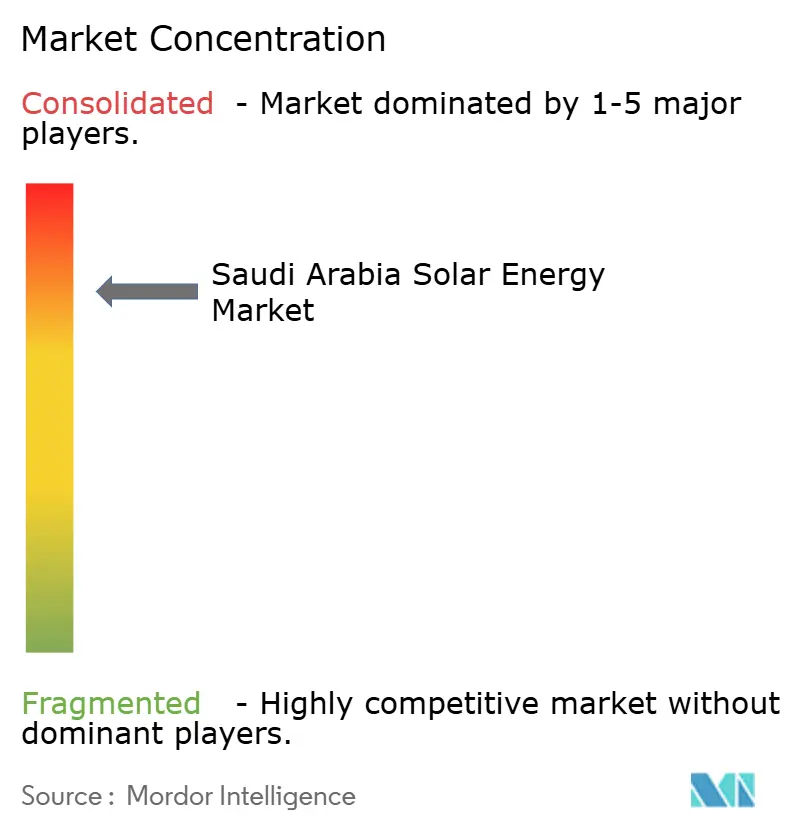
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia solare in Arabia Saudita di Mordor Intelligence
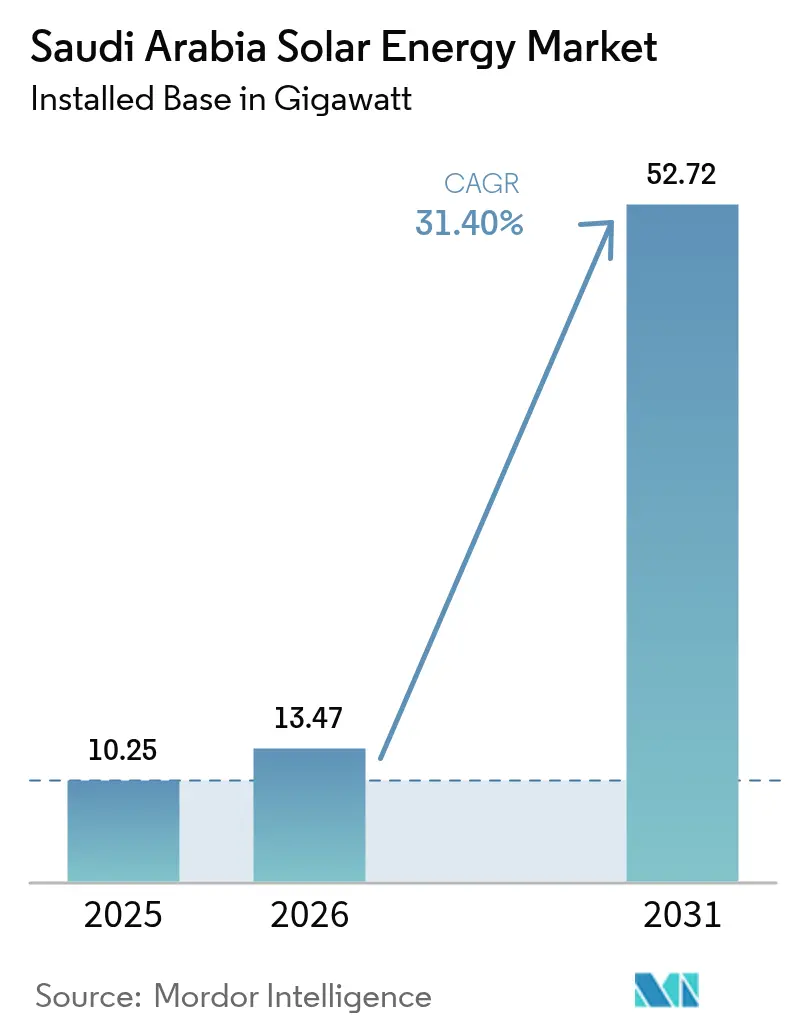
Si stima che nel 2026 il mercato dell'energia solare in Arabia Saudita raggiungerà i 13.47 gigawatt, in crescita rispetto al valore del 2025 di 10.25 gigawatt, mentre le proiezioni per il 2031 indicano 52.72 gigawatt, con un CAGR del 31.40% nel periodo 2026-2031.
La domanda di energia elettrica pulita, i mandati di Vision 2030 e le tariffe d'asta ai minimi storici mantengono alto lo slancio degli investitori, mentre le gare d'appalto REPDO semplificate riducono il rischio di sviluppo e i costi di finanziamento. Gli appalti delle utility ora integrano soglie di accumulo a batterie e di contenuto locale, allineando gli obiettivi climatici con la politica industriale e stimolando la produzione nazionale. L'abbondante irradiazione solare e la disponibilità di terreni desertici sostengono fattori di capacità leader a livello mondiale che ancorano i prezzi competitivi. Allo stesso tempo, la crescente diffusione commerciale e industriale segnala un passaggio da progetti puramente su scala utility a diverse applicazioni distribuite, rafforzando un quadro di mercato dinamico e multisegmento.
Punti chiave del rapporto
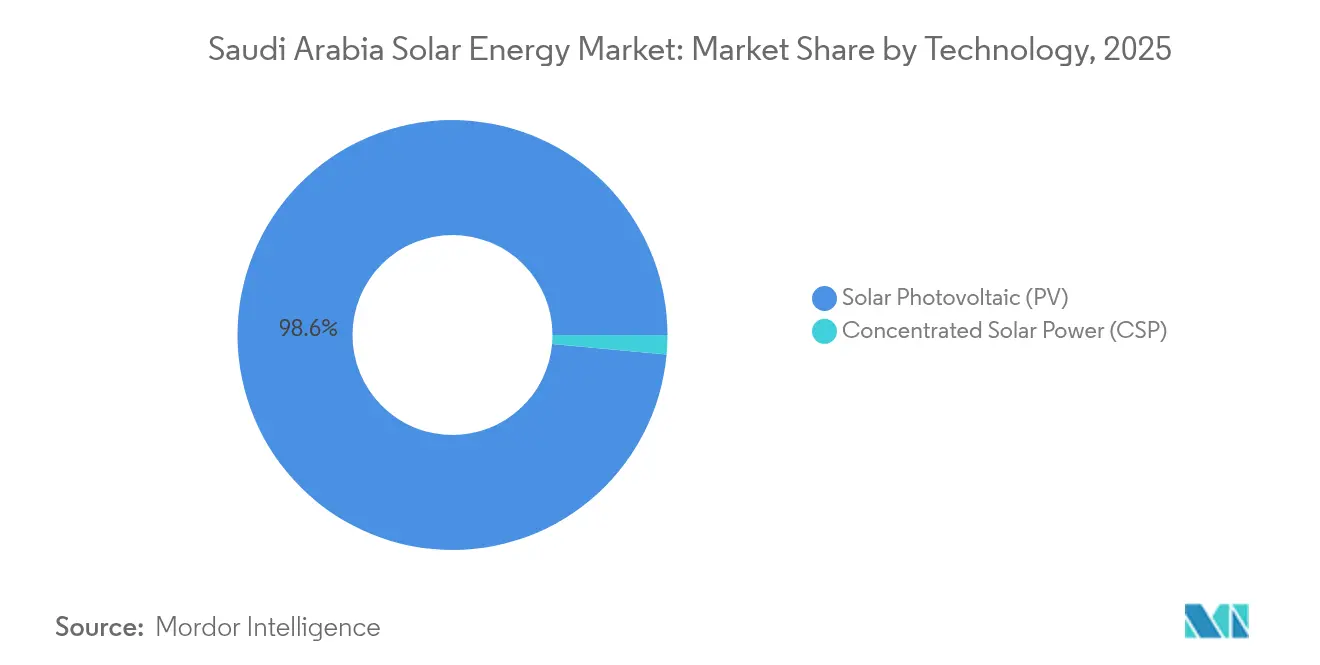
- In base alla tecnologia, il solare fotovoltaico (FV) ha dominato il mercato dell'energia solare in Arabia Saudita, con una quota del 98.55% nel 2025, mentre si prevede che l'energia solare concentrata (CSP) crescerà a un CAGR del 44.3% entro il 2031, il più rapido tra tutti i segmenti.
- Per tipologia di rete, nel 2025 gli impianti on-grid detenevano una quota del 89.85% del mercato dell'energia solare in Arabia Saudita, mentre i sistemi off-grid stanno avanzando a un CAGR del 36.1% fino al 2031.
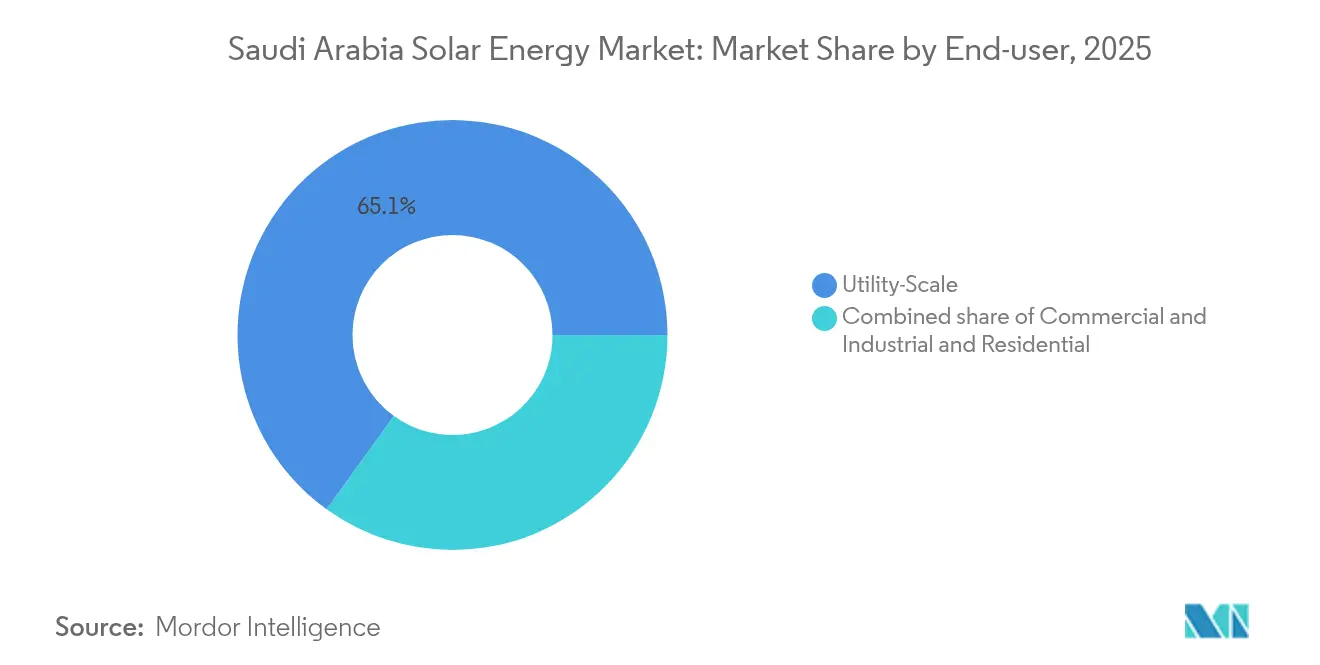
- Per quanto riguarda l'utente finale, i progetti su scala industriale hanno rappresentato il 65.05% delle dimensioni del mercato dell'energia solare in Arabia Saudita nel 2025, mentre si prevede che le installazioni commerciali e industriali cresceranno a un CAGR del 38.9% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia solare in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi del Programma nazionale per le energie rinnovabili Vision 2030 | + 8.50% | province settentrionali e orientali | A lungo termine (≥ 4 anni) |
| Riduzione del costo livellato dell'energia solare fotovoltaica | + 6.20% | Zone ad alta irradiazione in tutto il paese | Medio termine (2-4 anni) |
| Gasdotto di gara su scala di utilità REPDO | + 7.10% | Aree collegate alla rete in tutto il paese | Medio termine (2-4 anni) |
| Abbondante irradiazione e disponibilità di terreni | + 4.80% | Confine settentrionale e province orientali | A lungo termine (≥ 4 anni) |
| Incentivi alla localizzazione per la produzione di energia fotovoltaica | + 3.40% | Riyadh e centri manifatturieri orientali | A lungo termine (≥ 4 anni) |
| Ambizioni di esportazione di idrogeno verde | + 2.80% | NEOM e corridoio del Mar Rosso | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Gli obiettivi del programma nazionale per le energie rinnovabili Vision 2030 guidano l'implementazione sistematica
Il governo punta a 58.7 GW di energie rinnovabili entro il 2030, pari a circa la metà della capacità installata prevista, rimodellando il portafoglio di generazione del Paese, passando dagli idrocarburi all'energia pulita. Le aste multi-round del REPDO offrono agli sviluppatori tempistiche prevedibili, strutture contrattuali uniformi e regole crescenti sul contenuto locale, aumentate dal 15% al 35% tra il Round 1 e il Round 6. Oltre 3.3 GW sono stati assegnati negli ultimi round a una tariffa media di 1.97 centesimi/kWh, a conferma della credibilità del programma. La cadenza delle gare d'appalto segnala agli investitori che ulteriori riserve di terreni, aggiornamenti della trasmissione e finestre di finanziamento rimarranno sincronizzati. La prevedibilità riduce i costi di capitale e sostiene una pipeline di progetti bancabili, garantendo che il mercato dell'energia solare dell'Arabia Saudita continui ad attrarre sviluppatori globali e regionali.
La riduzione dei costi livellati crea un vantaggio di parità di rete
Le recenti offerte vincenti sono scese a 1.67 c/kWh, superando le stime del gas naturale di oltre il 50% una volta considerati i costi opportunità di esportazione del GNL. Il prezzo dei moduli beneficia degli accordi di fabbricazione locali con JinkoSolar e TCL Zhonghuan che eliminano i dazi di importazione e le spese di trasporto. L'irradiazione media superiore di 2,200 kWh/m²/anno fornisce fattori di capacità superiori al 28%, consentendo a un minor numero di pannelli di fornire più energia e migliorando l'economia del progetto. (1) King Abdullah University of Science and Technology, “Solar Atlas for the Kingdom,” kaust.edu.sa I moduli bifacciali e i tracker a singolo asse estraggono rendimento incrementale, mentre i contratti O&M basati sul rischio mantengono bassi i tempi di inattività. Insieme, questi fattori garantiscono la parità di rete o un'economia migliore, aiutando il mercato dell'energia solare dell'Arabia Saudita a superare la concorrenza degli asset convenzionali.
La pipeline di gara REPDO garantisce la prevedibilità del mercato
Le gare d'appalto annunciate coprono oltre 20 GW fino al 2030, offrendo una trasparenza senza pari in molti mercati emergenti. PPA standardizzati, clausole di escalation indicizzate e nuovi incentivi basati sulle prestazioni per i servizi di rete rendono i flussi di entrate altamente prevedibili. Gli obblighi di accumulo solare ibrido nei prossimi round creano un ponte di approvvigionamento tra le energie rinnovabili commerciali e la capacità dispacciabile. Gli aumenti del contenuto locale integrati nel punteggio delle offerte stimolano ulteriormente la formazione della catena di fornitura, assicurando impianti di moduli, tracker e inverter a Riyadh e nella Provincia Orientale. Queste scelte progettuali creano un circolo virtuoso in cui ogni round d'asta riduce i prezzi e aumenta al contempo il valore aggiunto interno, consolidando il mercato dell'energia solare dell'Arabia Saudita come punto di riferimento regionale per la crescita strutturata delle energie rinnovabili.
Le abbondanti risorse solari consentono un vantaggio competitivo
Le zone desertiche settentrionali registrano un'irradiazione diretta normale di 2,500 kWh/m²/anno, superando California e Spagna fino al 30%. I bassi canoni di locazione dei terreni e la minima concorrenza nell'uso del suolo limitano le difficoltà di acquisizione. Reti dense di piranometri e previsioni satellitari riducono l'incertezza sulla resa interannuale, migliorando la bancabilità. I cluster multi-gigawatt consentono infrastrutture condivise, come sottostazioni da 380 kV e centri operativi, riducendo così i costi di bilanciamento dell'impianto per megawatt. L'elevata irraggiamento supporta anche i progetti emergenti di impianti a concentrazione solare (CSP) con accumulo termico più lungo, aggiungendo capacità costante senza backup fossile. Insieme, questi vantaggi in termini di risorse mantengono i costi livellati tendenzialmente al ribasso, rafforzando il vantaggio competitivo del mercato dell'energia solare in Arabia Saudita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella connessione alla rete nelle aree remote | -2.1% | Confine settentrionale e quarto vuoto | Medio termine (2-4 anni) |
| Elevato costo iniziale del CSP rispetto al PV | -1.8% | Nationwide | A breve termine (≤ 2 anni) |
| Scarsità d'acqua per la pulizia dei pannelli | -1.3% | Deserti centrali e settentrionali | A breve termine (≤ 2 anni) |
| Dipendenza dalle importazioni per i componenti chiave | -1.5% | Nationwide | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I colli di bottiglia della connessione alla rete limitano lo sviluppo remoto
Le reti di trasmissione tradizionali si irradiano dagli hub costieri alimentati a gas verso i centri di carico, lasciando i deserti settentrionali sottoserviti. (2) Saudi Electricity Company, “Annual Report 2024,” sec.com.sa Sono previste linee ad alta capacità da 380 kV e convertitori AC/DC flessibili, tuttavia i tempi di costruzione si estendono fino a cinque anni, superando i programmi di costruzione del fotovoltaico. Gare d'appalto provvisorie per batterie per un totale di 8 GWh mitigano il rischio di squilibrio ma non possono sostituire la trasmissione su larga scala. Gli sviluppatori anticipano gli studi di interconnessione, a volte spostando i progetti più vicino alle sottostazioni, il che modifica i compromessi ottimali di irraggiamento. Finché i corridoi della rete non saranno adeguati, il mercato dell'energia solare dell'Arabia Saudita dovrà destreggiarsi tra la qualità della risorsa e la prontezza delle infrastrutture.
Gli elevati requisiti di capitale iniziale limitano l'implementazione del CSP
Sebbene il CSP fornisca 12-15 ore di energia immagazzinata, i costi rimangono di 3,500-5,000 USD/kW, quadruplicando i livelli di energia fotovoltaica di rete. Circuiti complessi a sali fusi e turbine specializzate richiedono una progettazione su misura e maggiori riserve di emergenza. I finanziatori richiedono una due diligence tecnica più rigorosa, allungando i tempi di chiusura finanziaria. Le configurazioni ibride PV-CSP presentano costi ponderati leggermente inferiori, ma non colmano completamente il divario. Di conseguenza, il CSP è limitato a progetti con ricavi premium per potenza costante, limitando il volume a breve termine e limitando la sua quota di mercato dell'energia solare in Arabia Saudita.
Analisi del segmento
Per tecnologia: il fotovoltaico comanda il volume mentre il CSP guadagna punti d'appoggio strategici
Nel 2025, gli impianti fotovoltaici rappresentavano il 98.55% della quota di mercato dell'energia solare in Arabia Saudita, a dimostrazione di vantaggi in termini di costi senza pari e di scalabilità modulare. Le ampie aree desertiche consentono la realizzazione di cluster fotovoltaici su scala gigawatt, mentre gli inseguitori monoassiali e i moduli bifacciali spingono i fattori di capacità oltre il 28%. Il calo dei prezzi dei moduli e i contratti EPC standardizzati portano i costi livellati al di sotto di 2 c/kWh, consolidando il fotovoltaico come cavallo di battaglia della nuova capacità rinnovabile. Con l'aumento delle fabbriche locali, gli sviluppatori di progetti prevedono prezzi più stabili e tempi di consegna più brevi, rafforzando il predominio del fotovoltaico nel mercato dell'energia solare in Arabia Saudita.
Si prevede che l'energia solare a concentrazione, sebbene di piccole dimensioni in termini di volume assoluto, registrerà un CAGR del 44.3% nel periodo 2026-2031. Gli impianti CSP dotati di accumulo soddisfano la domanda serale e forniscono inerzia, una caratteristica apprezzata poiché il fotovoltaico variabile penetra più in profondità nella rete. L'accumulo termico fino a 15 ore consente la distribuzione anche dopo il tramonto, riducendo la dipendenza dai picchi di produzione di gas. NEOM, cluster industriali e impianti di desalinizzazione remoti apprezzano questo calore verde distribuibile. Con la riduzione delle spese in conto capitale (capex) delle tecnologie a sali fusi e dell'automazione degli eliostati, la nicchia di mercato degli impianti CSP si amplia, garantendo che rimangano un complemento strategico nel mercato dell'energia solare in Arabia Saudita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di rete: domina la rete ma aumenta la domanda fuori rete per le aree remote
Gli asset on-grid rappresentavano il 89.85% della capacità installata nel 2025, a sostegno della strategia di generazione centralizzata e beneficiando dei PPA bancabili della Saudi Electricity Company. I parchi di dimensioni gigawatt si collegano a linee dorsali a 380 kV e beneficiano di economie di scala in termini di gestione e manutenzione (O&M), utilizzo del territorio e finanziamento. Una solida supervisione normativa aumenta la certezza, rafforzando il ruolo centrale del segmento on-grid nel mercato dell'energia solare in Arabia Saudita.
Si prevede che i sistemi off-grid, sebbene partano da una base ridotta, registreranno un CAGR del 36.1% entro il 2031, trainati da progetti di grandi dimensioni come NEOM e grandi miniere situate al di fuori dei principali corridoi della rete elettrica. Le microreti combinano il fotovoltaico con batterie e talvolta piccole turbine eoliche, riducendo i costi del gasolio e le emissioni. Container di stoccaggio modulari, EPC rapidi e permessi di costruzione semplificati rendono l'off-grid interessante per sviluppi urgenti. Con la crescita delle economie legate alla logistica e al turismo remoto, si prevede un'accelerazione della quota off-grid del mercato dell'energia solare in Arabia Saudita, nonostante la sua attuale incidenza ridotta.
Per utente finale: la domanda di servizi di pubblica utilità è in testa mentre la domanda di servizi commerciali e industriali guadagna slancio
Nel 2025, i progetti su scala industriale rappresentavano il 65.05% del mercato dell'energia solare in Arabia Saudita, aggiudicati tramite gare d'appalto centralizzate da 50 MW a 2 GW. Le valutazioni ambientali semplificate e le aste competitive mantengono bassi i costi di costruzione, consolidando i piani nazionali di decarbonizzazione. Questi impianti si collegano direttamente alle reti ad alta tensione, fornendo energia in grandi quantità a supporto dei picchi di carico estivi.
Si prevede che gli utenti commerciali e industriali registreranno un CAGR del 38.9%, riflettendo le iniziative aziendali di risparmio sui costi e gli impegni per la sostenibilità. Gli operatori siderurgici, cementieri e petrolchimici beneficiano di impianti fotovoltaici in loco collegati tramite net-metering o PPA virtuali. Le recenti modifiche alle politiche, che offrono contratti bancabili e approvazioni di interconnessione più rapide, aprono la strada all'implementazione su tetti e pensiline. Sebbene l'adozione residenziale rimanga modesta a causa delle tariffe agevolate, i programmi pilota nelle smart city indicano un potenziale latente, aggiungendo diversificazione al mercato dell'energia solare in Arabia Saudita nel tempo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le province del confine settentrionale e orientale si aggiudicano la maggior parte degli appalti su larga scala, poiché la loro irradiazione supera i 2,500 kWh/m²/anno e l'acquisizione di terreni è semplice. I mega-parchi, come il cluster di Al-Sadawi da 2 GW, ospitano sottostazioni condivise, riducendo i costi di allacciamento alla rete e incrementando i fattori di capacità complessivi. Queste regioni consolidano la spinta nazionale verso 58.7 GW di energie rinnovabili, rafforzando il primato dei corridoi desertici ricchi di risorse all'interno del più ampio mercato dell'energia solare dell'Arabia Saudita.
Le province occidentali stanno sfruttando l'energia solare per alimentare il turismo e la desalinizzazione. La Red Sea Development Company ha commissionato una microrete solare da 400 MW abbinata a batterie da 1.3 GWh, fornendo energia rinnovabile al 100% a resort e aeroporti. La sede nord-occidentale di NEOM accumulerà oltre 4 GW di fotovoltaico per l'esportazione di idrogeno, aggiungendo profondità strategica al mercato dell'energia solare dell'Arabia Saudita abbinando l'elettricità alle esportazioni di materie prime.
L'energia solare distribuita su fabbriche e hub logistici coniuga il risparmio energetico con la sostenibilità ambientale, sociale e di governance (ESG). Con l'aumento della domanda di elettricità dovuto allo sviluppo di nuovi data center e di settori industriali avanzati, le province centrali integreranno sistemi su tetti, pensiline e a terra, completando un quadro geografico diversificato per il mercato dell'energia solare in Arabia Saudita.
Panorama normativo
L'approvvigionamento di energia solare in Arabia Saudita è incentrato sul Programma Nazionale per le Energie Rinnovabili (NREP) del Ministero dell'Energia, con la Saudi Power Procurement Company (SPPC) che funge da acquirente principale e controparte per i contratti di acquisto di energia (PPA) su larga scala. Questo approccio centralizzato supporta le gare d'appalto competitive in stile REPDO, a cui si fa riferimento nelle recenti tornate, ed è stato accompagnato da crescenti requisiti di localizzazione, con soglie di contenuto locale che sono passate dal 15% nelle prime tornate al 35% nella sesta tornata.
Per quanto riguarda l'energia solare distribuita e per l'autoconsumo, l'Autorità saudita di regolamentazione dell'energia elettrica (SERA) definisce il quadro normativo per la produzione di energia rinnovabile destinata all'autoconsumo, mentre l'Organizzazione saudita per gli standard, la metrologia e la qualità (SASO) emana regolamenti tecnici per i sistemi solari fotovoltaici. Per quanto concerne la connessione alla rete, la Saudi Electricity Company (SEC) pubblica documenti e linee guida per la connessione di impianti fotovoltaici di piccola taglia, e il portale Shamsi supporta il percorso di accesso per i clienti alla rete solare distribuita.
Panorama competitivo
ACWA Power è leader con 17.8 GW di capacità contrattuale in 14 progetti, sfruttando il sostegno del Fondo di Investimento Pubblico e la sua profonda esperienza nel project finance per mantenere un vantaggio competitivo. Il portfolio dello sviluppatore comprende configurazioni fotovoltaiche, CSP e ibride, a supporto della diversificazione tecnologica. Le partnership con Saudi Aramco su complessi integrati solare-idrogeno estendono la sua influenza oltre la vendita di energia, radicando nuove catene del valore all'interno del mercato dell'energia solare saudita.
IPP stranieri, come Masdar, EDF Renewables e TotalEnergies, si assicurano posizioni attraverso joint venture che combinano competenze ingegneristiche globali con reti di esecuzione locali. Gli OEM cinesi JinkoSolar, LONGi e Trina Solar aprono stabilimenti a Riyadh e nella Provincia Orientale, raggiungendo soglie crescenti di contenuto locale e creando al contempo centri di assistenza post-vendita. Queste iniziative intensificano la concorrenza, riducendo i costi dell'hardware e accelerando il trasferimento tecnologico nel mercato dell'energia solare dell'Arabia Saudita.
L'innovazione tecnologica definisce ora la differenziazione. Gli sviluppatori implementano il monitoraggio delle prestazioni basato sull'intelligenza artificiale, ispezioni basate su droni e moduli bifacciali ad alta efficienza per ottenere rendimenti aggiuntivi. Con le offerte che scendono al di sotto dei 2 c/kWh, l'ottimizzazione di O&M e l'offerta di servizi accessori per batterie e supporto alla rete diventano nuove leve di fatturato. Questa spinta verso l'eccellenza operativa sottolinea una fase di maturazione per il mercato dell'energia solare in Arabia Saudita, dove la leadership di costo deve coesistere con la sofisticatezza tecnica.
Leader del settore dell'energia solare in Arabia Saudita
Gruppo Alfanar
Compagnia dell'energia futura di Abu Dhabi (Masdar)
EDF Renewables
Compagnia elettrica saudita
Società elettrica ACWA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: la Saudi Power Procurement Company (SPPC) ha annunciato l'elenco degli offerenti qualificati per il settimo ciclo del Programma nazionale per le energie rinnovabili, che comprende progetti solari ed eolici per una potenza complessiva di 5,300 MW. La fase di prequalificazione restringe il campo dei potenziali concorrenti nel breve termine per gli impianti solari su larga scala e conferma la continua fiducia nella procedura di appalto standardizzata SPPC come principale canale di accesso al mercato per la grande capacità fotovoltaica.
- Ottobre 2025: Saudi Electricity Company e EDF Power Solutions hanno firmato un contratto di acquisto di energia elettrica (PPA) della durata di 25 anni con SPPC per il progetto fotovoltaico Samtah da 600 MW. Il PPA a lungo termine migliora la bancabilità dei nuovi impianti fotovoltaici e rafforza il ruolo dei contratti garantiti da SPPC nel sostenere la partecipazione di sviluppatori internazionali insieme alle utility locali.
- Dicembre 2024: JinkoSolar e il Fondo per gli Investimenti Pubblici hanno annunciato una joint venture da 1.2 miliardi di dollari per la costruzione di un impianto di produzione di celle e moduli solari da 10 GW a Riyadh, con l'avvio della produzione previsto per il 2026. Ciò amplierà l'offerta nazionale di moduli, in linea con i criteri di valutazione del contenuto locale nelle gare d'appalto, e contribuirà a ridurre i tempi di consegna e a migliorare la capacità di assistenza post-vendita per i progetti realizzati nel Regno.
Ambito del rapporto sul mercato dell'energia solare in Arabia Saudita
L’energia solare è un tipo di energia rinnovabile in cui i pannelli solari vengono utilizzati per generare elettricità. I pannelli solari distribuiti sui tetti o montati sul terreno sono utilizzati in modo efficace dai consumatori di energia.
Il mercato dell'energia solare dell'Arabia Saudita è segmentato per tipologia in solare fotovoltaico (PV) e energia solare concentrata (CSP). Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base alla capacità installata (MW).
Per tecnologia
| Solare Fotovoltaico (FV) |
| Energia solare concentrata (CSP) |
Per tipo di griglia
| In griglia |
| Fuori dalla griglia |
Per utente finale
| Scala di utilità |
| Commerciale e industriale (C&I) |
| Residenziale |
Per componente (analisi qualitativa)
| Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) |
| Sistemi di montaggio e tracciamento |
| Equilibrio del sistema ed elettricità |
| Accumulo di energia e integrazione ibrida |
| Per tecnologia | Solare Fotovoltaico (FV) |
| Energia solare concentrata (CSP) | |
| Per tipo di griglia | In griglia |
| Fuori dalla griglia | |
| Per utente finale | Scala di utilità |
| Commerciale e industriale (C&I) | |
| Residenziale | |
| Per componente (analisi qualitativa) | Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) | |
| Sistemi di montaggio e tracciamento | |
| Equilibrio del sistema ed elettricità | |
| Accumulo di energia e integrazione ibrida |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta crescendo la capacità solare in Arabia Saudita?
Si prevede che la capacità installata aumenterà da 13.47 GW nel 2026 a 52.72 GW entro il 2031, riflettendo un CAGR del 31.4%.
Quale percentuale di installazioni utilizza la tecnologia fotovoltaica rispetto a quella CSP?
Il solare fotovoltaico rappresenta il 98.55% della capacità totale, mentre l'energia solare concentrata detiene una quota di nicchia ma registra il CAGR in più rapida crescita, pari al 44.3%.
Quali regioni attraggono i più grandi parchi solari su scala industriale?
Le province del confine settentrionale e orientale ospitano la maggior parte dei parchi più grandi grazie all'irradiazione superiore e al terreno disponibile, supportati da corridoi di rete da 380 kV.
Perché gli impianti solari fuori dalla rete elettrica stanno guadagnando terreno?
I progetti giga remoti e i siti industriali apprezzano le microreti off-grid per il risparmio sui costi e la rapida implementazione, determinando un CAGR del 36.1% per il segmento.
Chi è lo sviluppatore leader nel Paese?
ACWA Power è leader con 17.8 GW contrattualizzati in 14 progetti, sostenuti dal Fondo di investimento pubblico e da legami strategici con Saudi Aramco.
Quale ruolo gioca la produzione locale nella riduzione dei costi?
I nuovi impianti per moduli e wafer a Riyadh e nella provincia orientale accorciano le catene di fornitura e soddisfano le normative locali, contribuendo a tariffe d'asta ai minimi storici, inferiori a 2 c/kWh.


