

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
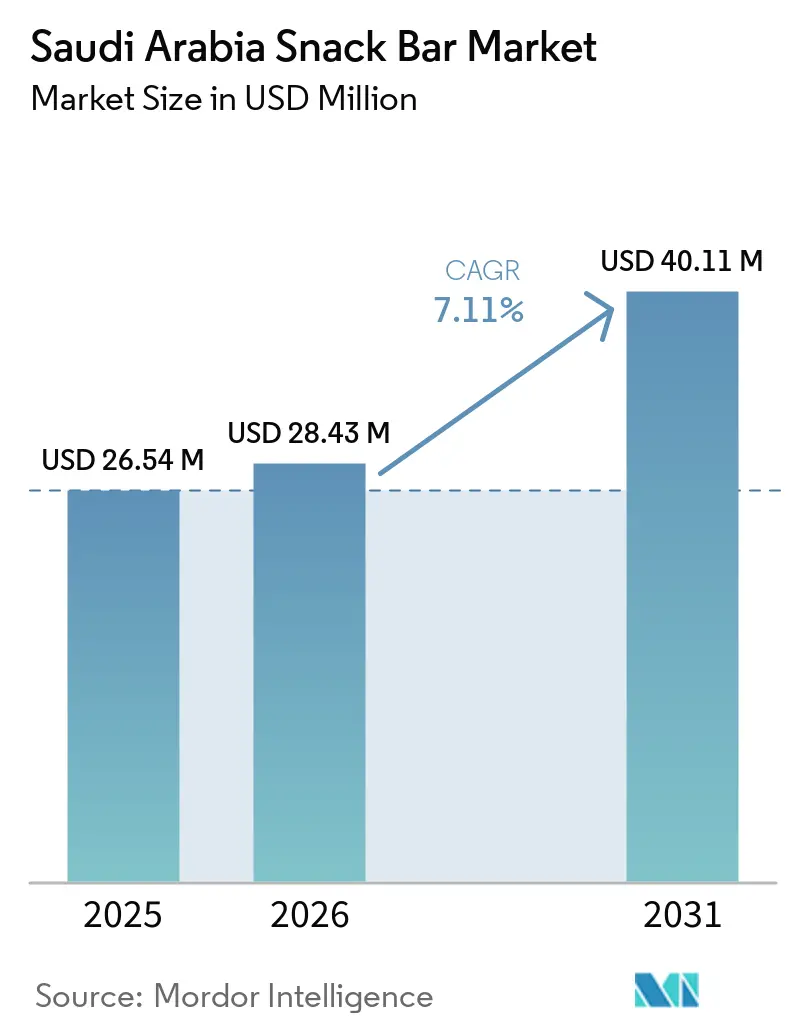
| Dimensione del mercato (2026) | USD 28.43 milioni |
| Dimensione del mercato (2031) | USD 40.11 milioni |
| Tasso di crescita (2026 - 2031) | 7.11% CAGR |
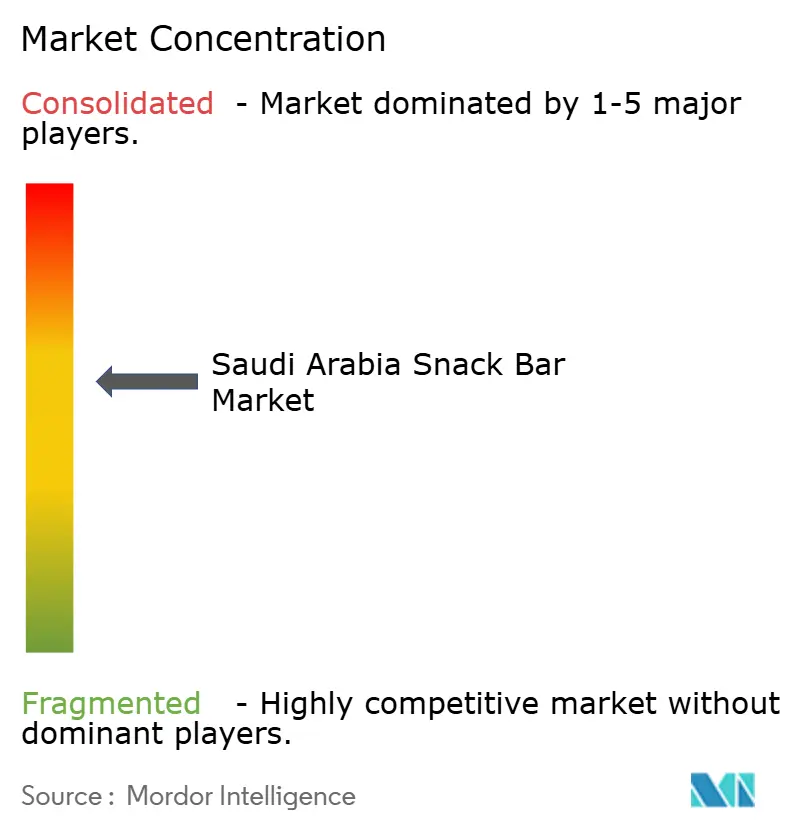
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli snack bar in Arabia Saudita di Mordor Intelligence
Il mercato degli snack bar in Arabia Saudita aveva un valore di 26.54 milioni di dollari nel 2025 e si prevede che crescerà da 28.43 milioni di dollari nel 2026 a 40.11 milioni di dollari entro il 2031, con un CAGR del 7.11% durante il periodo di previsione (2026-2031). Le iniziative sanitarie della Vision 2030 dell'Arabia Saudita, i cambiamenti nello stile di vita urbano e un programma di investimenti per la sicurezza alimentare da 10 miliardi di dollari stanno guidando la traiettoria ascendente del paese.[1]Fonte: Multidisciplinary Digital Publishing Institute, "La strategia alimentare sana dell'Arabia Saudita: progressi e ostacoli sulla strada del 2030", mdpi.comQueste iniziative non solo rafforzano le catene di approvvigionamento nazionali, ma sottolineano anche l'impegno del Regno per la salute e il benessere. I dati dell'Autorità generale per le statistiche hanno rivelato che nel 2024, il 58.5% degli individui di età pari o superiore a 18 anni nel Regno ha praticato almeno 150 minuti di esercizio fisico a settimana.[2]Fonte: Autorità generale per le statistiche (GASTAT), "L'Autorità generale per le statistiche annuncia le statistiche sull'attività fisica per l'Arabia Saudita nel 2024", mos.gov.saQuesta crescente cultura del fitness alimenta una domanda costante di cibi pronti ricchi di proteine. Gli operatori del mercato stanno raccogliendo i frutti delle dichiarazioni obbligatorie sulle calorie e dei divieti sui grassi trans, che favoriscono prodotti trasparenti e riformulati. Inoltre, gli allineamenti normativi, i miglioramenti nella logistica della catena del freddo e l'aumento dei volumi del travel retail durante le stagioni dell'Hajj e dell'Umrah stanno ampliando la domanda indirizzabile del mercato. Le dinamiche dell'ecosistema sono ulteriormente arricchite da consolidamenti multinazionali, da un passaggio all'approvvigionamento di ingredienti locali e da una rapida accelerazione dell'e-commerce, tutti indicatori di una traiettoria di crescita solida e sostenuta per il mercato degli snack bar in Arabia Saudita.
Punti chiave del rapporto
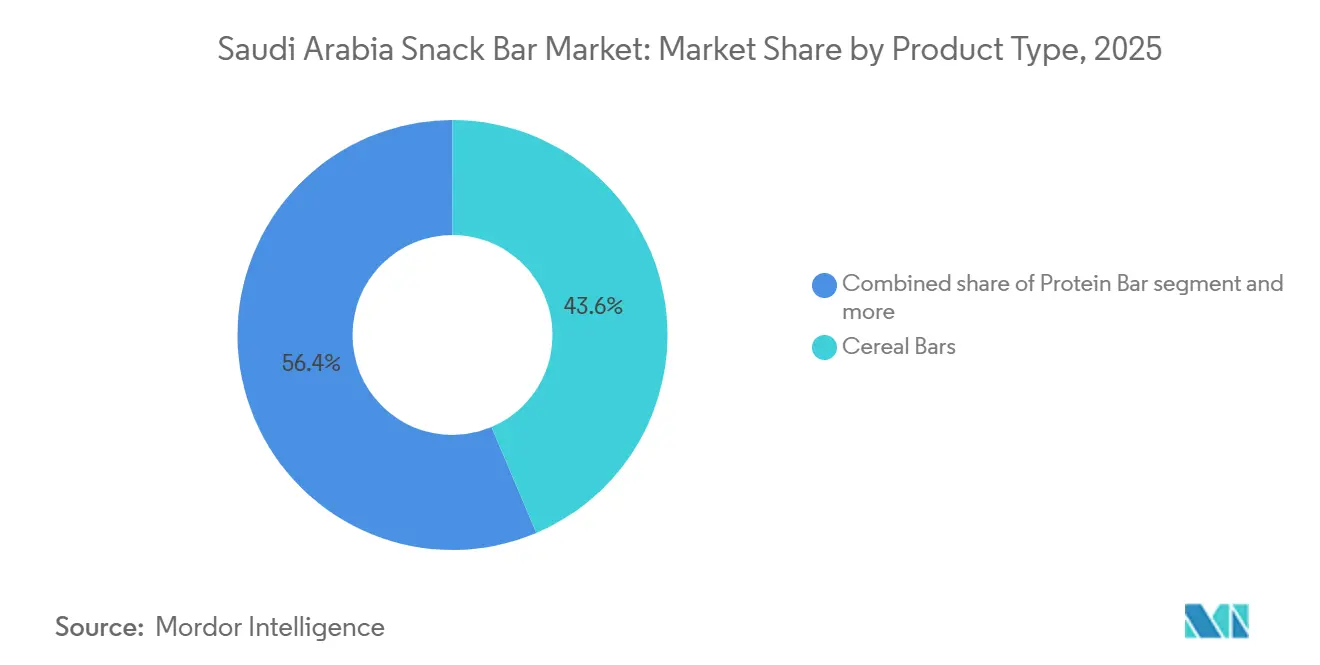
- Per tipologia di prodotto, le barrette di cereali hanno dominato il mercato degli snack bar in Arabia Saudita con il 43.62% del mercato nel 2025, mentre si prevede che le barrette energetiche registreranno il CAGR più rapido, pari all'7.97%, dal 2026 al 2031.
- In base al profilo aromatico, le varianti al cioccolato hanno rappresentato il 34.21% del fatturato nel 2025, mentre si prevede che i gusti a base di frutta secca e semi cresceranno a un CAGR del 7.62% entro il 2031.
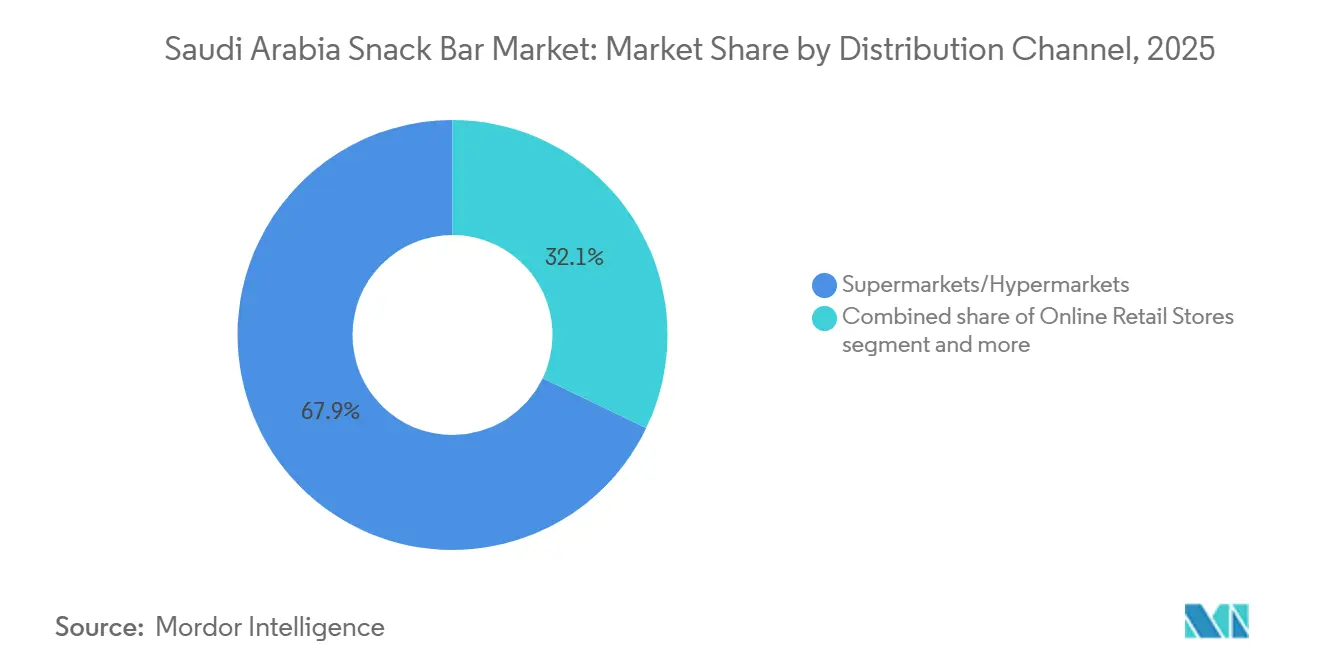
- Per canale di distribuzione, supermercati e ipermercati detenevano il 67.88% del mercato nel 2025, mentre la vendita al dettaglio online è destinata a registrare il CAGR più elevato, pari al 7.73%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli snack bar in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di comode opzioni per la colazione da asporto | + 1.8% | Riyadh, Jeddah, Provincia Orientale | Medio termine (2-4 anni) |
| Crescita della cultura del fitness e degli abbonamenti in palestra | + 1.5% | Centri urbani, città secondarie | A lungo termine (≥ 4 anni) |
| Espansione della presenza della moderna vendita al dettaglio di generi alimentari | + 1.2% | il | A breve termine (≤ 2 anni) |
| Iniziative governative sulla “Strategia alimentare sana” | + 1.0% | il | A lungo termine (≥ 4 anni) |
| Reddito disponibile più elevato tra i millennial sauditi | + 0.9% | Aree urbane | Medio termine (2-4 anni) |
| L'ascesa del turismo dell'Hajj e dell'Umrah stimola il travel retail | + 0.7% | La Mecca, Medina, principali aeroporti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di comode opzioni per la colazione da asporto
Con l'accelerazione dell'urbanizzazione, i professionisti impegnati optano sempre più spesso per soluzioni per la colazione da asporto per adattarsi alle routine mattutine compresse. I turni prolungati nei cantieri dei mega-progetti Vision 2030 stanno incrementando i volumi di vendita, in particolare nei cantieri edili e nelle mense aziendali, dove la domanda di opzioni pratiche e nutrienti è elevata. Con l'aumento della spesa dei consumatori, i prezzi premium stanno diventando più accessibili, poiché i consumatori sono disposti a pagare per qualità e praticità. Inoltre, l'abbondanza locale di datteri e latticini non solo mantiene bassi i costi, ma garantisce anche che i prodotti rispecchino le preferenze di gusto culturali, rendendoli più appetibili per il pubblico di riferimento. Questi ingredienti consentono ai produttori di creare formulazioni convenienti che soddisfano sia le aspettative di gusto che le esigenze nutrizionali. Nel frattempo, le iniziative di benessere sul posto di lavoro sostenute dal governo stanno promuovendo ulteriormente il passaggio a opzioni confezionate più salutari, promuovendo prodotti in linea con le linee guida nutrizionali e gli obiettivi di benessere. Tali programmi stanno promuovendo una maggiore consapevolezza e accettazione di abitudini alimentari più sane tra i professionisti.
Crescita della cultura del fitness e degli abbonamenti in palestra
In Arabia Saudita, un numero crescente di adulti soddisfa i parametri di attività fisica stabiliti dall'Organizzazione Mondiale della Sanità, a dimostrazione di una crescente consapevolezza della forma fisica nella regione. Allo stesso tempo, il mercato degli integratori alimentari per lo sport è in espansione, trainato dalla crescente domanda di prodotti per la salute e il benessere da parte dei consumatori. Con un apporto proteico raccomandato di 1.2-2 g/kg di massa corporea, le barrette ad alto contenuto proteico stanno guadagnando terreno come soluzioni post-allenamento preferite, soddisfacendo le esigenze nutrizionali delle persone attive. Le start-up locali stanno sfruttando l'influencer marketing per rafforzare la riconoscibilità del marchio e raggiungere una fascia demografica più giovane, mentre i marchi globali stanno cogliendo le opportunità offerte dall'espansione delle infrastrutture sportive del Paese, tra cui nuove palestre e centri fitness. Il fascino di prestazioni migliori e di riduzione dello stress trova riscontro sia tra gli atleti che puntano a risultati migliori, sia tra i professionisti aziendali che cercano di gestire efficacemente lo stress correlato al lavoro.
Espansione della presenza della moderna vendita al dettaglio di generi alimentari
L'Arabia Saudita sta rapidamente modernizzando il suo panorama commerciale, caratterizzato da significative espansioni di catene e da una forte spinta all'e-commerce. In particolare, si prevede che il settore dell'e-commerce di generi alimentari registrerà una crescita significativa nei prossimi anni. Nel 2023, il mercato alimentare al dettaglio del Regno ha registrato una notevole espansione, supportata da una crescita annuale costante. Questa crescita è in gran parte attribuibile all'ascesa di ipermercati e supermercati nelle città secondarie, che hanno esteso la loro portata oltre i tradizionali centri di Riyadh e Jeddah. Con l'espansione del commercio al dettaglio moderno, si stabiliscono canali di distribuzione standardizzati. Questi canali privilegiano sempre più le barrette confezionate rispetto ai tradizionali snack sfusi. Inoltre, le avanzate capacità di gestione della catena del freddo svolgono un ruolo fondamentale nella conservazione degli ingredienti funzionali. Il Jeddah Food Cluster, che si estende su una superficie di ben 11 milioni di metri quadrati ed è riconosciuto dal Guinness dei Primati come il più grande parco alimentare del mondo, vanta 134,000 metri quadrati dedicati allo stoccaggio condiviso di prodotti refrigerati e asciutti.[3]Fonte: Saudi Food Manufacturing, "L'Arabia Saudita inaugura il più grande parco alimentare del mondo a Jeddah e punta a 5.3 miliardi di dollari di investimenti", saudifoodmanufacturing.comQuesta struttura riduce significativamente i costi di distribuzione per i prodotti termosensibili. L'adozione della tecnologia per la vendita al dettaglio, dalla gestione digitale dell'inventario all'analisi dei consumi, ha consentito ai rivenditori di migliorare le previsioni della domanda e di ottimizzare lo spazio sugli scaffali per le categorie di snack bar. Dal 2023, l'obbligo di approvvigionamento di contenuti locali presso le strutture governative ha aperto nuove opportunità di distribuzione, soprattutto attraverso i canali istituzionali.
Iniziative del governo per una "strategia alimentare sana"
Nel settembre 2018, la Saudi Food and Drug Authority (SFDA) ha lanciato la sua "Strategia per un'alimentazione sana". Questa iniziativa mira a stabilire un quadro normativo trasparente per gli snack, richiedendo la divulgazione delle calorie e fissando obiettivi per la riduzione del sodio. La SFDA ha individuato lacune nel rispetto di questi limiti volontari di sodio, evidenziando la necessità di una riformulazione, un cambiamento che vada a vantaggio dei produttori di snack bar conformi. La strategia vieta anche gli oli parzialmente idrogenati, eliminando di fatto i grassi trans dagli snack. Inoltre, un'accisa significativa sulle bevande zuccherate aumenta l'attrattiva delle alternative a basso contenuto di zucchero. Gli esercizi di ristorazione sono tenuti a divulgare il conteggio delle calorie sui menu, con ispezioni che rivelano aree di non conformità, suggerendo una potenziale repressione che potrebbe favorire i marchi che puntano sulla trasparenza. La certificazione governativa "Balanced Meal" offre un vantaggio di marketing ai prodotti conformi. Tuttavia, solo una piccola parte dei produttori ha adottato l'etichettatura nutrizionale volontaria sulla parte anteriore della confezione, posizionando i primi utilizzatori in una posizione di vantaggio significativo. La SFDA impone inoltre la dichiarazione degli allergeni in varie categorie, semplificando l'etichettatura per i marchi internazionali che si rivolgono al mercato saudita.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sensibilità ai prezzi nel contesto delle riforme dei sussidi | -1.4% | Focus nazionale e rurale | A breve termine (≤ 2 anni) |
| Percezione dell'elevato contenuto di zucchero in alcune barrette | -0.8% | Consumatori urbani attenti alla salute | Medio termine (2-4 anni) |
| Catena del freddo limitata per le barrette con ingredienti funzionali | -0.6% | Aree rurali e remote | A lungo termine (≥ 4 anni) |
| Dominanza degli snack tradizionali nelle aree rurali | -0.5% | Regioni rurali, città più piccole | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sensibilità ai prezzi nel contesto delle riforme dei sussidi
I continui tagli ai sussidi in Arabia Saudita stanno rendendo i consumatori più sensibili al prezzo, soprattutto quando si tratta di prodotti alimentari discrezionali come le barrette premium. A marzo 2025, l'inflazione alimentare ha raggiunto il 2.0% su base annua. Allo stesso tempo, le più ampie riforme economiche del Regno, che includono l'introduzione dell'IVA e l'adeguamento dei sussidi energetici, stanno mettendo a dura prova i bilanci delle famiglie. Mentre gli aumenti del prezzo del gasolio a gennaio 2025 hanno avuto un leggero impatto sui costi di produzione per i principali produttori alimentari, le aziende più piccole hanno dovuto fare i conti con costi logistici relativamente più elevati. Di conseguenza, i consumatori si stanno rivolgendo all'acquisto all'ingrosso e cercano valore, optando per confezioni multiple e promozioni invece di monoporzioni premium. Gli snack tradizionali, spesso molto più economici delle loro controparti locali importate o premium, continuano a esercitare una pressione competitiva nei mercati sensibili al prezzo. Tuttavia, con i millennial e i professionisti urbani che godono di un reddito disponibile in aumento, si nota una netta spaccatura nel mercato: un segmento rimane attento al valore, mentre l'altro propende per offerte premium.
Percezione dell'elevato contenuto di zucchero in alcune barrette
Con la crescente attenzione alla salute tra i consumatori, cresce lo scetticismo nei confronti di alcune barrette. Le barrette energetiche e le varianti al cioccolato, spesso ad alto contenuto di zucchero, sono sottoposte a particolare attenzione. La strategia saudita per un'alimentazione sana, che enfatizza la riduzione dell'assunzione di zucchero e impone un'accisa significativa sulle bevande zuccherate, ha intensificato l'attenzione sugli zuccheri aggiunti in diverse categorie alimentari. La sorveglianza della Saudi Food and Drug Authority (SFDA) ha rivelato che la maggior parte dei prodotti alimentari commercializzati per i bambini superava i limiti di zucchero stabiliti dall'Organizzazione Mondiale della Sanità (OMS). Tali risultati potrebbero influenzare la percezione delle barrette, soprattutto considerando le loro implicazioni più ampie. Studi recenti dimostrano che molti giovani adulti hanno una solida conoscenza della nutrizione, il che determina una domanda di etichette più chiare che diano priorità ai dolcificanti naturali o a ridotto contenuto di zucchero. In risposta, il mercato si sta spostando verso i dolcificanti a base di datteri, sfruttando la ricca produzione di datteri dell'Arabia Saudita e mettendo in risalto il rapporto proteine/zuccheri piuttosto che il solo contenuto di zucchero. Questa sfida offre ai marchi un'opportunità concreta per distinguersi, enfatizzando i benefici funzionali rispetto al mero piacere del gusto.
Analisi del segmento
Per tipo di prodotto: le barrette di cereali sono in testa nonostante lo slancio delle barrette energetiche
Nel 2025, le barrette di cereali hanno dominato il mercato saudita degli snack bar, con una quota del 43.62% del fatturato totale. Questa roccaforte è dovuta in gran parte alla radicata affinità dei consumatori sauditi per i prodotti a base di granola e avena, che si integrano perfettamente nelle loro tradizionali colazioni a base di cereali. Apprezzate per la loro praticità e genuinità, le barrette di cereali hanno trovato il favore di una fascia demografica eterogenea, dai professionisti impegnati agli studenti. Per i consumatori locali, le barrette di cereali rappresentano una naturale evoluzione delle loro consolidate abitudini alimentari, il che le rende più facili da adottare rispetto a formati più specializzati. Grazie alla visibilità globale del marchio e all'introduzione di formulazioni di ispirazione regionale, le barrette di cereali hanno rafforzato la loro risonanza culturale. Grazie alla loro adattabilità e alla fiducia che hanno guadagnato, le barrette di cereali sono destinate a mantenere la loro posizione di leader, anche se devono affrontare una concorrenza più agguerrita da parte di formati di snack funzionali e ibridi.
Le barrette energetiche rappresentano il segmento in più rapida crescita del mercato, con proiezioni che indicano un CAGR dell'7.97% fino al 2031. La loro crescita è strettamente legata alla fiorente cultura del fitness in Arabia Saudita, alimentata dai crescenti investimenti in palestre, centri fitness e club sportivi. Con la crescente consapevolezza dell'importanza dell'alimentazione sportiva, in particolare del bilancio energetico e del recupero, le barrette energetiche si sono ritagliate una nicchia tra i giovani urbani e i professionisti attivi. A differenza delle loro controparti a base di cereali, le barrette energetiche si posizionano come integratori per migliorare le prestazioni, attraendo un pubblico più giovane motivato dalle aspirazioni legate al fitness. Innovazioni pensate per le esigenze di allenamento, come le barrette pre-allenamento ricche di carboidrati e le opzioni di rifornimento post-allenamento, stanno diversificando le scelte dei consumatori. Con l'aumento del reddito disponibile e la transizione verso uno stile di vita attento alla salute, le barrette energetiche sono destinate a guidare la tendenza alla premiumizzazione del mercato, attraendo consumatori che considerano l'alimentazione un elemento fondamentale per le proprie prestazioni e il proprio benessere a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per profilo aromatico: il predominio del cioccolato affronta la sfida della frutta secca e dei semi
Nel 2025, i gusti a base di cioccolato hanno dominato il segmento degli snack bar sauditi, conquistando il 34.21% della quota di mercato. Il loro fascino diffuso affonda le sue radici nella percezione globale del cioccolato come simbolo di piacere e comfort, che attrae diverse fasce d'età e di reddito. Questo profondo legame emotivo che i consumatori condividono con il cioccolato ne consolida lo status di gusto fondamentale, fondamentale sia nelle strategie di mercato mainstream che in quelle premium. Tuttavia, le sfide incombono. La Saudi Food and Drug Authority (SFDA) sta intensificando la sua attenzione sulla riduzione del contenuto di zucchero. Dato che le formulazioni di cioccolato si sono storicamente basate sull'aggiunta di zuccheri per ottenere dolcezza e consistenza, questo cambiamento normativo è significativo. I produttori sono ora invitati a cambiare rotta, esplorando alternative come i dolcificanti naturali o aumentando il contenuto di cacao per soddisfare questi nuovi parametri di riferimento per la salute. Tuttavia, in contesti guidati dagli acquisti d'impulso, il fascino familiare del cioccolato e la promessa di piacere lo mantengono in prima linea nelle scelte dei consumatori.
I gusti di frutta secca e semi si stanno affermando come il segmento in più rapida crescita, con un CAGR previsto del 7.62% entro il 2031. La loro ascesa è dovuta in gran parte a una svolta tra i consumatori attenti alla salute verso prodotti percepiti come puliti, naturali e ricchi di nutrienti. Ricchi di proteine, fibre e grassi sani, frutta secca e semi sono in linea con gli ideali di nutrizione sportiva e con le iniziative sanitarie approvate dal governo che promuovono diete equilibrate. La tendenza globale dei superfood amplifica ulteriormente questo interesse, mettendo in luce ingredienti come mandorle, chia e semi di girasole come preziose aggiunte agli spuntini quotidiani. C'è anche il potenziale per integrare gusti culturalmente significativi, utilizzando frutta secca regionale e abbinamenti tradizionali per aumentare l'appeal locale. Tuttavia, un ostacolo principale risiede nel garantire la consistenza uniforme e la stabilità a scaffale nel clima soffocante dell'Arabia Saudita. Ciononostante, la capacità della categoria di bilanciare i benefici nutrizionali con la rilevanza culturale la posiziona come un vivace motore di crescita nel panorama dei gusti.
Per canale di distribuzione: i supermercati regnano mentre l'online cresce
Nel 2025, supermercati e ipermercati hanno dominato la distribuzione di snack bar in Arabia Saudita, con una quota del 67.88% delle vendite totali. Questa posizione dominante sottolinea abitudini di consumo radicate, con le famiglie che gravitano verso questi punti vendita per un'esperienza alimentare completa. L'ampia gamma di prodotti, la maggiore visibilità promozionale e la fiducia in marchi di vendita al dettaglio affermati rafforzano la loro posizione nel settore dei beni di largo consumo confezionati, snack bar inclusi. Oltre al semplice shopping, molti sauditi considerano questi punti vendita come porte d'accesso a nuove scoperte di snack, grazie a promozioni in negozio e assaggi. La loro solida infrastruttura per la catena del freddo offre una conservazione superiore per i prodotti sensibili, un netto vantaggio rispetto ai punti vendita tradizionali. Sebbene questa supremazia sia destinata a continuare nel prossimo futuro, l'ascesa dei canali digitali sta iniziando a modificare le dinamiche.
Il commercio al dettaglio online, pur essendo attualmente un attore di secondo piano, è il canale in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.73% fino al 2031. Questa impennata è trainata dalla rapida modernizzazione del settore retail in Arabia Saudita e dai significativi investimenti nelle infrastrutture per l'e-commerce, come dimostrano il centro di distribuzione a temperatura controllata di iHerb a Riyadh e le reti di consegna dell'ultimo miglio potenziate. Le piattaforme online non solo ampliano l'accesso a una vasta selezione di snack bar provenienti da tutto il mondo, ma introducono anche servizi in abbonamento e consulenze nutrizionali personalizzate, distinguendosi così dai negozi fisici. Tuttavia, permangono degli ostacoli, soprattutto nel mantenimento del controllo della temperatura per ingredienti sensibili come i probiotici. Inoltre, la necessità di ottenere le rigorose licenze dall'Autorità saudita per gli alimenti e i farmaci e di assicurarsi le certificazioni halal rappresenta una sfida per i nuovi operatori globali. Ciononostante, la combinazione unica di praticità e personalizzazione offerta dal commercio al dettaglio online lo rende il canale più trasformativo e scalabile per il futuro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
I centri urbani dominano il mercato degli snack bar in Arabia Saudita, con Riyadh, Gedda e la Provincia Orientale in testa ai consumi. Questa tendenza è alimentata dall'aumento del reddito disponibile, dall'impennata della vendita al dettaglio moderna e da un cambiamento di stile di vita verso i cibi pronti. Nella capitale, la stabilità occupazionale del governo e i mega-progetti stimolano la domanda di prodotti alimentari da asporto, soprattutto tra i professionisti impegnati. Gedda, cuore commerciale e punto di accesso chiave per i pellegrini dell'Hajj, beneficia di un fiorente mercato del travel retail. Nel frattempo, la Provincia Orientale, sostenuta dall'industria petrolifera, gode di una forza lavoro con un potere d'acquisto stabile, anche in mezzo ai cambiamenti economici. Guardando al futuro, la Vision 2030 del governo, con la sua attenzione alla diversificazione economica, allo sviluppo dei NEOM e alla crescita del turismo, sta rimodellando il panorama del mercato, spingendo i centri di consumo oltre i soliti centri urbani.
Sebbene le città secondarie e le zone rurali promettano una crescita promettente, sono ostacolate dalle abitudini alimentari tradizionali, dalla mancanza di infrastrutture per la catena del freddo e dalla sensibilità ai prezzi. Le aree rurali, con le loro inclinazioni culturali, continuano a preferire gli snack tradizionali, affidandosi a filiere consolidate che privilegiano i prodotti locali rispetto alle opzioni confezionate. Tuttavia, con gli investimenti del governo in infrastrutture come la cella frigorifera del Food Cluster di Jeddah e il miglioramento della logistica, la portata del mercato si sta costantemente ampliando. Inoltre, l'impegno del Regno per la sicurezza alimentare, sottolineato da un investimento agricolo di 10 miliardi di dollari e da una spinta alla produzione locale, apre la strada a barrette di snack locali. Queste barrette possono sfruttare gli ingredienti regionali, riducendo la dipendenza dalle importazioni.
La Mecca e Medina, centri nevralgici del turismo religioso, presentano tendenze di consumo distinte, soprattutto durante le stagioni dei pellegrinaggi. Queste città registrano un afflusso significativo di visitatori durante l'Hajj e l'Umrah, con conseguente aumento della domanda di beni e servizi su misura per le esigenze dei pellegrini. Poiché le autorità mirano ad aumentare il numero di pellegrini nel prossimo futuro, si prevede un corrispondente aumento della domanda di snack da viaggio diversificati dal punto di vista culturale e alimentare. Tra questi, snack che soddisfano i requisiti halal e le preferenze di gusto regionali, garantendo praticità ai viaggiatori. Le regioni vicine ai confini e agli snodi dei trasporti prosperano grazie ai consumi legati al trasporto pubblico, trainati dal movimento di pellegrini e turisti. Allo stesso tempo, con la Vision 2030 che stimola sia la crescita demografica che quella commerciale, stanno emergendo nuovi centri di domanda in zone economiche e aree di sviluppo appositamente designate, diversificando ulteriormente i modelli di consumo e creando opportunità per le imprese di soddisfare le esigenze in evoluzione.
Panorama competitivo
Il mercato degli snack bar in Arabia Saudita riflette un moderato consolidamento, in cui multinazionali affermate si contendono il predominio in un contesto di crescente concorrenza locale. Almarai, un attore di spicco, sta cambiando strategia. Nel marzo 2025, l'azienda ha fatto notizia con l'acquisizione di Hamouda Food per 263 milioni di SAR (70.1 milioni di dollari). Questa acquisizione segna un cambiamento notevole per Almarai, tradizionalmente radicata nel settore lattiero-caseario, che ora punta saldamente al settore degli snack. L'operazione sottolinea l'ambizione di Almarai di ampliare la propria gamma di prodotti e acquisire una quota più consistente nel fiorente mercato degli snack bar. Nel frattempo, sulla scena globale, i colossi del settore stanno facendo scalpore. La monumentale acquisizione di Kellanova da parte di Mars per 36 miliardi di dollari e l'acquisizione di Power Crunch da parte di Ferrero non solo rafforzano i loro portafogli, ma garantiscono anche vantaggi di scala senza pari. Tali consolidamenti strategici consentono a questi giganti di perfezionare le operazioni, rafforzare i canali di distribuzione e rafforzare la propria presenza sul mercato, un'impresa che per i piccoli operatori è un compito arduo da realizzare attraverso una crescita organica.
Creare prodotti culturalmente personalizzati con ingredienti tradizionali sauditi come datteri, cardamomo e noci locali è molto promettente. Questi ingredienti non solo rispecchiano i gusti locali, ma soddisfano anche la crescente domanda globale di sapori autentici ed esotici. Le aziende che sfruttano questi ingredienti possono accedere sia al mercato nazionale che a quello internazionale, creando una proposta di valore unica. Inoltre, l'utilizzo di ingredienti tradizionali è in linea con la crescente preferenza dei consumatori per prodotti naturali e tradizionali, stimolando ulteriormente le opportunità di crescita. I disruptor stanno adottando modelli di vendita diretta al consumatore e servizi in abbonamento, evitando i margini del commercio al dettaglio tradizionale. Questo approccio consente loro di costruire relazioni più solide con i clienti, raccogliere feedback diretti e offrire esperienze personalizzate. Abbracciando la tecnologia, gli operatori del settore si stanno concentrando sull'efficienza della supply chain, sulla gestione della catena del freddo e sul marketing digitale, con particolare attenzione al coinvolgimento dei giovani attraverso i social media. Questi progressi non solo riducono i costi operativi, ma migliorano anche il contatto con i clienti, in particolare tra i giovani esperti di tecnologia che stanno guidando le tendenze di consumo.
La Food and Drug Authority dell'Arabia Saudita applica un rigoroso quadro normativo, che richiede certificazioni halal ed etichettatura degli allergeni. Queste normative garantiscono che i prodotti soddisfino i più elevati standard di sicurezza e conformità culturale, rafforzando la fiducia dei consumatori nel mercato. Per gli operatori più esperti, l'adesione a questi standard rafforza la reputazione del marchio e il vantaggio competitivo. Tuttavia, per i nuovi arrivati, destreggiarsi tra questi rigorosi requisiti può rappresentare un ostacolo significativo, spesso richiedendo investimenti aggiuntivi nei processi di conformità e certificazione. Nonostante queste sfide, il contesto normativo crea anche opportunità di innovazione, poiché le aziende sviluppano nuovi metodi per soddisfare questi standard in modo efficiente. Inoltre, l'enfasi sull'etichettatura halal e degli allergeni è in linea con le tendenze globali, consentendo ai prodotti sauditi di competere efficacemente nei mercati internazionali, dove tali certificazioni sono sempre più apprezzate.
Leader del settore degli snack bar in Arabia Saudita
-
PepsiCo Inc
-
Kellonova
-
General Mills, Inc
-
Semplicemente Good Foods Co
-
Mondelez International, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: PepsiCo ha inaugurato la sua sede regionale per il Medio Oriente a Riyadh, nel King Abdullah Financial District, annunciando al contempo un investimento di 30 milioni di SAR per un centro di ricerca e sviluppo. Un centro decisionale locale più ampio e una maggiore capacità di sviluppo prodotto favoriscono una più rapida localizzazione di gusti e formati di confezionamento, migliorando al contempo il coordinamento con i requisiti normativi e di vendita al dettaglio in Arabia Saudita per l'intera gamma di snack.
- Dicembre 2025: Mars, Incorporated ha ottenuto le approvazioni normative finali e ha proceduto al perfezionamento dell'acquisizione di Kellanova. L'operazione ha permesso di creare una piattaforma globale più ampia nel settore degli snack, con marchi e competenze diversificati riuniti sotto un unico proprietario, rafforzando l'ampiezza del portafoglio e il potere contrattuale con i principali rivenditori e distributori sauditi.
- Novembre 2025: PepsiCo ha annunciato una partnership decennale come fornitore esclusivo di bevande e snack per Six Flags e Aquarabia a Qiddiya City. La presenza a lungo termine all'interno di una destinazione di intrattenimento di punta amplia le occasioni di prova e di acquisto d'impulso per gli snack di marca, con un elevato flusso di visitatori, e può incrementare la domanda al dettaglio grazie a una maggiore visibilità del marchio.
Ambito e metodologia
Le barrette snack sono prodotti alimentari pratici e pronti al consumo, generalmente realizzati con una combinazione di cereali, grani, frutta secca, semi, frutta, dolcificanti o altri ingredienti funzionali e confezionati in una barretta compatta. Il mercato delle barrette snack in Arabia Saudita è segmentato per tipologia di prodotto, profilo aromatico e canale di distribuzione. In base alla tipologia di prodotto, il mercato è segmentato in barrette di cereali, barrette proteiche e altre barrette snack, con le barrette di cereali ulteriormente suddivise in barrette di granola e altre barrette di cereali. In base al profilo aromatico, il mercato è segmentato in barrette a base di cioccolato, a base di frutta, a base di frutta secca e semi e altre. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi online e altri canali di vendita al dettaglio. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (in USD).
Per tipo di prodotto
| Barrette di cereali | Barrette ai cereali |
| Altre barrette ai cereali | |
| Protein Bars | |
| Altri snack bar |
Per profilo aromatico
| A base di cioccolato |
| A base di frutta |
| Noci e semi |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi on-line |
| Altri canali fuori commercio |
| Per tipo di prodotto | Barrette di cereali | Barrette ai cereali |
| Altre barrette ai cereali | ||
| Protein Bars | ||
| Altri snack bar | ||
| Per profilo aromatico | A base di cioccolato | |
| A base di frutta | ||
| Noci e semi | ||
| Altro | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi on-line | ||
| Altri canali fuori commercio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli snack bar in Arabia Saudita nel 2026?
Il mercato degli snack bar in Arabia Saudita valeva 28.43 milioni di dollari nel 2026 e si prevede che raggiungerà i 40.11 milioni di dollari entro il 2031.
Qual è l'attuale tasso di crescita degli snack bar in Arabia Saudita?
Il mercato sta progredendo a un CAGR del 7.11% nel periodo di previsione 2026-2031, spinto dalle iniziative sanitarie e dalla cultura del fitness.
Quale tipologia di prodotto vende più barrette oggi?
Le barrette di cereali rappresentano il 43.62% delle vendite del 2025, beneficiando della compatibilità con la colazione e dell'ampia disponibilità nei supermercati.
Quale categoria di gusti sta riscuotendo il successo più rapido?
I gusti di frutta secca e semi stanno crescendo a un CAGR del 7.62%, trainati dalla percezione di etichette pulite e da un maggiore contenuto proteico.


