

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
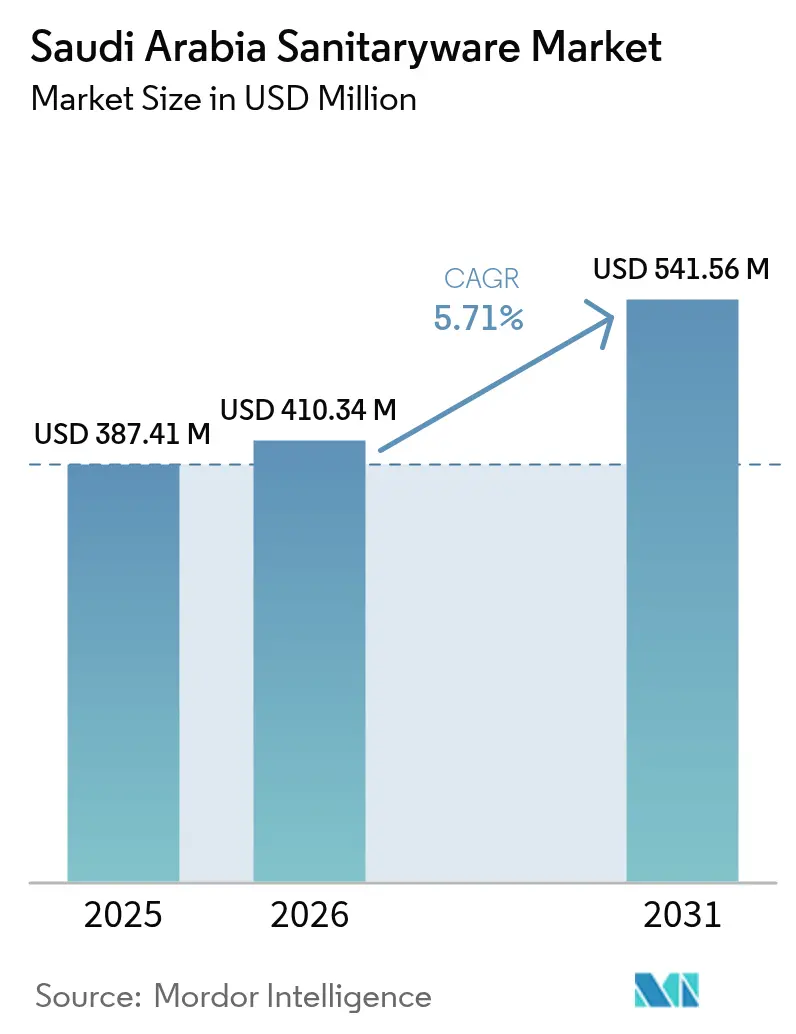
| Dimensione del mercato (2026) | USD 410.34 milioni |
| Dimensione del mercato (2031) | USD 541.56 milioni |
| Tasso di crescita (2026 - 2031) | 5.71% CAGR |
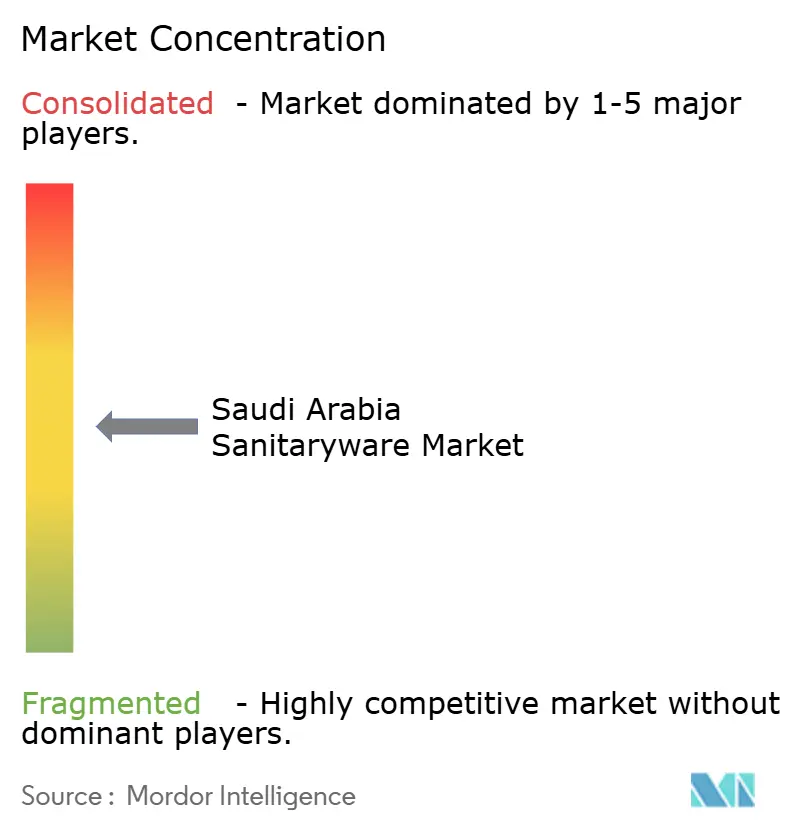
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sanitari in Arabia Saudita di Mordor Intelligence
Il mercato degli articoli sanitari in Arabia Saudita ha raggiunto un valore di 387.41 milioni di dollari nel 2025, 410.34 milioni di dollari nel 2026 e si prevede che raggiungerà i 541.56 milioni di dollari entro il 2031, con un CAGR del 5.71% nel periodo 2026-2031. La crescita nel 2026 è trainata dalla spinta al settore abitativo della Vision 2030, dai mega-progetti su larga scala e dalla localizzazione guidata dalle politiche che potenzia l'assemblaggio nel Regno per i componenti critici, il che insieme riduce i tempi di consegna e stabilizza la pianificazione dei progetti [1] Saudi Vision 2030, “Vision 2030 Overview,” Vision 2030, vision2030.gov.sa . I venti favorevoli per il settore residenziale rimangono solidi, poiché la proprietà di case è salita al 65.4% entro la fine del 2024 e i progetti pubblico-privati come ROSHN trasformano le prenotazioni in completamenti che richiedono allestimenti completi per il bagno. La domanda strutturale nel settore dell'ospitalità è rafforzata da oltre 94,500 camere in costruzione e dall'ambizione di raggiungere 358,000 camere entro il 2030, il che rafforza l'approvvigionamento pluriennale di servizi igienici, cassette di scarico, lavabi e rubinetteria senza contatto per le aree di servizio e le suite degli ospiti [2] HospitalityNet Newsroom, “Saudi Arabia Hotel Pipeline,” HospitalityNet, hospitalitynet.org . Le normative sulla gestione dell'acqua, tra cui l'etichetta di efficienza idrica SASO e il GSO-WER armonizzato con il GCC, continuano a influenzare il mix di prodotti a favore di sistemi a doppio scarico, a basso flusso e a incasso che soddisfano le soglie minime di prestazione riducendo al contempo i consumi. La domanda incrementale legata al Pilgrim Experience Program, che ha attratto 18.5 milioni di visitatori nel 2024 e punta a 30 milioni di pellegrini dell'Umrah entro il 2030, dà priorità agli aggiornamenti di sanitari ad alta resistenza nelle strutture della Mecca e di Medina.
Punti chiave del rapporto
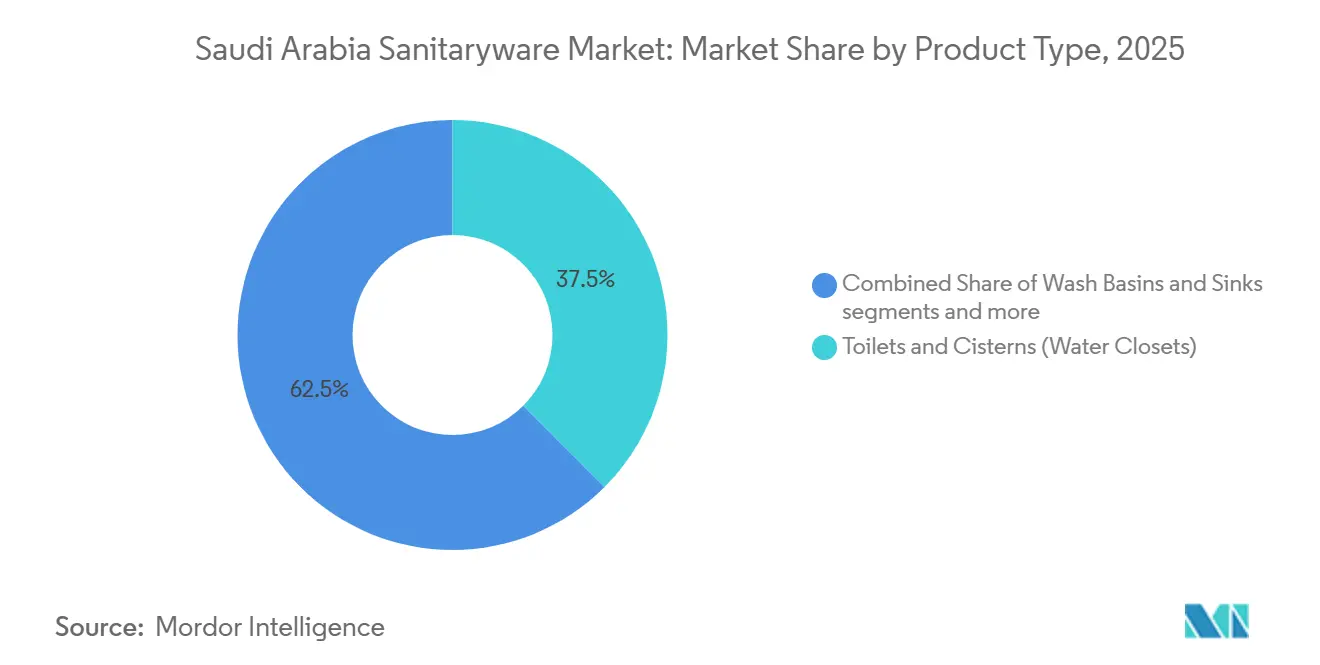
- Per tipologia di prodotto, i WC e le cassette di scarico hanno rappresentato la quota maggiore del mercato degli articoli sanitari in Arabia Saudita nel 2025, con il 37.51%. Si prevede che i lavabi e i lavelli cresceranno a un tasso di crescita annuo composto (CAGR) del 6.73% fino al 2031 nel mercato degli articoli sanitari in Arabia Saudita.
- In termini di materiale, la ceramica deteneva una quota del 78.42% del mercato dei sanitari in Arabia Saudita nel 2025. Si prevede che i materiali solidi e compositi cresceranno a un tasso annuo composto (CAGR) del 7.87% fino al 2031 nel mercato dei sanitari in Arabia Saudita.
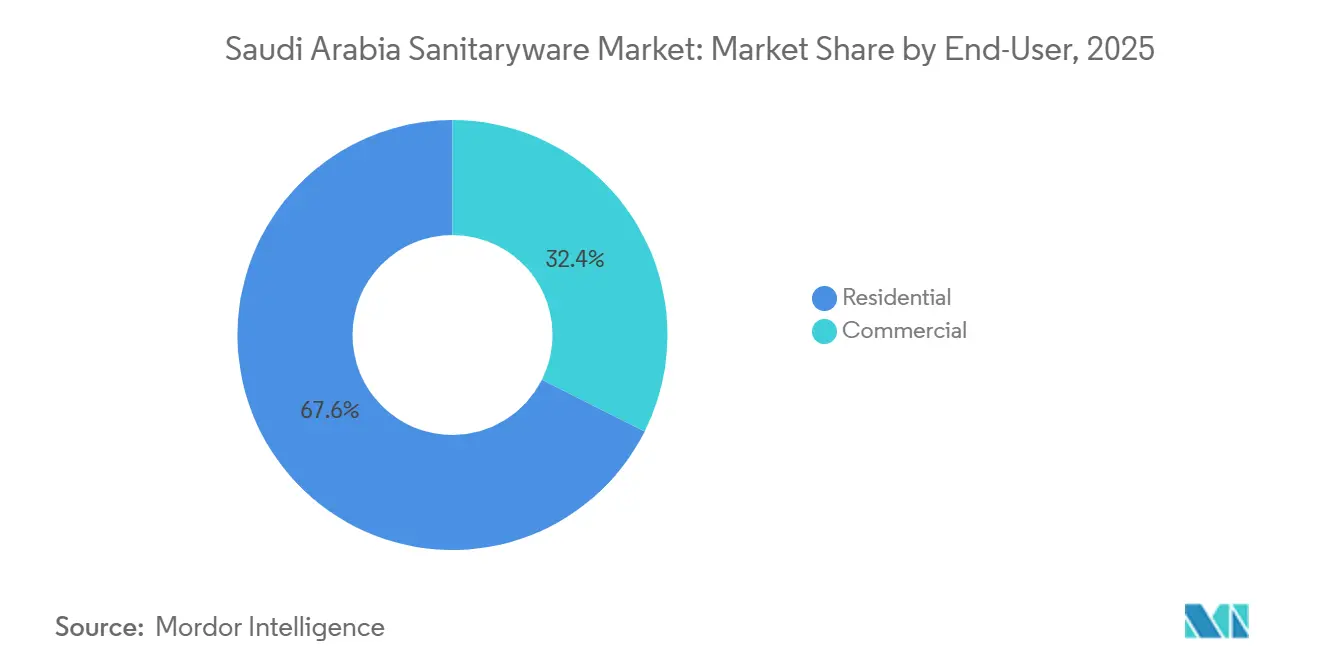
- In termini di utilizzo finale, il settore residenziale rappresentava il 67.64% del mercato dei sanitari in Arabia Saudita nel 2025. Il segmento commerciale è destinato a crescere a un tasso annuo composto del 7.14% fino al 2031 nel mercato dei sanitari in Arabia Saudita.
- Per canale di distribuzione, il B2C/vendita al dettaglio ha conquistato una quota del 46.76% del mercato dei sanitari in Arabia Saudita nel 2025. Si prevede che le vendite di progetti B2B cresceranno a un tasso di crescita annuo composto (CAGR) del 7.01% fino al 2031 nel mercato dei sanitari in Arabia Saudita.
- Dal punto di vista geografico, la Regione Centrale deteneva una quota del 34.12% del mercato dei sanitari in Arabia Saudita nel 2025. La Regione Occidentale è destinata a crescere a un tasso annuo composto (CAGR) del 7.23% fino al 2031 nel mercato dei sanitari in Arabia Saudita.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sanitari in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vision 2030 Alloggi Ascensori a spinta Installazioni residenziali | + 1.8% | Nazionale, concentrato nelle regioni centrali e occidentali | Medio termine (2-4 anni) |
| L'espansione del settore alberghiero accelera la domanda di progetti. | + 1.3% | Regione occidentale, Regione centrale | Medio termine (2-4 anni) |
| I megaprogetti e i megasviluppi a uso misto sostengono cicli di allestimento pluriennali | + 1.4% | Nazionale, primi guadagni in Centro, Ovest, Nord | A lungo termine (≥ 4 anni) |
| L'obbligo dell'etichetta SASO per l'efficienza idrica incentiva gli aggiornamenti conformi e il cambiamento del mix di prodotti. | + 0.6% | il | A breve termine (≤ 2 anni) |
| Il programma "Pilgrim Experience" migliora le strutture nelle città sante, potenziando i sanitari resistenti. | + 0.9% | Regione occidentale | A breve termine (≤ 2 anni) |
| Le collaborazioni con la produzione locale e i contenuti locali riducono i rischi di approvvigionamento e stimolano l'adozione. | + 0.7% | A livello nazionale, i primi ad adottare le misure nelle regioni centrali e orientali. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Vision 2030 Alloggi Ascensori a spinta Installazioni residenziali
L'espansione del settore immobiliare guidata dalle politiche governative rappresenta il principale fattore strutturale di crescita per il mercato dei sanitari in Arabia Saudita, a condizione che vi sia una disponibilità costante di mutui, la messa a disposizione di terreni edificabili e la realizzazione di progetti da parte degli sviluppatori. Alla fine del 2024, la percentuale di proprietari di casa ha raggiunto il 65.4% e iniziative di punta come i grandi complessi residenziali di ROSHN traducono la domanda in allestimenti per bagni in villette a schiera e appartamenti, standardizzando sanitari in ceramica di fascia media conformi agli standard SASO. L'entità di questi appalti supporta contratti di fornitura pluriennali a prezzo fisso che riducono la volatilità dei prezzi unitari ma aumentano la disciplina delle specifiche, poiché le importazioni non conformi comportano il rischio di sanzioni e rilavorazioni ai sensi delle normative SABER. Gli sviluppatori prequalificano sempre più i fornitori sulla base della conformità documentata, della disponibilità di scorte locali e del supporto in loco, privilegiando i marchi con entità legali saudite, team di assistenza e solide relazioni con gli installatori di impianti meccanici, elettrici e idraulici. Le opportunità a breve termine si concentrano sui sistemi a parete compatibili con le cassette di scarico a incasso e sui WC a doppio scarico, poiché le prestazioni di efficienza idrica verificate sono diventate un requisito fondamentale per l'approvazione dei progetti. Un segmento di domanda complementare e sottoservito è rappresentato dagli interventi di riqualificazione urbana e di edilizia sociale nelle città secondarie, dove l'elevato consumo idrico pro capite incentiva l'installazione di impianti a risparmio idrico nelle strutture pubbliche [3] Saudi Water Authority, “Water Strategy Annual Report 2025,” swa.gov.sa.
L'espansione del settore alberghiero accelera la domanda di progetti.
Il piano dell'Arabia Saudita di raggiungere 358,000 camere d'albergo entro il 2030 e le 94,500 camere attualmente in costruzione mantengono un ritmo prevedibile di approvvigionamento di sanitari per camere, aree comuni e strutture per il personale, soprattutto a La Mecca, Medina e sulla costa del Mar Rosso. Gli operatori del settore alberghiero prediligono WC sospesi con cassette di scarico a incasso, attuatori a doppio scarico e rubinetti senza contatto per migliorare l'efficienza delle pulizie e ridurre i costi operativi, un cambiamento che avvantaggia direttamente i marchi specializzati in sistemi a incasso e tecnologie di scarico ad alte prestazioni. Il rigore ambientale del Progetto Mar Rosso richiede raccordi compatibili con la desalinizzazione e impianti idraulici predisposti per le acque grigie, il che apre una nicchia per lavabi in composito resistenti alla corrosione e gruppi valvola di alta qualità progettati per ambienti salini. Man mano che gli operatori aumentano le fasi di pre-apertura e collaudo delle aree di servizio, il modello di approvvigionamento premia i fornitori con una rapida logistica di sostituzione e formazione in loco, caratteristiche che orientano la scelta verso entità locali e joint venture. I picchi di domanda stagionali legati al Ramadan e al periodo dell'Hajj comportano anche il preposizionamento di pezzi di ricambio alla Mecca e a Medina, un elemento logistico fondamentale che i fornitori con magazzini regionali possono gestire in modo più affidabile rispetto agli importatori a lungo raggio. Queste condizioni, nel loro insieme, rafforzano un ciclo della domanda guidato dai progetti e dalle specifiche, che privilegia la comprovata compatibilità del sistema, la conformità all'etichetta SASO e un consolidato supporto post-vendita.
I megaprogetti e i megasviluppi a uso misto sostengono cicli di allestimento pluriennali
I megaprogetti di Vision 2030, tra cui NEOM, il Red Sea Project, Qiddiya e New Murabba, sono il punto di riferimento per una domanda di sanitari a lungo termine che si estende ben oltre il 2031, man mano che gli sviluppi passano dalle infrastrutture principali agli allestimenti interni. I grandi progetti passano dalla progettazione all'esecuzione in fasi, e i principali sviluppatori integrano sempre più spesso moduli bagno prefabbricati nei documenti di gara per comprimere i tempi e ridurre l'impiego di manodopera in loco. I fornitori che si allineano ai flussi di lavoro modulari coordinandosi con i produttori di moduli, standardizzando i codici prodotto e organizzando consegne just-in-time, ottengono una maggiore flessibilità nelle specifiche tecniche tra le diverse torri e quartieri. Le clausole di contenuto locale nelle gare d'appalto del Fondo per gli Investimenti Pubblici indirizzano gli acquirenti verso produttori con assemblaggio in loco o joint venture, una struttura che i marchi globali replicano localizzando cassette e attuatori, importando al contempo cartucce e sensori di precisione attraverso canali autorizzati. Questa architettura di approvvigionamento consolida il passaggio del mercato dei sanitari in Arabia Saudita da una distribuzione basata esclusivamente sull'importazione a modelli ibridi che combinano l'assemblaggio locale con importazioni mirate di componenti specializzati. Nel medio termine, questo mix dovrebbe stabilizzare i tempi di consegna, limitare l'esposizione valutaria per gli acquirenti dei progetti e ridurre gli attriti di conformità ai controlli doganali.
L'obbligo dell'etichetta SASO per l'efficienza idrica incentiva gli aggiornamenti conformi e il cambiamento del mix di prodotti.
L'etichetta SASO per l'efficienza idrica si applica a rubinetti, docce, WC, orinatoi e cassette di scarico, e le sue norme GSO-WER armonizzate con il GCC, in vigore dal 2024, rafforzano gli standard minimi di prestazione che influenzano la selezione dei prodotti sia nei progetti residenziali che non residenziali. Le soglie di prestazione per il doppio scarico, in genere 3 litri per lo scarico ridotto e 6 litri per lo scarico completo, determinano la geometria della tazza, la progettazione del sifone e la configurazione del getto per garantire la pulizia a volumi ridotti senza aumentare il rischio di intasamento. L'innovazione di prodotto segue questi requisiti, come si può notare nei WC con funzione bidet di alta gamma e nei sistemi a incasso efficienti che riducono il consumo di carta e supportano lo scarico a basso volume senza compromettere l'esperienza dell'utente. La conformità rimodella anche l'economia degli importatori, poiché i test di laboratorio e la certificazione per ogni SKU introducono costi fissi che i commercianti di piccoli volumi faticano ad ammortizzare sulle spedizioni. I certificati pre-spedizione e di spedizione, insieme agli audit periodici, creano anche considerazioni sui tempi di immissione sul mercato che premiano la disciplina nella pianificazione e nella documentazione, soprattutto per gli SKU con diverse opzioni di portata. Sebbene gli interventi di ristrutturazione siano in ritardo rispetto alle nuove costruzioni a causa dei limiti imposti dalle intercapedini murarie e dai sistemi di drenaggio degli edifici preesistenti, l'inasprimento delle normative sulle prestazioni degli edifici può favorire un ciclo di sostituzione più ampio per i sistemi a scomparsa conformi nel corso del periodo di previsione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La valutazione della conformità (SABER/SALEEM) e i test WEL comportano costi e tempi di immissione sul mercato aggiuntivi per le importazioni. | -0.5% | A livello nazionale, un onere maggiore grava sugli importatori più piccoli. | A breve termine (≤ 2 anni) |
| L'intensa concorrenza sui prezzi, dovuta a un'offerta frammentata e fortemente influenzata dalle importazioni, comprime i margini. | -0.7% | A livello nazionale, la situazione è più critica nelle zone residenziali di fascia media. | Medio termine (2–4 anni) |
| Rigide normative sui flussi d'acqua e sui limiti di scarico vincolano le scelte progettuali e le prestazioni degli interventi di ristrutturazione negli edifici storici. | -0.4% | Nazionale, concentrato nei centri urbani del Centro e dell'Ovest. | A lungo termine (≥ 4 anni) |
| La ponderazione dei contenuti locali negli appalti pubblici può svantaggiare i marchi non localizzati. | -0.3% | A livello nazionale, con particolare riferimento ai megaprogetti del PIF. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La valutazione della conformità e i test WEL aumentano i costi e i tempi di immissione sul mercato per i prodotti importati.
Gli importatori devono ottenere i certificati di prodotto e di spedizione SABER e finanziare le analisi di laboratorio per gli SKU interessati, il che aumenta i costi di ingresso e introduce un rischio legato ai tempi di consegna per le aziende con frequenti aggiornamenti di design o flussi di produzione di piccole dimensioni. Le approvazioni complete possono richiedere diverse settimane lavorative e le sanzioni per la non conformità incentivano la preparazione anticipata della documentazione e la prequalificazione dei fornitori. Gli esportatori più piccoli, privi di solidi sistemi di qualità, incontrano più spesso ostacoli durante gli audit, il che ritarda i container nei principali porti sauditi e complica le promesse di consegna just-in-time. Il quadro di ispezione pre-spedizione SALEEM di TÜV Rheinland aggiunge un ulteriore livello di controllo procedurale e costi per le nuove linee di prodotto prima del loro arrivo nel Regno. Sebbene l'armonizzazione a livello del GCC tramite GSO-WER stabilisca una base comune, l'Arabia Saudita mantiene i propri requisiti SABER, pertanto gli importatori devono pianificare la certificazione specifica del paese anche quando vendono SKU conformi nei mercati limitrofi. Nel complesso, il quadro normativo in materia di conformità favorisce i marchi affermati, caratterizzati da dimensioni, disciplina burocratica e presenza locale, riducendo al contempo le attività commerciali opportunistiche a basso volume e rallentando l'afflusso di innovazioni non verificate.
L'intensa concorrenza sui prezzi, dovuta a un'offerta frammentata e fortemente influenzata dalle importazioni, comprime i margini.
Il vantaggio di prezzo, ottenuto con la consegna finale, dei sanitari asiatici nel segmento residenziale di fascia media esercita una forte pressione sui produttori e distributori locali, che devono compensare riducendo i tempi di consegna, garantendo l'affidabilità del servizio e offrendo un supporto specifico per ogni progetto. I produttori locali compensano questo svantaggio con rapide spedizioni regionali, ma tale vantaggio si riduce quando gli sviluppatori bloccano gli ordini con mesi di anticipo per la realizzazione a fasi delle torri. Con decine di distributori attivi e nessun singolo operatore che domina il mercato, la concorrenza si sposta spesso su termini di pagamento, formazione e scorte di ricambi post-vendita, piuttosto che su caratteristiche uniche del prodotto. Le variazioni nelle tempistiche dei progetti hanno inciso sui risultati in Arabia Saudita di alcuni operatori globali, nonostante questi investano nella capacità produttiva locale per assicurarsi futuri vantaggi in termini di contenuto locale. Gli adeguamenti dei costi energetici che incidono sul funzionamento dei forni hanno innescato rinegoziazioni dei prezzi e modifiche incrementali dei listini nel corso del 2026 per preservare la stabilità dei margini per le consegne già effettuate. Come contrappeso, le sottocategorie premium, come i WC intelligenti, le finiture di design e i sistemi di recupero delle acque grigie compatibili, presentano prezzi più elevati e aiutano i distributori a compensare i margini più ridotti delle linee di sanitari standard.
Analisi del segmento
Per tipologia di prodotto: i mobili bagno con doppio lavabo e gli accessori per impieghi gravosi stimolano l'adozione dei lavabi
Nel 2025, i WC e le cassette di scarico rappresentavano il 37.51% della quota di mercato degli articoli sanitari in Arabia Saudita, a testimonianza del loro ruolo cruciale nei bagni residenziali e commerciali, dove gli elementi obbligatori per legge non possono essere eliminati dalla progettazione in termini di costi. Lavabi e lavandini sono destinati a crescere a un CAGR del 6.73% fino al 2031, poiché le suite padronali open space, i doppi lavabi di livello alberghiero e le installazioni in zone costiere prediligono combinazioni di lavabi sottopiano e rubinetteria a parete che semplificano la pulizia e resistono alla muffa nelle zone umide. Architetti e consulenti MEP hanno aumentato le specifiche per sistemi a scomparsa e lavabi a risparmio idrico nei progetti di hotel di lusso e complessi residenziali di media altezza, dove la velocità di pulizia e l'ottimizzazione dello spazio sono importanti per la redditività degli operatori. I WC sospesi con sistema di scarico a incasso facilitano la pulizia dei pavimenti e migliorano la percezione dell'igiene, una configurazione che ha riscosso successo tra gli operatori di hotel e uffici in linea con le norme di certificazione Mostadam. Gli orinatoi continuano a essere utilizzati in moschee, grattacieli e stadi, con una graduale diffusione di modelli senza acqua, poiché i gestori delle strutture devono bilanciare i costi iniziali dei dispositivi con la manutenzione e le bollette dell'acqua. I bidet indipendenti sono ancora presenti in molte case, ma le combinazioni bidet-WC integrate sono in aumento grazie alle soluzioni salvaspazio offerte dai nuovi appartamenti, soprattutto quando i costruttori includono la ristrutturazione del bagno tra le opzioni di acquisto.
Nelle ville di lusso e nelle strutture ricettive a cinque stelle, le vasche da bagno e le vasche idromassaggio rimangono una nicchia in termini di volume, ma centrali per il posizionamento e l'esperienza degli ospiti, con i modelli in acrilico preferiti per il peso e la praticità di installazione. I sanitari ad alta resistenza specificati per i luoghi di pellegrinaggio e gli spazi pubblici ad alta frequentazione privilegiano la resistenza agli atti vandalici, la riduzione degli schizzi e i sistemi di scarico a recupero rapido per resistere ai picchi di utilizzo. L'etichettatura SASO per l'efficienza idrica ha standardizzato le prestazioni di base e ha portato a una maggiore adozione di attuatori a doppio scarico nelle specifiche di progetto, rafforzando la coerenza negli acquisti e nella formazione per l'installazione. I pacchetti di prodotti che integrano lavabi, miscelatori e sistemi di scarico a incasso si aggiudicano ora più appalti perché riducono i rischi di compatibilità tra marche diverse e semplificano i protocolli di assistenza post-consegna. Di conseguenza, la crescita della categoria non riguarda più un singolo prodotto, ma piuttosto sistemi bagno completi che soddisfano le aspettative di efficienza, igiene e manutenzione nel mercato dei sanitari in Arabia Saudita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: la ceramica continua a dominare, ma i materiali compositi si ritagliano uno spazio nei climi rigidi.
Nel 2025 la ceramica è rimasta il materiale dominante con una quota del 78.42%, grazie alla sua elevata capacità produttiva, alle prestazioni sanitarie e alla comprovata durabilità nelle condizioni di temperatura e utilizzo tipiche dei progetti sauditi. La quota di mercato della ceramica nel settore dei sanitari in Arabia Saudita riflette la sua finitura non porosa, resistente alle macchie e che semplifica la pulizia in ospedali, scuole e strutture pubbliche, dove il controllo delle infezioni e l'elevato turnover sono prioritari. Il metallo stampato conserva la sua rilevanza per soluzioni economiche o temporanee che richiedono un'elevata resistenza agli urti e un basso rischio di rottura, sebbene il suo utilizzo in ambito residenziale di lusso sia limitato. L'acrilico e le materie plastiche tecniche dominano il mercato delle vasche da bagno e dei piatti doccia grazie alla leggerezza e alla facilità di installazione nelle torri doccia, con la termoformatura che consente la realizzazione di design ergonomici apprezzati dagli acquirenti attenti al benessere. Nonostante questi vantaggi, la suscettibilità dell'acrilico ai graffi a lungo termine e all'ingiallimento da raggi UV ne limita l'impiego in applicazioni esterne esposte al sole, comuni nelle località balneari.
Si prevede che i materiali compositi e a superficie solida cresceranno a un tasso annuo composto del 7.87% fino al 2031, poiché gli architetti puntano a piani lavabo senza giunture, resistenti alla muffa e con lavabi integrati, ideali per ambienti costieri umidi e con aria ricca di salsedine. Questi materiali possono essere termoformati per adattarsi ad nicchie non standard durante le ristrutturazioni, un vantaggio negli edifici storici privi di dimensioni modulari moderne. Inoltre, supportano gli obiettivi di sostenibilità quando le materie prime includono materiale post-industriale, allineandosi ai rigorosi criteri ambientali dei progetti di punta sulle zone costiere. La flessibilità di fabbricazione in loco e le finiture superficiali uniformi rendono i compositi attraenti per il settore dell'ospitalità di lusso, dove gli standard del marchio richiedono un'estetica uniforme in centinaia di camere identiche. Di conseguenza, i team di approvvigionamento cercano fornitori in grado di documentare le prestazioni dei materiali in condizioni di desalinizzazione e utilizzo di acque grigie, legando l'adozione al calcolo dei costi del ciclo di vita piuttosto che al prezzo iniziale più basso. Questa dinamica mantiene la ceramica come materiale di punta per i volumi di produzione, ma apre spazio a sistemi compositi a margine più elevato, dove l'integrazione del design e le prestazioni ambientali guidano la scelta nel mercato dei sanitari in Arabia Saudita.
Per tipologia di utilizzo: il settore alberghiero commerciale e gli allestimenti per uffici accelerano, superando la vasta base residenziale.
Nel 2025, le installazioni residenziali hanno rappresentato il 67.64% del volume totale, in linea con le consegne costanti nelle comunità pianificate e con la proprietà finanziata tramite mutuo che alimenta la domanda di bagni di prima installazione. I costruttori continuano a standardizzare le combinazioni di WC e lavabo in ceramica di fascia media per bilanciare valore e affidabilità, offrendo al contempo mobili bagno in materiale composito nelle zone residenziali di lusso per attrarre famiglie con doppio reddito. Le reti di showroom che offrono disponibilità immediata e sostituzione in giornata per gli articoli installati dagli appaltatori sono ormai fondamentali per le decisioni di acquisto, poiché gli acquirenti si aspettano una rapida risoluzione di eventuali problemi di installazione al momento della consegna. I cicli di ristrutturazione nelle case più vecchie sono in ritardo rispetto alla domanda di nuove costruzioni a causa dei vincoli di spazio nelle pareti e di drenaggio che complicano l'installazione di cassette di scarico a incasso, spingendo molte famiglie a rimandare le modifiche fino a quando non si presentano le condizioni per una ristrutturazione. Con la stabilizzazione delle reti idriche finanziabili, la spesa residenziale sta diventando più disciplinata, concentrandosi sull'efficienza idrica verificata, su canaline a incasso standardizzate e su abbinamenti coordinati di rubinetteria e lavabo che riducono le chiamate di assistenza e i costi di garanzia.
Le applicazioni commerciali hanno rappresentato circa un quinto del volume totale nel 2025 e si prevede che supereranno quelle residenziali fino al 2031, grazie alla costruzione di nuove camere d'albergo e alla costante espansione degli uffici di Classe A a Riyadh e Jeddah. Le camere d'albergo e le aree di servizio richiedono sistemi a basso flusso, sistemi a incasso e ceramiche vetrificate resistenti, per bilanciare l'efficienza delle pulizie con le aspettative di gestione sostenibile delle risorse idriche. I grattacieli adibiti a uffici adottano sempre più rubinetti con sensori senza contatto e orinatoi con scarico automatico per soddisfare i parametri di riferimento Mostadam e gli impegni aziendali in materia di ESG, il che aumenta la domanda di attuatori elettronici, valvole e soluzioni di alimentazione compatibili. Gli allestimenti per negozi puntano sulla varietà di finiture e sul design distintivo per l'espressione del marchio nei centri commerciali di lusso, mantenendo prezzi più elevati rispetto al cromo standard, poiché gli operatori investono nell'esperienza del cliente. Gli ambienti istituzionali come cliniche e scuole danno priorità alle superfici antimicrobiche e ai dispositivi ad alta resistenza, rafforzando la disciplina nelle specifiche e restringendo il gruppo di fornitori idonei a quelli con conformità documentata e programmi di formazione.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le vendite di progetti B2B superano quelle al dettaglio grazie agli acquisti all'ingrosso di Giga-Developments
Nel 2025, il retail B2C ha conquistato una quota del 46.76%, comprendendo negozi multimarca per la casa, showroom monomarca e un canale online, seppur modesto, ma in crescita, con strumenti di visualizzazione in realtà aumentata. Le vendite effettuate tramite showroom generano un fatturato per singolo pezzo più elevato, poiché includono installazione, garanzie estese e un servizio post-vendita efficiente, elementi apprezzati dai clienti in categorie che richiedono un contatto diretto con il cliente. Sebbene le vendite online siano in crescita, il rischio di rottura durante la spedizione, le difficoltà di consegna dell'ultimo miglio nelle aree remote e la tendenza degli acquirenti a ispezionare di persona le finiture e l'ergonomia mantengono la penetrazione del digitale al di sotto di quella di altre categorie di prodotti per la casa. La crescita del retail rimane più forte nelle grandi città, dove le consegne da parte dei principali sviluppatori immobiliari sono frequenti e la presenza di showroom coordinati consente un facile confronto tra i prodotti e il ritiro immediato. Con la crescente prevedibilità delle rotazioni di magazzino, i rivenditori selezionano gli assortimenti in base a SKU con etichetta SASO e formati compatibili con l'occultamento, in linea con le approvazioni edilizie e le preferenze degli appaltatori.
Nel 2025, i canali di progetto B2B detenevano una quota del 53.24% e si prevede che cresceranno più rapidamente del settore retail fino al 2031, spinti dai progetti di allestimento su larga scala e dalle gare d'appalto del Fondo per gli Investimenti Pubblici che includono requisiti di contenuto locale del 30% negli appalti. Gli sviluppatori strutturano programmi di importazione diretta per ordini di container di SKU standardizzati, movimentando i volumi tramite magazzini doganali e consegne scaglionate legate alle sezioni delle torri. I fornitori con assemblaggio o produzione in Arabia Saudita ottengono vantaggi in termini di punteggio nelle gare d'appalto, il che orienta gli acquisti verso marchi che hanno localizzato cassette e supporti negli stabilimenti di Dammam e Riyadh. Gli appaltatori di allestimenti chiavi in mano enfatizzano la velocità di conformità SABER, la capacità di formazione in loco e la logistica di sostituzione rapida nella selezione dei fornitori per proteggere le tempistiche degli interni. Questa disciplina riduce gradualmente gli appalti basati esclusivamente sul prezzo e li sostituisce con considerazioni sul costo totale di consegna, in linea con le consegne puntuali e la riduzione delle liste di difetti nel settore dei sanitari in Arabia Saudita.
Analisi geografica
Nel 2025, la Regione Centrale deteneva la quota maggiore, pari al 34.12%, beneficiando di investimenti governativi mirati, dell'espansione del centro di New Murabba e del mandato RHQ che ha trasferito oltre 700 sedi aziendali a Riyadh, ognuna delle quali richiedeva allestimenti per uffici di alta qualità. Il piano di New Murabba prevede 104,000 unità abitative, 9,000 camere d'albergo e un significativo spazio commerciale entro il 2030, elementi che insieme sostengono una domanda di interni pluriennale, ben oltre la fase di costruzione degli edifici. I grandi complessi residenziali pianificati intorno a Riyadh continuano a trasformare le prenotazioni in consegne, con i costruttori che standardizzano servizi igienici a doppio scarico, cassette di scarico a incasso e rubinetteria coordinata per lavabi, consentendo una pulizia più rapida e un minore consumo di acqua. I team di controllo SASO nei comuni della Regione Centrale esaminano attentamente gli impianti installati prima dell'occupazione, eliminando di fatto le importazioni non conformi e avvantaggiando i fornitori con conformità certificata e scorte locali. Di conseguenza, la Regione Centrale rimane il polo più orientato alle specifiche tecniche nel mercato saudita dei sanitari, dove showroom di alta gamma, installatori qualificati e rapida disponibilità di pezzi di ricambio influenzano la scelta dei fornitori sia per gli edifici residenziali che per quelli adibiti a uffici.
Nel 2025 la Regione Occidentale deteneva una quota del 28% e si prevede che crescerà più rapidamente, con un CAGR del 7.23% fino al 2031, trainata dal progetto del Mar Rosso che prevede la costruzione di 50 hotel, dall'espansione a uso misto di Jabal Omar vicino alla Grande Moschea e dagli obiettivi di capacità del Programma Esperienza Pellegrini. I complessi alberghieri di Mecca e Medina privilegiano sanitari resistenti e antivandalo per sopportare l'intenso ricambio durante la stagione dei pellegrinaggi e le frequenti pulizie ad alta pressione. La riqualificazione costiera di Gedda aumenta l'uso di rubinetteria compatibile con la desalinizzazione e di soluzioni per il lavabo resistenti alla corrosione, con gli architetti che prediligono lavabi in materiale composito nelle strutture ricettive di lusso per mitigare l'esposizione al sale nel tempo. Gli appalti comunali nelle città sante continuano a imporre l'utilizzo di sanitari certificati SABER e conformi agli standard WEL per gli interventi di ammodernamento dei servizi igienici, accelerando la sostituzione dei modelli più vecchi che non soddisfano gli attuali standard a doppio scarico. Nella regione occidentale, la distribuzione ora include pezzi di ricambio preposizionati durante il Ramadan e l'Hajj, consolidando un vantaggio competitivo per i fornitori in grado di rispettare gli obiettivi di sostituzione in giornata per i componenti critici.
Nel 2025, la Regione Orientale ha rappresentato il 21% del mercato, trainata dall'espansione delle città industriali, dagli alloggi per i lavoratori edili e dagli sviluppi di uffici concentrati intorno a Dammam, Khobar, Dhahran e Jubail. La produzione locale di cassette di scarico a Dammam riduce i tempi di consegna da settimane a ore, supportando finestre di messa in servizio ristrette nei progetti petrolchimici ed energetici con garanzie di sostituzione entro 24 ore. I complessi industriali di Jubail e SPARK prediligono lavelli in acciaio inox e ceramica vetrificata ad alta resistenza per dormitori e blocchi amministrativi, con contratti di manutenzione che enfatizzano la rapidità di intervento e i pezzi di ricambio standardizzati. Le regioni Settentrionale e Meridionale insieme hanno costituito una base più piccola nel 2025, ma continuano a beneficiare dell'espansione delle infrastrutture di confine e di iniziative turistiche mirate, che rafforzano la graduale adozione di sanitari conformi e standard igienici più elevati nelle strutture pubbliche. In tutte le regioni, l'applicazione dell'etichettatura per l'efficienza idrica e delle norme per le gare d'appalto crea una base nazionale uniforme che consente ai fornitori di coordinare famiglie di prodotti standardizzate e programmi di formazione nel mercato degli articoli sanitari in Arabia Saudita.
Panorama competitivo
Saudi Ceramic Company sfrutta la capacità produttiva su larga scala dei suoi forni a Riyadh e una rete nazionale di showroom per supportare megaprogetti e comunità pianificate con accordi pluriennali a prezzo fisso che privilegiano la consegna puntuale e la disponibilità immediata di pezzi di ricambio. Ceramics continua a posizionarsi per ottenere vantaggi in termini di contenuto locale attraverso un nuovo stabilimento a Yanbu, previsto per il primo trimestre del 2027, un cambiamento progettato per ridurre i tempi di consegna e allinearsi ai criteri di valutazione delle gare d'appalto che favoriscono la produzione locale. Geberit ha rafforzato la sua presenza nel settore dei progetti attraverso un protocollo d'intesa con ROSHN nel novembre 2025 che include lo sviluppo congiunto di WC con funzione bidet a risparmio idrico e la creazione di un'accademia di formazione per appaltatori a Riyadh, che integra le sue specifiche nei grandi progetti residenziali. Geberit ha ottenuto lo status di pioniere nella produzione locale di cassette di scarico con uno stabilimento a Dammam che supporta finestre di consegna più brevi e un solido supporto post-vendita per i clienti del progetto.
La concorrenza sui prezzi rimane agguerrita nel segmento residenziale di fascia media, dove le importazioni offrono un vantaggio in termini di prezzo di consegna e gli operatori locali rispondono con rapidità, servizio e affidabilità delle specifiche nei grandi cantieri. La tempistica dei progetti ha influenzato le traiettorie di fatturato di alcune multinazionali in Arabia Saudita nel 2025, ma i team di gestione hanno mantenuto investimenti anticipati nella capacità produttiva nel Regno per garantire vantaggi futuri nelle gare d'appalto e ridurre il rischio di approvvigionamento. Gli aggiornamenti sui costi energetici che hanno inciso sulle operazioni dei forni hanno spinto i produttori sauditi ad adeguare le previsioni di prezzo all'inizio del 2026 e a rivedere la convenienza economica degli accordi di fornitura a lungo termine con i mega-progetti. Parallelamente, le sottocategorie premium come i rubinetti senza contatto, le finiture di design e i WC intelligenti spuntano prezzi elevati, che i distributori utilizzano per compensare la pressione sui margini delle ceramiche di base. La diffusione delle tecnologie senza contatto negli uffici di classe A e negli hotel a cinque stelle è destinata a continuare, poiché gli obiettivi di Mostadam e i framework ESG aziendali danno priorità ai risultati in termini di acqua e igiene nella gestione degli edifici.
Rimangono margini di miglioramento in tre aree già visibili nei brief di progetto del 2026. L'integrazione di moduli bagno modulari nei mega-progetti premia i fornitori che allineano le linee di produzione con i fabbricanti di moduli e armonizzano i codici prodotto per consegne just-in-time in cantiere. I kit a basso flusso, pronti per l'installazione a posteriori e installabili senza demolizione di pareti o riprogettazione del sistema di drenaggio, risolverebbero il problema di un vasto parco di sanitari preesistenti, ma richiedono soluzioni ingegnerizzate che mantengano le prestazioni di scarico all'interno delle geometrie dei vasi esistenti. I sistemi idraulici compatibili con le acque grigie probabilmente guadagneranno terreno una volta aggiornati i protocolli di ispezione standardizzati, consentendo una più ampia commercializzazione di configurazioni collaudate. Date le norme di conformità di SASO e il punteggio relativo al contenuto locale nelle gare d'appalto PIF, le aziende che localizzano precocemente la produzione con programmi di formazione, copertura dei pezzi di ricambio e disciplina nella documentazione rimangono strutturalmente avvantaggiate nel mercato dei sanitari dell'Arabia Saudita.
Leader del settore sanitario in Arabia Saudita
Società saudita di ceramica (SCC)
RAK Ceramics (Arabia Saudita)
Gruppo Roca
Duravit AG
VitrA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: Geberit ha firmato un protocollo d'intesa con ROSHN per lo sviluppo congiunto di servizi igienici con funzione bidet a basso consumo idrico, la creazione di un'accademia di formazione per appaltatori a Riyadh e l'ottenimento dello status di fornitore preferenziale nell'ambito dell'ampio portafoglio di progetti dello sviluppatore.
- Novembre 2025: RAK Ceramics ha presentato le sue collezioni di porcellana vetrificata conformi agli standard SASO al Saudi Build 2025 di Riyadh e ha informato gli appaltatori sui progressi dello stabilimento di Yanbu a supporto delle strategie di contenuto locale.
- Giugno 2025: Geberit ha introdotto in Arabia Saudita i WC con funzione bidet AquaClean, dotati di asciugatura ad aria integrata, getti regolabili e un volume di scarico medio di 2.5 litri.
- Settembre 2024: GROHE ha inaugurato a Dammam, in collaborazione con Zamil Plastic Industries, uno stabilimento produttivo di 26,000 metri quadrati, avviando la produzione locale di cassette di scarico a incasso e dando lavoro a una nuova forza lavoro nel Regno.
Ambito del rapporto sul mercato dei sanitari in Arabia Saudita
Gli articoli sanitari, noti anche come articoli idraulici, è un termine usato per descrivere apparecchi idraulici, raccordi e altri prodotti idraulici utilizzati nei bagni e nelle cucine. Lo scopo dei prodotti sanitari è creare un ambiente igienico e visivamente accattivante per gli utenti.
Il mercato dei sanitari dell’Arabia Saudita è segmentato per prodotto, materiale, canale di distribuzione e utente finale. Per prodotto, il mercato è segmentato in WC, lavabi, piedistalli, cassette e altri tipi di prodotti (vasche da bagno, docce, bidet, ecc.). Per materiale, il mercato è segmentato in ceramica, metallo, plastica e altri materiali (porcellana, ecc.). Per canale di distribuzione, il mercato è segmentato in centri domestici, negozi specializzati, online e altri canali di distribuzione (rivenditori in franchising, ecc.) e per utente finale, il mercato è segmentato in residenziale e commerciale.
Per tipo di prodotto
| WC e cassette di scarico (WC) |
| Lavabi e lavandini (inclusi i lavabi su piedistallo) |
| Vasche da bagno e vasche idromassaggio |
| orinatoi |
| Bidet |
| Altri prodotti (vassoi portasapone, dispenser, ecc.) |
Per materiale
| Ceramica |
| Metallo pressato |
| Acrilico e plastica |
| Superficie solida e composita |
Per uso finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C / Vendita al dettaglio | Negozi multimarca |
| Negozi esclusivi | |
| Online | |
| B2B / Progetto |
Per geografia
| Central Region |
| Regione occidentale |
| Regione orientale |
| Regione del Nord |
| Regione del Sud |
| Per tipo di prodotto | WC e cassette di scarico (WC) | |
| Lavabi e lavandini (inclusi i lavabi su piedistallo) | ||
| Vasche da bagno e vasche idromassaggio | ||
| orinatoi | ||
| Bidet | ||
| Altri prodotti (vassoi portasapone, dispenser, ecc.) | ||
| Per materiale | Ceramica | |
| Metallo pressato | ||
| Acrilico e plastica | ||
| Superficie solida e composita | ||
| Per uso finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Negozi multimarca |
| Negozi esclusivi | ||
| Online | ||
| B2B / Progetto | ||
| Per geografia | Central Region | |
| Regione occidentale | ||
| Regione orientale | ||
| Regione del Nord | ||
| Regione del Sud | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita per il mercato dei sanitari in Arabia Saudita fino al 2031?
Si prevede che il mercato degli articoli sanitari in Arabia Saudita crescerà da 387.41 milioni di dollari nel 2025 a 541.56 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.71% nel periodo 2026-2031.
Quali fattori stanno trainando la domanda di nuovi progetti in tutto il paese?
Il piano abitativo Vision 2030, gli allestimenti di mega-progetti, un'ampia offerta di camere d'albergo e l'applicazione dell'etichetta SASO per l'efficienza idrica sono i principali fattori di crescita per gli acquisti pluriennali di sanitari.
Quali categorie di prodotti sono destinate a crescere più rapidamente nei prossimi cinque anni?
Si prevede che il mercato dei lavabi e dei lavelli crescerà a un tasso di crescita annuo composto (CAGR) del 6.73% fino al 2031, grazie alla crescente diffusione di mobili con doppio lavabo e suite open space, in particolare nei complessi residenziali e negli hotel di catena.
In che modo la regolamentazione sta influenzando la scelta dei prodotti per le nuove costruzioni e le ristrutturazioni?
L'etichetta di efficienza idrica di SASO e i vincoli GSO-WER armonizzati con il GCC orientano la scelta verso WC a doppio scarico, rubinetteria a basso flusso e sistemi di cassetta di scarico a incasso che raggiungono le soglie di prestazione previste.
Quali mercati regionali all'interno del Regno probabilmente cresceranno più rapidamente?
La Regione Occidentale è destinata a crescere più rapidamente fino al 2031 grazie ai resort sul Mar Rosso, all'ospitalità offerta da Mecca e Medina e agli interventi di ammodernamento legati ai pellegrinaggi, mentre la Regione Centrale rimane la più grande in termini di quota di mercato.


