

Dimensioni e quota del mercato delle costruzioni residenziali in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 53.41 miliardo di dollari |
| Dimensione del mercato (2031) | 71.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.09% CAGR |
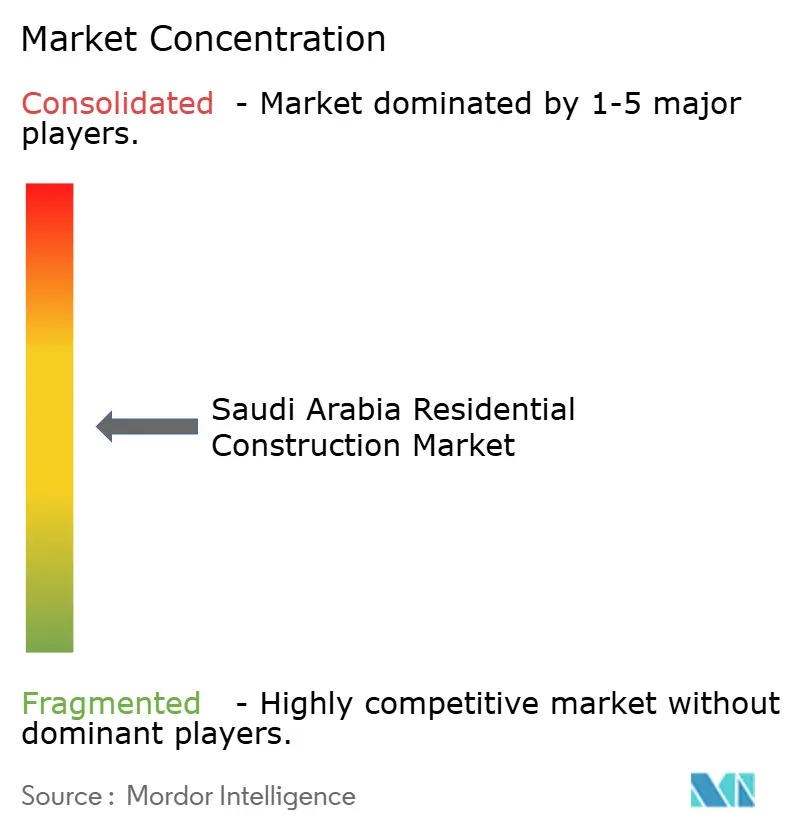
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni residenziali in Arabia Saudita di Mordor Intelligence
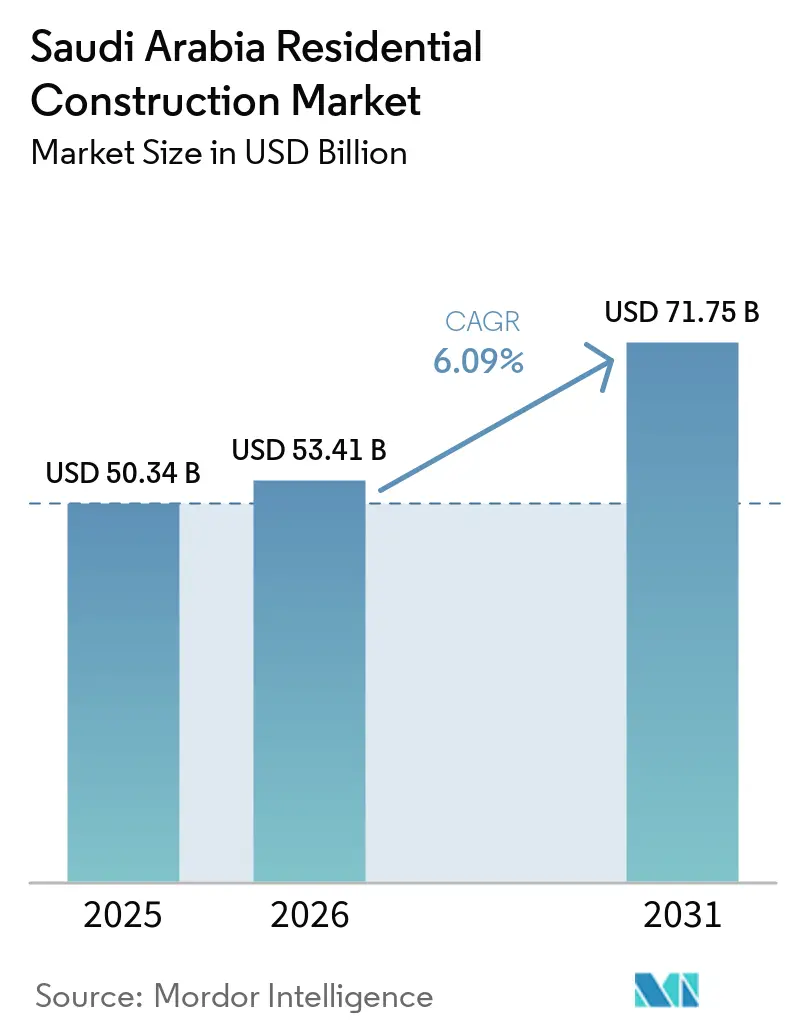
Si prevede che il mercato delle costruzioni residenziali in Arabia Saudita raggiungerà un valore di 50.34 miliardi di dollari nel 2025, 53.41 miliardi di dollari nel 2026 e 71.75 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.09% dal 2026 al 2031.
Il forte sostegno governativo attraverso la Vision 2030 mantiene la domanda annua di alloggi intorno alle 300,000 unità, un obiettivo che spinge i costruttori verso la prefabbricazione per evitare colli di bottiglia nella capacità dei cantieri. La crescita più rapida dei mutui, una quota crescente di capitale privato e le procedure semplificate per i permessi sulla piattaforma digitale Etmam accorciano i cicli di sviluppo e stimolano nuovi lanci. Le opportunità di lavoro per le imprese edili si stanno rapidamente esaurendo grazie alle prenotazioni anticipate da parte delle società controllate dal Fondo per gli Investimenti Pubblici (PIF), mentre i fornitori di moduli prefabbricati si ritagliano una nicchia nei cantieri dei mega-progetti. L'inflazione dei costi di produzione e la lentezza degli allacciamenti alle utenze frenano la crescita a breve termine, ma incoraggiano anche la prefabbricazione e gli impegni infrastrutturali nelle fasi iniziali da parte dei promotori.
Punti chiave del rapporto
- Per tipologia, appartamenti e condomini hanno rappresentato il 68.7% della quota di mercato delle costruzioni residenziali in Arabia Saudita nel 2025, mentre si prevede che ville e case unifamiliari cresceranno a un tasso annuo composto del 6.35% fino al 2031.
- Per tipologia di costruzione, i nuovi progetti hanno rappresentato l'84.5% della quota di mercato delle costruzioni residenziali in Arabia Saudita nel 2025, mentre si prevede che le attività di ristrutturazione cresceranno a un tasso annuo composto del 6.41% fino al 2031.
- Per quanto riguarda il metodo di costruzione, i lavori tradizionali in loco detenevano l'87.1% della quota di mercato delle costruzioni residenziali in Arabia Saudita nel 2025, ma si prevede che i moderni sistemi modulari registreranno un tasso di crescita annuo composto (CAGR) del 6.55% nel periodo 2026-2031.
- Per quanto riguarda la fonte di investimento, il capitale privato ha rappresentato il 70.1% della spesa nel 2025, mentre i programmi del settore pubblico finanziati da REDF e PIF sono destinati a crescere a un tasso annuo composto del 6.31% fino al 2031.
- A livello cittadino, nel 2025 Riyadh deteneva il 41.3% del mercato delle costruzioni residenziali in Arabia Saudita, mentre si prevede che l'area metropolitana di Dammam registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.81%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni residenziali in Arabia Saudita
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli obiettivi abitativi di Vision 2030 accelerano i progetti su scala comunitaria. | + 1.8% | Presente in tutto il Regno, con particolare forza a Riyadh e Jeddah, oltre alle zone dei mega-progetti. | Medio termine (2–4 anni) |
| Aumento della domanda di mutui e sostegno al finanziamento degli sviluppatori | + 1.5% | Nazionale, il più alto a Riyadh e Jeddah | A breve termine (≤ 2 anni) |
| Forte crescita demografica e urbanizzazione | + 1.2% | Pressione nazionale, con picchi a Riyadh, Jeddah e nella Provincia Orientale. | A lungo termine (≥ 4 anni) |
| I megaprogetti alimentano la domanda di alloggi per i dipendenti. | + 1.0% | Corridoi NEOM (Tabuk), Diriyah, Mar Rosso, Qiddiya | Medio termine (2–4 anni) |
| Crescente adozione della costruzione prefabbricata e modulare | + 0.7% | Adozione precoce nei siti NEOM, ROSHN e NHC | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi abitativi di Vision 2030: accelerare i progetti su scala comunitaria
Nel 2024, la percentuale di proprietari di casa si attestava al 65.4%, lasciando un divario di 4.6 punti percentuali rispetto all'obiettivo del 70% entro il 2030. La sola comunità di ROSHN a Riyadh, estesa su 20 km², ospiterà più di 30,000 famiglie una volta completata. Nel gennaio 2026, ROSHN ha assegnato contratti per le fasi 4-5 per un valore di 1.5 miliardi di SAR (400 milioni di dollari) e si è assicurata nuovi terreni per 2.1 miliardi di SAR (560 milioni di dollari), segnalando flussi di capitale stabili. La National Housing Company (NHC) ora gestisce 134,000 unità in 17 città nell'ambito di accordi di joint venture che riducono le spese statali e accelerano la consegna. La supervisione a livello ministeriale tramite MOMRAH vincola ogni piano regolatore ai requisiti del Codice Edilizio Saudita 2024, garantendo la sostenibilità nei parametri di base del progetto [1] Ministero degli Affari Municipali, Rurali e dell'Edilizia Abitativa, "La piattaforma Etmam riduce i tempi di approvazione", momrah.gov.sa.
Aumento dei lanci di nuovi progetti grazie al sostegno finanziario dei mutui e degli sviluppatori.
I sussidi del Fondo per lo sviluppo immobiliare (REDF) hanno ridotto i tassi ipotecari effettivi fino a 3 punti percentuali nel 2025, portando i rapporti prestito-valore all'85% per gli acquirenti di prima casa. Questa rete di sicurezza finanziaria ha aiutato Dar Al Arkan a portare avanti Shams Ar Riyadh e a lanciare la torre Etoile di Elie Saab, entrambe con completamento previsto entro la fine del 2026. Retal Urban Development ha firmato accordi da 1.39 miliardi di SAR (370 milioni di dollari) e 252 milioni di SAR (67 milioni di dollari) con NHC che consentono allo sviluppatore di reinvestire i proventi delle prevendite nelle fasi successive. I tassi overnight stabili della Banca Centrale Saudita impediscono picchi nel servizio del debito e incoraggiano le banche ad ampliare i portafogli di mutui [2] Banca Centrale Saudita, "Rapporto trimestrale sui mutui 2025", sama.gov.sa.
Forte crescita demografica e urbanizzazione che sostengono il fabbisogno di offerta
Nel 2025 la popolazione dell'Arabia Saudita ha superato i 32 milioni di abitanti, con un tasso di urbanizzazione superiore all'84%. Solo Riyadh potrebbe raggiungere gli 8.5 milioni di residenti entro il 2030, il che implica la costruzione di 50,000-60,000 nuove abitazioni ogni anno. Il ruolo di Jeddah come porta d'accesso al Mar Rosso unisce il turismo religioso alla migrazione permanente, mentre le assunzioni nel settore petrolchimico a Dammam e Jubail alimentano la domanda nella Provincia Orientale, sostenendo l'attività edilizia industriale di Dammam . La politica della tassa sui terreni (White-Land Tax) spinge i proprietari terrieri a costruire o vendere, accelerando la messa a disposizione dei terreni e contribuendo a far sì che gli appartamenti rappresentino il 68.7% del volume del 2025 [3] Autorità Generale di Statistica, "Indice dei Costi di Costruzione 2025", gastat.gov.sa.
L'espansione dei megaprogetti stimola la domanda di alloggi per i dipendenti.
Entro il 2028, il picco di manodopera nei progetti NEOM, Diriyah, Red Sea Global e Qiddiya potrebbe superare 1.8 milioni di persone. L'accordo di Fase II di NEOM con Homagic, del valore di 2.8 miliardi di SAR (746 milioni di dollari), prevede la costruzione di 12,000 unità modulari permanenti, progettate per una durata di 50 anni e conformi agli standard LEED Gold. Diriyah Gate e Qiddiya stanno aggiungendo complessi residenziali a valle per manager e personale di servizio, mentre i resort di Red Sea Global aumentano la domanda di ville a Yanbu e Umluj. Questi poli rappresentano il fulcro di intere microeconomie che sostengono il mercato immobiliare anche dopo la conclusione dei lavori di costruzione.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei costi di costruzione e i limiti di capacità degli appaltatori stanno mettendo sotto pressione le tempistiche dei progetti. | -1.2% | A livello nazionale, con il maggiore impatto a Riyadh e Jeddah, dove la concentrazione della domanda mette a dura prova la manodopera e l'offerta di materiali. | A breve termine (≤ 2 anni) |
| L'allacciamento alle utenze e alle infrastrutture di base sta ritardando la consegna degli immobili nelle nuove comunità. | -0.9% | A livello nazionale, in particolare nei piani urbanistici per aree non urbanizzate (ROSHN, comunità NHC, periferie di mega-progetti). | Medio termine (2–4 anni) |
| Le approvazioni normative e i requisiti di conformità stanno allungando i cicli di sviluppo dei progetti | -0.6% | A livello nazionale, con un impatto più marcato nelle città secondarie, dove l'adozione della piattaforma digitale Etmam è in ritardo rispetto a Riyadh e Jeddah. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di costruzione e limiti di capacità
L'indice GASTAT dei costi di costruzione è aumentato dello 0.7-1.0% su base annua nel 2025, a causa dell'aumento dei prezzi di cemento, acciaio e manodopera specializzata. Turner & Townsend ha stimato i costi medi di costruzione a Riyadh a 3,112 dollari al metro quadro, in aumento a causa della carenza di manodopera creata dai mega-progetti in corso contemporaneamente. Grandi imprese di costruzione come Al Bawani e Shapoorji Pallonji hanno raggiunto i limiti di capacità anche dopo aver superato gli 800 milioni di dollari di fatturato annuo in Arabia Saudita, costringendo gli sviluppatori a inserire clausole di inflazione e a preordinare i materiali con mesi di anticipo.
I problemi relativi agli allacciamenti alle utenze e ai servizi di pubblica utilità rallentano il passaggio di consegne.
Prima del rilascio dei permessi di agibilità, le comunità necessitano di condotte idriche, sottostazioni e fibra ottica. I collegamenti con la National Water Company per il progetto Sedra di ROSHN hanno subito un ritardo di 6-12 mesi, nonostante gli scavi e le autorizzazioni per il diritto di passaggio fossero già stati avviati in anticipo. La Saudi Electricity Company si trova ad affrontare analoghe code per l'aumento del carico, mentre gli studi sull'impatto del traffico prolungano di ulteriori 3-6 mesi l'approvazione degli accessi autostradali. Gli sviluppatori stanno ora anticipando la realizzazione delle infrastrutture – ROSHN ha incluso i servizi di pubblica utilità in un contratto Sedra da 1.9 miliardi di SAR (507 milioni di dollari) – per ridurre questi rischi legati alle fasi critiche del progetto.
Analisi del segmento
Per tipologia: predominano gli appartamenti, le ville sono in rapida crescita.
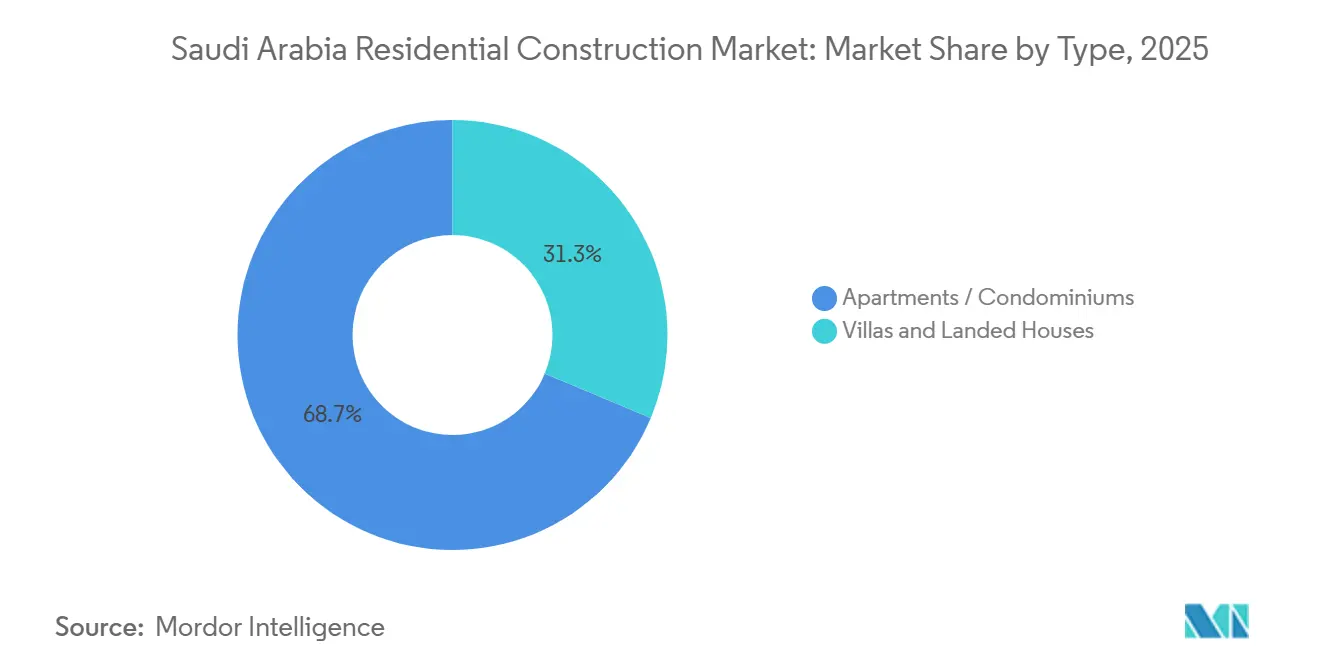
Nel 2025, appartamenti e condomini rappresentavano il 68.7% del mercato delle costruzioni residenziali in Arabia Saudita, a dimostrazione dell'importanza dell'efficienza nell'utilizzo del suolo nei principali quartieri di Riyadh e Jeddah. Progetti di lusso come J|ONE di Abdul Latif Jameel Land a Jeddah hanno consegnato 242 unità in 19.5 mesi, a riprova della popolarità dei grattacieli tra i giovani professionisti. Si prevede che le ville registreranno il miglior tasso di crescita annuo composto (CAGR) del segmento, pari al 6.35%, fino al 2031, grazie ai piani urbanistici suburbani e ai mega-progetti residenziali di lusso che aumentano la domanda di spazi più ampi e aree esterne private. Le fasi Sedra di ROSHN combinano villette a schiera con tre camere da letto e ville con quattro camere da letto, rivolgendosi a famiglie che apprezzano la privacy ma desiderano comunque un rapido accesso all'aeroporto.
L'accessibilità economica degli appartamenti beneficia di limiti ipotecari che raggiungono l'85% del valore dell'immobile (LTV), mentre il finanziamento delle ville si ferma in genere al 75%, spingendo gli acquirenti più giovani verso le soluzioni abitative verticali. L'offerta è inoltre in linea con gli obiettivi energetici del Codice Edilizio saudita; le pareti in comune riducono il carico termico per il raffreddamento in un clima in cui l'aria condizionata rappresenta fino al 60% del consumo elettrico domestico. Al contrario, i costruttori di ville si distinguono per facciate a risparmio energetico e impianti idraulici a basso flusso che riducono le bollette rispettivamente del 18% e del 17% rispetto agli immobili più vecchi, come dimostrato dal contratto Sedra di Shapoorji Pallonji. La scelta del design, le preferenze di stile di vita e le condizioni di finanziamento mantengono quindi entrambe le tipologie abitative in gioco, ma gli appartamenti mantengono un vantaggio numerico mentre le ville registrano una crescita maggiore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipologia di costruzione: predominano le nuove costruzioni, in aumento le ristrutturazioni.
Nel 2025, i nuovi progetti hanno conquistato l'84.5% del mercato delle costruzioni residenziali in Arabia Saudita, grazie all'obiettivo annuale di 300,000 unità previsto dalla Vision 2030. Il sistema di autorizzazione digitale Etmam ha ridotto i tempi medi di approvazione a 45 giorni, consentendo a ROSHN di assegnare nuovi lavori Sedra per un valore di 1.5 miliardi di SAR (400 milioni di dollari) nel gennaio 2026. Le ristrutturazioni stanno crescendo a un tasso annuo composto del 6.41%, poiché gli immobili risalenti agli anni '1980 e '1990 nei quartieri di Al Malaz a Riyadh e Al Salamah a Jeddah devono rispettare le scadenze per gli interventi di riqualificazione energetica previsti dalla normativa SBC 601. I proprietari ora valutano un costo di ristrutturazione di 1,500-2,000 dollari al metro quadro rispetto ai 3,112 dollari al metro quadro per una nuova costruzione, optando spesso per interventi che prolungano la vita utile dell'immobile e aumentano gli affitti grazie a un migliore isolamento e a nuovi sistemi di climatizzazione.
Anche la ristrutturazione beneficia di incentivi politici: i progetti che soddisfano gli standard LEED o Estidama godono di permessi accelerati e sconti sulle bollette, migliorando il profilo di rendimento. Nei quartieri densamente popolati, dove i terreni edificabili scarseggiano, la riqualificazione rimane l'unica strada per la crescita dell'offerta. Nel frattempo, la domanda di nuove costruzioni continua a dominare il settore, soprattutto nelle mega-città satellite e nei progetti di edilizia residenziale pubblico-privata che integrano infrastrutture e componenti verticali per ridurre i tempi di realizzazione.
In base al metodo di costruzione: i cavi convenzionali, i guadagni modulari aumentano la velocità
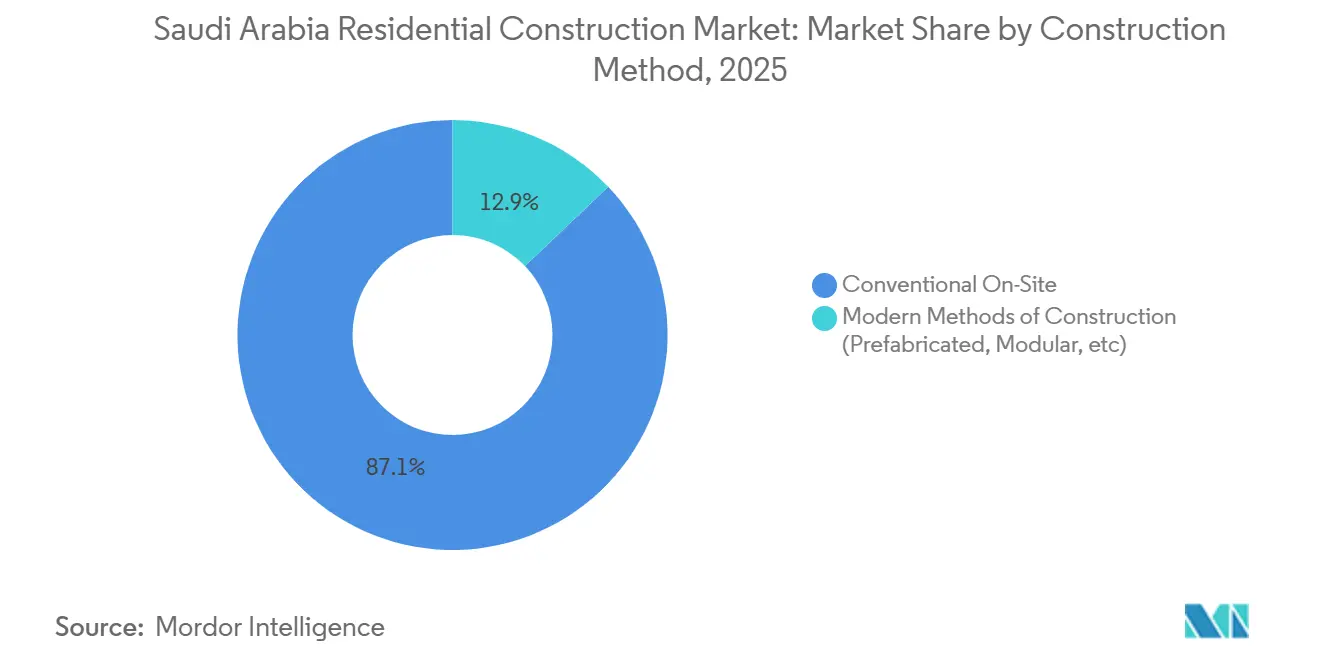
Grazie alla profonda familiarità degli appaltatori con il calcestruzzo gettato in opera e la muratura, l'87.1% della produzione prevista per il 2025 è stato controllato dai lavori convenzionali in loco. Il progetto Dammam South di CSCEC, composto da 1,092 unità, ha raggiunto la sua altezza massima con un mese di anticipo, pur utilizzando la sequenza standard di produzione, a dimostrazione che i metodi tradizionali, se ottimizzati, sono ancora efficaci. Le soluzioni modulari, tuttavia, stanno crescendo a un tasso annuo composto del 6.55%, con NEOM e ROSHN che effettuano ordini all'ingrosso di unità prefabbricate che soddisfano gli obiettivi di durabilità di 50 anni e di emissioni nette di carbonio pari a zero. Il pacchetto NEOM Fase II di Homagic, composto da 12,000 unità, prevede il 90% di prefabbricazione fuori sede, riduce gli sprechi in loco dell'80% e dimezza i tempi di realizzazione.
Le autorità saudite pubblicano ora guide per l'approvazione dei moduli, attenuando lo scetticismo delle autorità municipali e aprendo la strada allo stabilimento di prefabbricazione nazionale di China Harbour Engineering. Stanno emergendo anche modelli ibridi: Shapoorji Pallonji inserisce moduli bagno e cucina prefabbricati in strutture realizzate con metodi tradizionali, comprimendo i tempi critici di quattro-sei mesi senza la necessità di una completa riprogettazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di investimento: predominano i fondi privati, ma si espande il capitale pubblico.
Gli sviluppatori privati hanno fornito il 70.1% della spesa prevista per il 2025, un voto di fiducia nell'adesione ai mutui e nella domanda del segmento di mercato medio. Le torri di lusso di Dar Al Arkan, il progetto PPP da 1.39 miliardi di SAR (370 milioni di dollari) di Retal con NHC e i complessi chiavi in mano di Abdul Latif Jameel Land si basano tutti su prevendite e finanziamenti bancari, consentendo un rapido riciclo del capitale. I contributi pubblici, sebbene inferiori (29.9%), dovrebbero crescere a un tasso annuo composto del 6.31% fino al 2031, grazie ai mutui a basso tasso di interesse del REDF e ai bilanci del PIF che garantiscono alloggi a prezzi accessibili e grandi infrastrutture.
I finanziamenti statali spesso coprono le spese per le utenze esterne, abbassando le barriere all'ingresso per gli sviluppatori privati di progetti verticali. Le quote di saudizzazione del 30-40% sui posti di lavoro pubblici, inoltre, ancorano gli obiettivi occupazionali, trasformando il settore immobiliare in una leva di diversificazione economica che attrae il sostegno bipartisan.
Analisi geografica
Il primato di Riyadh deriva dal suo ruolo di centro politico e commerciale del Regno; la città da sola ha rappresentato il 41.3% del bilancio 2025 e continua ad attrarre investimenti in mega-comunità come il progetto multifase Sedra di ROSHN. Elevati tassi di assorbimento, mutui garantiti dal REDF e la vicinanza a mega-progetti come Diriyah Gate sostengono le vendite anticipate anche con costi di costruzione pari a 3,112 dollari al m². I costruttori mitigano il rischio di inflazione grazie all'approvvigionamento anticipato dei materiali e all'integrazione di componenti modulari per bagni e facciate.
Jeddah si posiziona al secondo posto, ma si distingue per la composizione della domanda. Il turismo e i flussi di pellegrinaggio stimolano la diffusione degli appartamenti con servizi, mentre le torri di lusso si rivolgono agli espatriati con un elevato patrimonio netto che rientrano grazie al programma Premium Residency. I prezzi dei terreni sono inferiori del 20-30% rispetto a zone comparabili di Riyadh, offrendo ai costruttori margini di profitto più ampi e sostenendo la crescita del mercato edile di Jeddah . Le procedure accelerate per l'ottenimento dei permessi su Etmam riducono i tempi di realizzazione dei progetti, e i complessi residenziali e commerciali sul lungomare migliorano gli standard di vivibilità, con conseguente aumento dei prezzi degli immobili.
La DMA registra il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.81%, grazie all'espansione industriale nella zona est che garantisce un flusso continuo di lavoratori qualificati e non. Le nuove autostrade e l'ammodernamento del porto di King Abdulaziz migliorano l'attrattiva logistica, mentre i costi dei terreni, inferiori di circa il 40% rispetto alle zone più prestigiose di Riyadh, rendono le ville di fascia bassa accessibili anche per chi acquista per la prima volta. Anche l'adozione di soluzioni modulari è in crescita; l'approccio a zone di CSCEC a Dammam Sud ha permesso di rispettare le scadenze di costruzione con un mese di anticipo, dimostrando il valore della pianificazione digitale e degli appalti centralizzati in contesti con tempistiche estremamente stringenti.
Panorama competitivo
La concorrenza rimane moderata; circa la metà del valore dei progetti del 2025 è concentrata nelle mani dei primi dieci operatori, il che si traduce in un punteggio di concentrazione di fascia media. Entità PIF come ROSHN, NHC e Saudi Entertainment Ventures ora stipulano accordi pluriennali per assicurarsi la capacità degli appaltatori e contenere l'esposizione all'inflazione. Solo ROSHN ha assegnato lavori a Sedra per 1.5 miliardi di SAR (400 milioni di dollari) nel gennaio 2026, per poi firmare accordi fondiari per 2.1 miliardi di SAR (560 milioni di dollari), mosse che estromettono i concorrenti più piccoli dalle aree più promettenti.
Le aziende internazionali innalzano gli standard tecnici. CSCEC domina il segmento modulare con Homagic dopo essersi aggiudicata l'ordine di 12,000 unità da NEOM. Shapoorji Pallonji utilizza modelli costruttivi ibridi e infrastrutture integrate per vincere ripetutamente i contratti ROSHN, mentre il progetto di impianto di prefabbricazione di China Harbour Engineering testimonia l'impegno a localizzare la fornitura e a rispettare le quote di saudizzazione. Gli strumenti digitali sono ampiamente diffusi: l'adozione del BIM a Dammam South ha ridotto le rilavorazioni e l'integrazione con Etmam consente agli sviluppatori di monitorare lo stato dei permessi in tempo reale, semplificando la pianificazione dei flussi di cassa.
Gli specialisti di nicchia trovano ancora spazio. Le imprese edili di fascia media si concentrano sui lavori di ristrutturazione nei centri storici di Riyadh e Jeddah, dove le torri degli anni '1980 necessitano di aggiornamenti agli impianti meccanici, elettrici e idraulici e alle facciate per essere conformi alla normativa SBC 601. Al Bawani si orienta verso alloggi incentrati sul tempo libero con il polo di intrattenimento Seven Yanbu da 293.3 milioni di dollari, diversificando la propria offerta oltre i semplici blocchi residenziali. La creatività nel finanziamento, dagli scambi di terreni con azioni alle obbligazioni conformi alla sharia, aggiunge un ulteriore livello di differenziazione, mentre le aziende perseguono strutture a basso fabbisogno di capitale che si adattino ai mandati sociali della Vision 2030.
Leader del settore delle costruzioni residenziali in Arabia Saudita
Saudi Cyprus Construction Co. Ltd.
Saudi Constructioneers Ltd. (Saudico)
Nesma & Partner
Società di sviluppo Jabal Omar
Sedco Sviluppo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2026: ROSHN ha assegnato contratti per 1.5 miliardi di SAR (400 milioni di dollari) relativi alla fase 4-5 di Sedra e ha concluso accordi per 2.1 miliardi di SAR (560 milioni di dollari) per l'acquisto di terreni presso Restatex, assicurandosi così la capacità del gasdotto per il suo progetto di Riyadh da 30,000 unità.
- Gennaio 2026: CSCEC ha completato la struttura portante di Dammam South con 30 giorni di anticipo, terminando i lavori strutturali di 1,092 unità distribuite in 39 edifici.
- Novembre 2025: NEOM ha assegnato a Homagic un contratto da 2.8 miliardi di SAR (746 milioni di dollari) per 12,000 case modulari a zero emissioni, il più grande contratto MiC singolo nella regione.
- Novembre 2025: la King Salman Park Foundation, Ajdan Real Estate e SEDCO Capital hanno lanciato un fondo a uso misto da 3.8 miliardi di SAR (1 miliardo di dollari USA) per un quartiere urbano di 600 unità all'interno del parco.


Ambito del rapporto sul mercato delle costruzioni residenziali in Arabia Saudita
| Appartamenti / Condomini |
| Ville / Case a schiera |
| Nuove Costruzioni |
| Ristrutturazione |
| Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) |
| Pubblico |
| Privata |
| Riyadh |
| Jeddah |
| DMA (Area metropolitana di Dammam) |
| Resto dell'Arabia Saudita |
| Per tipo | Appartamenti / Condomini |
| Ville / Case a schiera | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per metodo di costruzione | Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per città | Riyadh |
| Jeddah | |
| DMA (Area metropolitana di Dammam) | |
| Resto dell'Arabia Saudita |


Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato delle costruzioni residenziali in Arabia Saudita?
Il settore ha raggiunto un valore di 50.34 miliardi di dollari nel 2025 e si prevede che crescerà fino a 71.75 miliardi di dollari entro il 2031.
Qual è il tasso di crescita annuo composto (CAGR) previsto per il settore delle costruzioni residenziali in Arabia Saudita fino al 2031?
Si prevede che il mercato registrerà un CAGR del 6.09% nel periodo 2026-2031.
Quale città detiene la quota maggiore di nuovi progetti abitativi?
Riyad si è posizionata al primo posto con il 41.3% del valore previsto per il 2025, trainata da mega-comunità come Sedra di ROSHN.
Perché l'edilizia modulare sta guadagnando terreno nei progetti sauditi?
La prefabbricazione riduce i tempi di consegna fino al 45% e soddisfa i rigorosi obiettivi di durabilità di 50 anni e di impatto ambientale pari a zero, come dimostrato dal contratto di NEOM per 12,000 unità.
In che modo i mutui influenzano la domanda di immobili residenziali?
I sussidi REDF e i rapporti prestito/valore più elevati hanno ridotto i costi per i mutuatari, incoraggiando gli sviluppatori a lanciare e pre-vendere un maggior numero di unità.
Qual è il rischio principale che gli sviluppatori dovranno affrontare nei prossimi due anni?
L'aumento dei costi delle materie prime e la capacità limitata degli appaltatori potrebbero comprimere i margini e allungare i tempi di costruzione, a meno che non si ricorra ad acquisti all'ingrosso o a strategie modulari.
Pagina aggiornata l'ultima volta il:



