

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 27.41 milioni |
| Dimensione del mercato (2031) | USD 32.93 milioni |
| Tasso di crescita (2026 - 2031) | 3.73% CAGR |
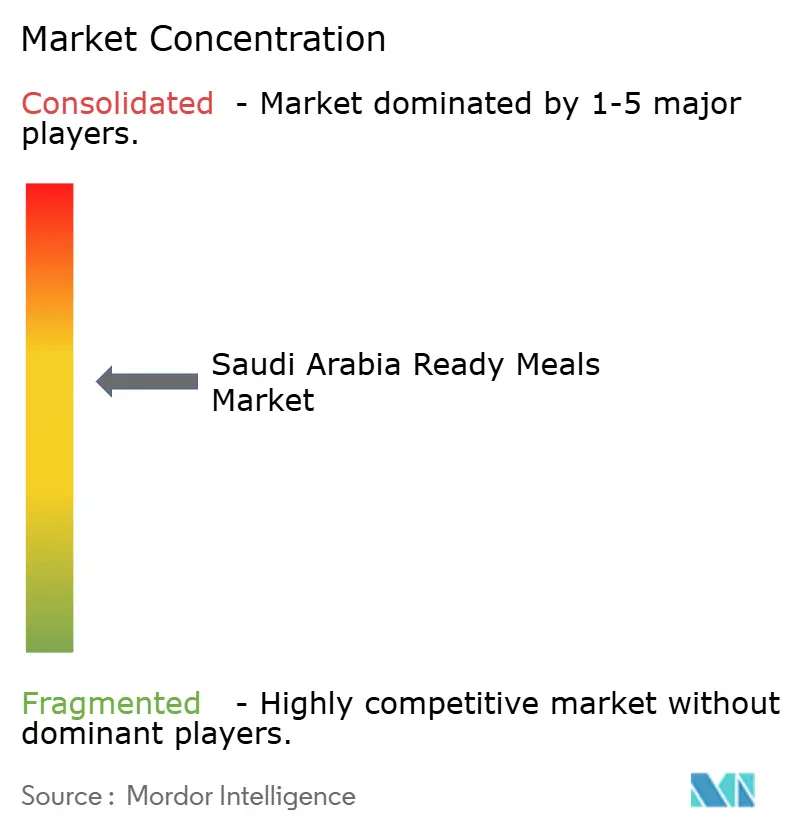
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pasti pronti in Arabia Saudita di Mordor Intelligence
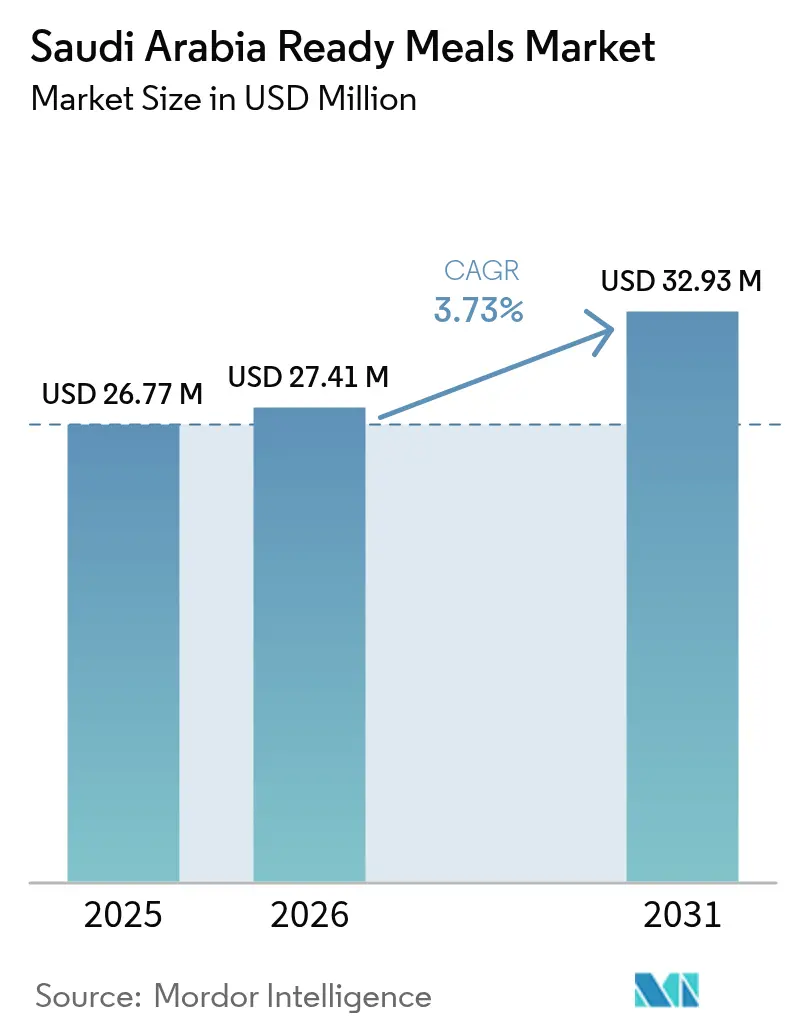
Si prevede che il mercato dei piatti pronti in Arabia Saudita crescerà da 26.77 milioni di dollari nel 2025 a 27.41 milioni di dollari nel 2026 e raggiungerà i 32.93 milioni di dollari entro il 2031, con un CAGR del 3.73% nel periodo 2026-2031. La traiettoria di crescita misurata nasconde un significativo cambiamento strutturale nella preparazione dei pasti in casa, influenzato dall'aumento della partecipazione femminile alla forza lavoro, che si prevede raggiungerà una percentuale significativa entro il 2025, secondo i mandati della Vision 2030. Questo livello di partecipazione ha storicamente guidato una crescita significativa nell'adozione di cibi pronti nei mercati emergenti. I piatti pronti surgelati hanno rappresentato una quota sostanziale del fatturato nel 2025, mentre si prevede che le varianti refrigerate cresceranno annualmente nei prossimi anni. Questa crescita riflette i miglioramenti nell'infrastruttura della catena del freddo e la preferenza dei consumatori per i prodotti freschi rispetto alle opzioni a lunga conservazione. Il canale di vendita al dettaglio online, sebbene ancora in fase di sviluppo, è in costante crescita, trainato da piattaforme di commercio rapido che offrono tempi di consegna inferiori a 30 minuti in città come Riyadh e Jeddah. Questa tendenza sta gradualmente riducendo il predominio dei supermercati tradizionali, che detenevano una quota di mercato significativa nel 2025. Inoltre, i cambiamenti demografici stanno rimodellando i modelli di domanda in modi che i dati di crescita complessivi potrebbero non cogliere appieno. Le famiglie urbane saudite sono ora prevalentemente nucleari, un cambiamento rispetto alla struttura familiare allargata comune un decennio fa. Queste famiglie più piccole preferiscono sempre più formati a porzioni controllate per ridurre gli sprechi alimentari.
Punti chiave del rapporto
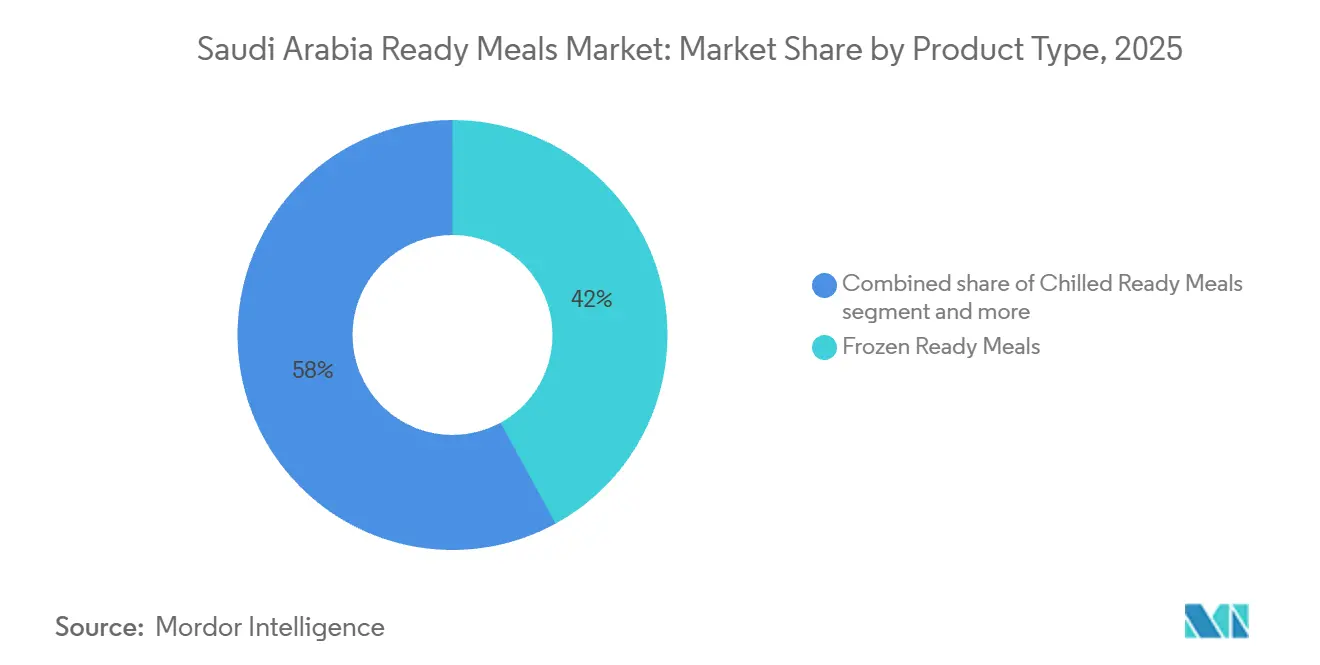
- Per tipologia di prodotto, nel 2025 i piatti pronti surgelati detenevano il 42.03% della quota di mercato dei piatti pronti in Arabia Saudita; si prevede che i piatti pronti refrigerati cresceranno a un CAGR del 4.34% fino al 2031.
- Per categoria, nel 2025 i prodotti convenzionali hanno dominato l'85.92% del mercato dei piatti pronti in Arabia Saudita, mentre si prevede che le varianti biologiche e senza ingredienti cresceranno a un CAGR del 5.48% entro il 2031.
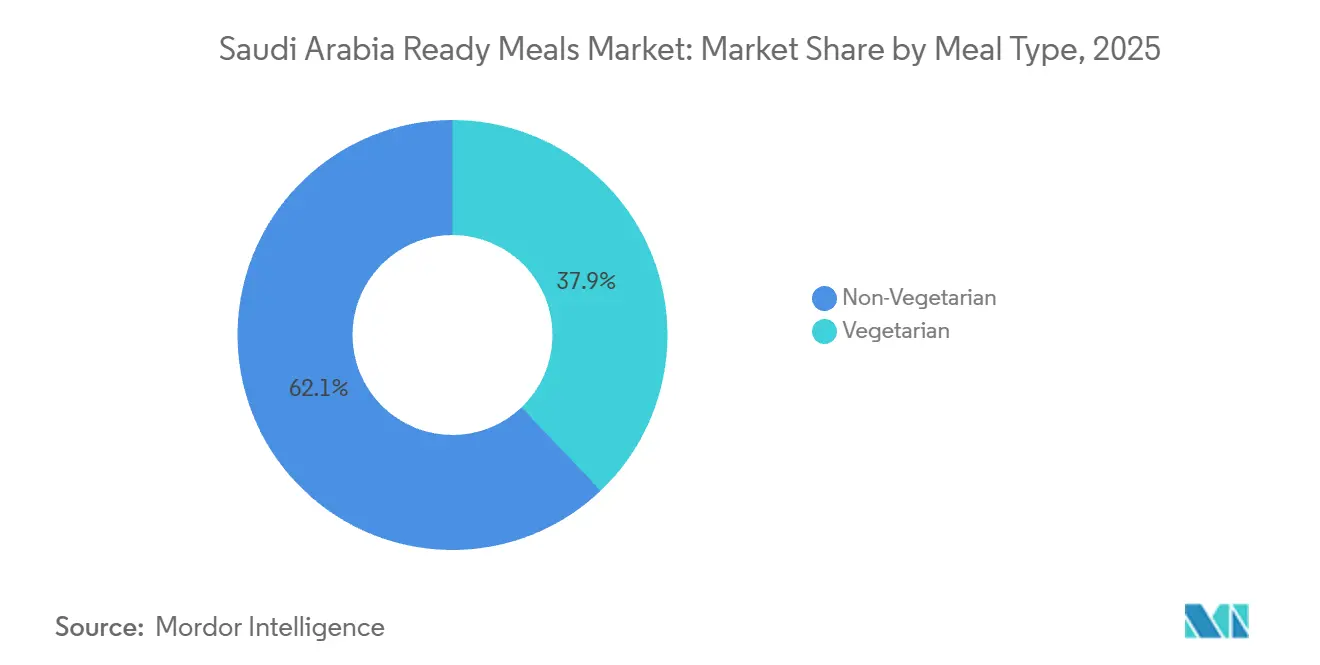
- Per tipologia di pasto, le offerte non vegetariane hanno registrato il 62.11% dei ricavi nel 2025; i pasti pronti vegetariani stanno crescendo a un CAGR del 4.21% tra il 2026 e il 2031.
- In base al canale di distribuzione, nel 2025 supermercati e ipermercati hanno detenuto il 48.32% della quota di mercato dei piatti pronti in Arabia Saudita, ma si prevede che la vendita al dettaglio online aumenterà a un CAGR del 5.02% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei pasti pronti in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le donne lavoratrici in crescita riducono il tempo dedicato alla preparazione dei pasti tradizionali in casa | + 1.2% | Nazionale, con concentrazione nei centri urbani di Riyadh, Jeddah e della provincia orientale | Medio termine (2-4 anni) |
| Gli stili di vita frenetici richiedono soluzioni per pasti veloci e da asporto | + 0.9% | Nazionale, più forte nelle aree metropolitane con un'elevata popolazione di espatriati | A breve termine (≤ 2 anni) |
| Un imballaggio migliorato rende i prodotti più attraenti e convenienti | + 0.6% | Nazionale, con segmenti premium nei quartieri benestanti delle principali città | Medio termine (2-4 anni) |
| L'aumento delle famiglie nucleari favorisce le opzioni pronte con porzioni controllate | + 0.8% | Nazionale, in accelerazione nelle zone residenziali di recente sviluppo | A lungo termine (≥ 4 anni) |
| I piatti pronti biologici incontrano le preferenze dei consumatori attenti alla salute | + 0.7% | Centri urbani, in particolare il quartiere diplomatico di Riyadh e il distretto di Jeddah Al-Hamra | Medio termine (2-4 anni) |
| I minimarket aperti 24 ore su 24, 7 giorni su 7 supportano gli acquisti impulsivi dell'ultimo minuto | + 0.5% | Nazionale, con la più alta densità nelle aree metropolitane di Riyadh, Jeddah e Dammam | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le donne lavoratrici in crescita riducono il tempo dedicato alla preparazione dei pasti tradizionali in casa
Negli ultimi anni, la partecipazione femminile alla forza lavoro in Arabia Saudita è cresciuta significativamente, grazie alle quote occupazionali della Vision 2030 e alle riforme normative, come l'eliminazione del requisito del consenso del tutore maschile per l'ingresso delle donne nel mondo del lavoro [1] Fonte: “Saudi Women's Workforce Participation Reaches 35.6% in 2025,” Saudi Gazette, saudigazette.com.sa . Questo cambiamento sta rimodellando la gestione del tempo in famiglia, con una crescente preferenza per i pasti pronti rispetto alle opzioni tradizionali cucinate in casa. Un sondaggio condotto tra le famiglie con doppio reddito a Riyadh ha rivelato che una percentuale considerevole di intervistati acquistava pasti pronti più volte alla settimana. La comodità è stata evidenziata come il fattore principale alla base di questa tendenza, prima del gusto o del prezzo. Il legame tra l'aumento dell'occupazione femminile e l'adozione di cibi pronti è ben documentato nei mercati sviluppati. In genere, ogni aumento del 10% nella partecipazione femminile alla forza lavoro è correlato a un aumento del 15-20% nel consumo di pasti pronti. Anche l'Arabia Saudita sta seguendo una tendenza simile, sebbene le preferenze culturali per i pasti casalinghi e i pasti condivisi tra più generazioni continuino a moderare i tassi di adozione rispetto ai mercati occidentali. Inoltre, i datori di lavoro stanno influenzando questa tendenza estendendo l'orario di lavoro e riducendo le pause di mezzogiorno, lasciando meno tempo per la preparazione dei pasti durante le tradizionali pause pranzo.
Gli stili di vita frenetici richiedono soluzioni per pasti veloci e da asporto
L'urbanizzazione e i tempi di percorrenza più lunghi stanno influenzando le abitudini alimentari nelle città saudite. Entro il 2025, la popolazione di Riyadh ha superato gli 8 milioni e il tragitto medio di sola andata è arrivato a 47 minuti, con un aumento di 12 minuti rispetto al 2020, a causa dell'espansione dello sviluppo residenziale oltre le tangenziali cittadine. Questa compressione dei tempi sta stimolando la domanda di formati portatili e adatti al microonde, adatti ai portabicchieri delle auto e ai forni a microonde degli uffici. I minimarket, che entro il 2025 contavano oltre 15,000 punti vendita in tutto il paese, stanno sfruttando questo cambiamento installando reparti refrigerati per pasti pronti e postazioni per microonde, trasformandosi da punti vendita incentrati sugli snack in destinazioni di ristorazione rapida. Piattaforme di commercio rapido come Jahez e HungerStation hanno riportato che i pasti pronti rappresentavano il 18% degli ordini di generi alimentari nel 2025, in aumento rispetto al 9% del 2023, con un picco di domanda nelle ore serali, quando le famiglie cercano soluzioni per la cena dell'ultimo minuto. Si prevede che l'investimento del Ministero dei Trasporti nei sistemi di trasporto rapido di autobus e metropolitana, che collegheranno 85 stazioni in tutta Riyadh entro il 2030, accelererà ulteriormente il consumo in movimento, poiché i pendolari sostituiranno i pasti consumati seduti con opzioni portatili durante il trasporto.
Un imballaggio migliorato rende i prodotti più attraenti e convenienti
Le innovazioni nel packaging stanno colmando il divario sensoriale tra i piatti pronti e le offerte di qualità da ristorante, un fattore significativo che guida la crescita nel segmento premium. Almarai ha introdotto il confezionamento in atmosfera modificata per la sua linea di piatti pronti refrigerati, prolungandone la durata di conservazione senza l'uso di conservanti. Questo progresso ha consentito la distribuzione in città più piccole, precedentemente inaccessibili a causa delle limitazioni della catena del freddo. Analogamente, Sunbulah Group ha implementato vassoi con valvola a vapore per le sue ciotole di riso e proteine surgelate, consentendo la cottura a microonde senza la necessità di forare la pellicola. Questa innovazione riduce le fasi di preparazione e migliora la conservazione della consistenza, rispondendo alle comuni preoccupazioni dei consumatori relative ai pasti al microonde mollicci o riscaldati in modo non uniforme. La sostenibilità sta diventando un fattore importante nel packaging. Nestlé si è impegnata a utilizzare imballaggi completamente riciclabili o riutilizzabili per la sua gamma di piatti pronti Maggi in Medio Oriente, in linea con gli obiettivi di economia circolare dell'Arabia Saudita nell'ambito della Vision 2030. Inoltre, i piatti pronti premium ora incorporano codici Quick Response (QR) che rimandano a video di ricette e informazioni sulla provenienza degli ingredienti. Questo approccio, ispirato ai mercati europei, mira a creare fiducia nei consumatori attenti alla salute, spesso scettici nei confronti degli alimenti trasformati. Si prevede che l'utilizzo di materiali riciclabili contribuirà in modo significativo al raggiungimento degli obiettivi di sostenibilità del 100% negli imballaggi.
L'aumento delle famiglie nucleari favorisce le opzioni pronte con porzioni controllate
La composizione delle famiglie in Arabia Saudita sta passando da nuclei familiari estesi e multigenerazionali a nuclei familiari nucleari. Questo cambiamento è stato favorito dai sussidi governativi per l'edilizia abitativa e dai programmi di mutuo, che negli ultimi anni hanno permesso a molti sauditi di acquistare case indipendenti. I nuclei familiari nucleari, più piccoli rispetto alle famiglie estese, generano meno sprechi alimentari quando utilizzano pasti pronti in porzioni controllate anziché cucinare in grandi quantità. Questo è particolarmente rilevante in un Paese in cui lo spreco alimentare rappresentava il 33% dell'approvvigionamento alimentare totale nell'anno precedente. I formati monodose e bidose hanno costituito la maggior parte delle unità di stoccaggio (SKU) di pasti pronti refrigerati lanciate di recente, a dimostrazione dell'attenzione dei produttori alla praticità per le famiglie più piccole rispetto al risparmio sui costi unitari. Questo cambiamento demografico ha anche ridotto lo stigma sociale precedentemente associato ai pasti pronti. Mentre le famiglie estese spesso consideravano i pasti preconfezionati una lacuna nell'ospitalità, i nuclei familiari nucleari li considerano soluzioni pratiche e che fanno risparmiare tempo. Questa tendenza è particolarmente evidente tra le giovani coppie sposate nelle aree di recente sviluppo, come il quartiere King Salman Park di Riyadh, dove una percentuale significativa di residenti ha meno di quarant'anni e sono comuni le famiglie con doppio reddito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la salute dovute all'elevato contenuto di conservanti e sodio | -0.7% | Nazionale, con maggiore sensibilità nei segmenti urbani più ricchi | Medio termine (2-4 anni) |
| Aumento dei rischi di obesità legati al consumo frequente di pasti pronti | -0.5% | Nazionale, con l'intervento del governo concentrato nelle regioni ad alta prevalenza | A lungo termine (≥ 4 anni) |
| Rigorosi requisiti di etichettatura nutrizionale e riformulazione | -0.4% | Nazionale, che colpisce tutti i produttori che vendono alimenti confezionati | A breve termine (≤ 2 anni) |
| Le interruzioni della catena di fornitura causano incongruenze nella disponibilità dei prodotti | -0.3% | Nazionale, con un impatto acuto nelle città più piccole e nelle aree remote | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la salute dovute all'elevato contenuto di conservanti e sodio
Le preoccupazioni dei consumatori riguardo ai conservanti e al sodio sono in aumento, parallelamente alla crescente consapevolezza in materia di salute e alle iniziative governative che evidenziano i rischi di malattie legate all'alimentazione. L'Autorità saudita per gli alimenti e i farmaci (SFDA) ha reso obbligatoria l'etichettatura nutrizionale sulla parte anteriore della confezione di tutti gli alimenti confezionati, a partire da gennaio 2025 [2] Fonte: Autorità saudita per gli alimenti e i farmaci, "Eservices", sfda.gov.sa. Questa normativa richiede indicatori con codice colore per sodio, zucchero e grassi saturi, rendendo più difficile per i produttori nascondere livelli elevati nelle formulazioni di piatti pronti. Un'analisi del 2025 delle unità di stoccaggio (SKU) di piatti pronti disponibili nei supermercati sauditi ha rivelato che una parte significativa superava l'assunzione giornaliera di sodio raccomandata dall'Organizzazione Mondiale della Sanità (OMS) per porzione, con alcuni piatti pronti surgelati che contenevano livelli estremamente elevati. Questa maggiore trasparenza ha spinto gli sforzi di riformulazione; ad esempio, Americana Group ha ridotto il contenuto di sodio del 15% in tutto il suo portafoglio di piatti pronti surgelati nel 2025 utilizzando cloruro di potassio e migliorando le miscele di erbe. Tuttavia, i panel di assaggiatori hanno riportato un calo nei punteggi di preferenza del sapore. La sfida è particolarmente significativa per le ricette tradizionali saudite come la kabsa e il mandi, dove i livelli di sale e spezie sono caratteristiche fondamentali. Le varianti biologiche e prive di allergeni, che si prevede cresceranno a un tasso annuo fino al 2031, attraggono i consumatori disposti a pagare un sovrapprezzo del 30-40% per la garanzia di un'etichetta pulita. Tuttavia, questi prodotti sono disponibili principalmente nei supermercati di fascia alta situati nei quartieri benestanti, il che ne limita l'impatto sul mercato.
Aumento dei rischi di obesità legati al consumo frequente di pasti pronti
Negli ultimi anni, la prevalenza dell'obesità tra gli adulti sauditi ha raggiunto livelli preoccupanti, segnando il tasso più alto all'interno del Consiglio di cooperazione del Golfo. Ciò è diventato un fattore determinante per il diabete e le malattie cardiovascolari, che insieme rappresentano una grande percentuale di decessi nel Regno [3] Fonte: “La prevalenza dell'obesità in Arabia Saudita raggiunge il 35.5%”, WHO EMRO, emro.who.int . Le autorità sanitarie pubbliche hanno sempre più collegato il consumo di cibi trasformati e pronti a questa epidemia, creando problemi di reputazione per la categoria dei pasti pronti. Il Ministero della Salute ha avviato una campagna nazionale per promuovere i pasti cucinati in casa e limitare il consumo di cibi trasformati a due volte a settimana. Questo messaggio è stato rafforzato attraverso i programmi scolastici e gli influencer dei social media. L'impatto di queste misure è particolarmente evidente nel segmento pediatrico. Diversi distretti scolastici di Riyadh e Jeddah hanno vietato i pasti pronti nelle mense, citando preoccupazioni per i tassi di obesità infantile, che superavano il 20% tra i bambini di età compresa tra 10 e 14 anni. In risposta, i produttori hanno introdotto prodotti a calorie controllate e macro-bilanciati. Ad esempio, la linea "Balanced Plate" di Maggi di Nestlé limita ogni piatto principale a un determinato apporto calorico e include una quantità definita di proteine. Tuttavia, queste offerte incontrano lo scetticismo dei consumatori, poiché i pasti pronti sono spesso associati al piacere del cibo piuttosto che alla nutrizione. Guardando al futuro, un intervento governativo prolungato rappresenta un potenziale rischio per il settore. Misure come le tasse sugli alimenti trasformati ad alto contenuto di sodio o ad alto contenuto calorico potrebbero limitare la crescita del mercato o spingere la domanda verso canali informali non regolamentati.
Analisi del segmento
Per tipo di prodotto: le varianti refrigerate sfidano il dominio del congelato
I piatti pronti surgelati rappresentavano il 42.03% del valore di mercato nel 2025, supportati dalle consolidate reti di distribuzione di alimenti surgelati dell'Arabia Saudita e dalla familiarità dei consumatori con marchi come Al Kabeer e Sunbulah, noti per i loro antipasti e pasticcini surgelati. Al contrario, si prevede che i piatti pronti refrigerati cresceranno a un tasso annuo del 4.34% fino al 2031, segnando la crescita più rapida tra le tipologie di prodotto. Questa crescita è trainata dalla maturazione delle infrastrutture della catena del freddo e dalle preferenze dei consumatori per i prodotti refrigerati, percepiti come più freschi e meno lavorati rispetto alle alternative surgelate. L'investimento di Almarai di 300 milioni di riyal sauditi (circa 80 milioni di dollari) per l'espansione della capacità di refrigerazione del suo stabilimento di Al-Kharj nel 2025 riflette la fiducia in questa tendenza, rivolgendosi ai consumatori premium disposti a pagare dal 25% al 30% in più per i pasti refrigerati che offrono una durata di conservazione più breve ma evitano il degrado della consistenza dovuto al congelamento.
I pasti pronti a lunga conservazione, compresi i formati in busta sterilizzata e in scatola, detengono la quota di mercato più ridotta a causa delle limitazioni di gusto e consistenza, che i consumatori sauditi ritengono inadatti per i pasti principali. Tuttavia, questi prodotti mantengono un appeal di nicchia per attività come il campeggio e la preparazione alle emergenze. Il programma di certificazione della catena del freddo della Saudi Food and Drug Authority, introdotto nel 2024, sta riducendo i tassi di deterioramento nella distribuzione di prodotti refrigerati, richiedendo dispositivi di monitoraggio della temperatura sui camion refrigerati. Questa iniziativa riduce i rischi per i rivenditori e supporta l'espansione dell'assortimento di pasti refrigerati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: le varianti biologiche e senza ingredienti acquistano popolarità
I piatti pronti convenzionali hanno rappresentato l'85.92% del fatturato nel 2025, evidenziando la sensibilità al prezzo delle famiglie a medio reddito e la limitata disponibilità di alternative biologiche e senza ingredienti al di fuori dei principali centri urbani. Tuttavia, le varianti biologiche e senza ingredienti stanno crescendo a un tasso annuo del 5.48% fino al 2031, il più alto tra tutte le tipologie di segmentazione. Questa crescita è trainata dai consumatori benestanti in aree come il quartiere diplomatico di Riyadh e il distretto di Al-Hamra di Gedda, che danno priorità alle dichiarazioni di etichetta pulita rispetto alle considerazioni di costo. Questi prodotti, che escludono conservanti artificiali, esaltatori di sapidità e ingredienti geneticamente modificati, hanno un prezzo dal 30% al 40% superiore rispetto alle opzioni convenzionali, ma attraggono una fascia demografica che considera il cibo un investimento per la salute piuttosto che una merce.
La linea Maggi "Garden Gourmet" di Nestlé, lanciata in Arabia Saudita nel 2025, include proteine vegetali e verdure biologiche provenienti da fornitori europei, rivolgendosi ai consumatori flessibili che stanno riducendo il consumo di carne per motivi ambientali o di salute. Gli operatori locali stanno entrando con cautela in questo segmento. Ad esempio, Tanmiah Food Company ha introdotto una gamma di piatti pronti a base di pollo biologico certificato halal alla fine del 2025. L'azienda sfrutta le sue attività di pollame verticalmente integrate per gestire i costi e garantire una fornitura costante.
Per tipo di pasto: le opzioni vegetariane si espandono oltre le nicchie degli espatriati
I piatti pronti non vegetariani hanno rappresentato il 62.11% delle vendite del 2025, riflettendo la preferenza dell'Arabia Saudita per la cucina a base di carne e il significato culturale di piatti come kabsa, mandi e shawarma, che includono principalmente agnello, pollo o manzo. Al contrario, si prevede che i piatti pronti vegetariani cresceranno a un tasso annuo del 4.21% fino al 2031. Questa crescita è trainata dalle comunità di espatriati provenienti dall'Asia meridionale e dal Levante, nonché da una crescente tendenza al flexitarianismo tra i giovani sauditi, motivati da preoccupazioni per la salute e l'ambiente a ridurre il consumo di carne.
Zen Frozen Foods, un'azienda con sede a Dubai, è entrata nel mercato saudita nel 2024 con una linea di piatti pronti vegetariani con ricette indiane e thailandesi, rivolta ai 13 milioni di espatriati del Regno alla ricerca di sapori familiari non ampiamente disponibili presso i produttori locali. Almarai ha testato le offerte vegetariane nel 2025, ma le ha interrotte dopo sei mesi a causa della scarsa domanda, evidenziando la nicchia di mercato dei pasti vegetariani tra i cittadini sauditi, che spesso li percepiscono come contorni piuttosto che come pasti completi. La crescita del segmento vegetariano dipende più dal cambiamento della percezione dei consumatori che dai vincoli di offerta. Mentre i supermercati sauditi offrono abbondanti prodotti freschi, legumi e latticini, i produttori di piatti pronti sono stati lenti a sviluppare opzioni vegetariane pratiche che attraggano i consumatori più indaffarati.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online interrompe l'egemonia dei supermercati
Supermercati e ipermercati hanno rappresentato il 48.32% delle vendite di piatti pronti nel 2025, mantenendo una posizione dominante grazie all'ampio spazio sugli scaffali refrigerati, alle strategie di prezzo promozionali e alle consolidate abitudini di acquisto dei consumatori. Tuttavia, il commercio al dettaglio online sta registrando la crescita più rapida tra i canali di distribuzione, con un'espansione a un tasso annuo del 5.02% fino al 2031. Questa crescita è trainata dalle piattaforme di quick-commerce che riducono i tempi di consegna ed eliminano problematiche come parcheggio, code e casse, che spesso scoraggiano i consumatori con problemi di tempo. Ad esempio, Jahez, un'applicazione di quick-commerce con sede in Arabia Saudita, ha dichiarato di consegnare piatti pronti entro 30 minuti dall'ordine. Inoltre, Noon, un'azienda di e-commerce con sede a Dubai, ha stretto una partnership con Almarai e Americana nel 2025 per offrire esclusivi pacchetti di piatti pronti disponibili esclusivamente sulla sua piattaforma. Questo approccio sfrutta i canali digitali per testare nuovi prodotti senza i vincoli di spazio sugli scaffali a cui sono soggetti i rivenditori fisici. Il passaggio alla vendita al dettaglio online è particolarmente evidente a Riyadh e Jeddah, dove la congestione del traffico e l'ampia distribuzione urbana rendono gli ordini online più comodi rispetto alla spesa al supermercato.
I minimarket, che nel 2025 detenevano una quota di mercato inferiore, si stanno trasformando in centri di ristorazione, integrando sezioni refrigerate e postazioni a microonde per facilitare il consumo sul posto. Circle K, una catena canadese di minimarket, ha annunciato nel 2025 l'intenzione di espandersi a 300 punti vendita in Arabia Saudita entro il 2028. Ogni punto vendita avrà una sezione dedicata ai pasti pronti e un'area con posti a sedere, creando un format che fonde elementi della vendita al dettaglio e della ristorazione veloce.
Analisi geografica
Il mercato dei piatti pronti dell'Arabia Saudita mostra chiare differenze regionali, determinate dall'urbanizzazione, dai livelli di reddito e dallo stato delle infrastrutture della catena del freddo. Nel 2025, Riyadh e Jeddah rappresentavano insieme circa il 58% delle vendite nazionali, trainate da redditi pro capite più elevati, una maggiore partecipazione femminile alla forza lavoro e reti di vendita al dettaglio ben sviluppate che supportano la distribuzione sia di prodotti refrigerati che surgelati. La provincia orientale, che comprende Dammam e Khobar, ha contribuito per circa il 18% alle vendite, beneficiando di una forza lavoro espatriata ad alto reddito legata all'industria petrolchimica e della sua vicinanza al Bahrein, un polo logistico regionale per i piatti pronti d'importazione. D'altro canto, città più piccole come Abha, Tabuk e Hail rimangono sottoservite a causa delle limitate infrastrutture della catena del freddo e della minore densità di popolazione, rendendo economicamente impraticabili le rotte di distribuzione dedicate per i prodotti refrigerati.
Il governo saudita sta lavorando per affrontare queste disparità regionali attraverso il Programma Nazionale per lo Sviluppo Industriale e la Logistica (NIDLP), che ha stanziato 12 miliardi di riyal sauditi nel 2025 per migliorare le strutture di refrigerazione e le flotte di trasporto refrigerato. Questa iniziativa mira a colmare le lacune geografiche del mercato entro il 2030. Le tendenze all'urbanizzazione stanno concentrando la domanda nelle megalopoli, creando al contempo opportunità nei centri più piccoli ma in crescita. La popolazione di Riyadh ha superato gli 8 milioni nel 2025 e si prevede che la continua espansione della città nell'ambito del progetto Riyadh Metro, che collegherà 85 stazioni entro il 2030, densifica ulteriormente le zone residenziali e commerciali. È probabile che questo sviluppo aumenti il traffico pedonale nei supermercati e nei minimarket, canali chiave per la vendita di piatti pronti.
Con la continua crescita dell'urbanizzazione, la domanda di piatti pronti si sta concentrando sempre più nelle grandi città, con Riyadh e Jeddah che rappresentano una percentuale significativa delle vendite totali. Tuttavia, si prevede che gli investimenti del governo nelle infrastrutture della catena del freddo nell'ambito del Programma Nazionale per lo Sviluppo Industriale e la Logistica (NIDLP) creeranno nuove opportunità nelle regioni meno servite, riducendo potenzialmente questo divario entro il 2030. Questa iniziativa potrebbe consentire a città più piccole come Abha, Tabuk e Hail di ottenere un migliore accesso a prodotti pronti refrigerati e surgelati, favorendo una crescita più equilibrata in tutto il Paese.
Panorama normativo
I piatti pronti venduti in Arabia Saudita sono regolamentati principalmente dall'Autorità saudita per gli alimenti e i farmaci (SFDA) ai sensi della legge alimentare del Regno e delle relative norme di attuazione in materia di sicurezza alimentare, igiene ed etichettatura. Per i piatti pronti importati, i requisiti di controllo delle importazioni alimentari della SFDA pongono l'accento sulle procedure di registrazione e sdoganamento, inclusa la registrazione degli stabilimenti esteri e le verifiche di conformità dei prodotti, che incidono sulle tempistiche di ingresso nel mercato e sugli oneri documentali per i marchi transfrontalieri.
Le normative in materia di salute e trasparenza stanno inoltre rendendo più stringenti i controlli sia per le confezioni destinate alla vendita al dettaglio che per i piatti pronti forniti al settore della ristorazione. A partire da gennaio 2025, la SFDA ha reso obbligatoria l'etichettatura nutrizionale sulla parte anteriore della confezione per gli alimenti confezionati, aumentando la disciplina in materia di formulazione ed etichettatura per i piatti pronti surgelati e refrigerati, soprattutto per quanto riguarda la dichiarazione di sodio, zuccheri e grassi saturi. Parallelamente, le norme sulla dichiarazione nutrizionale dei menu, in vigore dal 1° luglio 2025 (compresi gli indicatori di sodio), alzano il livello di conformità per i fornitori di piatti pronti che vendono attraverso il settore della ristorazione o formati ibridi vendita al dettaglio-ristorazione, rafforzando l'attività di riformulazione e una più rigorosa verifica delle dichiarazioni nutrizionali.
Analisi della catena del valore
La catena del valore dei piatti pronti in Arabia Saudita inizia con l'approvvigionamento delle materie prime (carne, pollame, cereali, latticini, verdure, oli, spezie) e dei materiali di confezionamento, seguiti da lavorazione, porzionatura, cottura e refrigerazione o congelamento rapidi. I grandi produttori locali e regionali (tra cui Almarai, Sunbulah, Americana e aziende legate al settore avicolo) beneficiano di sistemi integrati di approvvigionamento e controllo qualità, mentre i marchi più piccoli si affidano maggiormente alla produzione conto terzi e agli ingredienti importati. Anche le iniziative a monte per la sicurezza alimentare influenzano la disponibilità delle materie prime: nell'aprile 2025, SALIC ha lanciato la National Grain Supply Company (SABIL) per gestire le riserve strategiche in 14 distretti di stoccaggio, supportando la logistica dei cereali di base che alimentano diverse categorie di alimenti trasformati.
L'esecuzione della catena del freddo dipende dalle prestazioni e dalla conformità della catena stessa. La logistica della catena del freddo è una priorità dichiarata nell'ambito della Vision 2030 e il mercato si affida a magazzini a temperatura controllata e al trasporto refrigerato per mantenere le linee refrigerate operative anche al di fuori delle principali aree metropolitane. I requisiti di igiene e catena del freddo dell'SFDA (San Francisco Department of Agriculture) rafforzano il controllo dei processi, la preparazione alle ispezioni e la documentazione durante il trasporto e lo stoccaggio. La distribuzione a valle passa attraverso supermercati/ipermercati, minimarket con banchi refrigerati e forni a microonde e piattaforme di commercio rapido online che richiedono un'elevata densità di distribuzione urbana e tempi di consegna brevi. Queste aspettative per l'ultimo miglio spingono i produttori verso una pianificazione della durata di conservazione più breve, previsioni della domanda più precise e un coordinamento più stretto con i rivenditori e i fornitori di servizi logistici di terze parti (3PL).
Panorama competitivo
Il mercato dei piatti pronti in Arabia Saudita mostra un moderato consolidamento, con alcuni grandi operatori che detengono quote di mercato significative, pur dovendo affrontare la concorrenza di operatori di nicchia e specialisti regionali. Aziende locali consolidate come Almarai e Sunbulah beneficiano di catene di fornitura verticalmente integrate e di un solido valore di marca sviluppato nel corso di decenni in categorie correlate. Nel frattempo, multinazionali come Nestlé e General Mills sfruttano risorse globali di ricerca e sviluppo e ingenti budget di marketing per introdurre varianti di prodotti premium e salutistici. Ad esempio, l'investimento di 300 milioni di SAR di Almarai nell'espansione dei piatti pronti refrigerati, previsto per il 2025, evidenzia la natura ad alta intensità di capitale della competizione nel segmento premium, dove l'affidabilità della catena del freddo e l'efficienza della distribuzione sono fondamentali per il successo. Operatori più piccoli, tra cui Zen Frozen Foods e Tanmiah Food Company, si stanno concentrando su mercati di nicchia come le offerte vegetariane, biologiche e certificate halal, che rimangono poco servite dai portafogli tradizionali, adattati alle preferenze convenzionali dell'Arabia Saudita. Inoltre, l'adozione della tecnologia sta diventando un vantaggio competitivo fondamentale. Ad esempio, nel 2025 Americana Group ha implementato la previsione della domanda basata sull'intelligenza artificiale (IA) per ridurre al minimo gli sprechi di inventario e ottimizzare gli assortimenti delle unità di stoccaggio (SKU) in base all'ubicazione del punto vendita, una capacità che spesso manca ai concorrenti più piccoli.
Le opportunità di mercato nel mercato dei pasti pronti in Arabia Saudita si concentrano in tre aree chiave: prodotti biologici e clean label, formati esclusivi online e pasti vegetariani o a base vegetale. Si prevede che il segmento biologico crescerà a un tasso annuo del 5.48% fino al 2031, superando la crescita complessiva del mercato del 47%. Tuttavia, la distribuzione di prodotti biologici rimane in gran parte limitata ai supermercati premium, offrendo un'opportunità per modelli di vendita diretta al consumatore in grado di aggirare i ricarichi della vendita al dettaglio e le sfide della catena del freddo. I pasti pronti esclusivi online offrono ai produttori la flessibilità di produrre lotti più piccoli e testare concetti innovativi, come cucine fusion e porzioni variegate, senza la necessità di impegni di spazio a scaffale da parte dei rivenditori fisici. Le offerte vegetariane, pur essendo ancora un segmento di nicchia, sono sottorappresentate dagli operatori storici concentrati sulle preferenze saudite incentrate sulla carne. Questo divario offre ad aziende come Zen Frozen Foods l'opportunità di costruire una base di clienti fedeli tra espatriati e consumatori flessibili.
Si prevede che l'obbligo di etichettatura frontale imposto dalla Saudi Food and Drug Authority, in vigore da gennaio 2025, favorirà i produttori, consentendo loro di riformulare i prodotti e mantenere catene di approvvigionamento trasparenti. Le aziende che si affidano a ricette ad alto contenuto di sodio o conservanti potrebbero dover affrontare sfide derivanti dalle nuove normative. Questo cambiamento sottolinea l'importanza dell'innovazione e dell'adattabilità per mantenere la competitività in un mercato in continua evoluzione.
Leader del settore dei pasti pronti in Arabia Saudita
Gruppo Sunbula
Gruppo Americano
Compagnia Almarai
JBS Foods SA
Alimenti Almunajem
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Americana Foods ha inaugurato una nuova sede aziendale a Jeddah, giustificando l'iniziativa con l'obiettivo di ampliare la propria presenza nell'ecosistema degli alimenti surgelati, compresa la lavorazione delle patate. La maggiore capacità operativa sul territorio favorisce un coordinamento più rapido con clienti e partner locali e rafforza l'efficienza operativa per le categorie a valle che si sovrappongono ai piatti pronti, come ad esempio i componenti per pasti surgelati pronti da riscaldare.
- Novembre 2025: Sunbulah Group ha siglato una partnership strategica con Barn's Coffee per la distribuzione dei suoi prodotti attraverso il canale della ristorazione in Arabia Saudita. L'accordo amplia la portata del mercato, estendendola dai congelatori dei negozi al dettaglio ai punti di consumo fuori casa, che offrono sempre più spesso prodotti pronti da scaldare o da servire.
- Novembre 2024: JBS ha inaugurato a Gedda uno stabilimento per la produzione di nuggets di pollo da 50 milioni di dollari, quadruplicando la propria capacità produttiva in Arabia Saudita con il marchio Seara. L'aumento della capacità produttiva ha incrementato la disponibilità locale di prodotti proteici pronti al consumo e a valore aggiunto, che competono per lo spazio nei congelatori e per le occasioni di consumo con i piatti pronti surgelati.
Ambito del rapporto sul mercato dei pasti pronti in Arabia Saudita
I pasti pronti rappresentano un'opzione alimentare pratica in quanto richiedono tempi di preparazione minimi. Questo segmento include prodotti surgelati classici come piatti a base di carne, pesce, pasta ripiena, pizze surgelate e prodotti simili. Il mercato dei pasti pronti in Arabia Saudita è suddiviso in base al tipo di prodotto, alla categoria, al tipo di pasto e al canale di distribuzione. Per tipologia di prodotto, il mercato è suddiviso in piatti pronti surgelati, piatti pronti refrigerati e prodotti a lunga conservazione. Per categoria, è suddiviso in opzioni convenzionali e biologiche o senza ingredienti. Per tipologia di pasto, il mercato è suddiviso in piatti vegetariani e non vegetariani. Infine, per canale di distribuzione, include supermercati e ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Piatti pronti surgelati |
| Piatti pronti refrigerati |
| Scaffale stabile |
Per Categoria
| Convenzionale |
| Biologico/Senza |
Per tipo di pasto
| Vegetariana |
| Non vegetariano |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Per tipo di prodotto | Piatti pronti surgelati |
| Piatti pronti refrigerati | |
| Scaffale stabile | |
| Per Categoria | Convenzionale |
| Biologico/Senza | |
| Per tipo di pasto | Vegetariana |
| Non vegetariano | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei piatti pronti in Arabia Saudita entro il 2031?
Si prevede che passerà da 27.42 milioni di dollari nel 2026 a 32.93 milioni di dollari entro il 2031, registrando un CAGR del 3.73%.
Quale segmento sta guadagnando terreno rispetto ai pasti surgelati?
I piatti pronti refrigerati aumentano del 4.34% annuo, superando altre tipologie di prodotti, poiché i miglioramenti della catena del freddo rassicurano i consumatori sulla freschezza.
Quale ruolo gioca la vendita al dettaglio online nelle vendite di piatti pronti?
Si prevede che i canali online, guidati da app di commercio rapido come Jahez, cresceranno a un CAGR del 5.02%, erodendo il predominio dei supermercati grazie all'offerta di consegne in 30 minuti.
Perché sono importanti i pasti pronti biologici e senza glutine?
Sebbene rappresentino solo il 14.08% delle vendite nel 2025, crescono del 5.48% annuo, rivolgendosi ai consumatori benestanti che cercano garanzie di etichette pulite e livelli di sodio più bassi.
In che modo le preoccupazioni per la salute influenzano la riformulazione dei prodotti?
Le etichette sulla parte anteriore della confezione evidenziano livelli elevati di sodio e conservanti, spingendo produttori come Americana a ridurre il sodio del 15% e a lanciare linee a contenuto calorico controllato.


