

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.20 miliardo di dollari |
| Dimensione del mercato (2031) | 3.80 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.50% CAGR |
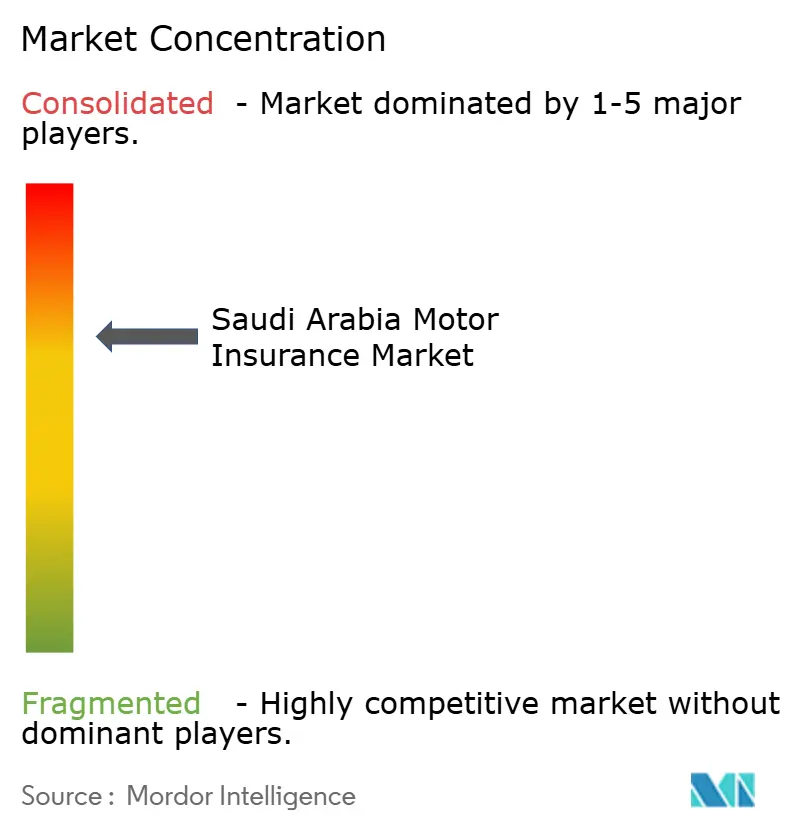
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo automobilistico in Arabia Saudita di Mordor Intelligence
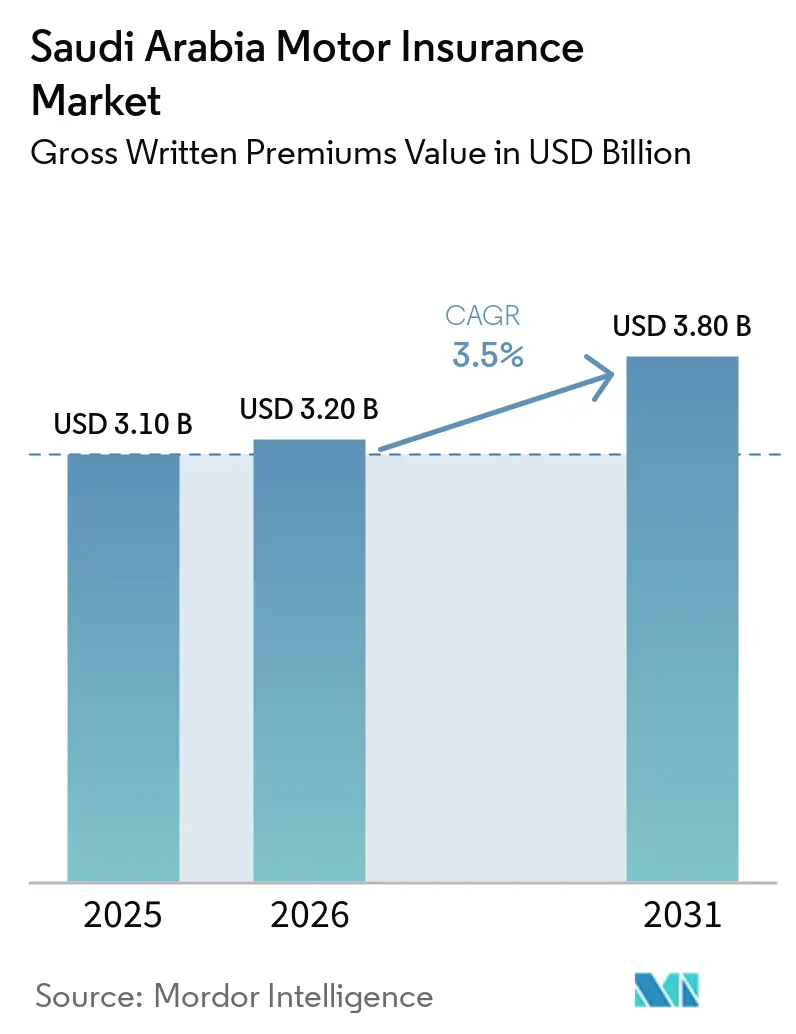
Si prevede che il mercato saudita delle assicurazioni auto, in termini di valore lordo dei premi contabilizzati, raggiungerà i 3.10 miliardi di dollari nel 2025, i 3.20 miliardi di dollari nel 2026 e i 3.80 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.5% dal 2026 al 2031.
La traiettoria di crescita è ancorata a una più rigorosa applicazione elettronica della copertura obbligatoria, a norme modificate sulle polizze complete che ampliano i conducenti coperti, a un continuo passaggio alla distribuzione guidata dagli aggregatori e a una più rapida elaborazione digitale dei sinistri che migliora la fidelizzazione e riduce le perdite. Le modifiche normative hanno introdotto una cessione obbligatoria del 30% di riassicurazione locale e una supervisione più rigorosa, che aumenta la resilienza del capitale e la disciplina di sottoscrizione, ma aumenta anche i costi operativi per le compagnie di medie dimensioni. L'emissione digitale prioritaria da parte di aggregatori autorizzati è in espansione, il che comprime i costi di acquisizione per gli operatori di grandi dimensioni e crea trasparenza dei prezzi che frena la concorrenza non redditizia nelle linee di responsabilità civile verso terzi. La digitalizzazione dei sinistri guidata da Najm e integrata con la valutazione standardizzata dei danni ha ridotto i tempi di ciclo e le spese di liquidazione dei sinistri, il che supporta il passaggio da polizze di responsabilità civile verso prodotti completi e arricchiti dalla telematica [1] Najm Corporate Communications, “Najm Services and Digital Claims Journey,” Najm for Insurance Services, najm.sa . Il consolidamento e l'aggiornamento dei modelli operativi segnalano un mercato che si prepara alle norme sul capitale basate sul rischio nel 2027 e che allinea la progettazione dei prodotti agli obiettivi normativi e alle aspettative dei consumatori.
Punti chiave del rapporto
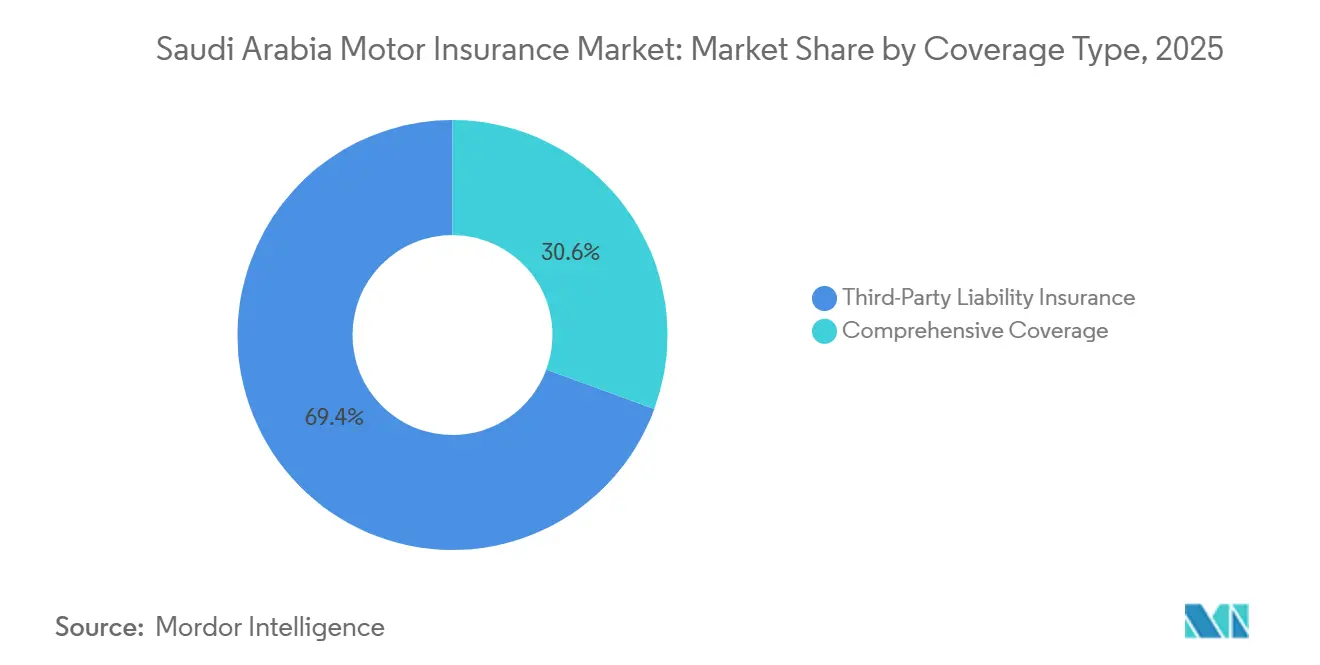
- Per tipologia di copertura, la responsabilità civile verso terzi deteneva il 69.4% della quota di mercato delle assicurazioni auto in Arabia Saudita nel 2025, mentre si prevede che la copertura completa crescerà a un tasso annuo composto del 9.7% fino al 2031.
- Per canale di distribuzione, gli aggregatori e i portali di comparazione hanno catturato il 74.4% dei flussi di vendita al dettaglio di automobili nel 2025, e si prevede che le partnership integrate, o piattaforme, cresceranno a un tasso di crescita annuo composto (CAGR) del 13.9% fino al 2031.
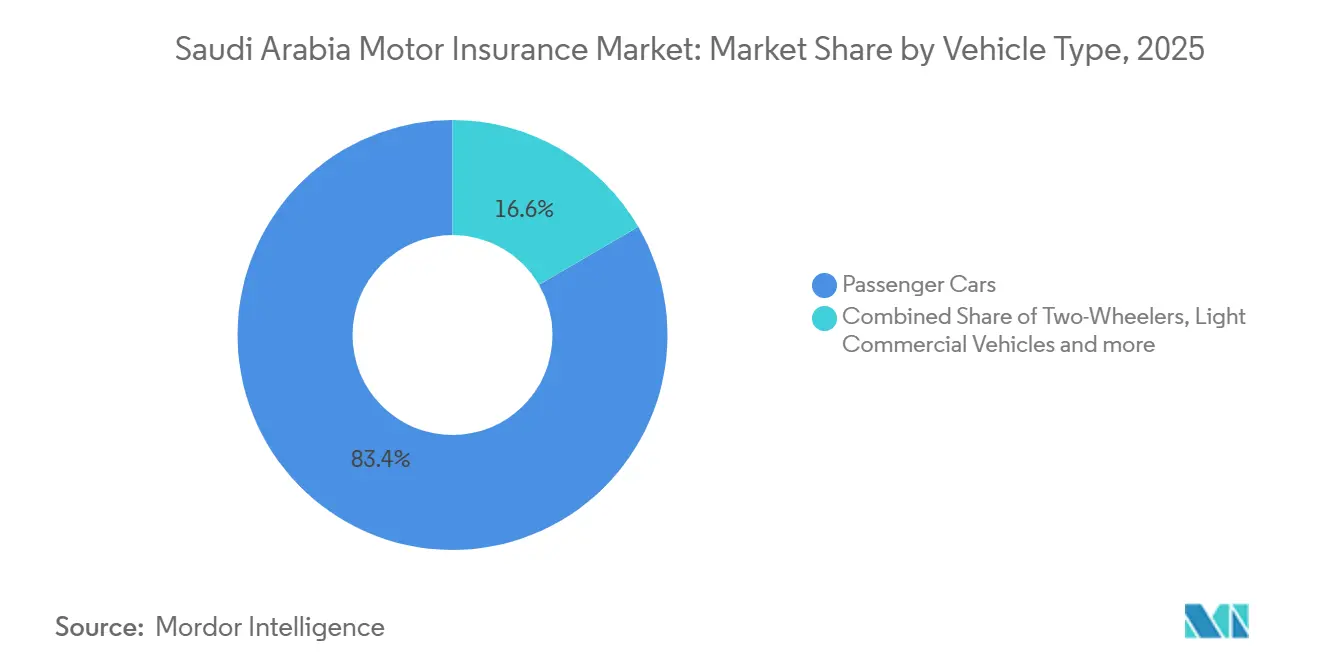
- Per tipologia di veicolo, le autovetture rappresentavano una quota dell'83.38% nel 2025 e sono in crescita a un tasso annuo composto del 7.4% fino al 2031.
- In base all'età del veicolo, i veicoli usati detenevano una quota del 57.4% nel 2025, mentre si prevede che i veicoli nuovi registreranno un tasso di crescita annuo composto (CAGR) dell'8.2% fino al 2031.
- Dal punto di vista geografico, la regione centrale rappresentava complessivamente una quota del 34.35% nel 2025, mentre si prevede che la regione occidentale registrerà un tasso di crescita annuo composto (CAGR) del 7.16% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo automobilistico in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il monitoraggio elettronico dei veicoli non assicurati aumenta la conformità | + 0.8% | Nazionale, con primi successi nei distretti metropolitani di Riyadh, Jeddah e Dammam | A breve termine (≤ 2 anni) |
| L'ampliamento delle norme politiche generali stimola gli aggiornamenti da TPL | + 1.1% | A livello nazionale, con la guida delle regioni centrale e occidentale (corridoi di Riyadh e Jeddah). | Medio termine (2-4 anni) |
| Le robuste vendite di veicoli ampliano il parco auto assicurabile | + 0.7% | Nazionale, più forte nei centri urbani. | Medio termine (2-4 anni) |
| La distribuzione guidata dagli aggregatori e le partnership integrate consentono l'emissione su larga scala | + 0.5% | A livello nazionale, con un'enfasi maggiore nelle città digitalmente avanzate. | A breve termine (≤ 2 anni) |
| La digitalizzazione delle richieste di rimborso riduce i tempi di elaborazione e minimizza gli attriti. | + 0.4% | A livello nazionale, con il maggior volume di transazioni nelle regioni centrali e orientali. | A lungo termine (≥ 4 anni) |
| La saudizzazione dei ruoli di vendita migliora la conformità e le vendite aggiuntive. | + 0.2% | A livello nazionale, con programmi pilota concentrati nelle principali aree metropolitane. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il monitoraggio elettronico dei veicoli non assicurati incrementa la conformità e i volumi delle polizze a partire dal 2026.
Il programma di monitoraggio elettronico dell'Arabia Saudita individua i veicoli non assicurati tramite scansioni periodiche delle targhe ed emette avvisi automatici, ampliando così la base assicurativa e stabilizzando i rinnovi delle polizze, grazie alla crescente conformità alle normative nelle grandi città. L'integrazione dei dati di monitoraggio con i servizi digitali governativi riduce ulteriormente i tempi amministrativi per gli aggiornamenti e i rinnovi delle polizze. La combinazione di controlli e verifiche automatizzate ha ridotto i tassi di disdetta e favorito i rinnovi puntuali nelle aree metropolitane con un'elevata diffusione dei servizi digitali. Le compagnie assicurative segnalano che l'aumento dei volumi si è inizialmente concentrato sui portafogli di responsabilità civile verso terzi (RC Auto), per poi virare verso una strategia di upselling più completa, man mano che i prezzi nel RC Auto si normalizzavano grazie a una maggiore disciplina nella gestione della capacità. Il conseguente cambiamento nella composizione del mix assicurativo supporta il mercato assicurativo auto saudita, poiché un numero crescente di clienti passa da una protezione basata esclusivamente sulla conformità a una copertura più ampia che include i danni propri. Permangono differenze di implementazione a livello regionale, in base alla penetrazione digitale e all'intensità dei controlli, il che preserva opportunità per attività di sensibilizzazione mirate attraverso i canali degli aggregatori.
L'ampliamento delle norme sulla polizza globale incentiva gli upgrade dalla TPL a partire dal 2026.
Le norme complete modificate nel novembre 2023 hanno esteso la copertura per includere parenti stretti e conducenti sponsorizzati nell'ambito di polizze individuali, migliorando la proposta di valore per le famiglie con più conducenti e incentivando gli upgrade dalla TPL. La modifica delle norme ha inoltre preservato la flessibilità di personalizzazione per gli acquirenti aziendali, mantenendo l'approvvigionamento delle flotte allineato alle esigenze specifiche, aumentando al contempo le protezioni di base per i clienti individuali. Il chiarimento sul leasing del febbraio 2025 ha rafforzato l'approvvigionamento competitivo richiedendo preventivi multipli, il che incoraggia l'adozione di flussi assicurativi integrati al momento della vendita e riduce l'attrito vincolante per i locatari [2] Saudi Press Agency Staff, “Amended Comprehensive Motor Insurance Rules Take Effect,” Saudi Press Agency, spa.gov.sa. Gli assicuratori stanno rispondendo con prodotti a livelli che colmano il divario tra TPL e copertura completa, attenuando la sensibilità al prezzo ed espandendo al contempo le protezioni per i danni propri. La spinta normativa combinata e l'innovazione di prodotto sono alla base di un aumento misurato dell'adozione della copertura completa nei corridoi a reddito più elevato, dove i valori dei veicoli e la penetrazione del finanziamento sono maggiori. Questa dinamica di conversione sostiene il mercato delle assicurazioni auto in Arabia Saudita, poiché gli acquirenti delle grandi città si stanno orientando verso coperture più ampie e polizze che includono tutta la famiglia.
Distribuzione guidata da aggregatori e partnership consolidate per l'emissione al dettaglio su larga scala
Gli aggregatori e i portali di comparazione autorizzati sono diventati il canale di distribuzione al dettaglio dominante, aggregando preventivi da più assicuratori e consentendo la stipula in tempo reale con l'invio automatico dei dati. Le piattaforme leader si integrano direttamente con i sistemi assicurativi e i servizi digitali governativi per confermare gli aggiornamenti delle polizze, il che contribuisce a ridurre i tempi di emissione a pochi minuti e a diminuire i costi di acquisizione per gli operatori di grandi dimensioni. Funzionalità basate su app come il confronto delle polizze, le opzioni di pagamento rateale e i promemoria automatici per il rinnovo migliorano le conversioni e mantengono i clienti all'interno degli ecosistemi digitali preferiti da assicuratori e autorità di regolamentazione. I modelli integrati presso concessionarie, istituti di credito e app di finanziamento al consumo estendono questa portata, posizionando la copertura auto al momento del finanziamento del veicolo o del pagamento, allineando la selezione del prodotto alle intenzioni del cliente e ai requisiti dell'istituto di credito. Gli operatori storici stanno anche creando agenzie digitali captive per internalizzare i meccanismi economici degli aggregatori e proteggere il potere di determinazione dei prezzi sui gruppi di rinnovo. L'accelerazione della distribuzione basata su piattaforme rafforza la trasparenza e la standardizzazione nell'emissione delle polizze, il che supporta una crescita sostenibile nel mercato assicurativo auto dell'Arabia Saudita, poiché i clienti digitalmente maturi adottano percorsi di aggregazione.
La digitalizzazione del sistema di gestione dei sinistri riduce i tempi di ciclo e minimizza gli attriti.
La piattaforma di digitalizzazione dei sinistri, guidata da Najm per la segnalazione degli incidenti e integrata con piattaforme standardizzate di valutazione dei danni, comprime i tempi di elaborazione e riduce i passaggi manuali per gli incidenti minori. L'intervento in loco nelle principali città e l'emissione elettronica dei rapporti sugli incidenti consentono una presentazione più rapida, mentre le stime standardizzate semplificano le interazioni tra officine e assicuratori. Questi collegamenti riducono le spese di liquidazione dei sinistri e migliorano l'esperienza del cliente, il che aumenta la propensione al rinnovo delle polizze complete dove la qualità del servizio è un fattore determinante per la fidelizzazione. Le partnership per migliorare lo scambio di dati e le capacità tecnologiche hanno rafforzato l'infrastruttura digitale del settore, che supporta l'elaborazione sicura dei dati, una migliore KYC e flussi di lavoro di gestione dei sinistri scalabili [3] Editorial Team, “ZainTECH and Najm Partner to Drive Digital Transformation,” ZainTECH, zaintech.com . La spinta alla digitalizzazione pone inoltre le basi per prodotti basati sulla telematica che premiano la guida sicura, il che può ulteriormente differenziare le offerte complete e ridurre la frequenza e la gravità nel tempo. Man mano che questi miglioramenti si diffondono oltre le principali città, amplieranno l'impatto sul mercato assicurativo automobilistico dell'Arabia Saudita attraverso una maggiore soddisfazione e minori perdite.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Margini di pressione dovuti all'indebolimento delle tariffe TPL e alla ciclicità dei prezzi | -0.6% | A livello nazionale, il problema è più acuto nei segmenti di vendita al dettaglio ad alto volume nelle regioni centrali e occidentali. | Medio termine (2-4 anni) |
| Inflazione dei costi di riparazione nei settori dei ricambi, della manodopera e delle reti di riparazione | -0.4% | A livello nazionale, con un'enfasi maggiore nella regione orientale e nei corridoi occidentali ad alta intensità di importazioni. | A breve termine (≤ 2 anni) |
| Bassa adesione complessiva tra le fasce di popolazione sensibili al prezzo | -0.3% | A livello nazionale, con le regioni meridionali e settentrionali a basso reddito maggiormente esposte. | Medio termine (2-4 anni) |
| Privacy dei dati e oneri di conformità per aggregatori e canali integrati | -0.1% | A livello nazionale, con la massima intensità di applicazione della legge a Riyadh. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riduzione delle tariffe TPL e pressione ciclica sui prezzi Margini di sottoscrizione
La concorrenza sui prezzi si è intensificata nel corso del 2024 e all'inizio del 2025, poiché la trasparenza e l'aumento della capacità degli aggregatori hanno spinto al ribasso i premi TPL nei principali mercati urbani, esercitando pressione sui risultati di sottoscrizione e portando i combined ratio al di sopra di livelli sostenibili per diversi operatori. La stabilizzazione delle tariffe è iniziata più tardi nel 2025, quando le compagnie assicurative hanno ridotto la capacità in perdita e spostato l'attenzione sulla vendita di coperture più complete, ma la ciclicità residua nel settore TPL rimane una sfida strutturale per la sostenibilità dei margini. Gli aggiornamenti pubblici delle principali compagnie assicurative hanno evidenziato il ritorno di aumenti tariffari moderati nel terzo trimestre del 2025, a testimonianza di una maggiore disciplina nella definizione dei prezzi quando la crescita trainata dai volumi ha raggiunto il suo limite. Lo spostamento della distribuzione verso gli aggregatori amplifica questo schema, poiché i meccanismi di classificazione basati sul prezzo più basso possono far scendere le tariffe a meno che le compagnie assicurative non impongano minimi e servizi a valore aggiunto. Il requisito di cessione locale migliora i cuscinetti di capitale, ma non elimina il rischio di ciclicità nel settore TPL, che rimane standardizzato in termini di copertura e quindi altamente sensibile alle variazioni di prezzo. Il persistere di questa restrizione continua a pesare sul mercato delle assicurazioni auto in Arabia Saudita, finché i cambiamenti nel mix di prodotti e la differenziazione dell'offerta non attenueranno la concorrenza basata esclusivamente sui prezzi.
Inflazione dei costi di riparazione e sostituzione di parti di ricambio, manodopera e reti di riparazione
L'inflazione dei costi di riparazione, dovuta a ricambi e manodopera, ha fatto aumentare la gravità media dei sinistri e ha esercitato pressione sui prezzi e sulle franchigie delle polizze complete. La capacità delle officine nelle regioni fortemente influenzate dalle importazioni si trova ad affrontare tempi di consegna più lunghi e ricarichi più elevati sui marchi non provenienti dai Paesi del Consiglio di Cooperazione del Golfo (CCG), il che aumenta il costo per riparazione e allunga i tempi di liquidazione se non gestito in modo rigoroso con reti di officine preferenziali. Le piattaforme di valutazione standardizzate aiutano ad allineare i preventivi, tuttavia possono ancora verificarsi controversie sulle fatture di riparazione effettive, con conseguente aumento del carico amministrativo. Gli operatori di grandi dimensioni stanno investendo in reti di officine preferenziali e negoziando la fornitura di ricambi per contenere l'aumento dei costi e proteggere la velocità di liquidazione dei sinistri completi. Le compagnie assicurative con una maggiore integrazione delle officine tendono a mostrare migliori metriche di liquidazione e minori perdite, il che favorisce la fidelizzazione, ma richiede una scala operativa per essere replicata in tutte le regioni. L'impatto a breve termine dell'inflazione dei costi continua a frenare il mercato assicurativo auto dell'Arabia Saudita fino a quando le catene di approvvigionamento e la capacità produttiva delle officine non si normalizzeranno.
Analisi del segmento
Per tipo di copertura: volume di ancoraggio TPL, strategia di pivot per aggiornamenti completi
Nel 2025, la responsabilità civile verso terzi rappresentava il 69.4% della quota di mercato delle assicurazioni auto in Arabia Saudita, mentre la copertura completa è cresciuta grazie al supporto normativo e all'innovazione di prodotto che hanno rafforzato il percorso di upgrade dalla responsabilità civile verso terzi. Si prevede che il segmento completo crescerà a un tasso annuo composto del 9.7% fino al 2031, grazie agli aggregatori e ai flussi integrati al momento del leasing che aumentano i prezzi per la copertura dei danni propri nei veicoli di maggior valore. Le compagnie assicurative stanno implementando offerte a livelli che aggiungono valore senza prezzi da copertura completa, contribuendo a colmare le aspettative dei clienti verso una protezione più ampia. Le modifiche normative del novembre 2023, che hanno esteso la copertura ai parenti stretti e ai conducenti sponsorizzati, hanno migliorato il valore percepito per le famiglie con più conducenti, favorendo una crescita equilibrata delle polizze complete. Man mano che un numero maggiore di clienti sperimenta un servizio sinistri migliorato grazie ai processi digitalizzati, la disponibilità a passare da una copertura di sola conformità a una copertura superiore sta aumentando nelle aree urbane. Questa evoluzione del mix assicurativo posiziona il mercato assicurativo auto saudita in modo da riequilibrarsi gradualmente, allontanandosi dalla responsabilità civile verso terzi, ormai iper-standardizzata.
La crescente importanza delle polizze complete è rafforzata dalla possibilità di confrontare i prodotti tramite piattaforme online, che rendono visibili costi totali e caratteristiche al momento della decisione, riducendo gli ostacoli per gli acquirenti che hanno già avviato una procedura di finanziamento per l'acquisto di un veicolo. Le principali compagnie assicurative stanno dando priorità alla chiarezza del prodotto e ai servizi aggiuntivi modulari, come l'assistenza stradale e le estensioni geografiche, che supportano premi medi più elevati con un valore trasparente. Le regioni con valori dei veicoli più alti e una maggiore penetrazione del finanziamento registrano una conversione più rapida alle polizze complete, il che aumenta i ricavi per polizza e stabilizza la fidelizzazione dei clienti con finanziamenti pluriennali. L'assicurazione di responsabilità civile auto (RC Auto) rimane essenziale per i volumi e la conformità, ma la sua crescita è legata all'espansione del parco veicoli piuttosto che ai prezzi, il che mantiene i margini ridotti quando la concorrenza si intensifica. Con la stabilizzazione dei cicli tariffari nell'ambito dell'RC Auto, si prevede che le compagnie manterranno l'attenzione sulla differenziazione delle polizze complete e sulla qualità del servizio, a supporto della sostenibilità a lungo termine nel mercato assicurativo auto dell'Arabia Saudita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: gli aggregatori dominano il settore della vendita al dettaglio, le partnership integrate crescono più rapidamente
Nel 2025, gli aggregatori e i portali di comparazione hanno catturato il 74.4% dei flussi al dettaglio, riflettendo la preferenza dei consumatori per percorsi digitali unificati e una rapida esecuzione dal preventivo alla stipula. Le piattaforme leader si connettono a più di 20 assicuratori, confermano gli aggiornamenti delle polizze in tempo quasi reale e offrono opzioni di pagamento rateale che riducono le difficoltà iniziali per gli acquirenti sensibili al prezzo [4] Product Team, “Tameeni Insurance | Compare Over 20+ Insurance Companies,” Rasan Tameeni, tameeni.com . Le città digitalmente mature mostrano la più alta adozione di aggregatori, il che accelera il passaggio dai canali guidati dagli agenti all'emissione basata su app. Si prevede che le partnership integrate e di piattaforma cresceranno a un CAGR del 13.9% fino al 2031, poiché i concessionari OEM, i finanziatori e i checkout fintech inseriscono l'assicurazione direttamente nei flussi di transazione. Questo modello allinea la sottoscrizione con la propensione al rischio del finanziatore e comprime i costi di acquisizione, il che migliora l'economia unitaria per le compagnie assicurative più grandi. Il canale diretto continua a servire le strategie di fidelizzazione, mentre le flotte aziendali rimangono gestite attraverso rapporti consolidati con broker e agenti per programmi personalizzati.
Le compagnie assicurative stanno anche creando agenzie digitali interne che internalizzano le dinamiche economiche degli aggregatori, mantengono i pool di rinnovi all'interno dei propri ecosistemi e offrono vantaggi come pagamenti rateali e gestione accelerata dei sinistri. Le dinamiche economiche delle piattaforme introducono nuovi obblighi di conformità in materia di privacy dei dati, sicurezza informatica e divulgazione, che i principali aggregatori affrontano attraverso aggiornamenti delle app e funzionalità di trasparenza in linea con le normative vigenti. L'efficienza e la standardizzazione del modello favoriscono una crescita equilibrata e una migliore qualità del servizio nel mercato assicurativo auto dell'Arabia Saudita, sebbene le compagnie debbano calibrare commissioni e prezzi minimi per evitare di reintrodurre cicli insostenibili. Con la maturazione dei flussi integrati, aggiornamenti più completi al punto vendita dovrebbero rafforzare il miglioramento del mix di premi già visibile nei corridoi urbani a reddito più elevato. Nel tempo, è probabile che i vantaggi di scala in termini di tecnologia e partnership si rafforzino, favorendo le compagnie con infrastrutture modernizzate e una solida connettività API.
Per tipologia di veicolo: predominano le autovetture, l'adozione da parte dei veicoli commerciali è limitata dalle lacune nella fidelizzazione.
Nel 2025, le autovetture rappresentavano l'83.38% della quota di mercato delle assicurazioni auto in Arabia Saudita e si prevede una crescita annua composta (CAGR) del 7.4% fino al 2031, primeggiando sia in termini di quota che di crescita grazie alla diffusione dei veicoli privati e alla forte domanda urbana. Il segmento delle autovetture beneficia della maggiore diffusione dei finanziamenti e di migliori caratteristiche che incoraggiano l'adozione di polizze complete, migliorando così i ricavi per unità e la fidelizzazione dei clienti con finanziamenti pluriennali. I veicoli commerciali leggeri contribuiscono in modo significativo nei corridoi ad alta intensità logistica, ma presentano una minore diffusione delle polizze complete a causa della sensibilità ai costi delle PMI. I veicoli commerciali medi e pesanti prevedono premi elevati per polizza, ma spesso si affidano alla riassicurazione per la diversificazione del rischio, il che limita la generazione diretta di ricavi da parte delle compagnie assicurative primarie. Le offerte predisposte per la telematica stanno iniziando a differenziare le proposte di polizze complete per le autovetture e potrebbero in seguito estendersi alle flotte man mano che gli standard di governance dei dati maturano. Con un numero crescente di clienti che sperimentano procedure di gestione dei sinistri più semplici grazie a flussi di lavoro standardizzati, la fidelizzazione dei clienti con polizze complete dovrebbe rafforzare la crescita del segmento delle autovetture.
I segmenti commerciali si trovano ad affrontare vincoli specifici legati alla profondità della copertura assicurativa, alla disponibilità di ricambi per i veicoli importati e alla capacità delle officine, il che innalza l'asticella per una fidelizzazione redditizia. Le compagnie assicurative di grandi dimensioni stanno sviluppando capacità di sottoscrizione per le flotte e negoziando le condizioni delle officine per migliorare il controllo sui costi e sui tempi di riparazione, mentre gli operatori più piccoli perseguono una partecipazione selettiva. I veicoli a due ruote rimangono un segmento marginale secondo le attuali norme di utilizzo e sicurezza, il che ne limita il contributo al volume e al fatturato. Il percorso di crescita a breve termine del mercato assicurativo auto in Arabia Saudita rimane ancorato alle autovetture, supportato dalle vendite di piattaforme, dai mandati di finanziamento durante la durata del prestito e dalla modularità dei prodotti che facilita il passaggio dalla responsabilità civile verso terzi a coperture più ampie. Con l'espansione delle offerte integrate negli ecosistemi di concessionari e istituti di credito, le autovetture continueranno a dettare il ritmo per il miglioramento del mix e una crescita equilibrata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per età del veicolo: i veicoli usati detengono la quota maggiore, la crescita delle auto nuove supera gli obblighi di finanziamento
Nel 2025, i veicoli usati detenevano una quota del 57.4%, mentre i veicoli nuovi, supportati dai requisiti di finanziamento bancario per la copertura completa, mostravano una crescita più rapida con un CAGR previsto dell'8.2%. Gli aggregatori e i flussi integrati presso le concessionarie semplificano la stipula al momento dell'acquisto, il che aumenta i tassi di adesione alla copertura completa e aiuta le nuove coorti a rimanere assicurate per tutta la durata del finanziamento. I veicoli più vecchi tendono a preferire la responsabilità civile verso terzi a causa della sensibilità al prezzo e del deprezzamento dei componenti, il che deprime l'adesione alla copertura completa e riduce i margini quando la concorrenza si intensifica. Le compagnie assicurative stanno introducendo offerte ibride che forniscono una protezione limitata contro i danni propri per i veicoli usati a premi inferiori, il che attrae i proprietari che cercano una copertura parziale senza il costo completo della copertura completa. La frequenza e la gravità dei sinistri variano in base all'età e le compagnie calibrano di conseguenza franchigie e massimali per proteggere i margini. Nel periodo di previsione, la coorte di veicoli nuovi funge da stabilizzatore per la qualità dei premi e la fidelizzazione.
Dal punto di vista geografico, la concentrazione di veicoli usati è maggiore nelle regioni con redditi medi più bassi e reti di concessionarie meno capillari, che si affidano maggiormente alle campagne di sensibilizzazione e di promozione tramite aggregatori per migliorare le conversioni. Gli acquirenti di veicoli nuovi nelle grandi città mostrano una maggiore propensione all'acquisto di polizze complete grazie al finanziamento e all'integrazione con le concessionarie, il che rafforza la base di ricavi e garantisce la fidelizzazione pluriennale grazie alle polizze collegate ai prestiti. La comodità della gestione digitale dei sinistri e gli aggiornamenti rapidi post-incidente contribuiscono a limitare il tasso di abbandono in entrambi i gruppi, ma l'incremento è più pronunciato nelle linee complete, dove la qualità del servizio è un fattore determinante per la fidelizzazione. Con l'espansione del finanziamento e dell'emissione integrata, l'equilibrio nel mercato assicurativo auto dell'Arabia Saudita dovrebbe continuare a spostarsi verso veicoli più recenti con una copertura più ampia. Questa combinazione favorisce una crescita sostenibile e una redditività resiliente durante tutto il ciclo economico.
Analisi geografica
Nel 2025, la Regione Centrale ha rappresentato il 34.35% dei premi, trainata dall'elevata densità di veicoli a Riyadh, dalla forte presenza di aziende e dalla precoce adozione di servizi digitali di emissione e gestione dei sinistri. I flussi di responsabilità civile verso terzi, legati alla conformità normativa, sono usciti dalla fase di recessione grazie all'intensificarsi delle attività di controllo nelle aree metropolitane, mentre la differenziazione dei prodotti e i progetti pilota di telematica hanno favorito un graduale aumento della penetrazione delle polizze complete nei segmenti a reddito più elevato. Con la maturazione dei benefici derivanti dalla conformità, la crescita della Regione Centrale si modera, pur mantenendo la leadership in termini di volume assoluto dei premi. L'efficiente gestione dei sinistri tramite Najm e i sistemi integrati di valutazione dei danni contribuiscono a preservare la fidelizzazione dei clienti nei corridoi della Regione Centrale, che rappresenta un punto di riferimento per gli standard di servizio a livello nazionale. La concentrazione di compagnie assicurative leader e la distribuzione incentrata sul digitale supportano la continua ottimizzazione dei processi e il miglioramento del mix di prodotti in questa regione.
La crescita si sposta verso la Regione Occidentale, con un tasso di crescita annuo composto (CAGR) previsto del 7.16% fino al 2031, sostenuto dall'espansione economica di Gedda e dal corridoio del turismo religioso che alimenta l'attività stagionale dei veicoli e la domanda di noleggio. Gli aggregatori e i flussi integrati stanno rafforzando la copertura lungo le reti di concessionari, e le procedure standardizzate per la gestione dei sinistri migliorano la qualità del servizio nei distretti urbani, il che aumenta i tassi di rinnovo e incoraggia l'upgrade dalla responsabilità civile auto a coperture più ampie. La logistica e l'attività portuale sostengono la domanda di veicoli commerciali leggeri, mentre il finanziamento al consumo e l'integrazione delle concessionarie contribuiscono a mantenere un legame completo con le vendite di veicoli nuovi. Con il consolidamento delle infrastrutture digitali e della capacità delle officine, si prevede che le performance della Regione Occidentale contribuiranno in misura crescente all'aumento dei premi per il mercato assicurativo auto dell'Arabia Saudita. La combinazione di grandi centri abitati e modernizzazione dei canali è fondamentale per questa traiettoria.
La regione orientale contribuisce in modo significativo alla base premi assicurativi, grazie alle flotte aziendali e ai veicoli importati di alto valore, che aumentano i premi medi e la composizione della copertura completa laddove si applicano gli obblighi dei datori di lavoro. Le reti di officine preferenziali e la fornitura di ricambi negoziata sono più importanti in questa regione a causa dell'intensità delle importazioni, che possono attenuare le difficoltà derivanti da tempi di consegna dei ricambi più lunghi e margini di profitto più elevati. Le regioni meridionale e settentrionale presentano un potenziale di recupero grazie all'espansione della presenza di Najm e alla crescente adozione degli aggregatori, contribuendo a colmare le lacune nei servizi e a ridurre i tempi tra sinistro e liquidazione. Con l'espansione dell'emissione digitale e il supporto del coinvolgimento della comunità attraverso assunzioni locali, queste regioni possono contribuire a un aumento del volume nel lungo termine. Progressi equilibrati in materia di applicazione delle norme, capacità delle officine e diffusione dei canali dovrebbero aiutare il mercato assicurativo automobilistico dell'Arabia Saudita ad estendere la copertura e a migliorare la fidelizzazione anche al di fuori delle città più grandi.
Panorama competitivo
La concentrazione del mercato si attesta su livelli medio-alti, con i primi cinque operatori che detengono insieme una quota significativa dei premi del settore nel 2025. Tawuniya ha guidato il mercato nazionale con una quota di fatturato del 27.49% al terzo trimestre del 2024, grazie alla distribuzione multicanale, a una solida app digitale e a un modello economico di aggregatore interno tramite un'agenzia digitale proprietaria. Al Rajhi Takaful ha mantenuto una presenza su larga scala con un modello conforme alla Sharia e una forte interfaccia mobile, mentre MedGulf ha ampliato la sua portata al segmento retail e alle PMI dopo la fusione con Buruj alla fine del 2025. Walaa si è concentrata sulle linee assicurative danni, impegnandosi a ottimizzare le partnership con le officine per il controllo dei sinistri, sebbene i cicli tariffari della responsabilità civile generale abbiano pesato sui risultati nel 2025. Il profilo di concentrazione favorisce gli investimenti in progetti pilota di digitalizzazione e telematica, che le compagnie più piccole faticano a replicare su larga scala.
Il processo di consolidamento ha subito un'accelerazione a causa dell'inasprimento dei requisiti patrimoniali e operativi e dell'entrata in vigore, nel 2025, delle norme locali sulle cessioni, che hanno accresciuto il valore delle economie di scala e del prudente trasferimento del rischio. La fusione tra MedGulf e Buruj ha creato il quarto operatore del settore, combinando basi patrimoniali e reti distributive, posizionando l'azienda in modo da poter penetrare più a fondo nei segmenti retail, dove la copertura completa è meno estesa rispetto ai segmenti corporate. Arabian Shield ha finalizzato la fusione con Alinma Tokio Marine alla fine del 2023, e altre fusioni di medie dimensioni sono rimaste in fase di valutazione, una tendenza in linea con l'adozione di un capitale basato sul rischio, prevista per il 2027. L'obbligo di cessione locale ha migliorato la capacità di riassicurazione nazionale e ha incoraggiato le compagnie assicurative primarie a perfezionare i contratti di riassicurazione, elemento che si è rivelato determinante nella protezione dei margini sulla copertura completa e nell'attenuazione della volatilità della responsabilità civile. L'ondata di fusioni e acquisizioni e l'ottimizzazione dei contratti riflettono la riorganizzazione del mercato assicurativo auto saudita in ottica di sostenibilità ed efficienza del capitale.
La differenziazione strategica si concentra sempre più sulla distribuzione e sulla gestione dei sinistri digitali, sulle proposte conformi alla Sharia e sul controllo della rete di officine. Le agenzie digitali interne e l'offerta di servizi basata su app aiutano le compagnie assicurative a internalizzare i costi che altrimenti verrebbero pagati agli aggregatori, mentre l'emissione integrata presso concessionari e istituti di credito inserisce la copertura nel percorso di acquisto del cliente. La collaborazione di Najm nel campo della telematica con partner tecnologici ha permesso di avviare progetti pilota che premiano la guida sicura con sconti sui premi, aprendo la strada a una tariffazione basata sul rischio che può ridurre la frequenza e la gravità dei sinistri nel tempo. Gli accordi con officine preferenziali e l'approvvigionamento negoziato dei ricambi mirano a ridurre la gravità dei sinistri e i ritardi nei pagamenti, rafforzando la fidelizzazione e allineandosi alle aspettative dei clienti in termini di copertura completa. Con l'avanzare della digitalizzazione e degli standard di condivisione dei dati, gli operatori con infrastrutture modernizzate, connettività API e solide partnership con l'ecosistema consolideranno probabilmente la propria quota nel mercato assicurativo auto dell'Arabia Saudita. Il risultato è un settore competitivo in cui scala, tecnologia e progettazione del prodotto generano un vantaggio che si amplifica nel tempo.
Leader del settore assicurativo automobilistico in Arabia Saudita
Tawuniya
Al Rajhi Takaful
Golfo del Mediterraneo
GIG
Ciao
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: L'Autorità di vigilanza sulle assicurazioni ha sospeso la United Cooperative Assurance (UCA) dall'emissione o dal rinnovo di tutte le polizze di assicurazione auto, comprese le polizze auto complete, a partire dal 19 febbraio 2026, in quanto la compagnia non è riuscita a correggere le carenze operative che hanno avuto un impatto negativo sugli assicurati e sui beneficiari; UCA rimane comunque obbligata a onorare le polizze e i sinistri esistenti, e la sospensione rimarrà in vigore fino al raggiungimento della conformità agli standard normativi, a testimonianza dell'intensificazione della supervisione da parte dell'Autorità per stabilizzare il settore e tutelare i diritti delle parti interessate.
- Gennaio 2026: Saudi Reinsurance Company (Saudi Re) ha inaugurato una nuova filiale nella Gujarat International Finance Tec-City (GIFT City), in India, in linea con la strategia di espansione e diversificazione geografica del rischio dell'azienda. Il mercato asiatico rappresenta il 22% del portafoglio di attività di Saudi Re e l'India è tra i maggiori mercati internazionali dell'azienda, nonché uno dei primi dieci mercati assicurativi al mondo, con premi totali superiori a 130 miliardi di dollari. Questa iniziativa è pienamente in linea con l'obiettivo della Strategia Nazionale per le Assicurazioni di consentire alle compagnie di riassicurazione saudite di espandersi a livello globale.
- Novembre 2025: – La Mediterranean and Gulf Cooperative Insurance and Reinsurance Company (MEDGULF) e la Buruj Cooperative Insurance Company hanno completato la fusione, con Buruj che si è fusa con MEDGULF per formare la quarta compagnia assicurativa più grande dell'Arabia Saudita; in base all'accordo interamente in azioni, MEDGULF ha emesso 33.2 milioni di nuove azioni ordinarie (valore nominale di 10 SAR ciascuna) agli azionisti di Buruj con un rapporto di cambio di 1.11:1, aumentando il capitale sociale di MEDGULF del 31.58% da 1.1 miliardi di SAR a 1.4 miliardi di SAR, con gli ex azionisti di Buruj che detengono una partecipazione del 24% nell'entità combinata e la negoziazione delle azioni Buruj sospesa per la cancellazione definitiva dalla quotazione su Tadawul.
- Settembre 2025: Najm for Insurance Services ed Elm Company hanno firmato un accordo di cooperazione durante la conferenza Money20/20 Middle East per potenziare lo scambio di dati e i servizi tecnologici nel settore assicurativo saudita, stabilendo un quadro giuridico per l'elaborazione, la condivisione, il trasferimento e lo scambio di dati tra le due organizzazioni, collaborando al contempo allo sviluppo e alla protezione dei sistemi digitali. Questo accordo mira a costruire un'infrastruttura digitale avanzata e sicura per il settore assicurativo, a supporto degli obiettivi della Saudi Vision 2030.
Ambito del rapporto sul mercato delle assicurazioni auto in Arabia Saudita
Il mercato delle assicurazioni auto è definito come il segmento del settore assicurativo che offre protezione finanziaria e copertura per veicoli a motore contro rischi quali incidenti, furto, incendio e responsabilità civile verso terzi.
Il mercato delle assicurazioni auto in Arabia Saudita è segmentato per tipologia di assicurazione e canale di distribuzione. Per tipologia di assicurazione, il mercato è suddiviso in responsabilità civile verso terzi e assicurazione completa. Per canale di distribuzione, il mercato è segmentato in agenti, broker, banche, canali online e altri canali di distribuzione. Il rapporto offre dati sulle dimensioni del mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di copertura
| Assicurazione per la responsabilità civile verso terzi |
| Copertura completa |
Per canale di distribuzione
| Agenti/broker assicurativi |
| Vendita diretta |
| bancassurance |
| Partnership integrate/di piattaforma |
| Aggregatori e portali di confronto |
Per tipo di veicolo
| Veicoli passeggeri |
| Due ruote |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
Per età del veicolo
| Nuovi veicoli |
| Veicoli usati |
Per area geografica (regioni saudite)
| Central Region |
| Regione occidentale |
| Regione orientale |
| Regione del Sud |
| Regione del Nord |
| Per tipo di copertura | Assicurazione per la responsabilità civile verso terzi |
| Copertura completa | |
| Per canale di distribuzione | Agenti/broker assicurativi |
| Vendita diretta | |
| bancassurance | |
| Partnership integrate/di piattaforma | |
| Aggregatori e portali di confronto | |
| Per tipo di veicolo | Veicoli passeggeri |
| Due ruote | |
| Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | |
| Per età del veicolo | Nuovi veicoli |
| Veicoli usati | |
| Per area geografica (regioni saudite) | Central Region |
| Regione occidentale | |
| Regione orientale | |
| Regione del Sud | |
| Regione del Nord |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato delle assicurazioni auto in Arabia Saudita e le prospettive di crescita fino al 2031?
Nel 2025 il mercato delle assicurazioni auto in Arabia Saudita valeva 3.1 miliardi di dollari e si prevede che raggiungerà i 3.8 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.5%, grazie alla modernizzazione della regolamentazione, alla distribuzione digitale e alla digitalizzazione della gestione dei sinistri.
Quale tipologia di copertura è leader e quale sta crescendo più rapidamente in Arabia Saudita
Nel 2025, la responsabilità civile verso terzi ha dominato il mercato con una quota del 69.4%, mentre la copertura completa è quella in più rapida crescita, con un CAGR previsto del 9.72%, a seguito degli aggiornamenti dovuti all'ampliamento delle normative che estendono la copertura ai conducenti assicurati e all'espansione delle emissioni integrate.
In che modo gli aggregatori stanno cambiando il comportamento d'acquisto nell'assicurazione auto in Arabia Saudita?
Gli aggregatori autorizzati e le piattaforme integrate dominano ormai l'emissione di polizze al dettaglio, semplificando i confronti, accelerando la stipula e consentendo il pagamento rateale, il che migliora il tasso di conversione e incentiva gli upgrade a coperture complete.
Quali regioni contribuiscono maggiormente ai premi assicurativi in Arabia Saudita?
La regione centrale ha registrato la quota maggiore, pari al 34.35% dei premi assicurativi del 2025, mentre si prevede che la regione occidentale crescerà più rapidamente fino al 2031, grazie alla domanda urbana, all'attività logistica e alla forte diffusione degli aggregatori.
Quali sono i principali rischi per la redditività nel mercato assicurativo automobilistico dell'Arabia Saudita?
La ciclicità dei prezzi della TPL e l'inflazione dei costi dei sinistri, in particolare per quanto riguarda ricambi e manodopera, esercitano pressione sui margini, a cui le compagnie assicurative rispondono con cambiamenti nel mix di prodotti, passando a coperture complete, partnership con officine e flussi di lavoro di gestione dei sinistri digitalizzati.
In che modo le norme locali sulla cessione di riassicurazione influiranno sulle compagnie di assicurazione primaria in Arabia Saudita?
La cessione locale del 30% migliora la resilienza del capitale e incoraggia una crescita più selettiva, rendendo al contempo l'ottimizzazione dei trattati una leva fondamentale per proteggere i margini sull'esposizione complessiva e stabilizzare quella relativa alla responsabilità civile generale.


