

Dimensioni e quota di mercato degli operatori di rete mobile virtuale (MVNO) dell'Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.72 miliardo di dollari |
| Dimensione del mercato (2031) | 2.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.28% CAGR |
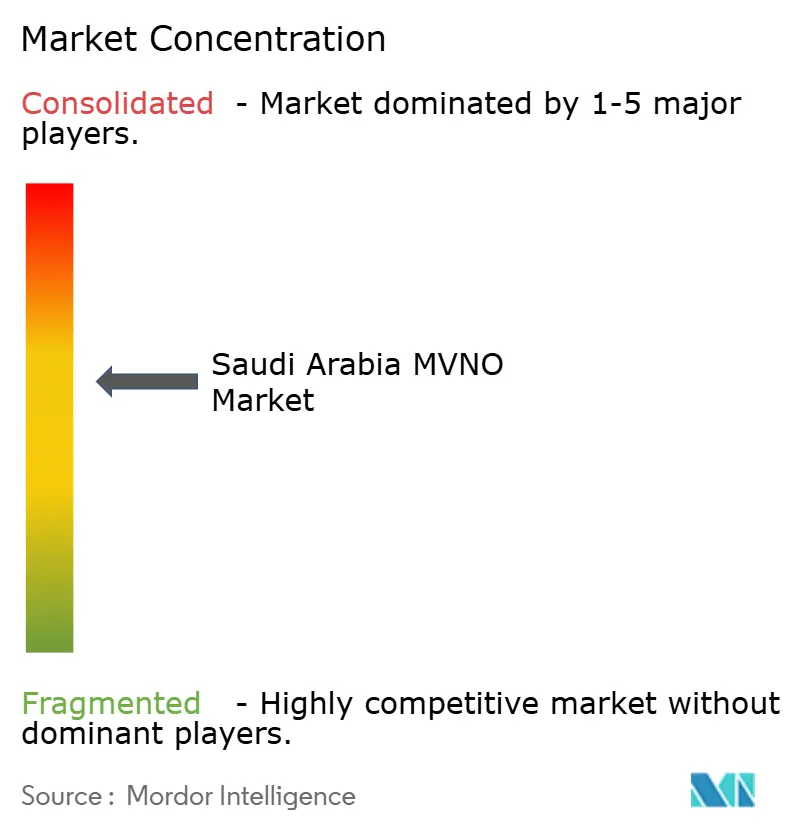
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli operatori di rete mobile virtuale (MVNO) in Arabia Saudita a cura di Mordor Intelligence
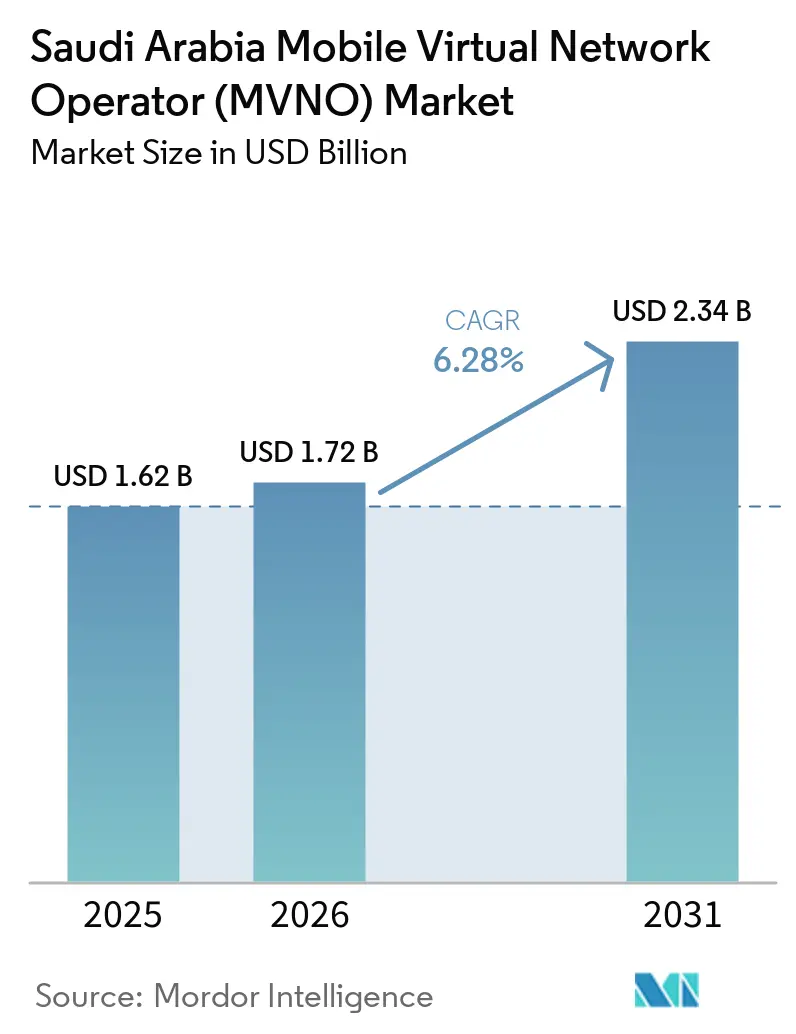
Il mercato degli operatori di rete mobile virtuale (MVNO) in Arabia Saudita aveva un valore di 1.62 miliardi di dollari nel 2025 e si prevede che crescerà da 1.72 miliardi di dollari nel 2026 a 2.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.28% durante il periodo di previsione (2026-2031). In termini di numero di abbonati, il mercato contava 3.17 milioni di abbonati nel 2025 e si prevede che crescerà da 3.36 milioni di abbonati nel 2026 a 4.52 milioni di abbonati entro il 2031, con un CAGR del 6.08% durante il periodo di previsione (2026-2031).
La consolidata copertura 5G, che ora supera l'87% delle principali città, gli obiettivi di inclusione digitale imposti dal governo nell'ambito della Vision 2030 e un quadro normativo favorevole al mercato all'ingrosso hanno contribuito a creare una domanda sostenuta di operatori virtuali in grado di soddisfare le esigenze di connettività di nicchia di consumatori, imprese e dispositivi IoT. Gli operatori di rete mobile (MNO) tradizionali hanno risposto aprendo portali all'ingrosso e stipulando accordi di hosting pluriennali che monetizzano la capacità inutilizzata, arricchendo al contempo il mercato MVNO dell'Arabia Saudita con proposte di brand differenziate. I sistemi di supporto aziendale cloud-native stanno riducendo le barriere di investimento, consentendo cicli di lancio rapidi e intensificando l'innovazione dei servizi, mentre il provisioning di eSIM e l'integrazione dell'identità digitale stanno riducendo i tempi di onboarding dei clienti a pochi minuti. Allo stesso tempo, le innovazioni nelle reti satellitari/non terrestri (NTN) stanno estendendo la copertura oltre i limiti terrestri, posizionando il mercato MVNO dell'Arabia Saudita in modo da poter servire le industrie remote e le applicazioni di disaster recovery.
Punti chiave del rapporto
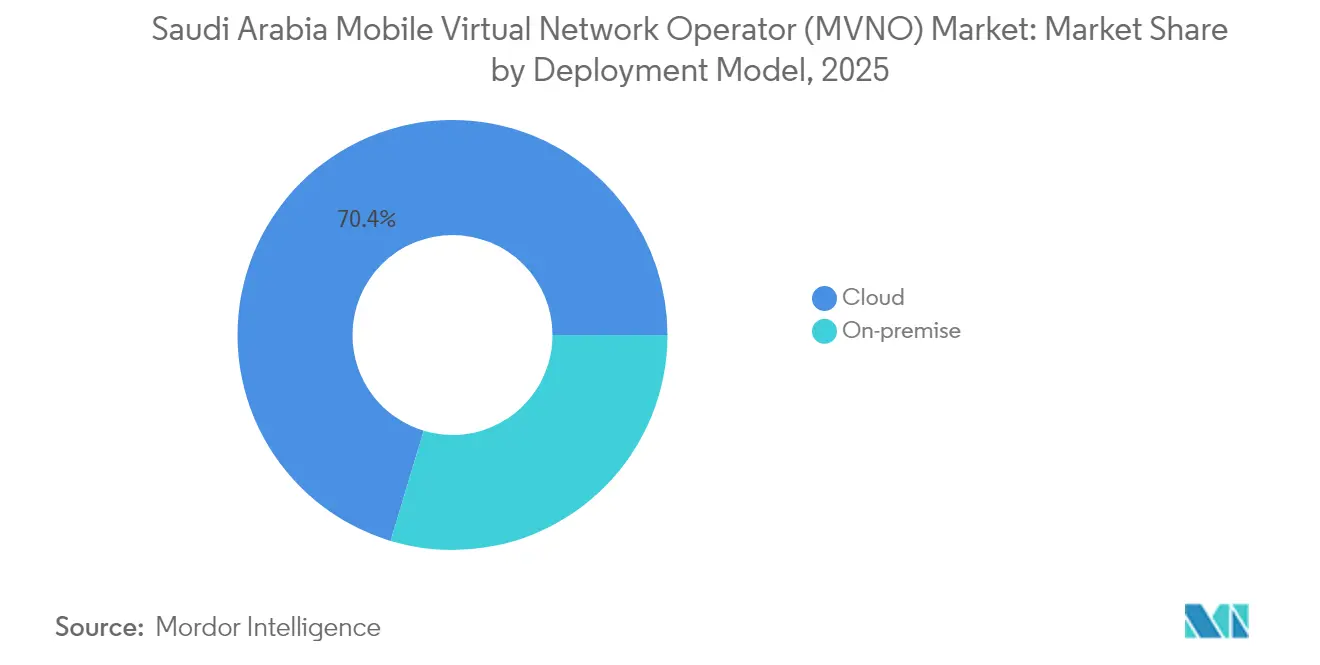
- In base al modello di implementazione, nel 2025 le soluzioni cloud detenevano il 70.35% della quota di mercato degli MVNO dell'Arabia Saudita e stanno crescendo a un CAGR dell'11.24% fino al 2031.
- In base alla modalità operativa, si prevede che gli MVNO completi cresceranno a un CAGR del 24.10% entro il 2031, mentre i rivenditori al consumo/MVNO leggeri/di marca hanno mantenuto il 53.10% della quota di mercato degli MVNO dell'Arabia Saudita nel 2025.
- In base alla tipologia di abbonato, i servizi specifici dell'IoT stanno crescendo a un CAGR del 25.80%, mentre il segmento consumer ha mantenuto l'82.05% della quota di mercato MVNO dell'Arabia Saudita nel 2025.
- Per applicazione, nel 2025 gli altri segmenti applicativi detenevano il 41.30% della quota di mercato MVNO dell'Arabia Saudita, mentre l'M2M cellulare ha rappresentato un potenziale di crescita CAGR del 20.95% tra il 2026 e il 2031, eclissando la categoria delle applicazioni più ampie.
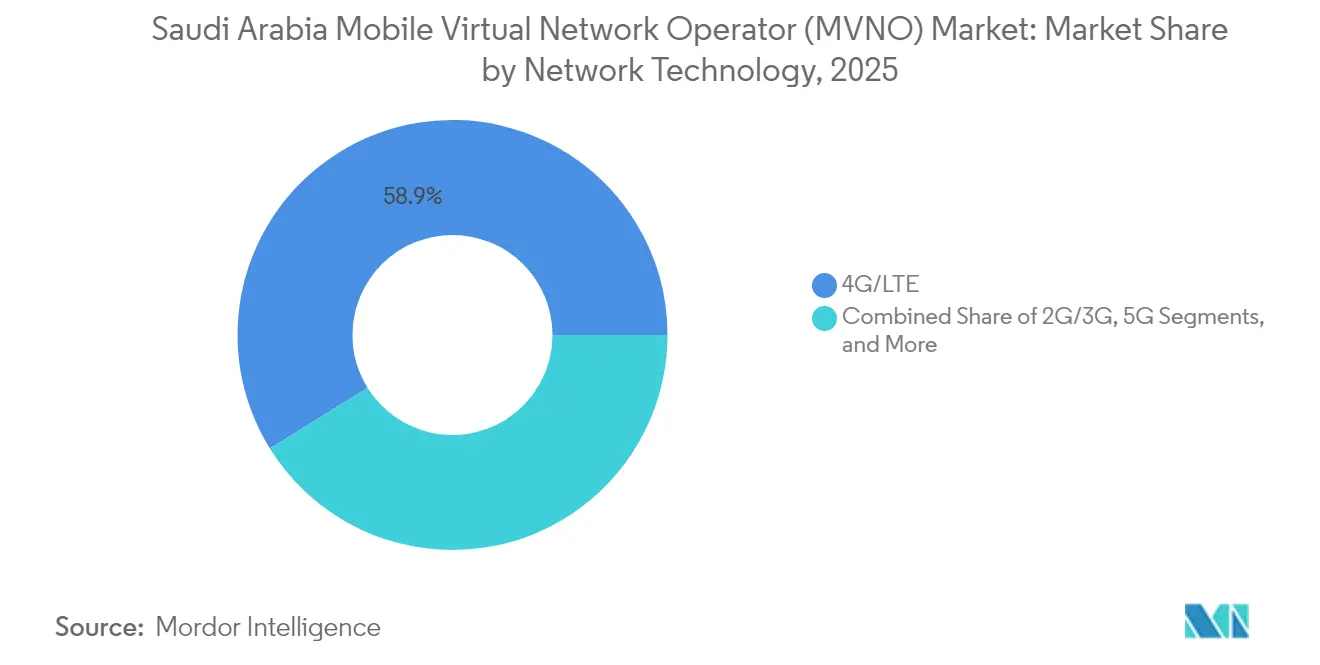
- In base alla tecnologia di rete, nel 2025 i segmenti 4G/LTE detenevano il 58.85% della quota di mercato MVNO dell'Arabia Saudita, mentre si prevede che i servizi satellitari/NTN cresceranno a un CAGR del 96.40% entro il 2031, trainati dalle iniziative LEO di nuova generazione.
- Per canale di distribuzione, il canale online/solo digitale deteneva il 57.60% della quota di mercato MVNO dell'Arabia Saudita nel 2025 e sta crescendo a un CAGR del 9.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato degli operatori di rete mobile virtuale (MVNO) in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità dello spettro all'ingrosso post-5G | + 1.8% | il | Medio termine (2-4 anni) |
| Mandati di inclusione digitale della Vision 2030 | + 1.5% | Grandi metropoli | A lungo termine (≥ 4 anni) |
| Segmento giovanile in crescita e sensibile al prezzo | + 1.2% | Centri urbani | A breve termine (≤ 2 anni) |
| Onboarding digitale abilitato tramite eSIM | + 0.9% | il | Medio termine (2-4 anni) |
| Scarico della capacità durante la stagione dei pellegrinaggi tramite MVNO di sottomarca | + 0.7% | Mecca, Medina | A breve termine (≤ 2 anni) |
| I produttori di IoT richiedono eUICC sauditi ai sensi della legge sulla localizzazione dei dati | + 1.1% | Effetti collaterali a livello nazionale e del Consiglio di cooperazione del Golfo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La disponibilità dello spettro all'ingrosso post-5G accelera l'implementazione degli MVNO
Tre reti 5G nazionali offrono ora velocità di download medie di 261.5 Mbps, liberando un'ampia capacità all'ingrosso a tariffe orientate al costo imposte dalle autorità di regolamentazione [1] stc KSA, “mywholesale portal,” stc.com.sa . I portali self-service all'ingrosso automatizzano la contrattualistica e il monitoraggio dell'utilizzo, consentendo ai piccoli operatori virtuali di rete mobile (MVNO) di espandersi senza negoziazioni personalizzate. Il requisito regolamentato di accesso non discriminatorio protegge la qualità del servizio, consentendo al contempo agli operatori di rete mobile (MNO) di monetizzare lo spettro sottoutilizzato, creando un circolo virtuoso per il mercato MVNO dell'Arabia Saudita. Accordi di hosting competitivi, come l'accordo di sei anni tra Mobily e Red Bull Mobile, dimostrano come gli operatori storici convertano la capacità in eccesso in entrate all'ingrosso stabili. Con ulteriori rilasci di spettro previsti per il 2026, si prevede che la pressione sui prezzi persisterà, rafforzando la competitività dei costi degli MVNO.
I mandati di inclusione digitale della Vision 2030 promuovono le opportunità per gli MVNO aziendali
I programmi governativi hanno già generato 180 miliardi di SAR nel valore di mercato delle ICT, aprendo nuove nicchie di connettività aziendale [2] Communications, Space & Technology Commission, “Communications, Space & Technology Commission,” CST.gov.sa. Progetti di megacittà come NEOM e New Murabba richiedono accordi sul livello di servizio specifici per settore che i piani al dettaglio generici non possono soddisfare. Le licenze MVNO dedicate consentono reti private su misura per servizi di pubblica utilità, sicurezza pubblica e mobilità intelligente. Gli MNO ospitanti traggono vantaggio dalla vendita all'ingrosso di segmenti di rete specializzati piuttosto che investire direttamente in spese in conto capitale specifiche per settore. La preferenza politica per la proprietà saudita incentiva ulteriormente le iniziative MVNO locali, garantendo la conformità con le quote di saudizzazione e ancorando posti di lavoro altamente qualificati all'interno del Regno.
Il segmento giovanile sensibile al prezzo alimenta i modelli MVNO digitali
Gli individui di età inferiore ai 35 anni costituiscono il 67% della popolazione e la penetrazione delle carte di credito rimane inferiore al 30%, creando un terreno fertile per le proposte prepagate incentrate sulle app [3] HSBC, “Silicon Kingdom: Saudi's digital leap opens doors for global business,” business.hsbc.com . Virgin Mobile ha costruito una base di 3.5 milioni di abbonati raggruppando crediti per lo streaming musicale e i giochi in pacchetti dati che non scadono mai. La fatturazione diretta tramite operatore in-app, lanciata con TIMWETECH, consente microtransazioni per contenuti premium senza carte bancarie, allineandosi perfettamente con i modelli di spesa dei giovani. Il marketing tramite influencer sui social media riduce ulteriormente i costi di acquisizione, consentendo prezzi aggressivi che preservano comunque i margini grazie ai bassi costi generali esclusivamente digitali. Questa realtà demografica manterrà gli MVNO digitali all'avanguardia nella crescita del mercato MVNO dell'Arabia Saudita.
L'onboarding digitale abilitato per eSIM riduce la complessità operativa
Il provisioning di eSIM conforme allo standard GSMA è ora integrato nei cataloghi all'ingrosso degli operatori host, eliminando la logistica delle SIM fisiche e riducendo i tempi di attivazione da giorni a minuti. Yaqoot di Zain consente ai clienti di autenticarsi tramite l'app nazionale per l'identità digitale e di scaricare i profili all'istante, garantendo un'evasione degli ordini praticamente senza intervento umano. Per gli MVNO IoT, la sostituzione remota dei profili semplifica la gestione del ciclo di vita di migliaia di dispositivi senza l'intervento di tecnici specializzati, migliorando direttamente la redditività. Una minore frizione accelera l'acquisizione di clienti e un cambio di fornitore senza abbandono, posizionando l'eSIM come catalizzatore strutturale per il mercato MVNO dell'Arabia Saudita. Con l'ampliamento del portafoglio di dispositivi mobili basati esclusivamente su eSIM, la domanda di SIM fisiche diminuirà drasticamente, integrando l'onboarding digitale come nuova norma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tariffe di accesso all'ingrosso elevate | -1.4% | il | Medio termine (2-4 anni) |
| Il dominio degli operatori MNO storici limita la differenziazione | -0.8% | Zone rurali | A lungo termine (≥ 4 anni) |
| Ritardo nell'allocazione IIN portatile per le SIM IoT | -0.6% | il | Medio termine (2-4 anni) |
| Le quote di saudizzazione aumentano i costi operativi per gli MVNO magri | -0.5% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le elevate tariffe di accesso all'ingrosso limitano le strutture di margine degli MVNO
I costi delle aste dello spettro e la rapida implementazione del 5G hanno spinto al rialzo le spese in conto capitale degli MNO, spingendo al rialzo le tariffe all'ingrosso nonostante le regole di orientamento ai costi. Con soli tre fornitori all'ingrosso, gli MVNO hanno una leva limitata nelle negoziazioni contrattuali e i meccanismi di arbitrato rimangono lenti. I pacchetti dati premium per giovani o lavoratori migranti, pertanto, richiedono prezzi al dettaglio estremamente bassi, comprimendo i margini. I nuovi operatori spesso compensano l'ostacolo dei costi attraverso un'aggressiva acquisizione di clienti digitali e servizi a valore aggiunto, tuttavia una redditività sostenibile dipende da un controllo normativo più approfondito delle strutture tariffarie all'ingrosso. A meno che non migliori la trasparenza tariffaria, gli MVNO più piccoli potrebbero avere difficoltà a rimanere solvibili oltre i round di finanziamento iniziali.
Il dominio degli operatori MNO storici limita le opportunità di differenziazione dei servizi
STC, Mobily e Zain controllano collettivamente la copertura nazionale, l'edge computing multi-accesso e gli ecosistemi fintech, lasciando poco spazio ai rivenditori generici di servizi voce e dati. I loro sotto-marchi, Jawwy e Yaqoot, si rivolgono già ai nativi digitali, comprimendo le proposte degli MVNO lifestyle. Nell'IoT, gli operatori host integrano la connettività con la gestione dei dispositivi, la sicurezza informatica e il cloud, alzando l'asticella dell'innovazione per gli operatori virtuali indipendenti. Al di fuori delle megalopoli, le mappe di copertura rurale dipendono esclusivamente dalle presenze degli operatori storici, frenando l'espansione geografica degli MVNO. Per sopravvivere, i concorrenti devono specializzarsi in soluzioni verticali come la telematica logistica, il backhaul satellitare o l'offload di capacità per il turismo religioso, nicchie che richiedono sia competenza normativa che competenza tecnica.
Analisi del segmento
Per modello di distribuzione: l'infrastruttura cloud favorisce l'agilità operativa
Le piattaforme di abilitazione basate su cloud rappresentavano il 70.35% della quota di mercato degli MVNO in Arabia Saudita nel 2025, e questa quota sta avanzando a un CAGR dell'11.24%, nettamente superiore ai modelli on-premise. L'eliminazione dei costi di data center, nodi di segnalazione e stack di fatturazione consente alle startup di lanciare servizi a livello nazionale per una frazione delle spese in conto capitale tradizionali, rimodellando direttamente l'economia del mercato degli MVNO in Arabia Saudita. Le API degli MNO host espongono funzioni di controllo delle policy, slicing di rete e gestione degli abbonati, consentendo agli MVNO cloud di implementare nuovi piani in poche ore anziché in pochi trimestri.
Le implementazioni on-premise persistono laddove prevalgono leggi sulla sovranità dei dati o casi d'uso a bassissima latenza, soprattutto nei settori della difesa, dei servizi di pubblica utilità e delle infrastrutture nazionali critiche. Per questi clienti, le dimensioni del mercato MVNO dell'Arabia Saudita a livello on-premise beneficiano dei cicli di appalti pubblici legati ai megaprogetti Vision 2030. Tuttavia, anche in ambienti ristretti, cloud privati e virtualizzazione stanno sostituendo gli stack bare-metal, sfumando il confine tra cloud autentico e infrastrutture tradizionali. Nell'orizzonte di previsione, si prevede che i modelli ibridi prevarranno, poiché le aziende richiedono l'agilità del cloud pubblico dietro firewall sovrani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità operativa: emergono MVNO completi nonostante la complessità delle infrastrutture
Nel 2025, i rivenditori e gli MVNO di marca detenevano una quota del 53.10% perché richiedono risorse tecniche minime, ma si prevede che gli MVNO completi registreranno un CAGR del 24.10%, il più rapido nel mercato MVNO dell'Arabia Saudita. La crescente base di abbonati giustifica infine gli investimenti in elementi di rete core che garantiscono il controllo su roaming, policy e dati utente, sbloccando margini più elevati e una logica di servizio personalizzata.
I modelli di operatore di servizi colmano il divario gestendo il proprio OSS/BSS e affittando l'accesso radio, offrendo una differenziazione moderata senza ingenti spese in conto capitale. Per marchi lifestyle come Red Bull Mobile, il modello "light" rimane ottimale perché è il marketing, non la qualità della rete, a generare valore per il cliente. Tuttavia, i fornitori di IoT industriale privilegiano il controllo totale per soddisfare rigorosi accordi sul livello di servizio. Il percorso evolutivo rispecchia quindi la maturazione del mercato: i rivenditori di successo reinvestono i profitti per trasformarsi in operatori di servizi e, in ultima analisi, in MVNO a tutti gli effetti.
Per tipo di abbonato: i servizi specifici dell'IoT stimolano una crescita esponenziale
La base di consumatori rappresentava ancora l'82.05% delle connessioni del 2025, ma i servizi specifici per l'IoT stanno crescendo a un CAGR del 25.80%, poiché le ferrovie saudite, Aramco e i programmi per le smart city richiedono connettività alle macchine. Il mercato MVNO dell'Arabia Saudita per le aziende e l'IoT crescerà quindi a un ritmo doppio rispetto a quello complessivo entro il 2031.
Gli MVNO aziendali sfruttano la gestione dei dispositivi IoT, l'analisi edge e APN privati sicuri per differenziarsi dai marchi incentrati sul consumatore. I fornitori globali di apparecchiature rispettano la legge sulla localizzazione dei dati integrando gli eUICC sauditi, canalizzati attraverso partner MVNO che offrono protezione normativa. Con l'inasprirsi dei requisiti in materia di appalti pubblici sui contenuti locali, gli MVNO IoT di proprietà nazionale guadagnano la preferenza nelle gare d'appalto, rafforzando la svolta verso la connettività industriale.
Per applicazione: le applicazioni M2M cellulari accelerano la trasformazione industriale
L'altro segmento applicativo ha continuato a rappresentare il principale bacino di ricavi, con il 41.30% nel 2025, combinando contenuti, turismo e piani per espatriati. Tuttavia, il M2M cellulare ha registrato un CAGR del 20.95%, poiché fabbriche, porti e servizi di pubblica utilità integrano milioni di sensori per la manutenzione predittiva. Il mercato MVNO dell'Arabia Saudita per il M2M amplierà quindi la sua presenza su oleodotti, veicoli minerari autonomi e parchi di energia rinnovabile.
I sottosegmenti degli sconti e delle applicazioni aziendali continuano ad attrarre lavoratori migranti e PMI, ma l'ARPU è inferiore rispetto alle connessioni M2M mission-critical con una durata di vita di dieci anni. Gli MVNO che padroneggiano SIM rinforzate, aggiornamenti firmware over-the-air e provisioning zero-touch conquisteranno una quota sproporzionata di questa fetta in forte crescita.
Per tecnologia di rete: i servizi satellitari/NTN raggiungono una crescita rivoluzionaria
Il 4G/LTE dominava ancora con il 58.85% nel 2025, ma i servizi satellitari/NTN stanno prendendo il sopravvento con un CAGR del 96.40% al 2031, il più alto nel mercato MVNO dell'Arabia Saudita. Le sperimentazioni direct-to-device hanno dimostrato che gli smartphone possono agganciarsi ai satelliti LEO per messaggi di testo e dati a bassa velocità, eliminando le lacune di copertura nel deserto del Quarto Vuoto e nel corridoio del Mar Rosso.
L'implementazione di macro e piccole celle 5G continua a densificare i centri urbani, supportando AR/VR, trasporto autonomo e IoT su larga scala. Il tramonto dei tradizionali sistemi 2G/3G ridistribuirà lo spettro verso 5G NR-Light e NB-IoT, eliminando gradualmente le applicazioni a bassa larghezza di banda. Per i servizi aeronautici, marittimi ed emergenziali, gli MVNO NTN promettono una copertura capillare senza costose torri terrestri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i canali esclusivamente digitali dominano l'evoluzione del mercato
Le attivazioni online e tramite app hanno registrato il 57.60% delle iscrizioni nel 2025, con un CAGR del 9.88%, il più alto tra i canali di distribuzione. La quota di mercato degli MVNO dell'Arabia Saudita si sta spostando verso il self-service, poiché il 97% degli adulti possiede uno smartphone e la verifica dell'identità in-app elimina i moduli SIM.
La vendita al dettaglio fisica persiste per i pacchetti di telefoni cellulari e i corridoi per gli espatriati, ma è in declino poiché le eSIM eliminano la necessità della plastica. I punti vendita di sottomarche degli operatori svolgono il doppio ruolo di centri di esperienza e distribuzione dell'ultimo miglio, soprattutto durante l'Hajj e l'Umrah, quando si verificano picchi temporanei della domanda di prepagate. I grossisti terzi estendono la loro presenza nei minimarket e nei depositi logistici, ma la loro rilevanza diminuirà con la diffusione dell'inclusione digitale nelle province rurali.
Analisi geografica
La regione centrale di Riyadh ha conquistato la quota maggiore delle aggiunte lorde nel 2024, sostenuta da contratti ICT governativi multimiliardari e progetti pilota di smart city. Gedda-Mecca-Medina, a ovest, è il corridoio in più rapida crescita, poiché il turismo religioso stimola la capacità stagionale e i giga-progetti del Mar Rosso richiedono un roaming senza interruzioni. La provincia orientale sfrutta la vicinanza ai complessi di idrocarburi e ai porti industriali per consolidare l'adozione di MVNO IoT, in particolare per la logistica in tempo reale e il monitoraggio della sicurezza.
Gli hinterland settentrionali e meridionali sono tradizionalmente rimasti indietro, ma le nuove dorsali in fibra ottica ferroviaria e i sussidi per la copertura rurale stanno spingendo gli MVNO a sperimentare soluzioni di backhaul Wi-Fi e satellitare per le comunità. La diffusione transfrontaliera negli stati del Consiglio di cooperazione del Golfo amplia ulteriormente i volumi indirizzabili, poiché le SIM conformi allo standard eUICC consentono implementazioni regionali con un singolo SKU. Nel complesso, la densità urbana rimane il principale motore di fatturato, ma l'implementazione delle infrastrutture previste da Vision 2030 equilibrerà progressivamente l'accesso digitale tra le province.
Panorama competitivo
Il settore degli MVNO in Arabia Saudita è semi-consolidato: tre operatori di rete mobile ospitanti supportano una dozzina di marchi MVNO attivi e lanciano al contempo le proprie sotto-etichette digitali. Jawwy e Yaqoot esemplificano strategie di cannibalizzazione interna che consentono agli operatori di segmentare i mercati senza diluire l'ARPU. Virgin Mobile amplifica l'attrattiva per i giovani attraverso monete dati a validità infinita, mentre Red Bull Mobile fonde il lifestyle branding con i vantaggi degli sport d'avventura.
IoT Squared e altri specialisti aziendali stanno emergendo grazie agli appalti pubblici che insistono sulla proprietà locale e sulla conformità alla sicurezza informatica. Aspiranti operatori satellitari come SKYFive Arabia minacciano di bypassare del tutto il commercio all'ingrosso terrestre, inserendo nuove dinamiche nella contrattazione tra host e MVNO. Le mosse strategiche si concentrano sulle partnership di piattaforma, TIMWETECH per la fatturazione, MATRIXX per la tariffazione in tempo reale e MAVOCO per la gestione dei dispositivi, evidenziando come gli ecosistemi software ora determinino il vantaggio competitivo più dello spettro radio.
Le discussioni su fusioni e acquisizioni rimangono smorzate perché i limiti di proprietà nazionali limitano le acquisizioni straniere, ma le joint venture all'ingrosso prosperano man mano che gli operatori storici monetizzano torri, fibra ottica spenta e nodi edge. Nei prossimi cinque anni, una migrazione di valore sostenuta verso nicchie aziendali e di reti di telecomunicazioni locali (NTN) premierà gli MVNO che padroneggiano la complessità normativa, la certificazione di sicurezza e l'orchestrazione multi-accesso.
Leader del settore degli operatori di rete mobile virtuale (MVNO) dell'Arabia Saudita
Virgin Mobile Arabia Saudita LLC
Lebara Mobile Arabia Saudita
Jawwy di STC (Etihad Jawraa Mobile Services Company)
Yaqoot (sottomarchio di Zain KSA)
Salam Mobile (Compagnia di telecomunicazioni mobili integrata (ITC Mobile))
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Beyond ONE ha stretto una partnership con TIMWETECH per implementare la fatturazione diretta dell'operatore su Virgin Mobile Arabia Saudita e FRiENDi Oman, consentendo a 3.5 milioni di abbonati di acquistare contenuti premium tramite portafogli mobili.
- Febbraio 2025: la Commissione per le comunicazioni, lo spazio e la tecnologia ha rilasciato nuove licenze per lo spettro e per i vettori per un valore equivalente a 1 miliardo di rupie al LEAP25, compresi i diritti NTN per SKYFive Arabia.
- Gennaio 2025: Saudi Telecom Company si è aggiudicata un contratto governativo per infrastrutture del valore di 8.7 miliardi di dollari, incrementando significativamente la capacità di backhaul all'ingrosso per i partner MVNO.
- Novembre 2024: Viasat ha completato il primo test di messaggistica satellitare diretta al dispositivo 3GPP Rel-17 del Regno, convalidando la fattibilità di NTN per le offerte commerciali MVNO.
Ambito del rapporto di mercato degli operatori di rete mobile virtuale (MVNO) in Arabia Saudita
| Cloud |
| On-premise |
| Rivenditore / Leggero / Marchio MVNO |
| Operatore di servizio |
| MVNO completo |
| Consumatori |
| Impresa |
| Specifico per IoT |
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Altro |
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
| Solo online/digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti/all'ingrosso |
| Per modello di distribuzione | Cloud |
| On-premise | |
| Per modalità operativa | Rivenditore / Leggero / Marchio MVNO |
| Operatore di servizio | |
| MVNO completo | |
| Per tipo di abbonato | Consumatori |
| Impresa | |
| Specifico per IoT | |
| Per Applicazione | Codice Sconto |
| Affari | |
| M2M Cellulare | |
| Altro | |
| Per tecnologia di rete | 2G / 3G |
| X | |
| 5G | |
| Satellite/NTN | |
| Per canale di distribuzione | Solo online/digitale |
| Negozi al dettaglio tradizionali | |
| Negozi sottomarca Carrier | |
| Terze parti/all'ingrosso |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato MVNO dell'Arabia Saudita nel 2026?
Il suo valore è di 1.72 miliardi di dollari e si prevede che crescerà a un CAGR del 6.28% nel periodo 2026-2031.
Quale segmento dei servizi MVNO sauditi cresce più rapidamente?
I servizi satellitari/NTN registrano il CAGR più elevato, pari al 96.40%, fino al 2031, trainati dalle iniziative LEO di nuova generazione.
Perché i modelli di distribuzione cloud sono dominanti?
Le piattaforme cloud riducono le spese in conto capitale, accelerano i cicli di lancio e rappresentano già il 70.35% delle implementazioni del 2025.
Cosa alimenta l'interesse per gli MVNO satellitari/NTN?
Le sperimentazioni dirette al dispositivo e gli investimenti LEO producono una previsione di CAGR del 96.40% per i servizi satellitari.
Dove la crescita geografica è più rapida?
Il corridoio Jeddah-Mekkah-Madinah è in testa, sostenuto dal traffico di pellegrinaggio e dagli sviluppi del Mar Rosso.


