

Dimensioni e quota del mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 215.92 milioni |
| Dimensione del mercato (2031) | USD 331.92 milioni |
| Tasso di crescita (2026 - 2031) | 8.98% CAGR |
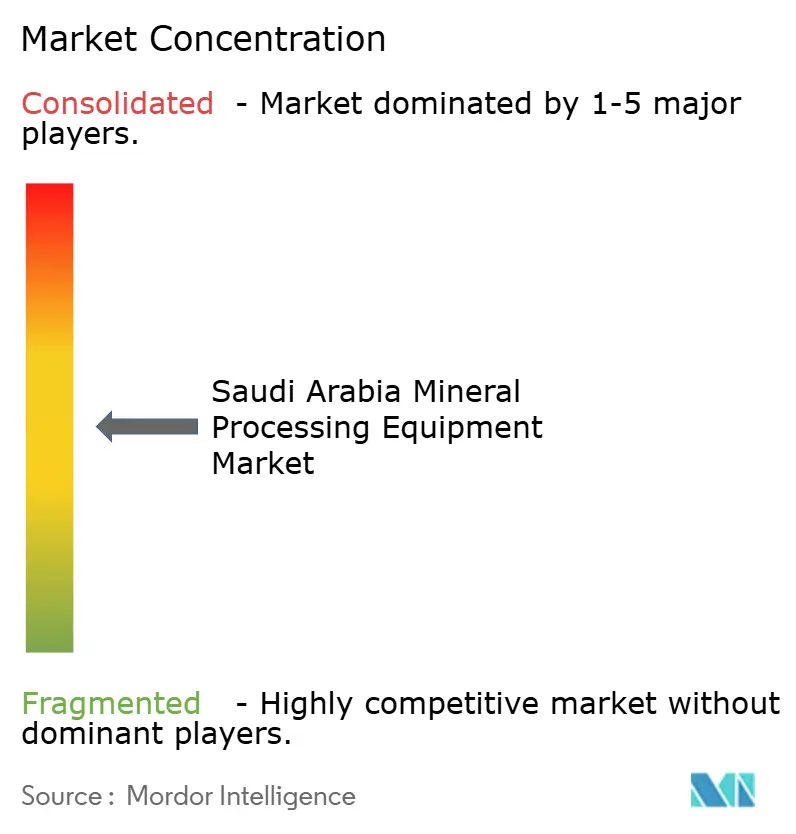
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita di Mordor Intelligence
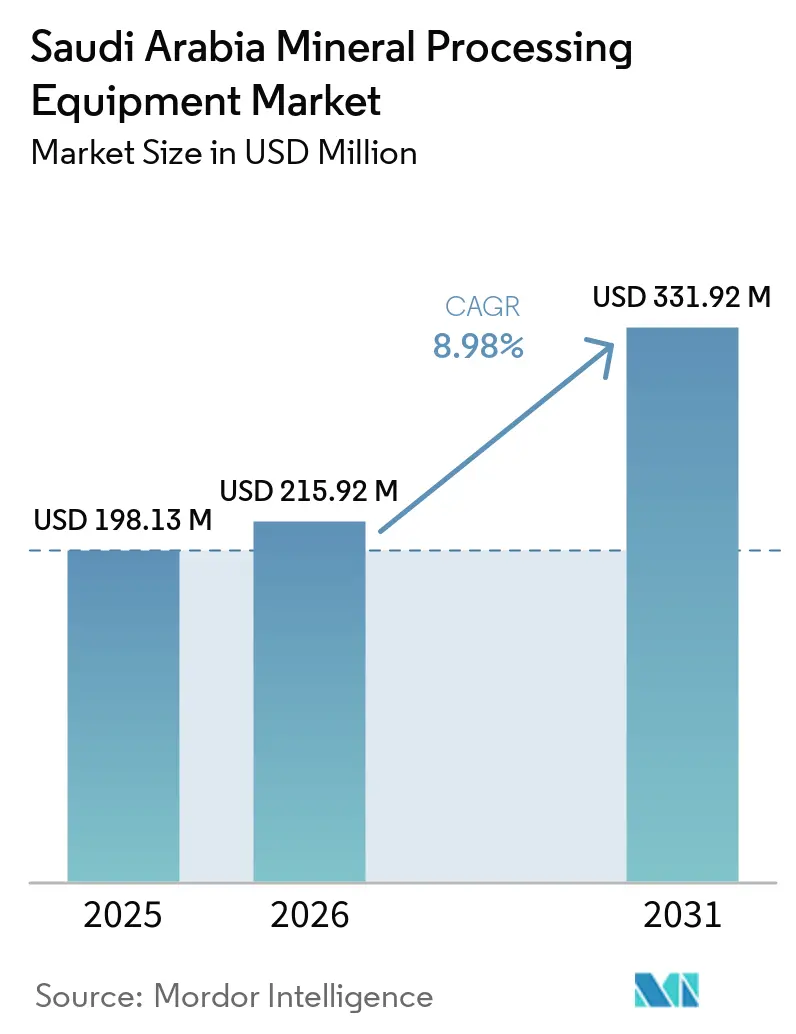
Il mercato saudita delle apparecchiature per la lavorazione dei minerali aveva un valore di 198.13 milioni di dollari nel 2025 e si prevede che aumenterà da 215.92 milioni di dollari nel 2026 a 331.92 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.98% nel periodo 2026-2031. Gli incentivi normativi previsti dalla Vision 2030, tra cui obiettivi di valore aggiunto totale (VAT) a livello nazionale e procedure di rilascio delle licenze accelerate, mantengono un portafoglio ordini consistente per frantoi, mulini e piattaforme di automazione. Le alleanze produttive locali con i produttori di apparecchiature originali (OEM) globali riducono i tempi di consegna e aiutano i produttori a rispettare le quote di saudizzazione. L'adozione precoce di circuiti di frantumazione alimentati da energie rinnovabili riduce i costi operativi nei siti remoti dove le tariffe di rete rimangono elevate. L'intensità competitiva rimane moderata perché i primi cinque produttori continuano a dominare i contratti di maggior valore, mentre i fornitori di nicchia stanno guadagnando terreno nel settore delle perforatrici elettriche e delle soluzioni di digital twin che migliorano i tempi di attività e riducono il consumo energetico.
Punti chiave del rapporto
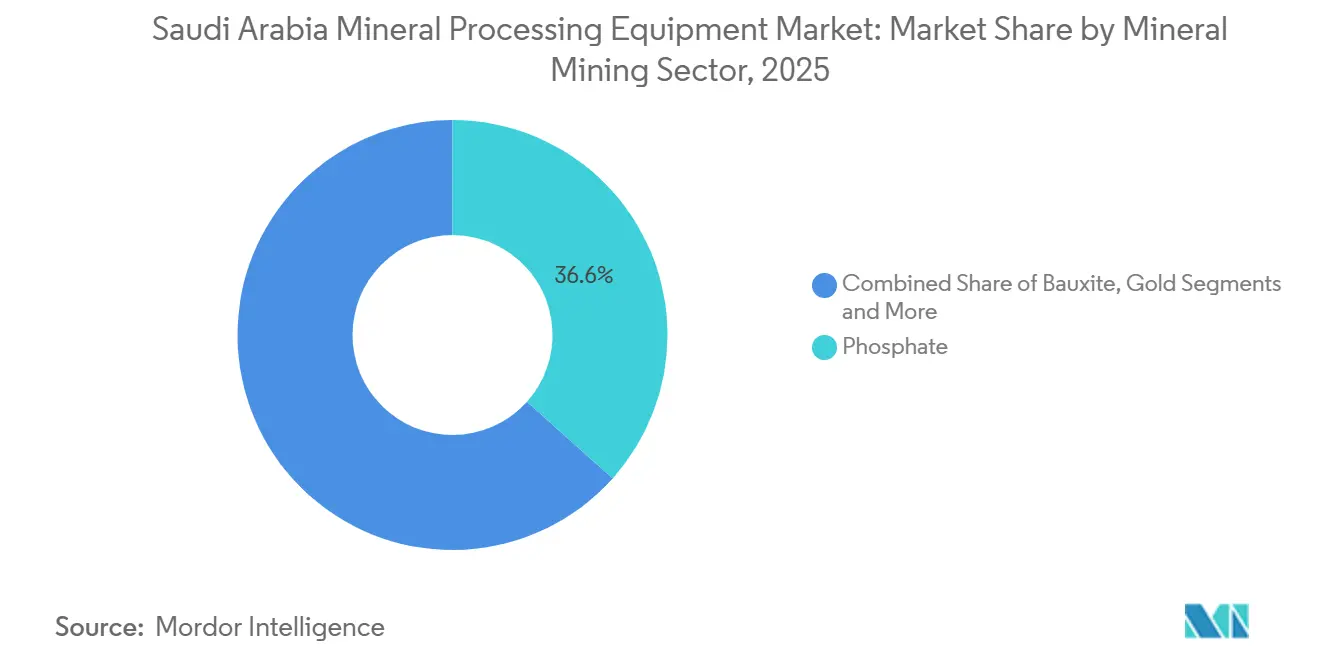
- Nel settore dell'estrazione mineraria, il fosfato ha dominato il mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita nel 2025 con una quota del 36.62%, mentre si prevede che il litio crescerà a un tasso annuo composto del 10.26% fino al 2031.
- Per tipologia di apparecchiatura, i frantumatori e i mulini rappresentavano il 35.38% del mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita nel 2025. Allo stesso tempo, si prevede che pompe e cicloni registreranno il CAGR (tasso di crescita annuale composto) più elevato, pari al 9.93% fino al 2031.
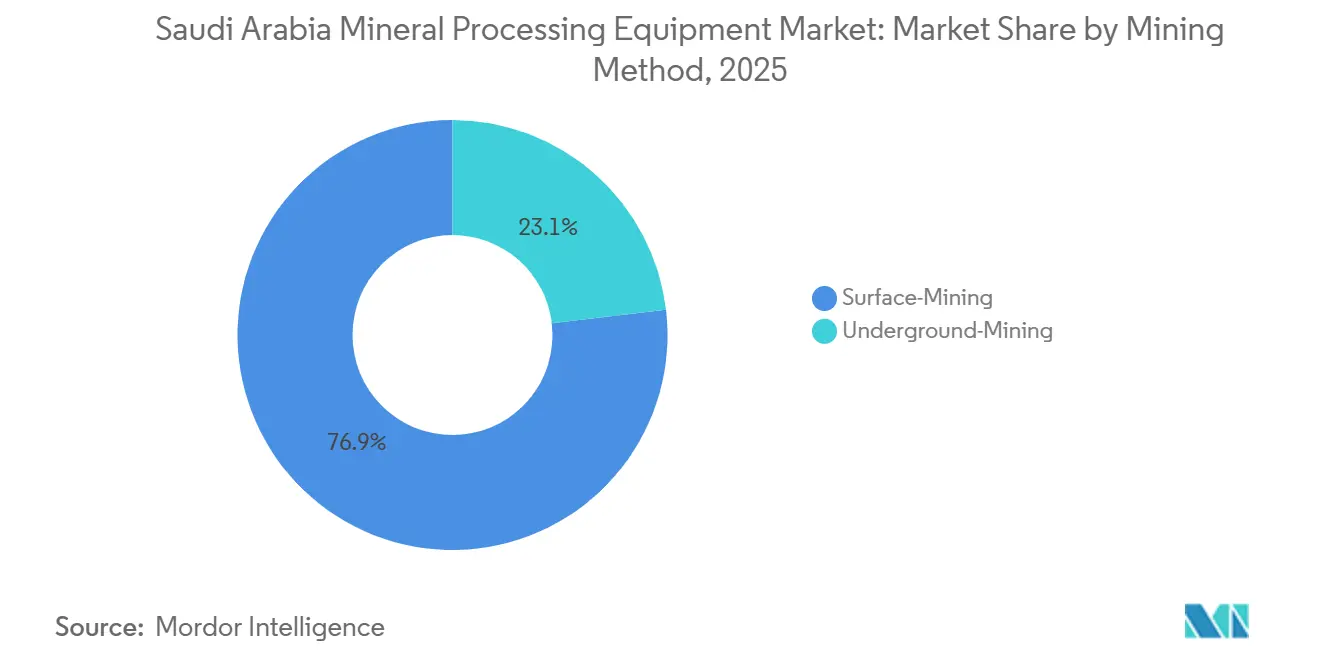
- In base al metodo di estrazione, le operazioni a cielo aperto rappresentavano il 76.87% del mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita nel 2025, mentre si prevede che l'estrazione sotterranea registrerà un tasso di crescita annuo composto (CAGR) dell'11.28% fino al 2031.
- In base al livello di automazione, le flotte semiautomatizzate rappresentavano il 53.28% del mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita nel 2025, mentre i sistemi completamente automatizzati cresceranno a un tasso annuo composto del 14.83% fino al 2031.
- A livello provinciale, la Provincia Orientale ha rappresentato il 41.19% del mercato saudita delle attrezzature per la lavorazione dei minerali nel 2025, mentre la Provincia di Tabuk ha registrato la crescita più rapida, con un CAGR dell'11.84% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata nei progetti di estrazione | + 2.1% | Provincia Orientale, Confini Settentrionali, Riyadh | Medio termine (2-4 anni) |
| Incentivi alla localizzazione delle attività minerarie a valle | + 1.8% | Provincia Orientale, Mecca, Riad, Tabuk | A lungo termine (≥ 4 anni) |
| Contratti EPC integrati per il settore minerario | + 1.2% | Tabuk, Medina | Medio termine (2-4 anni) |
| Elettrificazione del circuito di frantumazione e macinazione | + 0.9% | Provincia Orientale, La Mecca, Tabuk | A breve termine (≤ 2 anni) |
| Adozione della manutenzione predittiva | + 0.8% | Provincia Orientale, La Mecca, Riyadh | A breve termine (≤ 2 anni) |
| Spese di esplorazione di Ma'aden e JV | + 0.7% | Provincia Orientale, Tabuk, La Mecca, Medina, Confini Settentrionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei progetti di estrazione di fosfati e bauxite
Il progetto di ampliamento dell'impianto di fosfato 3 di Ma'aden, del valore di diversi miliardi di dollari, aumenta la domanda di circuiti di movimentazione e frantumazione di materiali sfusi.[1]"Avviati i lavori di costruzione del progetto Phosphate 3 di Ma'aden, del valore di 7.4 miliardi di dollari", Gulf Construction, gulfconstructiononline.comUn recente accordo di acquisto di energia rinnovabile presso la miniera di bauxite di Al Baitha segnala una svolta verso apparecchiature a basse emissioni di carbonio, che privilegiano azionamenti elettrici e pompe per fanghi ad alta efficienza. Le ingenti riserve nella regione dei Northern Borders sostengono cicli di approvvigionamento pluridecennali, garantendo ai produttori di apparecchiature originali (OEM) una visibilità prevedibile degli ordini. Le imprese EPC (Engineering, Procurement and Construction) specificano mulini SAG di dimensioni maggiori per soddisfare i crescenti obiettivi di produttività, e l'ottimizzazione della capacità produttiva della fonderia di alluminio contribuisce a mantenere stabile la domanda a valle. Insieme, questi progetti consolidano il mercato saudita delle apparecchiature per la lavorazione dei minerali, garantendo un lungo periodo di espansione della capacità produttiva.
Vision 2030 Incentivi per la localizzazione dell'attività mineraria a valle
Le quote IKTVA si applicano ora anche al settore minerario, obbligando i produttori di apparecchiature originali (OEM) stranieri ad assemblare localmente moduli chiave come carter di pompe, teste di frantoi a cono e quadri di controllo. Le joint venture siglate nel 2026 accelerano la formazione della forza lavoro, contribuendo a colmare le lacune di competenze nell'ingegneria meccanica e dell'automazione. Le agevolazioni fiscali per le sedi regionali incoraggiano ulteriormente gli OEM a localizzare i centri di produzione di componenti a Jubail e Ras Al Khair. La produzione locale riduce i costi logistici eliminando i dazi di importazione e accorciando i tempi di consegna. Poiché i punteggi di conformità diventano prerequisiti per le offerte, i fornitori con una presenza in Arabia Saudita si aggiudicano una quota sproporzionata di appalti.
Aumento dei contratti integrati EPC-Mining nel settore minerario NEOM
I progetti di NEOM relativi a porti, calcestruzzo e idrogeno verde attraggono ingenti volumi di aggregati, silice e minerali speciali. Gli appaltatori si assicurano contratti di locazione a lungo termine per le cave, stimolando gli ordini di frantoi mobili e vagli ad alta capacità. I contratti integrati raggruppano le opere civili con la preparazione del minerale, riducendo le interfacce e accelerando la mobilitazione. Questa struttura favorisce i fornitori "chiavi in mano" in grado di combinare attrezzature, monitoraggio digitale e manutenzione sotto un unico tetto. La consegna anticipata dei treni di frantumazione per "The Line" sottolinea come i megaprogetti possano influenzare la domanda annuale con singole gare d'appalto.
Elettrificazione dei circuiti di frantumazione e macinazione
Il passaggio dai gruppi elettrogeni diesel alle microreti ibride o di rete riduce i costi del carburante e aiuta le miniere a rispettare i dazi doganali sul carbonio nei mercati di esportazione. L'integrazione nella rete a Jabal Sayid ha dimostrato che i frantumatori a mascelle elettrici e gli azionamenti a velocità variabile possono stabilizzare la produttività. I produttori di apparecchiature originali (OEM) promuovono ora case elettriche modulari e nastri trasportatori rigenerativi che riducono i picchi di consumo energetico. La roadmap per le energie rinnovabili del Ministero, che mira al 50% di elettricità verde entro il 2030, dà ai progettisti minerari la fiducia necessaria per specificare linee di frantumazione completamente elettriche.[2]"La svolta saudita: gettare le basi per un futuro basato sull'energia pulita", UNDP, undp.orgLe garanzie di prestazione legate all'intensità energetica influenzano sempre più la valutazione delle offerte.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempi di rilascio dei permessi eccessivamente lunghi. | -0.6% | Provincia Orientale, La Mecca, Tabuk, Medina, Confini Settentrionali | Medio termine (2-4 anni) |
| Carenza di ingegneri qualificati | -0.5% | Provincia Orientale, Mecca, Riad, Tabuk | A lungo termine (≥ 4 anni) |
| Tariffe elevate per l'energia elettrica di rete | -0.4% | Tabuk, confini settentrionali, Al-Madinah | A breve termine (≤ 2 anni) |
| Ritardi nei tempi di consegna dei componenti soggetti a usura dipendenti dalle importazioni | -0.3% | Provincia Orientale, Mecca, Riad, Tabuk, Al-Madina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempi lunghi per i permessi ambientali
Le valutazioni ambientali possono prolungare i tempi di progetto di oltre un anno, rendendo gli appaltatori restii a effettuare ordini anticipati di attrezzature. Le valutazioni sulla scarsità idrica complicano ulteriormente la situazione, poiché molti giacimenti si trovano in zone aride che richiedono collegamenti con impianti di desalinizzazione. Il rischio di giacenze di magazzino aumenta quando mulini o pompe arrivano prima della bonifica del sito, immobilizzando capitali nei depositi. I produttori offrono sempre più spesso clausole di differimento delle spedizioni e costruzioni modulari per mitigare tali ritardi. I responsabili politici stanno digitalizzando i flussi di lavoro di approvazione, ma i progressi sul campo rimangono lenti.
Carenza di ingegneri dell'automazione certificati
Le perforatrici avanzate, i software di manutenzione predittiva basati sull'intelligenza artificiale e la robotica di sciame richiedono specialisti che il bacino di talenti nazionale non è ancora in grado di fornire in numero sufficiente. L'importazione di personale espatriato fa lievitare i costi salariali, mentre le quote di saudizzazione limitano il numero di esperti stranieri che le aziende possono assumere. Le università hanno ampliato i corsi di ingegneria mineraria e meccatronica, ma i laureati non entreranno nel mondo del lavoro in gran numero prima del 2028. Di conseguenza, molti operatori mantengono flotte semiautomatizzate più a lungo di quanto tecnicamente ottimale, frenando il tasso di adozione di sistemi completamente autonomi.
Analisi del segmento
Per settore minerario: il fosfato è in testa, il litio guadagna terreno
Nel 2025, il fosfato ha rappresentato il 36.62% del mercato saudita delle attrezzature per la lavorazione dei minerali, fornendo materiale per le esportazioni di fosfato diammonico e monoammonico. I produttori prediligono grandi forni rotativi e frantoi per rocce ad alta capacità produttiva, in linea con la crescente domanda di fertilizzanti. La geologia favorevole e la logistica consolidata mantengono il flusso di capitali verso le fasi di espansione, garantendo una domanda di base per vagli, alimentatori e pompe per sterili. Sebbene il litio rappresenti attualmente un segmento più piccolo, si prevede che registrerà il CAGR (tasso di crescita annuale composto) più elevato, pari al 10.26%, trainato dai progetti pilota di estrazione da salamoia e dai piani per la produzione di idrossido di litio di grado batteria. Questa crescita sta incrementando la domanda di pompe idrometallurgiche, colonne a scambio ionico e mulini a macinazione fine ottimizzati per minerali argillosi.
Gli operatori del settore fosfatico ora integrano l'energia solare e gli scarti di lavorazione filtrati, creando opportunità per presse di disidratazione e agitatori ad alta efficienza energetica. I contratti a lungo termine per il fosfato offrono ai produttori di apparecchiature originali (OEM) entrate post-vendita simili a rendite, poiché la durezza della roccia richiede frequenti sostituzioni dei rivestimenti e dei pannelli di vagliatura. Gli sviluppatori di impianti al litio adottano layout modulari per scalare rapidamente la produzione, una tendenza che avvantaggia i fornitori di colonne montate su skid e sale di controllo plug-and-play. Insieme, queste dinamiche posizionano il mercato saudita delle apparecchiature per la lavorazione dei minerali come un panorama a due binari in cui la produzione matura di fosfato finanzia la transizione verso i minerali di transizione energetica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di attrezzatura: predominano i frantumatori, le pompe accelerano
Nel 2025, i frantumatori e i mulini rappresentavano il 35.38% del mercato delle apparecchiature per la lavorazione dei minerali in Arabia Saudita, poiché quasi tutti i minerali passano attraverso la frantumazione primaria e secondaria. Le unità a ganasce fisse trattano fosfati e bauxite, mentre i rulli di macinazione ad alta pressione guadagnano quote di mercato nella preconcentrazione dell'oro. I fornitori si differenziano per la metallurgia dei componenti soggetti a usura e per i sensori digitali di stato che segnalano la necessità di sostituire i rivestimenti prima del guasto. Pompe e cicloni crescono a un ritmo sostenuto del 9.93% di CAGR, poiché i processi di estrazione di litio, rame e terre rare si basano sulla separazione e lisciviazione a mezzo denso, che prevedono la circolazione di sospensioni corrosive.
Le pompe per fanghi di grandi dimensioni vengono ora fornite con rivestimenti in ceramica o gomma per estendere gli intervalli di manutenzione nei circuiti ad alta concentrazione di solidi. Gli azionamenti a velocità variabile consentono di regolare con precisione la pressione di alimentazione del ciclone, aumentando il recupero nei depositi finemente dispersi. I parametri di sostenibilità privilegiano le pompe con un minore consumo energetico specifico, spingendo i produttori a riprogettare le giranti per una maggiore efficienza idraulica. In entrambe le categorie, il monitoraggio delle condizioni dell'intera flotta alimenta dashboard digitali a livello di miniera, innalzando gli standard per l'integrazione dei sensori e l'interoperabilità dei dati.
In base al metodo di estrazione: predominanza della superficie, espansione sotterranea.
Nel 2025, le operazioni di superficie rappresentavano il 76.87% del mercato saudita delle attrezzature per la lavorazione dei minerali, con i progetti a cielo aperto per fosfati, bauxite e oro che dominavano la capacità installata. Gli appaltatori impiegano perforatrici autonome per fori di brillamento e autocarri da 200 tonnellate per aumentare la produttività, rispettando al contempo rigorosi codici di sicurezza. La stabilizzazione dei pendii e la gestione delle discariche di rifiuti richiedono sistemi di trasporto ad alta inclinazione che riducono il numero di camion diesel utilizzati. L'estrazione mineraria sotterranea, che si prevede crescerà con un CAGR dell'11.28%, sta guadagnando terreno grazie allo spostamento dei giacimenti di rame e polimetallici dello Scudo Arabico al di sotto della zona di ossidazione.
Il passaggio al lavoro sotterraneo stimola la domanda di unità di carico, trasporto e scarico a batteria e di perforatrici per cavi che riducono drasticamente i consumi di ventilazione. Le miniere stanno adottando impianti di riempimento a pasta per massimizzare l'estrazione del minerale da pilastri stretti, il che aumenta la domanda di miscelatori ad alto taglio e pompe a cavità progressiva. I simulatori di addestramento e i centri operativi remoti diventano la norma, garantendo che i guadagni di produttività derivanti dalla meccanizzazione compensino la maggiore intensità di capitale necessaria per il lavoro sotterraneo.
Per livello di automazione: transizione semi-automatizzata verso la piena autonomia
Nel 2025, le flotte semiautomatizzate rappresentavano il 53.28% del mercato saudita delle attrezzature per la lavorazione dei minerali, grazie all'ammodernamento dei macchinari obsoleti con sistemi anticollisione e di navigazione GPS. Questi aggiornamenti offrono vantaggi immediati senza gli elevati costi iniziali della completa autonomia. Tuttavia, i sistemi completamente autonomi stanno crescendo rapidamente con un CAGR del 14.83%, spinti da piattaforme di gestione della flotta basate sull'intelligenza artificiale che consentono operazioni 24 ore su 24 con tempi di inattività minimi.
I produttori di apparecchiature originali (OEM) ora integrano nelle perforatrici autonome sistemi di analisi basati su cloud che prevedono l'affaticamento dei componenti e programmano la manutenzione durante i cambi di turno. I sistemi di propulsione ibridi riducono l'intensità delle emissioni di gas serra, aiutando gli operatori a rispettare gli accordi di fornitura che tengono conto del carbonio incorporato. Con l'espansione della copertura in fibra ottica e 5G intorno ai centri minerari, la latenza si riduce, rendendo le sale di controllo remoto centralizzate una valida alternativa alle operazioni in loco.
Analisi geografica
Nel 2025, la Provincia Orientale rappresentava il 41.19% del mercato saudita delle apparecchiature per la lavorazione dei minerali, grazie ai complessi integrati di fosfati e alluminio collegati ai terminali di esportazione. Corridoi logistici ben consolidati consentono ai produttori di apparecchiature originali (OEM) di spedire mulini e trasformatori di grandi dimensioni attraverso porti dedicati, riducendo così la complessità del transito. Gli appaltatori locali beneficiano di economie di scala grazie a cantieri di fabbricazione condivisi che producono tralicci per nastri trasportatori e pezzi di ricambio per frantoi. I centri di formazione di Jubail formano tecnici esperti in software di manutenzione predittiva, rendendo la provincia un polo di attrazione per i talenti. Numerosi progetti di energia rinnovabile forniscono energia a basso costo ai distretti minerari, incoraggiando l'elettrificazione dei circuiti di frantumazione e attirando ulteriori investimenti nel mercato delle apparecchiature per la lavorazione dei minerali in Arabia Saudita.
La provincia di Mecca segue a ruota grazie a progetti auriferi come Ar Rjum, che si basano su serbatoi di lisciviazione a carbone, concentratori a gravità e mulini ad alta intensità. L'altitudine elevata del territorio richiede robusti sistemi di trasmissione per autocarri e motori elettrici raffreddati ad aria in grado di gestire le variazioni di temperatura. Gli appaltatori sfruttano la vicinanza alle principali autostrade per consegnare moduli di impianto sovradimensionati, riducendo la necessità di costruzioni tradizionali in loco. L'amministrazione provinciale accelera i lavori di ammodernamento delle strade, riducendo i tempi di trasporto sia del minerale che dei materiali di consumo. Gli investimenti nei laboratori di analisi locali semplificano i tempi di refertazione dei campioni, favorendo un ecosistema di supporto per i fornitori di servizi di perforazione esplorativa.
La provincia di Tabuk, che si prevede registrerà un tasso di crescita annuo composto (CAGR) dell'11.84%, beneficia delle infrastrutture legate al progetto NEOM, che richiedono aggregati di alta qualità e silice speciale. I giacimenti di tantalio e terre rare presenti nella provincia di Tabuk, ancora in fase di sviluppo, necessitano di mulini a macinazione fine e separatori magnetici, tecnologie non ancora diffuse a livello nazionale. Le case produttrici stanno allestendo centri di assistenza rapida in prossimità del progetto NEOM per far fronte alle stringenti tempistiche di costruzione. Questa dinamica tra le due province crea un mercato equilibrato, in cui gli hub consolidati garantiscono volumi stabili e le regioni di frontiera favoriscono la crescita.
Panorama competitivo
Un numero ristretto di produttori OEM globali domina le gare d'appalto di alto valore, tuttavia la concentrazione del mercato rimane moderata grazie alla presenza di operatori specializzati nelle nicchie tecnologiche. I fornitori multinazionali consolidano il loro vantaggio creando joint venture per localizzare la produzione di carter per pompe, telai per frantoi e pannelli di controllo, rispettando così le soglie imposte dall'IKTVA e riducendo drasticamente i dazi di importazione. Gli assemblatori nazionali ottengono l'accesso a progetti proprietari, mentre gli OEM si assicurano una capacità di assistenza rapida, un vantaggio decisivo in presenza di finestre di produzione ristrette.
Le strategie di prodotto ruotano sempre più attorno ai gemelli digitali e all'efficienza energetica. I fornitori integrano sensori di vibrazione e termocamere in mulini e pompe per fanghi, inviando dati ad analisi cloud che raccomandano interventi di manutenzione prima di guasti catastrofici. I camion elettrici e ibridi diesel-elettrici passano dalla fase pilota alla produzione commerciale limitata, supportati da impegni per l'espansione della capacità della rete elettrica in prossimità dei distretti minerari. Il vantaggio di essere i primi ad adottare queste tecnologie spetta alle aziende che offrono pacchetti integrati di hardware, software e formazione per gli operatori nell'ambito di contratti basati sulle prestazioni.
Nei segmenti di mercato inferiori, come quello dei frantoi a mascelle mobili per piccole cave, la concorrenza basata sul prezzo persiste, con i marchi asiatici emergenti che offrono prezzi inferiori rispetto ai produttori affermati. Tuttavia, le rigide clausole di disponibilità operativa nei contratti per i mega-progetti favoriscono i produttori con una comprovata affidabilità. Estensioni di garanzia, scorte in conto deposito vicino ai cancelli delle miniere e accordi di distacco di tecnici diventano elementi standard per rendere più appetibili i contratti. I parametri ambientali, sociali e di governance (ESG) sono ora un fattore determinante nelle decisioni di aggiudicazione, privilegiando i fornitori in grado di certificare una riduzione dell'impronta di carbonio e del consumo idrico lungo l'intero ciclo di vita del prodotto.
Leader del settore delle attrezzature per la lavorazione dei minerali in Arabia Saudita
-
Metso Outotec
-
FLSmidth A / S
-
PLC di Weir Group
-
Sandvik AB
-
Soluzioni industriali Thyssenkrupp
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Saudi Readymix ha messo in servizio la prima pala gommata completamente elettrica a batteria dell'Arabia Saudita, fornita da XCMG. La pala ha funzionato con successo per diversi cicli estivi consecutivi a temperature superiori a 50 °C, confermando le prestazioni termiche dei macchinari pesanti elettrificati nelle operazioni di lavorazione di minerali grezzi in condizioni desertiche estreme.
- Marzo 2026: Ma'aden e Hatch hanno concordato di accelerare l'implementazione di soluzioni ingegneristiche sostenibili per i prossimi progetti di Ma'aden relativi a fosfati e alluminio, a supporto di uno sviluppo efficiente dei progetti e degli obiettivi di sostenibilità.
- Febbraio 2026: Metso ha messo in funzione i primi frantoi a cono Nordberg HP350e nella regione occidentale dell'Arabia Saudita, segnando un'importante implementazione della più recente tecnologia di frantumazione a cono dell'azienda nella regione. I frantoi sono dotati di motori da 250 kW e sono progettati per offrire un minore consumo energetico per tonnellata, supportando al contempo operazioni di frantumazione efficienti.
- Gennaio 2026: Metso si è aggiudicata un contratto da 148.6 milioni di dollari da Ma'aden per la fornitura di un impianto completo per la lavorazione dell'oro. Il progetto comprende la fornitura di mulini di macinazione e addensatori, componenti chiave dell'impianto.
- Novembre 2025: FABO ha commissionato a NEOM un impianto di frantumazione e vagliatura da 1,000 t/h, progettato per processare in modo efficiente grandi volumi di aggregati e soddisfare i rigorosi obiettivi di produzione di aggregati previsti dal progetto.
Ambito del rapporto sul mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita
Il mercato delle attrezzature per la lavorazione dei minerali in Arabia Saudita viene analizzato in base al settore minerario, al tipo di attrezzatura, al metodo di estrazione, al livello di automazione e alla provincia. Per settore minerario, il mercato è segmentato in fosfato, bauxite, oro, minerale di ferro, rame, litio e altri. Per tipo di attrezzatura, il mercato è segmentato in frantoi e alimentatori, vagli e mulini di macinazione, nastri trasportatori, pompe e centrifughe, perforatrici e frantumatori e altri. Per metodo di estrazione, il mercato è segmentato in estrazione a cielo aperto e estrazione sotterranea. Per livello di automazione, il mercato è segmentato in manuale, semiautomatico e completamente autonomo. Per provincia, il mercato è segmentato in Provincia Orientale, La Mecca, Riyadh, Tabuk, Medina e altre. Le previsioni di mercato sono fornite in termini di valore (USD).
| Fosfato |
| Bauxite |
| Gold |
| Minerale di ferro |
| Rame |
| Litio |
| Altro |
| Frantoi e mulini |
| Schermi e alimentatori |
| Trasportatori |
| Pompe e cicloni |
| Trapani e demolitori |
| Altro |
| Estrazione di superficie |
| Estrazione sotterranea |
| Manuale |
| Semi-automatica |
| Fully Automated |
| Eastern Province |
| Makkah |
| Riyadh |
| Tabuk |
| Al-Madinah e altri |
| Per settore minerario | Fosfato |
| Bauxite | |
| Gold | |
| Minerale di ferro | |
| Rame | |
| Litio | |
| Altro | |
| Per tipo di apparecchiatura | Frantoi e mulini |
| Schermi e alimentatori | |
| Trasportatori | |
| Pompe e cicloni | |
| Trapani e demolitori | |
| Altro | |
| Con il metodo di estrazione | Estrazione di superficie |
| Estrazione sotterranea | |
| Per livello di automazione | Manuale |
| Semi-automatica | |
| Fully Automated | |
| Per Provincia | Eastern Province |
| Makkah | |
| Riyadh | |
| Tabuk | |
| Al-Madinah e altri |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato delle apparecchiature per la lavorazione dei minerali in Arabia Saudita nel 2026?
Nel 2025, il mercato saudita delle apparecchiature per la lavorazione dei minerali aveva un valore di 198.13 milioni di dollari e si prevede che aumenterà da 215.92 milioni di dollari nel 2026 a 331.92 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.98% nel periodo 2026-2031.
Quale provincia acquista il maggior numero di macchinari per la lavorazione?
La provincia orientale è all'avanguardia, grazie ai complessi integrati di fosfato e alluminio che modernizzano costantemente le infrastrutture di frantumazione e trasporto.
Con che rapidità sta crescendo la spesa per le attrezzature per l'estrazione mineraria sotterranea?
Le attrezzature sotterranee registreranno un tasso di crescita annuo composto (CAGR) dell'11.28% fino al 2031, grazie allo spostamento a profondità maggiori dei giacimenti di rame e polimetallici nello Scudo Arabico.
Perché il litio è degno di nota nonostante le sue piccole basi?
Il litio mostra il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.26%, perché i progetti pilota di estrazione da salamoia e gli impianti di conversione per batterie si stanno espandendo in linea con gli obiettivi di transizione energetica.
Quali tecnologie riducono i costi operativi nelle sedi remote?
I circuiti di frantumazione elettrificati, gli azionamenti delle pompe a velocità variabile e le piattaforme di manutenzione predittiva basate sull'intelligenza artificiale riducono i costi del carburante e i tempi di inattività.


