

Dimensioni e quota di mercato della finanza islamica in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
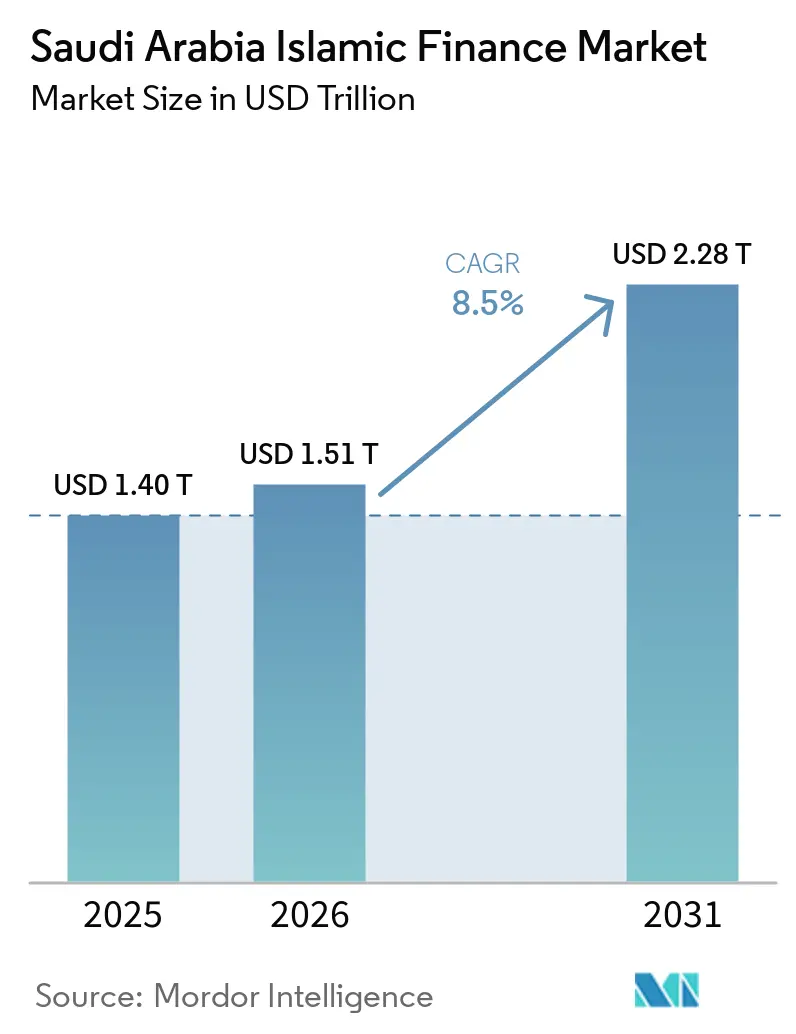
| Dimensione del mercato (2026) | 1.51 trilioni di dollari |
| Dimensione del mercato (2031) | 2.28 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 8.50% CAGR |
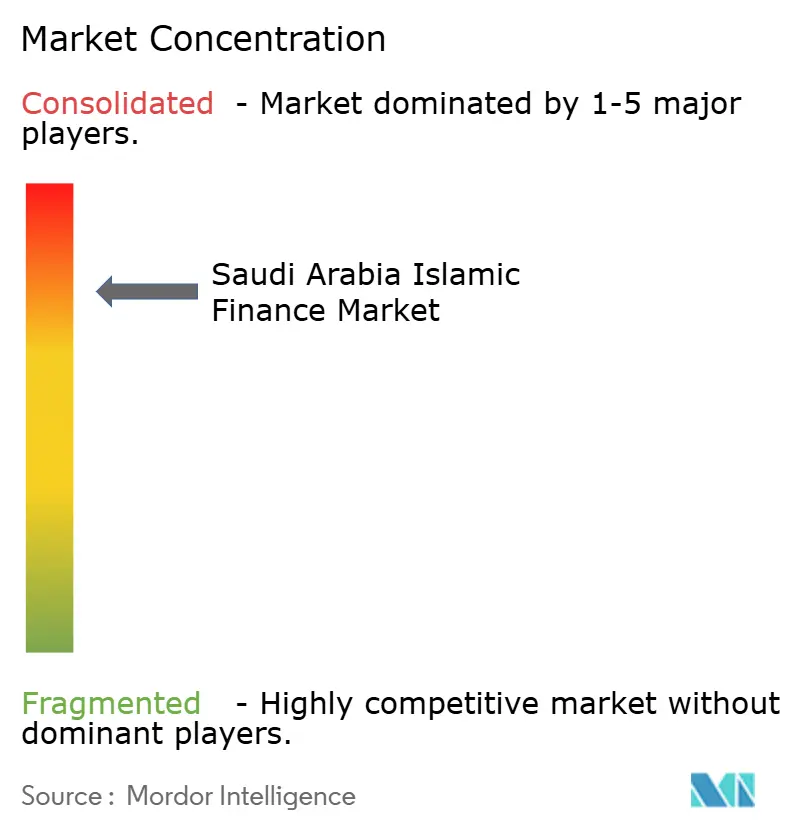
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della finanza islamica in Arabia Saudita a cura di Mordor Intelligence
Il mercato della finanza islamica in Arabia Saudita aveva un valore di 1.40 miliardi di dollari nel 2025 e si stima che crescerà da 1.51 miliardi di dollari nel 2026 a 2.28 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.5% durante il periodo di previsione (2026-2031).
Il mercato della finanza islamica in Arabia Saudita è sostenuto dall'utilizzo di strutture conformi alla Sharia nei settori delle infrastrutture, dell'edilizia abitativa, della finanza aziendale e degli investimenti. La Vision 2030 inserisce lo sviluppo del settore finanziario nell'agenda nazionale di riforme, il che favorisce la domanda di strutture Murabaha, Ijara e Istisna'a nei grandi programmi di sviluppo. Il mercato della finanza islamica in Arabia Saudita beneficia inoltre di una curva dei rendimenti dei sukuk più ampia a livello nazionale e di una gamma crescente di fondi e prodotti di finanza digitale. I grandi istituti di credito stanno ampliando la loro attività sui mercati dei capitali, mentre i gestori patrimoniali e i fornitori di tecnologia finanziaria stanno estendendo l'accesso ai prodotti per i clienti al dettaglio e le piccole imprese. Le condizioni di liquidità nel trading di sukuk e le diverse interpretazioni della Sharia rimangono vincoli importanti, poiché entrambi possono aumentare i costi di esecuzione e rallentare lo sviluppo dei prodotti.
Punti chiave del rapporto
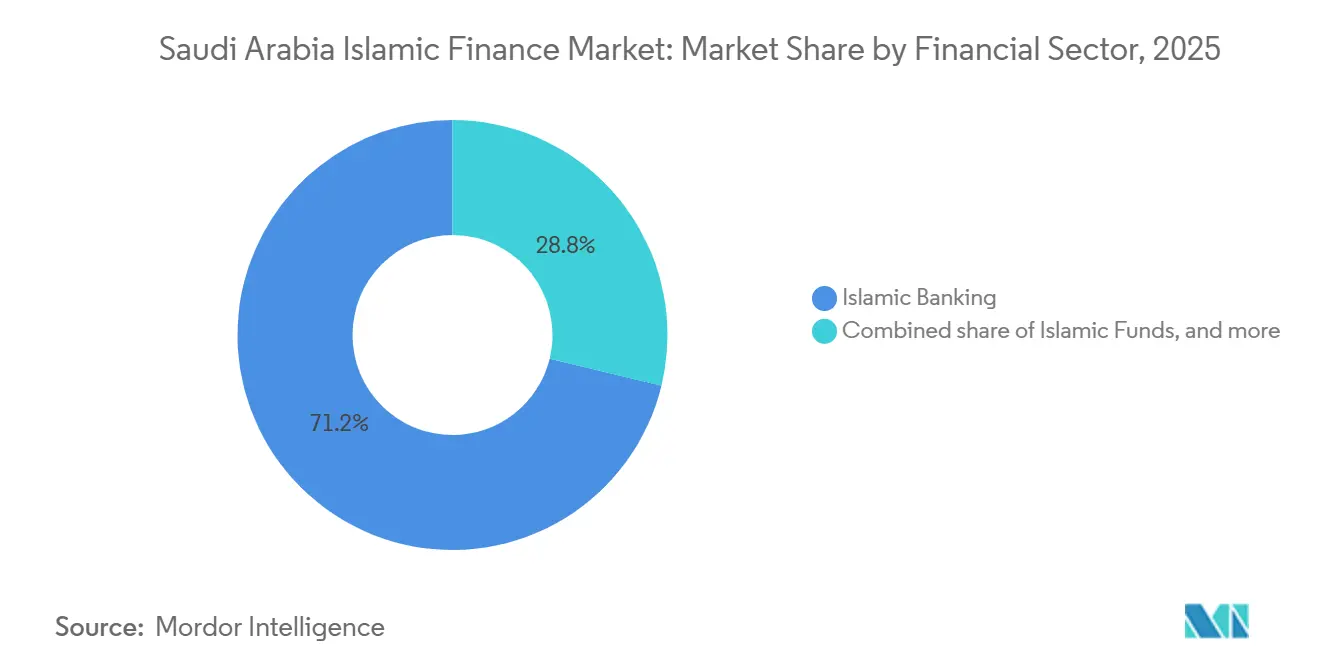
- Nel settore finanziario, le banche islamiche detenevano il 71.2% della quota di mercato della finanza islamica in Arabia Saudita nel 2025, mentre si prevede che i fondi islamici cresceranno a un tasso annuo composto del 13.9% fino al 2031.
- Per tipologia di cliente, i clienti al dettaglio e i clienti individuali hanno conquistato il 40.7% della quota di mercato della finanza islamica in Arabia Saudita nel 2025, mentre si prevede che le PMI cresceranno a un tasso annuo composto dell'11.7% fino al 2031.
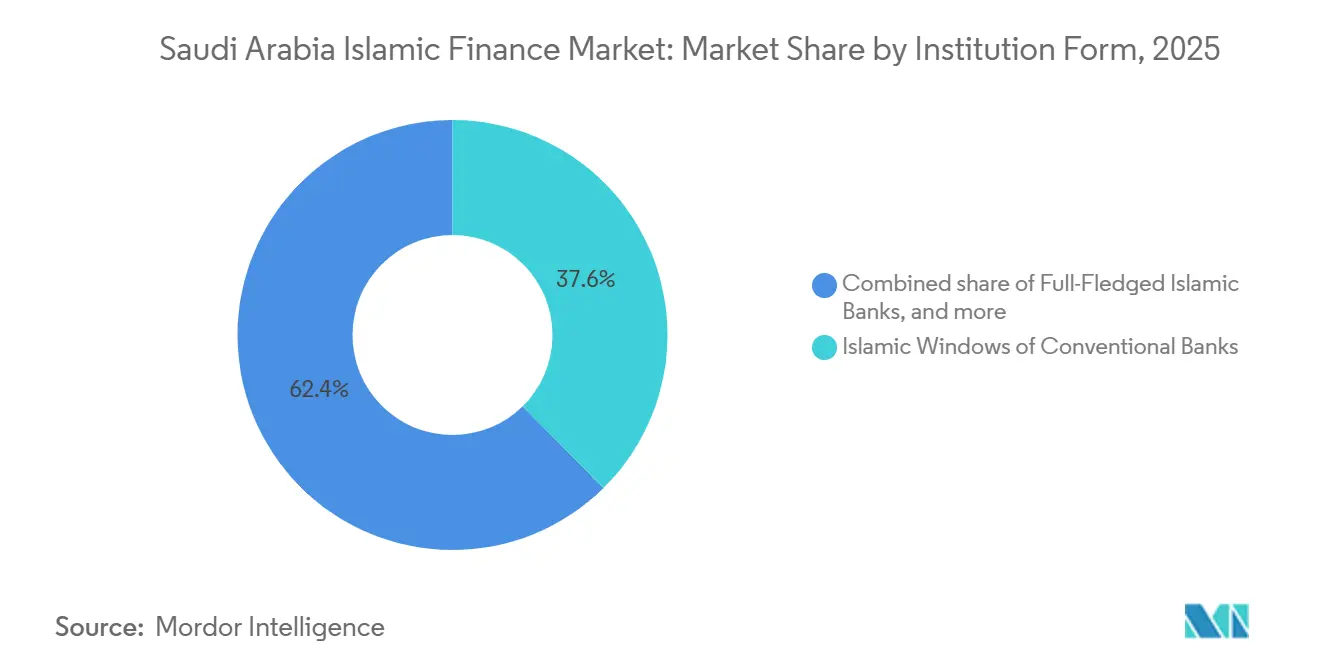
- Per tipologia di istituto, nel 2025 le filiali dedicate alla finanza islamica delle banche tradizionali detenevano il 37.6% della quota di mercato della finanza islamica in Arabia Saudita, mentre si prevede che i gestori di fondi islamici cresceranno a un tasso annuo composto del 13.5% fino al 2031.
- Dal punto di vista geografico, la regione centrale deteneva il 44.8% della quota di mercato della finanza islamica in Arabia Saudita nel 2025, mentre si prevede che la regione settentrionale crescerà a un tasso annuo composto del 10.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della finanza islamica in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Visione 2030: Richiesta di finanziamenti conformi alla Sharia. | + 2.3% | Nazionale, con primi successi a Riyadh, Jeddah e Tabuk | Medio termine (2-4 anni) |
| Espansione dell'emissione di Sukuk sovrani e societari | + 1.7% | A livello nazionale, con ricadute sul Consiglio di cooperazione del Golfo, sull'Asia-Pacifico e sull'Europa. | A breve termine (≤ 2 anni) |
| Digitalizzazione dei servizi finanziari islamici | + 1.5% | Nazionale, con presenza concentrata a Riyadh e nella regione orientale. | Medio termine (2-4 anni) |
| Crescita del settore finanziario bancario conforme alla Sharia | + 1.1% | A livello nazionale, con una presenza concentrata a Riyadh, Jeddah e nella Provincia Orientale. | A breve termine (≤ 2 anni) |
| Finanziamenti islamici sostenibili e legati ai criteri ESG | + 0.9% | A livello nazionale, con i primi successi a Riyadh e Jeddah, e con la partecipazione di investitori internazionali. | A lungo termine (≥ 4 anni) |
| Sviluppo normativo del mercato dei capitali islamico | + 0.7% | A livello nazionale, con ricadute sul Consiglio di cooperazione del Golfo e sui mercati finanziari islamici transfrontalieri. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La Vision 2030 stimola la domanda di finanziamenti conformi alla Sharia.
Vision 2030 sostiene la domanda di finanza islamica attraverso progetti che richiedono ingenti finanziamenti a lungo termine. Il Programma di sviluppo del settore finanziario individua un settore finanziario più efficace e diversificato come parte dell'agenda nazionale più ampia [1] https://www.vision2030.gov.sa/en/explore/programs/financial-sector-development-program . Questo orientamento politico aumenta l'uso di finanziamenti conformi alla Sharia in progetti immobiliari, infrastrutturali, turistici e industriali. Il mercato della finanza islamica dell'Arabia Saudita riceve quindi domanda da progetti che richiedono sia finanziamenti bancari nazionali che strumenti del mercato dei capitali. Una linea di credito revolving Murabaha da 10 miliardi di SAR (2.67 miliardi di USD) per NEOM ha dimostrato come i finanziatori islamici nazionali possano fornire strutture di finanziamento per progetti di grandi dimensioni. Questa attività consente inoltre di acquisire esperienza nelle transazioni che i finanziatori potranno applicare a futuri progetti regionali.
Espansione dell'emissione di Sukuk sovrani e societari
L'emissione di sukuk sovrani è diventata uno strumento consolidato per la gestione del profilo del debito del Regno. Nel luglio 2026, il Centro nazionale per la gestione del debito ha completato un riacquisto anticipato di 17.1 miliardi di SAR (4.56 miliardi di dollari USA) in sukuk nazionali e ha emesso 17.2 miliardi di SAR (4.59 miliardi di dollari USA) in strumenti sostitutivi in cinque tranche che si estendono fino al 2041 [2] https://www.mof.gov.sa/en/MediaCenter/news/Pages/News_21072026.aspx . La transazione ha esteso il profilo delle scadenze nazionali e ha supportato i riferimenti di prezzo lungo la curva dei sukuk. Ha inoltre sostituito gli strumenti in scadenza nel periodo 2026-2030 con titoli aventi scadenze finali più lunghe. Questa forma di gestione delle passività supporta la regolarità di cui gli investitori hanno bisogno quando valutano i sukuk nazionali con diverse scadenze. Nel settembre 2026, il National Debt Management Center ha completato un'emissione internazionale di sukuk Ijarah in due tranche per un valore di 3.25 miliardi di dollari, con un portafoglio ordini di 16.5 miliardi di dollari. Tale emissione amplia la base di investitori per gli strumenti sauditi e rafforza il mercato della finanza islamica dell'Arabia Saudita come fonte di titoli conformi alla Sharia con rating sovrano. Gli emittenti societari possono utilizzare la stessa infrastruttura di mercato per diversificare le fonti di finanziamento oltre il credito bancario. Una base di emittenti più ampia offrirebbe agli investitori maggiori opportunità di allocare fondi tra strumenti sovrani, finanziari e societari. Renderebbe inoltre il mercato interno meno dipendente da un insieme limitato di emittenti e formati di emissione.
Digitalizzazione dei servizi finanziari islamici
La distribuzione digitale sta ampliando l'accesso ai prodotti finanziari islamici per consumatori e piccole imprese. I canali digitali possono ridurre i costi di distribuzione di prodotti di finanziamento al consumo, crowdfunding e gestione patrimoniale basati sulla Murabaha. Ciò è particolarmente rilevante laddove i modelli basati su filiali non servono i clienti in modo efficiente. Anche il mercato della finanza islamica in Arabia Saudita sta assistendo all'utilizzo di strumenti digitali nell'elaborazione dei pagamenti, nella valutazione del rischio e nell'attivazione dei prodotti. I modelli di servizio digitali possono rendere più comodo l'accesso ai prodotti laddove i clienti preferiscono le interazioni a distanza. Il loro ruolo è più significativo quando la velocità non compromette la necessaria revisione del prodotto e la tutela del cliente. I fornitori devono comunque spiegare come funziona la transazione sottostante e come sono strutturati i pagamenti. Tale requisito è particolarmente importante per i prodotti destinati ai consumatori e alle piccole imprese, dove la semplicità di distribuzione non deve oscurare i termini contrattuali. Una maggiore adozione dipenderà dalle licenze, dalla protezione dei dati, dalla fiducia dei clienti e dall'approvazione Shariah a livello di prodotto.
Sviluppo di finanziamenti islamici sostenibili e legati ai criteri ESG.
I sukuk sostenibili collegano i finanziamenti conformi alla Sharia con gli obiettivi ambientali e sociali dei progetti. La Saudi Electricity Company ha utilizzato i sukuk verdi per sostenere gli investimenti nelle energie rinnovabili e nell'efficienza energetica. Il suo finanziamento del febbraio 2025 includeva una tranche verde da 1.25 miliardi di dollari all'interno di una più ampia transazione di sukuk da 2.75 miliardi di dollari [3] https://www.ddcap.com/electricity-generation-sec-usd2-75bn-sukuk-murabaha-ijara/ . Il mercato della finanza islamica dell'Arabia Saudita può utilizzare questi strumenti per attrarre investitori che valutano sia la conformità alla Sharia sia l'uso sostenibile dei proventi. Il sukuk a tripla tranche da 2.4 miliardi di dollari della Saudi Electricity Company del gennaio 2026 ha destinato i proventi al rafforzamento della rete, all'integrazione delle energie rinnovabili e alle tecnologie smart-grid [4] https://www.icd-ps.org/en/news/icd-serves-as-bookrunner-for-saudi-electricity-companys-landmark-usd-24-billion-triple-tranche-sukuk-issuance . La crescita continua in questo settore richiede una chiara rendicontazione sull'utilizzo dei proventi e sui risultati dei progetti. Gli investitori devono essere in grado di collegare lo strumento di finanziamento ai progetti che finanzia. Una divulgazione coerente può anche aiutare gli emittenti a dimostrare che gli impegni di finanziamento sostenibile vengono applicati nella pratica e non solo nelle etichette dei prodotti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Liquidità limitata sul mercato secondario per i Sukuk | -1.2% | A livello nazionale e del Consiglio di Cooperazione del Golfo, la situazione è più critica per gli strumenti con rating inferiore all'investment grade e a lunga scadenza. | Breve-medio termine (≤ 4 anni) |
| Disponibilità limitata di strumenti di gestione della liquidità conformi alla Sharia | -0.8% | Nazionale, specializzata nel segmento della gestione della liquidità interbancaria e delle banche centrali. | Breve-medio termine (≤ 4 anni) |
| Complessità della strutturazione secondo la Sharia e della standardizzazione dei prodotti | -0.7% | Nazionale, con ripercussioni transfrontaliere che limitano l'internazionalizzazione dei sukuk | A lungo termine (≥ 4 anni) |
| Costi e complessità della strutturazione dei prodotti finanziari islamici | -0.5% | A livello nazionale, con un impatto accresciuto sulla strutturazione della finanza aziendale e di progetto. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Liquidità limitata sul mercato secondario per i Sukuk
La liquidità del mercato secondario è limitata perché molti investitori istituzionali mantengono i sukuk fino alla scadenza. Ciò riduce l'offerta negoziabile e può rendere più difficile la determinazione del prezzo per gli emittenti societari e con rating inferiore. La Borsa saudita fornisce informazioni sul mercato obbligazionario, evidenziando l'importanza di un ambiente di negoziazione interno efficiente. Spread denaro-lettera più ampi possono aumentare i costi di rifinanziamento per i mutuatari che non possono accedere ai prezzi dei titoli di Stato. L'incertezza geopolitica e la minore attività di negoziazione possono ulteriormente ridurre la liquidità quando gli investitori danno priorità al mantenimento delle posizioni esistenti. Il mercato della finanza islamica dell'Arabia Saudita necessita di emissioni di benchmark più costanti e di una partecipazione attiva da parte di un gruppo più ampio di investitori per migliorare la negoziazione sul mercato secondario. Un'offerta regolare può facilitare il confronto tra titoli con scadenze simili da parte degli operatori di mercato. Una base di investitori attivi più ampia ridurrebbe anche la dipendenza da un numero ristretto di detentori che seguono strategie di acquisto e mantenimento.
Complessità della strutturazione secondo la Sharia e della standardizzazione dei prodotti
Le istituzioni saudite si avvalgono di propri comitati di Sharia per esaminare e approvare i prodotti finanziari. Questo preserva la responsabilità istituzionale per la governance della Sharia, ma può generare differenze nell'accettazione dei prodotti. Una struttura approvata da un'istituzione potrebbe richiedere un'ulteriore revisione da parte di un'altra. Tali differenze possono allungare i tempi di documentazione e aumentare i costi di transazione per i finanziamenti di progetti transfrontalieri e i prodotti strutturati. Il mercato della finanza islamica in Arabia Saudita è maggiormente influenzato quando i prodotti complessi richiedono il contributo di controparti nazionali ed estere. Un maggiore allineamento nelle pratiche di documentazione e governance potrebbe ridurre i tempi di esecuzione senza modificare i requisiti della Sharia sottostanti. Pratiche comuni più chiare sarebbero preziose per gli emittenti che devono coordinarsi con diversi finanziatori, investitori, consulenti e comitati di Sharia. Ciò è particolarmente rilevante quando una transazione coinvolge diverse giurisdizioni o una complessa struttura di finanziamento di attività.
Analisi del segmento
Per settore finanziario: il settore bancario rimane il più grande, mentre i fondi crescono più rapidamente.
Nel 2025, il settore bancario islamico ha conquistato il 71.2% del mercato della finanza islamica in Arabia Saudita, a testimonianza del suo ruolo nei servizi di deposito, nei mutui e nella finanza aziendale. Al Rajhi Bank, Alinma Bank, Bank AlBilad e Bank AlJazira sono tra i principali istituti di credito islamici che sostengono questa posizione. Al Rajhi Bank ha registrato un totale di attività pari a 1,055 miliardi di SAR (281 miliardi di dollari USA) e un utile netto di 24.8 miliardi di SAR (6.6 miliardi di dollari USA) nel 2025. La banca ha inoltre riportato una crescita del 15% del credito alle imprese e una crescita del 51% su base annua nel finanziamento delle PMI. I mutui, il credito al consumo e il project finance mantengono il settore bancario al centro del mercato della finanza islamica in Arabia Saudita. Questa leadership riflette la capacità delle banche di combinare i servizi di transazione quotidiana con finanziamenti a lungo termine. Inoltre, consente agli istituti bancari di avere un rapporto diretto sia con le famiglie che con le imprese. Questa relazione permette alle banche di offrire finanziamenti, servizi di pagamento, depositi e prodotti di investimento attraverso la stessa piattaforma operativa. L'ampiezza di queste relazioni contribuisce a spiegare perché il settore bancario rimanga la categoria più grande del comparto finanziario. Takaful e sukuk continuano a fornire servizi complementari per la copertura dei rischi e il finanziamento a lungo termine.
Si prevede che i fondi islamici cresceranno a un tasso di crescita annuo composto (CAGR) del 13.9% fino al 2031, diventando così il segmento del settore finanziario in più rapida crescita. La crescita dei fondi riflette la domanda di investimenti in azioni, sukuk, immobili e attività private gestiti professionalmente e conformi alla Sharia. Lo sviluppo di processi di costituzione di fondi più semplici può favorire la creazione di nuovi prodotti nazionali e la partecipazione internazionale. Può inoltre offrire agli investitori istituzionali e privati maggiori opzioni oltre ai depositi diretti e ai finanziamenti bancari. Una maggiore varietà di fondi può migliorare l'allocazione dei risparmi in base alle diverse propensioni al rischio e agli orizzonti temporali di investimento. Le strutture dei fondi consentono inoltre ai gestori patrimoniali di creare strategie specializzate per gli investitori che non desiderano selezionare singoli titoli. Le compagnie di assicurazione Takaful rappresentano un ulteriore canale di domanda, poiché i premi possono essere investiti in titoli e fondi conformi alla Sharia. Questa combinazione supporta un ruolo più ampio nel mercato dei capitali all'interno del mercato della finanza islamica in Arabia Saudita.
Per tipologia di cliente: i clienti al dettaglio generano lead, mentre le PMI acquisiscono slancio.
Nel 2025, i clienti privati e al dettaglio detenevano il 40.7% della quota di mercato della finanza islamica in Arabia Saudita. Questa posizione è supportata da strutture di mutuo islamico e prodotti di finanza personale. Al Rajhi Bank ha servito oltre 21.7 milioni di clienti attraverso la sua rete di filiali al dettaglio. La domanda al dettaglio è sostenuta dalla disponibilità di strutture Murabaha, Tawarruq, Istisna'a e Ijara. Anche le grandi aziende, gli enti governativi e le istituzioni finanziarie rappresentano una quota significativa del mercato, in quanto necessitano di servizi di finanziamento e gestione della liquidità. Questi gruppi di clienti tendono a utilizzare una gamma più ampia di servizi, tra cui capitale circolante, finanziamento di progetti e prodotti di investimento. La loro partecipazione collega l'attività bancaria orientata al dettaglio alle più ampie esigenze di finanziamento dei programmi di sviluppo nazionale. In particolare, le aziende e gli enti governativi necessitano di strutture di finanziamento in grado di adattarsi alla portata e alla durata delle loro esigenze operative e progettuali. La loro domanda supporta anche l'utilizzo di sukuk, servizi di tesoreria e di gestione della liquidità, oltre ai servizi bancari tradizionali. I fondi waqf e gli enti di beneficenza rimangono clienti di dimensioni minori, ma possono utilizzare prodotti di gestione patrimoniale islamica.
Si prevede che le micro, piccole e medie imprese (MPMI) cresceranno a un tasso annuo composto (CAGR) dell'11.7% fino al 2031. La loro espansione riflette una domanda di finanziamento insoddisfatta e programmi pubblici che riducono il rischio per i finanziatori. Le garanzie Kafalah possono coprire fino all'80% dei finanziamenti per MPMI conformi alla Sharia, aiutando i finanziatori a estendere l'accesso al credito alle imprese meno servite. Anche le piccole imprese beneficiano della semplificazione delle procedure di onboarding e della riduzione della documentazione offerta dalle piattaforme digitali. Un migliore accesso ai finanziamenti può aiutare le aziende a gestire il capitale circolante e a perseguire l'espansione senza dover dipendere esclusivamente da fonti di finanziamento informali. Può inoltre ampliare la base di mutuatari che banche e altri istituti finanziari possono servire con prodotti standardizzati. Un'iniziativa di finanziamento da 4 miliardi di SAR (1.1 miliardi di dollari USA) lanciata da Tarmeez Capital e Monsha'at nel novembre 2025 ha utilizzato strutture di sukuk islamici per il finanziamento delle MPMI. Questi sviluppi possono rendere le MPMI una fonte più rilevante di domanda di finanziamento nel mercato della finanza islamica dell'Arabia Saudita.
Per tipologia di istituzione: le finestre islamiche guidano la classifica, mentre i gestori di fondi crescono più rapidamente.
Nel 2025, le filiali dedicate alla finanza islamica all'interno delle banche tradizionali detenevano il 37.6% della quota di mercato della finanza islamica in Arabia Saudita. La loro importanza riflette il crescente utilizzo di prodotti conformi alla Sharia da parte di banche che operano anche nel settore bancario tradizionale. Queste filiali servono clienti privati e aziendali attraverso consolidate reti di filiali, canali digitali e operazioni di tesoreria. Le banche islamiche a tutti gli effetti rimangono importanti grazie al loro posizionamento specialistico e alle ampie attività nei settori dei depositi, dei mutui e della finanza aziendale. I loro modelli di business offrono ai clienti un'opzione dedicata in cui i servizi bancari conformi alla Sharia rappresentano l'elemento centrale. La coesistenza di filiali e banche tradizionali incoraggia inoltre gli istituti a migliorare la qualità dei prodotti e dei servizi. Le compagnie di assicurazione Takaful, gli emittenti di sukuk e altri fornitori costituiscono la restante base istituzionale. La distribuzione delle tipologie di istituti conferisce al mercato della finanza islamica in Arabia Saudita un mix di servizi erogati direttamente dalle banche e intermediazione sui mercati dei capitali.
Si prevede che i gestori di fondi islamici cresceranno a un tasso di crescita annuo composto (CAGR) del 13.5% fino al 2031. Sono ben posizionati per soddisfare la domanda di portafogli gestiti, fondi immobiliari, fondi sukuk e strumenti di finanziamento. L'ampliamento della gamma di prodotti può attrarre un maggior numero di investitori verso fondi conformi alla Sharia con sede in Arabia Saudita. I nuovi strumenti di investimento possono supportare diversi obiettivi di rendimento, esigenze di liquidità e orizzonti temporali. I gestori di fondi beneficiano anche della digitalizzazione e dell'accessibilità della distribuzione al dettaglio. Una solida governance rimane fondamentale, poiché i fondi islamici richiedono la supervisione di un comitato Sharia e la certificazione a livello di prodotto. La loro crescita sposterà ulteriormente una parte del mercato della finanza islamica in Arabia Saudita verso i servizi di gestione patrimoniale.
Analisi geografica
Nel 2025, la regione centrale deteneva il 44.8% della quota di mercato della finanza islamica in Arabia Saudita. Riyadh concentra istituzioni governative nazionali, autorità di regolamentazione finanziaria, banche, sedi centrali di aziende e infrastrutture di mercato. Questa concentrazione favorisce l'attività relativa ai sukuk sovrani, ai prestiti alle imprese e alla gestione dei fondi di investimento. Il King Abdullah Financial District rafforza il ruolo della città come centro finanziario. La regione occidentale è la seconda area geografica per estensione, sostenuta dal finanziamento del commercio attraverso Jeddah, dai servizi legati ai pellegrinaggi, dal finanziamento del settore alberghiero e da un'ampia base di clienti al dettaglio. Queste attività creano domanda di prodotti per la casa e di finanziamenti commerciali. Inoltre, collegano la regione ai flussi nazionali e internazionali di merci, visitatori e investimenti.
La regione orientale supporta la finanza islamica aziendale legata all'energia, alla petrolchimica, alle imprese industriali e alle catene di approvvigionamento. Dhahran, Dammam e Al Khobar ospitano istituzioni che servono questi settori. Si prevede che la regione settentrionale crescerà a un tasso annuo composto (CAGR) del 10.8% fino al 2031, il tasso più alto tra i segmenti geografici. La linea di credito revolving Murabaha di NEOM da 10 miliardi di SAR (2.7 miliardi di dollari USA) evidenzia la portata del finanziamento conforme alla Sharia necessario a Tabuk. La più ampia Zona Economica Speciale di Tabuk e lo sviluppo del turismo sul Mar Rosso possono sostenere la domanda di strutture Ijara, Istisna'a e Murabaha. La regione meridionale rimane più piccola ma sta guadagnando attività nel settore bancario al dettaglio e nel finanziamento delle microimprese. Il suo sviluppo dipende dall'estensione dell'accesso pratico ai servizi finanziari per le famiglie e le piccole imprese. Ciò può supportare l'obiettivo più ampio di uno sviluppo regionale più equilibrato. L'accesso al retail, la capacità di prestito locale e i prodotti per le piccole imprese rimarranno rilevanti man mano che l'attività economica si estende oltre i maggiori centri finanziari.
Le licenze SAMA si applicano alle banche islamiche a tutti gli effetti e agli sportelli islamici in tutto il Regno. I requisiti nazionali forniscono una base di conformità comune per gli istituti di deposito in ogni regione. I requisiti di governance del mercato dei capitali influenzano l'attività anche al di fuori di Riyadh, richiedendo la supervisione della Sharia e la certificazione dei prodotti. Le differenze regionali riflettono quindi l'attività economica e i progetti in corso più che le differenze nella struttura normativa di base. La regione centrale probabilmente rimarrà il centro operativo del mercato della finanza islamica in Arabia Saudita, data la sua elevata densità istituzionale. La crescita della regione settentrionale può portare maggiori capacità bancarie e di finanziamento di progetti in un'area che storicamente ha registrato una minore attività nel settore finanziario.
Panorama competitivo
Il mercato della finanza islamica in Arabia Saudita è consolidato. Al Rajhi Bank detiene una posizione di leadership nel settore bancario al dettaglio e per le PMI, supportata da un'ampia rete di filiali, sportelli automatici e punti vendita. Anche Alinma Bank, Bank AlBilad e Saudi National Bank sono importanti operatori nel settore corporate e istituzionale. Nel 2025, Al Rajhi Bank ha emesso sukuk sostenibili AT1 per un valore di 1.5 miliardi di dollari e sukuk sociali Tier 2 per un valore di 1 miliardo di dollari. Queste operazioni dimostrano come i grandi istituti di credito stiano utilizzando i mercati dei capitali per sostenere la crescita del bilancio e il finanziamento sostenibile. La concorrenza si concentra quindi sull'accesso ai finanziamenti, sulla gamma di prodotti, sull'erogazione digitale e sulla conformità alla Sharia.
Rimangono opportunità nel finanziamento delle micro, piccole e medie imprese e delle microimprese, nel takaful familiare, nei sukuk tokenizzati e nei servizi digitali per il mercato dei capitali islamico. Le aziende più piccole possono affermarsi laddove i loro prodotti raggiungono clienti che le reti di filiali tradizionali servono in modo meno efficiente. I fornitori digitali stanno utilizzando strumenti di finanziamento al consumo, crowdfunding e investimento per migliorare l'accessibilità. Questa attività aumenta la pressione competitiva sugli istituti di credito consolidati, ma può anche ampliare la base di clienti potenziali. Un accordo Master Double Wa'ad Repo standardizzato favorirebbe una gestione più coerente della liquidità islamica tra i partecipanti. Un accesso più ampio agli strumenti quotati conformi alla Sharia può inoltre ampliare la gamma di investitori che utilizzano il mercato della finanza islamica in Arabia Saudita.
La concorrenza rimarrà probabilmente più intensa tra le grandi banche, che vantano solide capacità in termini di capitale, distribuzione e conformità normativa. I gestori patrimoniali possono differenziarsi attraverso fondi specializzati e un accesso digitale più efficace. I fornitori di assicurazione takaful possono competere sviluppando prodotti di protezione a lungo termine che integrino l'offerta bancaria e di investimento. I nuovi operatori devono comunque soddisfare i requisiti di licenza, governance e certificazione dei prodotti prima di poter espandersi. I grandi emittenti mantengono un vantaggio nell'attrarre la domanda degli investitori nazionali e internazionali. Le loro consolidate capacità di distribuzione e finanziamento rendono più difficile per i nuovi operatori competere contemporaneamente su ogni tipologia di prodotto. I nuovi operatori tendono a concentrarsi su specifiche esigenze della clientela, canali di distribuzione o prodotti di investimento. Ciò lascia spazio alle aziende specializzate, mentre le istituzioni consolidate continuano a dominare i servizi che richiedono bilanci consistenti, un'ampia rete distributiva e ingenti risorse per la conformità normativa.
Leader del settore della finanza islamica in Arabia Saudita
Banca Al Rajhi
Banca nazionale saudita
Banca Alinma
Banca saudita Awwal (SAB)
Banca di Riyad
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Il Centro nazionale per la gestione del debito ha completato un'emissione internazionale di Sukuk Ijarah in due tranche per un valore di 3.25 miliardi di dollari USA nell'ambito del Programma di emissione di certificati fiduciari globali del Regno, attirando un portafoglio ordini di 16.5 miliardi di dollari USA, con una sottoscrizione 5 volte superiore all'offerta, e con tranche in scadenza nel 2031 e nel 2036. L'emissione rappresenta la seconda emissione internazionale di Sukuk con struttura Ijarah del Regno, diversificando il formato dei Sukuk sovrani al di là delle strutture legate al Murabaha.
- Luglio 2026: il Centro nazionale per la gestione del debito ha completato un riacquisto anticipato di sukuk nazionali con scadenza tra il 2026 e il 2030 per un valore di 17.1 miliardi di SAR (4.6 miliardi di dollari). Contemporaneamente, ha emesso sukuk sostitutivi per un valore di 17.2 miliardi di SAR (4.6 miliardi di dollari) in cinque tranche fino al 2041, estendendo il profilo di scadenza del debito interno del Regno conforme alla Sharia.
- Gennaio 2026: Saudi Electricity Company ha completato un'emissione di sukuk a tre tranche per un valore di 2.4 miliardi di dollari. I proventi sono stati destinati al potenziamento della rete, all'integrazione delle energie rinnovabili e alle tecnologie per le reti intelligenti, a supporto degli obiettivi energetici di Vision 2030.
- Novembre 2025: Tarmeez Capital e Monsha'at hanno lanciato un'iniziativa di finanziamento per le PMI conforme alla Sharia del valore di 4 miliardi di SAR (1.1 miliardi di dollari USA). L'iniziativa ha utilizzato principalmente strutture di sukuk islamici ed è stata rivolta all'ecosistema delle micro, piccole e medie imprese del Regno.
Ambito del rapporto sul mercato della finanza islamica in Arabia Saudita
| Banking islamico |
| Takaful / Assicurazione islamica |
| sukuk |
| Fondi islamici |
| Clienti al dettaglio / Clienti privati |
| MPMI |
| Grandi aziende |
| Governo ed enti collegati al governo |
| Istituzioni finanziarie |
| Altri tipi di clienti |
| Banche islamiche a tutti gli effetti |
| Sportelli islamici delle banche convenzionali |
| Takaful / Assicuratori cooperativi |
| Gestori di fondi islamici |
| Emittenti di Sukuk |
| Central Region |
| Regione occidentale |
| Regione orientale |
| Regione del Nord |
| Regione del Sud |
| Per settore finanziario | Banking islamico |
| Takaful / Assicurazione islamica | |
| sukuk | |
| Fondi islamici | |
| Per tipologia di cliente | Clienti al dettaglio / Clienti privati |
| MPMI | |
| Grandi aziende | |
| Governo ed enti collegati al governo | |
| Istituzioni finanziarie | |
| Altri tipi di clienti | |
| Modulo per istituzione | Banche islamiche a tutti gli effetti |
| Sportelli islamici delle banche convenzionali | |
| Takaful / Assicuratori cooperativi | |
| Gestori di fondi islamici | |
| Emittenti di Sukuk | |
| Per regione | Central Region |
| Regione occidentale | |
| Regione orientale | |
| Regione del Nord | |
| Regione del Sud |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per la finanza islamica in Arabia Saudita?
Si prevede che il mercato della finanza islamica in Arabia Saudita crescerà a un tasso annuo composto dell'8.5% dal 2026 al 2031, raggiungendo i 2.28 miliardi di dollari entro il 2031.
Quale settore finanziario detiene la quota maggiore in Arabia Saudita?
Nel 2025, il settore bancario islamico ha raggiunto una quota di mercato del 71.2%, grazie al suo ruolo nei depositi, nei mutui, nel credito al consumo e nei prestiti alle imprese.
Quale gruppo di clienti crescerà più rapidamente entro il 2031?
Si prevede che le micro, piccole e medie imprese (MPMI) cresceranno a un tasso annuo composto (CAGR) dell'11.7% fino al 2031, grazie alle garanzie, alla digitalizzazione dei servizi e ai finanziamenti basati sui sukuk che migliorano l'accesso ai finanziamenti.
Quale regione dell'Arabia Saudita sta registrando la crescita più rapida nel settore dei servizi finanziari conformi alla Sharia?
Si prevede che la regione settentrionale crescerà a un tasso annuo composto del 10.8% fino al 2031, grazie al sostegno finanziario derivante dal progetto NEOM e dalle relative attività di sviluppo.
Quali sono i fattori che trainano la domanda di sukuk sostenibili in Arabia Saudita?
La scarsa liquidità dei sukuk sul mercato secondario e le diverse approvazioni dei prodotti da parte dei vari comitati di regolamentazione della Sharia possono aumentare i costi di transazione e rallentare lo sviluppo dei prodotti.
Quali fattori limitano l'espansione dei mercati dei capitali conformi alla Sharia?
La scarsa liquidità dei sukuk sul mercato secondario e le diverse approvazioni dei prodotti da parte dei vari comitati di regolamentazione della Sharia possono aumentare i costi di transazione e rallentare lo sviluppo dei prodotti.


