

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
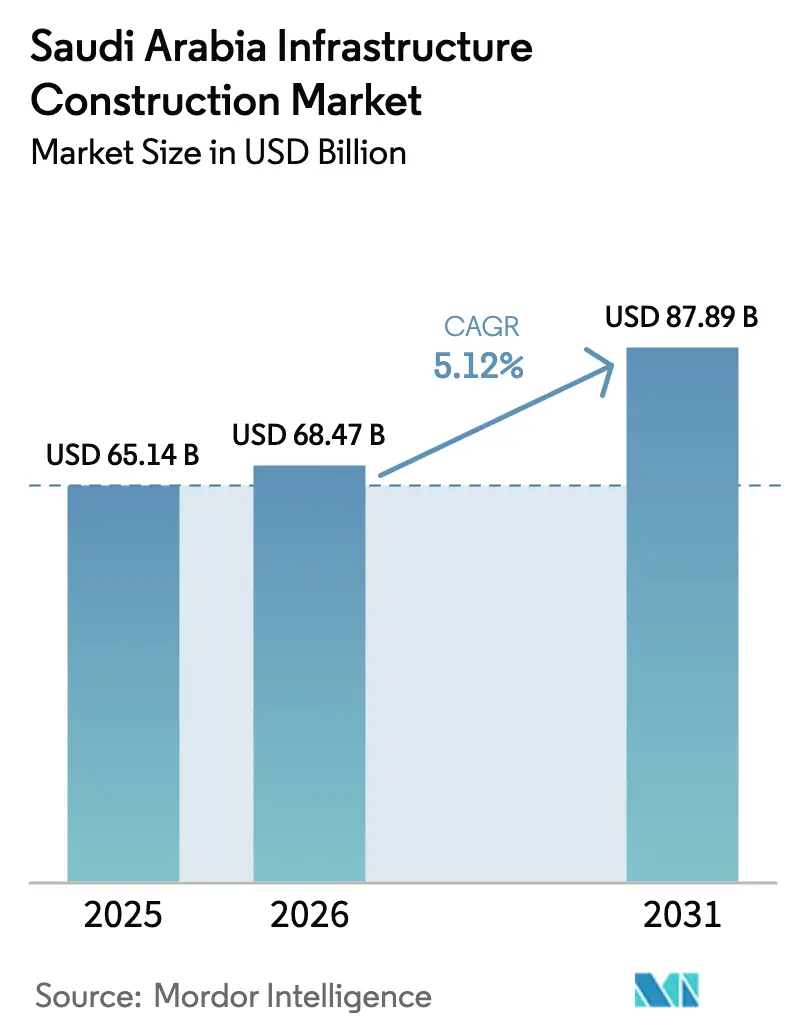
| Dimensione del mercato (2026) | 68.47 miliardo di dollari |
| Dimensione del mercato (2031) | 87.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni infrastrutturali in Arabia Saudita di Mordor Intelligence
Si stima che il mercato delle costruzioni infrastrutturali in Arabia Saudita abbia raggiunto i 65.14 miliardi di dollari nel 2025 e che crescerà dai 68.47 miliardi di dollari del 2026 agli 87.89 miliardi di dollari entro il 2031, con un CAGR del 5.12% nel periodo di previsione (2026-2031). La traiettoria di spesa riflette la deliberata diversificazione del Regno dalle esportazioni di greggio a quelle di logistica, energie rinnovabili e capacità industriale. I programmi di trasporto, i complessi di idrogeno verde e gli aggiornamenti dei servizi pubblici continuano a sostenere le pipeline contrattuali, ma la crescita ha rallentato rispetto all'impennata a due cifre registrata quando gli annunci di giga-progetti hanno raggiunto il picco nel 2022-2023. Le mutevoli priorità del Fondo di Investimento Pubblico (PIF) ora convogliano più capitali verso minerali critici, infrastrutture di intelligenza artificiale e risorse turistiche, ricalibrando i portafogli ordini degli appaltatori verso l'estrazione e la costruzione di data center. Allo stesso tempo, l'inflazione nei settori dell'acciaio, del cemento e della manodopera sta riducendo i margini, rendendo i modelli di partenariato pubblico-privato (PPP) con condivisione del rischio più attraenti per i costruttori nazionali e internazionali.
Punti chiave del rapporto
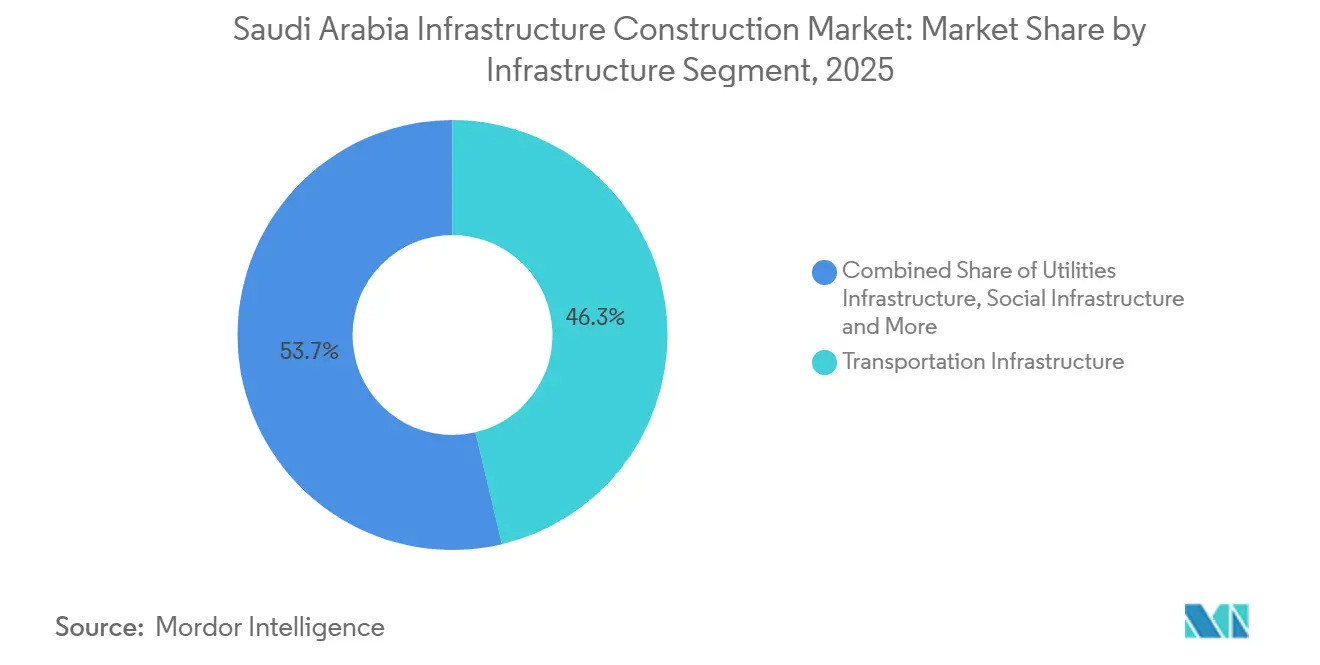
- Per quanto riguarda il segmento infrastrutturale, nel 2025 i trasporti hanno conquistato il 46.3% della quota di mercato delle costruzioni infrastrutturali in Arabia Saudita, mentre si prevede che le infrastrutture sociali cresceranno a un CAGR del 6.11% fino al 2031.
- Per tipologia di costruzione, nel 2025 le nuove costruzioni rappresentavano il 76.7% del mercato delle costruzioni infrastrutturali dell'Arabia Saudita, mentre le ristrutturazioni avanzano a un CAGR del 6.44% fino al 2031.
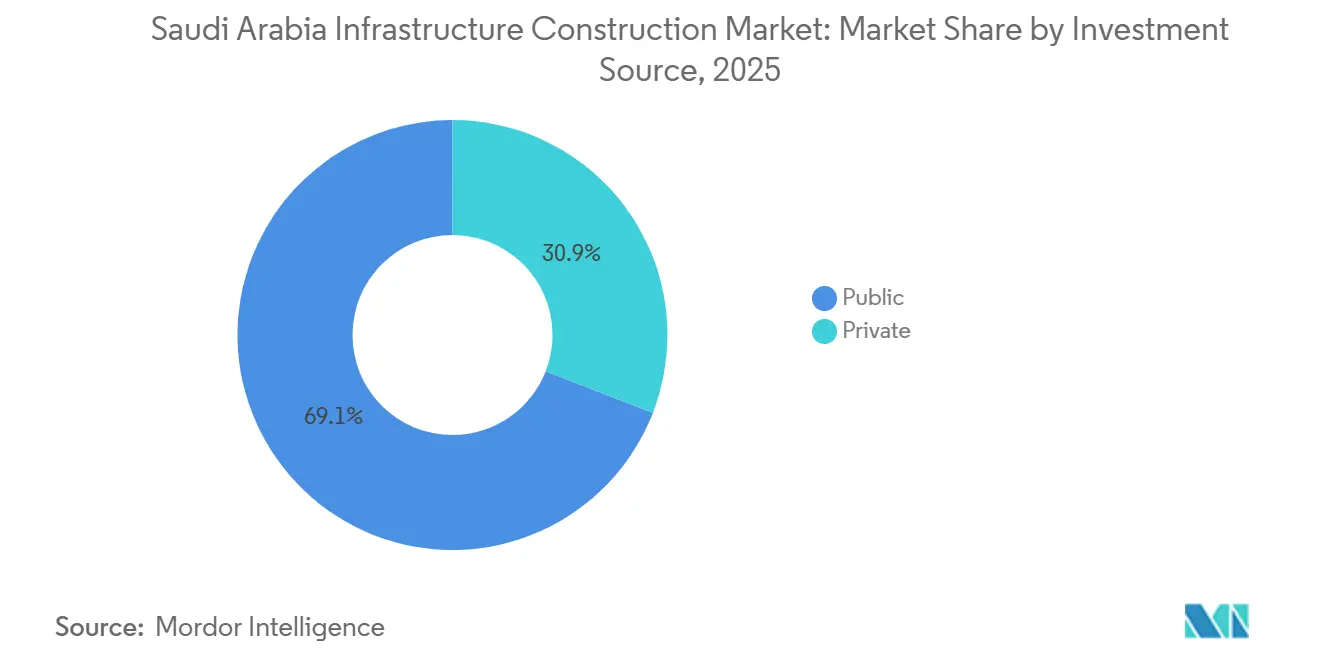
- In base alla fonte di investimento, nel 2025 il finanziamento pubblico ha rappresentato il 69.1% della spesa, ma si prevede che il capitale privato incanalato attraverso i PPP crescerà a un CAGR del 6.81% tra il 2026 e il 2031.
- Per città, Riyadh è in testa con una quota del 33.4% nel 2025, mentre l'area metropolitana di Dammam è destinata a registrare la crescita più rapida con un CAGR del 7.09% grazie ai progetti petrolchimici e di cattura del carbonio.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni infrastrutturali in Arabia Saudita
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I programmi giga e mega di Vision 2030 sostengono i trasporti pluriennali, i servizi di pubblica utilità e i servizi sociali | + 1.8% | Riyadh, NEOM, Jeddah, Dammam | A lungo termine (≥ 4 anni) |
| Sviluppo della logistica nazionale su ferrovie, porti, aeroporti e metropolitane | + 1.3% | Corridoi hub in tutto il Regno | Medio termine (2-4 anni) |
| Spese di capitale per la transizione energetica su energie rinnovabili, idrogeno e gestione del carbonio | + 1.1% | NEOM, Yanbu, Jubail, Confini settentrionali | A lungo termine (≥ 4 anni) |
| Investimenti per la sicurezza idrica nelle reti di desalinizzazione e riutilizzo | + 0.9% | Centri abitati costieri | Medio termine (2-4 anni) |
| Quadri PPP e cofinanziamento sovrano nel capitale privato | + 0.7% | Adozione anticipata a Riyadh, Jeddah e nella provincia orientale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I programmi Giga Vision 2030 sostengono pipeline pluriennali
I progetti di punta sostenuti dal PIF, come l'aeroporto internazionale King Salman e il Diriyah Gate, si assicurano pacchetti multimiliardari che mantengono mobilitati i principali appaltatori a lungo termine. Le recenti aggiudicazioni, tra cui l'infrastruttura di servizi NEOM Fase 2 da 1.2 miliardi di dollari, segnalano un passaggio da immobili iconici a inquilini industriali abilitanti. Le clausole di contenuto locale che hanno indirizzato 157.6 miliardi di dollari verso fornitori sauditi tra il 2020 e il 2024 ora sostengono solidi ecosistemi nazionali di fabbricazione, impiantistica meccanica, elettrica e idraulica (MEP) e prefabbricazione. Man mano che questi contratti a lungo termine avanzano alla fase successiva, gli ordini per gallerie, segnalamento e materiale rotabile si estendono fino al 2030, ancorando la domanda di lavoro nonostante il cambiamento tematico del PIF [1] Public Investment Fund, “Annual Report 2024,” pif.gov.sa.
Sviluppo della logistica nazionale su ferrovie, porti, aeroporti e metropolitane
Il corridoio ferroviario Landbridge, l'ampliamento da 5 milioni di TEU del porto di Re Abdullah e le estensioni della metropolitana intorno a Riyadh, Gedda e Dammam sono fondamentali per l'obiettivo del Regno di ridurre i tempi di transito tra Asia ed Europa. Il trasporto ferroviario container può trasportare merci tra il Mar Rosso e il Golfo Persico in tre giorni, rispetto ai 14 giorni necessari attraverso il Canale di Suez, rafforzando la competitività dell'Arabia Saudita nel mercato delle costruzioni infrastrutturali. Gli ammodernamenti lato volo, come l'ampliamento del terminal di Gedda, progettato per ospitare 80 milioni di passeggeri entro il 2030, si integrano con la ferrovia ad alta velocità, facilitando i flussi di pellegrini durante l'Hajj. Insieme, questi progetti riducono i costi logistici per i produttori di percentuali a due cifre, rafforzando la strategia di esportazione non petrolifera del Paese.
La spesa in conto capitale per la transizione energetica stimola le infrastrutture per le energie rinnovabili e l'idrogeno
Il complesso NEOM Green Hydrogen da 8.4 miliardi di dollari, già costruito all'80%, inizierà a esportare 600 tonnellate di idrogeno al giorno entro il 2027, mentre il parco di elettrolizzatori da 10 GW alimentato da energie rinnovabili di Yanbu punta a 400,000 tonnellate all'anno entro il 2030. Il progetto di energia rinnovabile da 15 GW di ACWA Power e gli 8 GWh di accumulo a batteria della Saudi Electricity Company creano una domanda a valle per linee di trasmissione, sottostazioni e sistemi HVAC specializzati, espandendo il mercato delle costruzioni infrastrutturali dell'Arabia Saudita oltre gli idrocarburi. Gli impianti di cattura del carbonio nella sola Jubail rappresentano 2.3 miliardi di dollari in pacchetti EPC, favorendo nuove nicchie per gli appaltatori esperti in ingegneria di processo e costruzione di pozzi di iniezione [2] ACWA Power, “15 GW Renewables Financial Close,” acwapower.com.
Gli investimenti nella sicurezza idrica sostengono la crescita urbana e industriale
Gli impianti di desalinizzazione a osmosi inversa di Ras Mohaisen e Rabigh raggiungeranno una capacità di 900,000 m³ al giorno entro il 2028, mentre il PPP per le acque reflue di Jeddah aggiungerà 500,000 m³ al giorno di trattamento terziario per il riutilizzo nel giardinaggio e nel raffreddamento industriale. La desalinizzazione a energia solare di NEOM mira a eliminare il consumo di combustibili fossili, posizionando la megalopoli come esempio di sostenibilità. La certificazione ISO 14001 obbligatoria aumenta i costi di conformità iniziali, ma migliora le garanzie ambientali, estendendo i tempi di rilascio delle autorizzazioni fino a nove mesi. Questi investimenti paralleli rafforzano la resilienza dell'acqua potabile, con una popolazione che si avvicinerà ai 40 milioni entro il 2030.
Analisi dell'impatto della restrizione
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli di capacità esecutiva e lacune di manodopera qualificata | –1.2% | Riyadh, NEOM, Jeddah | A breve termine (≤ 2 anni) |
| Inflazione dei costi e maggiori costi di finanziamento | –0.9% | In tutto il Regno, acuto per le PMI | Medio termine (2-4 anni) |
| Complessità delle autorizzazioni e della conformità ambientale | –0.6% | Desalinizzazione costiera, corridoi di estrazione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli di capacità esecutiva e lacune di manodopera qualificata
I progetti giga simultanei richiedono project manager, ingegneri strutturali ed elettricisti ad alta tensione a una velocità superiore a quella che il mercato del lavoro può fornire. Gli espatriati rappresentano ancora l'85% dei 2.1 milioni di lavoratori edili e l'inflazione salariale è salita dell'8-12% nel 2025, comprimendo i margini degli appaltatori fino a 300 punti base. I nuovi centri di formazione professionale lanciati nel 2025 laureeranno tecnici, ma il loro aumento di produttività si estende per 18-24 mesi, prolungando il collo di bottiglia. Le regole di classificazione di Grado 1, introdotte per delimitare progetti superiori a 267 milioni di dollari, concentrano ulteriormente i carichi di lavoro su una ristretta cerchia di aziende, aggravando la carenza di competenze per gli operatori di fascia media.
Inflazione dei costi e maggiori costi di finanziamento
Nel primo trimestre del 2025, i prezzi dell'acciaio sono aumentati del 15% su base annua, mentre quelli del cemento dell'8%, portando l'indice dei costi di costruzione a salire dell'11% nel 2024. I contratti a prezzo fisso stipulati durante il boom del 2022 sono ora in perdita, a meno che non si applichino clausole di adeguamento. Nel frattempo, il tasso medio del SAIBOR del 5.8% nel 2025 fa aumentare i rapporti di copertura del servizio del debito, penalizzando i progetti speculativi e i lavori di ristrutturazione con margini più ristretti. Le banche preferiscono concedere prestiti alle imprese di Grado 1, costringendo i costruttori più piccoli a rivolgersi a canali non bancari più costosi, il che frena la formazione di capitale nel mercato saudita delle costruzioni infrastrutturali [3] Saudi Arabian Monetary Authority, “SAIBOR Rates 2025,” sama.gov.sa.
Analisi del segmento
Per segmento infrastrutturale: i trasporti sono un'ancora, il sociale accelera
Le infrastrutture di trasporto hanno dominato il mercato, con l'Arabia Saudita che ha rappresentato il 46.3% della quota di mercato delle costruzioni infrastrutturali nel 2025, riflettendo una forte allocazione a corridoi ferroviari, espansioni portuali e megaprogetti aeroportuali. La sola estensione della linea 6 della metropolitana di Riyadh, del valore di 780 milioni di dollari, collegherà le aree industriali all'aeroporto della capitale e ridurrà i costi logistici del 18%. Le costruzioni parallele al porto King Abdullah e all'aeroporto internazionale King Abdulaziz aumentano la capacità di container e passeggeri per tenere il passo con le ambizioni di trasbordo marittimo-aereo. Poiché gli standard di progettazione per questi asset sono allineati alle norme europee e nordamericane, le società EPC globali di primo livello rimangono profondamente radicate, garantendo la qualità ma aumentando la complessità degli appalti. Nel periodo previsto, le infrastrutture sociali registrano la crescita più rapida, con un CAGR del 6.11%, poiché nuovi cluster ospedalieri e 150 scuole si adeguano all'aumento della popolazione e agli indicatori di qualità della vita di Vision 2030.
L'aumento delle allocazioni a centri oncologici, unità cardiologiche e scuole regionali accelera l'acquisto di impianti di riscaldamento, ventilazione e condizionamento (HVAC) di livello medicale, allestimenti di camere bianche e aule modulari, spingendo le aziende nazionali di fascia media a subappaltare a valore più elevato. La fornitura pubblico-privata riduce i tempi di messa in servizio fino a 18 mesi rispetto agli appalti tradizionali, a vantaggio degli sviluppatori sensibili al flusso di cassa. Sebbene i progetti di servizi di pubblica utilità e di estrazione siano al di sotto dei trasporti nell'attuale quota di mercato, stanno guadagnando terreno nel mercato delle costruzioni infrastrutturali dell'Arabia Saudita, poiché l'accumulo di batterie, il potenziamento della rete e gli impianti a idrogeno richiedono input EPC specializzati e margini di guadagno elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: prevalgono le nuove costruzioni, la ristrutturazione guadagna terreno
L'attività di nuova costruzione ha rappresentato il 76.7% del valore del 2025, in linea con il boom dei giga-progetti che caratterizza il mercato delle costruzioni infrastrutturali in Arabia Saudita. L'aeroporto internazionale King Salman, progettato per 120 milioni di passeggeri, ne illustra l'enorme portata: terminal, sei piste e collegamenti intermodali che si estendono su migliaia di acri. Allo stesso modo, il campus Green Hydrogen di NEOM si estende su 300 chilometri quadrati e integra pannelli solari, parchi eolici e moli per l'esportazione di ammoniaca. Tra le ricadute tangibili figurano l'elevata domanda di tubi di grande diametro, calcestruzzo ad alta resistenza e acciaio per impianti di processo, che ha garantito volumi elevati per le fabbriche di materiali nazionali.
La ristrutturazione, tuttavia, avanza più rapidamente, con un CAGR del 6.44%, perché gli ammodernamenti degli impianti di desalinizzazione, la digitalizzazione delle sottostazioni e l'ammodernamento degli impianti di trattamento delle acque reflue contribuiscono a raggiungere gli obiettivi di efficienza energetica senza la complessità dei progetti greenfield. Le conversioni a osmosi inversa presso le unità di desalinizzazione termica tradizionali riducono il consumo di energia di circa un terzo, liberando allocazioni di gas naturale per usi petrolchimici a valore aggiunto. I relè digitali e le sovrapposizioni SCADA in 120 sottostazioni di trasmissione riducono la durata delle interruzioni del 25%, limitando le perdite economiche dovute ai blackout. Poiché i lavori di ristrutturazione offrono importi inferiori e tempi di consegna più rapidi, creano terreno fertile per appaltatori sauditi agili, che competono sulla velocità e sulla conformità alle normative locali piuttosto che sulla scala.
Per fonte di investimento: il pubblico guida, il privato accelera tramite PPP
Gli enti pubblici finanziano ancora il 69.1% della produzione del 2025, grazie alle voci ministeriali e al considerevole bilancio del PIF. I megaprogetti ferroviari, aeroportuali e di rete elettrica richiedono garanzie sovrane per raggiungere la chiusura finanziaria a tassi di indebitamento competitivi. Ciononostante, il capitale del settore privato incanalato attraverso i PPP registra un CAGR del 6.81% fino al 2031, il doppio del ritmo degli esborsi pubblici, con la maturazione dei meccanismi di concessione. Il fondo infrastrutturale da 50 miliardi di SAR, finanziato dal Fondo Nazionale di Sviluppo, offre scadenze di debito trentennali indicizzate all'inflazione, attraendo i fondi pensione globali affamati di flussi di cassa prevedibili. I primi successi, come il pacchetto di 32 scuole di Riyadh e la concessione per il trattamento delle acque reflue di Jeddah, convalidano la capacità del modello di accelerare la realizzazione trasferendo al contempo il rischio del ciclo di vita dai registri pubblici.
Le strutture di finanza mista sfruttano anche i family office regionali per reperire capitale di base nei settori dell'ospitalità, dell'idrogeno e dei data center, diversificando così la proprietà rispetto ai conglomerati tradizionali. Si prevede quindi che il mercato delle costruzioni infrastrutturali in Arabia Saudita legato ai veicoli PPP supererà i 25 miliardi di dollari entro il 2031, riducendo il divario pubblico-privato e promuovendo miglioramenti nella governance attraverso la supervisione da parte dei finanziatori.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La quota di Riyadh del 33.4% nel 2025 ne sottolinea l'attrattiva come centro politico e finanziario. La città ospita progetti di punta, dagli aeroporti ai campus fintech, con estensioni metropolitane che collegano aree industriali e l'hub internazionale King Khalid. Le sovrapposizioni di smart city aumentano la densità della fibra e la sofisticatezza della gestione del traffico, sbloccando i dati per l'ottimizzazione in tempo reale e riducendo il consumo di energia per metro quadro. Le infrastrutture sociali progrediscono attraverso l'espansione del PPP di 32 scuole e dell'assistenza terziaria, in linea con gli obiettivi comunali in termini di copertura sanitaria e rapporto tra studenti e aule.
Sulla costa del Mar Rosso, Jeddah sfrutta il suo patrimonio marittimo e il suo status di porta di pellegrinaggio. L'espansione del terminal a 80 milioni di passeggeri all'anno si integra con la linea ferroviaria ad alta velocità integrata per La Mecca e Medina, alleviando la congestione stradale stagionale. La riqualificazione a uso misto del centro storico ha visto l'inserimento di negozi, centri culturali e hotel di medie dimensioni, diversificando il mix di ospitalità, precedentemente orientato verso resort di lusso. Le concessioni per il riutilizzo delle acque reflue riducono la domanda di acqua potabile del 15%, mitigando lo stress della desalinizzazione in una città che si prevede raggiungerà i 6 milioni di residenti entro il 2030.
Il corridoio Dammam-Jubail della Provincia Orientale cresce grazie agli investimenti in conto capitale adiacenti agli idrocarburi. I complessi di cattura del carbonio, i derivati dell'idrogeno blu e le espansioni petrolchimiche rafforzano l'integrazione verticale dalle materie prime ai polimeri finiti. Le fabbriche di prefabbricati e acciaierie specializzate aprono in sincronia, riducendo i tempi di consegna dei moduli industriali e aumentando il contenuto locale. Gli investimenti portuali aggiungono 5 milioni di TEU di capacità al porto di King Abdullah, posizionandolo come una valida alternativa di trasbordo sul Mar Rosso e riducendo i tempi di percorrenza fino al punto di strozzatura del Canale di Suez. Nel complesso, questi fattori pongono Dammam sulla strada della crescita più rapida nel mercato delle costruzioni infrastrutturali dell'Arabia Saudita fino al 2031.
Panorama competitivo
La frammentazione è una caratteristica distintiva del mercato delle costruzioni infrastrutturali dell'Arabia Saudita, con un numero considerevole di appaltatori che esercitano un controllo dominante. I livelli di concentrazione del mercato sono simili a quelli osservati nei mercati edilizi europei maturi, piuttosto che alle strutture più consolidate tipiche delle economie del Golfo basate sugli idrocarburi. Giganti internazionali dell'EPC come Bechtel, Parsons, Hyundai E&C, Samsung C&T e China State Construction Engineering Corp si assicurano pacchetti per oltre 1 miliardo di dollari, unendo competenze di progettazione, finanza e gestione, riducendo i rischi di consegna per i proprietari sovrani. Le aziende saudite di Grado 1 collaborano con questi operatori storici per acquisire competenze nella modellazione delle informazioni edilizie (BIM) e nell'implementazione del gemello digitale, riducendo gradualmente le lacune di competenze.
L'adozione della tecnologia separa sempre più i vincitori dai ritardatari. L'obbligo del BIM per pacchetti superiori a 27 milioni di dollari riduce del 20% i conflitti di progettazione e i budget per le rilavorazioni, mentre la costruzione modulare del nuovo impianto di prefabbricazione di Dammam di El Seif riduce i tempi di assemblaggio in loco dello stesso margine. Solo una dozzina di appaltatori possiede la capacità di ingegneria di processo per i treni di cattura della CO₂ o gli elettrolizzatori di idrogeno, lasciando a questi pionieri margini di guadagno superiori alla media. I costruttori sauditi di fascia media prosperano nella nicchia delle ristrutturazioni: retrofit di sottostazioni, aggiornamenti alla conformità ISO 14001 e conversioni a osmosi inversa richiedono agilità e profonda familiarità con le normative più che un bilancio consistente.
Le mosse strategiche nel 2025-2026 sbilanciano ulteriormente il campo. L'acquisizione del 40% di Al-Khodari & Sons da parte di Nesma & Partners porta profondità nel settore meccanico-elettrico-idraulico in un momento in cui le concessioni per i servizi pubblici stanno proliferando. L'alleanza post-ristrutturazione del Saudi Binladin Group con Bechtel su Qiddiya segnala la propensione per joint venture con condivisione del rischio che uniscano l'accesso al mercato locale con le migliori pratiche globali. I nuovi arrivati internazionali puntano su data center e cluster di accumulo di batterie, mentre il PIF si sposta verso l'intelligenza artificiale e la flessibilità della rete, tentando ibridi telecomunicazioni-civili in quello che un tempo era un settore dominato dalla petrolchimica.
Leader del settore delle costruzioni infrastrutturali in Arabia Saudita
Gruppo saudita Binladin
Nesma & Partners Contraente
Contratto di ingegneria El Seif
Al Ayuni Investment & Contracting
Al Fouzan Trading & General Construction
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Parsons si è aggiudicata un progetto di dorsale per una smart city a Riyadh del valore di 620 milioni di dollari, installando fibra ottica, sensori IoT e analisi di gemelli digitali su 150 km² per ridurre la congestione e il consumo di elettricità.
- Febbraio 2025: Bechtel si è aggiudicata il pacchetto di servizi di pubblica utilità NEOM Phase 2 da 1.2 miliardi di dollari, incentrato su strade e servizi di dorsale per i futuri inquilini industriali.
- Febbraio 2025: Samsung C&T si aggiudica un progetto di resort sul Mar Rosso da 950 milioni di dollari, finanziato in parte da family office regionali.
- Febbraio 2025: Nesma & Partners ha acquistato il 40% dello studio MEP Al-Khodari & Sons per 85 milioni di dollari per ampliare la copertura EPC integrata.
Ambito del rapporto sul mercato delle costruzioni infrastrutturali in Arabia Saudita
Il mercato delle costruzioni infrastrutturali in Arabia Saudita comprende la pianificazione, lo sviluppo, la manutenzione e la modernizzazione di infrastrutture e sistemi essenziali in tutto il Regno. Ciò include attività come la costruzione e l'ampliamento di reti stradali e ferroviarie, lo sviluppo di impianti di generazione e trasmissione di energia, sistemi di desalinizzazione e distribuzione dell'acqua, infrastrutture di trattamento delle acque reflue e infrastrutture sociali necessarie a sostenere la crescita demografica e la diversificazione economica.
Lo studio fornisce una valutazione completa del mercato delle costruzioni infrastrutturali dell'Arabia Saudita, esaminando le dinamiche di mercato prevalenti, i principali fattori di crescita e i vincoli, i quadri normativi e politici, i progressi tecnologici e un'analisi approfondita dei principali segmenti di mercato e del panorama competitivo.
Il rapporto sul mercato delle costruzioni infrastrutturali in Arabia Saudita è segmentato per segmento infrastrutturale (trasporti, servizi pubblici, sociale, estrazione), per tipologia di costruzione (nuove costruzioni, ristrutturazioni), per fonte di investimento (pubblico, privato) e per area geografica (Riyadh, Jeddah, DMA, resto dell'Arabia Saudita). Le previsioni di mercato sono fornite in termini di valore (USD).
Per segmento di infrastruttura
| Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture |
| Infrastruttura sociale |
| Infrastrutture di estrazione |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per città
| Riyadh |
| Jeddah |
| DMA (Area metropolitana di Dammam) |
| Resto dell'Arabia Saudita |
| Per segmento di infrastruttura | Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture | |
| Infrastruttura sociale | |
| Infrastrutture di estrazione | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per città | Riyadh |
| Jeddah | |
| DMA (Area metropolitana di Dammam) | |
| Resto dell'Arabia Saudita |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle costruzioni infrastrutturali in Arabia Saudita nel 2031?
Si prevede che raggiungerà gli 87.89 miliardi di dollari entro il 2031, passando dai 68.47 miliardi di dollari del 2026 a un CAGR del 5.12%.
Quale segmento delle infrastrutture avrà la quota di mercato più elevata entro il 2025?
Le infrastrutture di trasporto sono in testa con il 46.3%, riflettendo ingenti investimenti in ferrovie, porti, aeroporti e metropolitane.
Quale tipologia di costruzione crescerà più rapidamente entro il 2031?
I lavori di ristrutturazione registrano la crescita più elevata, con un CAGR del 6.44%, mentre gli impianti di desalinizzazione, le sottostazioni e gli impianti di trattamento delle acque reflue esistenti vengono sottoposti a miglioramenti dell'efficienza.
Quanto sono importanti i PPP per la realizzazione dei progetti futuri?
I progetti strutturati PPP finanziati dal Fondo nazionale di sviluppo e dal programma INFRA stanno crescendo a un CAGR del 6.81%, superando le costruzioni finanziate con fondi pubblici e ampliando l'accesso al capitale globale.
Quale città saudita crescerà più rapidamente nella spesa per la costruzione di infrastrutture?
Si prevede che l'area metropolitana di Dammam registrerà un CAGR del 7.09% entro il 2031, sostenuto dall'espansione della cattura del carbonio e dell'industria petrolchimica.
Quali fattori frenano la crescita del mercato?
La carenza di manodopera qualificata, l'inflazione dei materiali a due cifre e le tempistiche prolungate per l'ottenimento dei permessi ambientali riducono complessivamente di circa 2.7 punti percentuali il potenziale CAGR.


