

Dimensioni e quota del mercato dei camion pesanti in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 9.61 miliardo di dollari |
| Dimensione del mercato (2031) | 15.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.61% CAGR |
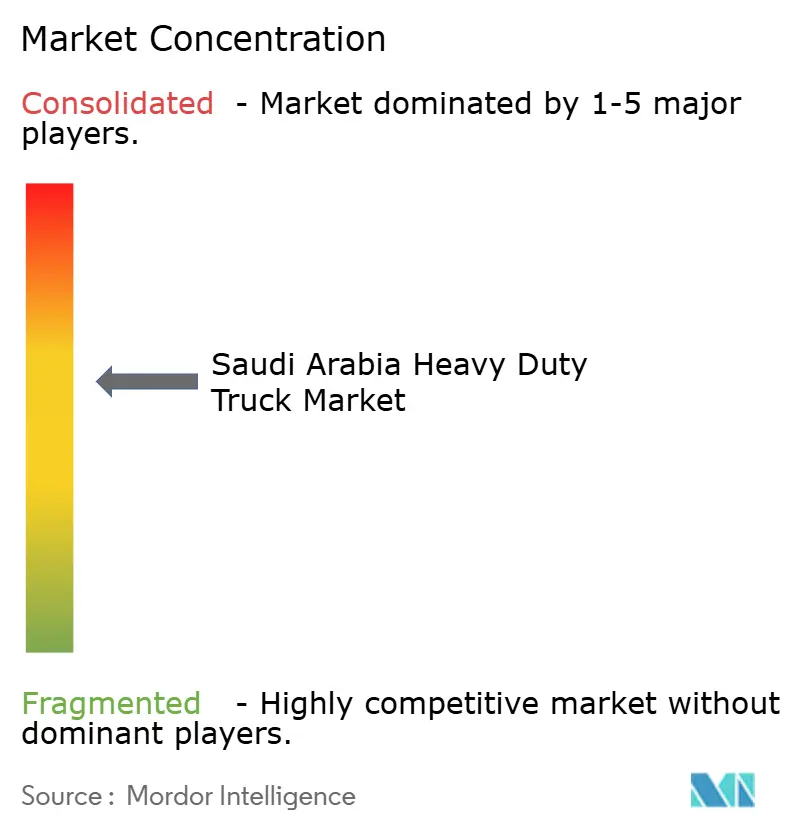
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei camion pesanti in Arabia Saudita di Mordor Intelligence
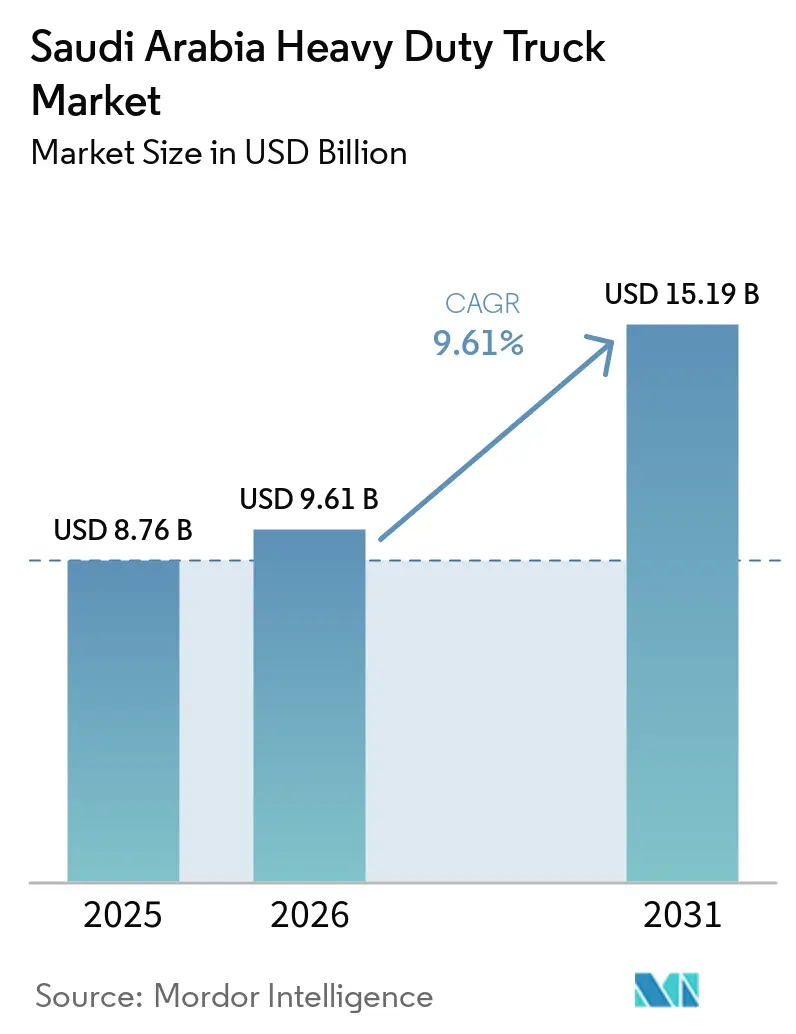
Il mercato saudita degli autocarri pesanti, valutato a 8.76 miliardi di dollari nel 2025, è stimato a 9.61 miliardi di dollari nel 2026 e si prevede che raggiungerà i 15.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.61% nel periodo 2026-2031. La spinta della domanda deriva dai programmi infrastrutturali di Vision 2030, dal superciclo del settore minerario e dalla rapida crescita dei corridoi di distribuzione dell'e-commerce, che stanno gradualmente riducendo la dipendenza dell'economia dal petrolio. Il mercato saudita degli autocarri pesanti continua a beneficiare dell'espansione dei porti di Jeddah Islamic Port e King Abdulaziz Port, del corridoio ferroviario e stradale Saudi Landbridge e delle rigide normative sul rinnovo delle flotte, che limitano la vita operativa degli autocarri a 20 anni. La Provincia Orientale rappresenta oltre un terzo dei volumi nazionali, grazie alle zone franche industriali intorno a Jubail e Dammam e ai distretti metallurgici di Ras Al-Khair. Gli investimenti in conto capitale (CAPEX) di Ma'aden nel settore minerario, combinati con gli investimenti del settore pubblico nell'idrogeno presso NEOM, stanno orientando gli acquisti verso autocarri ribaltabili di classe superiore a 40 tonnellate e la sperimentazione di camion a celle a combustibile a idrogeno su lunghi percorsi fuoristrada. In questo contesto, il mercato saudita degli autocarri pesanti mostra i primi segnali di diversificazione dei sistemi di propulsione, sebbene il diesel rimanga dominante.
Punti chiave del rapporto
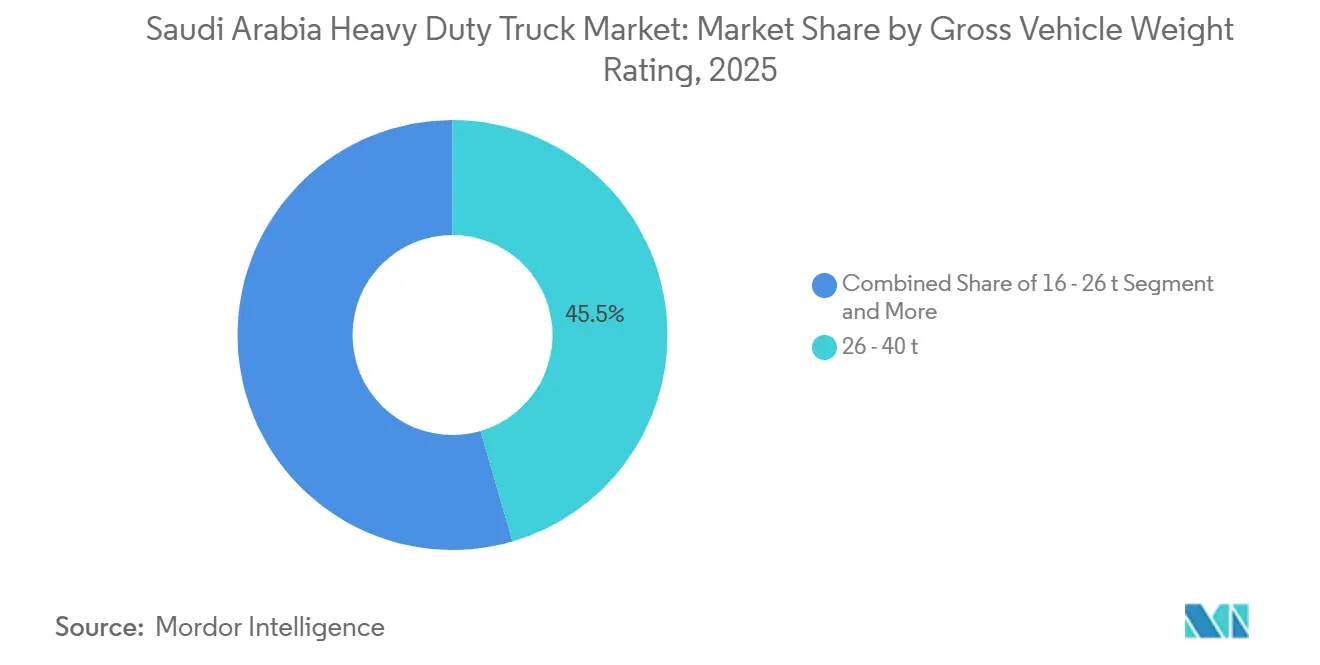
- In base alla massa complessiva a pieno carico, la categoria da 26 a 40 tonnellate deteneva la quota di mercato maggiore, pari al 45.51%, degli autocarri pesanti in Arabia Saudita nel 2025. La categoria superiore alle 40 tonnellate è quella in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9.63% fino al 2031.
- Per quanto riguarda la propulsione, i motori a combustione interna hanno rappresentato l'87.71% delle consegne del 2025. Si prevede che i propulsori elettrificati – elettrici a batteria, ibridi e a celle a combustibile – registreranno la crescita maggiore, con un CAGR del 9.66% fino al 2031.
- Per tipologia di assale, le configurazioni 6×4 rappresentavano il 48.15% del mix del 2025. La configurazione 6×2 è quella in più rapida crescita, con un CAGR previsto del 9.71% nel periodo 2026-2031.
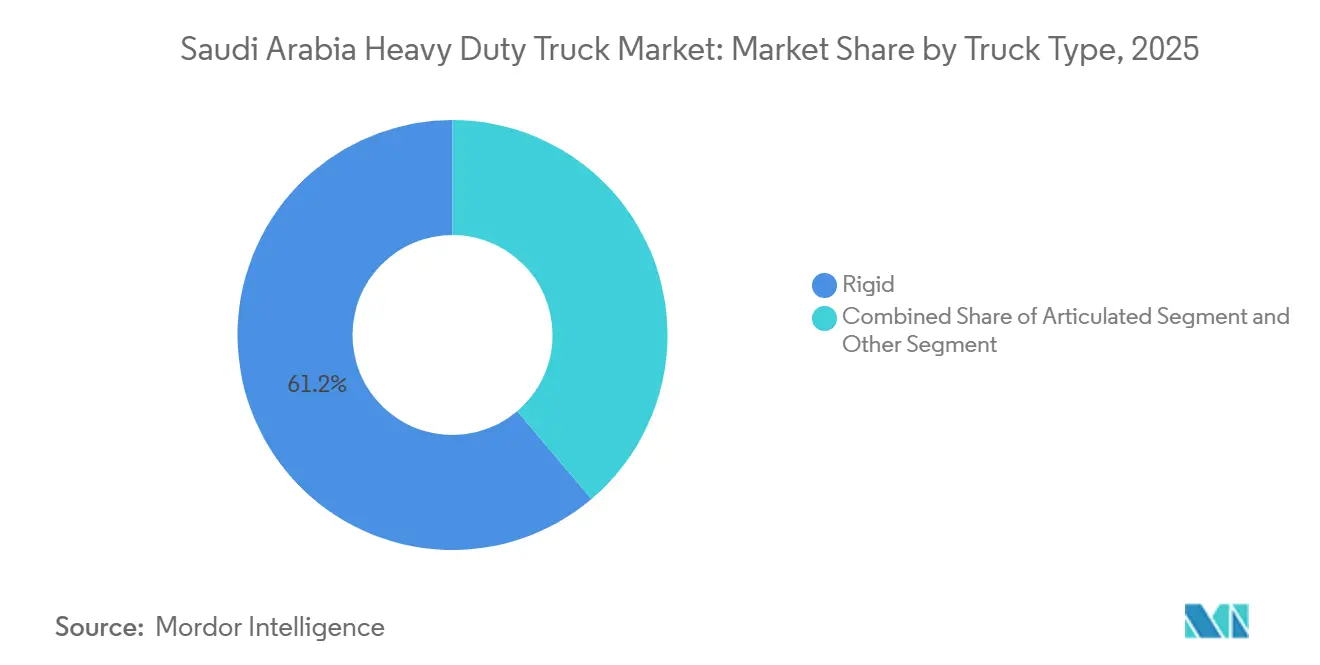
- Per tipologia di autocarro, i modelli rigidi detenevano una quota del 61.24% nel 2025. Gli autoarticolati sono destinati a crescere più rapidamente, con un CAGR del 9.73% fino al 2031.
- Per quanto riguarda le applicazioni, i settori dell'edilizia e dell'industria mineraria hanno dominato con una quota di fatturato del 45.54% nel 2025. Il trasporto merci e la logistica rappresentano i casi d'uso più dinamici, con un'accelerazione a un tasso di crescita annuo composto (CAGR) del 9.77% fino al 2031.
- Dal punto di vista geografico, la Provincia Orientale ha rappresentato il 34.28% della domanda prevista per il 2025. È anche la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.75% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei camion pesanti in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vision 2030 Pipeline di mega-progetti infrastrutturali | + 2.8% | Nazionale, con concentrazione a Riyadh, La Mecca, NEOM, Qiddiya | A lungo termine (≥ 4 anni) |
| Limite obbligatorio all'età dei camion e norme per il rinnovo della flotta | + 2.1% | Nazionale, applicato dal Ministero dei Trasporti | A breve termine (≤ 2 anni) |
| Domanda di trasporto merci e di espansione portuale trainata dall'e-commerce | + 1.9% | Provincia orientale, corridoi logistici di Gedda e Riyadh | Medio termine (2-4 anni) |
| Boom minerario dello Scudo Arabo | + 1.5% | Regioni settentrionali e occidentali (concessioni di Ma'aden), Ras Al-Khair | A lungo termine (≥ 4 anni) |
| Incentivi per le assemblee locali per i veicoli commerciali | + 1.3% | Città economica re Abdullah, Jeddah, zone industriali di Dammam | Medio termine (2-4 anni) |
| Progetti pilota per il corridoio dell'idrogeno che consentono la diffusione dei camion a celle a combustibile | + 0.7% | NEOM, corridoi industriali di Jubail, futura espansione verso le vie minerarie | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vision 2030 Pipeline di mega-progetti infrastrutturali
L'Arabia Saudita ha stanziato 196 miliardi di SAR (35.5 miliardi di dollari) per infrastrutture portuali, aeroportuali e ferroviarie che richiedono betoniere, autocarri ribaltabili e pianali in mega-cantieri come Qiddiya e Diriyah Gate. Il ponte terrestre saudita, lungo 1,500 chilometri, richiede il trasporto parallelo di merci su strada per la distribuzione dell'ultimo miglio, privilegiando i formati articolati 6x2 che ottimizzano il consumo di carburante su corridoi asfaltati. La produzione edilizia è in aumento del 5.2% annuo fino al 2028, eppure i committenti richiedono sempre più spesso camion predisposti per l'idrogeno, poiché l'impianto di idrogeno verde di NEOM, con una capacità di 600 tonnellate al giorno, entrerà in funzione a metà del 2026 [1] "Green Hydrogen Project Update", NEOM, neom.com . I produttori di apparecchiature originali (OEM) europei e asiatici stanno quindi inviando prototipi di camion a celle a combustibile alle flotte pilota prima delle gare d'appalto definitive. Con la convergenza dei mega-progetti e l'emergere di nuovi mandati a zero emissioni di carbonio, il mercato saudita dei camion pesanti si sta riposizionando verso propulsori alternativi senza abbandonare la leadership del diesel.
Limite obbligatorio all'età dei camion e norme per il rinnovo della flotta
Il Regio Decreto 188/M stabilisce un limite massimo di 20 anni per la manutenzione dei veicoli e vieta l'importazione di autocarri usati con più di cinque anni di età, obbligando le flotte a rottamare i veicoli obsoleti e innescando ordini massicci di unità Euro 5/Euro 6. Tutti i veicoli commerciali devono essere dotati di dispositivi GPS e telematici, con sanzioni per la mancata conformità fino a 160,000 SAR. Scania si è aggiudicata un ordine di 800 unità da Al Bassami nel 2026 e ha fornito autocarri G440 XT 6×4 a Pioneers Transport, a dimostrazione della domanda repressa di rinnovo. Con il crollo del valore residuo degli autocarri precedenti al 2007, i produttori stanno raggruppando contratti di manutenzione e abbonamenti telematici per agevolare il finanziamento. Si prevede che l'intensità dei rinnovi raggiungerà il picco nel 2027, quando l'ultima coorte di veicoli precedenti al 2007 uscirà di servizio.
Domanda di trasporto merci e di espansione portuale trainata dall'e-commerce
Nel primo trimestre del 2025, il regno ha gestito 79.6 milioni di ordini di consegna per l'e-commerce e si prevede che i ricavi della logistica dell'ultimo miglio raggiungeranno i 4.5 miliardi di dollari nel 2026, con un aumento del 19.2% su base annua. Il porto islamico di Gedda sta aumentando la sua capacità da 2.5 milioni a 6.2 milioni di TEU, grazie a un terminal DP World da 800 milioni di dollari, mentre Saudi Global Ports sta investendo 933 milioni di dollari nell'area di Dammam. La maggiore frequenza delle partenze ha diversificato le rotte in entrata e incrementato l'indice di connettività delle linee di navigazione, creando una domanda continua di autocarri per carichi leggeri. I servizi a carico completo (FTL) sono ancora predominanti, ma i volumi di carico parziale (LTL) sono in aumento grazie ai micro-centri di distribuzione urbani. Mawani sta ampliando le zone logistiche da 22 a 59 entro il 2030, passando dall'approvvigionamento di autocarri rigidi isolati a flotte integrate che abbinano autocarri rigidi per navette all'interno della zona con unità articolate per il trasporto interurbano [2] “Logistics Zones Masterplan,” Mawani, mawani.gov.sa.
Boom minerario nello Scudo arabo (domanda di autocarri con cassone ribaltabile superiore a 40 t)
Ma'aden prevede investimenti per 110 miliardi di dollari entro il 2040, inclusi 15.5 miliardi di SAR nel CAPEX del 2026 per il progetto Phosphate 3 e nuovi giacimenti auriferi [3] “Capital Markets Presentation 2026,” Ma'aden,maaden.com.sa . Il PIL del settore minerario dovrebbe crescere da 17 miliardi di dollari nel 2024 a 75 miliardi di dollari nel 2030, stimolando la domanda di autocarri ribaltabili di oltre 40 tonnellate con assi 8×6 o 8×8. Più di 200 autocarri ribaltabili avanzati sono entrati in funzione nelle miniere di Mahd Ad Dahab e Al Jalamid nel maggio 2025. Gli istituti di credito ora collegano il finanziamento delle attrezzature a parametri di intensità di carbonio, una politica che accelera l'interesse per le varianti a idrogeno e a batteria anche prima di una chiara parità di costo totale con il diesel.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo del diesel dopo le riforme dei sussidi | -1.4% | A livello nazionale, con un forte impatto sugli operatori indipendenti e sulle flotte a lungo raggio. | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella catena di fornitura dei telai importati | -0.9% | Nazionale, concentrata in operatori dipendenti dalle importazioni in attesa di telai europei e asiatici | A breve termine (≤ 2 anni) |
| Limiti di peso per il corridoio merci ferroviario: deviare il traffico. | -0.8% | Corridoio tra la Provincia Orientale e il confine con la Giordania, percorso Landbridge, bacino di utenza della linea ferroviaria ad alta velocità Haramain. | Medio termine (2-4 anni) |
| Le quote di saudizzazione creano carenza di autisti di mezzi pesanti | -0.6% | Nazionale, con attriti più elevati nelle zone industriali della Provincia Orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo del diesel dopo le riforme dei sussidi
A gennaio 2026 il prezzo del diesel è salito a 1.79 SAR al litro, il 7.8% in più rispetto al 2025 e sette volte superiore al prezzo sovvenzionato prima del 2015. L'indicizzazione ai prezzi globali introduce incertezza trimestrale, mettendo sotto pressione gli operatori che non possono trasferire i sovrapprezzi ai clienti. Le flotte più grandi stanno pre-acquistando camion Euro 6 e valutando la conversione a gas, mentre le piccole aziende indipendenti ritardano la sostituzione e recuperano i pezzi di ricambio, una tendenza che pesa sulla domanda di veicoli da 16-26 tonnellate.
Colli di bottiglia nella catena di fornitura dei telai importati
La chiusura dello Stretto di Hormuz nel marzo 2026 ha deviato le rotte di spedizione via Capo di Buona Speranza, con un conseguente aumento dei tempi di consegna di 10-14 giorni e un incremento dei costi del 25-40%. CMA CGM ha imposto sovrapprezzi di 2,000-4,000 dollari per container. I conseguenti aumenti dei tempi di consegna favoriscono i produttori di apparecchiature originali (OEM) che assemblano i camion pesanti in Arabia Saudita, come Isuzu, Daimler e UD Trucks, rispetto ai marchi interamente importati. L'acciaieria di Ras Al-Khair del Fondo di Investimento Pubblico (PILF) con Baowu attenuerà la dipendenza dalle importazioni di telai, ma l'avvio della produzione è previsto solo per il 2028.
Analisi del segmento
In base alla classificazione del peso lordo del veicolo: i ribaltabili per miniere guidano un'impennata di oltre 40 tonnellate
Nel 2025, il segmento dei camion pesanti da 26-40 tonnellate rappresentava il 45.51% del mercato saudita, a testimonianza della preferenza degli operatori per un buon equilibrio tra carico utile e manovrabilità nei progetti urbani. Le unità di peso superiore a 40 tonnellate sono destinate a crescere con un CAGR del 9.63%, grazie alla spesa di 15.5 miliardi di SAR prevista da Ma'aden nel 2026 e al più ampio programma di esplorazione dello Scudo Arabico, che creeranno una domanda di trasporto costante. Si prevede che la quota di mercato di questo sottosegmento nel settore dei camion pesanti in Arabia Saudita aumenterà notevolmente una volta che i prototipi a idrogeno otterranno il supporto finanziario necessario.
Nel maggio 2025, oltre 200 nuovi dumper sono stati messi in servizio presso le miniere di Mahd Ad Dahab e Al Jalamid, la maggior parte con assi 8×6 o 8×8 adatti a terreni accidentati. Il produttore cinese XCMG ha aperto una sede a Riyadh per conquistare le aziende minerarie più attente ai costi, mentre i produttori europei puntano sulla telematica e sui pacchetti di garanzia. Le clausole di sostenibilità inserite negli accordi di finanziamento per le miniere stanno orientando gli acquisti verso sistemi di propulsione a basse emissioni di carbonio ben prima dell'inizio dell'eliminazione graduale dei motori diesel.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla propulsione: i propulsori elettrificati guadagnano terreno
Nel 2025, i motori a combustione interna detenevano una quota di mercato dell'87.71% nel settore della propulsione, ma si prevede che i camion elettrici a batteria, ibridi e a celle a combustibile cresceranno a un tasso annuo composto del 9.66% fino al 2031. Con l'impianto di idrogeno di NEOM in fase di completamento, i prototipi di produttori come il camion a celle a combustibile da 240 kW di Aramco-Hyperview stanno effettuando i primi test. Il mercato saudita dei camion pesanti a zero emissioni è attualmente di dimensioni ridotte, tuttavia la Vision 2030 mira a superare 1 milione di barili al giorno di consumo di carburante entro il 2030.
Tra gli ostacoli persistenti figurano gli elevati costi iniziali (i camion elettrici a batteria nell'UE costano in media 666,000 dollari, contro i 321,900 dollari dei diesel) e la limitata disponibilità di punti di ricarica. Gli 88 punti di ricarica pubblici di EVIQ dovranno essere aumentati di cinquanta volte per raggiungere le 5,000 unità entro il 2030. Le simulazioni indicano che il 40% delle nuove immatricolazioni di veicoli pesanti dovrebbe essere a emissioni zero entro il 2035 per allinearsi a una traiettoria di riduzione della CO₂ del 25%, il che implica un forte aumento dei volumi a partire dal 2028.
Per tipo di asse: configurazioni 6x2 Edge Up sui percorsi autostradali
I camion 6x4 hanno dominato il mercato con una quota del 48.15% nel 2025, grazie alle esigenze di trazione nel settore edile e minerario. La categoria 6x2 si sta espandendo con un CAGR del 9.71%, poiché gli operatori del trasporto a lungo raggio puntano a una riduzione del peso a vuoto e a una minore usura degli pneumatici sulle autostrade modernizzate. Il mercato saudita dei camion pesanti, in particolare quelli 6x2, sta quindi crescendo più rapidamente tra le diverse classi di assali. L'impiego dei trattori Volvo FH Aero assemblati presso la King Abdullah Economic City dimostra l'impegno del produttore verso un'aerodinamica che consenta di risparmiare carburante.
L'aumento dei prezzi del diesel, pari a 1.79 SAR al litro, accelera il cambiamento, mentre la telematica obbligatoria consente alle flotte di verificare i risparmi fino al livello del singolo percorso. Gli specialisti del trasporto fuoristrada prediligono ancora i veicoli 6x4 o 8x6, ma gli operatori di trasporto a lungo raggio con autoarticolati tra Jubail, Riyadh e Jeddah calibrano sempre più gli acquisti in base al costo totale per chilometro, privilegiando i veicoli 6x2.
Per tipologia di camion: le unità articolate catturano le merci transfrontaliere
Nel 2025, gli autocarri rigidi detenevano una quota del 61.24% nel settore delle costruzioni e dei servizi municipali. Si prevede che i semirimorchi articolati registreranno un tasso di crescita annuo composto (CAGR) del 9.73%, sostenuto dai corridoi internazionali che collegano i porti del Golfo alla Giordania e dalla crescita del trasbordo a Gedda e Dammam. La nuova linea ferroviaria di 1,700 chilometri della Saudi Railway Company richiede tratti stradali gestiti principalmente da trattori articolati.
Il divieto di importazione di veicoli più vecchi, imposto dal Decreto Reale 188/M, incide maggiormente sul valore residuo dei veicoli rigidi rispetto a quelli articolati, distorcendo l'economia delle flotte. L'espansione di Mawani a 59 zone logistiche entro il 2030 rafforza ulteriormente la domanda di autocarri pesanti articolati nel mercato saudita, in particolare per il trasporto di container tra i porti e gli hub interni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: Trasporto merci e logistica superano l'edilizia e l'industria mineraria.
Nel 2025, i settori delle costruzioni e dell'estrazione mineraria hanno rappresentato il 45.54% del fatturato, trainati da mega-progetti e investimenti nel settore metallurgico. Il trasporto merci e la logistica, tuttavia, stanno crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9.77%, grazie all'impennata dei volumi dell'e-commerce e all'arrivo di nuovi servizi di spedizione nei porti sauditi. La sola zona logistica SAL di Riyadh si estende per 1.57 milioni di m² ed è progettata per ridurre i viaggi a vuoto attraverso l'ottimizzazione dei percorsi.
Le tratte a lungo raggio, superiori a 500 chilometri, risentono della pressione competitiva del trasporto ferroviario di container, spingendo le flotte a diversificare le proprie rotte verso collegamenti tra città con carichi parziali (LTL). La Provincia Orientale, che detiene già una quota del 34.28%, aggiunge capacità presso gli aeroporti di SPARK e Jubail, amplificando ulteriormente la crescita del trasporto merci. Con l'aumento dell'adozione della telematica, gli operatori orientano le proprie flotte verso la logistica contrattuale anziché verso il trasporto specifico per progetto, ampliando così il mix di clienti.
Analisi geografica
Nel 2025, la Provincia Orientale ha generato il 34.28% della quota di mercato saudita degli autocarri pesanti e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9.75% fino al 2031. Le continue espansioni del porto di King Abdulaziz, dei complessi metallurgici di Ras Al-Khair e delle zone industriali di Jubail sostengono la domanda di base sia per autocarri rigidi che articolati. Il regime di esenzione fiscale di SPARK attrae i fornitori di attrezzature per l'industria petrolifera a monte, che gestiscono rotte di trasporto urgenti verso Dhahran e Riyadh, rafforzando il predominio regionale.
La provincia di Mecca beneficia dell'ammodernamento del porto islamico di Gedda, che ha raggiunto una capacità di 6.2 milioni di TEU, e di infrastrutture urbane a supporto del turismo religioso. Il corridoio di 17 chilometri verso il parco logistico di Al Khumrah e il progetto della tangenziale di Riyadh, del valore di otto miliardi di riyal, alimentano la domanda di trattori articolati. Sebbene Asir e Medina crescano grazie al turismo e all'agricoltura, la loro quota complessiva rimane inferiore a quella del polo economico orientale.
Le regioni settentrionali legate allo Scudo Arabico vedono un graduale miglioramento man mano che Ma'aden sblocca nuove concessioni. Il trasporto su strada domina fino all'arrivo dei raccordi ferroviari, il che significa che flotte dedicate di autocarri ribaltabili staccheranno le attrezzature vicino ai siti dei progetti. Il modello geografico, quindi, si cristallizza in un modello a due hub – la Provincia Orientale e Gedda – collegati da autostrade ammodernate e dalla futura ferrovia Landbridge, con i distretti minerari remoti come eccezioni cicliche.
Panorama competitivo
La maggior parte dei principali operatori nel mercato saudita degli autocarri pesanti detiene una quota di mercato significativa, creando un contesto moderatamente frammentato. I marchi europei consolidati – Daimler, Volvo, Scania e MAN – dominano i segmenti premium, mentre i concorrenti cinesi come FAW, Sinotruk, Shacman e XCMG sfruttano prezzi aggressivi e partnership di assemblaggio per aggiudicarsi le gare d'appalto. Isuzu ha superato le 60,000 unità prodotte localmente entro il 2025, confermando il valore strategico delle linee di produzione nazionali.
La strategia competitiva si articola attorno a tre leve. In primo luogo, l'assemblaggio locale attenua gli shock di spedizione e soddisfa le quote di localizzazione; Mercedes-Benz produce le cabine Actros Pro a Gedda e lo stabilimento KAEC di Hyundai, del valore di 500 milioni di dollari, aprirà alla fine del 2026. In secondo luogo, i pacchetti telematici soddisfano la normativa obbligatoria sui localizzatori GPS, generando al contempo nuove entrate dai servizi. In terzo luogo, il posizionamento in termini di carburanti alternativi differenzia le offerte per le flotte minerarie che devono rispettare le soglie di emissioni di carbonio imposte dai finanziatori.
Gli investimenti tecnologici si intensificano. Gli algoritmi di manutenzione predittiva di Isuzu riducono i tempi di ciclo dei dumper del 40% e il consumo di carburante del 22%. Il prototipo di celle a combustibile da 800 chilometri di Aramco-Hyperview indica che i produttori di energia tradizionali finanzieranno le prime implementazioni di idrogeno per salvaguardare i margini di profitto a lungo termine nel settore dei trasporti. In seguito alla chiusura dello Stretto di Hormuz nel marzo 2026, i marchi dipendenti dalle importazioni accelerano la localizzazione in Arabia Saudita per ridurre i rischi delle catene di approvvigionamento, dividendo di fatto il mercato in modelli locali a rapida rotazione e SKD importati più lenti.
Leader del settore dei camion pesanti in Arabia Saudita
Camion Daimlerler
Volvo Trucks
MAN Truck & Bus
Motori Isuzu
Hino Motors
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: l'Autorità Generale dei Trasporti (TGA) dell'Arabia Saudita ha approvato il lancio del primo camion autonomo per carichi pesanti del Regno, alimentato interamente a idrogeno. Realizzato grazie a una storica alleanza aziendale tra Procter & Gamble (P&G), il distributore locale Ismail Abudawood e il fornitore cinese di tecnologie per la guida autonoma Hyperview, il veicolo per il trasporto a lungo raggio raggiunge un'autonomia di 1,500 km a zero emissioni e si rifornisce in pochi minuti.
- Gennaio 2026: Al Muneef Company for Trade, Industry, Agriculture, and Contracting ha firmato un contratto da 7.875 milioni di SAR (2.1 milioni di dollari USA) con la cinese Shanxi Heavy Vehicle Import and Export Co. per l'acquisto di cinquanta trattori/semirimorchi SHACMAN H3000S modello 2026.
- Giugno 2025: Hyundai Motor Manufacturing Middle East ha dato il via ai lavori per uno stabilimento da 500 milioni di dollari nella King Abdullah Economic City, che produrrà 50,000 veicoli all'anno a partire dal quarto trimestre del 4.
- Marzo 2025: PIF e Hyundai Motor Company firmano una joint venture per la produzione nazionale di veicoli a combustione interna ed elettrici.
Ambito del rapporto sul mercato dei camion pesanti in Arabia Saudita
Il rapporto analizza i seguenti parametri: peso lordo del veicolo (da 16 a 26 t, da 26 a 40 t e oltre 40 t), propulsione (a combustione interna ed elettrificata), tipo di assale (4x2, 6x4, 6x2, 6x6, 8x6, 8x8 e altri), tipo di autocarro (rigido, articolato e altri), applicazione (edilizia e miniere, trasporto merci e logistica, trasporto a lungo raggio e altre applicazioni) e area geografica (provincia di Riyadh, provincia della Mecca, provincia orientale, provincia di Asir, provincia di Medina e resto dell'Arabia Saudita). Le previsioni di mercato sono fornite in valore (USD) e volume (unità).
| 16 - 26 t |
| 26 - 40 t |
| Oltre 40 t |
| Combustione interna (ICE) | Diesel |
| Gas naturale (CNG / GNL) | |
| Elettrificato | Batteria elettrica (BEV) |
| Ibrido e ibrido plug-in (HEV e PHEV) | |
| Celle a combustibile elettriche (FCEV) |
| 4x2 |
| 6x4 |
| 6x2 |
| 6x6 |
| 8x6 |
| 8x8 |
| Altro |
| Rigido |
| Articolato |
| Altro |
| Edilizia e estrazione mineraria |
| Trasporto merci e logistica |
| Lungo raggio |
| Altre applicazioni |
| Provincia di Riad |
| Provincia della Mecca |
| Eastern Province |
| Provincia di Asir |
| Provincia di Medina |
| Resto dell'Arabia Saudita |
| Per valutazione del peso lordo del veicolo | 16 - 26 t | |
| 26 - 40 t | ||
| Oltre 40 t | ||
| Per propulsione | Combustione interna (ICE) | Diesel |
| Gas naturale (CNG / GNL) | ||
| Elettrificato | Batteria elettrica (BEV) | |
| Ibrido e ibrido plug-in (HEV e PHEV) | ||
| Celle a combustibile elettriche (FCEV) | ||
| Per tipo di asse | 4x2 | |
| 6x4 | ||
| 6x2 | ||
| 6x6 | ||
| 8x6 | ||
| 8x8 | ||
| Altro | ||
| Per tipo di camion | Rigido | |
| Articolato | ||
| Altro | ||
| Per Applicazione | Edilizia e estrazione mineraria | |
| Trasporto merci e logistica | ||
| Lungo raggio | ||
| Altre applicazioni | ||
| Per geografia | Provincia di Riad | |
| Provincia della Mecca | ||
| Eastern Province | ||
| Provincia di Asir | ||
| Provincia di Medina | ||
| Resto dell'Arabia Saudita | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato saudita degli autocarri pesanti nel 2031?
Si prevede che raggiungerà i 15.19 miliardi di dollari entro il 2031.
Quale classe di peso lordo del veicolo (GVWR) detiene attualmente la quota maggiore?
Nel 2025, la classe di peso compresa tra 26 e 40 tonnellate ha registrato la quota di mercato maggiore, pari al 45.51%.
Quale tipo di propulsione sta crescendo più velocemente?
Si prevede che i sistemi di propulsione elettrificati, inclusi i camion elettrici a batteria e a celle a combustibile, cresceranno a un tasso annuo composto del 9.66% dal 2026 al 2031.
Perché la Provincia Orientale è così importante per la domanda di flotte?
Le sue zone franche industriali, le infrastrutture portuali e i distretti petrolchimici hanno rappresentato il 34.28% della domanda di autocarri nel 2025 e sono in espansione a un tasso di crescita annuo composto (CAGR) del 9.75%.
In che modo le nuove normative sulle flotte influenzano l'acquisto di autocarri?
Il limite di età di 20 anni e il limite di importazione di cinque anni accelerano i cicli di sostituzione e favoriscono i camion Euro 5 e Euro 6 assemblati localmente e dotati di localizzatori GPS obbligatori.
Quali opportunità esistono per i camion a emissioni zero?
I progetti pilota sull'idrogeno presso NEOM e lungo le rotte minerarie, combinati con le infrastrutture di rifornimento nazionali pianificate, creeranno le prime nicchie per i camion a celle a combustibile prima del 2031.


