

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
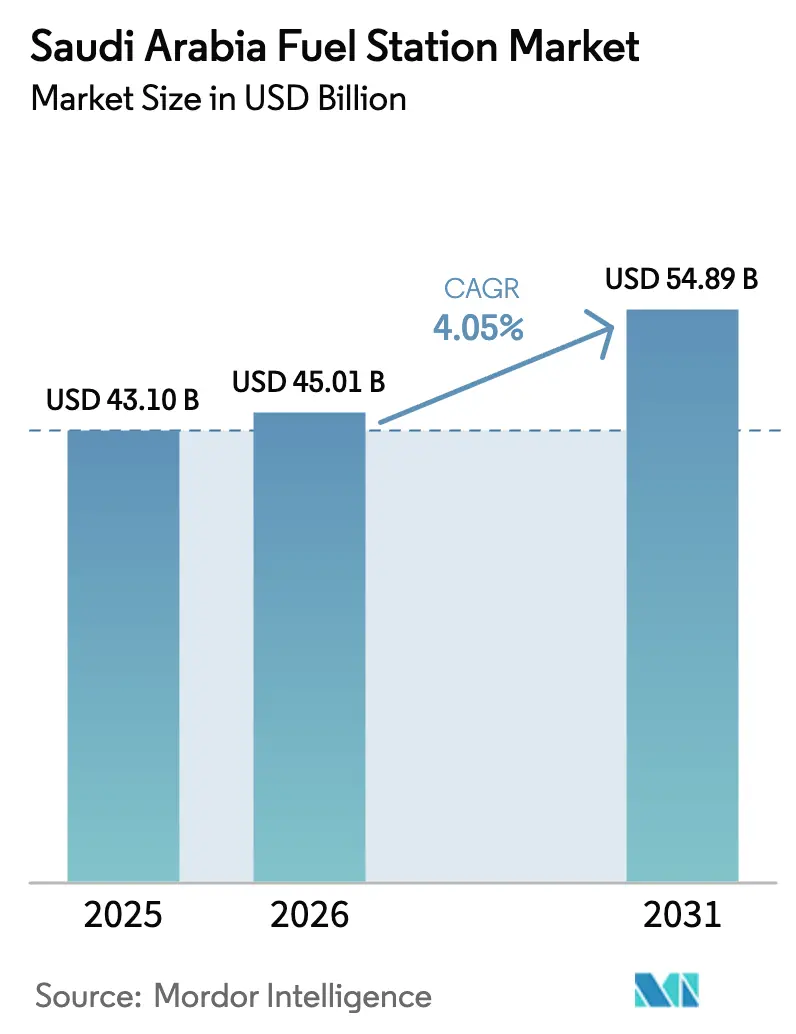
| Dimensione del mercato (2026) | 45.01 miliardo di dollari |
| Dimensione del mercato (2031) | 54.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.05% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle stazioni di servizio in Arabia Saudita di Mordor Intelligence
Si prevede che il mercato delle stazioni di servizio in Arabia Saudita raggiungerà i 43.10 miliardi di dollari nel 2025, i 45.01 miliardi di dollari nel 2026 e i 54.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.05% dal 2026 al 2031.
Lo slancio si basa su tre forze parallele: un aumento del 16.8% delle immatricolazioni di nuovi veicoli nel 2024, che ha portato il parco nazionale a 15.8 milioni di unità, il raddoppio del prezzo del gasolio, che ha messo alla prova l'elasticità dei prezzi ma ha ampliato gli spread al dettaglio, e i mandati di Vision 2030 che incanalano capitali privati in stazioni di servizio multi-energia in grado di erogare benzina, gasolio, elettricità e idrogeno. Mentre la benzina mantiene il primato transazionale, i carburanti alternativi stanno crescendo a un ritmo del 25.3%, offrendo una copertura contro le imminenti norme di efficienza energetica e la Saudi Green Initiative. I gestori delle stazioni di servizio stanno correndo per riequilibrare l'economia, poiché i limiti di prezzo mensili di Aramco lasciano solo 5-8 halalas di margine lordo al litro, orientando i profitti verso la vendita al dettaglio di prossimità, i ristoranti fast food e i programmi fedeltà basati sulla tecnologia finanziaria. Operatori storici stranieri come ADNOC Distribution, ENOC e OOMCO sono entrati nel mercato per replicare i modelli non-carburante ad alto margine perfezionati negli Emirati Arabi Uniti e in Oman, intensificando gli aggiornamenti della rete e accelerando il consolidamento nel mercato delle stazioni di servizio dell'Arabia Saudita.
Punti chiave del rapporto
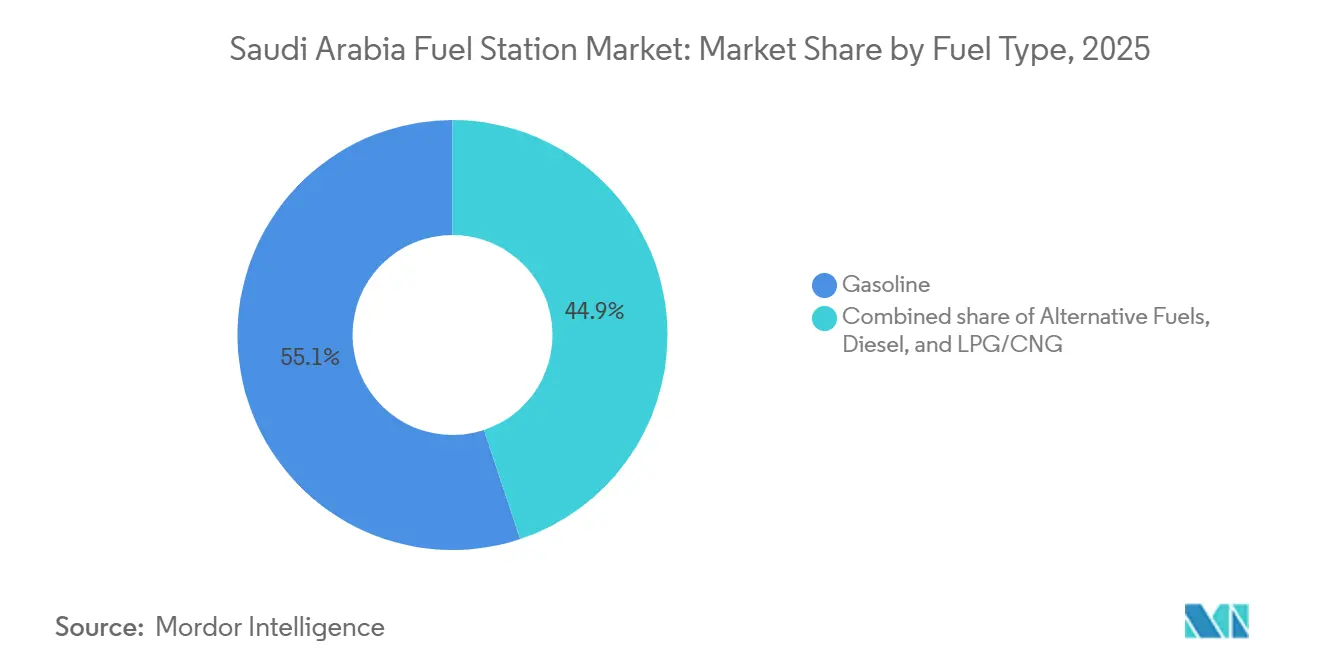
- Per tipo di carburante, la benzina ha dominato il mercato delle stazioni di servizio in Arabia Saudita con il 55.1% nel 2025, mentre si prevede che i carburanti alternativi registreranno un CAGR del 25.3% entro il 2031.
- In base all'offerta di servizi, i formati di punti vendita di carburante e minimarket hanno registrato il 51.5% dei ricavi nel 2025; si prevede che gli hub multi-energia che integrano veicoli elettrici e distribuzione di idrogeno cresceranno a un CAGR del 20.7% entro il 2031.
- In base al formato della stazione, i siti tradizionali a servizio completo detenevano una quota del 49.9% nel 2025, mentre le aree di servizio autostradali sono destinate a espandersi a un CAGR del 6.2% nel periodo 2026-2031.
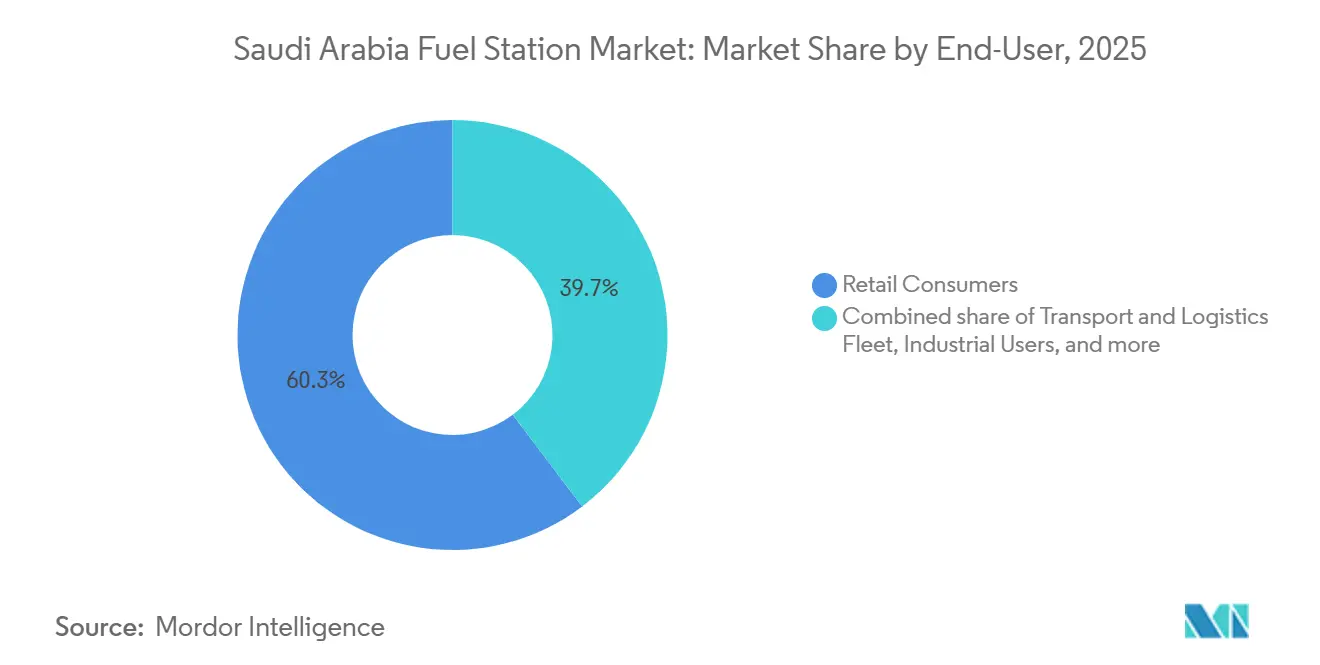
- Per utente finale, gli automobilisti al dettaglio hanno rappresentato il 60.3% della domanda nel 2025, mentre le flotte di trasporto e logistica rappresentano la coorte in più rapida crescita, con un CAGR del 6.9% fino al 2031.
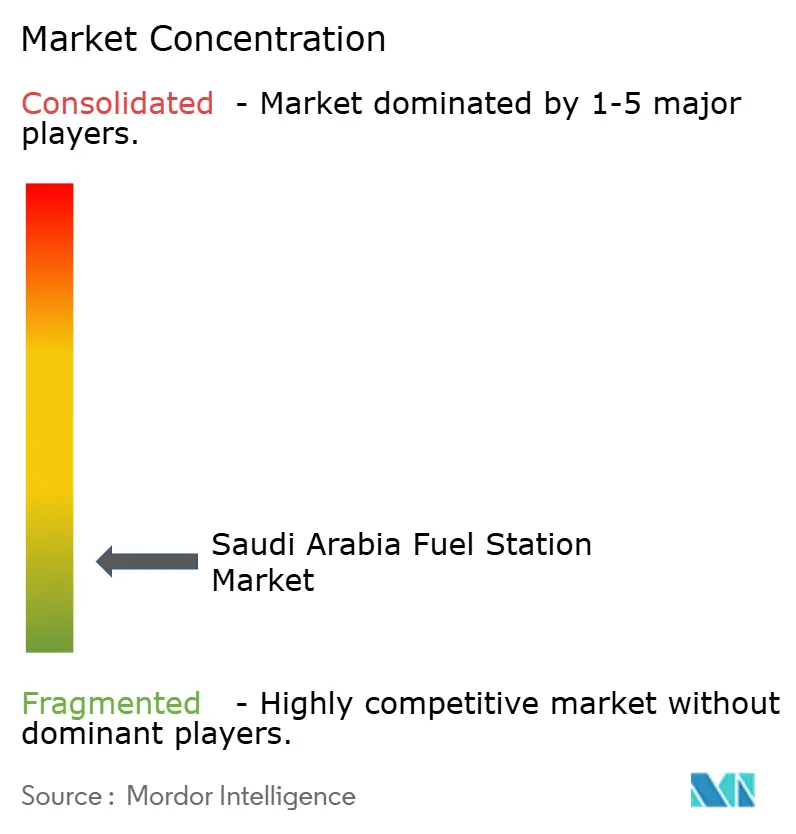
- Nel 2025, SASCO, Aldrees, Petromin, la joint venture Aramco–TotalEnergies Sahel e NAFT (ora incorporata in SASCO) controllavano collettivamente circa il 25-30% del mercato delle stazioni di servizio in Arabia Saudita, evidenziando un settore competitivo moderatamente frammentato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle stazioni di servizio in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del parco veicoli leggeri dopo la ripresa del COVID | + 0.9% | Metropolitane di Riyadh, Jeddah e Dammam | A breve termine (≤ 2 anni) |
| Accelerazione dei progetti giga (NEOM, Qiddiya, Mar Rosso) | + 0.7% | Corridoi occidentali e centrali | Medio termine (2-4 anni) |
| La liberalizzazione dei prezzi del carburante attrae investimenti privati | + 0.6% | nodi urbani nazionali | Medio termine (2-4 anni) |
| I moderni formati di vendita al dettaglio di convenienza aumentano i ricavi dei piazzali | + 0.5% | Principali città | A breve termine (≤ 2 anni) |
| Aggiornamenti dell'esperienza di rifornimento tramite RFID/pagamento tramite cellulare | + 0.3% | il | A breve termine (≤ 2 anni) |
| Mandato di progettazione uniforme che impone la modernizzazione della rete | + 0.4% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del parco veicoli leggeri dopo il COVID
Le immatricolazioni di nuovi veicoli sono aumentate del 16.8% nel 2024, portando il parco veicoli a 15.8 milioni di unità e incrementando direttamente il flusso di carburante medio presso le stazioni di servizio del mercato saudita. [1] Saudi Gazette, “Saudi Arabia Vehicle Registration Statistics 2024,” SAUDIGAZETTE.COM.SA La domanda di autovetture è rimbalzata grazie all'allentamento del credito al consumo e alla riapertura dei cantieri della Vision 2030, spingendo le catene a modernizzare i siti preesistenti con distributori automatici che aggiungono il 15-20% di produttività delle pompe nelle ore di punta. Solo SASCO ha automatizzato 292 stazioni nel 2023 e introdotto il self-fueling in 56 siti, una mossa che ha compresso il costo del lavoro per litro aumentando al contempo il volume per ugello. [2] Saudi Automotive Services Company, “Annual Report 2023,” SASCO.COM.SA La composizione della flotta privilegia SUV e crossover che consumano il 10-15% in più di carburante per chilometro rispetto alle berline, ammortizzando la domanda di benzina rispetto ai prossimi standard CAFÉ. Un maggiore utilizzo amplia anche il bacino di potenziali clienti per servizi accessori come le officine per il cambio dell'olio e i centri pneumatici, che incrementano i ricavi non derivanti dal carburante.
Accelerazione dei Giga-Progetti (NEOM, Qiddiya, Mar Rosso)
I megaprogetti del valore di oltre 1 trilione di dollari stanno convertendo tratti precedentemente remoti in corridoi ad alto traffico, creando micromercati all'interno del più ampio mercato delle stazioni di servizio dell'Arabia Saudita. L'impianto di idrogeno verde da 8.5 miliardi di dollari di NEOM entrerà in funzione nel 2026 e Petromin ha già aperto un sito prototipo che eroga benzina, diesel, elettricità e idrogeno in un'unica area di servizio. [3] Arab News, “SASCO Opens Al-Jazeera 1 Highway Service Plaza,” ARABNEWS.COM Le aree di servizio autostradali come l'Al-Jazeera 1 di SASCO sulla tratta Riyadh-Dammam sono il fulcro della logistica dei megaprogetti, estendendosi su 280,000 metri quadrati e integrando ristoranti a servizio rapido, sale di preghiera e aree di sosta per estendere il tempo di sosta oltre i 20 minuti. Questi format di destinazione giustificano un investimento di capitale compreso tra 6.7 e 10.7 milioni di dollari per sito e intercettano la domanda legata al turismo che Vision 2030 prevede di raggiungere con 100 milioni di visite all'anno entro il 2030.
La liberalizzazione dei prezzi del carburante attrae investimenti privati
Il prezzo mensile di Aramco ha portato il gasolio da 0.80 a 1.60 SAR al litro a gennaio 2024 e ha portato la benzina da 91 a 2.37 SAR entro dicembre 2024, erodendo le barriere dell'era dei sussidi che avevano scoraggiato l'ingresso dei privati. Spread lordi sul carburante di 5-8 halala al litro sono ora sufficienti se abbinati a margini del 30-40% derivanti dalla vendita al dettaglio. L'alleanza di Circle K con il Gruppo Alsulaiman punta a 300 punti vendita entro cinque anni, basandosi su una maggiore trasparenza dei prezzi e su tempi di ammortamento più rapidi per giustificare l'investimento. ADNOC Distribution ha aperto 25 punti vendita in Arabia Saudita entro dicembre 2025, trasferendo il suo modello ADNOC Oasis che ricava fino al 50% dell'utile lordo da linee di business diverse dal carburante.
I moderni formati di vendita al dettaglio aumentano i ricavi dei piazzali
Mentre il mercato delle stazioni di servizio in Arabia Saudita si sta orientando verso un'economia a basso consumo di carburante, i minimarket, le caffetterie e i ristoranti QSR forniscono la maggior parte dei profitti incrementali. La rete Palm di SASCO ha raggiunto 128 punti vendita nel 2023 e ne prevede altri 60 nel 2026, rappresentando il 30-40% dei profitti a livello di stazione. La joint venture Aramco-TotalEnergies Sahel gestisce 270 punti vendita misti che sfruttano i format Bonjour e Fai per aumentare gli scontrini medi del 20-30% rispetto ai concorrenti che offrono solo carburante. Una ricerca di PwC mostra che il 62% dei sauditi cerca cibo salutare e il 40% preferisce tecnologie come le casse automatiche, in linea con l'introduzione di chioschi senza cassiere da parte di Circle K nel luglio 2025.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi di adozione di veicoli elettrici e ibridi entro il 2030 | -0.5% | Riyadh, Jeddah, NEOM | A lungo termine (≥ 4 anni) |
| Standard di efficienza CAFÉ e penetrazione del ride-sharing | -0.3% | Centri urbani | Medio termine (2-4 anni) |
| Compressione del margine al dettaglio dovuta al tetto massimo dei prezzi mensili | -0.2% | Nationwide | A breve termine (≤ 2 anni) |
| Aumento del CAPEX per la conformità alle perdite di UST | -0.1% | Distretti legacy | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi di adozione di veicoli elettrici e ibridi per il 2030
La Saudi Green Initiative prevede che il 30% delle vendite di veicoli nuovi sia elettrico o ibrido plug-in entro il 2030, una politica rafforzata dalle norme sugli appalti pubblici per le flotte. Lucid ha consegnato 6,200 unità nel 2025, triplicando il totale del 2024, mentre Ceer ha consegnato i suoi primi 150 veicoli a settembre 2025, aggiudicandosi contratti con flotte governative. I punti di ricarica pubblici hanno superato le 1,000 unità nel 2024, con altri 1,000 in gara, ma l'utilizzo medio è inferiore al 15%, sollevando dubbi sul ROI a breve termine per i caricabatterie che costano 150,000-250,000 SAR ciascuno. Una ricarica tipica da 50 kWh produce solo 75 SAR alle tariffe attuali, metà del ricavo di un pieno di benzina, riducendo l'economia dei piazzali e allungando i tempi di ammortamento, a meno che non venga abbinata a offerte al dettaglio ad alto margine.
Standard di efficienza CAFÉ e penetrazione del ride-sharing
La norma SASO 2864:2022 introduce gradualmente le norme sul risparmio di carburante a 20 km/l per le auto entro il 2030, implicando una riduzione del 15-20% della domanda di benzina per veicolo. Allo stesso tempo, il servizio di ride-hailing ha raggiunto i 2.5 miliardi di dollari nel 2023 e sta crescendo del 12% annuo, con Uber, Careem e Bolt che intensificano la concorrenza urbana. Un maggiore utilizzo dei veicoli riduce il numero totale di auto necessarie, limitando l'espansione del parco. I conducenti delle flotte fanno rifornimento più spesso, ma cercano la pompa più economica, diluendo la fedeltà al marchio e gli acquisti accessori. Le catene di stazioni di servizio stanno contrastando la concorrenza con corsie scontate per volumi, ma il profitto per transazione rimane inferiore del 20-30% rispetto agli standard del commercio al dettaglio.
Analisi del segmento
Per tipo di carburante: i carburanti alternativi aumentano grazie al predominio della benzina
Nel 2025, la benzina ha generato il 55.1% del mercato delle stazioni di servizio in Arabia Saudita, sostenuta da un parco veicoli di 15.8 milioni di unità e dalla persistente dipendenza dai motori a combustione interna. Il diesel ha seguito a ruota, ma il suo aumento di prezzo a gennaio 2024, a 1.60 SAR, ha spinto gli operatori del trasporto merci ad aggiornare le flotte, moderando la crescita dei volumi. I gas liquefatti e compressi rimangono una nicchia, limitati dalla scarsità di punti di erogazione. I carburanti alternativi, l'idrogeno e la ricarica dei veicoli elettrici cresceranno a un CAGR del 25.3% fino al 2031, sostenuti dall'impianto di idrogeno NEOM da 8.5 miliardi di dollari e da un mandato di vendita di veicoli elettrici del 30%. [4] Air Products, “Agreement for USD 5 Billion NEOM Hydrogen Facility,” AIRPRODUCTS.COM Le dimensioni del mercato delle stazioni di servizio in Arabia Saudita per i carburanti alternativi sono destinate a superare la crescita complessiva, ma rimangono un consumatore di liquidità fino a quando l'utilizzo dei caricabatterie non supererà il punto di pareggio a metà decennio.
Nonostante i margini ridotti, gli operatori posizionano le infrastrutture in anticipo per consolidare il valore del marchio e acquisire dati sui primi arrivati. Il lancio delle stazioni di ricarica rapida di SASCO inizierà nel 2024, con la previsione che il volume di Lucid e Ceer supererà le 150,000 unità all'anno entro il 2028. I costi di pompaggio dell'idrogeno ammontano a 2-3 milioni di SAR per stazione, ma i corridoi dei giga-progetti offrono una domanda vincolata da parte delle flotte di costruzione. I flussi di cassa della benzina, quindi, sovvenzionano incrociatamente la transizione, mantenendo il mercato delle stazioni di servizio dell'Arabia Saudita resiliente durante il cambiamento del mix energetico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per offerta di servizi: gli hub multi-energetici ridefiniscono l'economia dei piazzali
I progetti di stazioni di servizio con distributori di carburante e idrogeno hanno generato il 51.5% dei ricavi nel 2025 e rimarranno il cavallo di battaglia del mercato delle stazioni di servizio in Arabia Saudita fino al 2031. I concept Palm, Bonjour, Fai e ADNOC Oasis hanno registrato un aumento del 20-30% delle tariffe rispetto ai concorrenti che offrono solo carburante. Gli hub multi-energia che abbinano carburanti liquidi a punti di erogazione per veicoli elettrici e idrogeno sono quelli che crescono più rapidamente, con un CAGR del 20.7%, in linea con i requisiti della Vision 2030.
Le dimensioni del mercato delle stazioni di servizio in Arabia Saudita per gli hub multi-energia rimangono ridotte ma strategiche. Gli operatori considerano gli elettroni e l'idrogeno come magneti per il traffico che allungano i tempi di sosta e stimolano i carrelli della spesa. I planogrammi nordamericani di Circle K, gli assortimenti orientati alla salute e le casse automatiche supportano i risultati di PwC sulle preferenze dei consumatori, portando i margini lordi non legati al carburante al 35-40%. Tuttavia, le basse tariffe elettriche limitano gli spread di tariffazione al 10-15%, rendendo il cross-selling essenziale per la redditività economica.
Per formato stazione: le piazze autostradali catturano il traffico del corridoio
I siti tradizionali a servizio completo hanno mantenuto il 49.9% del volume del 2025, ma le aree di sosta autostradali registreranno un CAGR del 6.2% fino al 2031, grazie alla logistica dei progetti giga e alla crescita del turismo interno. In Arabia Saudita, la dimensione del mercato delle stazioni di servizio destinate allo sviluppo di aree di sosta è in aumento, poiché ogni progetto convoglia 6.7-10.7 milioni di dollari in siti di grandi dimensioni ogni 150-200 km.
Al-Jazeera 1 ne definisce il modello: 280,000 metri quadrati, punti vendita QSR integrati, sale di preghiera e un ampio parcheggio per camion. La sosta media raggiunge i 25 minuti, triplicando la spesa in negozio rispetto alle stazioni cittadine. L'intensità delle spese in conto capitale limita la concorrenza alle catene ben capitalizzate, accelerando il consolidamento e offrendo al contempo ad assicuratori e autorità di regolamentazione una conformità uniforme che riduce il rischio operativo.
Per utente finale: le flotte di trasporto accelerano l'elettrificazione
Gli automobilisti al dettaglio hanno soddisfatto il 60.3% della domanda del 2025, ma le flotte di servizi logistici e di ride-hailing cresceranno a un CAGR del 6.9% fino al 2031, spinte dall'e-commerce e dalle ambizioni di hub commerciale di Vision 2030. Il mercato delle stazioni di servizio in Arabia Saudita per il rifornimento di flotte è destinato ad aumentare, poiché i veicoli delle flotte percorrono 40,000-60,000 km all'anno, aumentando la produttività per veicolo.
I decreti governativi impongono l'adozione di veicoli elettrici al 30% nelle flotte pubbliche, spingendo gli acquirenti all'ingrosso verso furgoni e berline elettrificati a partire dal 2025. Le catene rispondono con corsie di ricarica ad alto amperaggio, pompe RFID e programmi di sconti per le flotte per proteggere la quota di mercato. Eppure, i clienti delle flotte contrattano duramente sul prezzo, ottenendo margini del 20-30% inferiori alle medie dei rivenditori e facendo pressione sugli operatori affinché monetizzino l'analisi dei dati e le offerte di manutenzione accessoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Riyadh, Jeddah e Dammam ospitano oltre il 60% del parco veicolare del Paese, assorbendo la maggior parte del volume di carburante e dei ricavi non derivanti dal settore dei carburanti dell'Arabia Saudita. SASCO concentra le sue 540 stazioni in queste aree metropolitane, dove i siti principali erogano dai 3 ai 5 milioni di litri di carburante al mese. I corridoi turistici NEOM e del Mar Rosso della Provincia Occidentale mostrano la più rapida espansione della rete; il polo NEOM di Petromin integra linee per l'idrogeno e i veicoli elettrici che i pianificatori regionali intendono replicare vicino ai centri di pellegrinaggio della Mecca e Medina.
Le province centrali sfruttano le autostrade interurbane. Il centro commerciale Al-Jazeera 1 di SASCO sull'asse Riyadh-Dammam accoglie sia i pendolari che il trasporto merci a lungo raggio, dimostrando come i formati ad alto investimento in conto capitale sblocchino la spesa rurale precedentemente persa a causa delle aree di sosta informali per camion. Le cinture industriali orientali incentrate su Dammam sostengono volumi ad alta intensità di diesel, ma sono in ritardo nell'adozione dei veicoli elettrici a causa delle distanze di trasporto dal deposito al porto che superano l'attuale autonomia delle batterie. Le regioni settentrionali e meridionali rimangono sottoservite; stazioni modulari con due o quattro pompe e una distribuzione al dettaglio limitata possono creare monopoli locali, ma orizzonti di ammortamento più lunghi scoraggiano una rapida espansione.
L'applicazione uniforme del design si intensifica nelle aree metropolitane, spingendo gli enti indipendenti a rinnovare o abbandonare il servizio. Le aree rurali subiscono una supervisione più flessibile, ma l'eliminazione dei sussidi uniforma i prezzi alla pompa a livello nazionale, spingendo i consumatori urbani a fare acquisti con prezzi variabili entro 1-2 halalas e acuendo la pressione competitiva nei bacini idrografici più densi.
Panorama normativo
In Arabia Saudita, il rilascio delle licenze per la vendita al dettaglio di carburanti e la supervisione operativa sono gestiti dal Ministero dell'Energia (MoE), che rilascia le licenze per il commercio di prodotti petroliferi e il certificato di qualifica per la gestione e la manutenzione delle stazioni di servizio (Taheel). Anche la competenza per l'apertura di stazioni di servizio è passata dal Ministero dei Comuni e dell'Edilizia abitativa al MoE, rafforzando il legame tra licenze, competenze tecniche e conformità continua alla Legge sui prodotti petroliferi e petrolchimici.
Dal punto di vista tecnico, le attrezzature e le operazioni sono definite dai requisiti dell'Organizzazione saudita per gli standard, la metrologia e la qualità (SASO) che riguardano le infrastrutture di erogazione e stoccaggio del carburante, comprese le normative tecniche per i serbatoi di prodotti petroliferi e gli standard di precisione delle misurazioni (inclusi i requisiti di certificazione allineati all'OIML). Questi requisiti aumentano le spese in conto capitale per l'ammodernamento e la conformità degli impianti preesistenti, innalzando al contempo le barriere all'ingresso che favoriscono gli operatori di grandi dimensioni in grado di standardizzare sistemi e documentazione su reti multi-stazione.
Panorama competitivo
Il settore delle stazioni di servizio in Arabia Saudita presenta un'offerta moderatamente frammentata: i primi cinque operatori controllano circa il 25-30% del volume nazionale. SASCO è in testa con una quota di mercato di circa il 5.5% e una presenza di 540 stazioni, seguita da Aldrees, Petromin e dalla rete Aramco-TotalEnergies Sahel. I nuovi operatori del Golfo importano strategie basate sulla diversificazione dei ricavi: i punti vendita Oasis di ADNOC Distribution, i punti vendita ZOOM di ENOC e i format Quick Shop di OOMCO replicano il successo degli Emirati Arabi Uniti e dell'Oman nell'estrarre il 50% dell'utile lordo da linee di distribuzione diverse dal carburante.
L'alleanza di Circle K con il Gruppo Alsulaiman punta a raggiungere i 300 punti vendita entro il 2030 e sfrutta la gestione delle categorie nordamericana per ottimizzare i planogrammi e le analisi dei dati di fidelizzazione. La tecnologia è un fattore decisivo: l'app di SASCO consente la prenotazione alla pompa e il pagamento in auto, riducendo i tempi di transazione di 30-40 secondi e acquisendo i dati di acquisto per offerte personalizzate. I tag NFC sul parabrezza di Aramco consentono ai conducenti di flotte di fare rifornimento senza dover inserire il PIN, alimentando analisi in tempo reale che ottimizzano le promozioni.
I costi di conformità accelerano il consolidamento. I retrofit con design uniforme costano dai 100,000 ai 300,000 SAR per sito preesistente, spingendo le piccole aziende indipendenti a disinvestire nelle reti anziché investire. Le grandi catene sfruttano le economie di scala negli appalti, nell'IT e nel marketing, spingendo il mercato delle stazioni di servizio dell'Arabia Saudita verso un oligopolio più strutturato, pur lasciando spazio a specialisti regionali in formati compatti o rurali.
Leader del settore delle stazioni di servizio in Arabia Saudita
Aldrees Petroleum & Transport Services Co. (Aldrees)
SASCO
Società Petromin
JV Aramco/Total Sahel
Società di servizi NAFT
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Petromin Energy ha inaugurato una stazione integrata per l'energia e la mobilità nella King Abdullah Economic City, che unisce carburante, lubrificanti, negozi di prima necessità e colonnine di ricarica per veicoli elettrici. L'apertura rappresenta un passo avanti nella transizione dalle stazioni di servizio tradizionali a destinazioni multiservizio, pensate per monetizzare tempi di sosta più lunghi e intercettare il traffico di ricarica mattutino lungo i principali assi viari.
- Ottobre 2025: SASCO ha avviato le operazioni presso una stazione di servizio ristrutturata sulla superstrada Dammam-Riyadh, con una superficie di 45,000 metri quadrati. Il progetto rafforza il modello delle aree di servizio autostradali, dove le aree più grandi integrano ristorazione rapida e negozi al dettaglio oltre al rifornimento di carburante, al fine di migliorare la redditività unitaria entro i limiti imposti dai margini di profitto sul carburante.
- Luglio 2024: Circle K e il Gruppo Alsulaiman hanno inaugurato il loro 50° punto vendita in Arabia Saudita, dotato di casse automatiche. Questo traguardo sottolinea il ritmo dell'espansione orientata alla comodità, che sfrutta l'automazione in negozio per incrementare il volume delle vendite e il valore medio degli acquisti (escluso il carburante) nei punti vendita collegati alle stazioni di servizio.
Ambito del rapporto sul mercato delle stazioni di servizio in Arabia Saudita
Una stazione di rifornimento, nota anche come stazione di servizio o stazione di servizio, è una struttura che vende carburante e lubrificanti per motori di autoveicoli. I distributori di carburante vengono utilizzati per pompare benzina e diesel nei serbatoi dei veicoli e calcolare il costo finanziario del carburante trasferito al veicolo.
Il rapporto sul mercato delle stazioni di servizio in Arabia Saudita è segmentato in base a tipologia di carburante, offerta di servizi, formato della stazione, utente finale e area geografica. Per tipologia di carburante, il mercato è suddiviso in benzina, diesel, GPL/CNG e carburanti alternativi. Per offerta di servizi, il mercato è segmentato in solo carburante, carburanti e minimarket, carburanti/minimarket/QSR e hub multi-energia. Per formato della stazione, il mercato è suddiviso in stazioni tradizionali a servizio completo, compatte/micro e altre. Per utente finale, il mercato è suddiviso in consumatori al dettaglio, flotte commerciali, utenti industriali, flotte di trasporto/logistica e trasporto aereo/marittimo. Le dimensioni e le previsioni del mercato per ciascun segmento si basano sul fatturato generato (in USD).
Per tipo di carburante
| Benzina |
| Diesel |
| Gas di petrolio liquefatto (GPL)/Gas naturale compresso (CNG) |
| Carburanti alternativi (idrogeno, ricarica veicoli elettrici) |
Per offerta di servizi
| Solo carburante |
| Negozio di carburante e minimarket |
| Carburante, minimarket e ristorante fast food |
| Hub multi-energia (carburante + EV/H₂) |
Per formato della stazione
| Servizio completo tradizionale |
| Stazioni compatte/micro |
| Piazze di servizio autostradali |
Per utente finale
| Consumatori al dettaglio |
| Flotte commerciali |
| Utenti industriali |
| Flotte di trasporto e logistica |
| Trasporto aereo/marittimo |
| Per tipo di carburante | Benzina |
| Diesel | |
| Gas di petrolio liquefatto (GPL)/Gas naturale compresso (CNG) | |
| Carburanti alternativi (idrogeno, ricarica veicoli elettrici) | |
| Per offerta di servizi | Solo carburante |
| Negozio di carburante e minimarket | |
| Carburante, minimarket e ristorante fast food | |
| Hub multi-energia (carburante + EV/H₂) | |
| Per formato della stazione | Servizio completo tradizionale |
| Stazioni compatte/micro | |
| Piazze di servizio autostradali | |
| Per utente finale | Consumatori al dettaglio |
| Flotte commerciali | |
| Utenti industriali | |
| Flotte di trasporto e logistica | |
| Trasporto aereo/marittimo |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle stazioni di servizio in Arabia Saudita?
Il mercato delle stazioni di servizio in Arabia Saudita ha raggiunto i 45.01 miliardi di dollari nel 2026 e si prevede che salirà a 54.89 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato delle stazioni di servizio in Arabia Saudita?
Si prevede che il mercato registrerà un CAGR del 4.05% tra il 2026 e il 2031, sostenuto dalla crescita del parco veicoli e dall'espansione della vendita al dettaglio di prossimità.
Quale tipo di carburante si sta diffondendo più rapidamente nelle stazioni di servizio saudite?
I carburanti alternativi, in particolare l'idrogeno e la ricarica dei veicoli elettrici, sono destinati a crescere a un CAGR del 25.3% entro il 2031, nonostante una base di partenza ridotta.
Chi sono i principali attori della vendita al dettaglio di carburante in Arabia Saudita?
SASCO, Aldrees, Petromin, la joint venture Aramco-TotalEnergies Sahel e NAFT (ora integrata in SASCO) sono in testa alla classifica degli operatori con una quota combinata di circa il 25-30%.
In che modo i minimarket influenzano la redditività delle stazioni?
Le linee di rifornimento diverse dal carburante, come bar e minimarket, contribuiscono per il 30-40% ai profitti delle stazioni di servizio, compensando i margini ridotti sul carburante, limitati a 5-8 halalas al litro.
Quale ruolo avrà l'idrogeno nei piazzali sauditi?
Inizialmente, le pompe di idrogeno saranno il fulcro di corridoi di progetti giga come NEOM, con la spesa per le infrastrutture anticipata in vista dell'adozione dei veicoli a celle a combustibile prevista dopo il 2027.


