

Dimensioni e quota di mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
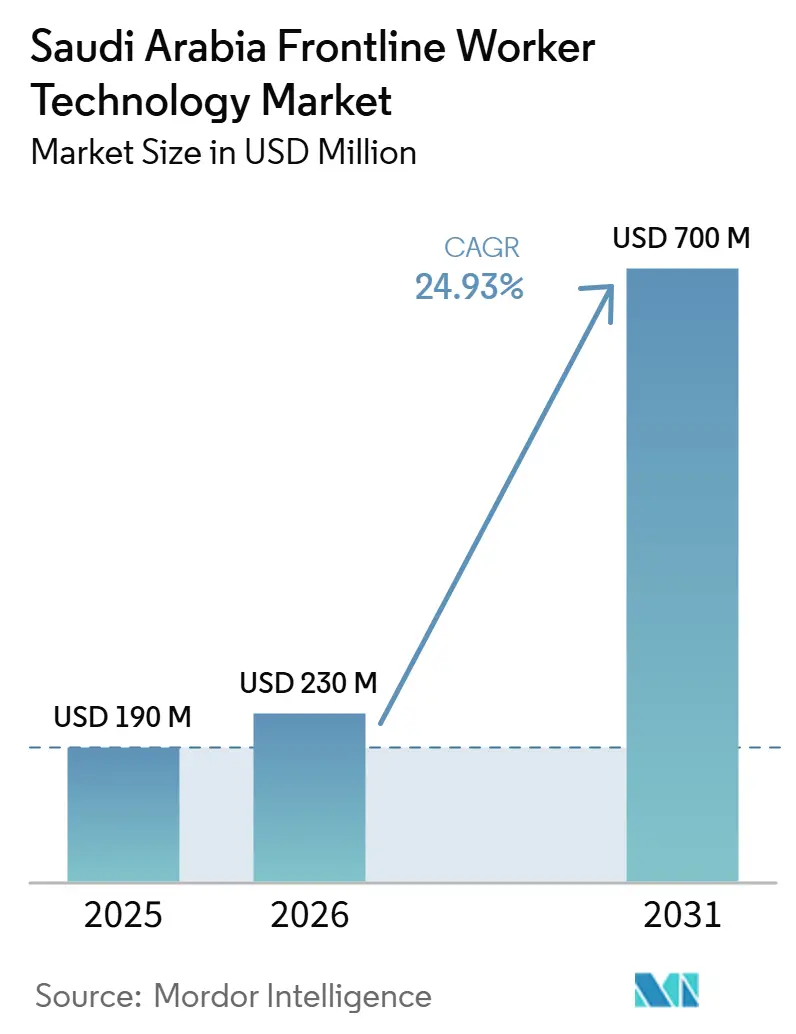
| Dimensione del mercato (2026) | USD 230 milioni |
| Dimensione del mercato (2031) | USD 700 milioni |
| Tasso di crescita (2026 - 2031) | 24.93% CAGR |
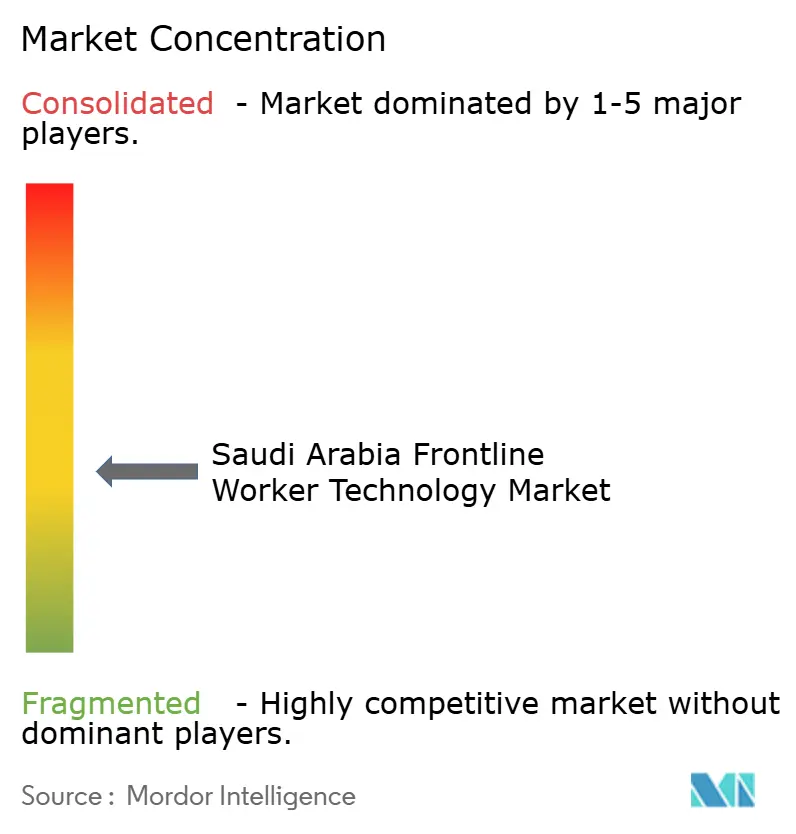
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita a cura di Mordor Intelligence
Il mercato saudita delle tecnologie per i lavoratori in prima linea aveva un valore di 190 milioni di dollari nel 2025 e si prevede che crescerà da 230 milioni di dollari nel 2026 a 700 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 24.93% durante il periodo di previsione (2026-2031). La crescita è trainata dall'ampio portafoglio di progetti previsti dalla Vision 2030, che sta consolidando lavoratori, appaltatori e obblighi in materia di sicurezza nei settori delle costruzioni, dell'industria, della logistica e delle operazioni pubbliche. L'inasprimento delle normative ha inoltre reso la gestione digitale della sicurezza un requisito aziendale, poiché gli appaltatori ora necessitano di una documentazione più solida, di conformità alle normative e di tracciabilità della forza lavoro per rimanere idonei a importanti pacchetti di lavoro. Il mercato beneficia anche di una maggiore presenza tecnologica locale, di una migliore connettività industriale e di una maggiore adozione di piattaforme che combinano comunicazione sul campo, flussi di lavoro di conformità e dati operativi in un unico sistema. La concorrenza si sta intensificando, poiché fornitori globali di software, produttori di dispositivi robusti, specialisti di dispositivi indossabili e fornitori di servizi di localizzazione puntano tutti agli stessi clienti aziendali e agli stessi ecosistemi di progetto. I vincoli di bilancio tra i subappaltatori e la scarsa interoperabilità tra ambienti con fornitori diversi continuano a rallentare l'adozione, ma il mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita rimane saldamente in crescita, con gli acquirenti che si spostano da strumenti isolati a sistemi operativi più ampi per il personale di prima linea.
Punti chiave del rapporto
- Per tipologia di componente, nel 2025 il software deteneva il 79.11% della quota di mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita, mentre si prevede che i servizi cresceranno a un tasso annuo composto del 26.14% fino al 2031.
- Nel 2025, le piattaforme basate sul cloud rappresentavano il 74.61% del mercato tecnologico per i lavoratori in prima linea in Arabia Saudita e si prevede che cresceranno a un tasso annuo composto del 27.33% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese hanno conquistato una quota del 73.61% nel 2025, mentre si prevede che le piccole e medie imprese registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 28.89% fino al 2031.
- Per tipologia di applicazione, la gestione della forza lavoro e delle attività deteneva una quota del 24.99% nel 2025, mentre si prevede che la gestione della sicurezza e della conformità crescerà a un tasso annuo composto del 29.41% fino al 2031.
- Per settore di utilizzo finale, l'edilizia rappresentava il 28.11% della quota di mercato nel 2025, mentre si prevede che il settore pubblico e della pubblica amministrazione crescerà a un tasso annuo composto del 31.66% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tecnologico per i lavoratori in prima linea in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Digitalizzazione in crescita della sicurezza sul lavoro nei settori ad alto rischio | + 5.5% | Nazionale, guidato da importanti siti di costruzione, industriali ed energetici | A breve termine (≤ 2 anni) |
| Inasprimento delle norme di sicurezza sul lavoro nei luoghi di lavoro ad alto rischio | + 4.8% | Nazionale, con maggiore rilevanza nei settori delle costruzioni, del petrolio, del gas, dell'elettricità e della produzione manifatturiera. | A breve termine (≤ 2 anni) |
| Adozione più rapida di dispositivi indossabili connessi per il rilevamento dei pericoli in tempo reale | + 3.9% | A livello nazionale, la sua forza risiede nei settori dell'edilizia, dell'industria e delle operazioni sul campo in aree remote. | Medio termine (2-4 anni) |
| Espansione della copertura 5G privata, LTE e IoT industriale presso i siti industriali | + 3.2% | Zone industriali nazionali, in particolare corridoi energetici, logistici e manifatturieri | Medio termine (2-4 anni) |
| Standard di approvvigionamento per la sicurezza digitale guidati da Aramco | + 2.6% | Ecosistemi di fornitori dell'Arabia Saudita e del GCC collegati ai requisiti di Aramco. | Medio termine (2-4 anni) |
| Analisi dello stress termico: domanda di personale che lavora all'aperto. | + 1.8% | Arabia Saudita e altri ambienti di lavoro all'aperto del GCC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Digitalizzazione in crescita della sicurezza sul lavoro nei settori ad alto rischio
La digitalizzazione della sicurezza sul lavoro si è avvicinata alle operazioni principali nel mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita, poiché i grandi cantieri ora necessitano di una segnalazione più rapida, di un coordinamento più stretto e di una responsabilità più chiara tra i vari livelli di appaltatori. Il quadro normativo sulla sicurezza sul lavoro del 2024 del Ministero delle Risorse Umane e dello Sviluppo Sociale ha richiesto alle aziende con 50 o più lavoratori nei settori ad alto rischio di implementare un sistema di gestione della salute e sicurezza sul lavoro conforme alla norma ISO 45001. [1] Ministero delle Risorse Umane e dello Sviluppo Sociale, “Regolamento sulla gestione della salute e sicurezza sul lavoro”, Ministero delle Risorse Umane e dello Sviluppo Sociale, hrsd.gov.sa Tale requisito ha aumentato il valore del software in grado di registrare gli incidenti, gestire le azioni correttive e preservare una traccia di controllo affidabile nel tempo. Il lancio di Cority in Arabia Saudita nel 2026 con hosting cloud nel Regno ha dimostrato che i fornitori ora considerano l'implementazione locale e il supporto locale per la conformità come necessari per una partecipazione seria nel mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita. Di conseguenza, gli acquirenti stanno sempre più trattando i sistemi digitali per i lavoratori in prima linea come infrastrutture operative piuttosto che come strumenti di supporto opzionali.
Inasprimento delle norme di sicurezza sul lavoro nei luoghi di lavoro ad alto rischio
La pressione per la conformità è diventata un fattore di crescita diretto nel mercato tecnologico per i lavoratori in prima linea in Arabia Saudita, poiché i requisiti di sicurezza ora influenzano le decisioni di approvvigionamento in una fase più precoce del ciclo di progetto. Il Ministero delle Risorse Umane e dello Sviluppo Sociale ha dichiarato che la salute e la sicurezza nell'ambiente di lavoro devono essere supportate da norme formali, misure di protezione e responsabilità del datore di lavoro in tutti i luoghi di lavoro sauditi. [2] Ministero delle Risorse Umane e dello Sviluppo Sociale, "Salute e sicurezza nell'ambiente di lavoro", Ministero delle Risorse Umane e dello Sviluppo Sociale, hrsd.gov.sa. La normativa dettagliata in materia di salute e sicurezza sul lavoro ha inoltre richiesto alle aziende più grandi operanti in settori ad alto rischio di formalizzare i sistemi e assegnare responsabilità qualificate per la gestione della salute e sicurezza sul lavoro. Il programma di conformità alla sicurezza informatica di terze parti di Saudi Aramco ha aggiunto un ulteriore livello di controllo per i fornitori che desiderano fornire sistemi connessi in ambienti collegati ad Aramco. Ciò ha abbreviato il percorso per i fornitori, consentendo loro di combinare flussi di lavoro di conformità, controlli di sicurezza e supporto all'implementazione aziendale in un'unica offerta. [3] Aramco Digital, Armada e Microsoft, “Aramco Digital, Armada e Microsoft collaborano per implementare il primo cloud industriale distribuito al mondo”, PR Newswire, prnewswire.co.uk.
Adozione più rapida di dispositivi indossabili connessi per il rilevamento dei pericoli in tempo reale
I dispositivi indossabili connessi stanno guadagnando terreno nel mercato tecnologico per i lavoratori in prima linea in Arabia Saudita, poiché i datori di lavoro desiderano una visibilità più continua sulla posizione dei lavoratori, sull'esposizione e sulle condizioni sul campo. Uno studio del 2025 pubblicato su Buildings ha rilevato che la conoscenza e l'adozione di strumenti IoT e indossabili nel settore edile saudita rimanevano disomogenee, suggerendo che il potenziale di espansione è ancora significativo, soprattutto con il miglioramento della formazione e degli incentivi. Blackline Safety ha lanciato il dispositivo indossabile G8 nel gennaio 2026, che combina rilevamento di gas, protezione per i lavoratori isolati e comunicazione in un dispositivo robusto, a testimonianza della crescente domanda di un numero inferiore di dispositivi con maggiori capacità sul campo. Anche Qualcomm e Aramco Digital hanno annunciato lo sviluppo di uno smartphone industriale 5G con intelligenza artificiale e supporto nativo a 450 MHz, segnalando una tendenza più ampia verso dispositivi di lavoro più intelligenti per i team in prima linea. Il mercato tecnologico per i lavoratori in prima linea in Arabia Saudita si sta quindi orientando verso soluzioni integrate di hardware, software e analisi, anziché verso dispositivi isolati acquistati singolarmente.
Espansione della copertura 5G privata, LTE e IoT industriale presso i siti industriali
Una migliore connettività industriale sta supportando il mercato tecnologico per i lavoratori in prima linea in Arabia Saudita, poiché i sistemi di sicurezza e di gestione dei flussi di lavoro connessi offrono il loro pieno valore solo quando operano in modo affidabile su siti ampi e remoti. Nel 2025, Qualcomm e Aramco Digital hanno annunciato una collaborazione per uno smartphone industriale 5G che supporta la banda a 450 MHz, collegando direttamente i dispositivi in prima linea ai casi d'uso dell'IoT industriale. Anche Aramco Digital, Armada e Microsoft hanno annunciato una collaborazione per accelerare l'intelligenza artificiale e la trasformazione digitale nel mondo reale in ambito industriale attraverso un cloud distribuito. Queste iniziative sono importanti perché migliorano le condizioni per lo scambio di dati in tempo reale, la supervisione remota e tempi di risposta più rapidi delle applicazioni sul campo. Il risultato è una base più solida per piattaforme cloud, strumenti mobili per la gestione dei flussi di lavoro e applicazioni per i lavoratori connessi in tutto il mercato tecnologico per i lavoratori in prima linea in Arabia Saudita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sensibilità al budget tra appaltatori e subappaltatori di medie dimensioni | -2.8% | Presente a livello nazionale, la più forte tra le imprese di costruzione di medie dimensioni e i subappaltatori ad alta intensità di manodopera. | A breve termine (≤ 2 anni) |
| Difficoltà nell'adozione da parte della forza lavoro del monitoraggio always-on e dell'utilizzo di dispositivi indossabili | -1.6% | A livello nazionale, soprattutto in contesti progettuali ad alta intensità di manodopera con profili di forza lavoro eterogenei. | Medio termine (2-4 anni) |
| Preoccupazioni in materia di sicurezza informatica e governance dei dati per i dati di localizzazione e biometrici dei lavoratori. | -1.2% | Nazionale, soprattutto in ambienti industriali ed energetici sensibili alla sicurezza. | Medio termine (2-4 anni) |
| Lacune nell'interoperabilità dei dispositivi tra stack di sicurezza di diversi fornitori | -0.7% | Azienda di livello nazionale, particolarmente forte nei grandi siti che utilizzano hardware e software di diversi fornitori. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sensibilità al budget tra appaltatori e subappaltatori di medie dimensioni
La pressione sul budget rimane il principale vincolo strutturale nel mercato tecnologico per i lavoratori in prima linea in Arabia Saudita, poiché i subappaltatori ad alta intensità di manodopera spesso operano con margini ristretti, dovendo al contempo affrontare crescenti esigenze di conformità. Uno studio del 2025 di Springer Nature sulle barriere all'adozione del cloud nel settore edile saudita ha rilevato che i problemi di sicurezza e di connettività figurano tra le sfide più significative, mentre i costi e la carenza di competenze hanno influenzato i risultati dell'adozione. Questi vincoli sono importanti perché le imprese edili più piccole solitamente dispongono di minori risorse interne per gestire l'implementazione, la formazione e l'assistenza del sistema dopo il primo acquisto. Il risultato è una transizione più lenta dall'interesse all'implementazione, anche quando i committenti preferiscono una maggiore supervisione digitale. I fornitori che semplificano la fase iniziale attraverso abbonamenti, configurazione gestita e formati di reporting più semplici sono in una posizione migliore per ampliare l'adozione in questo segmento del mercato tecnologico per i lavoratori in prima linea in Arabia Saudita.
Difficoltà nell'adozione da parte della forza lavoro del monitoraggio always-on e dell'utilizzo di dispositivi indossabili
L'adozione da parte dei lavoratori rallenta ancora alcune parti del mercato tecnologico per i lavoratori in prima linea in Arabia Saudita, poiché il valore degli strumenti connessi dipende da un utilizzo quotidiano costante sul campo. Lo studio Buildings del 2025 sull'adozione di IoT e dispositivi indossabili nel settore edile saudita ha segnalato una scarsa consapevolezza tra i lavoratori in cantiere e ha evidenziato la necessità di un maggiore coinvolgimento e supporto per gli strumenti di Construction 4.0. [4] MDPI, “Barriers, Enablers, and Adoption Patterns of IoT and Wearable Devices in the Saudi Construction Industry, Survey Evidence,” Buildings, mdpi.com Questa sfida è più acuta per i dispositivi always-on che i lavoratori possono percepire come intrusivi o scomodi durante i lunghi turni. È meno grave per gli strumenti che offrono un vantaggio immediato al lavoratore, come avvisi di sicurezza, comunicazioni più rapide o una guida più semplice alle attività. L'adozione migliorerà, ma il mercato tecnologico per i lavoratori in prima linea in Arabia Saudita necessita ancora di una progettazione della formazione più solida e di un valore più chiaro per i lavoratori per promuovere un utilizzo sostenuto.
Analisi del segmento
Per componente: il software ancora le entrate, mentre i servizi si adattano alle esigenze di implementazione.
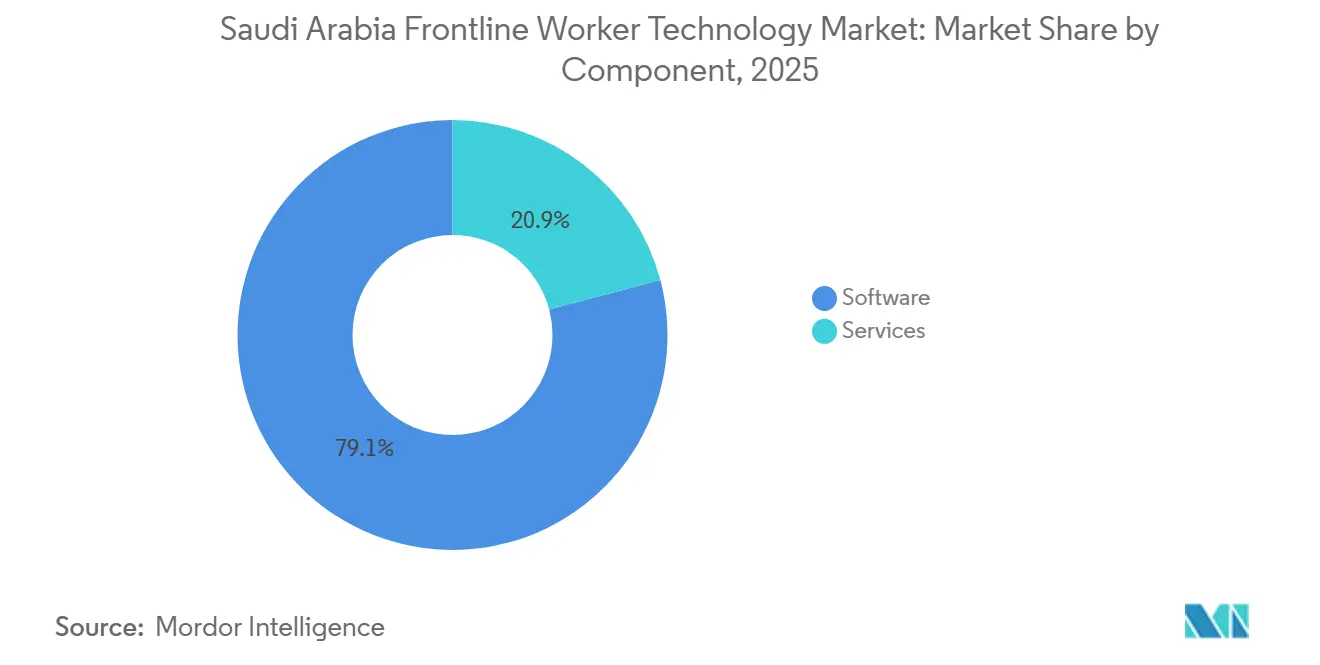
Nel 2025, il software deteneva il 79.11% del mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita, a dimostrazione del fatto che gli acquirenti continuano a destinare la maggior parte della spesa a piattaforme che organizzano il lavoro in prima linea, la segnalazione degli incidenti e la comunicazione. Questa posizione di leadership riflette la preferenza delle grandi organizzazioni per sistemi ricorrenti che possono essere implementati in diverse sedi, piuttosto che per strumenti autonomi con casi d'uso limitati. Le dimensioni del mercato saudita delle tecnologie per i lavoratori in prima linea, per quanto riguarda il software, rimangono strettamente legate alla domanda aziendale di documentazione, controllo dei flussi di lavoro e preparazione agli audit in ambienti complessi che coinvolgono appaltatori. Il lancio di Cority in Arabia Saudita nel 2026, con hosting cloud locale e allineamento normativo, ha confermato che i fornitori di software ora competono tanto sulle funzionalità quanto sulla localizzazione e sulla profondità di implementazione.
I servizi rappresentano la componente in più rapida crescita, con un CAGR del 26.14% fino al 2031, poiché molti acquirenti necessitano di supporto ben oltre la licenza software iniziale. Implementazione, integrazione dei sistemi, formazione degli utenti e supporto continuo al programma diventano tutti aspetti ancora più importanti quando le implementazioni si estendono a più sedi e gruppi di appaltatori. Il requisito del Ministero delle Risorse Umane e dello Sviluppo Sociale in materia di gestione strutturata della salute e sicurezza sul lavoro supporta inoltre la consulenza continua e il supporto ai processi relativi ai sistemi digitali. L'implementazione del sistema di gestione della forza lavoro di SAP, avvenuta nel gennaio 2026 per il Centro Nazionale per lo Sviluppo del Settore Non Profit, che ha elaborato oltre 22,000 richieste di dipendenti e 9 cicli di pagamento degli stipendi su un sistema integrato, ha dimostrato come un approccio basato sui servizi possa accelerare la trasformazione digitale della forza lavoro nelle organizzazioni saudite.
Per tipologia di implementazione: le piattaforme cloud guidano la domanda attuale e la crescita futura
Nel 2025, le implementazioni basate su cloud detenevano una quota del 74.61% e si prevede che registreranno un CAGR del 27.33% fino al 2031, a dimostrazione del fatto che il mercato saudita delle tecnologie per i lavoratori in prima linea si sta orientando con maggiore decisione verso modelli operativi scalabili e gestiti centralmente. L'ampiezza dei progetti e la presenza di siti remoti rendono gli aggiornamenti centralizzati, l'accesso da dispositivi mobili e la disponibilità dei dati più pratici nel cloud rispetto agli ambienti locali isolati. La quota di mercato delle piattaforme cloud per le tecnologie destinate ai lavoratori in prima linea in Arabia Saudita è inoltre supportata dalla necessità di standardizzare i flussi di lavoro tra supervisori, team sul campo e appaltatori, senza dover ricostruire i sistemi locali in ogni sito. La piattaforma saudita di Cority è ospitata su Google Cloud all'interno del Regno, a dimostrazione dell'importanza della presenza locale nel cloud sia per gli acquirenti aziendali che per gli enti regolatori.
Le implementazioni ibride mantengono la loro rilevanza nei casi in cui alcuni dati operativi sono tenuti sotto un controllo interno più rigoroso, mentre altri flussi di lavoro vengono spostati su piattaforme condivise. I sistemi on-premise rimangono presenti in ambienti più circoscritti, dove la sensibilità dei dati, l'architettura legacy o le policy interne rallentano la migrazione. Allo stesso tempo, i requisiti di conformità in materia di sicurezza informatica per i fornitori di Saudi Aramco rendono l'architettura sicura una condizione fondamentale per i fornitori di tecnologie connesse in ambienti critici. Questa combinazione continua a favorire la crescita del cloud, poiché sicurezza, residenza e scalabilità vengono sempre più gestite all'interno di modelli di hosting locali di livello enterprise, piuttosto che tramite installazioni completamente separate.
In base alle dimensioni dell'organizzazione: le grandi imprese mantengono la base, mentre le PMI trainano il tasso di crescita.
Nel 2025, le grandi imprese si sono aggiudicate il 73.61% del mercato saudita delle tecnologie per i lavoratori in prima linea, a testimonianza di budget più consistenti, progetti di più ampia portata e maggiore capacità di gestire la complessità dell'implementazione. Questo gruppo comprende grandi operatori industriali, importanti sviluppatori di progetti, istituzioni pubbliche e appaltatori principali che necessitano di piattaforme unificate per numerosi lavoratori e sedi. La loro spesa ha un'influenza sproporzionata sul mercato saudita delle tecnologie per i lavoratori in prima linea, poiché gli accordi con le grandi imprese spesso combinano software, dispositivi robusti, integrazione e impegni di supporto a lungo termine in un unico ciclo di approvvigionamento. Anche il programma di conformità alla sicurezza informatica di terze parti di Saudi Aramco privilegia fornitori e acquirenti con maggiori risorse, in grado di soddisfare standard tecnici e di governance più elevati.
Si prevede che le piccole e medie imprese cresceranno a un tasso annuo composto (CAGR) del 28.89% fino al 2031, il che indica che l'adozione di queste tecnologie si sta diffondendo anche nella parte inferiore della piramide delle imprese edili, sebbene la base di fatturato rimanga concentrata ai livelli superiori. Questa spinta è dettata da ragioni pratiche, poiché le aziende più piccole necessitano di registrazioni verificabili, processi di lavoro sul campo più sicuri e un migliore coordinamento della manodopera per rimanere competitive nei grandi ecosistemi progettuali. Lo studio Springer Nature del 2025 sulle barriere al settore edile in Arabia Saudita ha evidenziato i motivi per cui questo segmento si muove ancora più lentamente: problemi di sicurezza, limitazioni di connettività e lacune nelle competenze interne rimangono ostacoli significativi. Ciononostante, il settore tecnologico per i lavoratori in prima linea in Arabia Saudita sta aprendo nuove opportunità per soluzioni "mobile-first" a bassa complessità, più adatte ai budget dei subappaltatori rispetto alle suite aziendali complete.
Per applicazione: la gestione delle attività è oggi leader, mentre la conformità alle norme di sicurezza si espande più rapidamente.
Nel 2025, la gestione dell'esecuzione e delle attività della forza lavoro ha detenuto la quota maggiore, pari al 24.99%, mentre si prevede che la gestione della sicurezza e della conformità crescerà a un tasso annuo composto del 29.41% fino al 2031. Il primo andamento riflette la necessità quotidiana di assegnare compiti, gestire i passaggi di consegne, monitorare il completamento e coordinare le squadre in siti ad alta intensità di manodopera. Il secondo andamento riflette standard legali e di appalto più rigorosi che attribuiscono maggiore importanza alla documentazione digitale, alla gestione degli incidenti e alle azioni di conformità documentate. Il mercato saudita delle tecnologie per la sicurezza dei lavoratori in prima linea, in particolare per le applicazioni di conformità, sta beneficiando del quadro normativo del Ministero delle Risorse Umane e dello Sviluppo Sociale, che impone alle aziende più grandi e ad alto rischio di implementare una gestione della sicurezza strutturata e conforme alla norma ISO 45001.
Anche il resto del mix di applicazioni sta diventando più interconnesso, anziché rimanere in silos separati. Gli strumenti di comunicazione tra i dipendenti sono importanti perché le forze lavoro multilingue e a turni necessitano di aggiornamenti costanti e di una rapida segnalazione dei problemi. Gli strumenti di apprendimento e di condivisione delle conoscenze stanno acquisendo importanza, poiché le organizzazioni cercano di migliorare la prontezza operativa sul campo senza rallentare le attività in loco. La trasformazione digitale della raffineria Yanbu di Aramco ha dimostrato come la formazione in realtà virtuale possa supportare un'erogazione di apprendimento più sicura ed efficiente nelle operazioni industriali. TeamViewer ha inoltre dimostrato nel 2025 come la realtà aumentata e la guida integrata con SAP possano supportare i flussi di lavoro di ispezione, assemblaggio e manutenzione, il che si inserisce nel più ampio trend di convergenza delle applicazioni nel mercato tecnologico per i lavoratori in prima linea in Arabia Saudita.
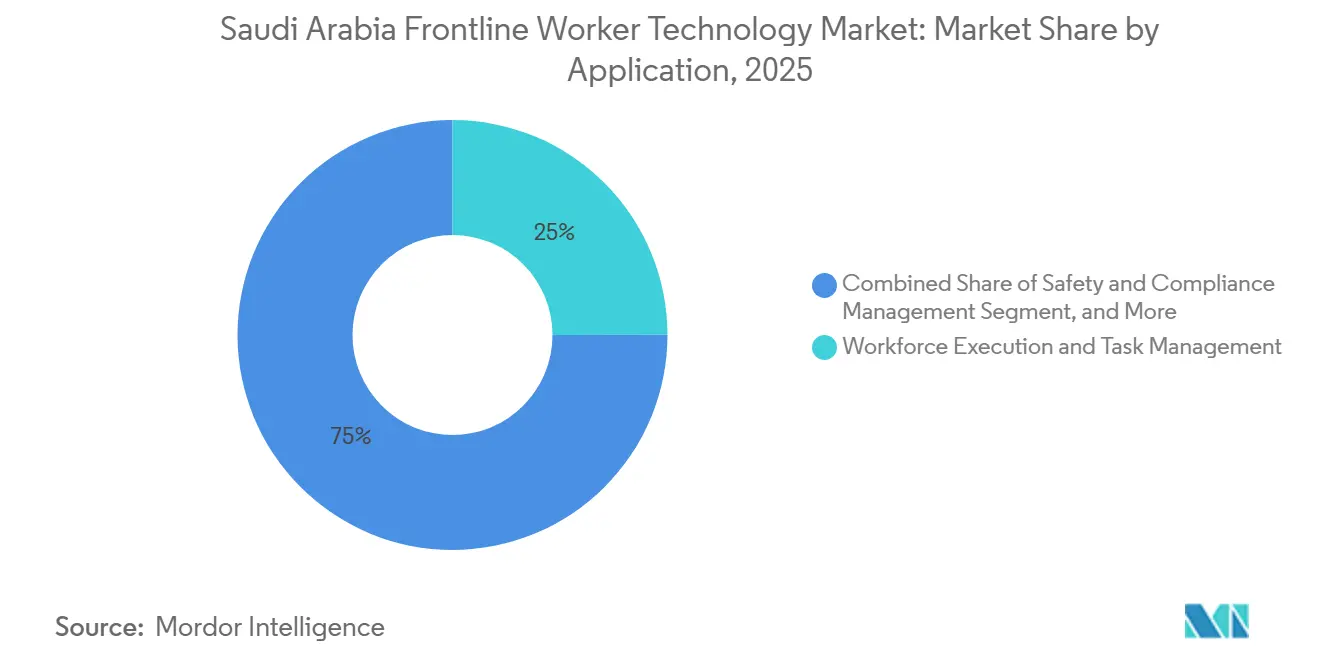
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'edilizia detiene la base più ampia, mentre il settore pubblico è quello che si espande più rapidamente.
Nel 2025, il settore delle costruzioni ha rappresentato il 28.11% del mercato, mentre si prevede che il settore pubblico e della pubblica amministrazione registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 31.66%, fino al 2031. Il settore delle costruzioni rimane il segmento più ampio perché il mercato tecnologico per i lavoratori in prima linea in Arabia Saudita è strettamente legato ai grandi cantieri, dove il coordinamento del lavoro, il monitoraggio della sicurezza e la supervisione degli appaltatori necessitano di un supporto digitale più efficace. Il settore beneficia inoltre della disponibilità di dispositivi robusti e della localizzazione industriale, come dimostra la linea di produzione di computer palmari per i lavoratori in prima linea avviata da Honeywell a Dhahran nell'ottobre 2025. La collaborazione tra Qualcomm e Aramco Digital, avviata nel 2025, per uno smartphone industriale 5G con intelligenza artificiale, supporta ulteriormente il settore delle costruzioni, ampliando la gamma di dispositivi mobili connessi a disposizione dei team sul campo.
Il settore pubblico e la pubblica amministrazione stanno crescendo più rapidamente grazie agli investimenti degli enti pubblici in sistemi digitali per la gestione della forza lavoro, processi integrati e una migliore erogazione dei servizi. L'implementazione di SAP del gennaio 2026 per il Centro nazionale per lo sviluppo del settore non profit ha dimostrato che i grandi programmi di gestione della forza lavoro del settore pubblico si stanno già spostando su piattaforme aziendali integrate. Anche la produzione industriale, i trasporti e la logistica, la sanità e le scienze della vita, l'ospitalità e la vendita al dettaglio contribuiscono al mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita, digitalizzando le operazioni di turno, il coordinamento e la conformità sul campo. Il settore delle tecnologie per i lavoratori in prima linea in Arabia Saudita si sta quindi espandendo oltre la sua base originaria, ovvero l'edilizia e l'energia, sebbene questi settori continuino a influenzare la domanda attuale.
Analisi geografica
Il mercato tecnologico per i lavoratori in prima linea in Arabia Saudita è geograficamente concentrato nelle aree del Regno dove la densità industriale, la portata dei progetti e la domanda istituzionale sono più elevate. La Provincia Orientale rimane il polo di adozione più consolidato, poiché combina attività petrolifere e del gas, infrastrutture industriali e un'ampia base di lavoratori in prima linea. Nell'ottobre 2025, Honeywell ha ampliato il suo stabilimento di Dhahran con una linea di produzione di computer palmari per i lavoratori in prima linea, rafforzando il ruolo della regione come base hardware pratica per le operazioni sul campo connesse. La regione è inoltre ben allineata con il quadro di conformità alla sicurezza informatica di Saudi Aramco, che influenza la preparazione dei fornitori per le soluzioni connesse in contesti industriali critici. Ciò rende la Provincia Orientale particolarmente importante per il software, la mobilità robusta, la sicurezza connessa e l'adozione di flussi di lavoro industriali.
Riyad si sta affermando come il principale centro per la digitalizzazione amministrativa, i sistemi aziendali per la gestione della forza lavoro e i flussi di lavoro di conformità nazionale nel mercato tecnologico per i lavoratori in prima linea in Arabia Saudita. Il Ministero delle Risorse Umane e dello Sviluppo Sociale ha definito le linee guida per la sicurezza sul lavoro e la gestione formale della sicurezza, conferendo alla capitale un ruolo centrale nella definizione delle priorità di adozione. Anche le implementazioni di piattaforme nel settore pubblico supportano il ruolo di Riyad, come dimostra l'implementazione di SAP nel gennaio 2026 per il Centro Nazionale per lo Sviluppo del Settore Non Profit. I fornitori che desiderano espandersi nel mercato tecnologico per i lavoratori in prima linea in Arabia Saudita necessitano quindi di una solida integrazione sia con le operazioni sul campo sia con i requisiti di processo definiti dalle politiche, con sede a Riyad.
La regione di Tabuk, trainata dalle attività del progetto NEOM, è diventata uno degli ambienti di lavoro più tecnologicamente avanzati del Regno, sebbene i requisiti degli acquirenti siano ancora in evoluzione nelle diverse fasi dei progetti. Ciò la rende un importante banco di prova per permessi digitali, strumenti per lavoratori connessi, comunicazione in cantiere e monitoraggio in tempo reale in cantieri di grandi dimensioni e remoti. Jeddah e le sue zone economiche limitrofe aggiungono un ulteriore livello di domanda attraverso la logistica, l'ospitalità, i servizi commerciali e le infrastrutture urbane. Nel complesso, queste differenze regionali fanno sì che il mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita non si espanda in modo uniforme, poiché il livello di adozione dipende da quanto strettamente ciascuna area sia legata alle attività industriali, alla digitalizzazione pubblica o ai programmi di sviluppo su larga scala.
Panorama competitivo
Il mercato saudita delle tecnologie per i lavoratori in prima linea è moderatamente frammentato, con fornitori di software globali, produttori di hardware robusto, specialisti di dispositivi indossabili e partner di servizi di localizzazione che competono per casi d'uso sovrapposti. Nessun singolo tipo di fornitore definisce il mercato, poiché la domanda degli acquirenti spazia dalla sicurezza alla comunicazione, dalla mobilità all'analisi dei dati, dalla conformità all'esecuzione dei flussi di lavoro. I grandi fornitori internazionali mantengono ancora un vantaggio in termini di credibilità aziendale, ampiezza della gamma di prodotti e relazioni pregresse con i clienti industriali. Allo stesso tempo, l'adattamento al contesto locale è diventato più importante, motivo per cui il mercato saudita delle tecnologie per i lavoratori in prima linea premia sempre più il supporto in lingua araba, l'hosting nel Regno e l'allineamento con le aspettative locali in materia di appalti e conformità. Questa combinazione mantiene aperto il campo competitivo anche quando i grandi marchi globali rimangono visibili.
Un chiaro schema strategico è l'espansione della presenza locale. Cority ha avviato le sue attività in Arabia Saudita nel gennaio 2026, posizionando il Paese come quartier generale regionale per la regione MENA e affidando l'hosting a Google Cloud all'interno del Regno per supportare le esigenze di implementazione locali. Un altro schema è la produzione locale e la predisposizione di dispositivi sul campo: Honeywell ha infatti avviato la produzione di computer palmari a Dhahran nell'ottobre 2025 per supportare più direttamente le operazioni in prima linea dall'interno dell'Arabia Saudita. Queste mosse sono importanti perché riducono la distanza tra la fornitura di prodotti, la capacità di supporto e le esigenze dei clienti nel mercato tecnologico saudita destinato agli operatori in prima linea.
Un terzo modello è la convergenza dei prodotti verso un numero inferiore di dispositivi, ma più intelligenti, e una maggiore integrazione delle piattaforme. Blackline Safety ha introdotto il dispositivo indossabile G8 nel gennaio 2026, che combina rilevamento di gas, protezione per i lavoratori isolati e comunicazione in un unico dispositivo, a testimonianza della domanda di funzionalità più ampie in un kit da campo più compatto. La collaborazione tra Qualcomm e Aramco Digital del 2025 per uno smartphone industriale 5G con intelligenza artificiale va nella stessa direzione, con hardware da campo progettato per il lavoro industriale connesso piuttosto che per l'uso mobile generico. Anche Motorola Solutions ha ampliato le sue capacità di sicurezza basate sull'intelligenza artificiale all'inizio del 2026, contribuendo alla più ampia spinta verso ambienti di prima linea più intelligenti e integrati. Il mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita offre ancora spazio per strumenti di conformità più localizzati, prodotti più semplici e focalizzati sulle PMI e una maggiore interoperabilità tra stack di fornitori diversi.
Leader del settore tecnologico in prima linea in Arabia Saudita
Blackline Safety Corp.
Honeywell International Inc.
Motorola Solutions, Inc.
SoloProtect Ltd.
Everbridge, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Cority ha avviato le sue attività in Arabia Saudita, designando la sua sede regionale MENA, con servizi di cloud hosting su Google Cloud all'interno del Regno e funzionalità EHS basate sull'intelligenza artificiale, allineate alle esigenze di conformità dei mega-progetti.
- Gennaio 2026: Motorola Solutions ha presentato a Intersec Dubai soluzioni di sicurezza e protezione basate sull'intelligenza artificiale, dimostrando sistemi di allarme visivo progettati per i settori petrolifero e del gas, edile e sanitario in Medio Oriente.
- Gennaio 2026: Blackline Safety ha lanciato il dispositivo di sicurezza indossabile G8, che combina rilevamento di gas, protezione per lavoratori isolati e comunicazione di qualità radio in un'unica piattaforma robusta, con le prime spedizioni iniziate a febbraio 2026.
- Gennaio 2026: Il Centro nazionale per lo sviluppo del settore non profit dell'Arabia Saudita ha completato una delle implementazioni ERP più rapide nel settore pubblico saudita, implementando SAP S/4HANA e SAP SuccessFactors ed elaborando oltre 22,000 richieste dei dipendenti attraverso sistemi di gestione della forza lavoro completamente automatizzati.
Ambito del rapporto sul mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita
Il mercato saudita delle tecnologie per i lavoratori in prima linea comprende l'ecosistema di software e servizi progettati per potenziare i dipendenti che svolgono le proprie mansioni al di fuori di un ufficio tradizionale. Questo include strumenti che facilitano la comunicazione tra i dipendenti, la gestione delle attività, la pianificazione, la condivisione delle conoscenze e il monitoraggio delle prestazioni in settori come la vendita al dettaglio, la produzione, la sanità e la logistica. Il mercato offre modelli di implementazione basati su cloud, on-premise e ibridi, personalizzati in base alle esigenze di trasformazione operativa e digitale di organizzazioni di diverse dimensioni, con l'obiettivo di migliorare l'efficienza operativa, la conformità alle norme di sicurezza e il processo decisionale in tempo reale sul campo, in Arabia Saudita.
Il rapporto sul mercato delle tecnologie per i lavoratori in prima linea in Arabia Saudita è segmentato per componente (software e servizi), implementazione (basata su cloud, ibrida e on-premise), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), applicazione (comunicazione e coinvolgimento dei dipendenti, gestione dell'esecuzione e delle attività della forza lavoro, pianificazione e coordinamento della forza lavoro, apprendimento e abilitazione della conoscenza, analisi della forza lavoro e gestione delle prestazioni, gestione della sicurezza e della conformità e altre applicazioni) e settore di utilizzo finale (vendita al dettaglio ed e-commerce, produzione industriale, sanità e scienze della vita, trasporti e logistica, ospitalità, edilizia, governo e pubblica amministrazione e altri settori). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| Basato su cloud |
| IBRIDO |
| On-Locale |
| Grandi imprese |
| Piccole e medie imprese |
| Comunicazione e coinvolgimento dei dipendenti |
| Gestione dell'esecuzione e dei compiti della forza lavoro |
| Pianificazione e coordinamento della forza lavoro |
| Facilitazione dell'apprendimento e della conoscenza |
| Analisi della forza lavoro e gestione delle prestazioni |
| Gestione della sicurezza e della conformità |
| Altre applicazioni |
| Vendita al dettaglio ed e-commerce |
| Industria manifatturiera |
| Sanità e scienze della vita |
| Trasporto e logistica |
| Settore Hospitality |
| Edilizia |
| Governo e Pubblica Amministrazione |
| Altre industrie |
| Per componente | Software |
| Servizi | |
| Per distribuzione | Basato su cloud |
| IBRIDO | |
| On-Locale | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per Applicazione | Comunicazione e coinvolgimento dei dipendenti |
| Gestione dell'esecuzione e dei compiti della forza lavoro | |
| Pianificazione e coordinamento della forza lavoro | |
| Facilitazione dell'apprendimento e della conoscenza | |
| Analisi della forza lavoro e gestione delle prestazioni | |
| Gestione della sicurezza e della conformità | |
| Altre applicazioni | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| Industria manifatturiera | |
| Sanità e scienze della vita | |
| Trasporto e logistica | |
| Settore Hospitality | |
| Edilizia | |
| Governo e Pubblica Amministrazione | |
| Altre industrie |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto per il 2026 e le prospettive per il 2031 per la tecnologia impiegata dai lavoratori in prima linea in Arabia Saudita?
Il mercato saudita delle tecnologie per i lavoratori in prima linea è stato stimato a 230 milioni di dollari nel 2026 e si prevede che raggiungerà i 700 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 24.93%.
Quale componente contribuisce maggiormente al fatturato in questo settore?
Nel 2025, il software ha dominato il mercato con una quota del 79.11%, poiché gli acquirenti privilegiano le piattaforme per la conformità, l'esecuzione delle attività, la comunicazione e la tracciabilità delle operazioni.
Perché l'implementazione del cloud sta crescendo così rapidamente nelle operazioni in prima linea in Arabia Saudita?
Nel 2025, le implementazioni basate su cloud detenevano una quota di mercato del 74.61% e si prevede che cresceranno a un tasso annuo composto del 27.33%, poiché le sedi di lavoro ampie e remote necessitano di accesso centralizzato, aggiornamenti e controllo scalabile.
Quale gruppo di acquirenti sta creando le maggiori opportunità di espansione?
Si prevede che le piccole e medie imprese cresceranno a un tasso annuo composto del 28.89% fino al 2031, grazie all'adozione di strumenti digitali da parte dei subappaltatori, necessari per rimanere idonei a partecipare a progetti di più ampio respiro.
Quale campo applicativo si sta espandendo più rapidamente?
Si prevede che la gestione della sicurezza e della conformità crescerà a un tasso annuo composto del 29.41% fino al 2031, poiché i requisiti normativi e le esigenze di audit aziendale stanno diventando più formali e digitali.
Quale segmento di utenti finali sta crescendo più rapidamente in Arabia Saudita?
Si prevede che il settore pubblico e della pubblica amministrazione registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 31.66%, fino al 2031, mentre l'edilizia rimarrà il segmento di utenti finali più importante nel 2025, con una quota del 28.11%.


